

Points clés
- NVIDIA (NVDA) se distingue parmi quatre actions à ROE élevé car ses rendements historiques proviennent largement de sa rentabilité opérationnelle plutôt que de l'effet de levier financier.
- Home Depot (HD) a également généré un ROE supérieur à 80 %, mais sa dette a augmenté de près de 20 milliards de dollars entre les exercices 2021 et 2025.
- Apple (AAPL) génère de forts rendements sur ses actifs, tandis que Boeing (BA) montre comment un fort effet de levier peut gonfler le ROE déclaré.
- Les résultats du 17 novembre de NVIDIA ont montré un chiffre d'affaires en hausse de 103 % à 115,8 milliards de dollars, avec une marge brute de 74,8 % renforçant son avantage de rentabilité.
Quatre entreprises avec un rendement des capitaux propres supérieur à 80 % peuvent sembler tout aussi impressionnantes. Mais un investisseur affirme que seule NVIDIA passe le test de Warren Buffett pour une entreprise rentable qui ne dépend pas fortement de la dette.
Lors d'une discussion le 16 novembre sur la communauté r/ValueInvesting de Reddit, l'investisseur a comparé NVIDIA, Home Depot, Apple et Boeing en examinant ce que leurs actifs rapportent et comment l'effet de levier amplifie ces rendements.
L'argument provient de la lettre aux actionnaires de Berkshire Hathaway de 1987 de Buffett, qui privilégiait les "entreprises réalisant de bons rendements sur les capitaux propres tout en utilisant peu ou pas de dette".
C'est une distinction importante. Une entreprise peut générer un ROE extraordinaire grâce à une rentabilité exceptionnelle, une base de capitaux propres relativement faible, ou les deux.
Les résultats du 17 novembre de NVIDIA et de Home Depot donnent aux investisseurs de nouvelles preuves pour évaluer cette comparaison.
TIKR suit 61 analystes sur NVIDIA. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur NVIDIA, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur NVIDIA.
Pourquoi le ROE élevé d'Apple et de Boeing peut induire les investisseurs en erreur
Les calculs de l'investisseur montrent comment ces quatre entreprises ont généré différemment leurs rendements déclarés :
| Entreprise | ROE | ROA | Effet de levier financier | Dette/Capitaux propres |
|---|---|---|---|---|
| NVIDIA | 84,2 % | 60,2 % | 1,40x | 0,15x |
| Home Depot | 85,6 % | 13,0 % | 6,58x | 3,18x |
| Apple | 117,9 % | 32,7 % | 3,61x | 0,71x |
| Boeing | 116,9 % | 4,5 % | 26,08x | 7,01x |
Le rendement des actifs déclaré de 32,7 % d'Apple suggère une rentabilité sous-jacente solide, mais sa base de capitaux propres relativement faible fait grimper son ROE à près de 118 %.
Boeing présente un exemple plus extrême. Son rendement des actifs déclaré de 4,5 %, multiplié par un effet de levier financier d'environ 26 fois, produit un ROE supérieur à 116 %.
Les chiffres de NVIDIA racontent une histoire différente. Son rendement des actifs déclaré de 60,2 % explique la majeure partie de son ROE de 84,2 %, suggérant que l'activité sous-jacente génère la majeure partie de ce rendement sans dépendre fortement de l'effet de levier.
Les rendements élevés de NVIDIA s'accompagnent de moins de dette
Le bilan historique de NVIDIA étaye cet argument.
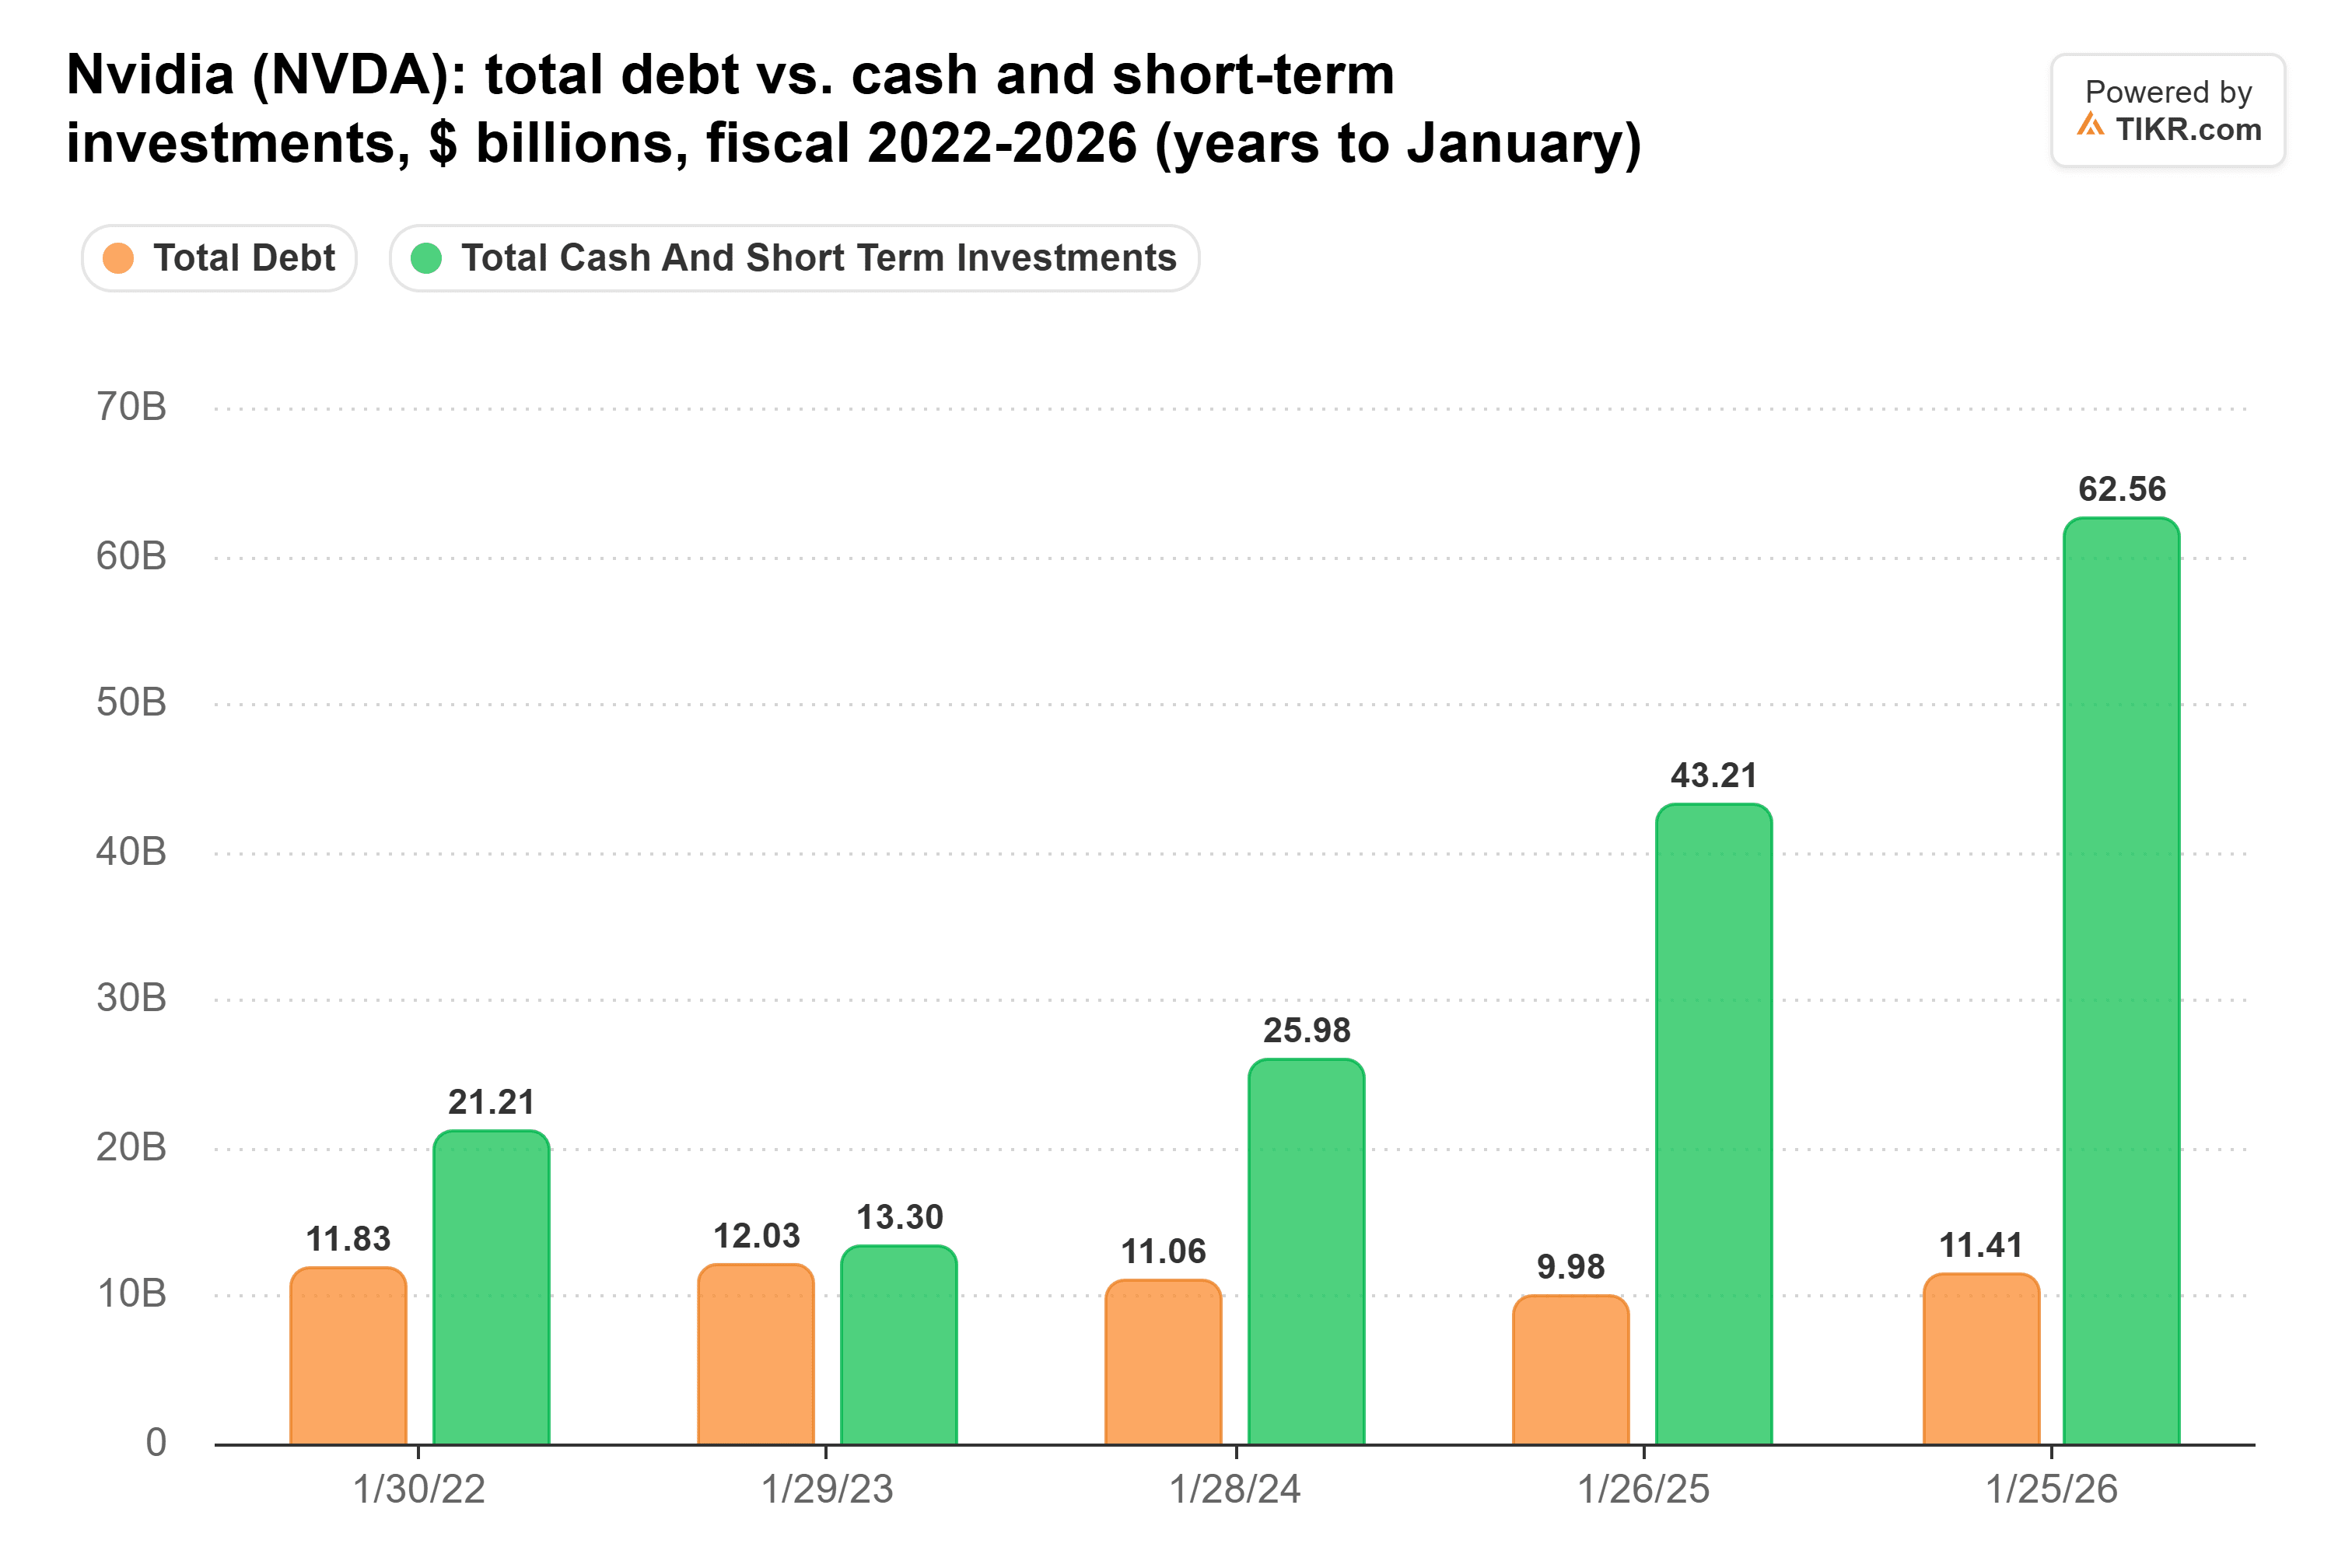
Entre les exercices 2022 et 2026, la dette totale est restée relativement stable, passant d'environ 11,8 milliards de dollars à 11,4 milliards de dollars. Pendant ce temps, la trésorerie et les placements à court terme ont presque triplé, passant de 21,2 milliards de dollars à 62,6 milliards de dollars.
NVIDIA a ensuite augmenté son endettement, émettant 25 milliards de dollars d'obligations en juin 2026. Au 26 juillet, la dette en circulation avait atteint environ 33,4 milliards de dollars. Le bilan du 25 octobre de l'entreprise montrait environ 53,5 milliards de dollars de trésorerie, équivalents de trésorerie et titres de créance négociables, laissant une liquidité substantielle malgré l'emprunt supplémentaire.
L'exposition financière de NVIDIA va au-delà de l'emprunt conventionnel. L'entreprise a divulgué des garanties potentielles allant jusqu'à 108,5 milliards de dollars, incluant un engagement de 105 milliards de dollars associé au développement d'infrastructures d'IA dans l'Ohio. Ces obligations conditionnelles pourraient créer une exposition financière substantielle si elles étaient déclenchées.
Les résultats du 17 novembre de NVIDIA ont renforcé sa solidité opérationnelle.
Le chiffre d'affaires trimestriel a atteint 115,8 milliards de dollars, en hausse de 103 % sur un an, tandis que le chiffre d'affaires des centres de données a augmenté de 110 % à 107,6 milliards de dollars.
Ces résultats renforcent l'argument selon lequel la rentabilité de NVIDIA provient principalement de son activité technologique plutôt que de l'effet de levier financier.
Le ROE de 85,6 % de Home Depot dépend davantage de l'effet de levier
Home Depot atteint un rendement des capitaux propres similairement élevé d'une manière différente.
Le rendement des actifs de 13,0 % de Home Depot, combiné à un effet de levier financier d'environ 6,6x, a produit un rendement des capitaux propres de 85,6 %, selon les calculs de l'investisseur Reddit.
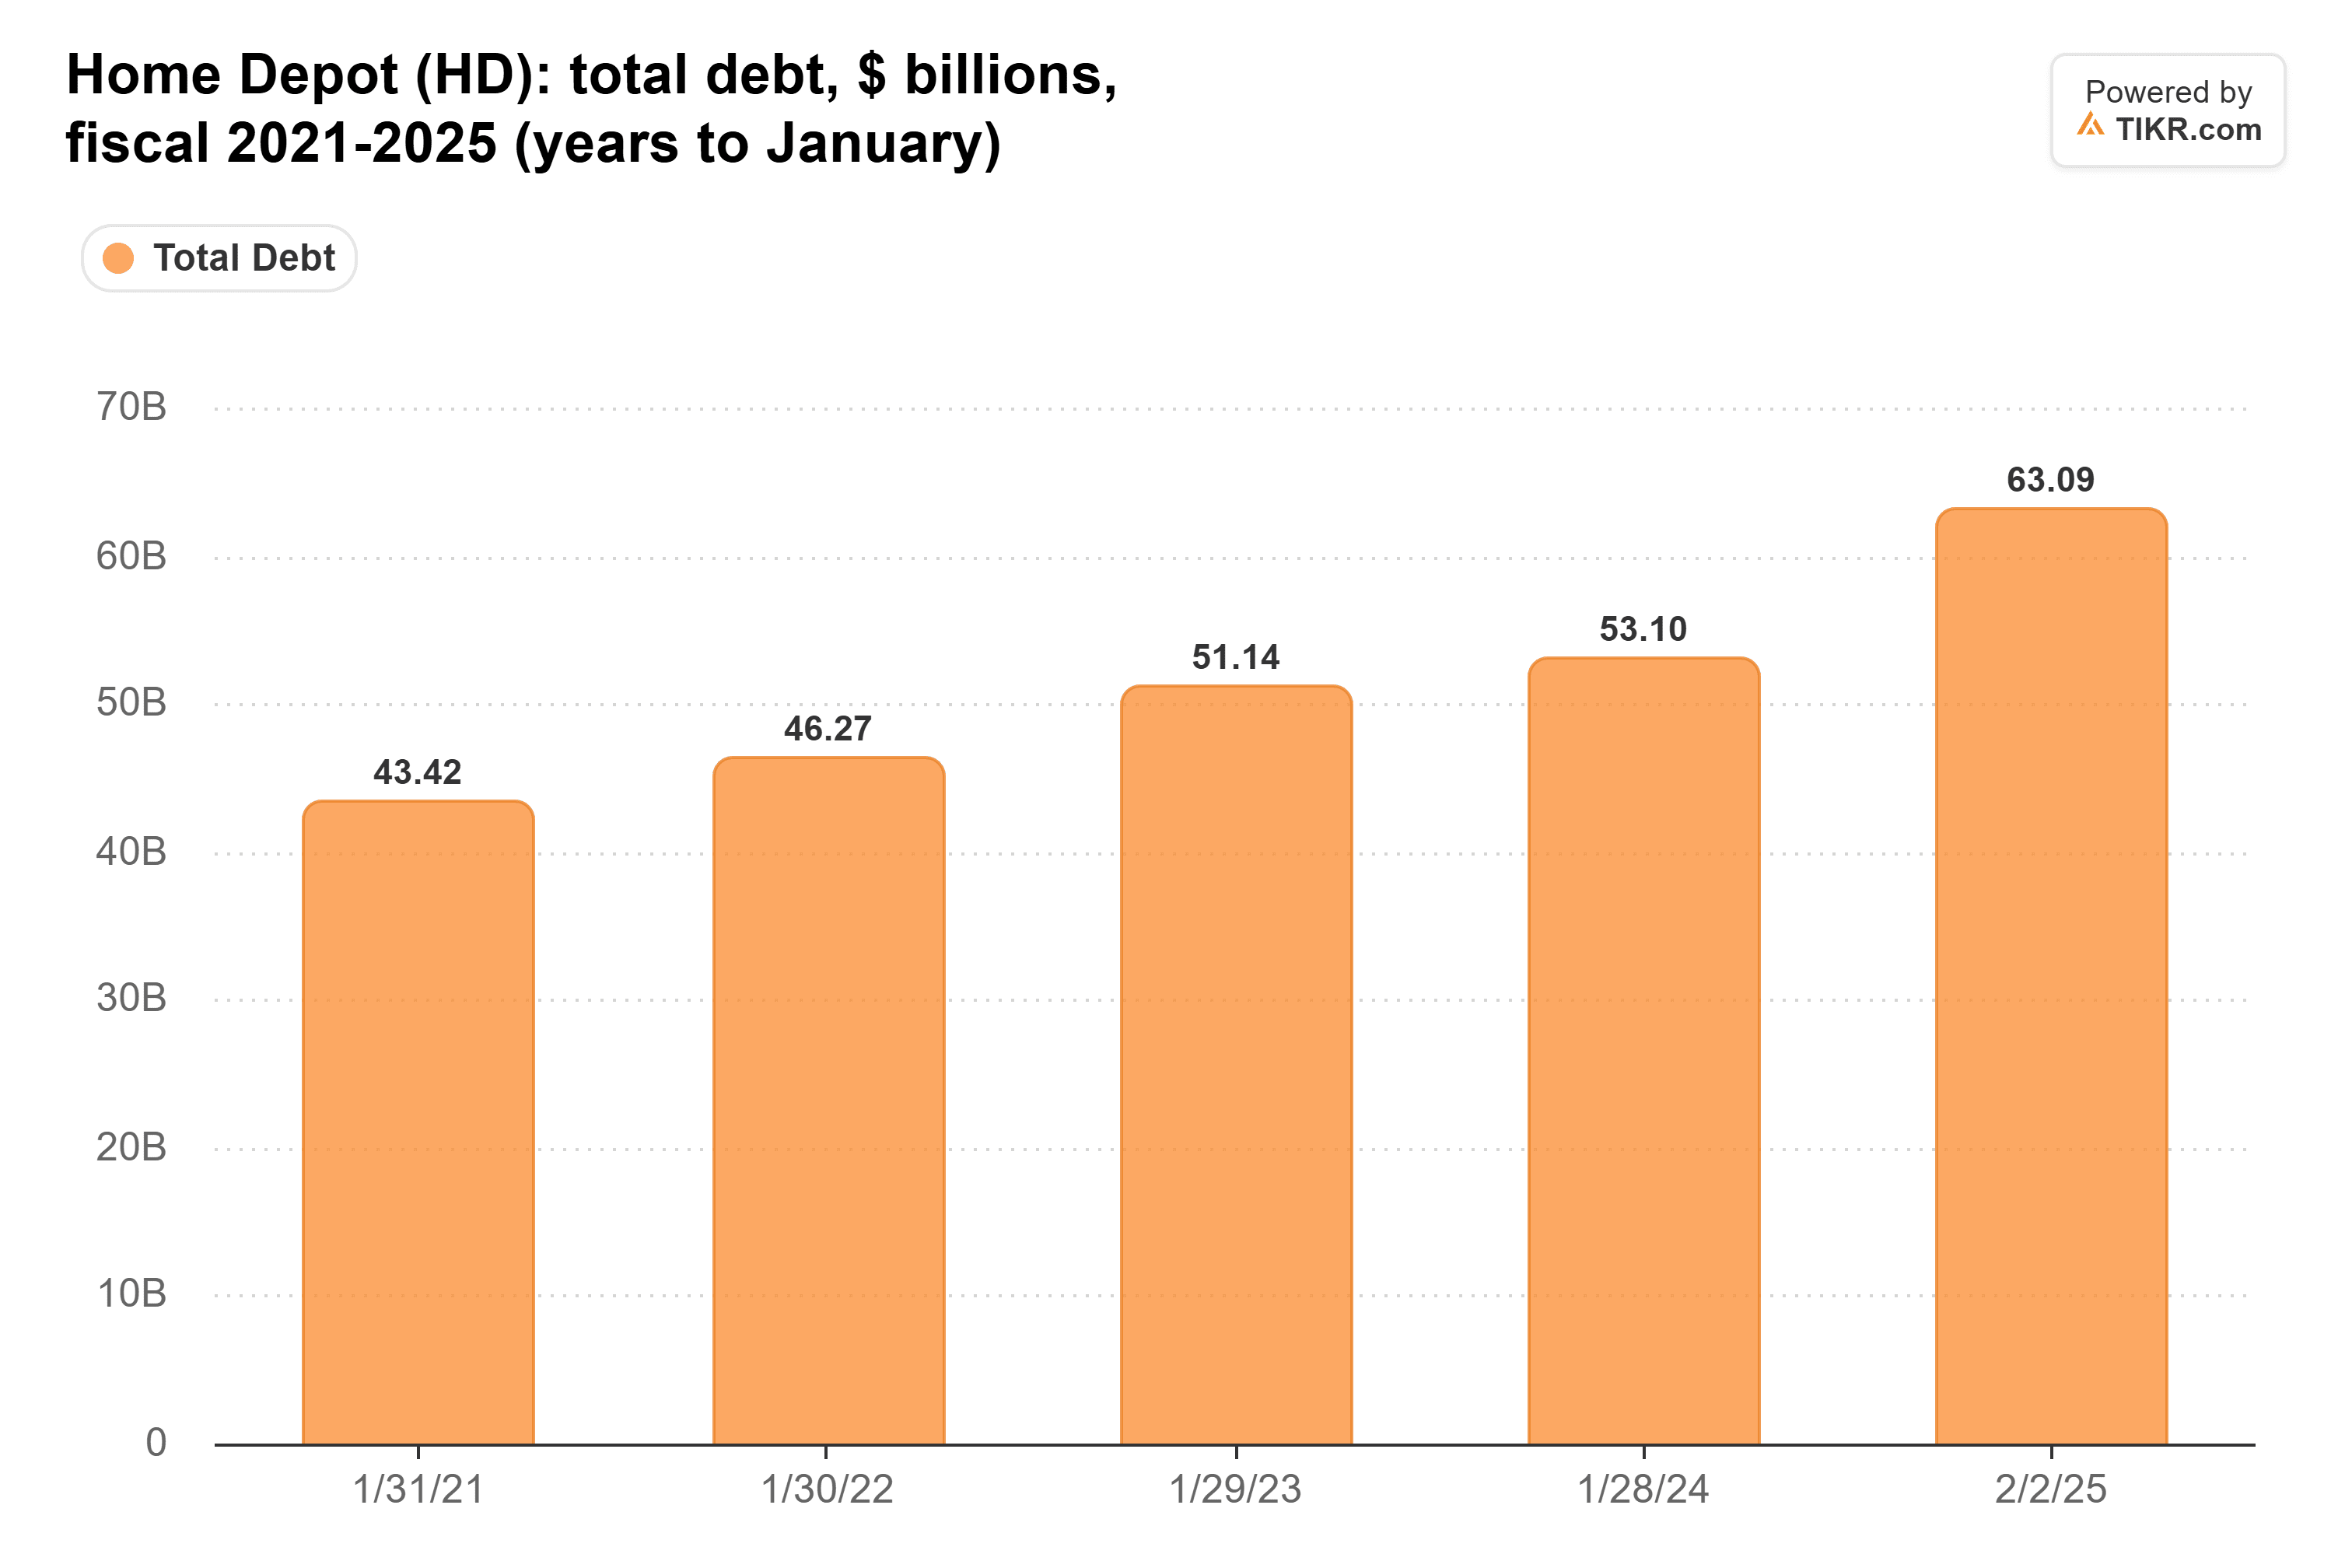
Entre les exercices 2021 et 2025, la dette totale de Home Depot est passée d'environ 43,4 milliards de dollars à 63,1 milliards de dollars, reflétant en partie des acquisitions telles que SRS Distribution et GMS.
Les résultats du 17 novembre de Home Depot ont montré que l'activité reste rentable.
Les ventes du troisième trimestre ont augmenté de 4,9 % à 43,4 milliards de dollars, tandis que le résultat net a atteint 3,7 milliards de dollars, contre 3,6 milliards de dollars un an plus tôt.
Ces résultats confirment la résilience opérationnelle de Home Depot, mais son ROE élevé dépend toujours plus fortement de sa structure de capital que celui de NVIDIA.
Le remboursement de la dette d'acquisition pourrait renforcer la position financière de Home Depot, même si son ROE déclaré diminue.
La marge brute de 74,8 % de NVIDIA renforce sa rentabilité
Les marges opérationnelles de NVIDIA fournissent une autre raison pour laquelle ses rendements élevés se distinguent.
La marge brute est tombée à 56,9 % lors de l'exercice 2023 avant de se redresser à 72,7 % lors de l'exercice 2024 et 75,0 % lors de l'exercice 2025. Elle est restée supérieure à 71 % lors de l'exercice 2026.
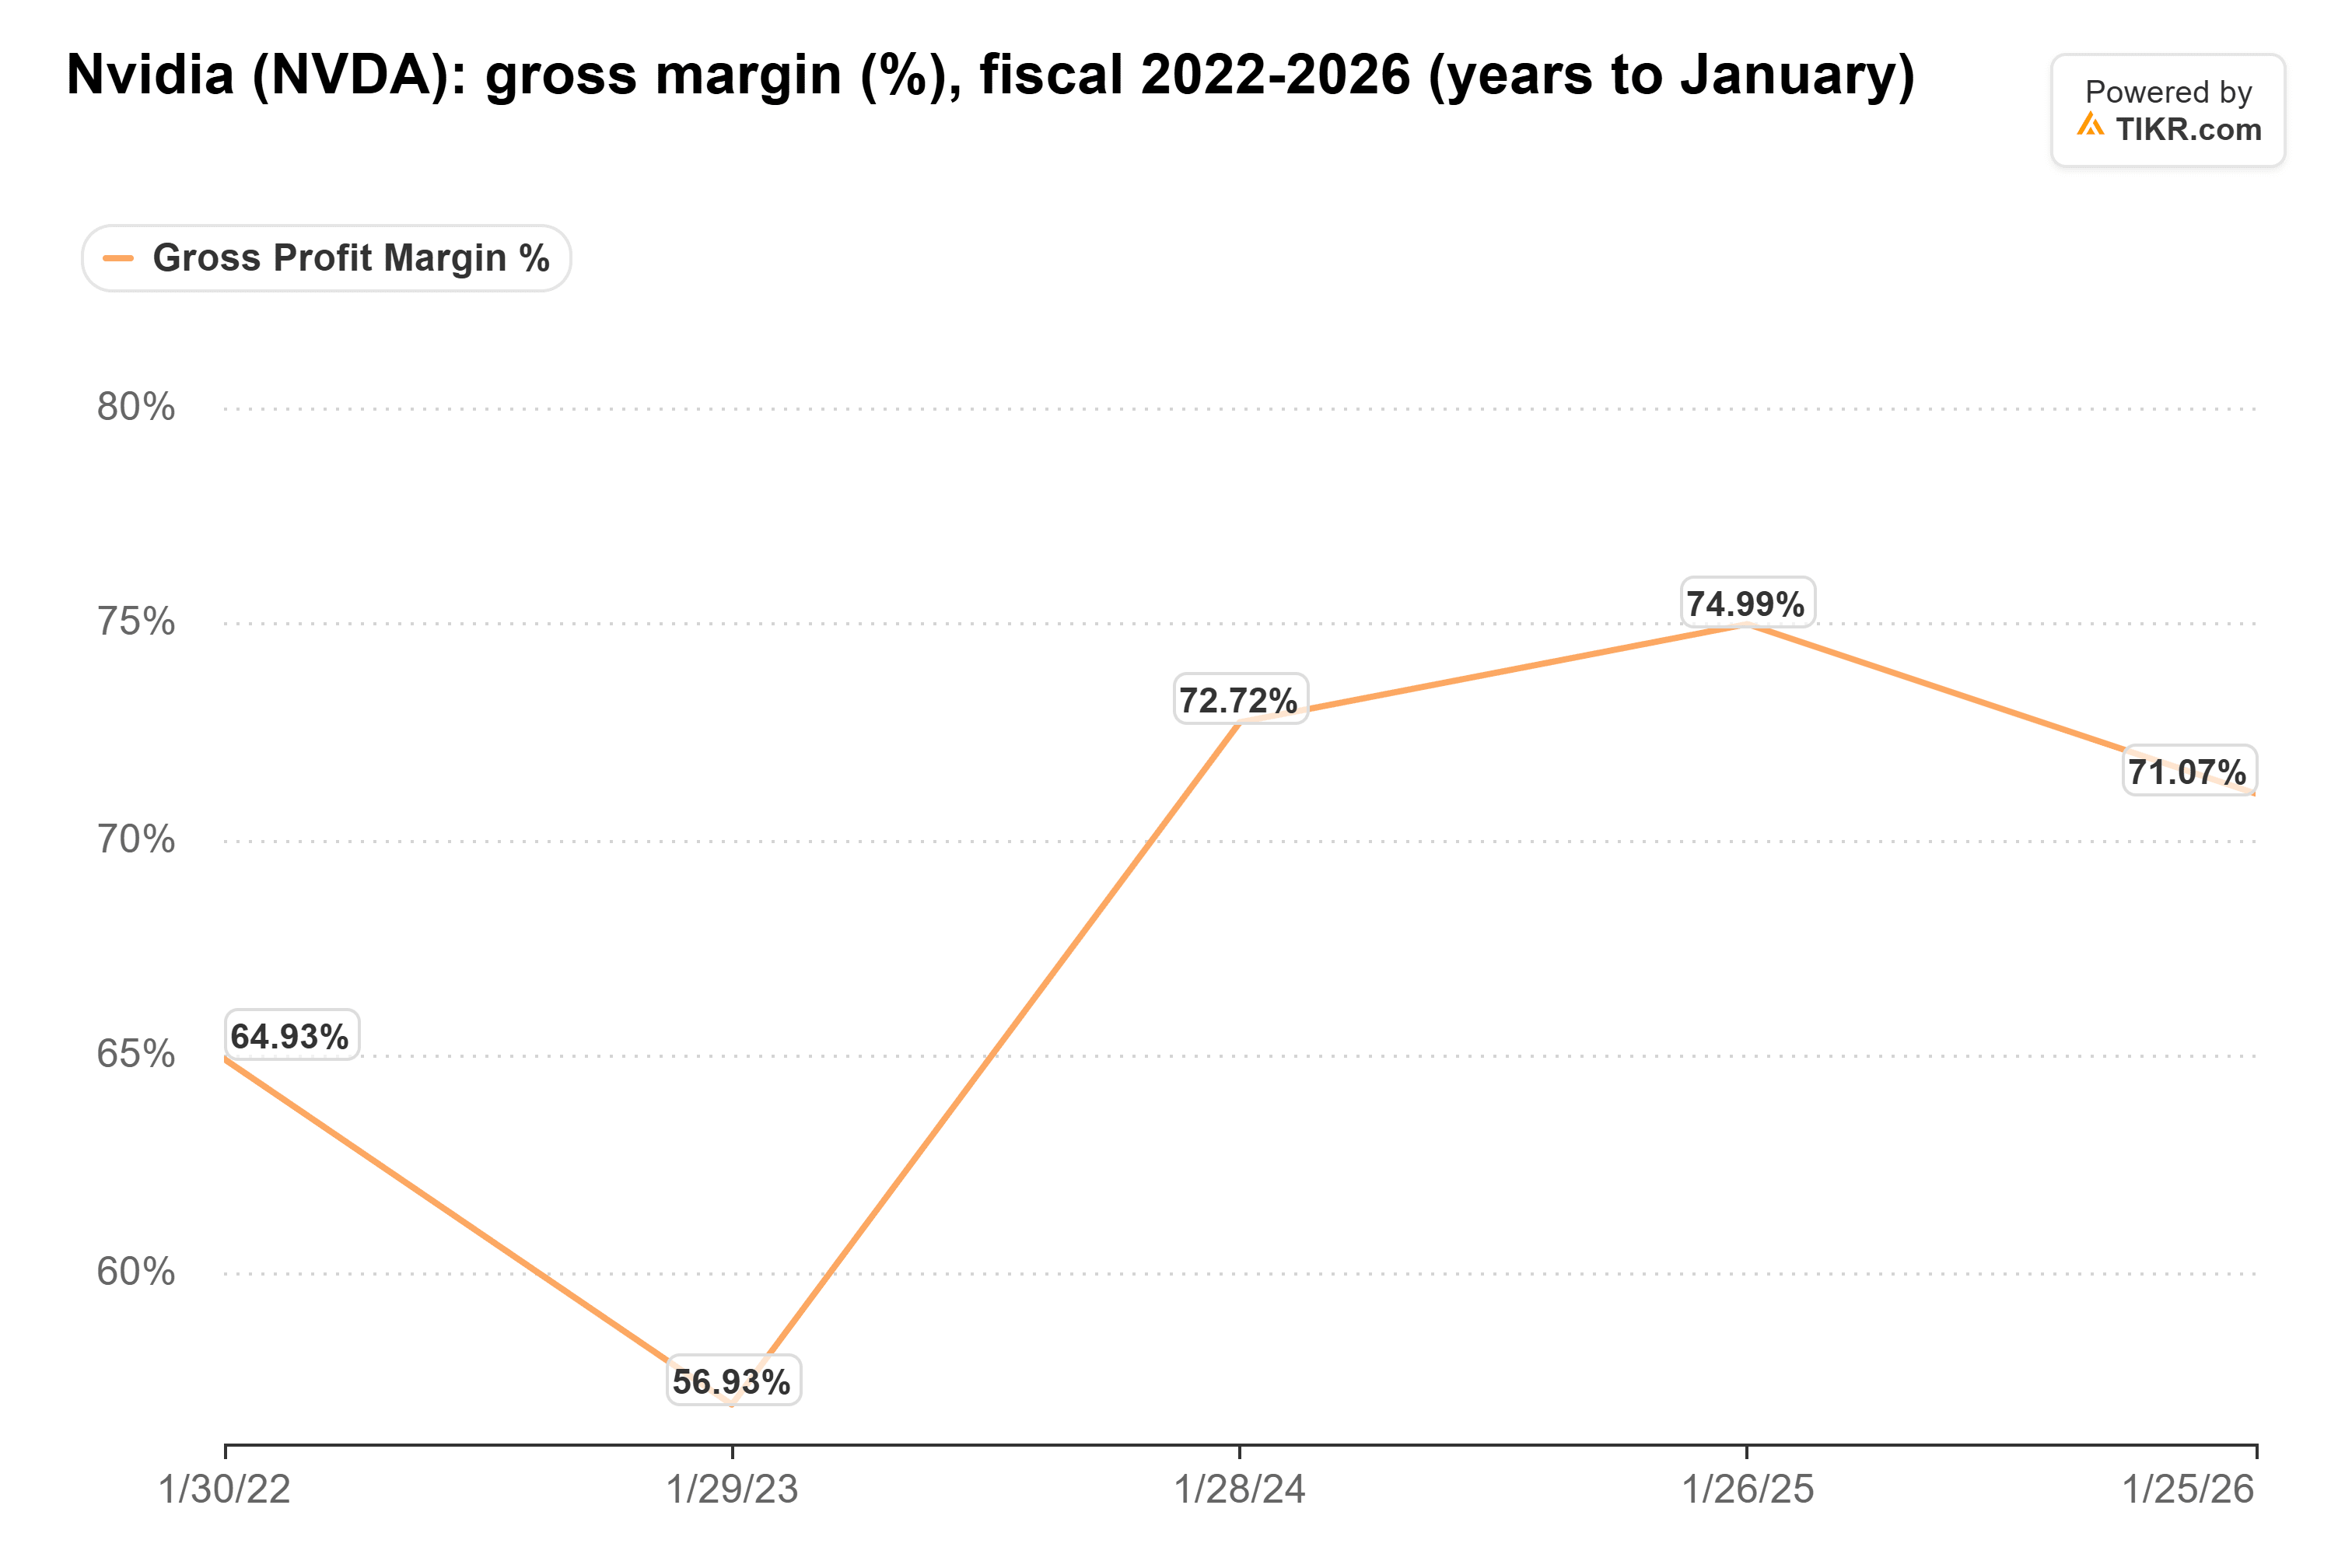
Le rapport sur les résultats du 17 novembre a renforcé cette tendance.
NVIDIA a rapporté une marge brute GAAP de 74,8 % lors de son troisième trimestre fiscal, contre 73,4 % un an plus tôt. Le résultat opérationnel a plus que doublé pour atteindre 77,5 milliards de dollars.
"Notre dynamique est réelle", a déclaré la PDG et CFO par intérim Colette Kress, alors que l'entreprise rapportait une demande continue pour les infrastructures de calcul d'IA.
La direction a projeté environ 130 milliards de dollars de chiffre d'affaires pour le trimestre de janvier 2027, avec des marges brutes attendues entre 71 % et 72 %.
Ces prévisions suggèrent une croissance continue du chiffre d'affaires, soutenue par la demande pour les plateformes de calcul de NVIDIA. Son ralentissement de l'exercice 2023 démontre également que même des marges exceptionnelles peuvent s'affaiblir lors d'un ralentissement sectoriel.
NVIDIA est le meilleur choix de style Buffett parmi ces quatre
L'argument central de l'investisseur Reddit est convaincant : les rendements historiques pour les actionnaires de NVIDIA étaient soutenus par une rentabilité sous-jacente des actifs plus forte et un effet de levier financier significativement moindre que les autres entreprises de la comparaison.
Ses résultats du 17 novembre rendent cet argument plus convaincant.
NVIDIA a clôturé à 151,83 dollars le 18 novembre, avec des estimations de bénéfices futurs impliquant une valorisation proche de 11 fois les bénéfices.
Cela semble attractif pour une entreprise dont le chiffre d'affaires trimestriel a plus que doublé, dont la marge brute est restée proche de 75 % et dont l'activité des centres de données continue de se développer rapidement.
Apple reste très rentable, tandis que Home Depot génère des flux de trésorerie de détail substantiels. Le fort effet de levier de Boeing rend son ROE à trois chiffres une mesure moins convaincante de la qualité sous-jacente de l'entreprise.
À environ 152 dollars par action et près de 11 fois les bénéfices futurs, je considère NVIDIA comme sous-évaluée et je l'achèterais plutôt que Home Depot, Apple ou Boeing. Sa rentabilité opérationnelle exceptionnelle, sa croissance rapide du chiffre d'affaires et son endettement conventionnel relativement modéré en font la meilleure adéquation au critère de Buffett sur la rentabilité et la dette.
Le principal risque est qu'une baisse des dépenses en infrastructures d'IA, un déclin des marges ou des engagements financiers substantiels puissent compromettre ses perspectives de bénéfices.
Alors, quelle est la valeur réelle de l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que NVIDIA pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !



