Points clés
- Long Focus Capital Management, qui gère 2,44 milliards de dollars, a vendu la totalité de ses actions Pinterest et Apollo Global Management au troisième trimestre, selon son dernier formulaire 13F.
- Pinterest a perdu 14 % depuis le 30 septembre, après que son chiffre d'affaires du troisième trimestre s'est révélé inférieur à ses propres prévisions.
- L'action d'Apollo a à peine bougé depuis le 30 septembre, et ses bénéfices liés aux frais ont atteint un record de 802 millions de dollars au troisième trimestre, en hausse de 23 % par rapport à l'année précédente.
- Vendre Pinterest semble avoir été la bonne décision, mais c'est Apollo que j'aurais conservé.
Un fonds de 2,44 milliards de dollars vient de se défaire de deux actions bien connues : Pinterest (PINS) et Apollo Global Management (APO).
Long Focus Capital Management a déposé son formulaire 13F pour le trimestre clos le 30 septembre le 16 novembre, et celui-ci ne montre aucune action de l'une ou l'autre société à la fin du trimestre. Depuis lors, les deux actions ont évolué dans des directions très différentes.
Deux sorties et deux paris plus importants
Au 30 juin, le fonds détenait 2,40 millions d'actions Pinterest d'une valeur de 51 millions de dollars, soit 2,1 % de son portefeuille déclaré en 13F. Il détenait également 359 000 actions Apollo d'une valeur de 42 millions de dollars, soit 1,7 %. Aucune de ces positions n'était importante, mais vendre chaque action reste un signal clair.
Le fonds a également été actif ailleurs. Au 30 septembre, son portefeuille 13F s'élevait à 2,14 milliards de dollars d'actions américaines réparties sur 64 positions. Rocket Companies était sa deuxième plus grande position après que le fonds a plus que doublé ses actions pour atteindre 12,61 millions, d'une valeur de 145 millions de dollars (6,8 % de son portefeuille 13F). Il a également augmenté de 43 % sa position sur Microsoft, qui s'est terminée au trimestre à 243 200 actions d'une valeur de 125 millions de dollars, soit 5,8 %.
TIKR suit 38 analystes sur Pinterest. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Pinterest, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Pinterest
Pinterest est bon marché pour une raison
Pinterest a perdu 14 % depuis sa clôture du 30 septembre. Un formulaire 13F ne montrant pas le prix auquel le fonds a vendu ses actions, il s'agit uniquement de la variation du cours.
Les nouvelles de l'entreprise ont été difficiles. Le chiffre d'affaires du troisième trimestre de Pinterest a augmenté de 12 % pour atteindre 1,174 milliard de dollars, ce qui est inférieur à ses propres prévisions de 1,19 à 1,21 milliard de dollars. La croissance du chiffre d'affaires aux États-Unis et au Canada, qui représentent environ les trois quarts des ventes, a ralenti à 14 % contre 18 % au deuxième trimestre. Le prix moyen par annonce a baissé de 4 % après avoir augmenté de 1 % le trimestre précédent. Le haut de la nouvelle fourchette de prévisions pour le quatrième trimestre indique également un chiffre d'affaires 2026 d'environ 4,84 milliards de dollars, inférieur aux 4,91 milliards de dollars attendus par les analystes auparavant.
Les analystes réduisent leurs objectifs depuis le début de l'année. L'objectif consensuel est passé de 37,64 dollars il y a un an à 25,03 dollars :
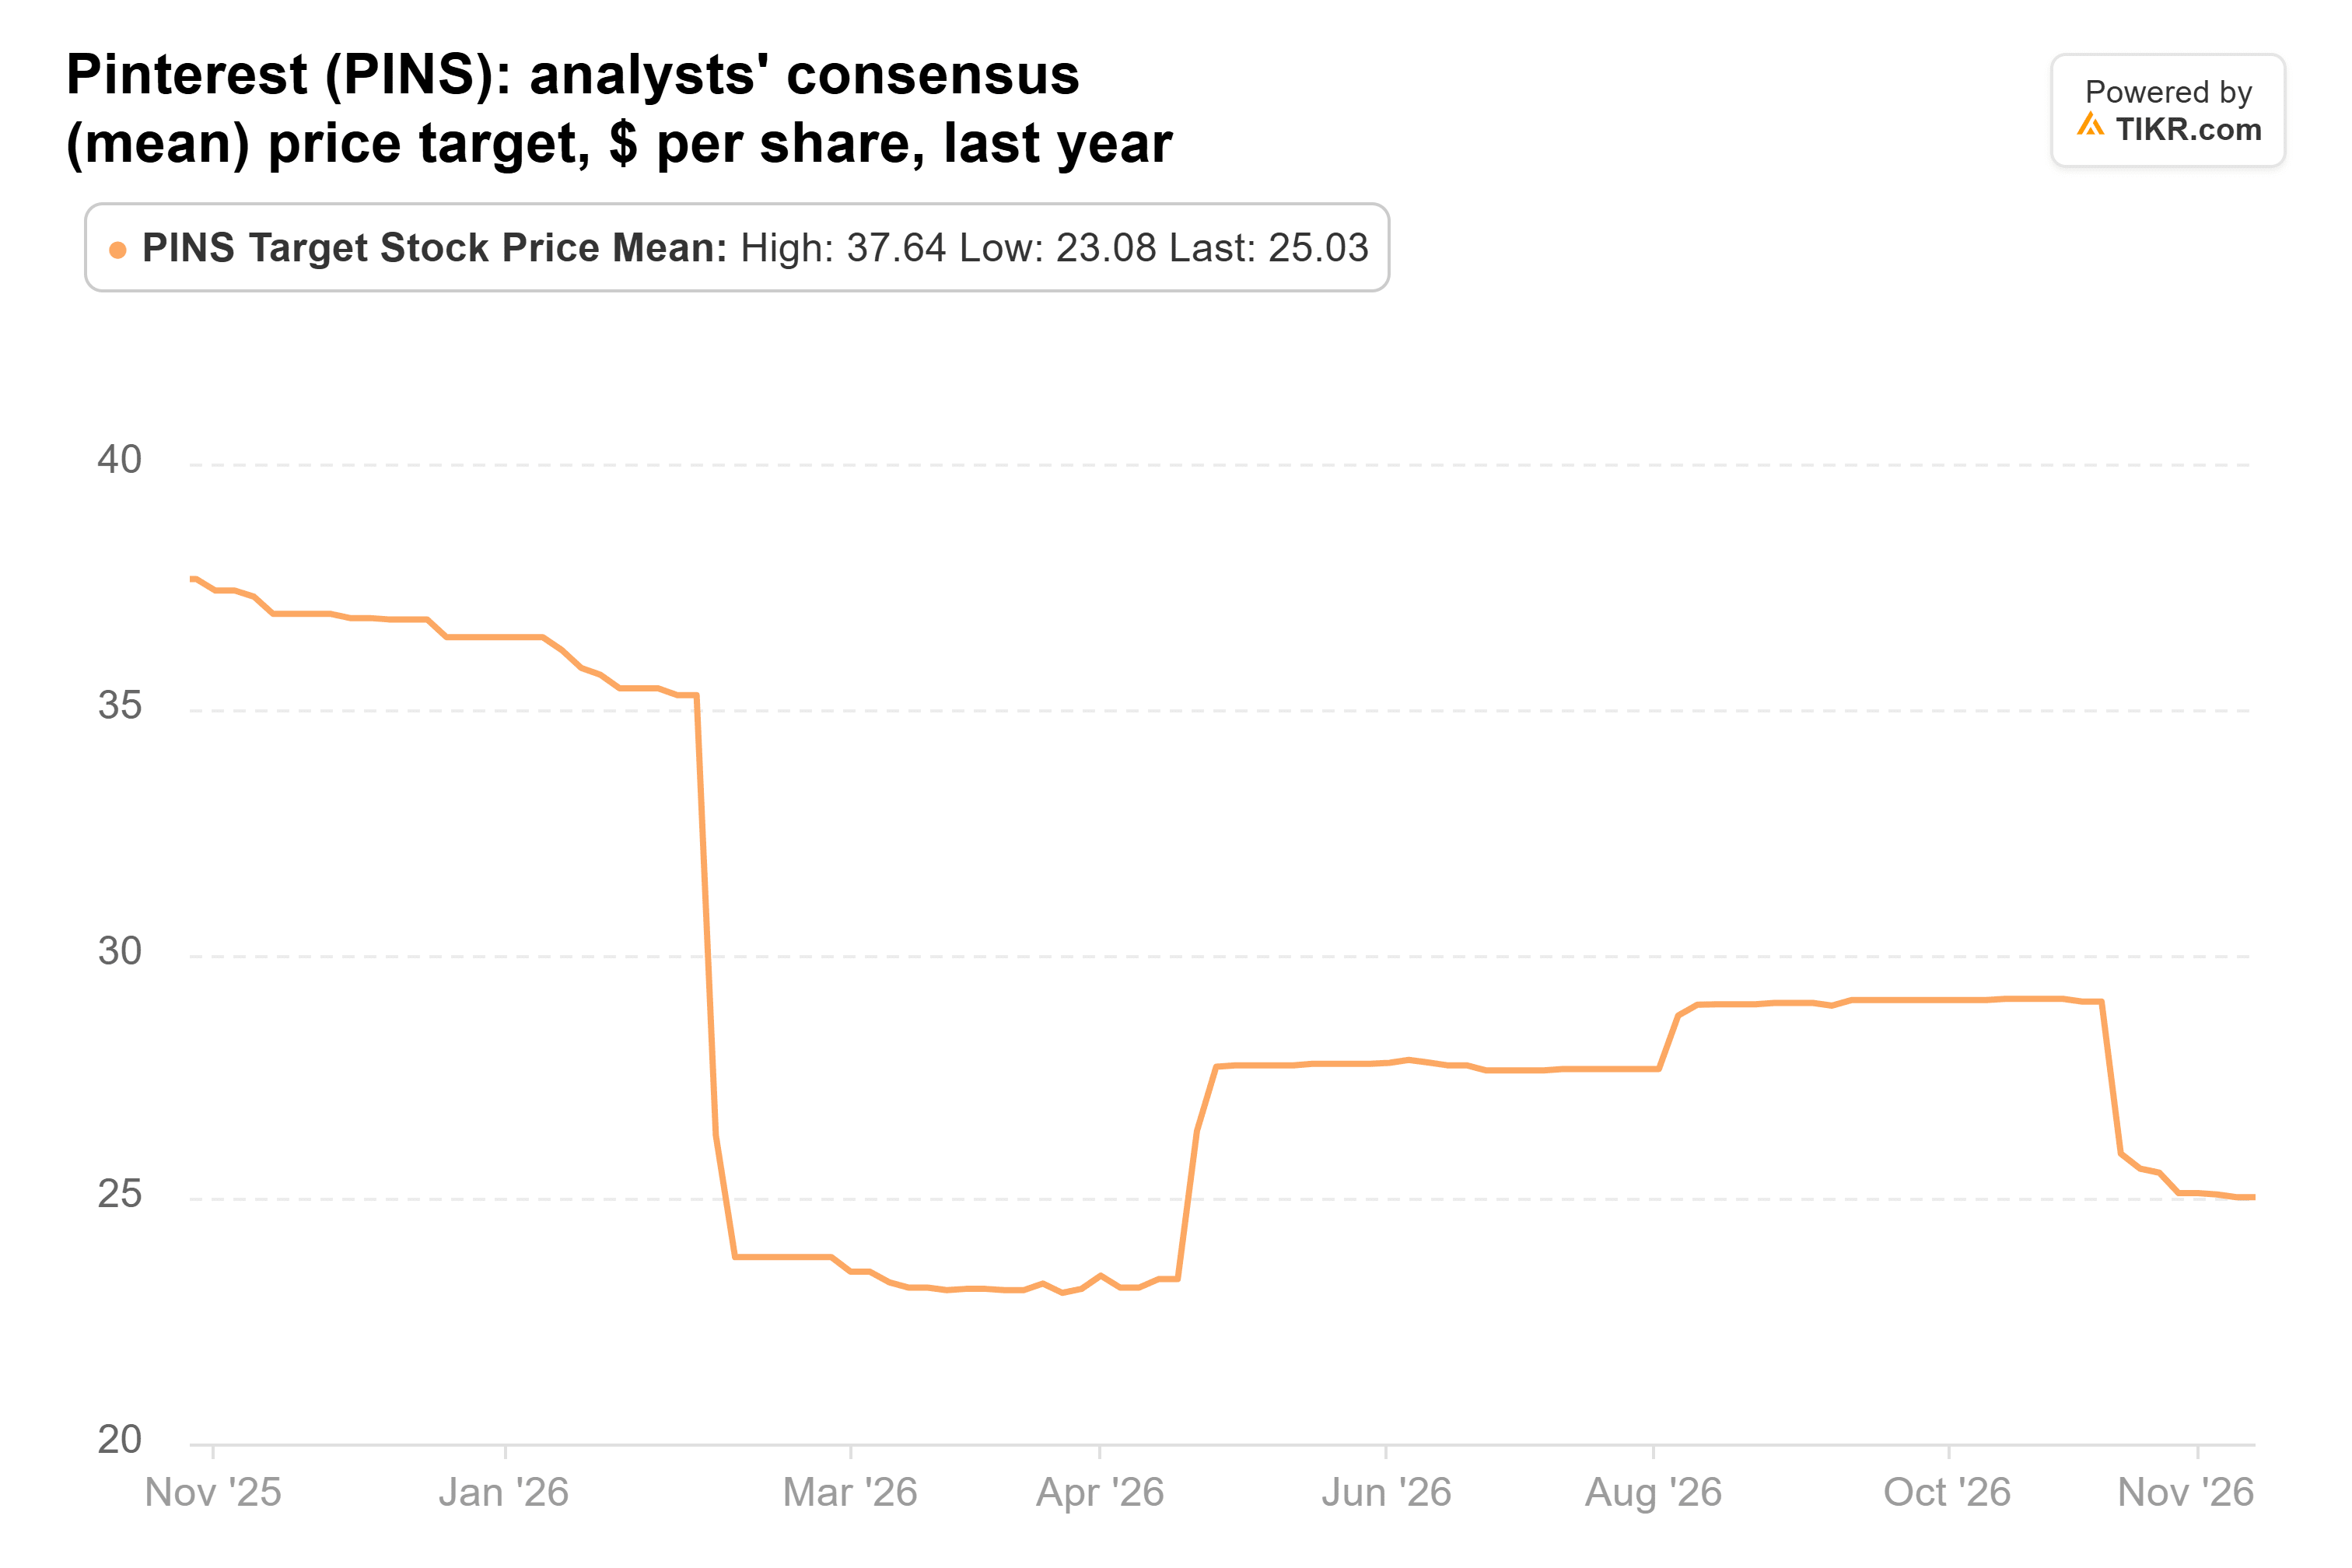
Les réductions ont continué après la publication des résultats. Wells Fargo a abaissé son objectif à 23 dollars contre 31, Barclays à 24 dollars contre 31, et Mizuho à 25 dollars contre 32.
En termes de valorisation, l'action semble bon marché. Elle se négocie à environ 8 fois les bénéfices futurs, contre une moyenne sur un an d'environ 12x et une moyenne sur cinq ans de 24x. L'objectif consensuel de 25,03 dollars de 38 analystes est supérieur de 39 % au cours actuel. Mais après la publication des résultats, les analystes ont réduit leur estimation de chiffre d'affaires 2027 à 5,41 milliards de dollars contre 5,55 milliards de dollars. Tant que ces réductions ne s'arrêtent pas, je m'attends à ce que l'action reste bon marché.
Les bénéfices liés aux frais d'Apollo atteignent un record
Apollo a connu une trajectoire beaucoup plus calme. L'action a perdu 0,4 % depuis sa clôture du 30 septembre.
Sa publication de résultats du troisième trimestre le 3 novembre a montré des bénéfices liés aux frais record de 802 millions de dollars, en hausse de 23 % par rapport à l'année précédente. Les actifs sous gestion ont atteint 1,07 billion de dollars, en hausse de 18 %. Apollo a toutefois déclaré une perte nette GAAP de 1,1 milliard de dollars. Elle l'a attribuée principalement à des pertes non réalisées en valeur de marché sur les investissements de son activité de services de retraite suite à la hausse des taux d'intérêt. Le résultat net ajusté était de 1,3 milliard de dollars, soit 2,07 dollars par action.
Les analystes ont également légèrement réduit leurs objectifs, mais bien moins que pour Pinterest. L'objectif consensuel est désormais de 146,76 dollars, contre 158,51 dollars il y a un an :
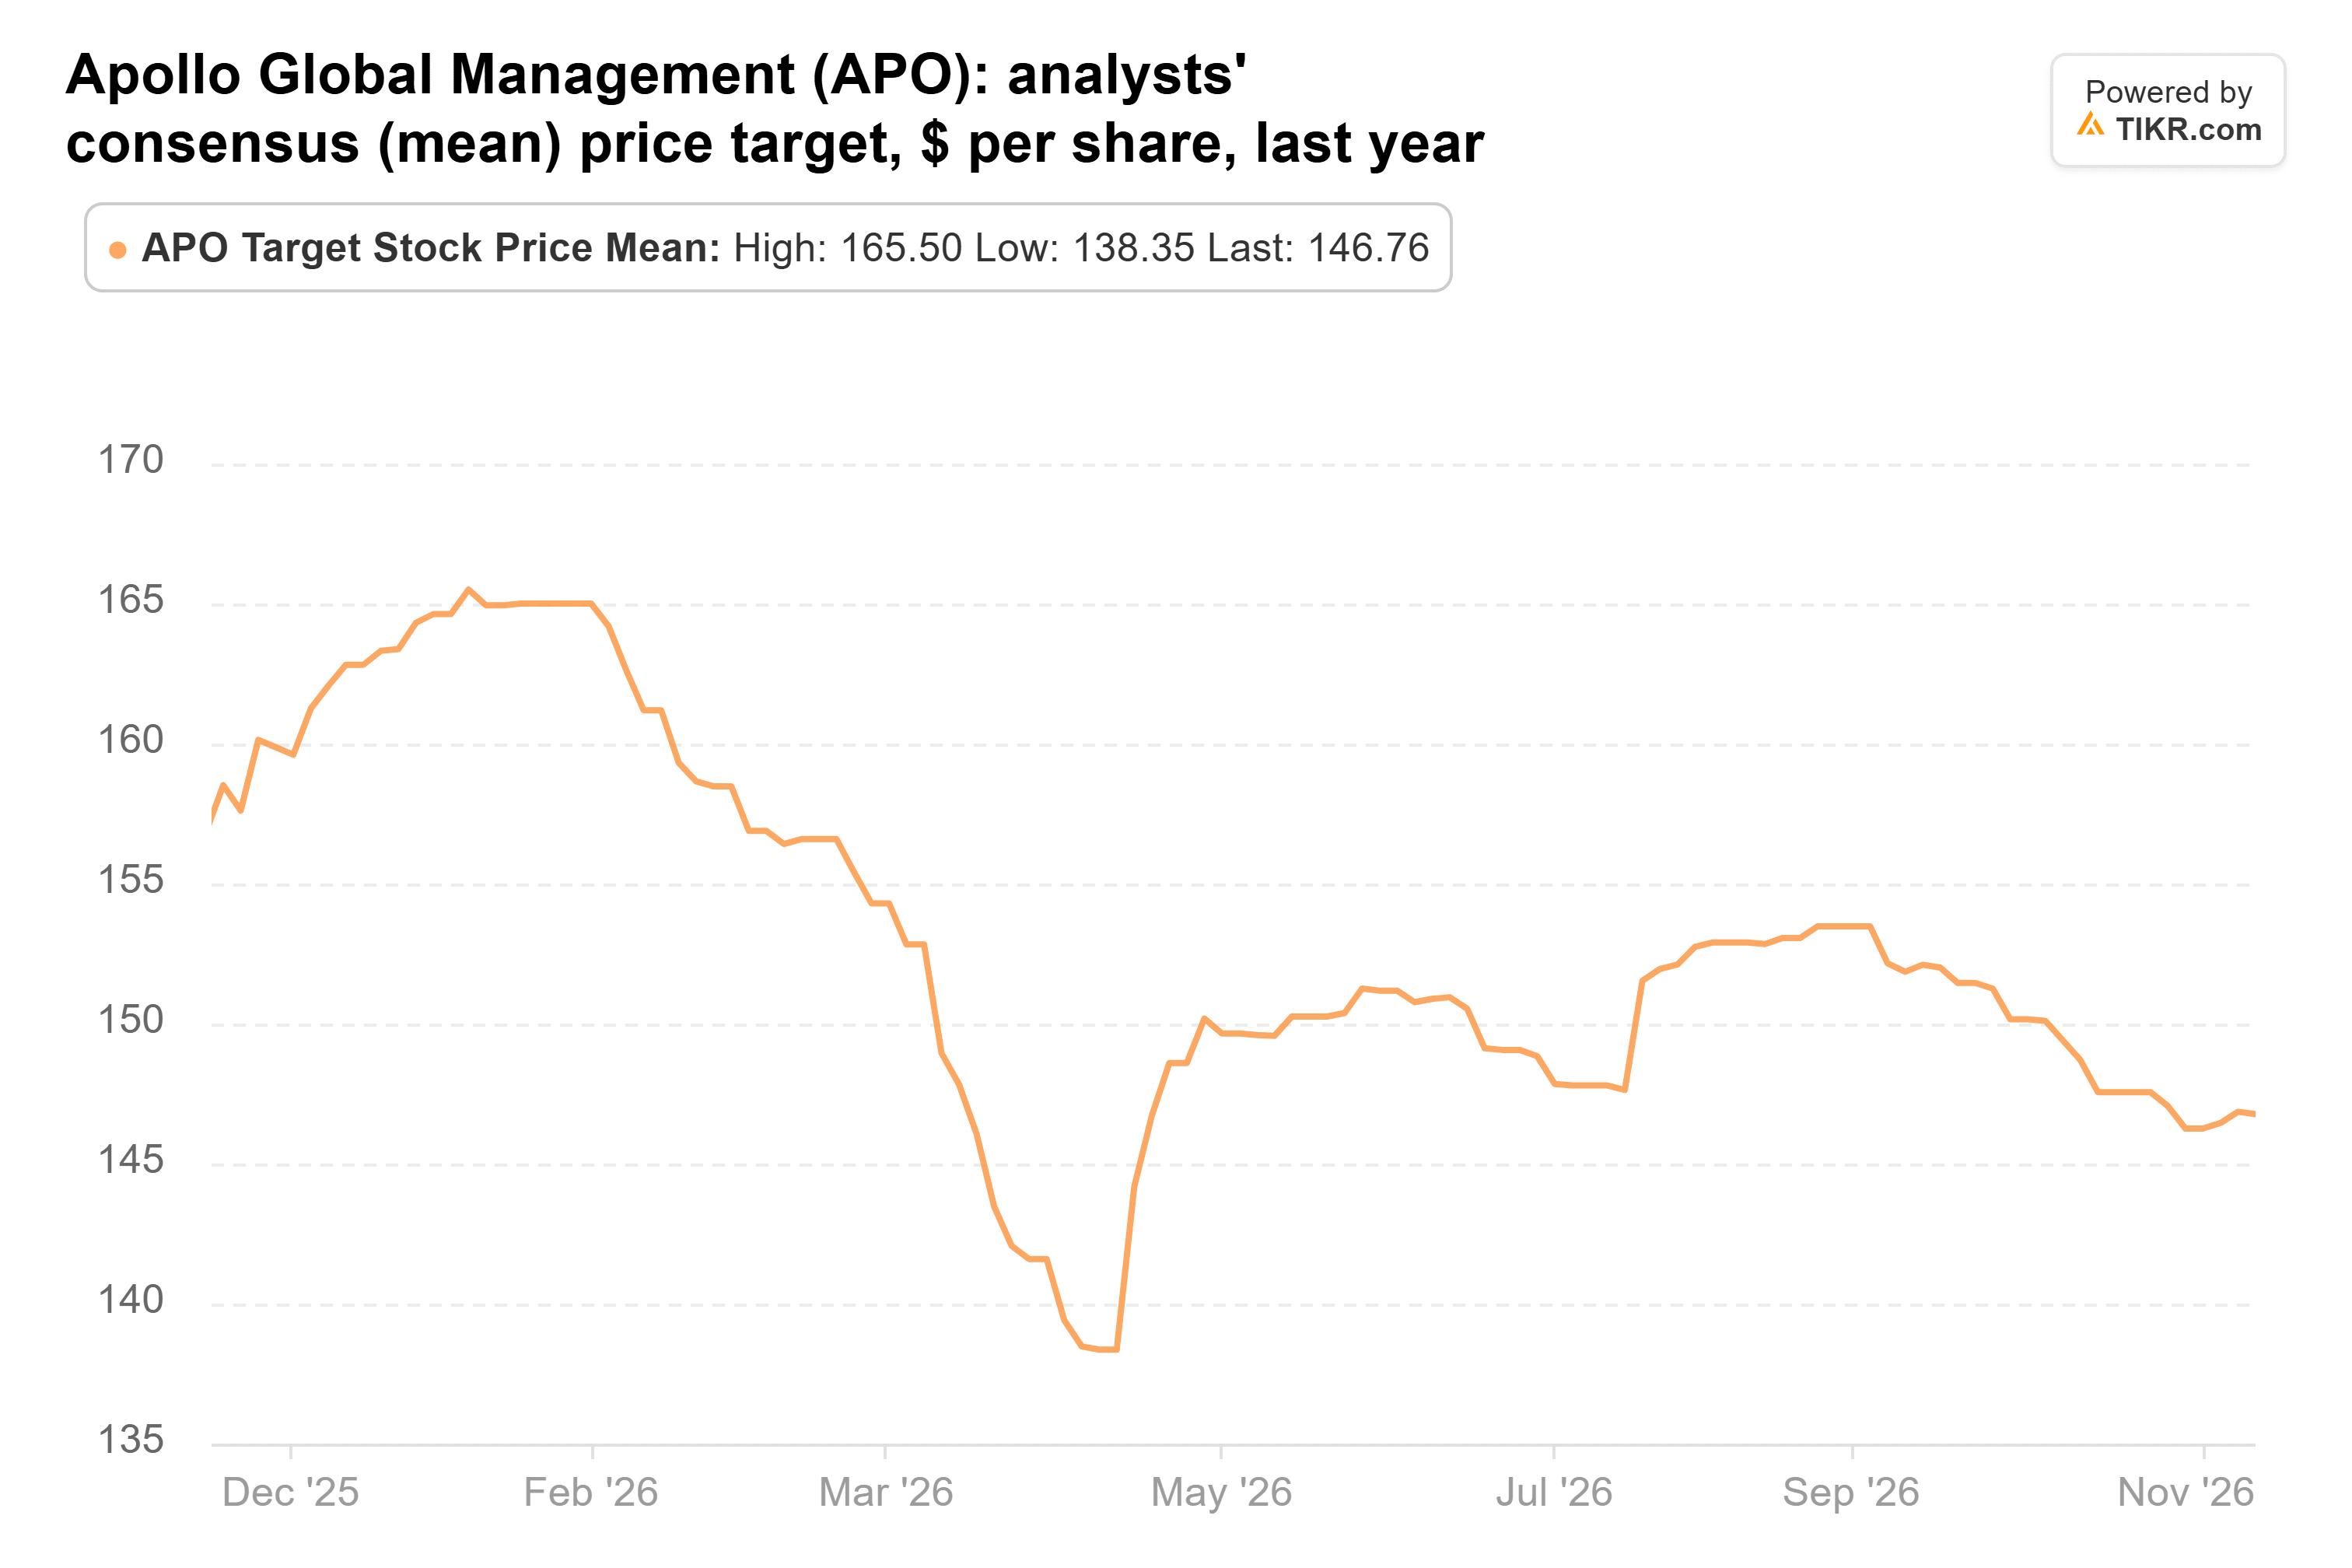
Cet objectif, provenant de 23 analystes, est supérieur de 24 % au cours actuel. L'action est inférieure de 23 % à son plus haut sur 52 semaines et se négocie à environ 12 fois les bénéfices futurs.
Une seule de ces sorties me semble logique
Vendre Pinterest semble avoir été la bonne décision. La croissance du chiffre d'affaires a ralenti, les prix des annonces ont baissé et les analystes continuent de réduire leurs estimations. Le meilleur scénario pour Pinterest est qu'à 8 fois les bénéfices, elle n'a pas besoin que beaucoup de choses se passent bien, et un écart de 39 % par rapport à l'objectif consensuel laisse beaucoup de marge si les estimations se maintiennent.
C'est Apollo que j'aurais conservé. Ses bénéfices liés aux frais augmentent de plus de 20 % par an, et à environ 12 fois les bénéfices futurs, les investisseurs ne paient pas cher pour cette croissance. Le risque réside dans l'activité de retraite, dont les résultats fluctuent avec les taux d'intérêt, comme l'a montré la perte GAAP de 1,1 milliard de dollars du troisième trimestre.
Deux tests attendent ces sociétés. La publication des résultats du quatrième trimestre de Pinterest début février devrait apporter ses perspectives pour 2027, qui seront jugées par rapport aux 5,41 milliards de dollars de chiffre d'affaires attendus actuellement par les analystes. Apollo publiera également ses résultats début d'année prochaine, et une croissance des bénéfices liés aux frais proche des 23 % du troisième trimestre soutiendrait la thèse haussière. Le prochain formulaire 13F du fonds est attendu à la mi-février et montrera s'il a racheté l'une ou l'autre des actions.
Alors, quelle est la valeur réelle de l'action Pinterest ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Pinterest pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Pinterest gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes actualités des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !