Points clés
- La PDG intérimaire de NVIDIA, Colette Kress, a déclaré que les GPU Hopper plus anciens ont été recontractés à des prix allant jusqu'au double de leur prix initial, et CoreWeave, Nebius et IREN ont progressé ce matin.
- La hausse des loyers sur des puces vieilles de deux générations affaiblit la thèse baissière selon laquelle les GPU des néo-clouds cessent de générer des revenus bien avant d'être totalement amortis.
- CoreWeave a tout de même enregistré une perte de 709 millions de dollars au troisième trimestre, donc les loyers plus élevés doivent se traduire dans ses bénéfices.
- CoreWeave se négociait à 1,2 fois le chiffre d'affaires anticipé avant la hausse d'aujourd'hui, bien en dessous de sa moyenne de 3,4x sur l'année écoulée.
Les investisseurs dans les néo-clouds viennent de recevoir leurs meilleures nouvelles depuis des semaines, et elles viennent de NVIDIA (NVDA).
Lors de la conférence téléphonique du troisième trimestre de NVIDIA mardi soir, la PDG intérimaire Colette Kress a déclaré que les prix des tokens avaient chuté de près de 60 % depuis mai, ce qui stimule la demande de puissance de calcul. Puis elle a ajouté ceci :
« Les GPU Hopper ont été recontractés à des prix allant jusqu'au double de leur prix initial dans le cadre d'accords pluriannuels, tandis que les tarifs des B300 ont augmenté de plus de 60 % depuis leur introduction. »
Pour une puce vieille de deux générations, c'est remarquable.
Après des semaines de vente, CoreWeave (CRWV) a progressé de 2 % ce matin, Nebius (NBIS) de 4 % et IREN (IREN) de 3 %.
TIKR suit 63 analystes sur Nvidia. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Nvidia, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Nvidia
Les anciennes puces génèrent toujours des revenus
La thèse baissière sur les néo-clouds a toujours reposé sur l'amortissement. Le rapport annuel 2025 de CoreWeave attribue à son équipement technologique une durée d'utilité de six ans. Les sceptiques soutiennent que les GPU perdent leur valeur bien avant cela, ce qui signifierait que ses bénéfices déclarés sont trop élevés.
Kress vient de décrire l'inverse. Un Hopper qui est recontracté à un tarif plus élevé des années après son installation continue de générer des revenus sur un coût que CoreWeave a déjà verrouillé. Cela rend un calendrier d'amortissement de six ans beaucoup plus raisonnable.
CoreWeave a déclaré la semaine dernière qu'elle avait « 10 fois plus de demande qualifiée » que de capacité. Les analystes prévoient que son chiffre d'affaires passera de 5,13 milliards de dollars en 2025 à 45,1 milliards de dollars en 2028 :
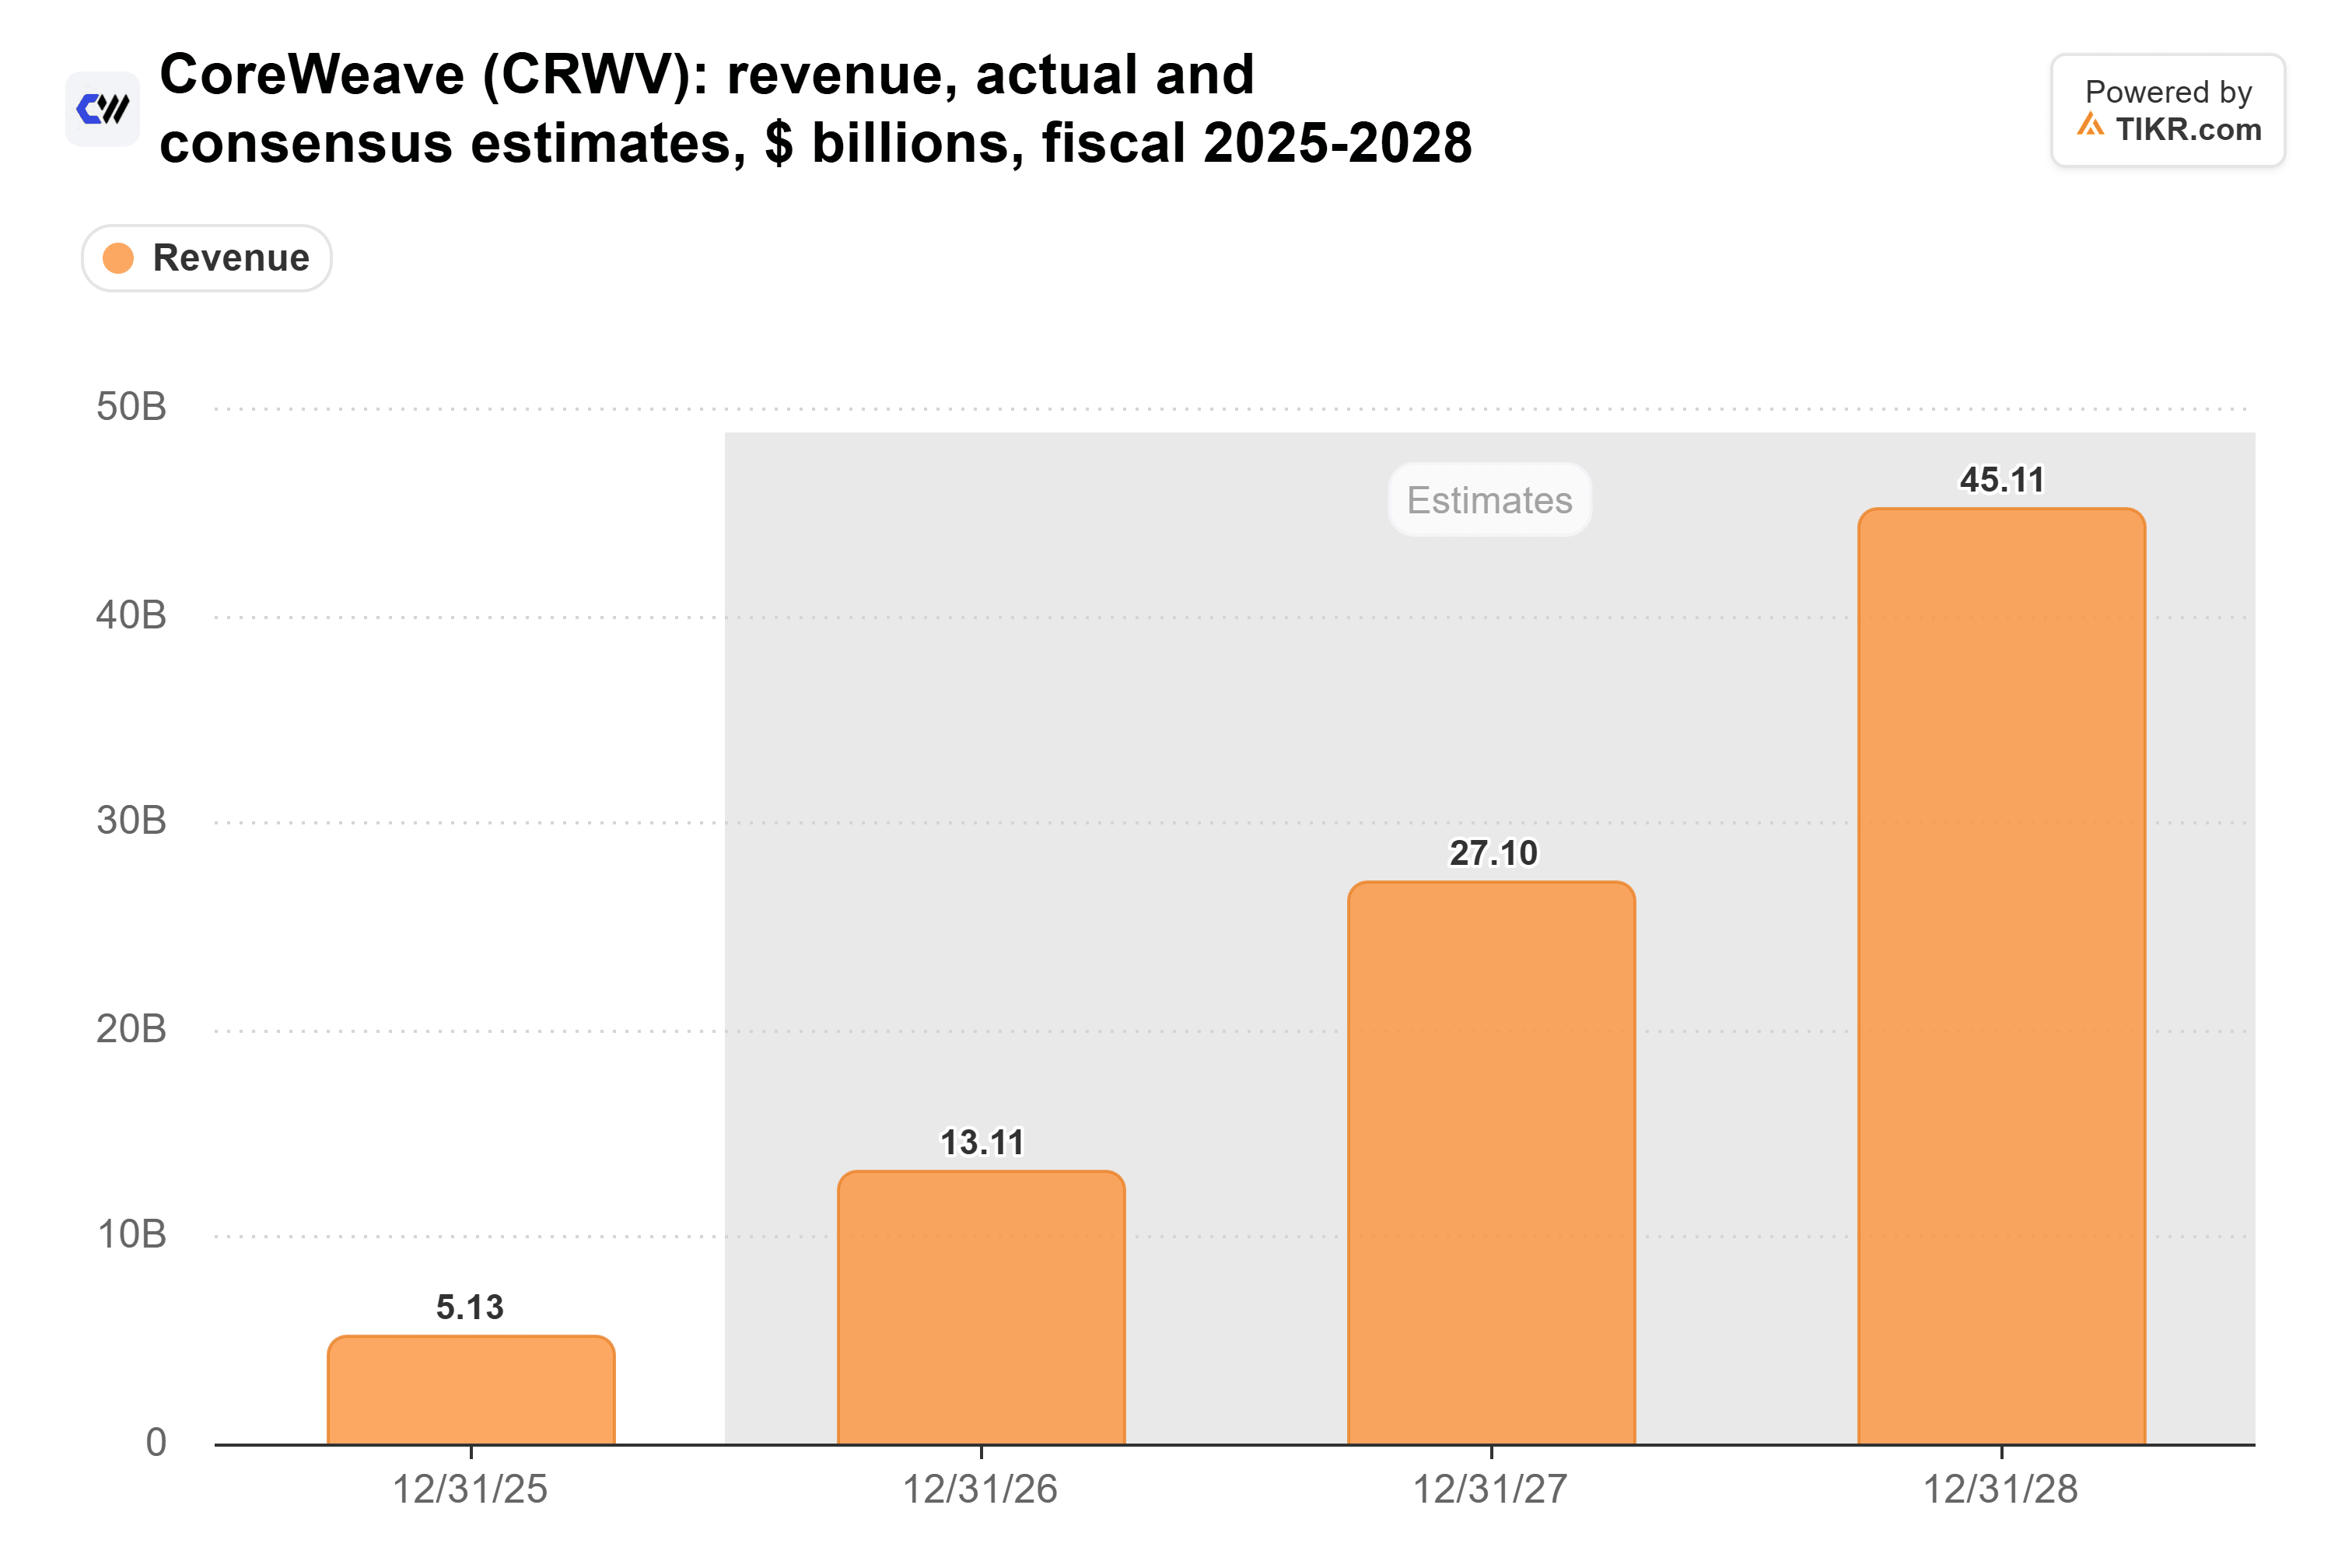
Ces estimations sont antérieures aux commentaires de Kress, et des loyers plus élevés sur les équipements anciens les rendent plus faciles à atteindre.
Nebius bénéficie du même facteur favorable mais rencontre un problème différent. Elle a abaissé le bas de ses prévisions pour 2026, de 3,0 à 3,4 milliards de dollars, en invoquant des retards dans les centres de données tiers. Avec la hausse des loyers, chaque mois de retard lui coûte plus cher.
IREN est encore en train de développer son cloud IA. Si chaque puce génère des revenus plus longtemps, ce développement devrait être plus facile à financer.
Les investisseurs pariaient sur l'inverse
Des semaines de vente ont laissé CoreWeave à 1,2 fois le chiffre d'affaires anticipé à la clôture de mardi, égalant son plus bas de l'année écoulée :
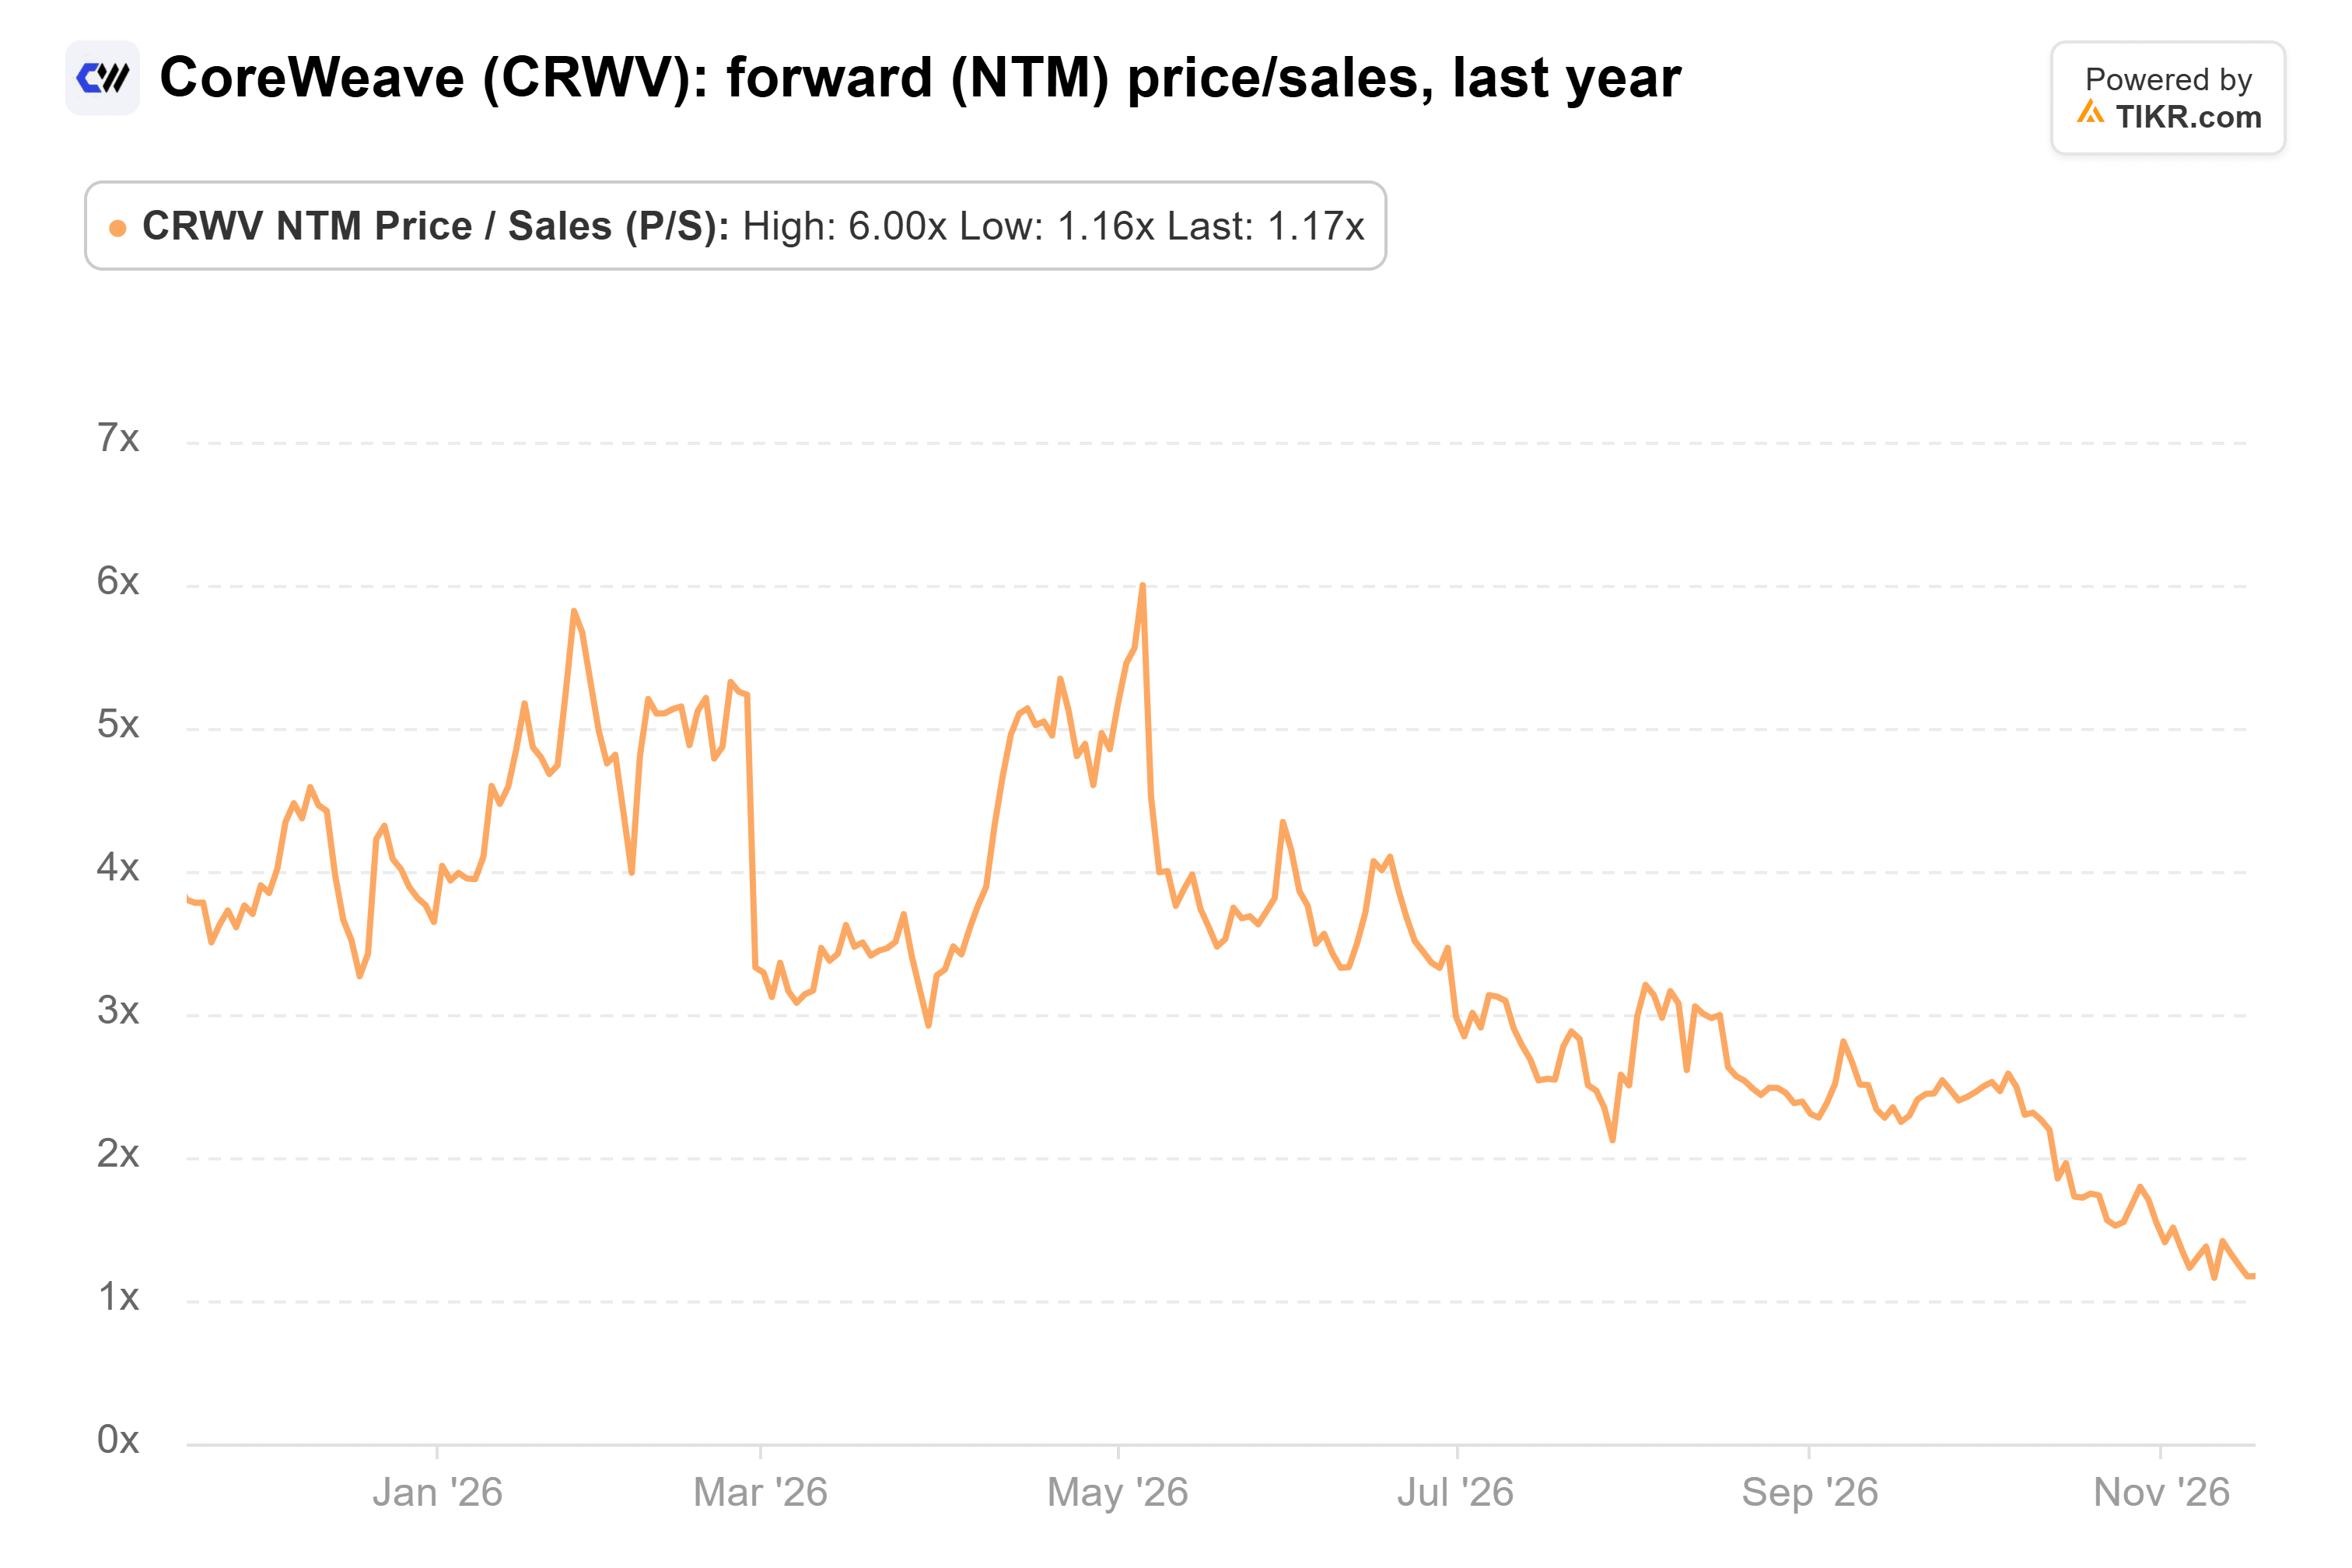
Sur cette année, le multiple a été en moyenne de 3,4x. La haissance d'aujourd'hui ne le fait remonter que légèrement. C'est le genre de prix que les investisseurs paient pour une entreprise dont les puces perdent rapidement de la valeur, et Kress vient de décrire des puces qui en gagnent.
Les loyers plus élevés doivent encore atteindre le résultat net
Tout le monde ne voit pas la hausse des loyers comme une victoire. Lorsque Michael Dell a posté sur X la semaine dernière que les loyers des H100 avaient augmenté de 58 % en un an, le vendeur à découvert Jim Chanos a répondu :
« Ce fait devrait terrifier toute entreprise qui n'est toujours pas rentable en louant des GPU à ces tarifs. Si ce n'est pas maintenant, quand… ? »
Il a raison, et CoreWeave est l'exemple évident. Sa marge opérationnelle est passée de 16,9 % en 2024 à juste en dessous de zéro en 2025 :
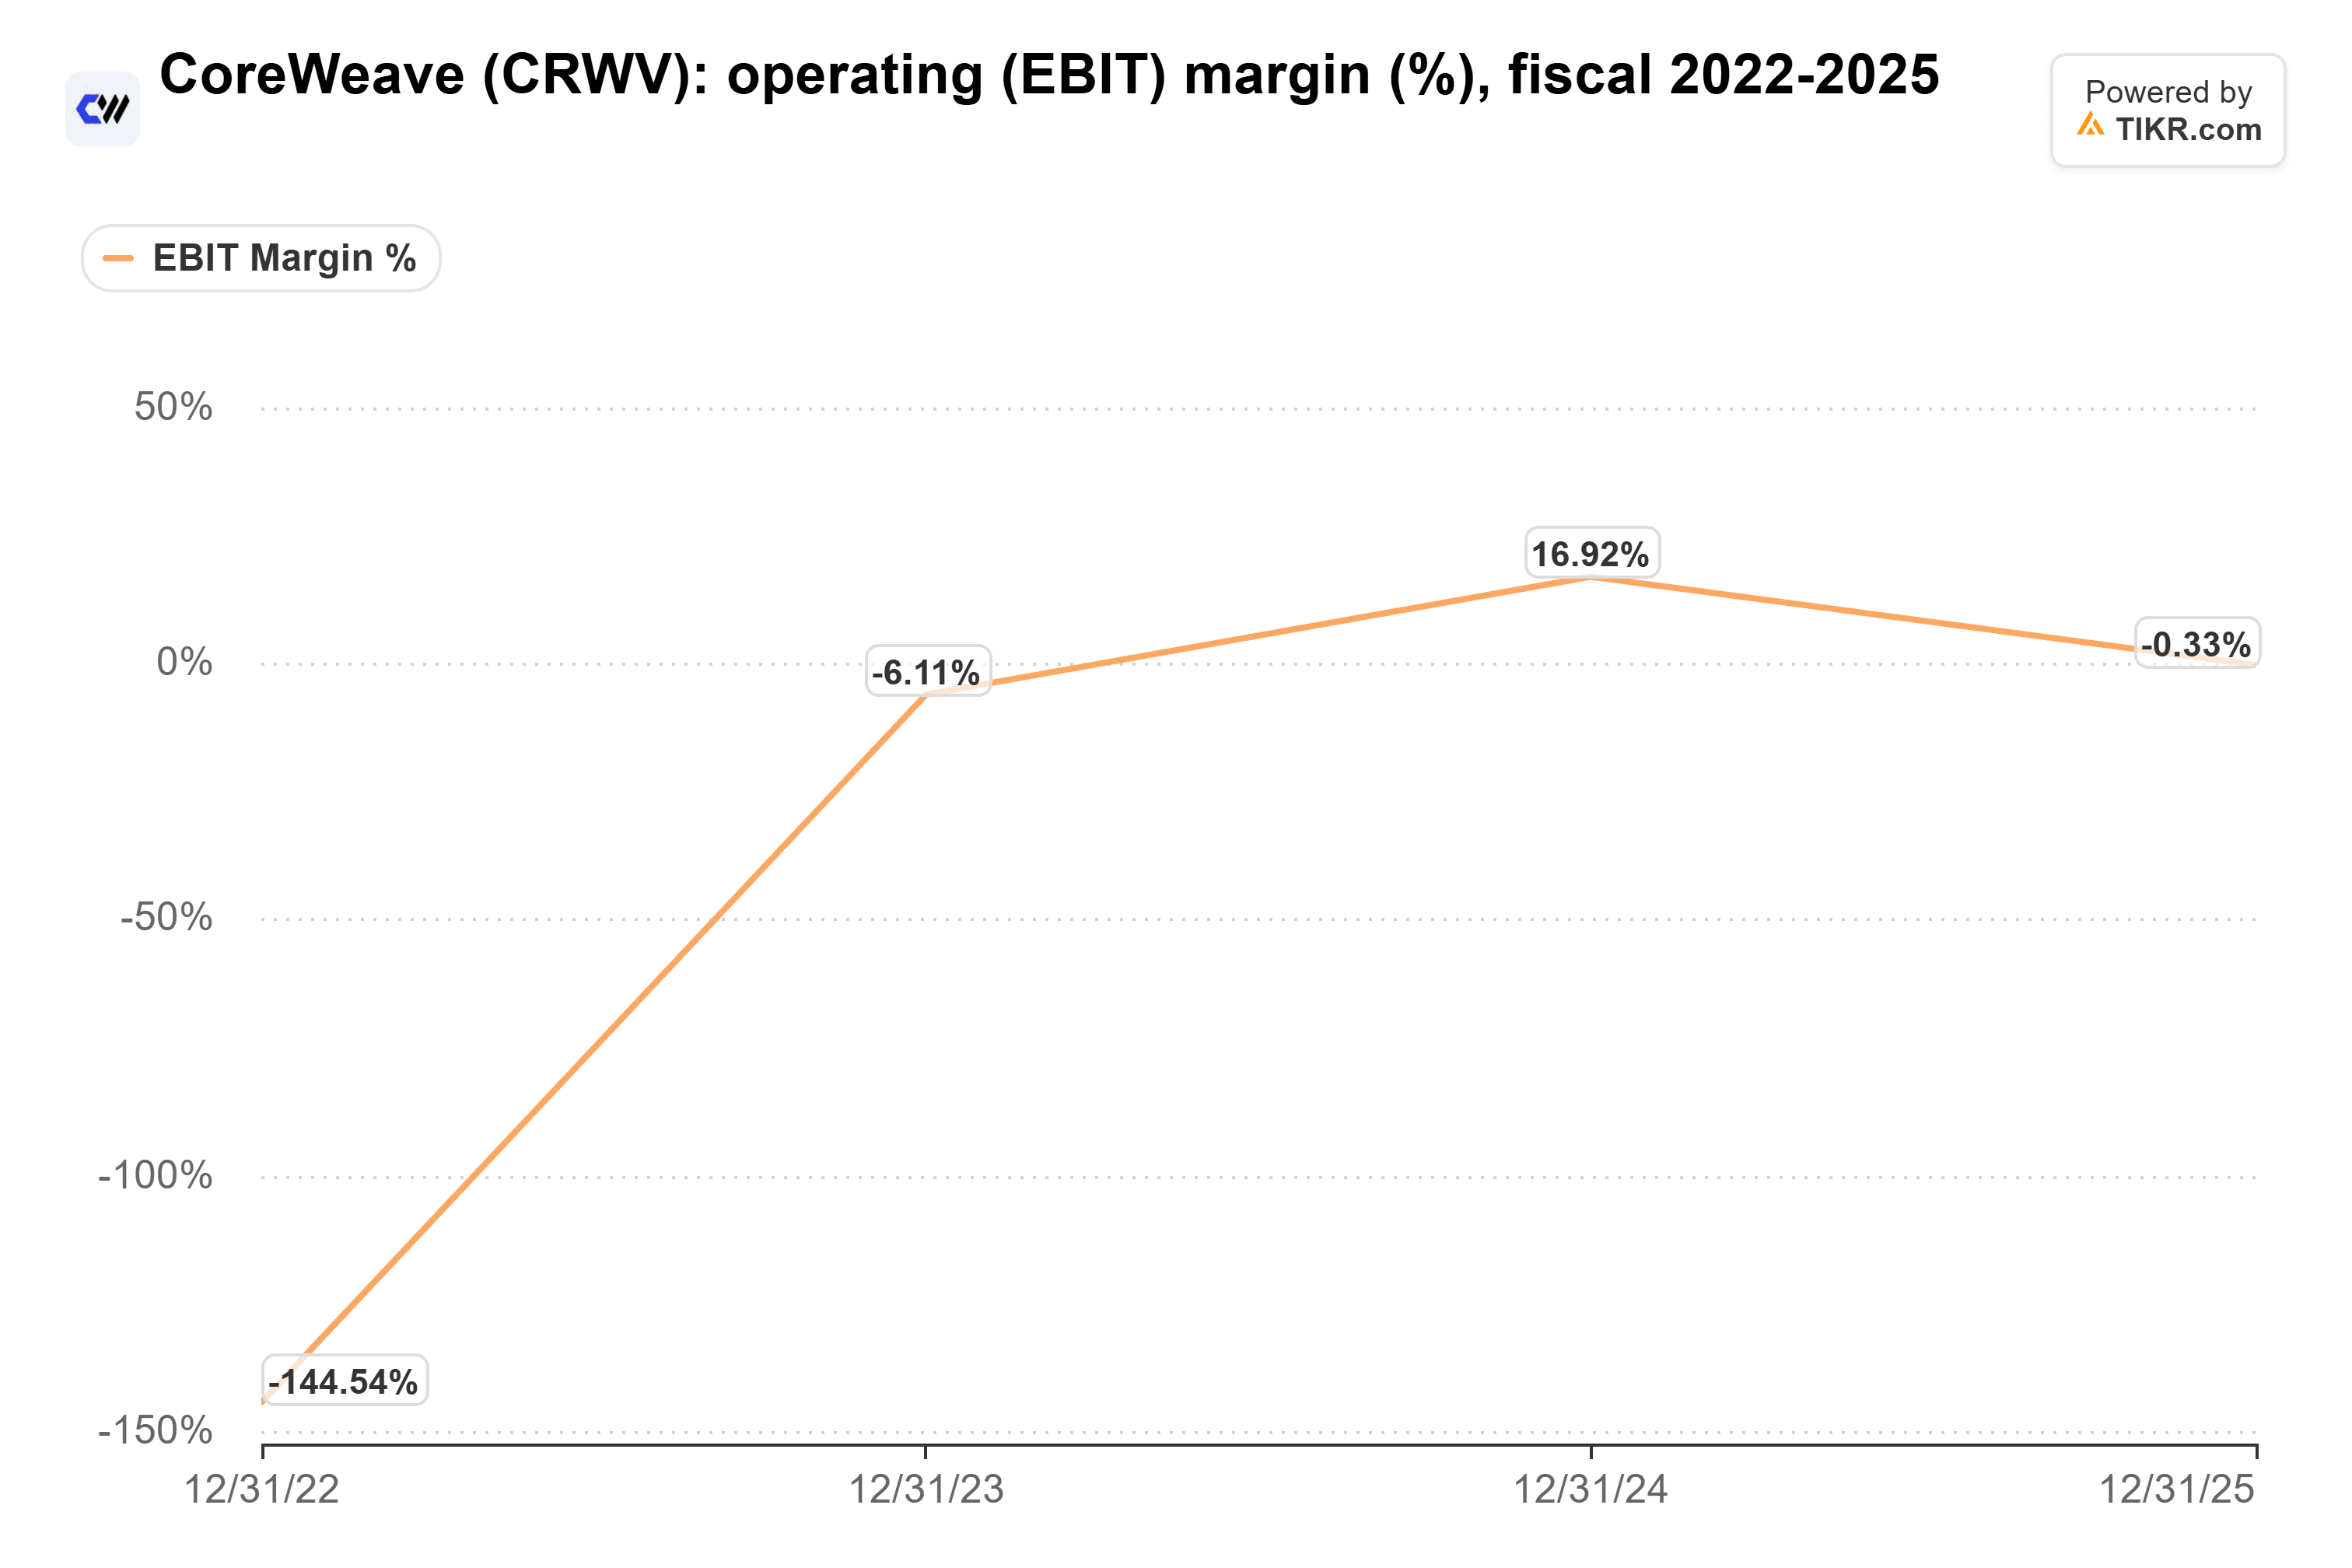
Elle s'est améliorée depuis. La marge opérationnelle GAAP de CoreWeave a atteint 6 % au troisième trimestre, mais 846 millions de dollars de charges d'intérêts nets ont transformé cela en une perte nette de 709 millions de dollars.
Toujours une bonne nouvelle pour CoreWeave
La majeure partie du loyer supplémentaire sur une puce dont le coût est déjà verrouillé va directement au résultat opérationnel, qui est précisément la ligne que Chanos dit devoir s'améliorer.
De mon point de vue, la thèse baissière sur l'amortissement vient de perdre son meilleur argument. À ces prix, CoreWeave n'a pas besoin que beaucoup de choses se passent bien.
Bien sûr, le chiffre haut de gamme de NVIDIA doit encore apparaître dans les propres chiffres des néo-clouds. Le rapport du quatrième trimestre de CoreWeave, probablement fin février, sera le test. Une marge opérationnelle GAAP supérieure aux 6 % du troisième trimestre, avec des charges d'intérêts qui croissent moins vite que le chiffre d'affaires, montrerait que les loyers plus élevés atteignent les actionnaires.
Alors, quelle est la valeur réelle de l'action CoreWeave ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que CoreWeave pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez CoreWeave gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !