Points clés
- Les ventes comparables de Home Depot ont augmenté de 2,2 % au troisième trimestre, leur meilleure performance en quatre ans, alors que l'entreprise nommait son directeur financier Richard McPhail comme prochain PDG.
- McPhail affirme que toute cette croissance provient de gains de parts de marché dans un marché immobilier beaucoup plus faible que ce que l'entreprise anticipait.
- Les ventes comparables restent inférieures aux environ 3 % dont Home Depot a besoin avant que ses coûts ne croissent plus lentement que ses ventes, et ses prévisions de marge opérationnelle ont glissé vers le bas de sa fourchette.
- À environ 22x les bénéfices futurs, l'action se négocie à sa moyenne quinquennale, et l'appel de Jim Cramer à 500 $ dépend d'une reprise du marché immobilier.
Home Depot (HD) a nommé son directeur financier Richard McPhail comme prochain PDG le 17 novembre. Lors de la conférence téléphonique sur les résultats du troisième trimestre ce jour-là, il a soutenu que Home Depot peut continuer à croître sans aucune aide du marché immobilier.
L'analyste Simeon Gutman, notant que les ventes de maisons existantes sont proches d'un plus bas depuis 16 ans, a demandé comment Home Depot peut maintenir ce rythme si le taux de rotation des logements reste déprimé.
La réponse de McPhail a commencé par le marché immobilier : « le taux de rotation des logements n'a pas bougé depuis 4 ans maintenant. Et pourtant, quand on regarde la trajectoire de nos ventes comparables, 9 trimestres positifs d'affilée. »
Puis : « Tout cela vient de gains de parts de marché. »
Jim Cramer de CNBC a tellement apprécié l'argument qu'il a prédit un cours de 500 $ par action.
Les gains de parts de marché semblent réels
McPhail a qualifié la croissance comparable de 2,2 % de « notre plus forte croissance des ventes comparables en 4 ans », et les ventes ont augmenté de 4,9 % pour atteindre 43,4 milliards de dollars.
Il admet également que le marché se détériore : « nous pensons que le marché est beaucoup plus faible maintenant que nous ne l'avions anticipé au début de l'année. » Malgré cela, Home Depot prévoit désormais une croissance des ventes d'environ 4,5 % cette année, avec des ventes comparables d'environ 1,4 % et un BPA ajusté en hausse d'environ 2 %. Croître alors que votre marché s'affaiblit est un signe aussi clair que possible de gains de parts de marché.
Les analystes s'attendent à ce que la croissance des bénéfices s'accélère après cette année :
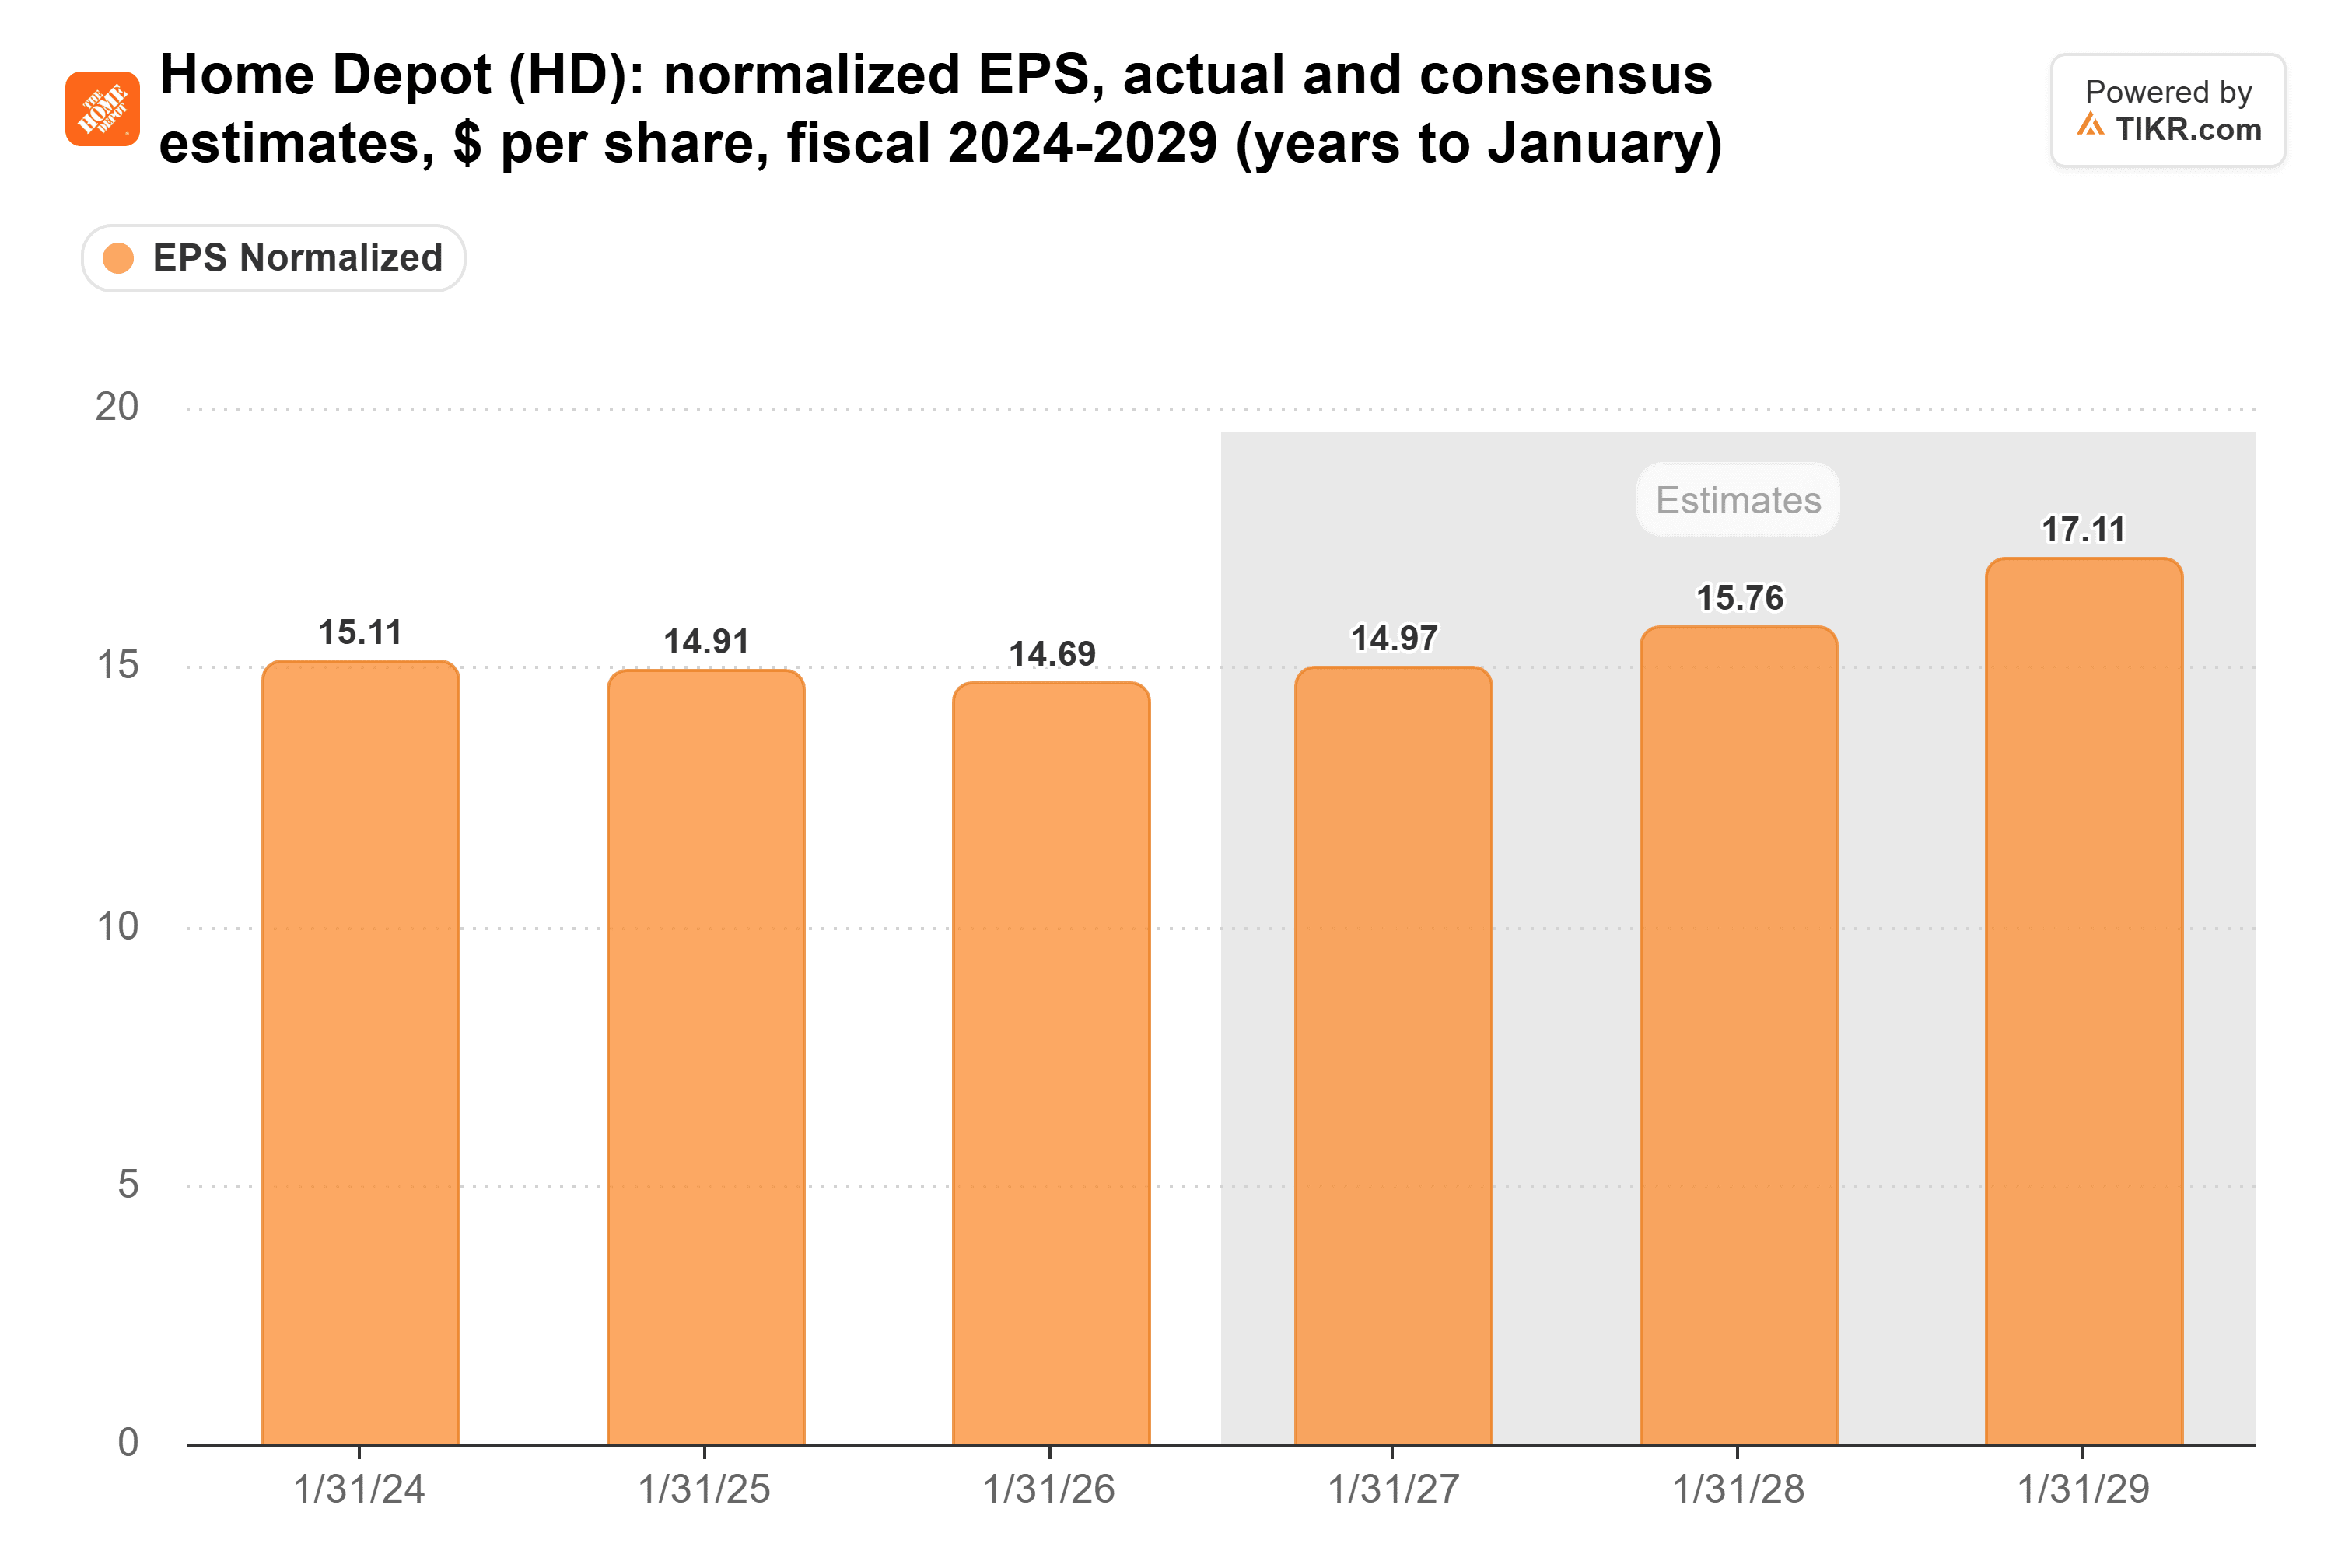
Par rapport aux 14,97 $ de cet exercice, les estimations augmentent d'environ 5 % en 2027 et de 9 % en 2028. Elles ont cependant beaucoup baissé. Fin septembre 2025, les analystes anticipaient 17,74 $ pour l'exercice 2027, contre 15,76 $ aujourd'hui.
TIKR suit 36 analystes sur Home Depot. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Home Depot, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Home Depot
Toujours en dessous de 3 %
Les revenus ont continué de grimper alors que le taux de rotation des logements stagnait :
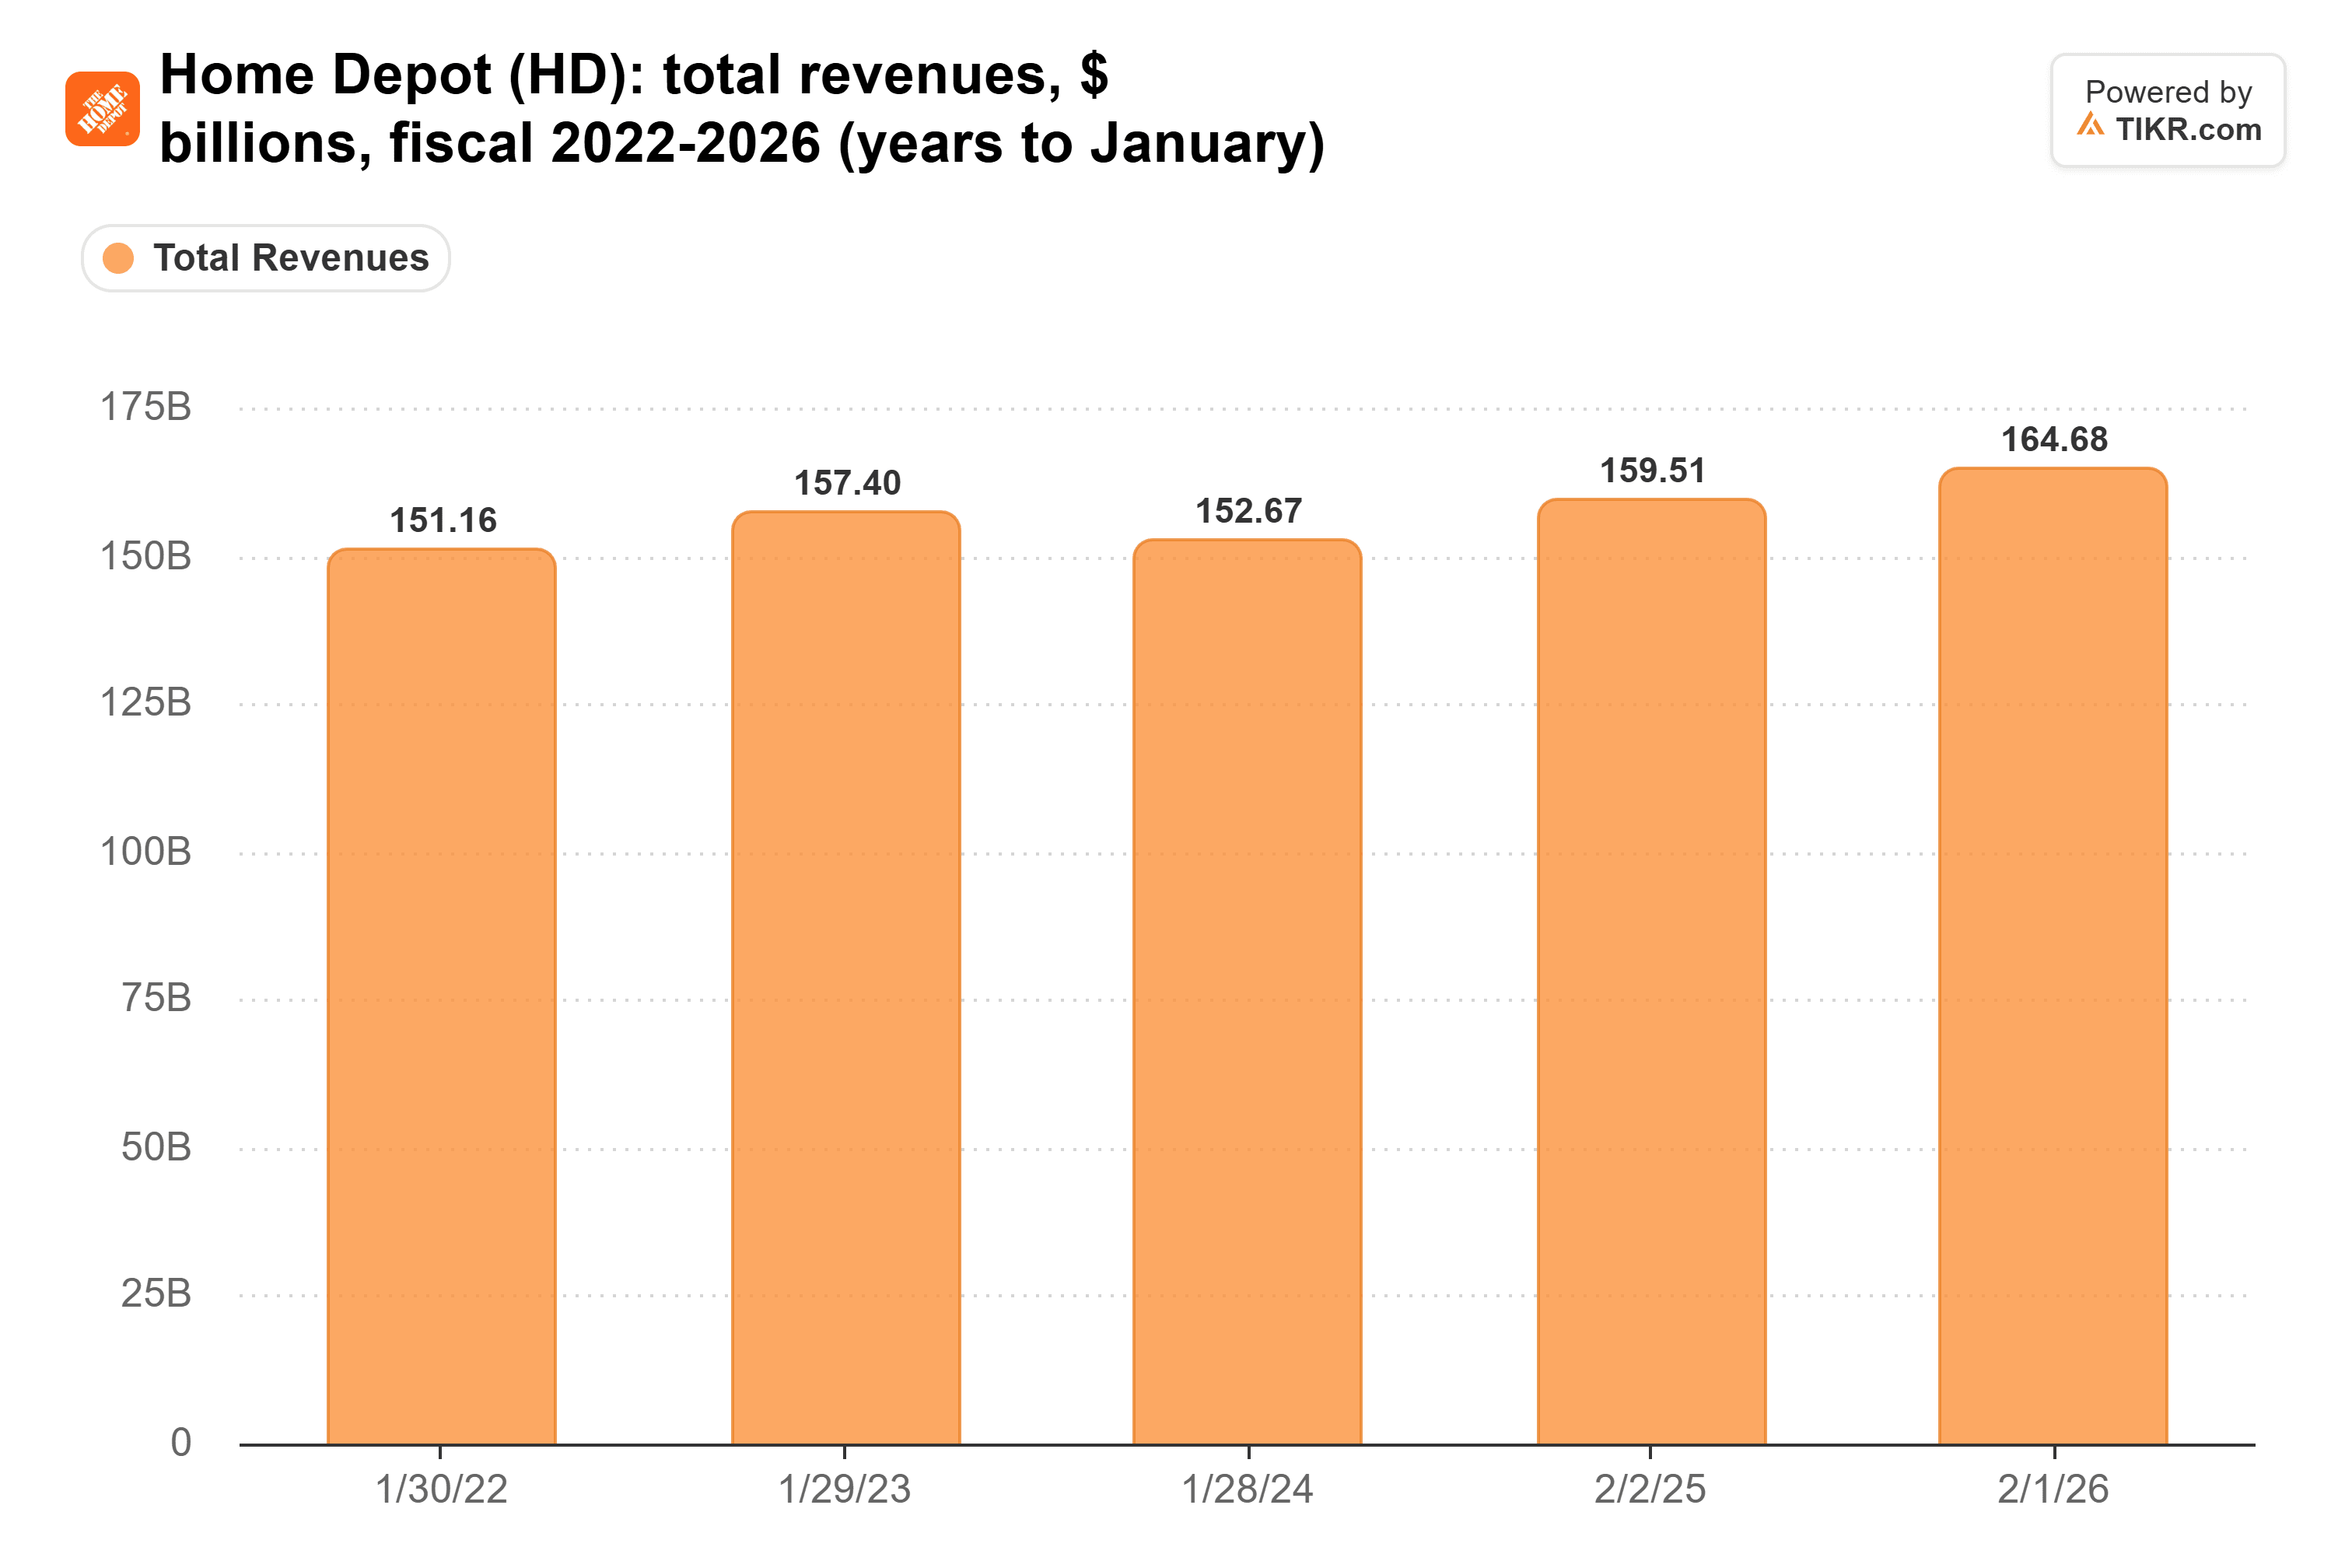
Une grande partie de la hausse depuis 2024 provient de l'acquisition de SRS en juin 2024 et de GMS en septembre 2025. Le segment qui regroupe les magasins de Home Depot a réalisé 152,0 milliards de dollars de ventes au cours de l'année terminée le 1er février 2026, contre 152,7 milliards deux ans plus tôt.
Cela compte pour les marges. Lorsque Scot Ciccarelli de Truist a demandé si Home Depot peut faire croître ses bénéfices si les ventes comparables restent en faible croissance à un chiffre, McPhail a répondu : « Je pense qu'il est toujours approprié, compte tenu des niveaux d'inflation actuels, de considérer une croissance comparable de 3 % comme ce point de bascule pour l'effet de levier sur les dépenses opérationnelles. »
En dessous de ce seuil, les coûts croissent plus vite que les ventes. La marge opérationnelle du troisième trimestre est tombée à 12,6 % contre 12,9 %, et Home Depot prévoit désormais une marge opérationnelle ajustée d'environ 12,8 % pour l'année, le bas de sa fourchette précédente. McPhail a imputé cela à la composition des produits et aux acquisitions.
500 $ nécessite une reprise du marché immobilier
Lors de l'épisode du 17 novembre de Mad Money, Cramer a qualifié Home Depot de l'un des plus grands gagnants à chaque fois que le marché immobilier revient. « Cette action à 339 $ va directement à 500 $. C'est certain », a-t-il déclaré.
L'action se négocie aujourd'hui autour de son multiple habituel :
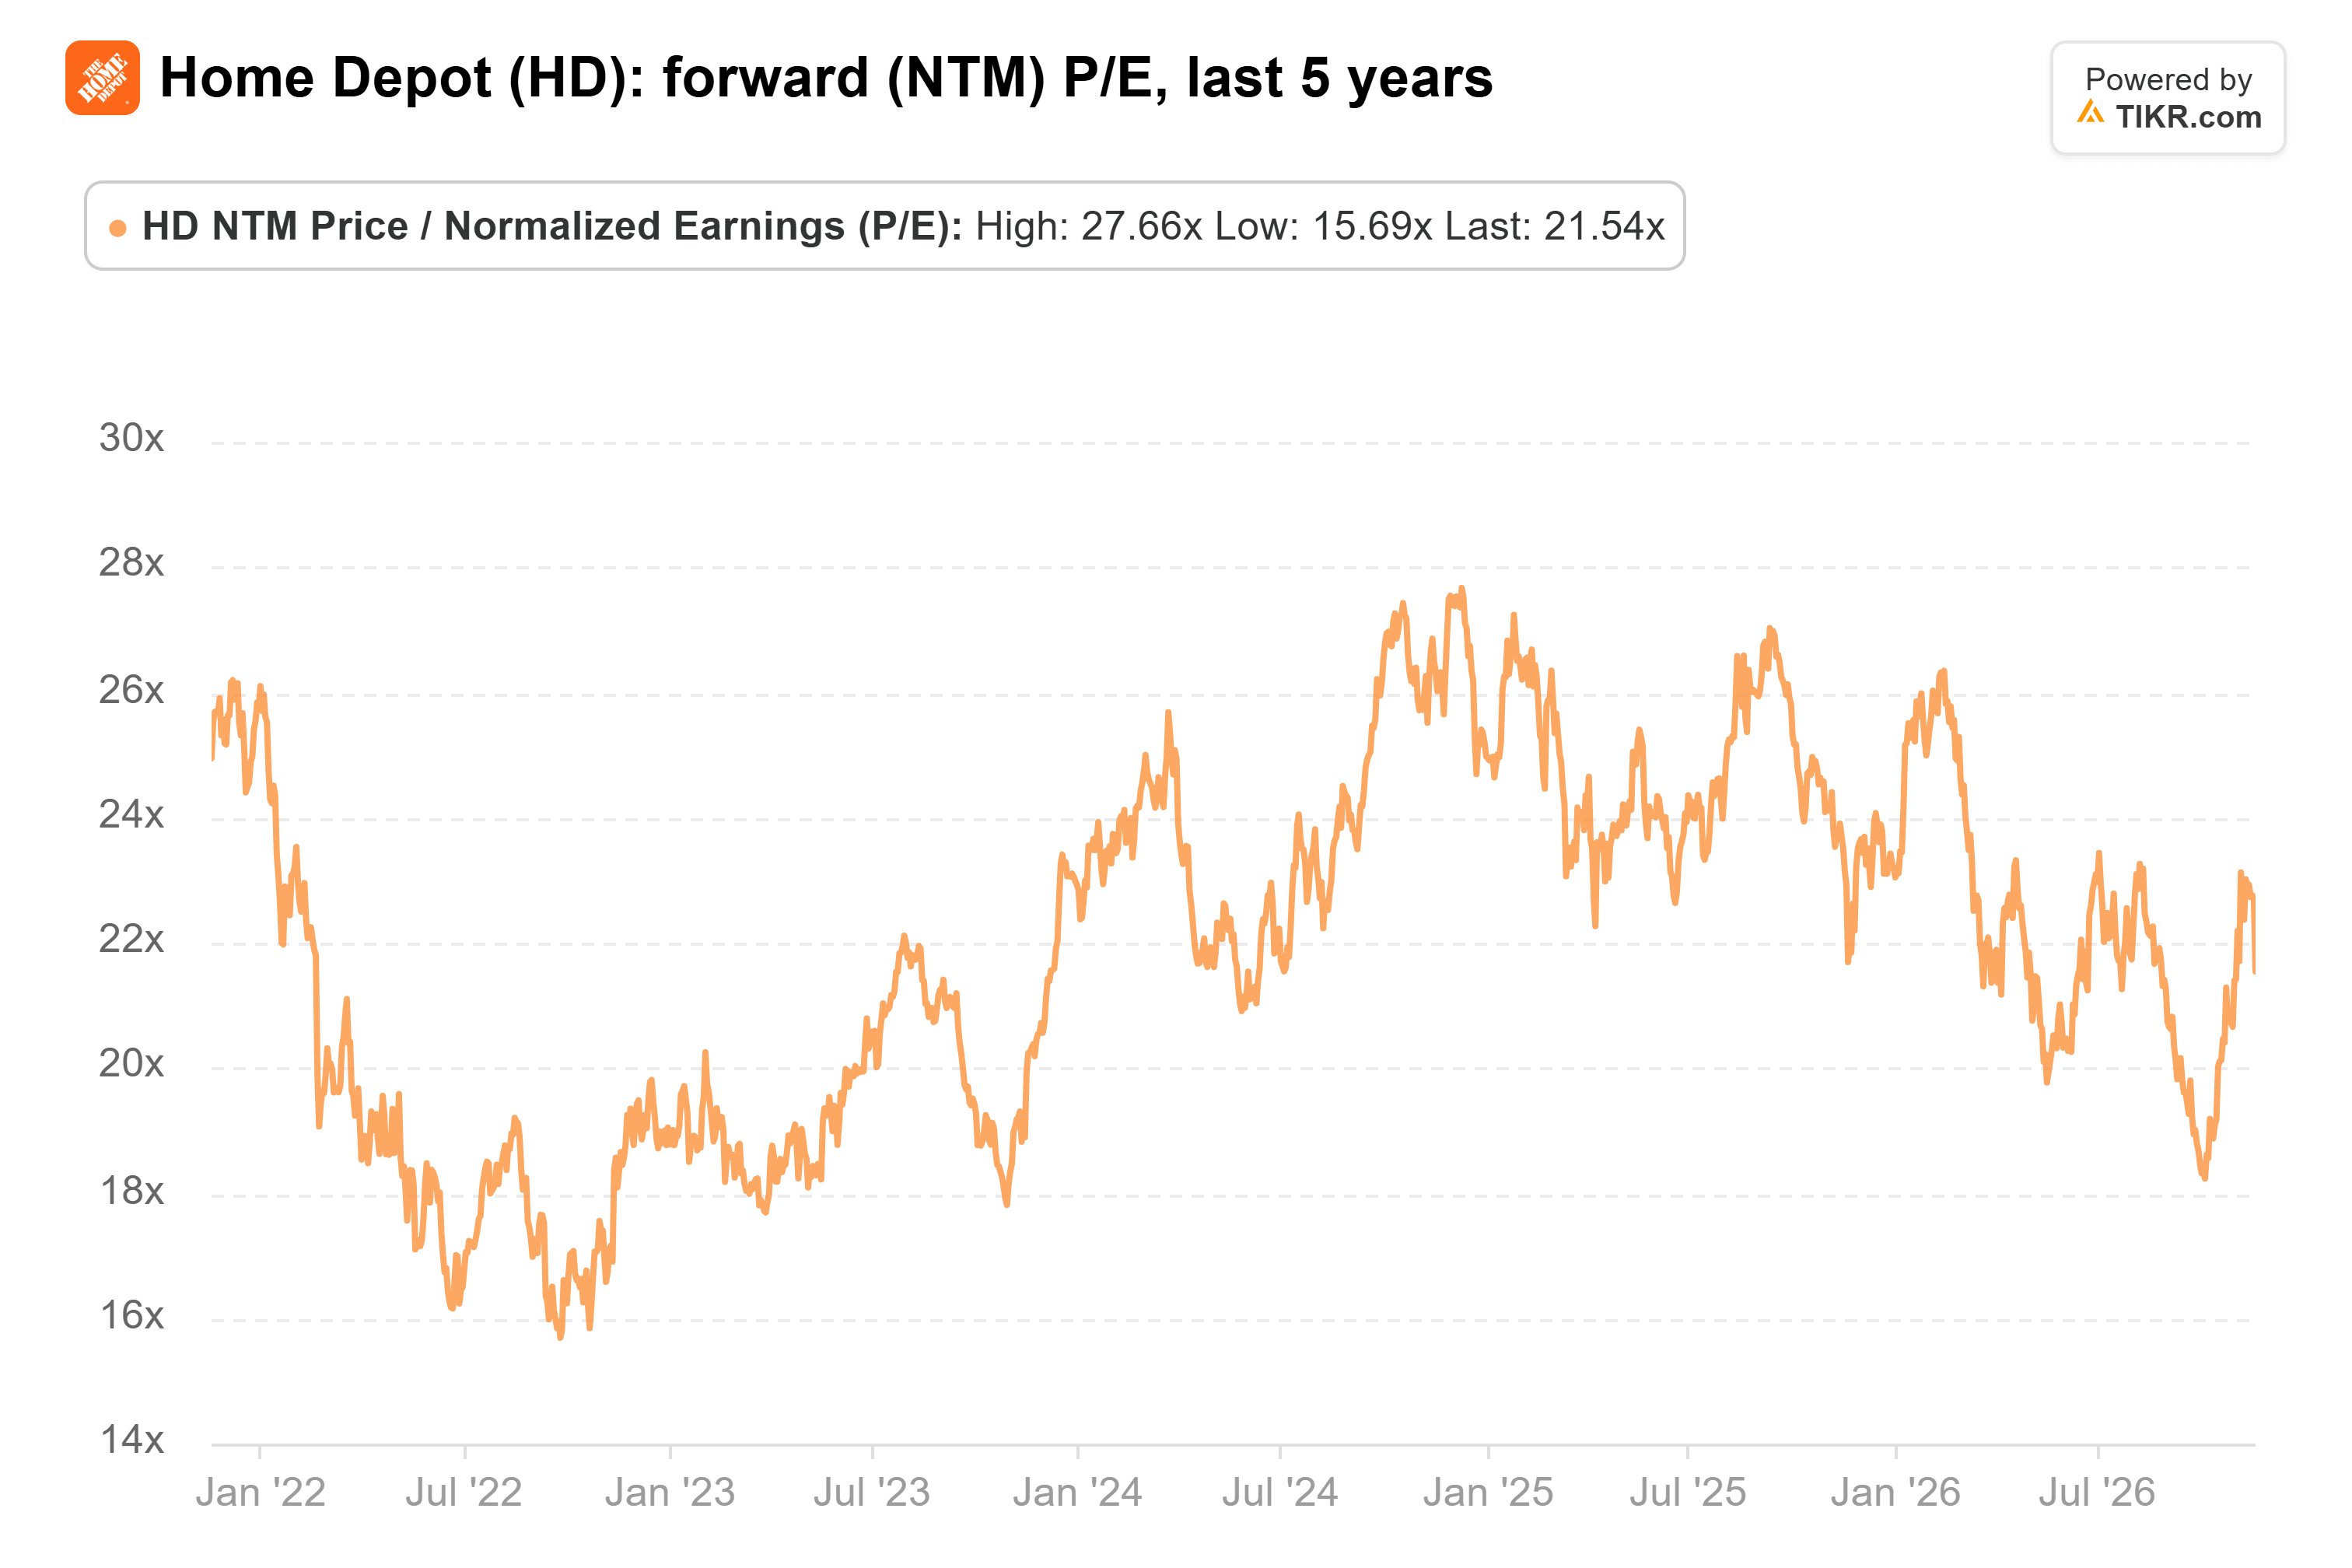
Cela représente 22x les bénéfices futurs, sa moyenne quinquennale, et bien en dessous des 28x atteints en décembre 2024.
500 $ représente environ 47 % de plus que les 339 $ cités par Cramer. À cette moyenne de 22x, l'action aurait besoin d'environ 23 $ de bénéfices par action pour atteindre 500 $. Les cinq analystes qui estiment l'exercice 2029 anticipent 18,26 $. Sur ces chiffres, 500 $ nécessite un multiple proche de 27x, proche du plus haut quinquennal de l'action.
De mon point de vue, les gains de parts de marché permettent à Home Depot de faire croître ses bénéfices à un rythme de croissance à un chiffre moyen alors que le marché immobilier reste gelé, et à son multiple moyen, c'est à peu près ce pour quoi l'action est valorisée. Une reprise du marché immobilier est le potentiel de hausse sur lequel mise Cramer.
Le prochain test arrive en février, avec le rapport du quatrième trimestre de Home Depot et les perspectives pour l'exercice 2027, les premières sous McPhail. Si la direction prévoit des ventes comparables proches de 3 %, Home Depot peut améliorer sa marge grâce aux seuls gains de parts de marché. Si elle prévoit un BPA inférieur aux 15,76 $ anticipés par les analystes, elle attend toujours le marché immobilier.
Alors, quelle est la valeur réelle de l'action Home Depot ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Home Depot pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Home Depot gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !