

Points clés
- BTIG a abaissé son objectif de cours sur Salesforce à 250 $ contre 300 $ le 18 novembre, tout en maintenant sa recommandation Acheter, ce qui représente toujours un potentiel de hausse de 33 % par rapport au cours actuel.
- Le titre Salesforce a chuté de 9 % le 17 novembre après qu'une série de pannes techniques et une fuite de données ont affecté les valeurs technologiques avant l'introduction en bourse d'Anthropic, ajoutant à une année de préoccupations concernant la croissance, l'endettement et l'IA.
- À 250 $, Salesforce se négocierait à environ 14 fois les bénéfices que les analystes anticipent pour l'exercice clos en janvier 2029, soit un multiple proche de celui d'aujourd'hui et environ la moitié de sa moyenne sur cinq ans.
- L'objectif plus bas de BTIG semble trop prudent, et le rapport du troisième trimestre publié le 2 décembre montrera si la croissance organique s'accélère.
Salesforce (CRM) cote 30 % en dessous de son plus haut de décembre, et l'un de ses partisans vient de baisser la barre. BTIG a abaissé son objectif de cours à 250 $ contre 300 $ le 18 novembre, tout en maintenant sa recommandation Acheter. Cela représente toujours un potentiel de hausse de 33 % par rapport au cours actuel de 188 $.
Croissance ralentie, dette accrue et une semaine difficile
Le chiffre d'affaires de Salesforce a augmenté de 11 % pour atteindre 11,3 milliards de dollars au deuxième trimestre, clos le 31 juillet, mais 456 millions de dollars provenaient d'Informatica. Sans cela, le chiffre d'affaires a progressé de 6 %. La directrice financière et des opérations, Robin Washington, a déclaré que l'entreprise était "sur la bonne voie pour une réaccélération de son chiffre d'affaires organique au second semestre."
La dette de Salesforce est passée à 39,5 milliards de dollars au 31 juillet, contre 14,5 milliards de dollars fin janvier, pour financer un rachat d'actions de 25 milliards de dollars. S&P a abaissé sa notation de crédit à A contre A+ le 4 novembre, citant les acquisitions et les rendements aux actionnaires.
Le 17 novembre, le titre a chuté de 9 % alors qu'une série de pannes techniques et une fuite de données chez Optimizely mentionnant Salesforce ont affecté les valeurs du secteur logiciel avant l'introduction en bourse d'Anthropic.
TIKR suit 56 analystes sur Salesforce. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Salesforce, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes sur Salesforce
BTIG reste acheteur
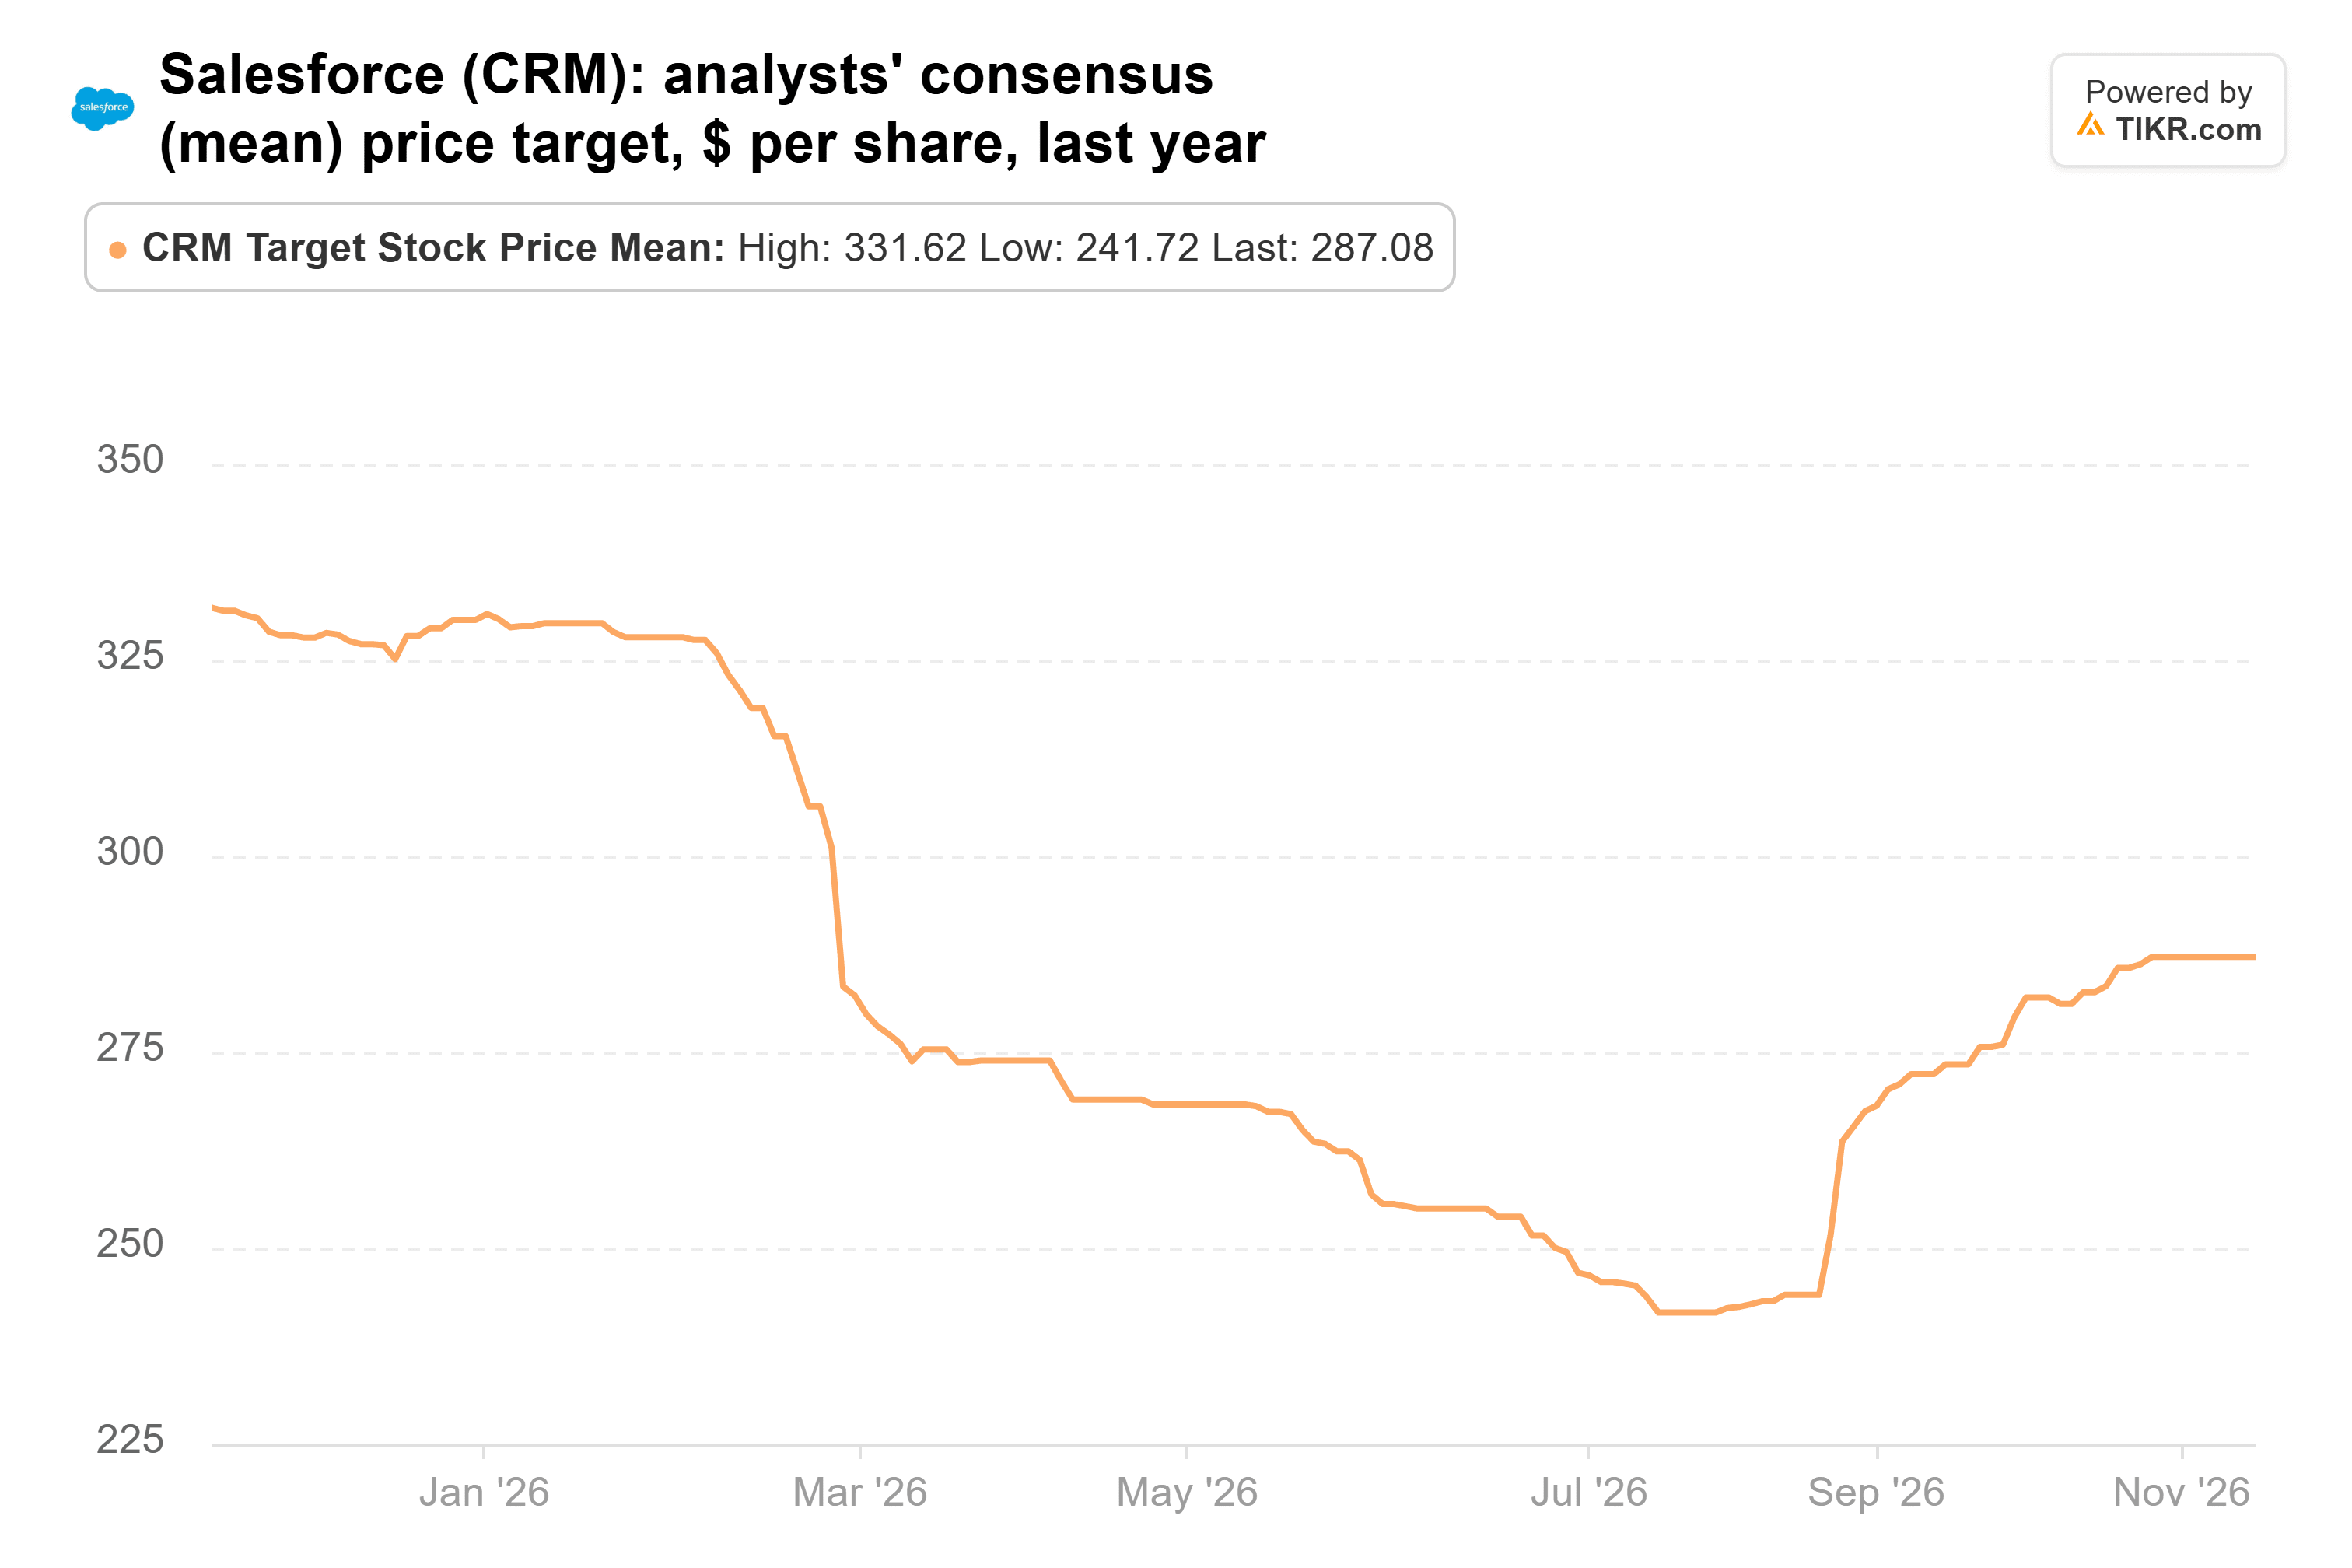
L'analyste de BTIG, Allan Verkhovski, a procédé à cette révision dans une mise à jour couvrant le secteur des logiciels applicatifs. Son objectif de 250 $ est inférieur de 13 % au consensus de 287 $ des 56 analystes qui suivent Salesforce. Le consensus d'objectifs a commencé l'année dernière à 332 $, a touché un plus bas à 242 $ en juillet et a remonté depuis :
L'objectif de 250 $ est-il réaliste ?
Les analystes anticipent un BPA normalisé de 16,75 $ pour l'exercice clos en janvier 2027, légèrement au-dessus de la fourchette de prévisions de Salesforce elle-même (16,67 $ - 16,71 $). Pour l'exercice clos en janvier 2029, ils anticipent 18,46 $ :
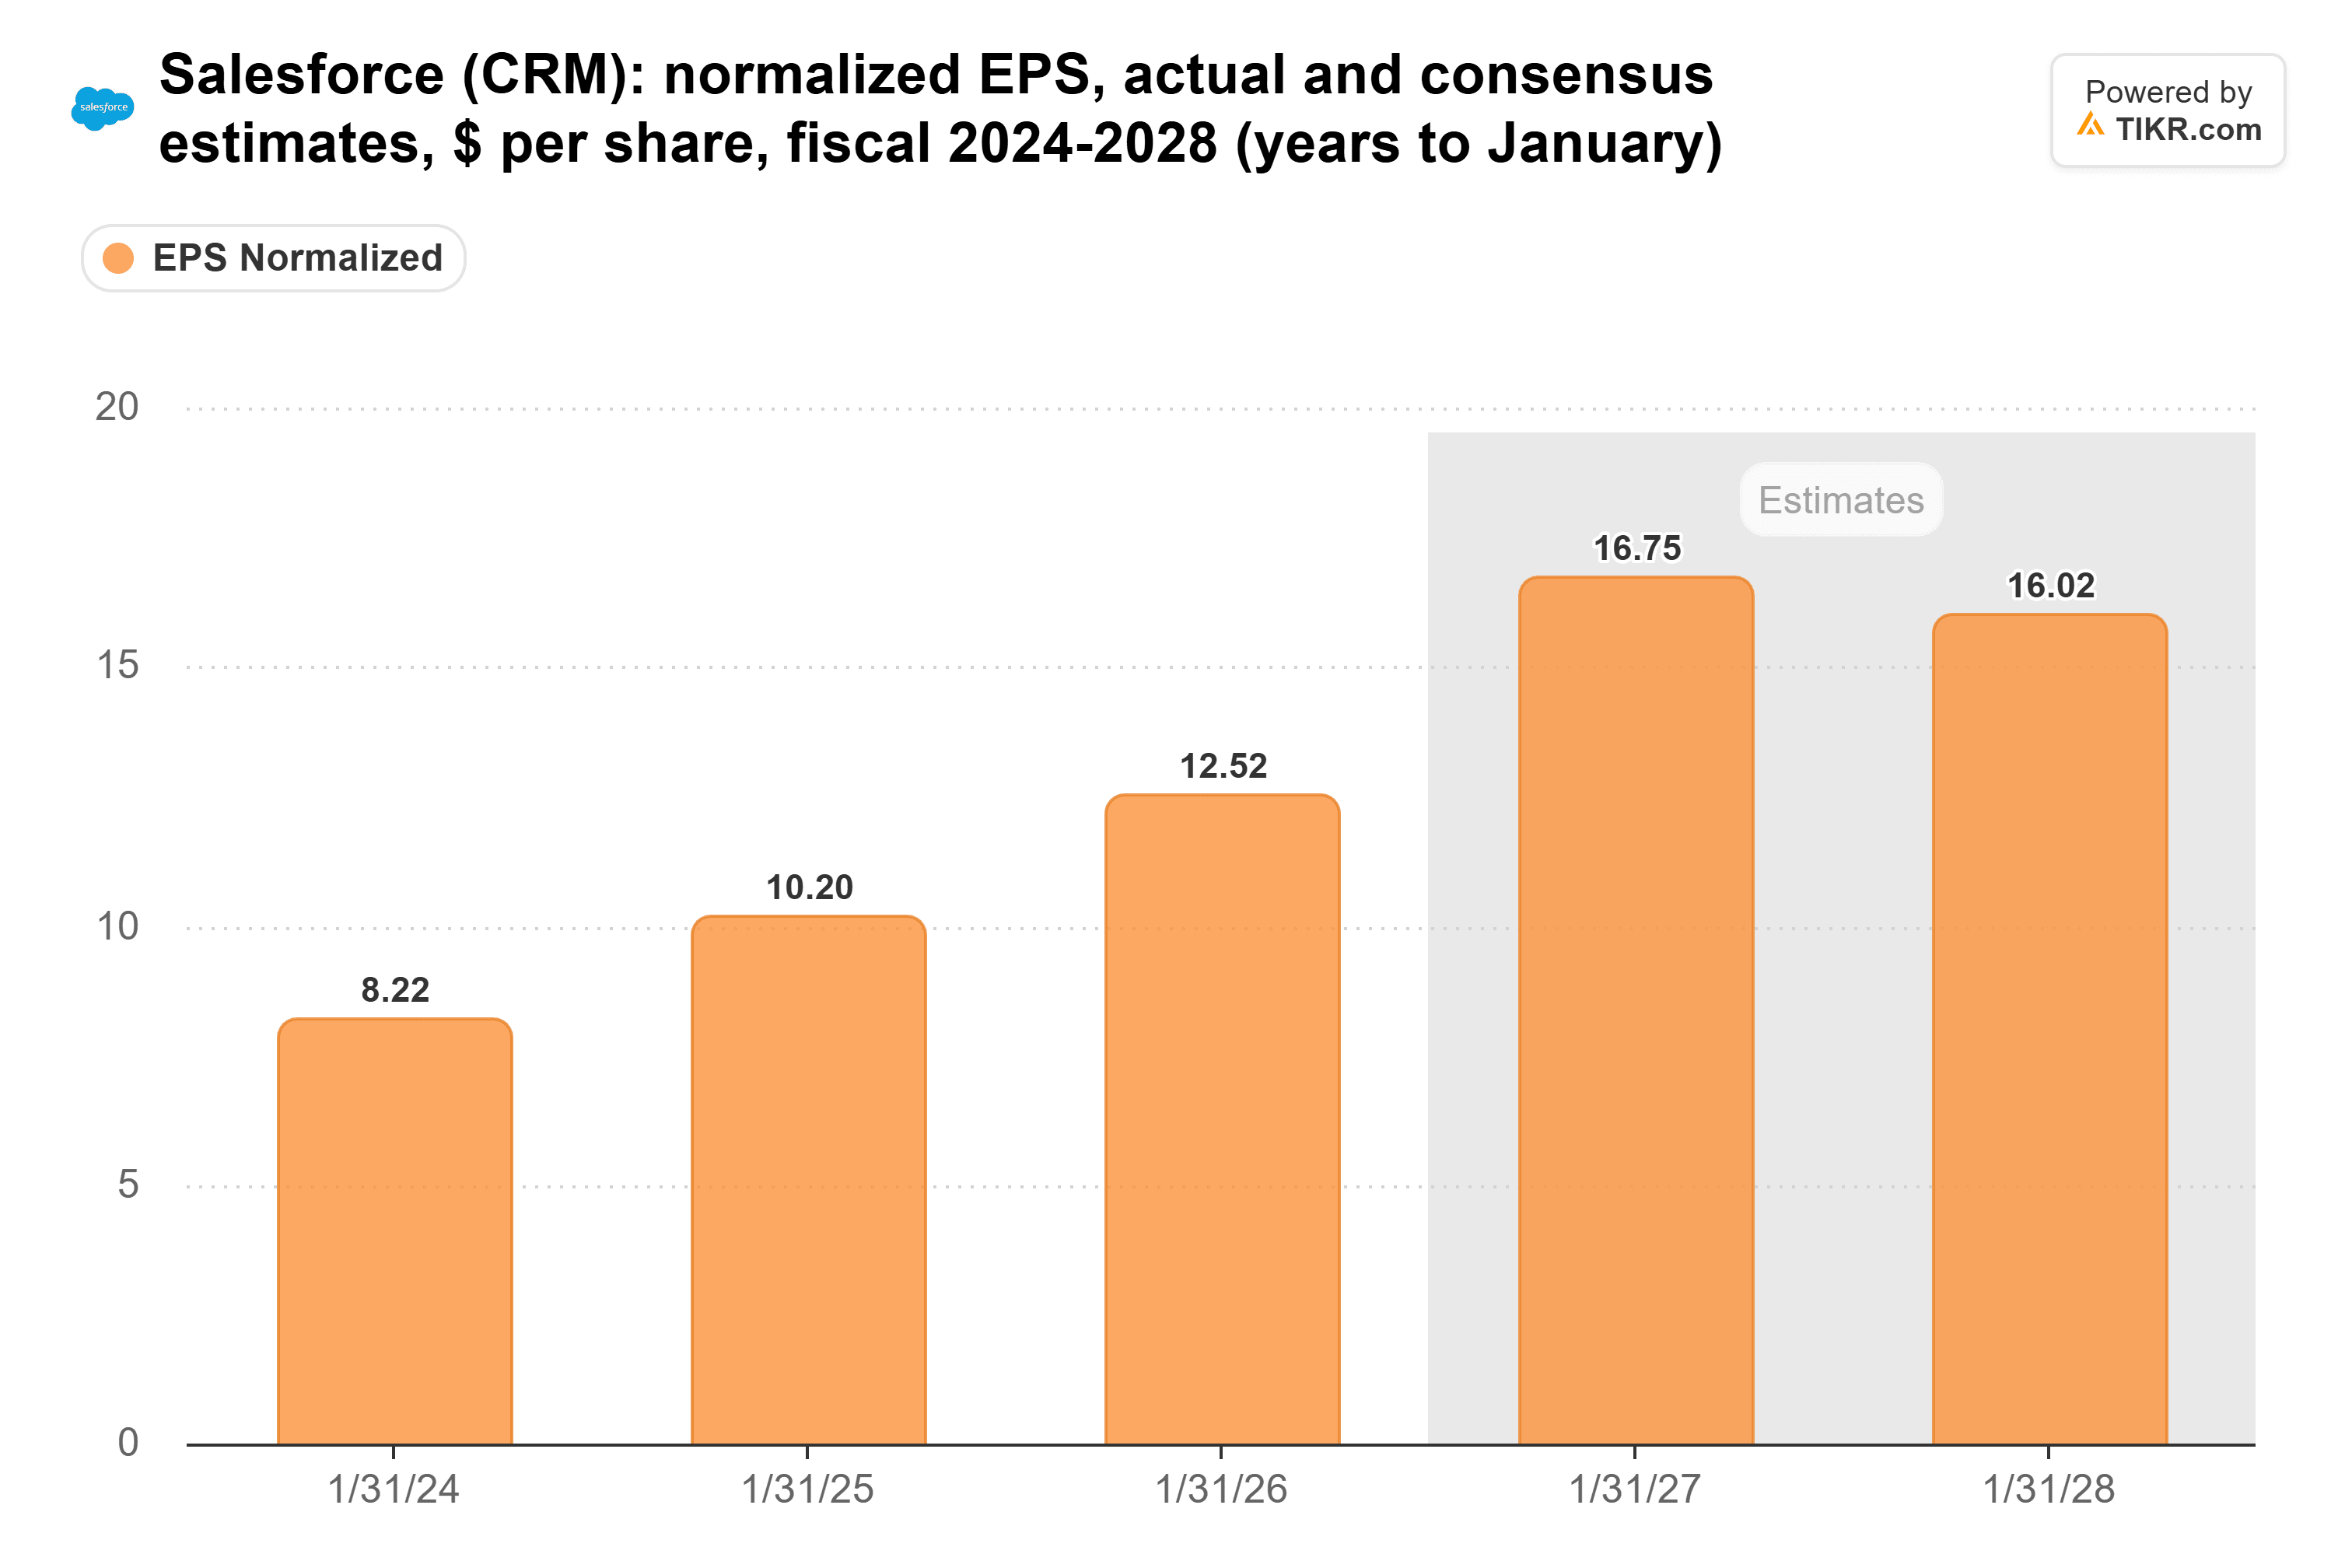
La baisse intermédiaire provient des plus-values réalisées cette année sur la participation d'Anthropic de Salesforce, qui ont ajouté 2,98 $ par action au BPA non-GAAP pour le seul premier semestre. Et l'estimation pour l'année intermédiaire est passée à 16,02 $ contre 15,52 $ il y a trois mois.
Salesforce se négocie à 13 fois les bénéfices anticipés. C'est proche du plus bas sur cinq ans de 11 fois atteint en juin et bien en dessous de sa moyenne de 27 fois :
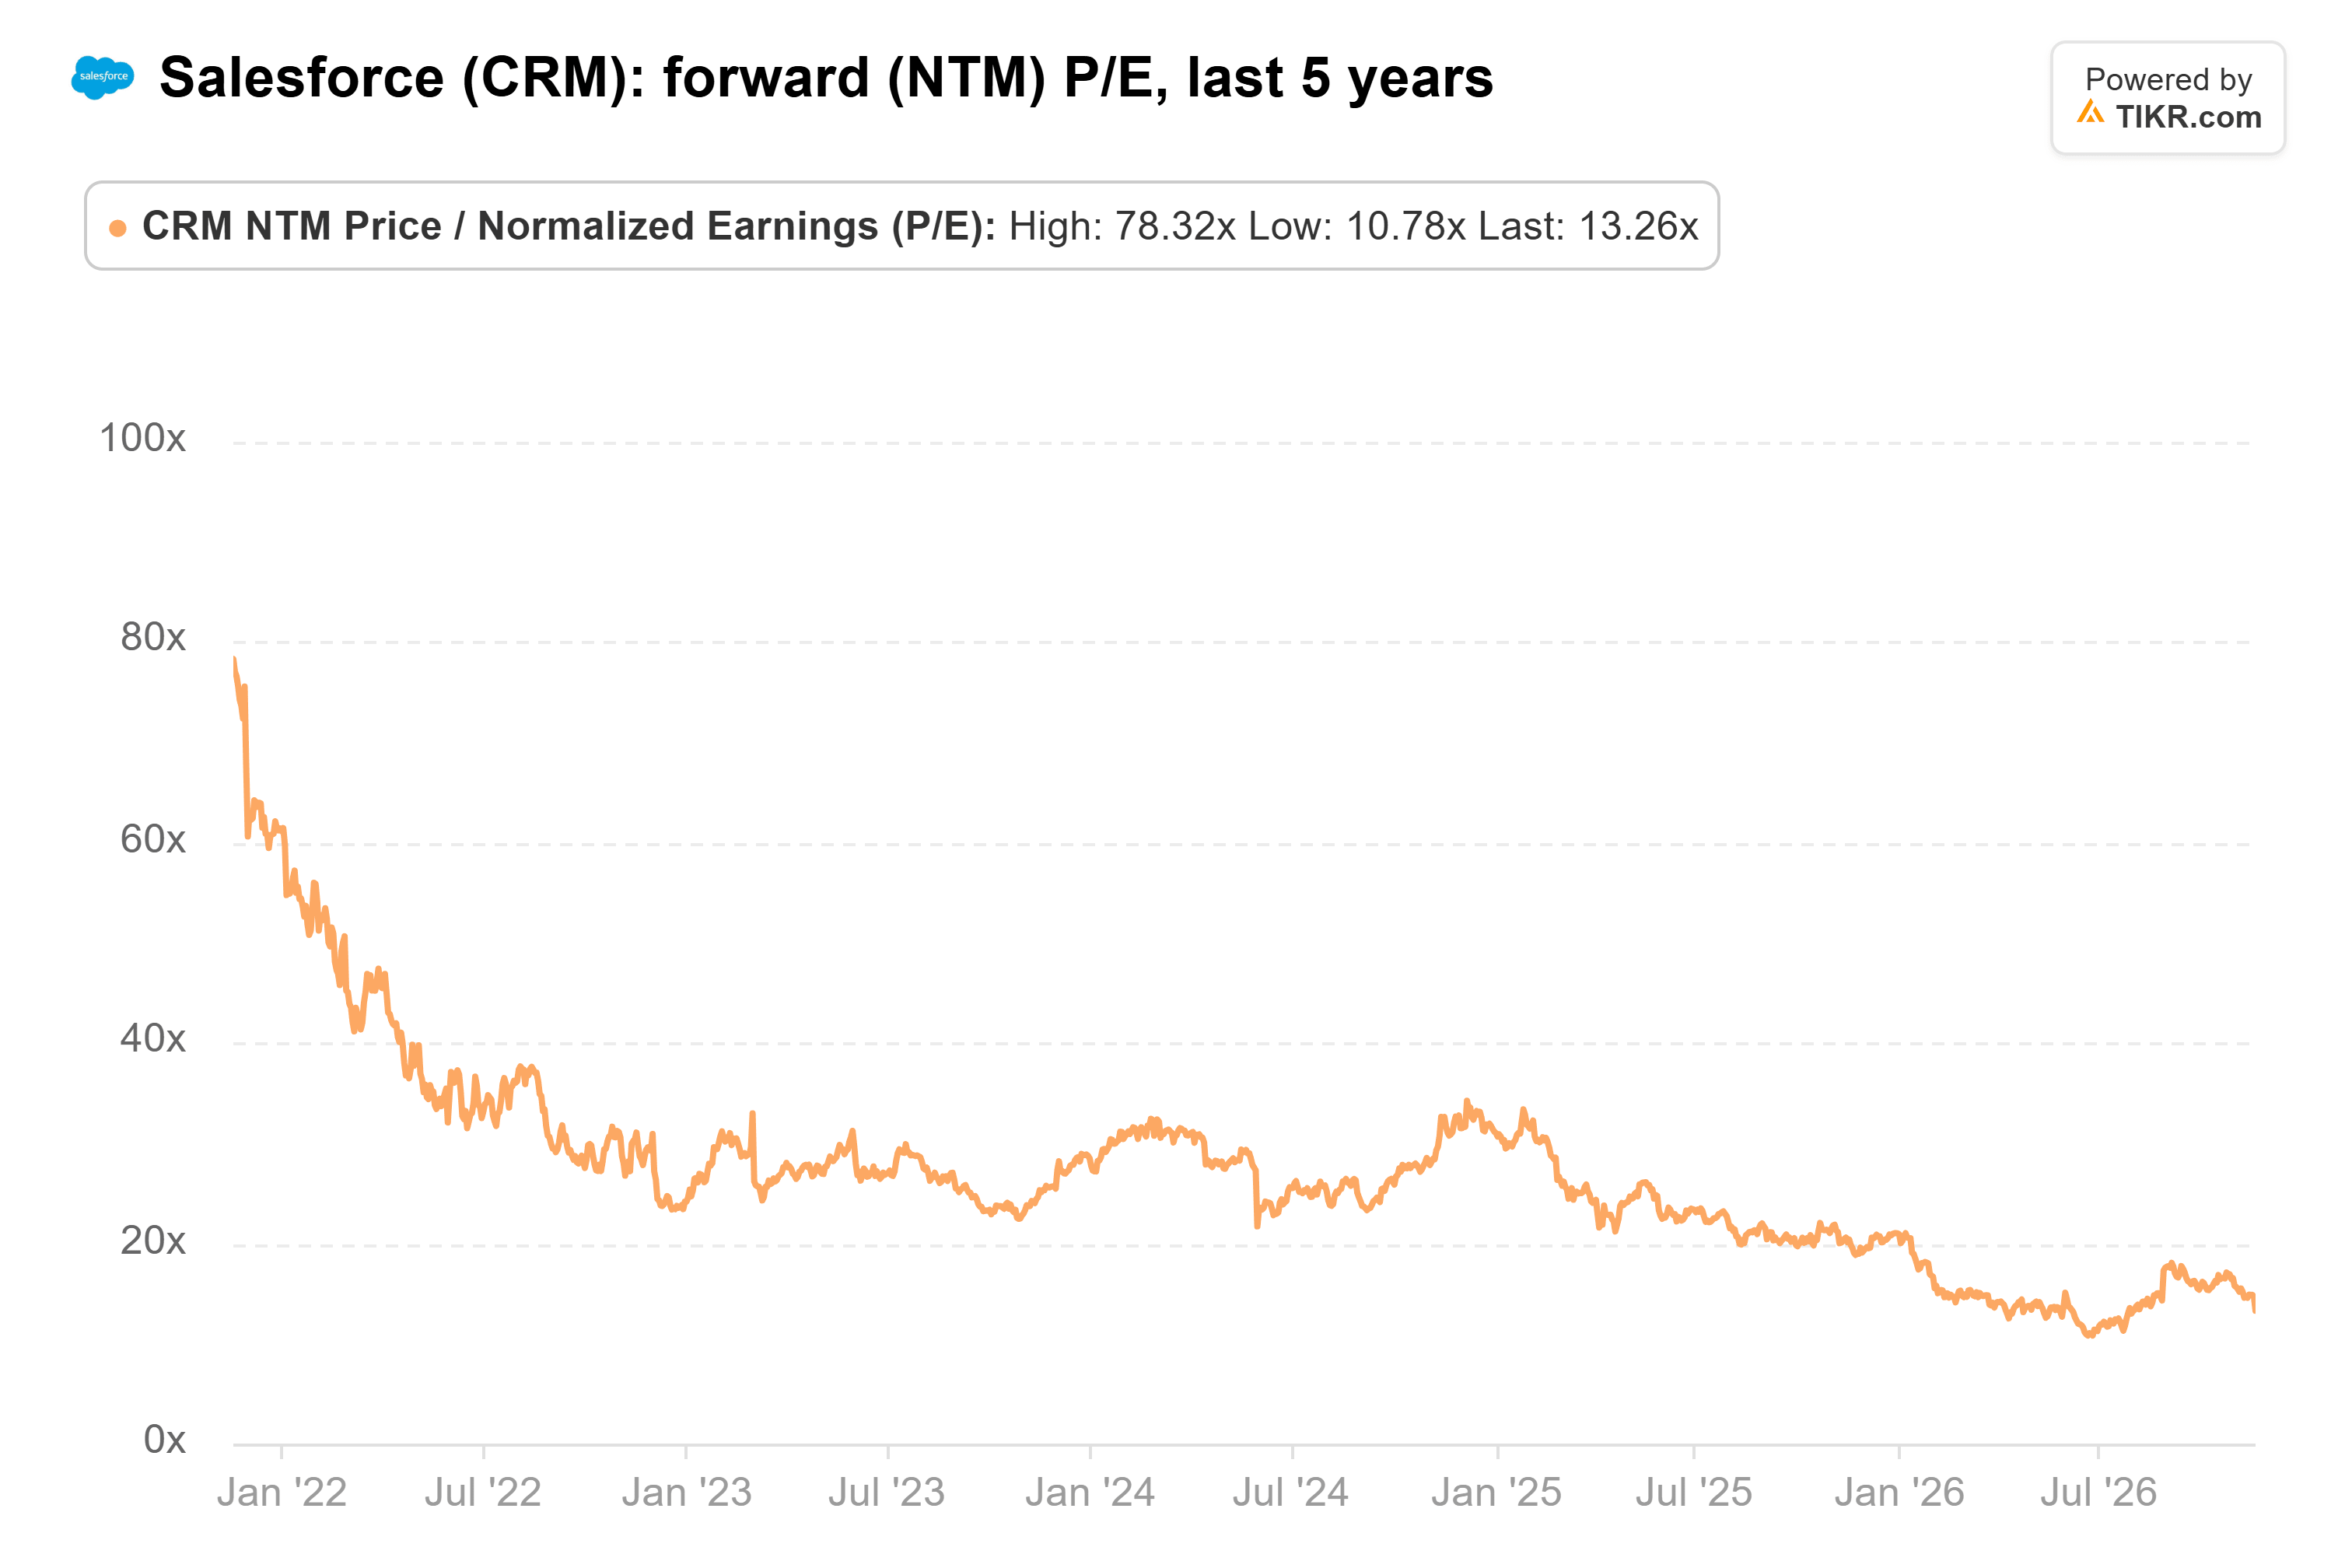
BTIG n'a pas détaillé ses calculs, mais selon les miens, 250 $ représente environ 14 fois les bénéfices que les analystes anticipent pour l'exercice clos en janvier 2029, soit à peu près le multiple actuel. Presque toute la hausse potentielle provient d'une croissance des bénéfices de 26 % par rapport aux 14,67 $ des douze prochains mois, et le multiple n'ajoute qu'environ 2 %.
BTIG a été trop prudent
Le principal risque est l'IA. Les agents pourraient permettre aux clients d'effectuer leur travail en dehors de Salesforce et de payer moins de licences, et l'entreprise a désormais beaucoup plus de dette à supporter si cela se produit.
Franchement, je pense que BTIG a trop baissé son objectif : celui-ci ne nécessite aucune revalorisation du multiple, donc toute reprise du multiple placerait le titre bien au-dessus de 250 $.
Salesforce publiera ses résultats du troisième trimestre le 2 décembre. Un chiffre d'affaires égal ou supérieur au bas de la fourchette de prévisions (11,42 milliards de dollars), avec une croissance organique supérieure aux 6 % du deuxième trimestre, conforterait les optimistes.
Alors, quelle est la vraie valeur de l'action Salesforce ?
TIKR vous permet de prévoir le cours futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que Salesforce pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Salesforce gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !



