Points clés
- Steadfast Capital Management, une société qui gère 10,36 milliards de dollars, a vendu la totalité de ses actions Costco, DICK'S Sporting Goods et MSCI au troisième trimestre, selon son dernier formulaire 13F.
- Les chiffres justifient le mieux la vente de Costco : à environ 49 fois les bénéfices prévisionnels, elle se négocie bien au-dessus de sa moyenne quinquennale et au-dessus de l'objectif de prix moyen des analystes.
- DICK'S Sporting Goods a perdu 38 % par rapport à son cours du 30 juin après une révision à la baisse de ses prévisions le 25 août, et l'objectif de prix moyen des analystes est tombé à 158 dollars contre 251 dollars en août.
- MSCI est la vente que je ne reproduirais pas : elle se négocie à environ 29 fois les bénéfices prévisionnels, et son BPA ajusté du troisième trimestre a augmenté de 14 %.
Un fonds qui gère 10,36 milliards de dollars vient de se retirer de l'un des détaillants les plus populaires du marché. Le formulaire 13F de Steadfast Capital Management pour le trimestre clos le 30 septembre, déposé le 16 novembre, montre qu'il ne détenait aucune action de Costco Wholesale (COST). Au 30 juin, cette participation représentait 6,7 % de ses actions déclarées en 13F.
Il a également vendu la totalité de ses actions DICK'S Sporting Goods (DKS), qui représentaient 4,3 %, et de MSCI (MSCI), qui représentaient 1,9 %. Un 13F n'indique pas quand ni pourquoi un fonds a vendu. Mais on peut tout de même se demander si l'on souhaiterait détenir l'une de ces trois actions aux cours actuels.
Le cours de Costco a pris de l'avance sur les attentes de Wall Street
Costco a gagné 19 % par rapport à son cours du 30 juin et se situe à 1 % de son plus haut sur 52 semaines. À environ 49 fois les bénéfices prévisionnels, elle se négocie bien au-dessus de sa moyenne quinquennale de 43x sur TIKR. C'est cher payé pour un BPA normalisé que les analystes anticipent en croissance d'environ 10 % par an, passant de 20,61 dollars pour l'exercice 2026 à 27,42 dollars pour l'exercice 2029.
L'objectif de prix moyen des analystes a à peine bougé en un an, passant de 1 056 dollars en novembre dernier à 1 085 dollars aujourd'hui, soit 2 % en dessous du cours de l'action :
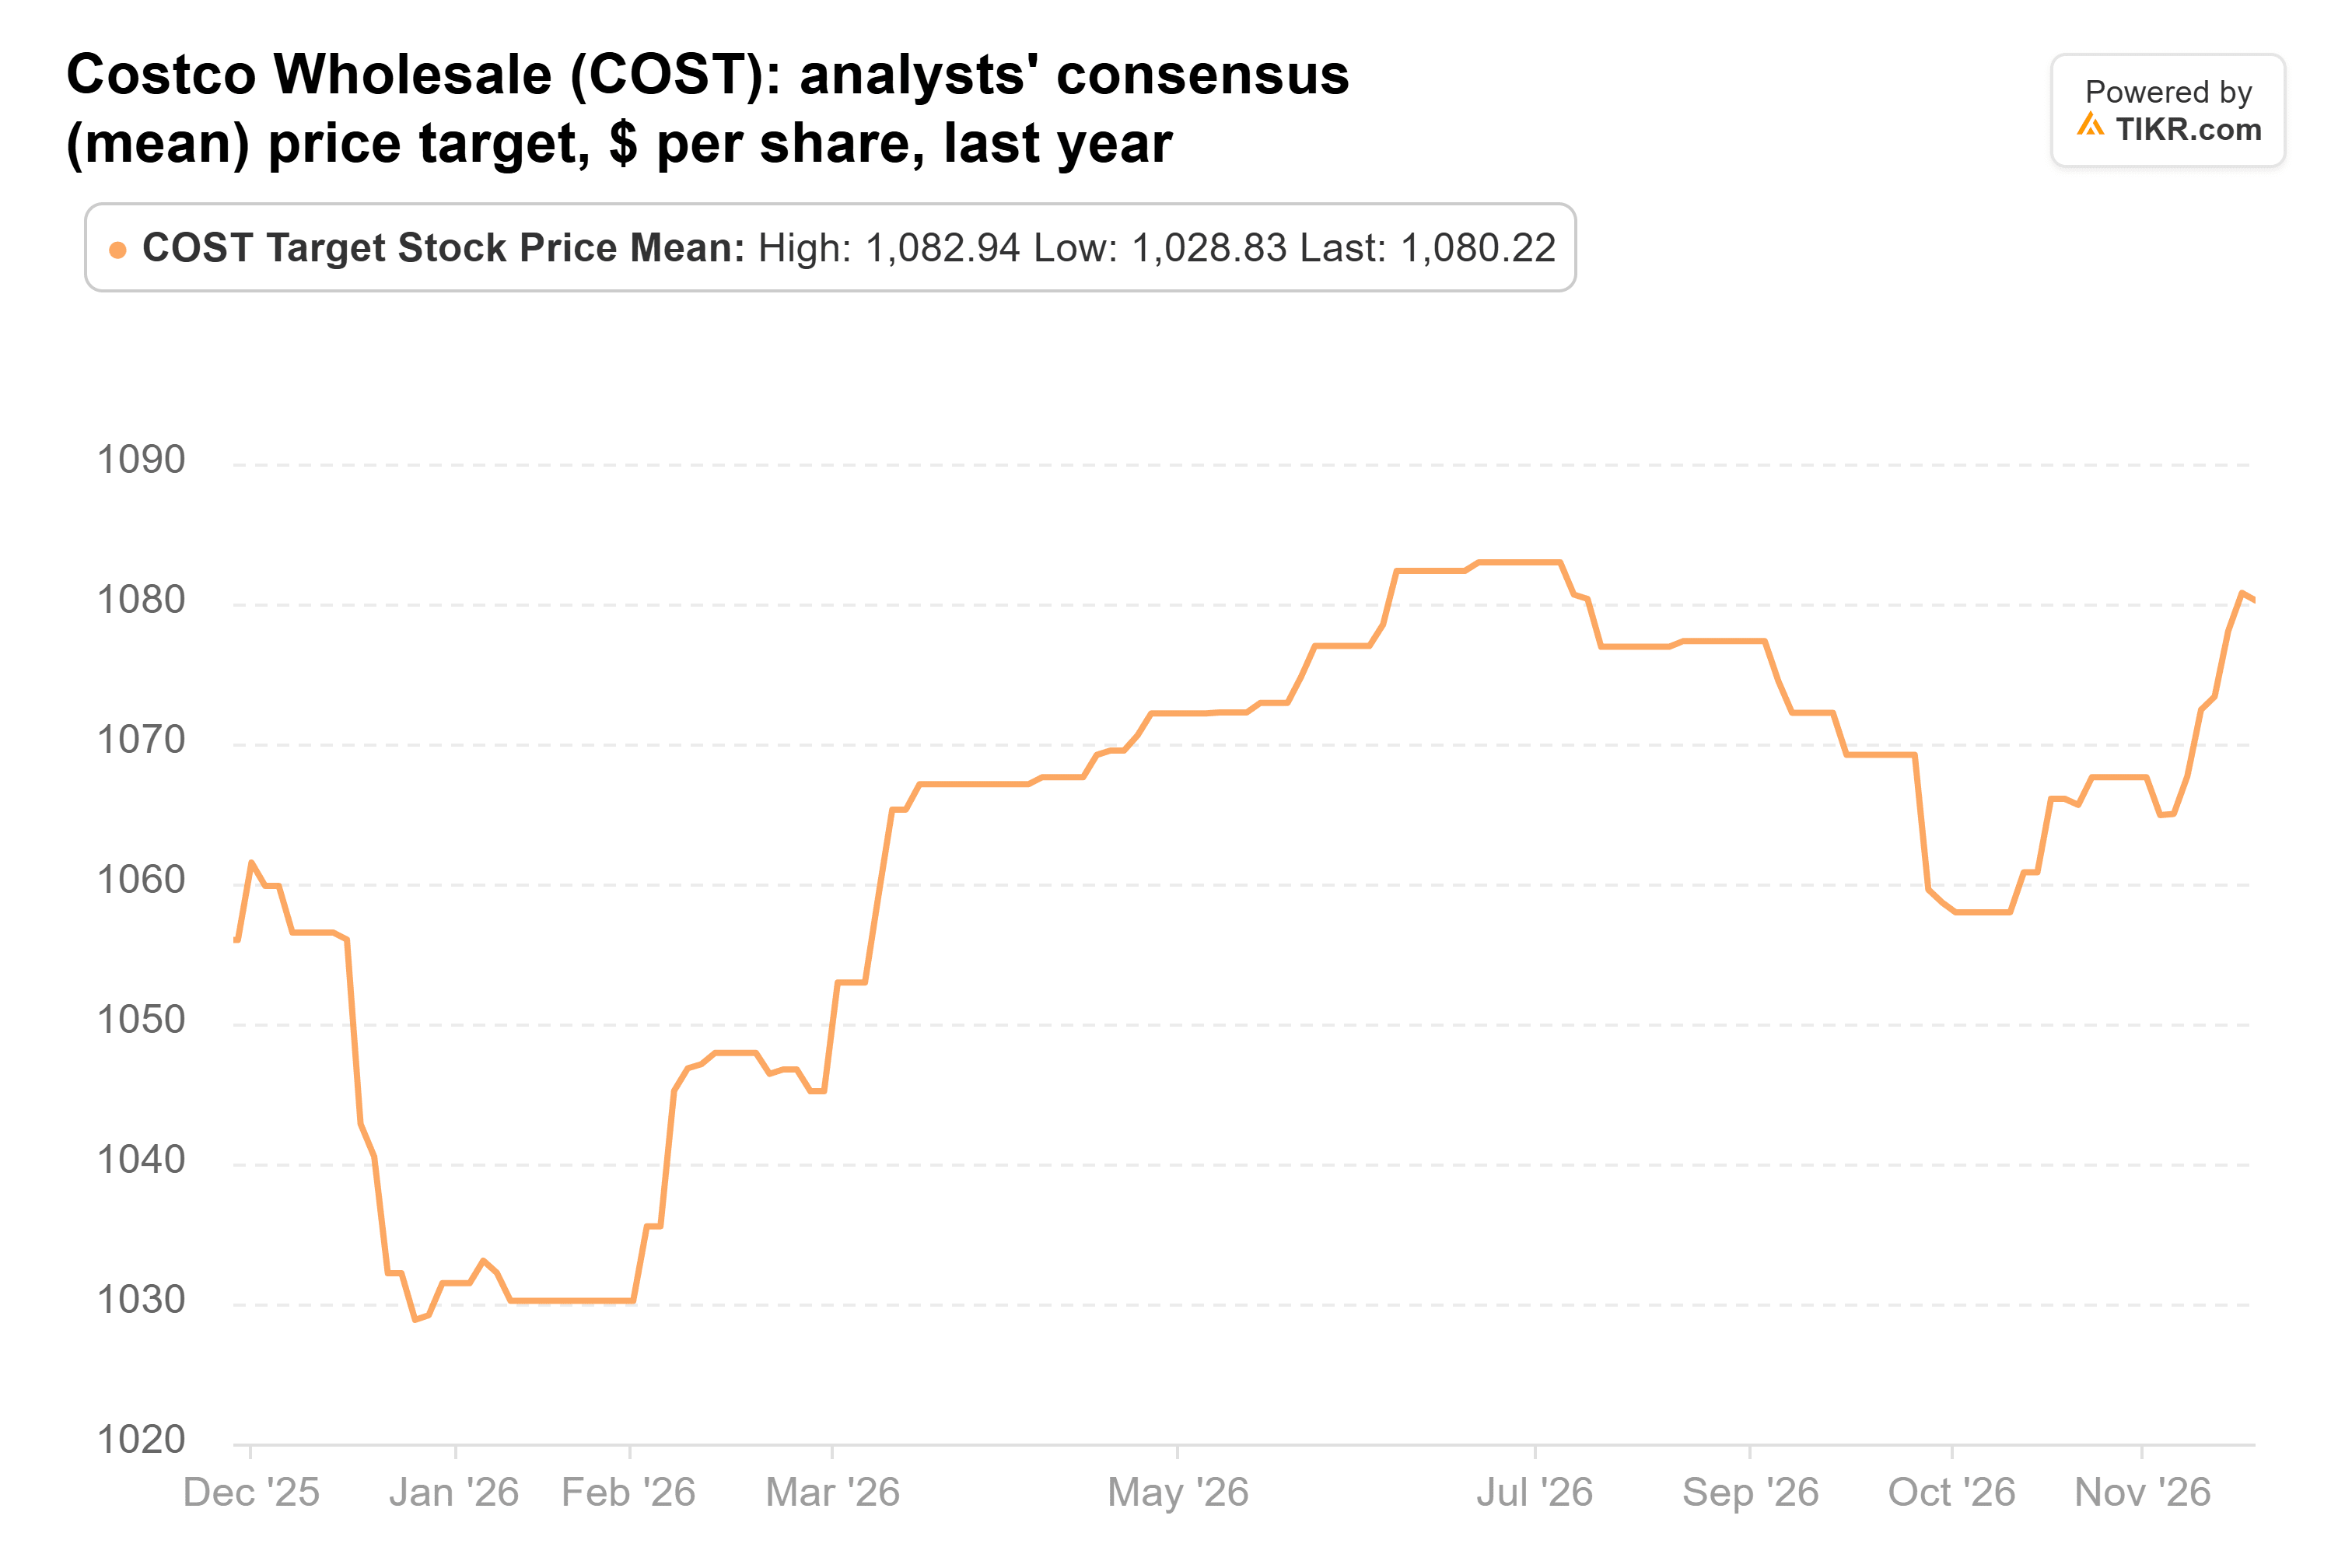
L'activité se porte bien, avec des ventes comparables hors essence et effets de change en hausse de 7,3 % en octobre. Les investisseurs paient déjà pour cela, et même plus.
TIKR suit 41 analystes sur Costco. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Costco, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Costco
DICK'S a déjà subi son ajustement
Le risque de Costco est son prix, mais DICK'S a déjà été réévalué. Le 25 août, elle a manqué les estimations du deuxième trimestre et a révisé à la baisse ses prévisions de BPA ajusté pour l'exercice 2026 à 11,00-12,00 dollars contre 13,50-14,50 dollars précédemment, signalant une demande plus faible pour les chaussures et vêtements de sport. Elle a également abaissé ses perspectives de ventes comparables pour Foot Locker, qu'elle a achetée l'année dernière pour 2,4 milliards de dollars.
L'action a perdu 38 % par rapport à son cours du 30 juin, et le 13F n'indique pas si le fonds a vendu avant ou après ce rapport. Les analystes ont fortement réduit leurs objectifs. Leur cible moyenne a culminé à 251 dollars en août et est tombée à 158 dollars, soit à peu près son plus bas de l'année :
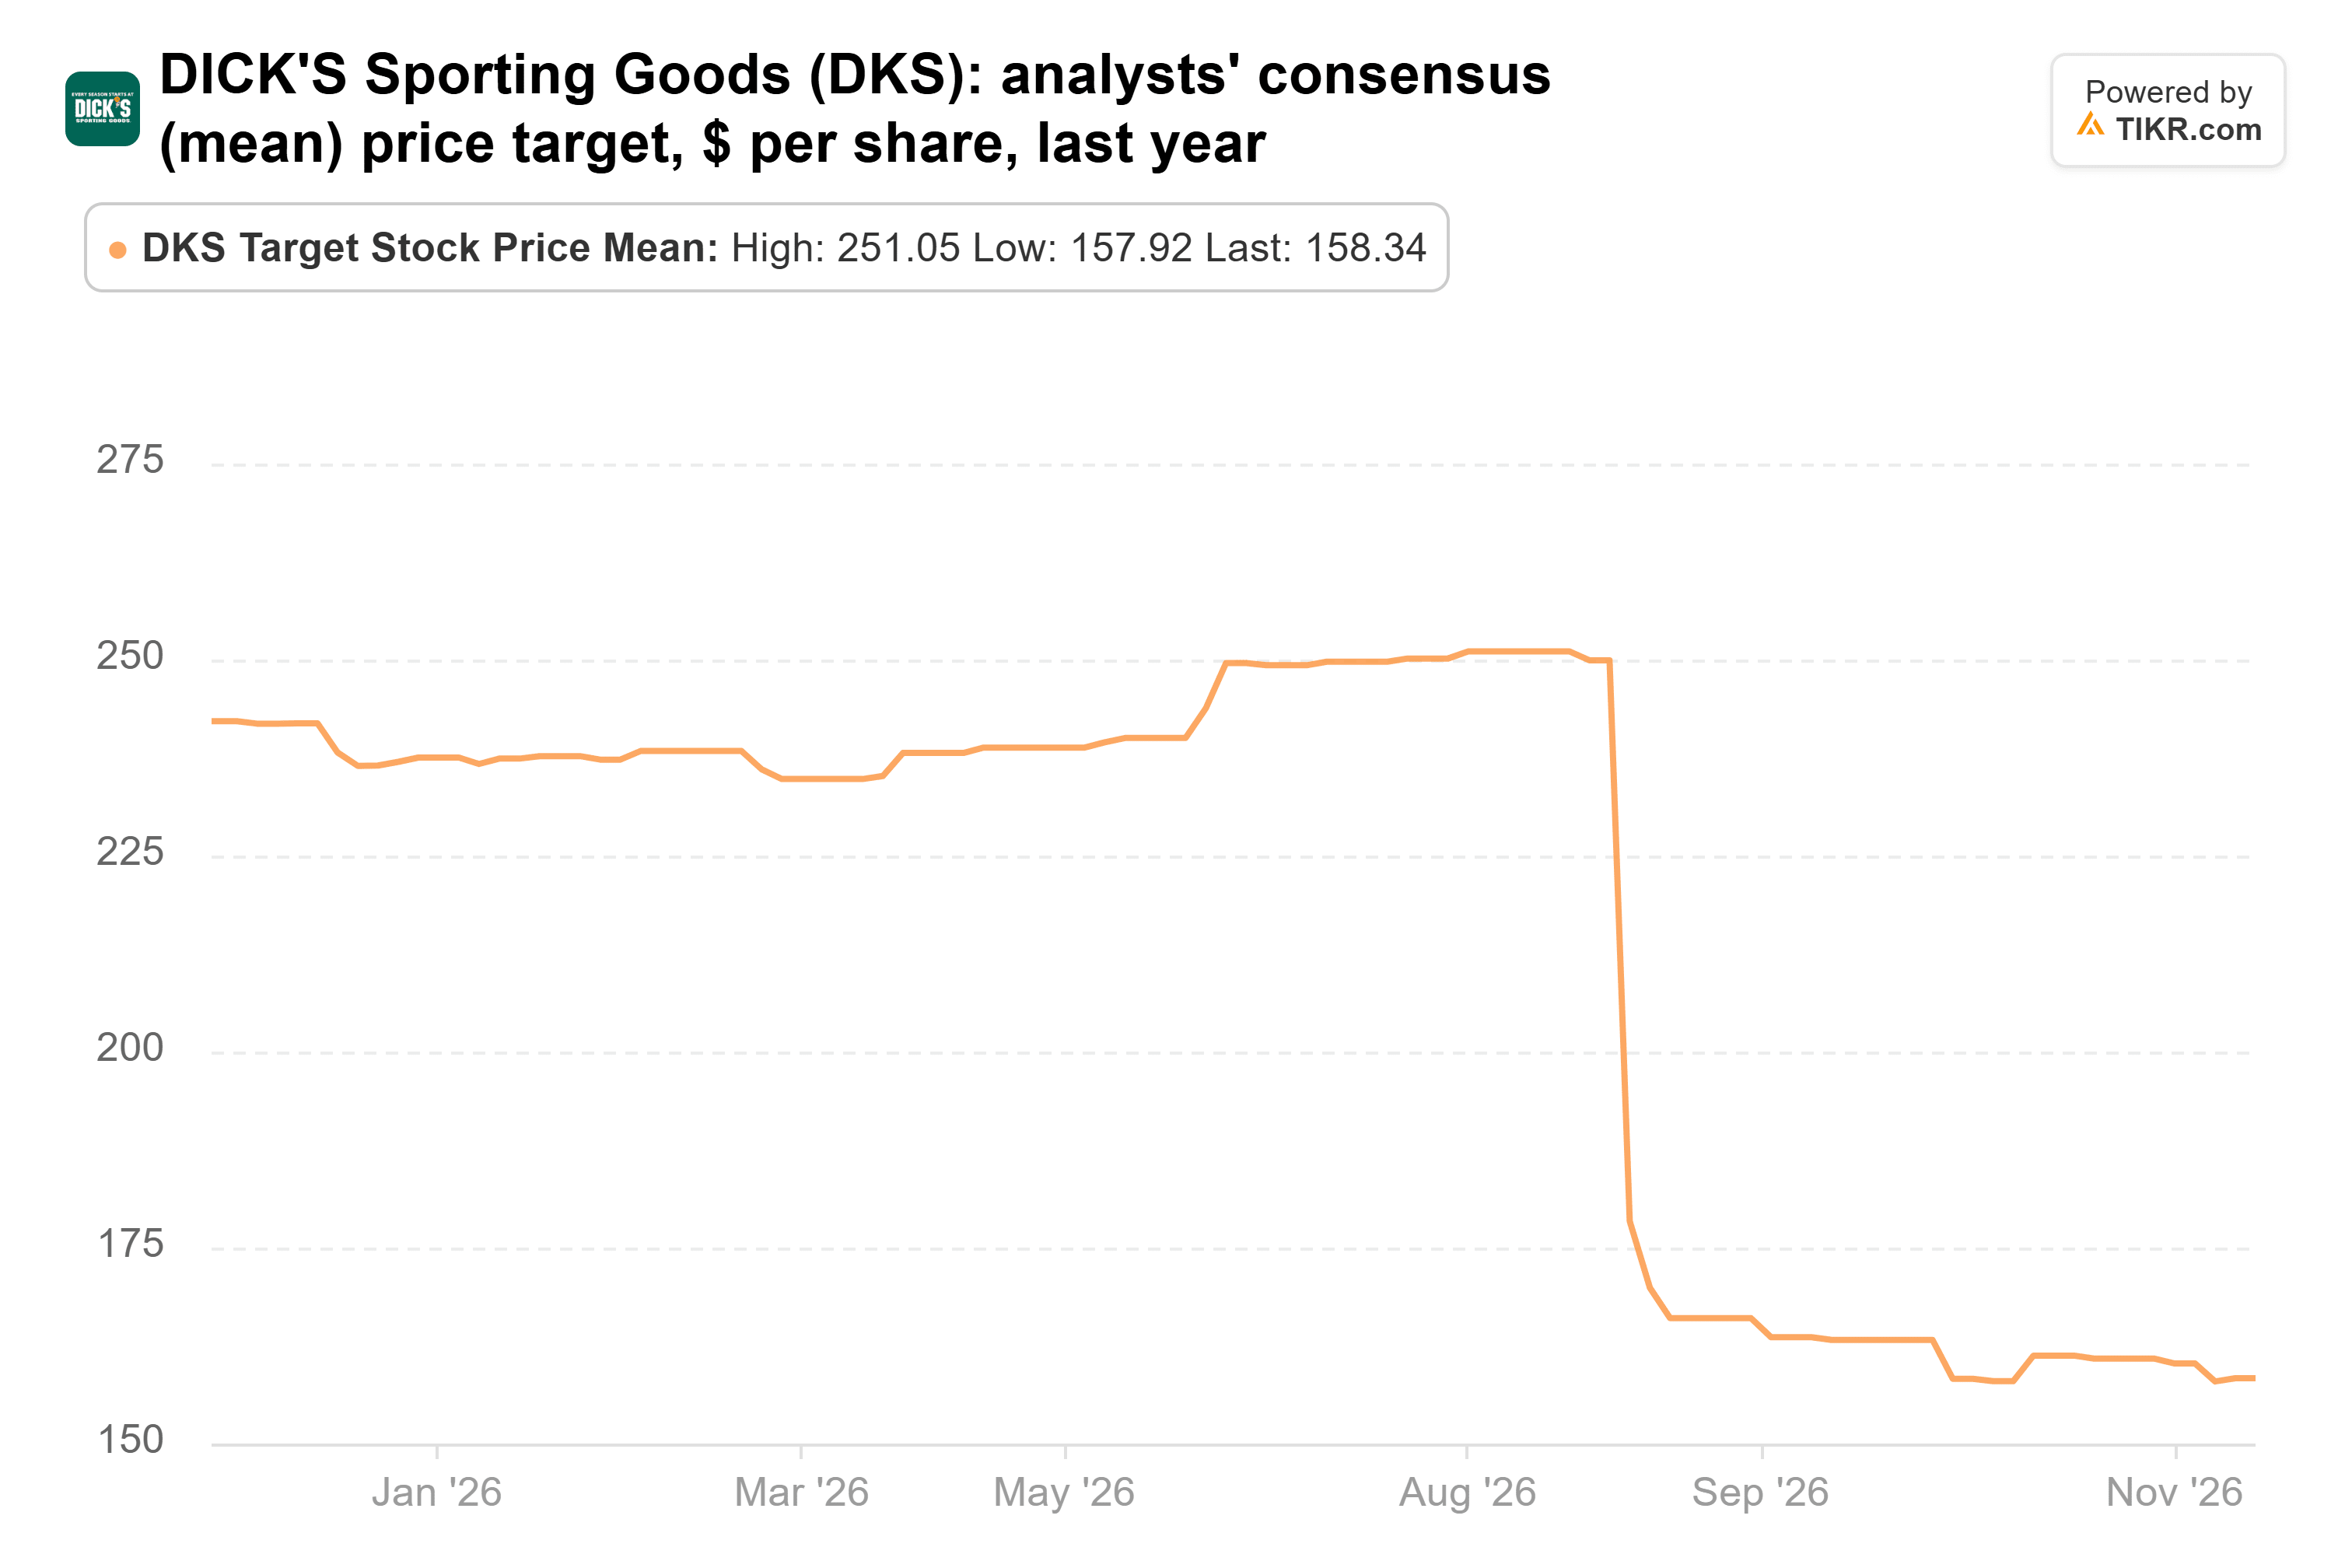
Cela représente 12 % au-dessus du cours de l'action, qui se négocie à environ 12 fois les bénéfices prévisionnels. Mais les objectifs vont de 99 à 205 dollars, ce qui montre que les analystes sont très divisés sur l'évolution future des bénéfices.
L'activité de MSCI donne peu de raisons de partir
MSCI est à l'opposé de DICK'S : son activité continue de croître à deux chiffres. Au troisième trimestre, publié le 20 octobre, les revenus d'exploitation ont augmenté de 12,4 % pour atteindre 892,0 millions de dollars et le BPA ajusté a progressé de 14,3 % à 5,11 dollars. Les frais basés sur les actifs ont bondi de 24,9 % alors que les actifs dans les ETF liés à ses indices ont atteint un record. Elle a également racheté 552,3 millions de dollars de ses propres actions au cours du trimestre.
L'action a gagné 14 % par rapport à son cours du 30 juin, et l'objectif de prix moyen des analystes a également augmenté, passant de 655 dollars il y a un an à 690 dollars, soit 8 % au-dessus du cours de l'action :
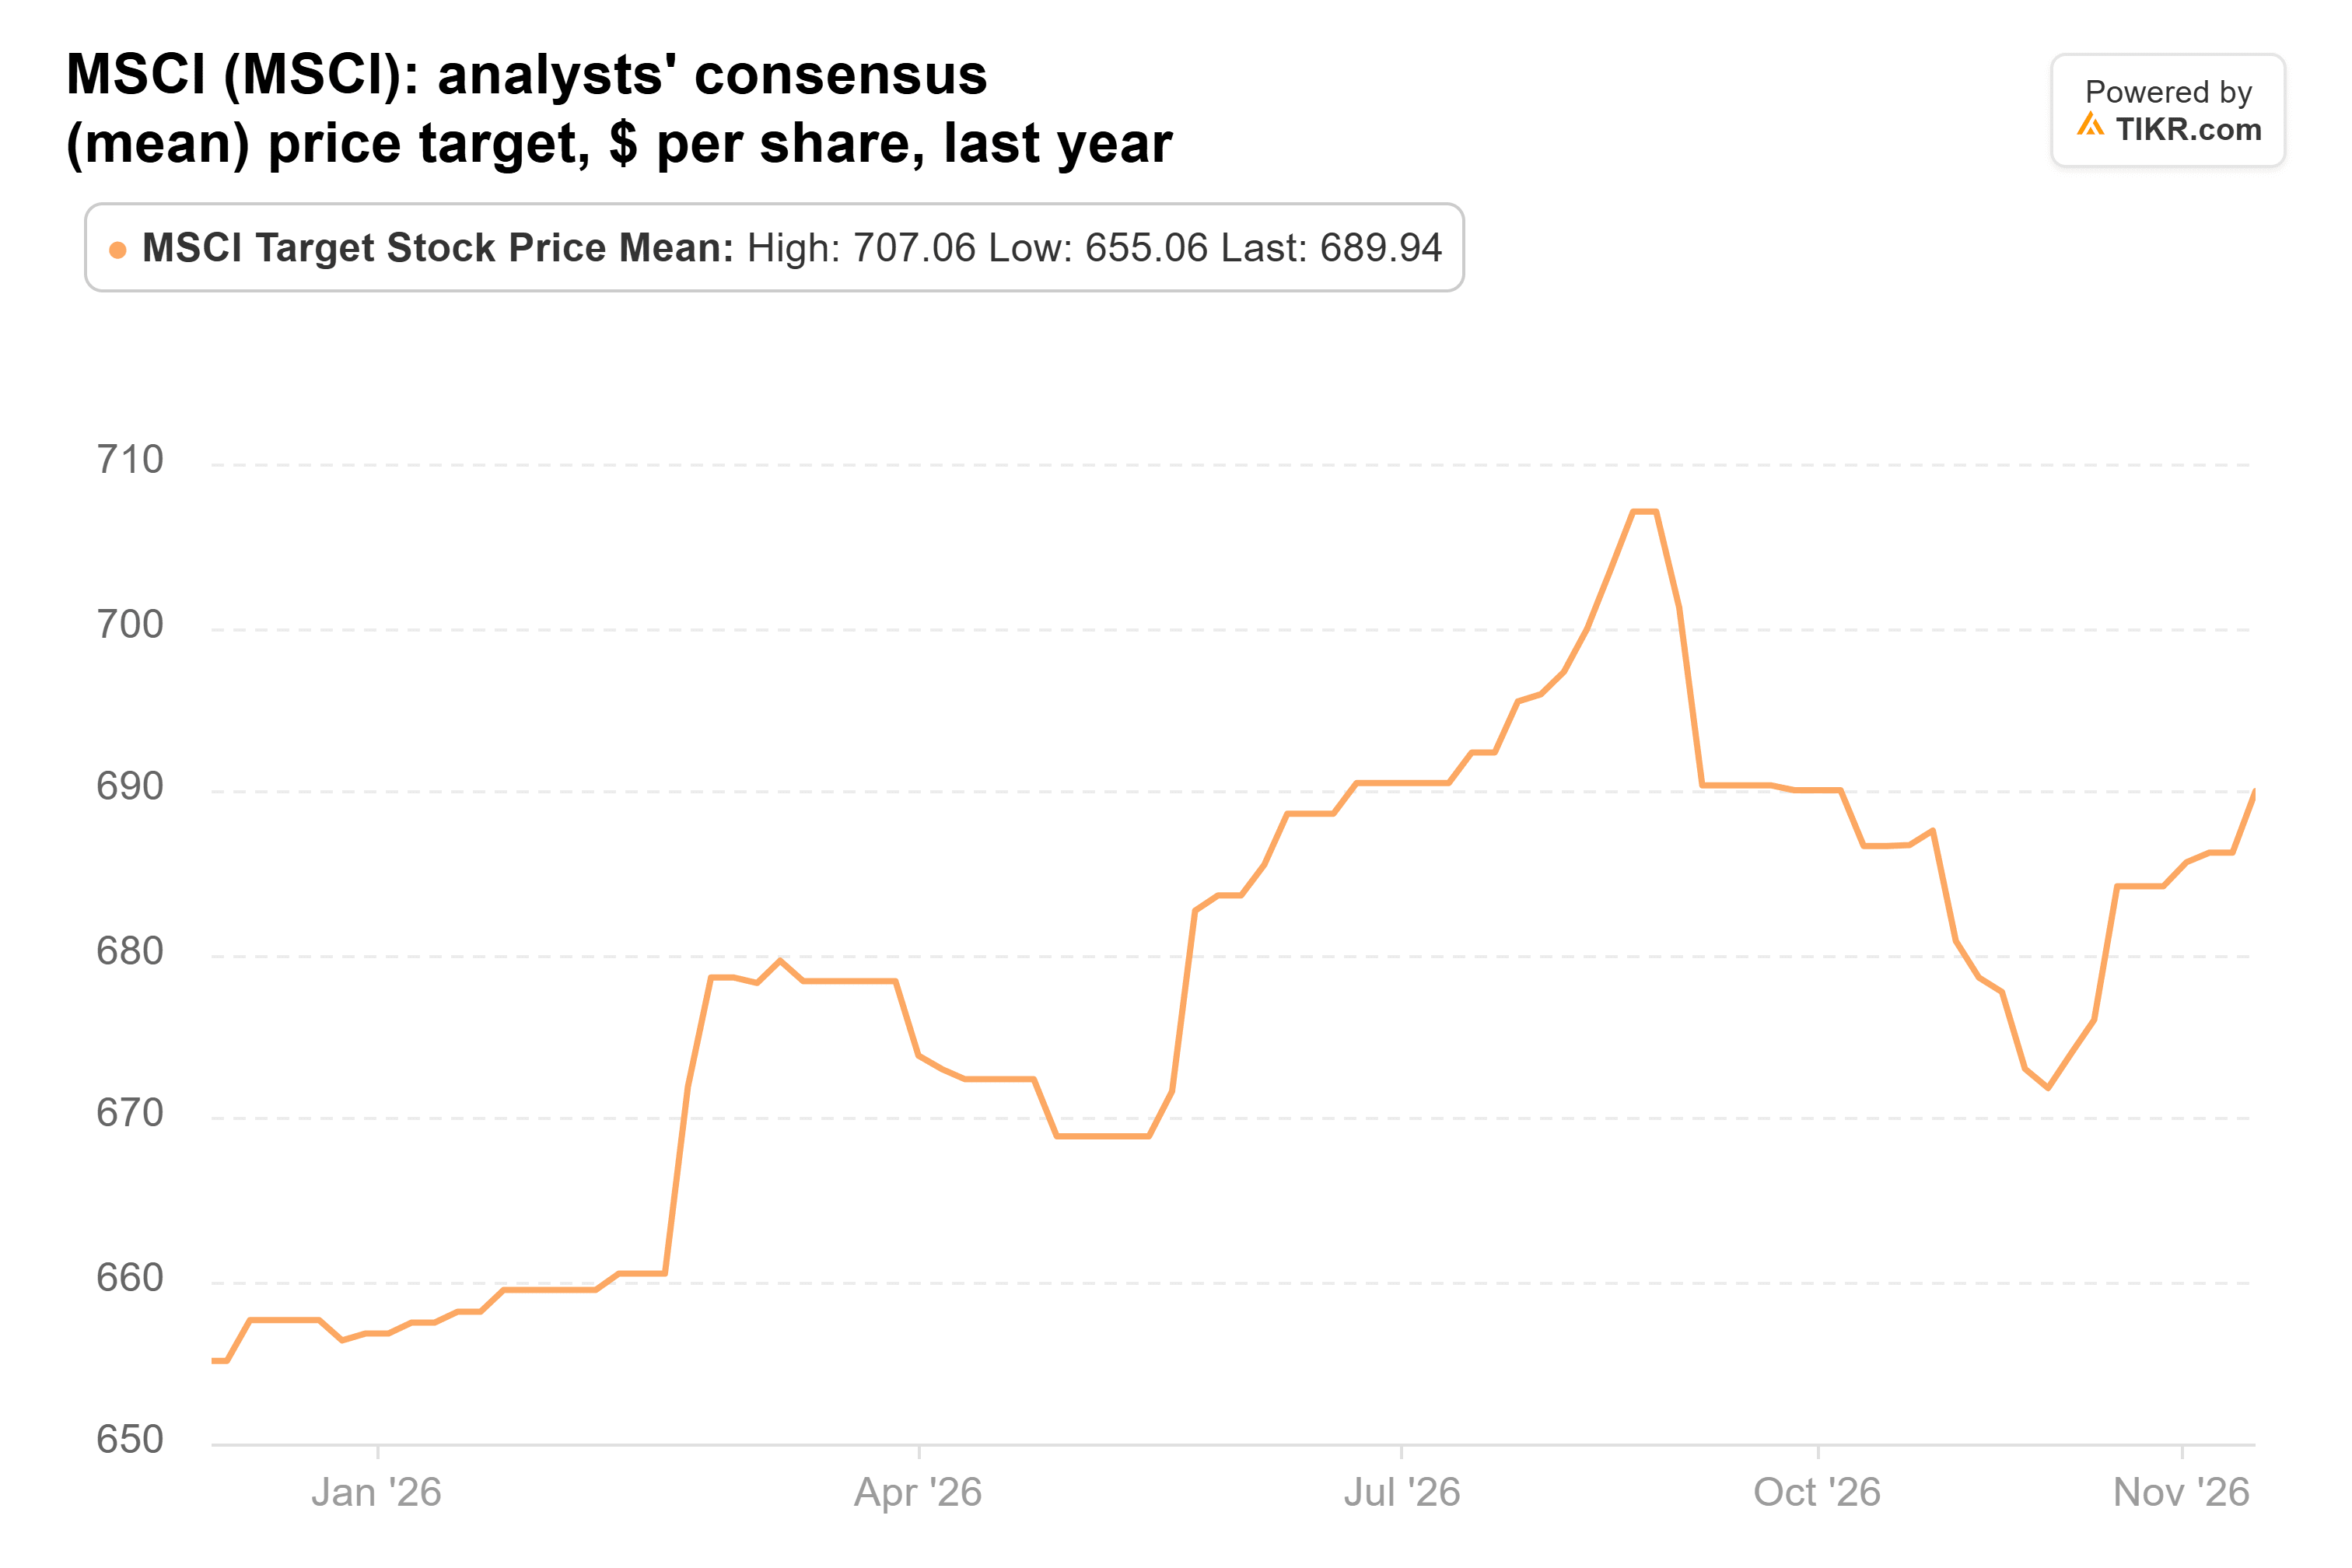
À environ 29 fois les bénéfices prévisionnels, MSCI coûte bien moins cher que Costco et affiche une croissance des bénéfices plus rapide. Le point faible est la trésorerie : le flux de trésorerie disponible du troisième trimestre a baissé de 8,9 % pour atteindre 385,4 millions de dollars.
La vente de Costco est celle que je suivrais
Une partie de Wall Street commence à être du même avis. Freedom Broker a rétrogradé Costco de Acheter à Conserver le 10 novembre, relevant son objectif à 1 050 dollars contre 1 010 dollars. Northcoast Research l'a abaissée à Neutre contre Acheter le 16 novembre. Les deux ont invoqué la valorisation. BofA a pris la direction opposée, relevant son objectif à 1 257 dollars le 13 novembre. Et si le multiple revenait à 33x, son plus bas des cinq dernières années, le BPA consensuel de l'exercice 2028 de 25,03 dollars placerait l'action à environ 832 dollars par action.
Costco se négocie avec une prime depuis des années, bien sûr. Ses membres aux États-Unis et au Canada ont renouvelé à 92,3 % pour l'exercice 2026, donc le multiple élevé pourrait durer un certain temps. Néanmoins, à 49x pour une croissance de 10 %, je préférerais être hors du titre qu'à l'intérieur. MSCI est la vente que je ne reproduirais pas. DICK'S est un pile ou face : si son rapport plus tard ce mois-ci maintient les prévisions de 11,00-12,00 dollars, environ 12x paraîtra bon marché, mais une nouvelle révision ferait probablement encore baisser les objectifs.
Le propre test de Costco viendra avec la publication de ses résultats du premier trimestre à la mi-décembre. La croissance du nombre de membres payants a ralenti chaque trimestre de l'exercice 2026, passant de 5,2 % au premier à 3,8 % au quatrième. Tout chiffre égal ou supérieur à 3,8 % rendrait la prime plus facile à défendre. Le prochain 13F de Steadfast, attendu à la mi-février, révélera ses prochains mouvements.
Alors, quelle est la valeur réelle de l'action Costco ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Costco. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !