Points clés
- L'action Nvidia a chuté de 48 % par rapport à son plus haut après le départ de Jensen Huang du poste de PDG et un rapport indiquant que la SEC examine la comptabilité de l'entreprise.
- Les plus gros clients de Nvidia développent leurs propres puces avec Alphabet et Broadcom, et les laboratoires d'IA migrent leur code vers des puces d'AMD.
- La meilleure défense de Nvidia est de devenir elle-même un laboratoire de pointe, et ses modèles Nemotron lui donnent une avance qu'aucun autre vendeur de puces ne possède.
- Le départ de Huang remet en question le financement du plan, mais l'action se négocie bien en dessous de son multiple forward habituel.
La plus grande menace pour Nvidia (NVDA) pourrait bien être les entreprises qui lui signent les plus gros chèques.
Un investisseur qui publie sur X sous le nom de PersianMacroGuy a développé cet argument dans un post sur Nvidia sans Jensen Huang : « NVIDIA doit devenir un laboratoire de pointe plus vite que les laboratoires de pointe ne deviennent des entreprises de puces. »
Ces clients ont déjà commencé. Alphabet (GOOG) possède ses propres puces TPU, et le post indique qu'OpenAI et Meta développent des puces sur mesure avec Broadcom (AVGO). The Economist rapporte qu'Anthropic et OpenAI utilisent davantage de puces de AMD (AMD) et de Google, « aidés par les modèles mêmes que ces laboratoires développent, ce qui facilite la réécriture de portions de code pour les exécuter sur d'autres puces. »
Les analystes prévoient toujours une hausse des bénéfices
Vendredi, Reuters a rapporté que les services d'enquête de la SEC examinent des problèmes comptables potentiels au sein de l'entreprise, citant deux personnes informées de la question. La SEC a refusé de commenter, et l'action a chuté de 13 % ce jour-là.
Une enquête comptable remet en question le E du ratio P/E. Malgré cela, les analystes s'attendent à ce que le BPA normalisé double environ, passant de 4,77 $ pour l'exercice clos en janvier 2026 à 9,67 $ cet exercice fiscal, et atteigne 25,66 $ pour l'exercice se terminant en janvier 2030 :
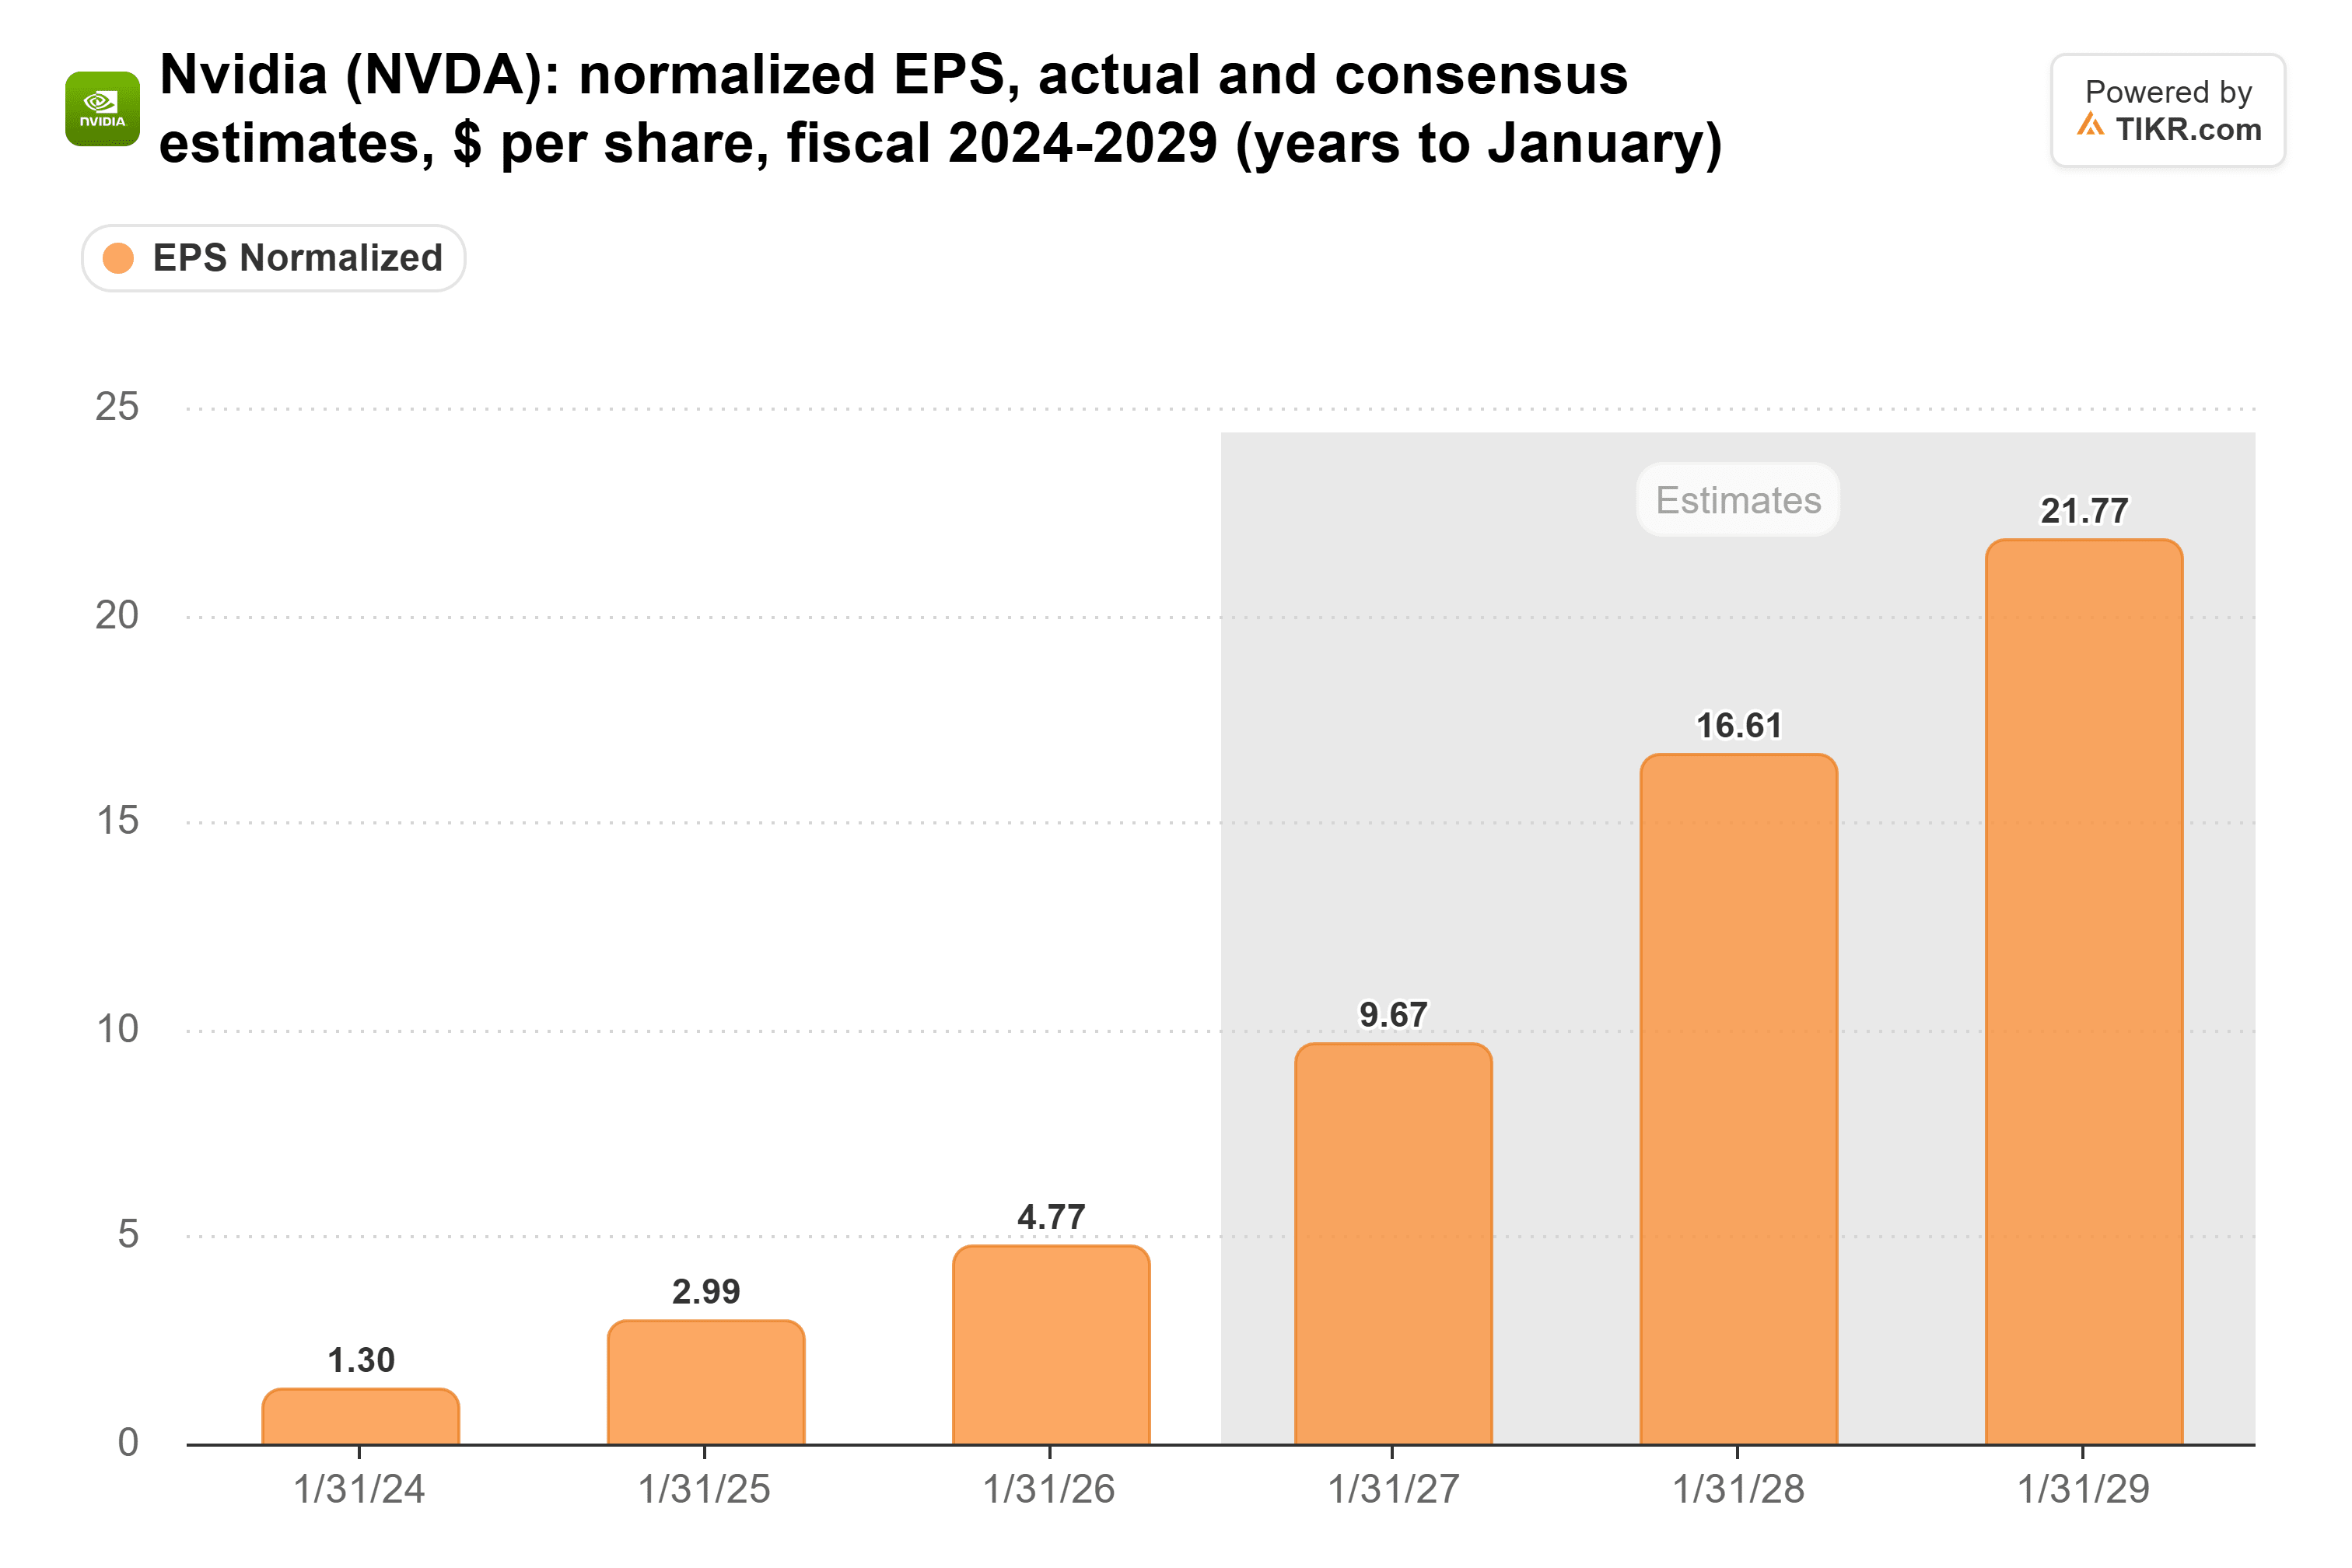
(Ces estimations ont été formulées avant que quiconque en dehors de la SEC ne sache ce qu'elle examine.)
TIKR suit 63 analystes sur Nvidia. Combien recommandent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Nvidia, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Nvidia
Les laboratoires veulent récupérer leurs marges
Les marges de Nvidia sont précisément ce que ses clients cherchent à éviter en développant leurs propres puces. L'entreprise a conservé 71,1 % de ses revenus sous forme de profit brut pour l'exercice clos en janvier 2026, après 75,0 % l'année précédente :

Un PDG d'infrastructure IA a fait le même constat dans un clip publié par Harry Stebbings sur X : « Si vous servez des modèles de pointe, il est important de ne pas être complètement comprimé par les marges très élevées des acteurs historiques du marché des puces. »
Et l'argent est déjà en mouvement. Les revenus d'IA de Broadcom dans les semi-conducteurs, qui regroupent les accélérateurs sur mesure et le réseau, ont augmenté de 221 % pour atteindre 16,7 milliards de dollars au trimestre clos le 2 août. Les revenus du centre de données de Nvidia ont augmenté de 117 % pour atteindre 89,0 milliards de dollars au trimestre clos le 26 juillet. Broadcom croît plus vite à partir d'une base beaucoup plus petite, et a donné des prévisions de 21,7 milliards de dollars pour le trimestre clos le 1er novembre.
La réponse de Nvidia, ce sont ses propres modèles
Lors de sa conférence téléphonique du troisième trimestre le 17 novembre, Nvidia a déclaré que Nemotron, sa famille de modèles ouverts, est désormais le modèle ouvert le plus utilisé sur OpenRouter.
Les modèles ouverts sont importants ici en raison de l'endroit où ils s'exécutent. Si les laboratoires fermés l'emportent, argue PersianMacroGuy, les entreprises « appellent simplement leurs API fonctionnant sur le silicium sur mesure des laboratoires et NVIDIA est évincée. » Avec un modèle ouvert, l'entreprise qui l'exécute choisit le matériel, et Nvidia veut que ce matériel soit le sien.
Nvidia dépense déjà comme un laboratoire. La R&D a augmenté de 43 % pour atteindre 18,5 milliards de dollars pour l'exercice clos en janvier 2026, et en septembre, elle a accepté d'acheter Hugging Face pour environ 11,9 milliards de dollars. Ni Broadcom ni AMD ne possèdent de modèle ouvert en tête du classement d'OpenRouter.
Perdre Huang pourrait coûter son financement à Nemotron
Nathan Lambert d'Interconnects AI a soutenu que le départ de Huang est un revers pour les modèles ouverts américains, et il s'attend à ce que le financement s'assèche très probablement. Financer des modèles gratuits qui concurrencent vos propres plus gros clients est une décision difficile pour un nouveau PDG au milieu d'une enquête de la SEC. Nvidia a l'argent : elle a généré 96,7 milliards de dollars de free cash flow pour l'exercice clos en janvier 2026. Ce qui est inconnu, c'est si sa direction continuera à le dépenser dans des modèles.
Le marché valorise Nvidia comme un vendeur de puces en déclin
Après la chute, Nvidia se négocie à 8,7 fois les bénéfices forward. Sa moyenne sur les trois dernières années est de 30x, et elle a atteint un pic à 47x en juin 2024 :
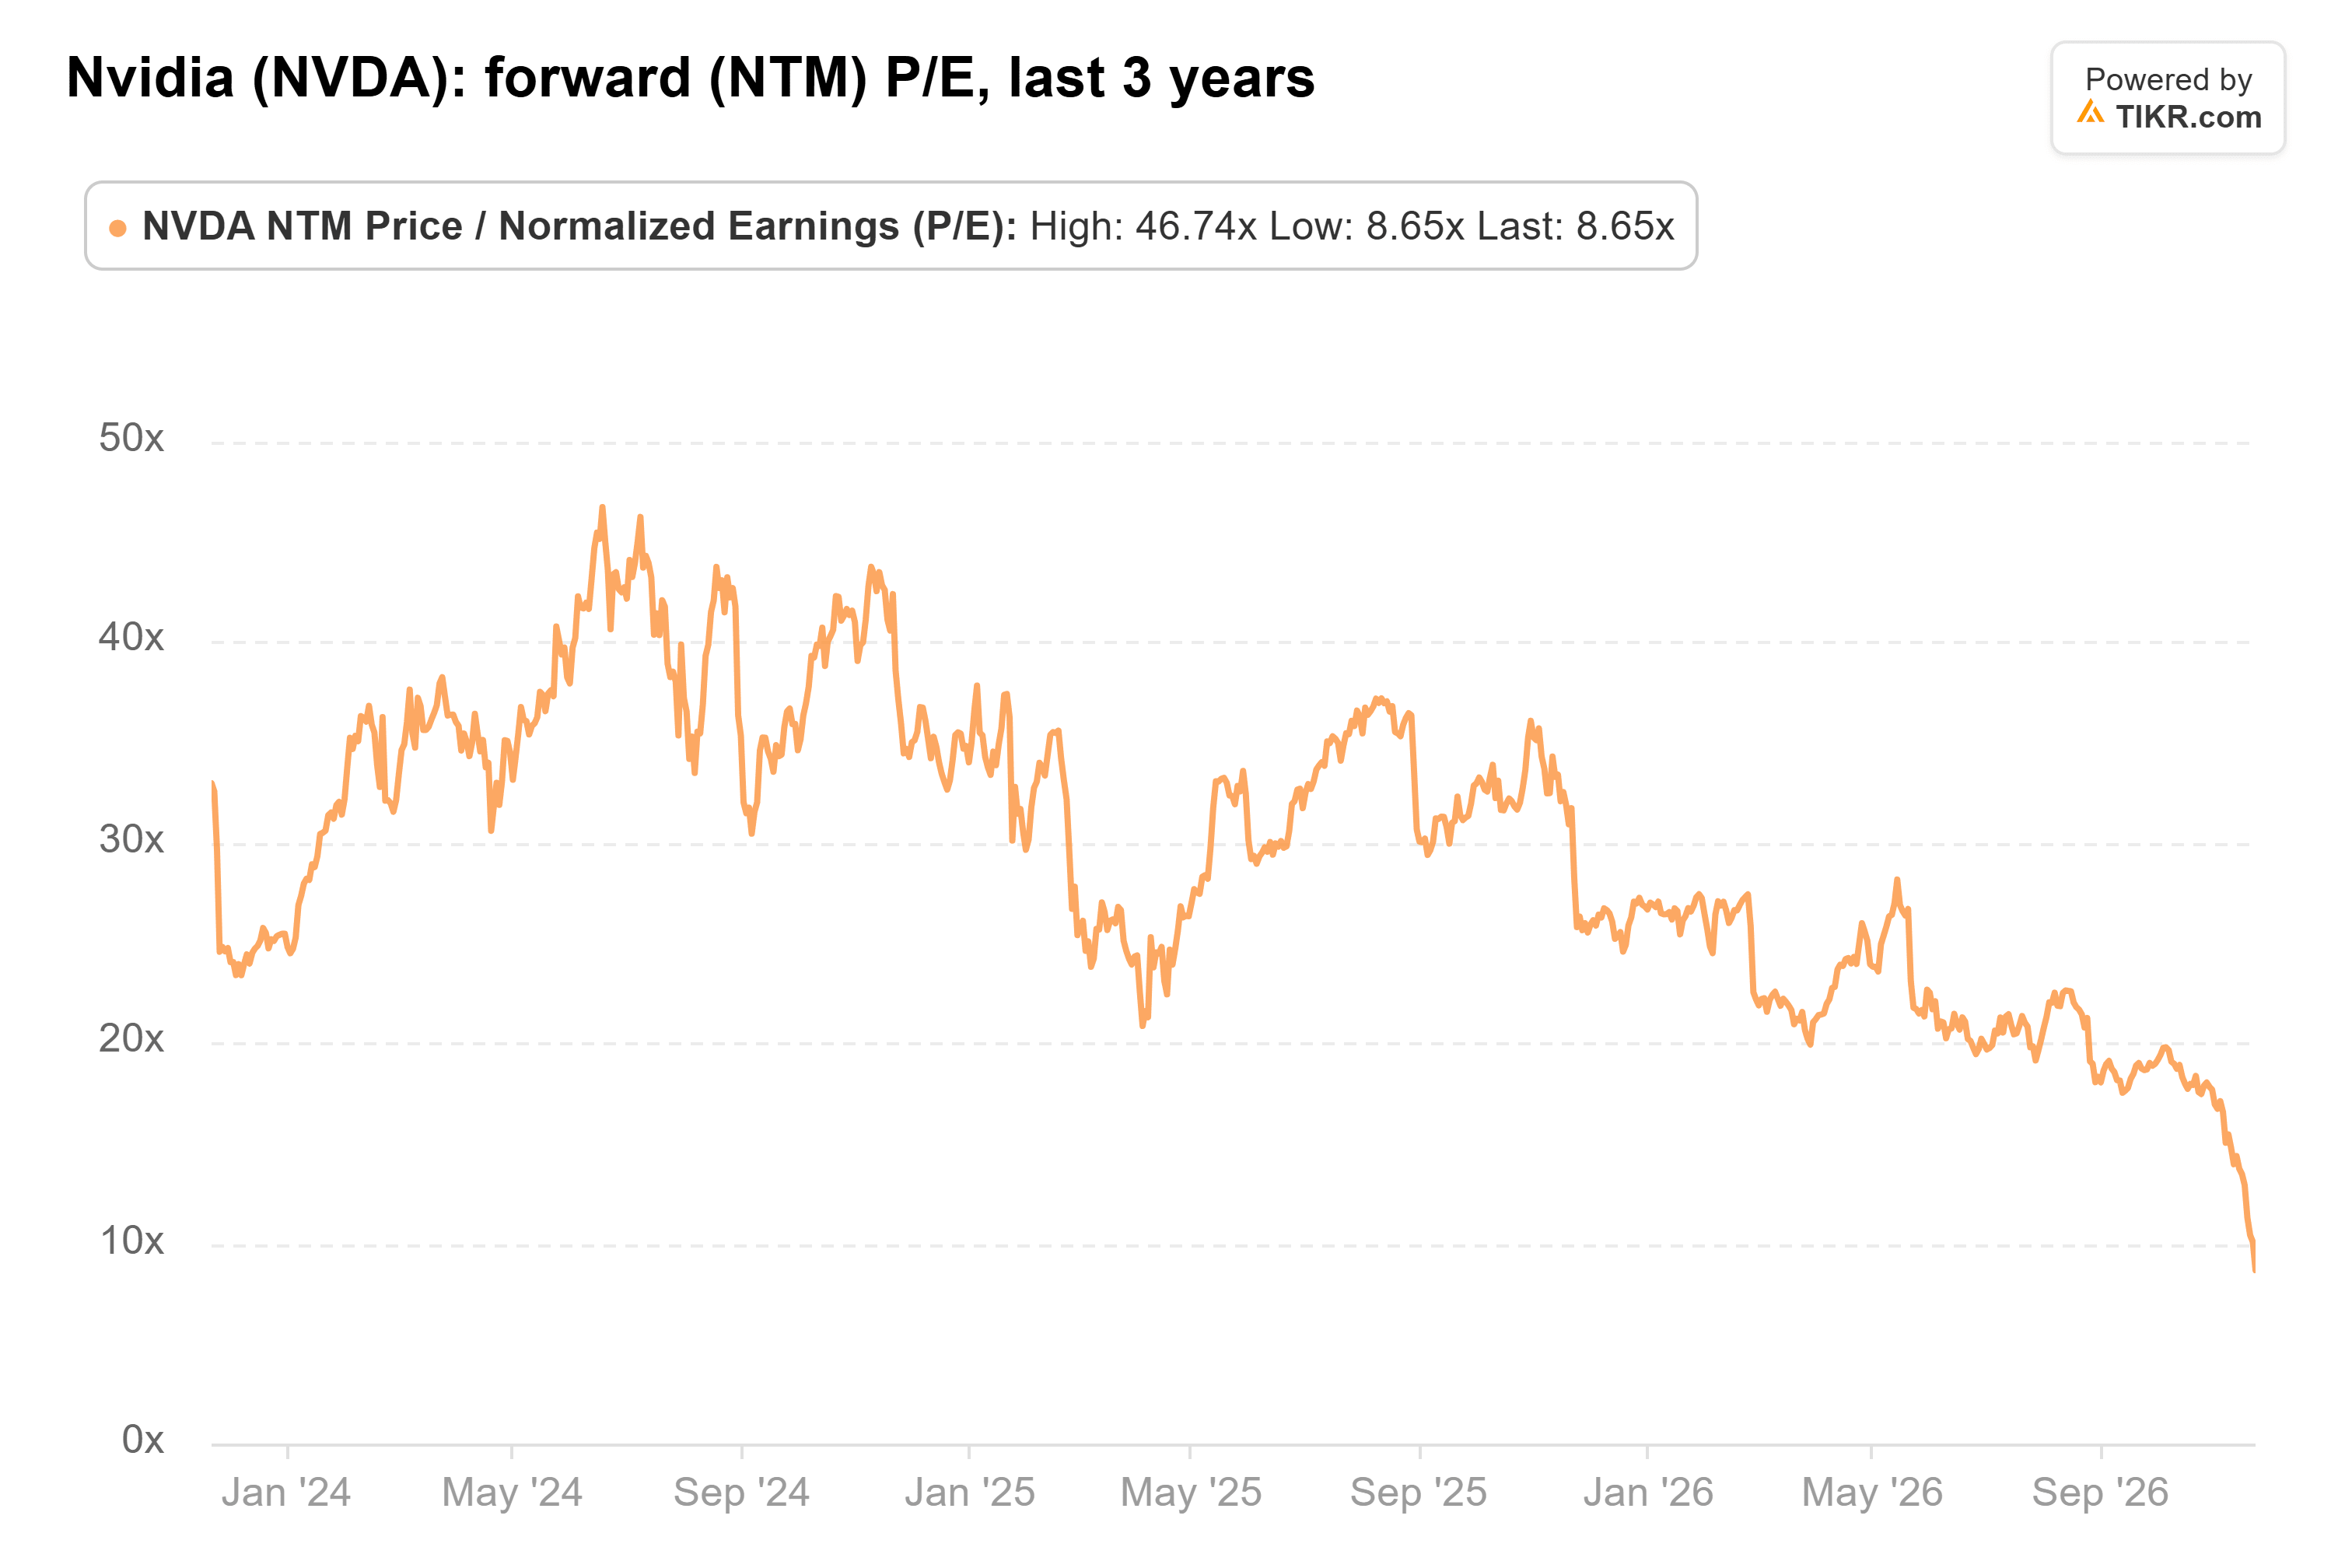
De mon point de vue, ce multiple valorise Nvidia comme un vendeur de puces qui voit ses meilleurs clients partir, et il n'accorde rien à l'activité de modèles qui pourrait les garder proches. La stratégie de Nvidia est bonne, elle a la trésorerie pour la financer, et elle a l'avance.
Nous aurons un premier indicateur le 9 décembre. Si les revenus IA de Broadcom dépassent ses prévisions de 21,7 milliards de dollars, les laboratoires construisent des puces plus vite que Nvidia ne construit son laboratoire.
Alors, quelle est la valeur réelle de l'action Nvidia ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Nvidia pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !