Points clés
- Sur les 460 grands fonds ayant déposé leurs formulaires 13F pour le trimestre clos le 30 septembre, 18 ont acheté Sandisk et 20 ont vendu, avec le Family Office Duquesne de Stanley Druckenmiller et Situational Awareness de Leopold Aschenbrenner parmi les vendeurs.
- Situational Awareness a vendu une participation valant 5,67 milliards de dollars au 30 juin, bien plus que tout achat, le plus important étant la nouvelle position de 682 millions de dollars de Jericho Capital.
- Sandisk se négocie à 3,2x les bénéfices futurs, le plus bas de sa dernière année, tandis que Dell Technologies, que GQG Partners a ajouté parallèlement à une nouvelle position sur Sandisk, se négocie à environ 11x.
- À ce multiple, les investisseurs paient déjà pour une forte baisse des bénéfices, ce qui donne l'avantage aux acheteurs tant que les contrats pluriannuels de Sandisk tiennent.
Sandisk (SNDK) a perdu 66% depuis le 30 juin, et les grands fonds qui le détiennent ne s'accordent pas sur la suite.
Leurs 13F pour le trimestre clos le 30 septembre sont presque équitablement partagés. Sur les 460 grands fonds ayant déposé pour le trimestre (ceux que les lecteurs connaissent, ou avec 1 milliard de dollars ou plus d'actions américaines dans leurs 13F, fonds quantitatifs et indiciels exclus), 18 ont acheté Sandisk, soit en initiant une position soit en ajoutant 20% ou plus, et 20 s'en sont entièrement défaits ou ont réduit de 20% ou plus. Quarante d'entre eux le détenaient à la fin du trimestre.
TIKR suit 26 analystes sur Sandisk. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Sandisk, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Sandisk
Jericho a fait le plus gros pari
Jericho Capital Asset Management, un fonds de 12 milliards de dollars, a mené les acheteurs avec une nouvelle position de 391 880 actions, valant 682 millions de dollars au 30 septembre et représentant 5,8% de ses actions 13F. Altimeter Capital de Brad Gerstner a commencé plus modestement, avec 25 170 actions valant 44 millions de dollars, soit 0,4% de ses actions 13F.
GQG Partners, un fonds de 164 milliards de dollars, a ouvert une position de 210 millions de dollars sur Sandisk et a plus que doublé sa participation dans Dell Technologies (DELL), à 2,84 millions d'actions valant 1,53 milliard de dollars, soit 2,9% de ses actions 13F. Cela place GQG des deux côtés du commerce de mémoire flash : la société qui la fabrique et l'une des sociétés qui en paient le prix plus élevé. Dell a augmenté ses prix alors que les coûts de la mémoire grimpaient, et sa marge brute sur les produits est passée à 17,3% au cours de son trimestre clos le 31 juillet, contre 12,1% un an plus tôt. Dell se négocie à environ 11x les bénéfices futurs, en ligne avec sa moyenne depuis 2019.
Fisher Investments de Ken Fisher a également ajouté, mais à peine. Son 13F, déposé le 6 novembre, montre 2 505 actions, contre 2 032 auparavant, un ajout valant environ 823 000 dollars aux prix de fin de trimestre. Pour une société qui gère 386,67 milliards de dollars, c'est une erreur d'arrondi.
La sortie d'Aschenbrenner éclipse tout achat
Situational Awareness de Leopold Aschenbrenner a vendu l'intégralité de ses 2,5 millions d'actions, une participation valant 5,67 milliards de dollars au 30 juin, date à laquelle Sandisk représentait 28,1% de ses actions 13F. Son 13F, déposé le 16 novembre, liste toujours des options d'achat sur Sandisk avec une valeur notionnelle de 183 millions de dollars. Sandisk était l'une des trois actions dont Aschenbrenner s'est débarrassé au dernier trimestre.
Whale Rock Capital, un hedge fund de 13 milliards de dollars, a réduit sa participation de 65%, une vente valant environ 673 millions de dollars, et les 209 621 actions qu'il a conservées représentent encore 3,2% de ses actions 13F. Amanah Holdings Trust a vendu l'intégralité de ses 250 000 actions, une participation de 568 millions de dollars au 30 juin. Le Family Office Duquesne de Stanley Druckenmiller a vendu l'intégralité de ses 34 900 actions, valant 79 millions de dollars au 30 juin, soit 1,8% de ses actions 13F.
Sandisk se négocie comme si le boom était terminé
Sur le seul prix, les vendeurs semblent avoir raison jusqu'à présent. Sandisk a perdu 66% depuis le 30 juin, dernière date à laquelle les 13F des fonds sortis les montrent le détenant, et 55% depuis le 30 septembre. Ce n'est pas le rendement d'un fonds, car un 13F ne montre pas à quel moment du trimestre un fonds a négocié ni à quel prix.
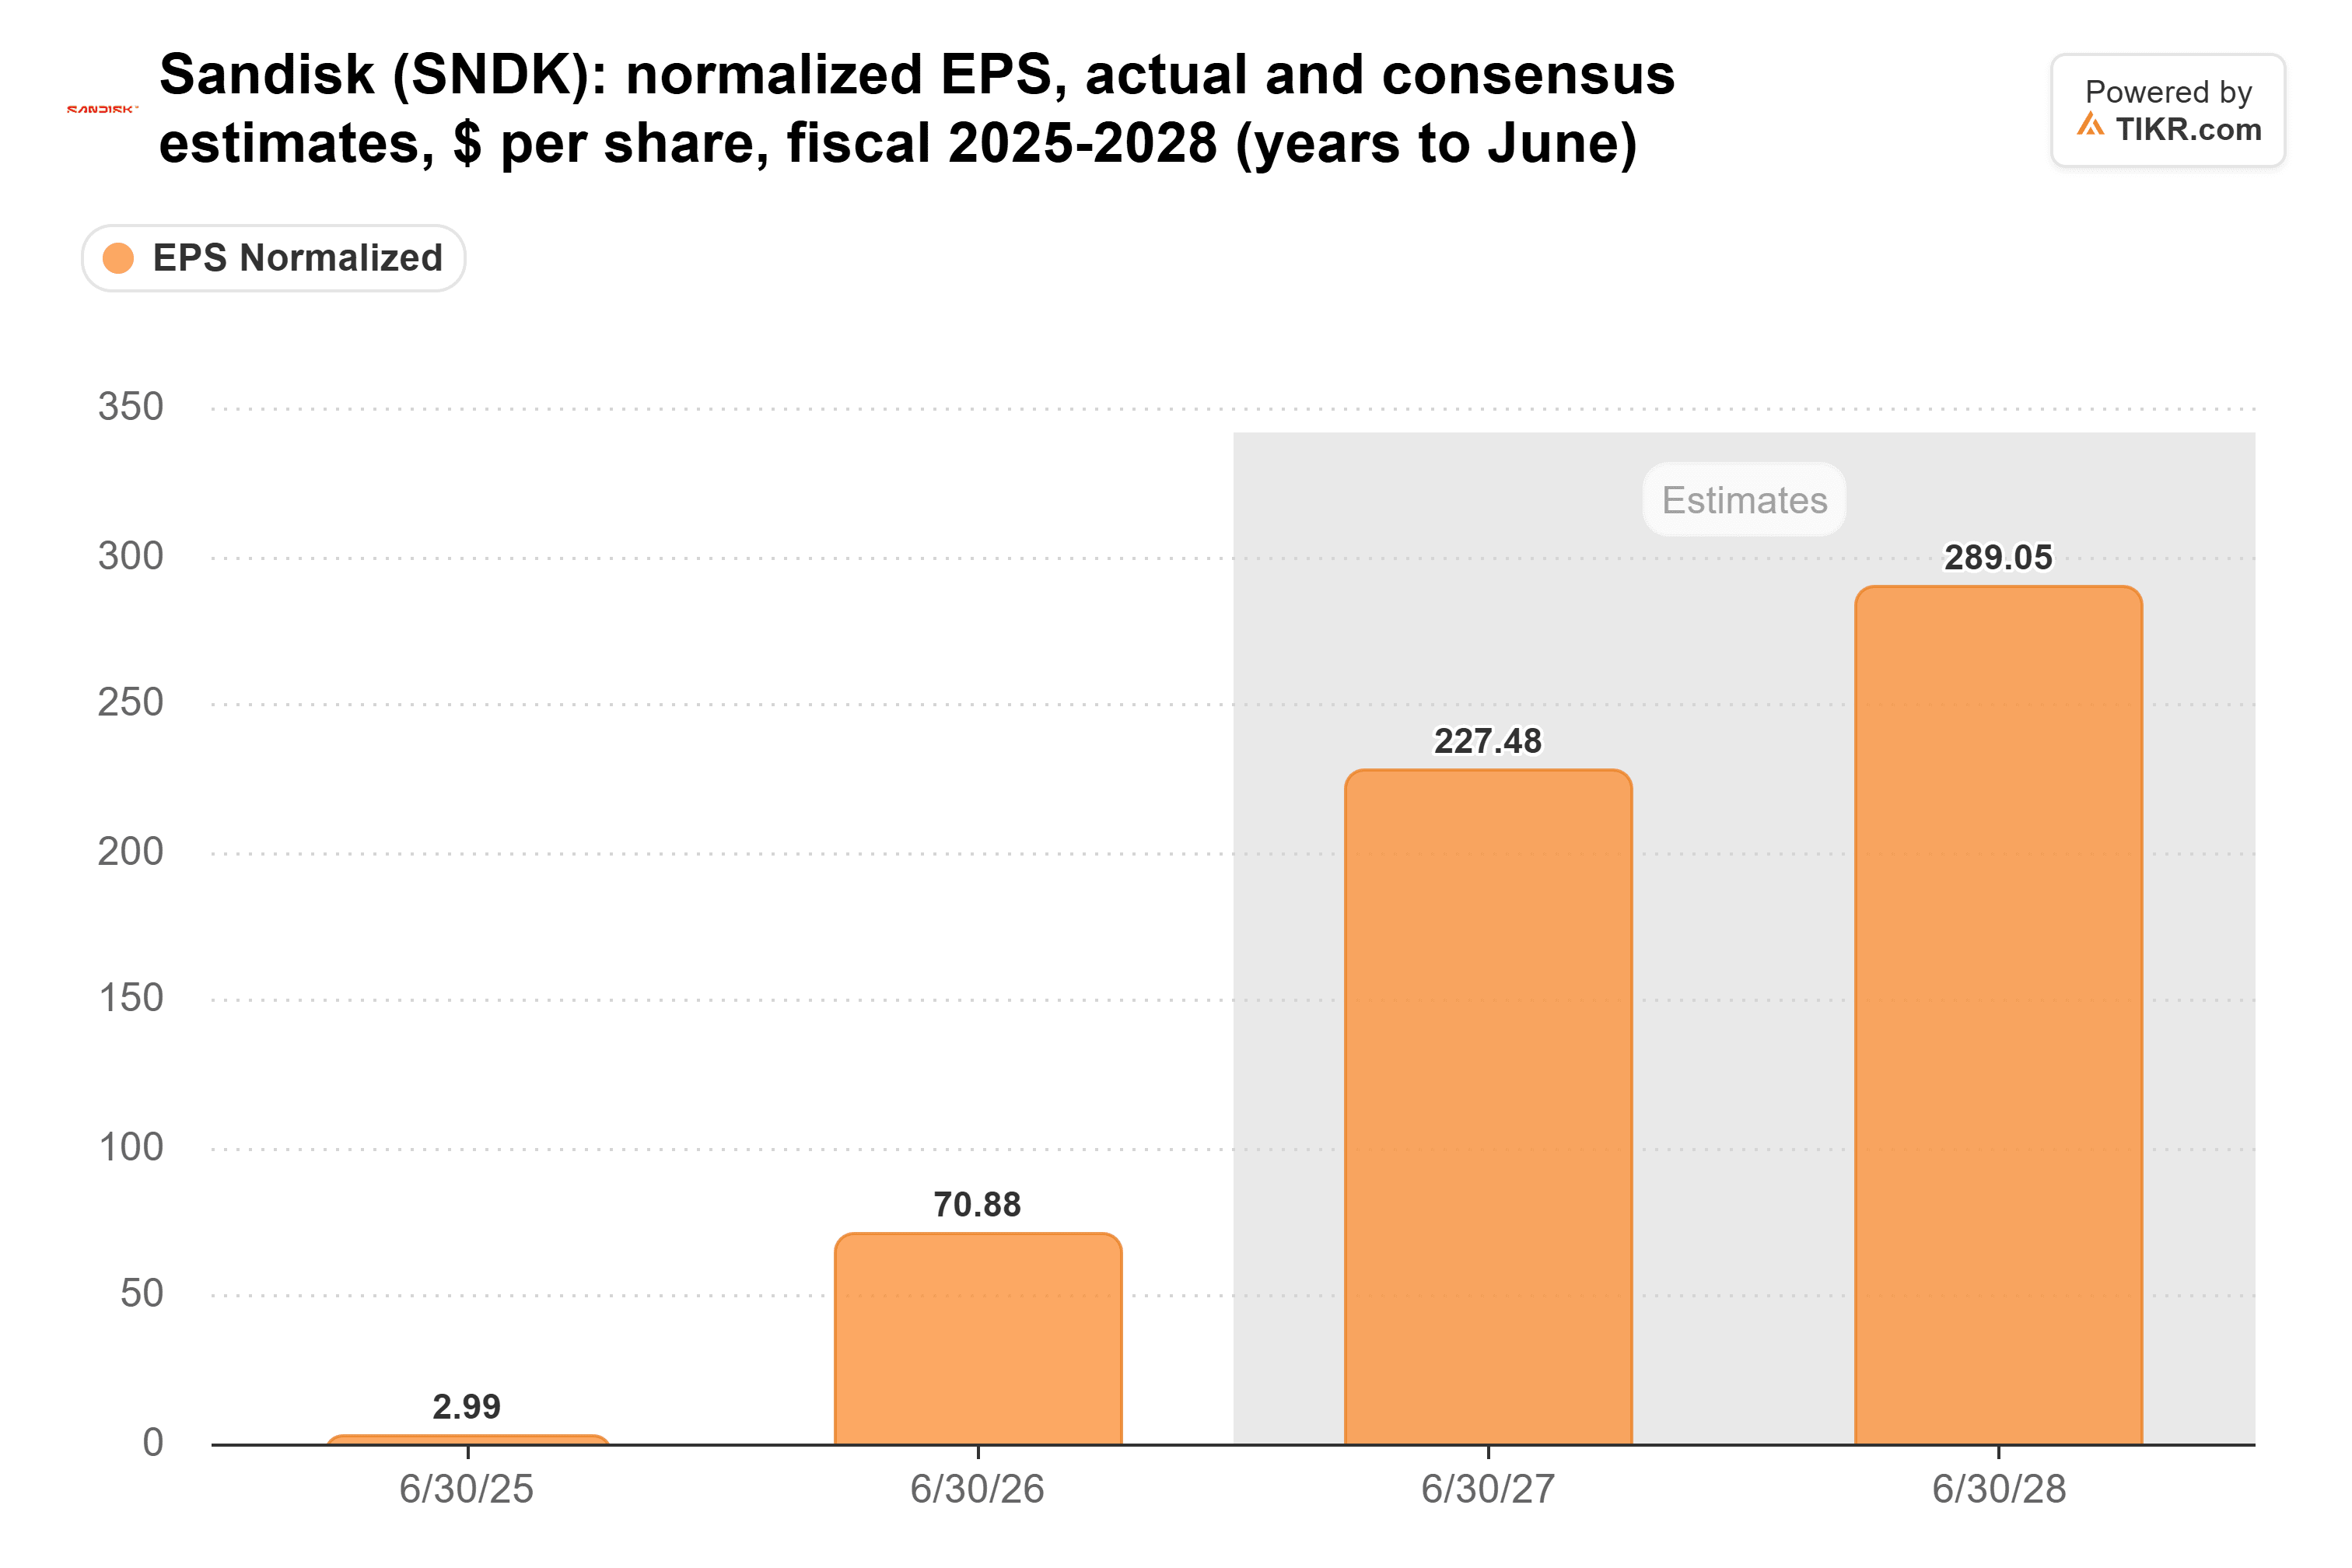
L'activité a évolué dans l'autre sens. Sandisk a réalisé un BPA normalisé de 70,88 dollars pour l'exercice 2026, contre 2,99 dollars l'année précédente, et les analystes attendent 227,48 dollars pour l'exercice 2027 et 289,05 dollars pour l'exercice 2028 :
Pourtant, Sandisk se négocie à 3,2x les bénéfices futurs, le plus bas de sa dernière année, contre une moyenne de 10x et un pic de 27x en janvier :
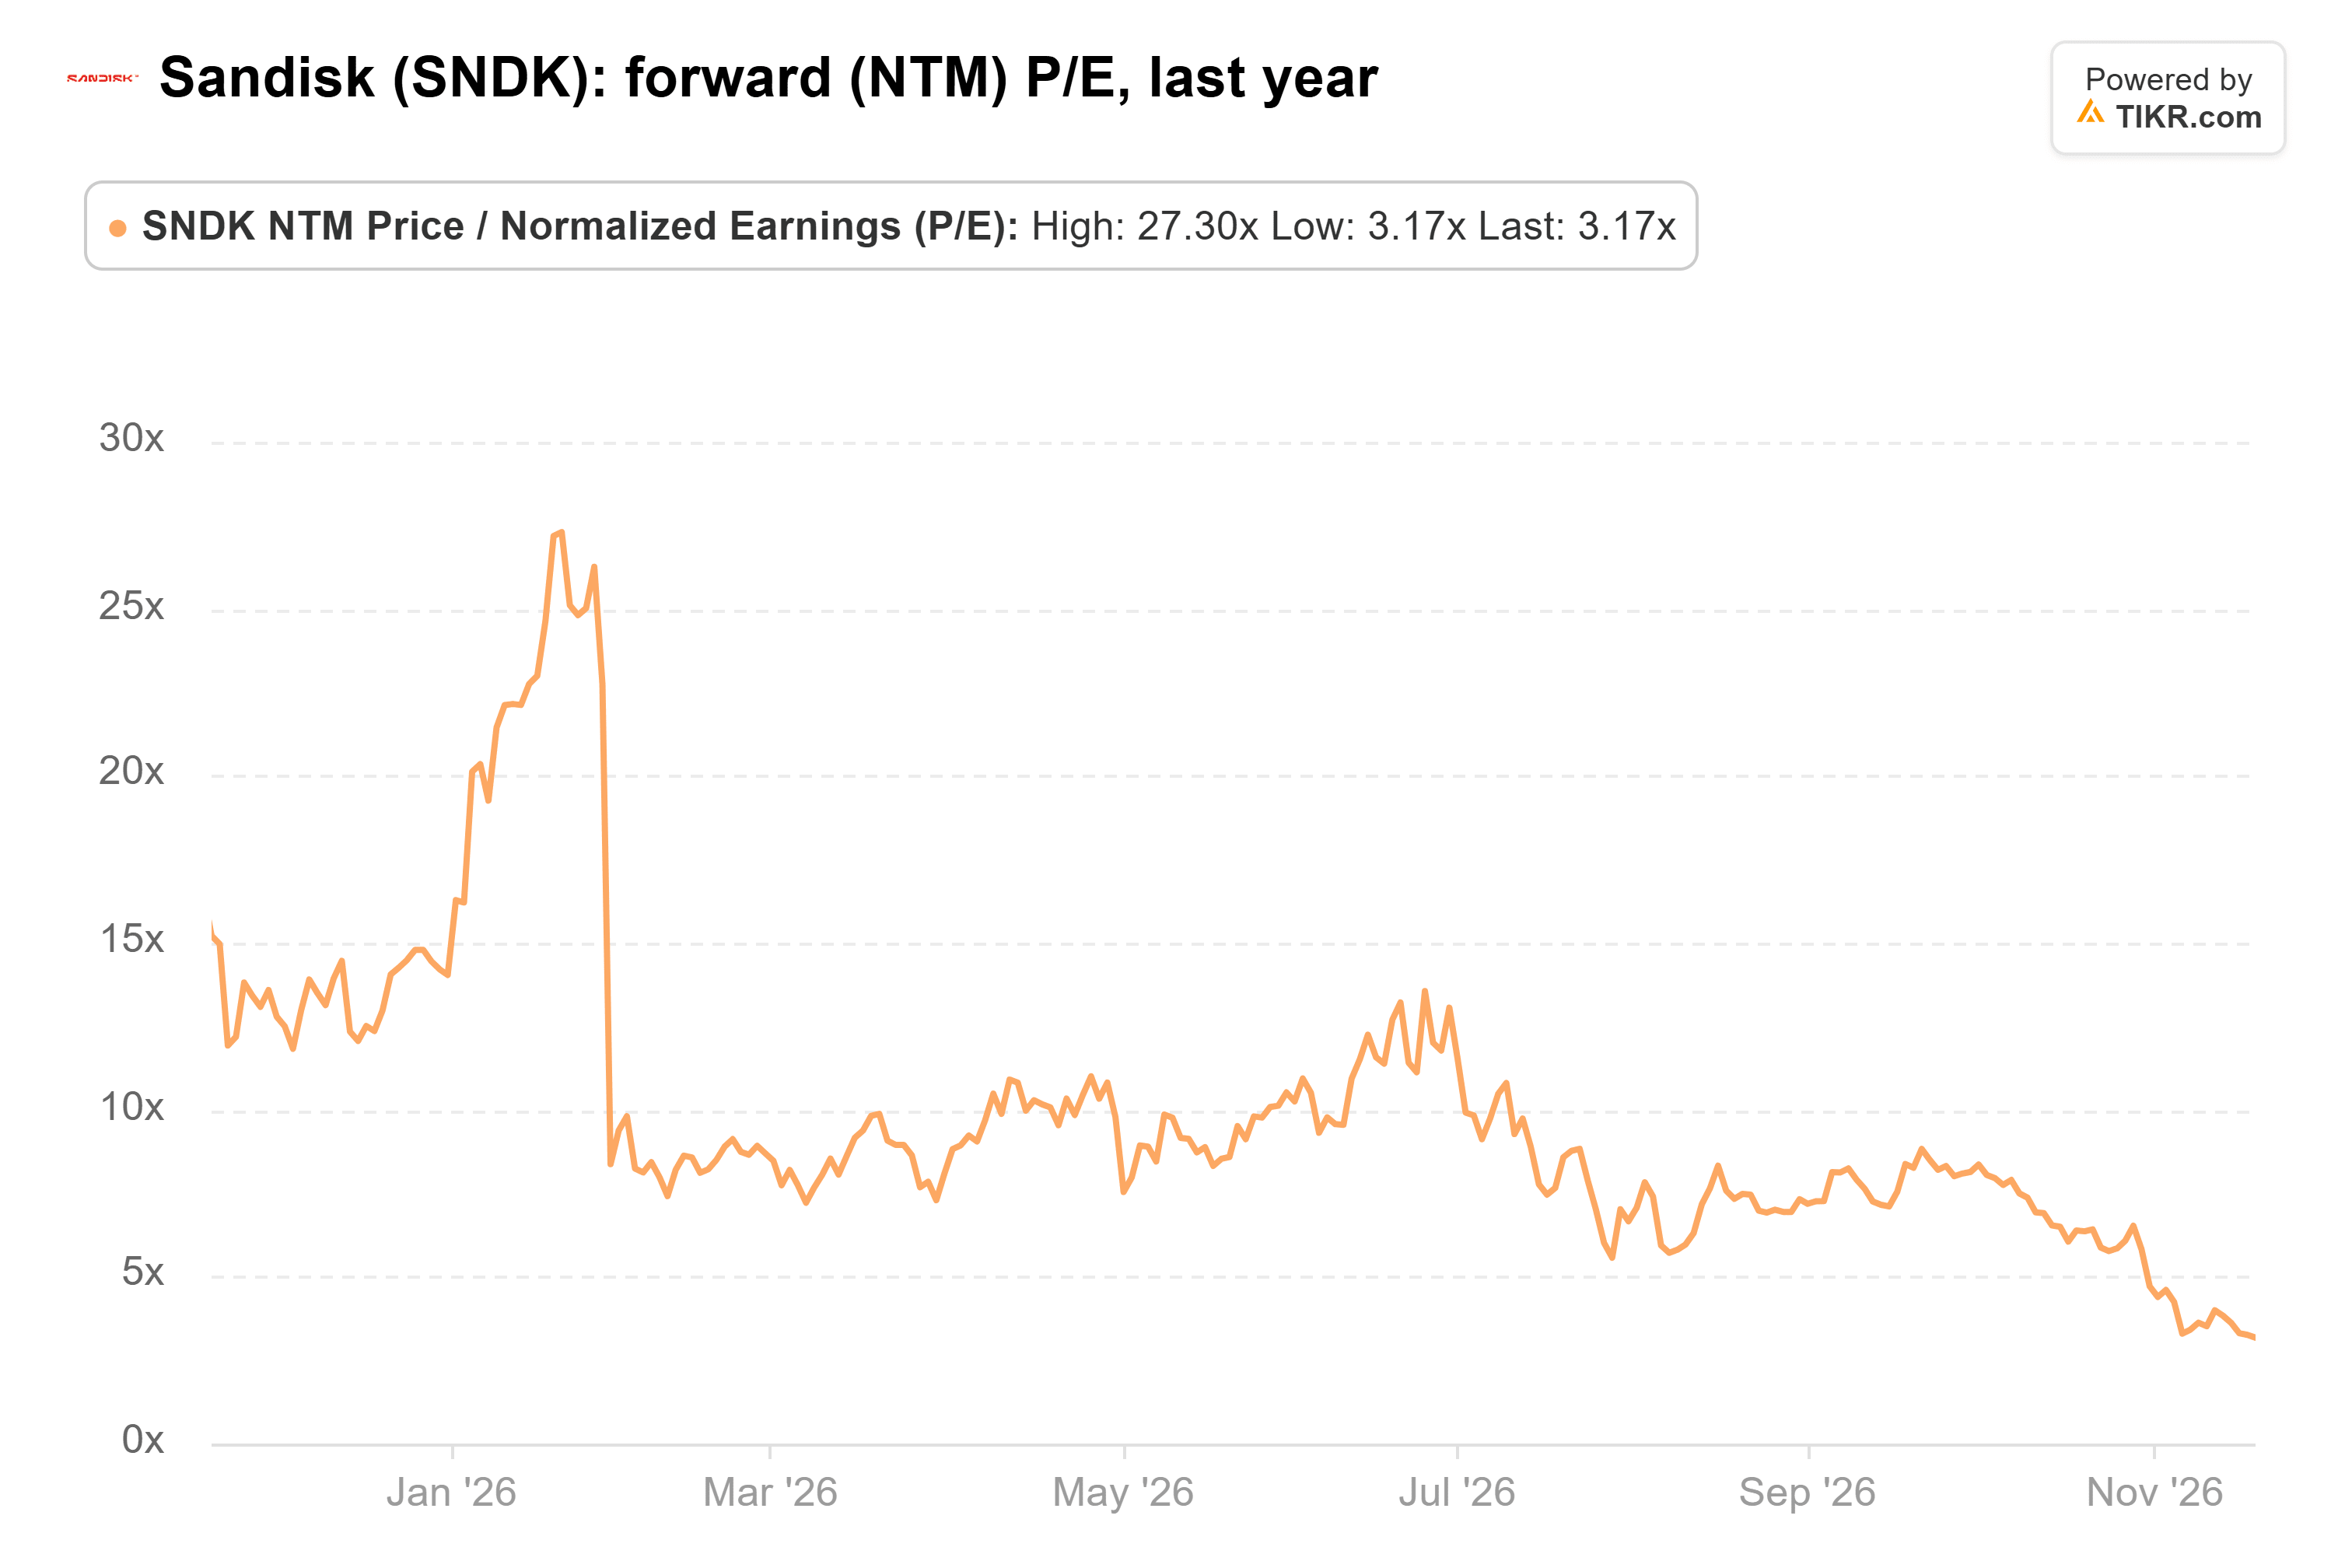
À ce multiple, les investisseurs paient pour un effondrement. Les trois analystes qui modélisent l'exercice 2030 attendent un BPA de 155,11 dollars, soit 49% de moins que l'estimation pour l'exercice 2029, et les gains de prix du NAND de Kioxia se sont refroidis à un rythme de 20% au milieu du trimestre de septembre, contre environ 70%.
La réponse de Sandisk réside dans ses contrats pluriannuels : 88,9 milliards de dollars d'obligations de performance restantes au 2 octobre, évaluées à des prix planchers que la direction affirme toujours générer une marge brute d'environ 80%. Sa marge brute non-GAAP était de 85,1% au cours de son dernier trimestre, contre 29,9% un an plus tôt.
L'objectif consensus est de 2 047 dollars, contre 256 dollars il y a un an, et même le plus bas des objectifs des 25 analystes, 870 dollars, se situe au-dessus du dernier cours de clôture de 776 dollars :
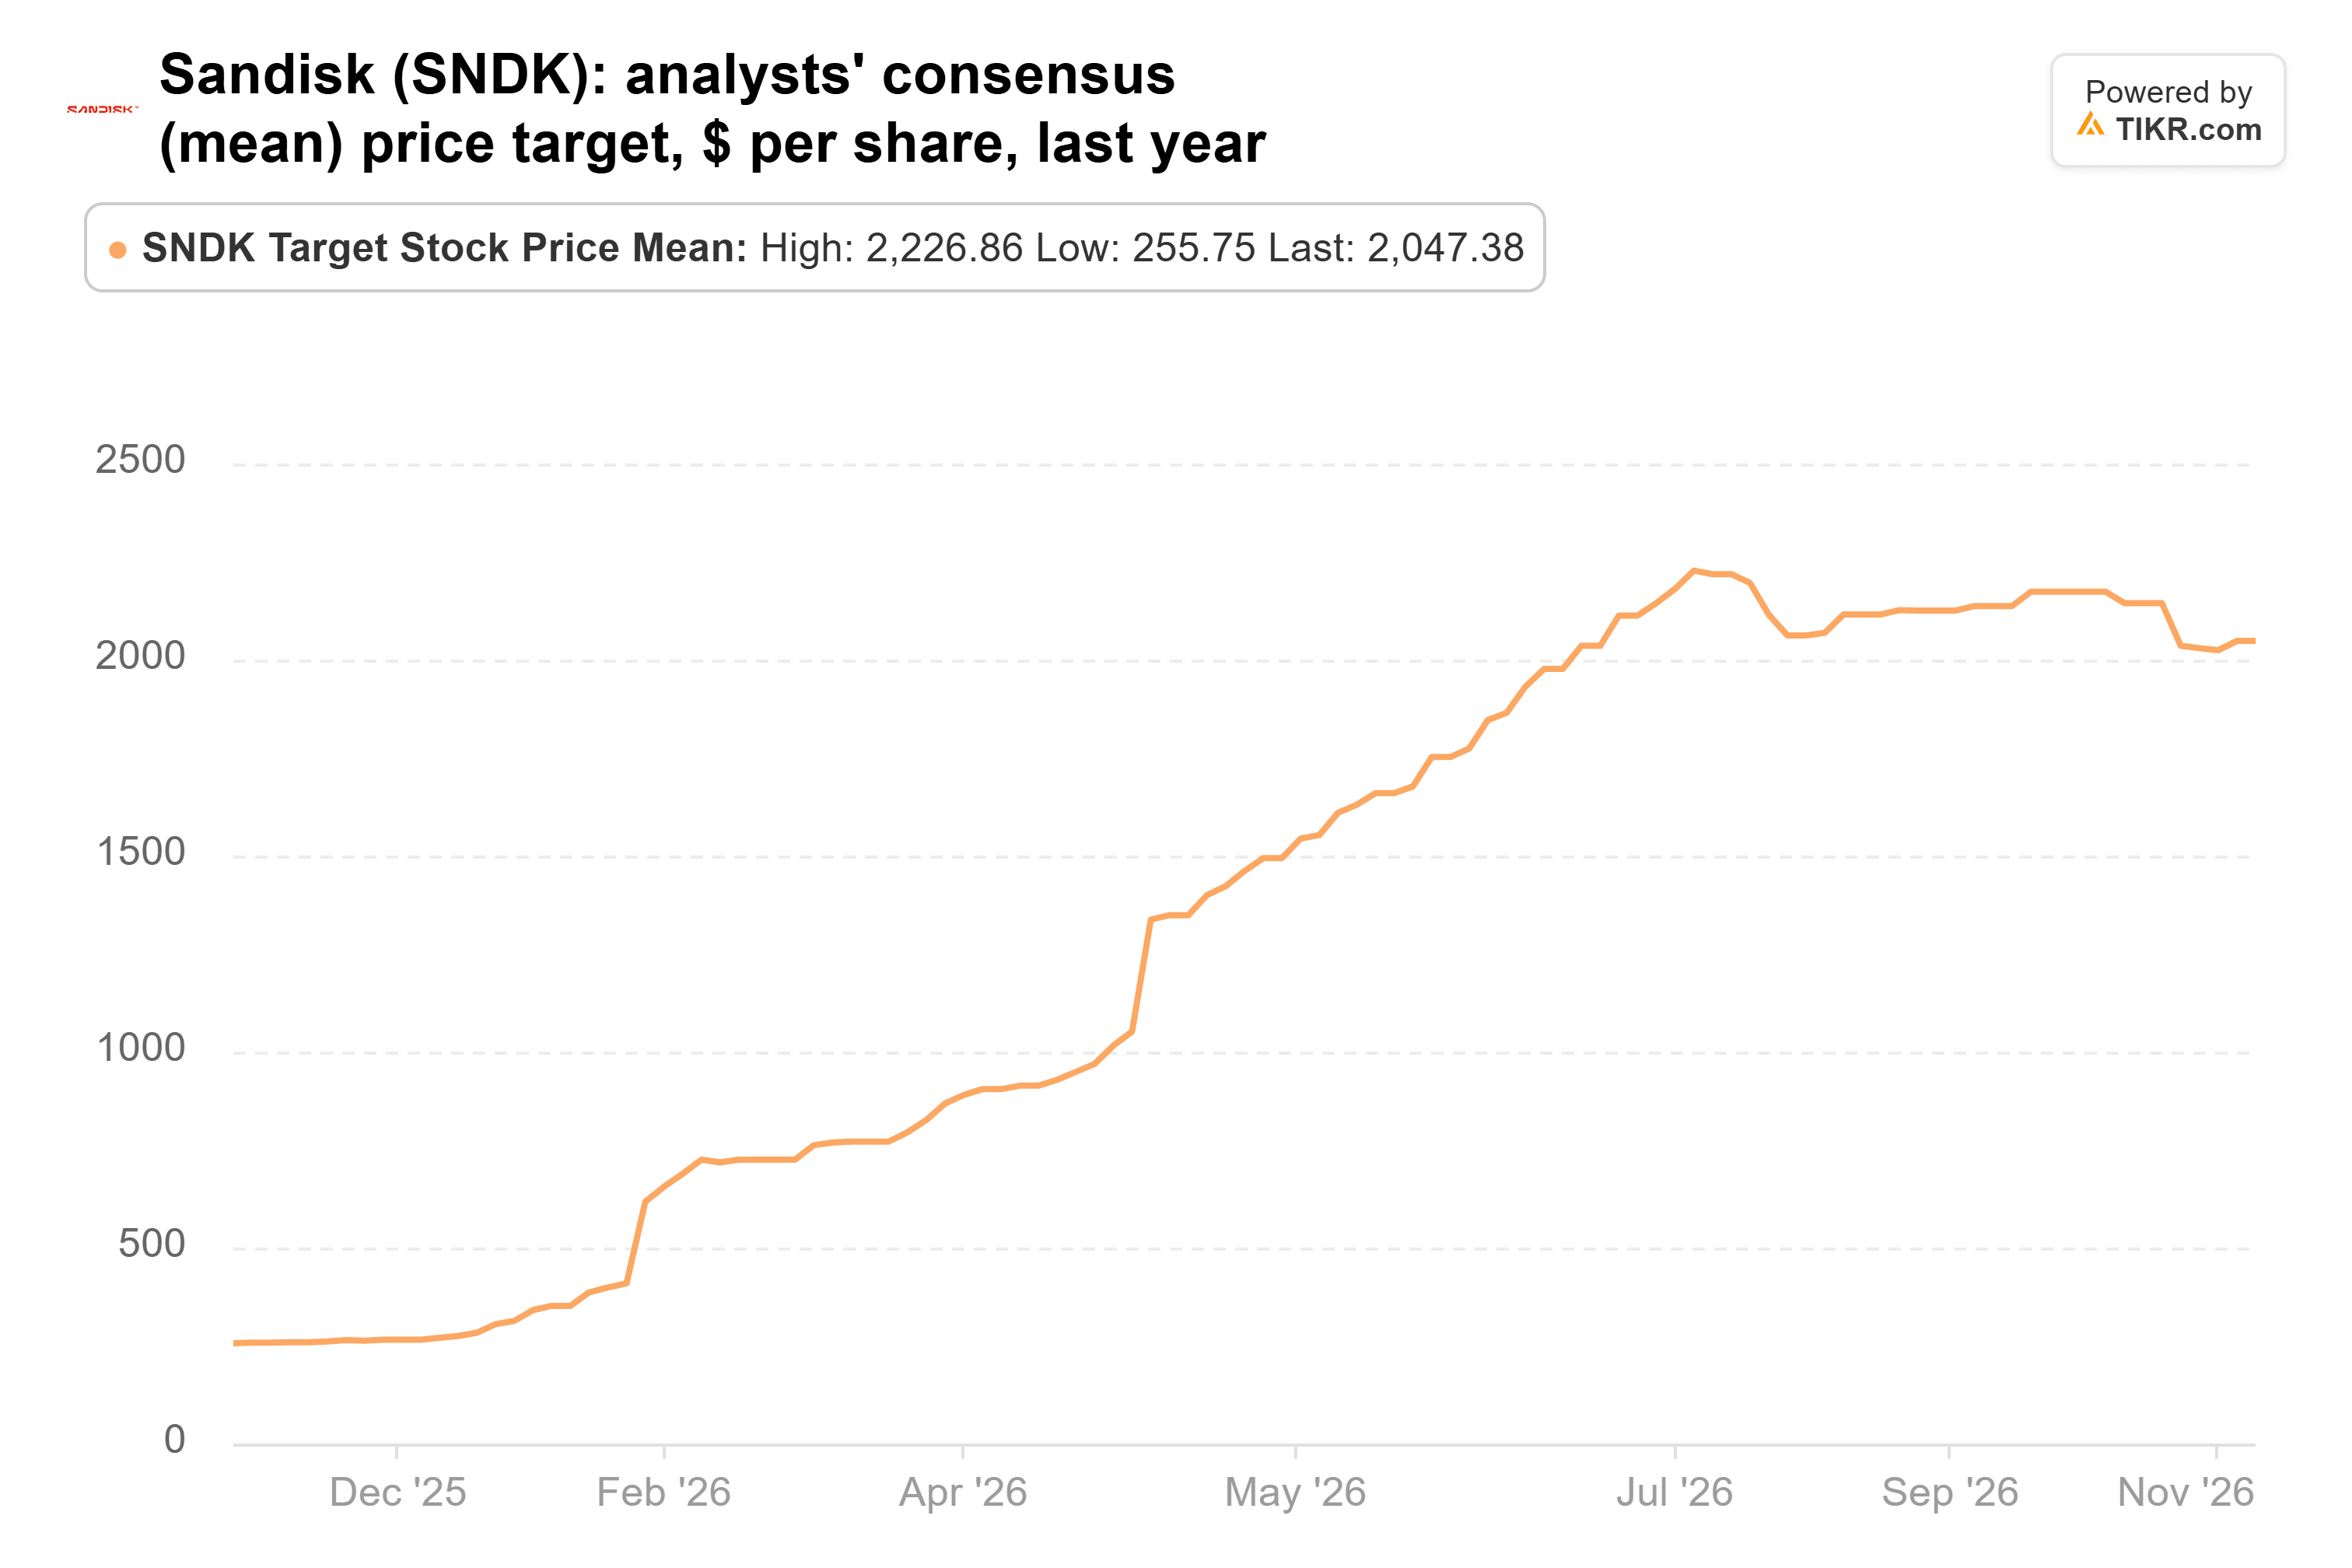
(Il s'agit de prix avant le split : le split 8 pour 1 de Sandisk prend effet à l'ouverture des négociations le 20 novembre.)
Je prends le parti des acheteurs
À 3,2x les bénéfices futurs, je préfère être avec les acheteurs à partir d'ici. Même si les bénéfices diminuent de moitié sur la trajectoire esquissée par ces quelques estimations pour l'exercice 2030, Sandisk ne serait pas une action chère au prix actuel. Le risque est que ses contrats soient récents : le plus ancien a été signé en janvier, et les garanties de 16,5 milliards de dollars citées par la direction en août ne couvrent qu'une partie de leur valeur.
Dell publie ses résultats la semaine prochaine, et ses marges montreront si les acheteurs absorbent toujours les prix plus élevés de la mémoire. Sandisk publiera son trimestre de décembre fin janvier. Un chiffre d'affaires égal ou supérieur au haut de sa fourchette de prévision de 12,2 à 12,6 milliards de dollars, avec des obligations de performance restantes supérieures à 88,9 milliards de dollars, soutiendrait les acheteurs. La prochaine série de 13F, attendue mi-février, montrera quels fonds sont restés fidèles à leur camp.
Alors, quelle est la valeur réelle de l'action Sandisk ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Sandisk pourrait valoir. Partez des estimations consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'activité. C'est gratuit.
Valorisez Sandisk gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !