Points clés
- Bernstein a rétrogradé PepsiCo à la note Underperform et a abaissé son objectif de cours à 128 $, invoquant une demande nord-américaine faible qui devrait continuer à coûter des volumes et des parts de marché.
- Le volume des boissons en Amérique du Nord a baissé de 2 % au troisième trimestre, tandis que le chiffre d'affaires international a progressé de 9,7 % et représente désormais environ 44 % des ventes.
- Coca-Cola a enregistré une croissance de son chiffre d'affaires organique de 7 % avec une marge opérationnelle de 33,4 %, tandis que la marge opérationnelle de base de PepsiCo a reculé à 16,9 %.
- Le rapport du quatrième trimestre, attendu début février, montrera si les suppressions d'environ 1 000 emplois en Amérique du Nord améliorent les marges.
Les actions de PepsiCo (PEP) ont perdu 2,6 % en trading pré-marché mardi après que Bernstein a rétrogradé le titre à Underperform et abaissé son objectif de prix à 128 $ contre 131 $ auparavant.
Cet appel fait suite à la décision de PepsiCo de supprimer environ 1 000 emplois en Amérique du Nord plus tôt ce mois-ci. Il intervient également alors que Coca-Cola (KO) continue de prendre de l'avance, avec une croissance de son chiffre d'affaires organique de 7 % lors de son dernier trimestre contre 3,1 % pour PepsiCo.
L'argument de Bernstein est sans détour. La demande sur le marché domestique est faible, et y remédier coûtera plus cher que les investisseurs ne le pensent.
Tout le monde savait déjà que l'Amérique du Nord était en difficulté. La vraie question est de savoir si les réductions de coûts peuvent protéger les bénéfices pendant que PepsiCo dépense pour reconquérir les consommateurs.
Bernstein cesse de faire crédit à PepsiCo
Bernstein s'attend à ce que PepsiCo manque les attentes de bénéfices au cours de l'année prochaine. La firme prévoit que ses snacks et boissons en Amérique du Nord perdront encore plus de volume et de parts de marché. Elle a également souligné une demande faible pour les marques phares, des promotions désorganisées et un personnel de première ligne insuffisant.
Le troisième trimestre a largement étayé cette vision :
- Le chiffre d'affaires de PepsiCo Foods North America est passé à 6,50 milliards de dollars contre 6,53 milliards, et le bénéfice opérationnel de base a chuté de 12 %.
- Le volume des boissons en Amérique du Nord a baissé de 2 %, avec un chiffre d'affaires organique stable.
- La marge opérationnelle de base s'est resserrée à 16,9 % contre 17,3 %, même si le chiffre d'affaires organique total a augmenté de 3,1 %.
Si l'on sépare l'entreprise en ses activités domestiques et internationales, la divergence est frappante…
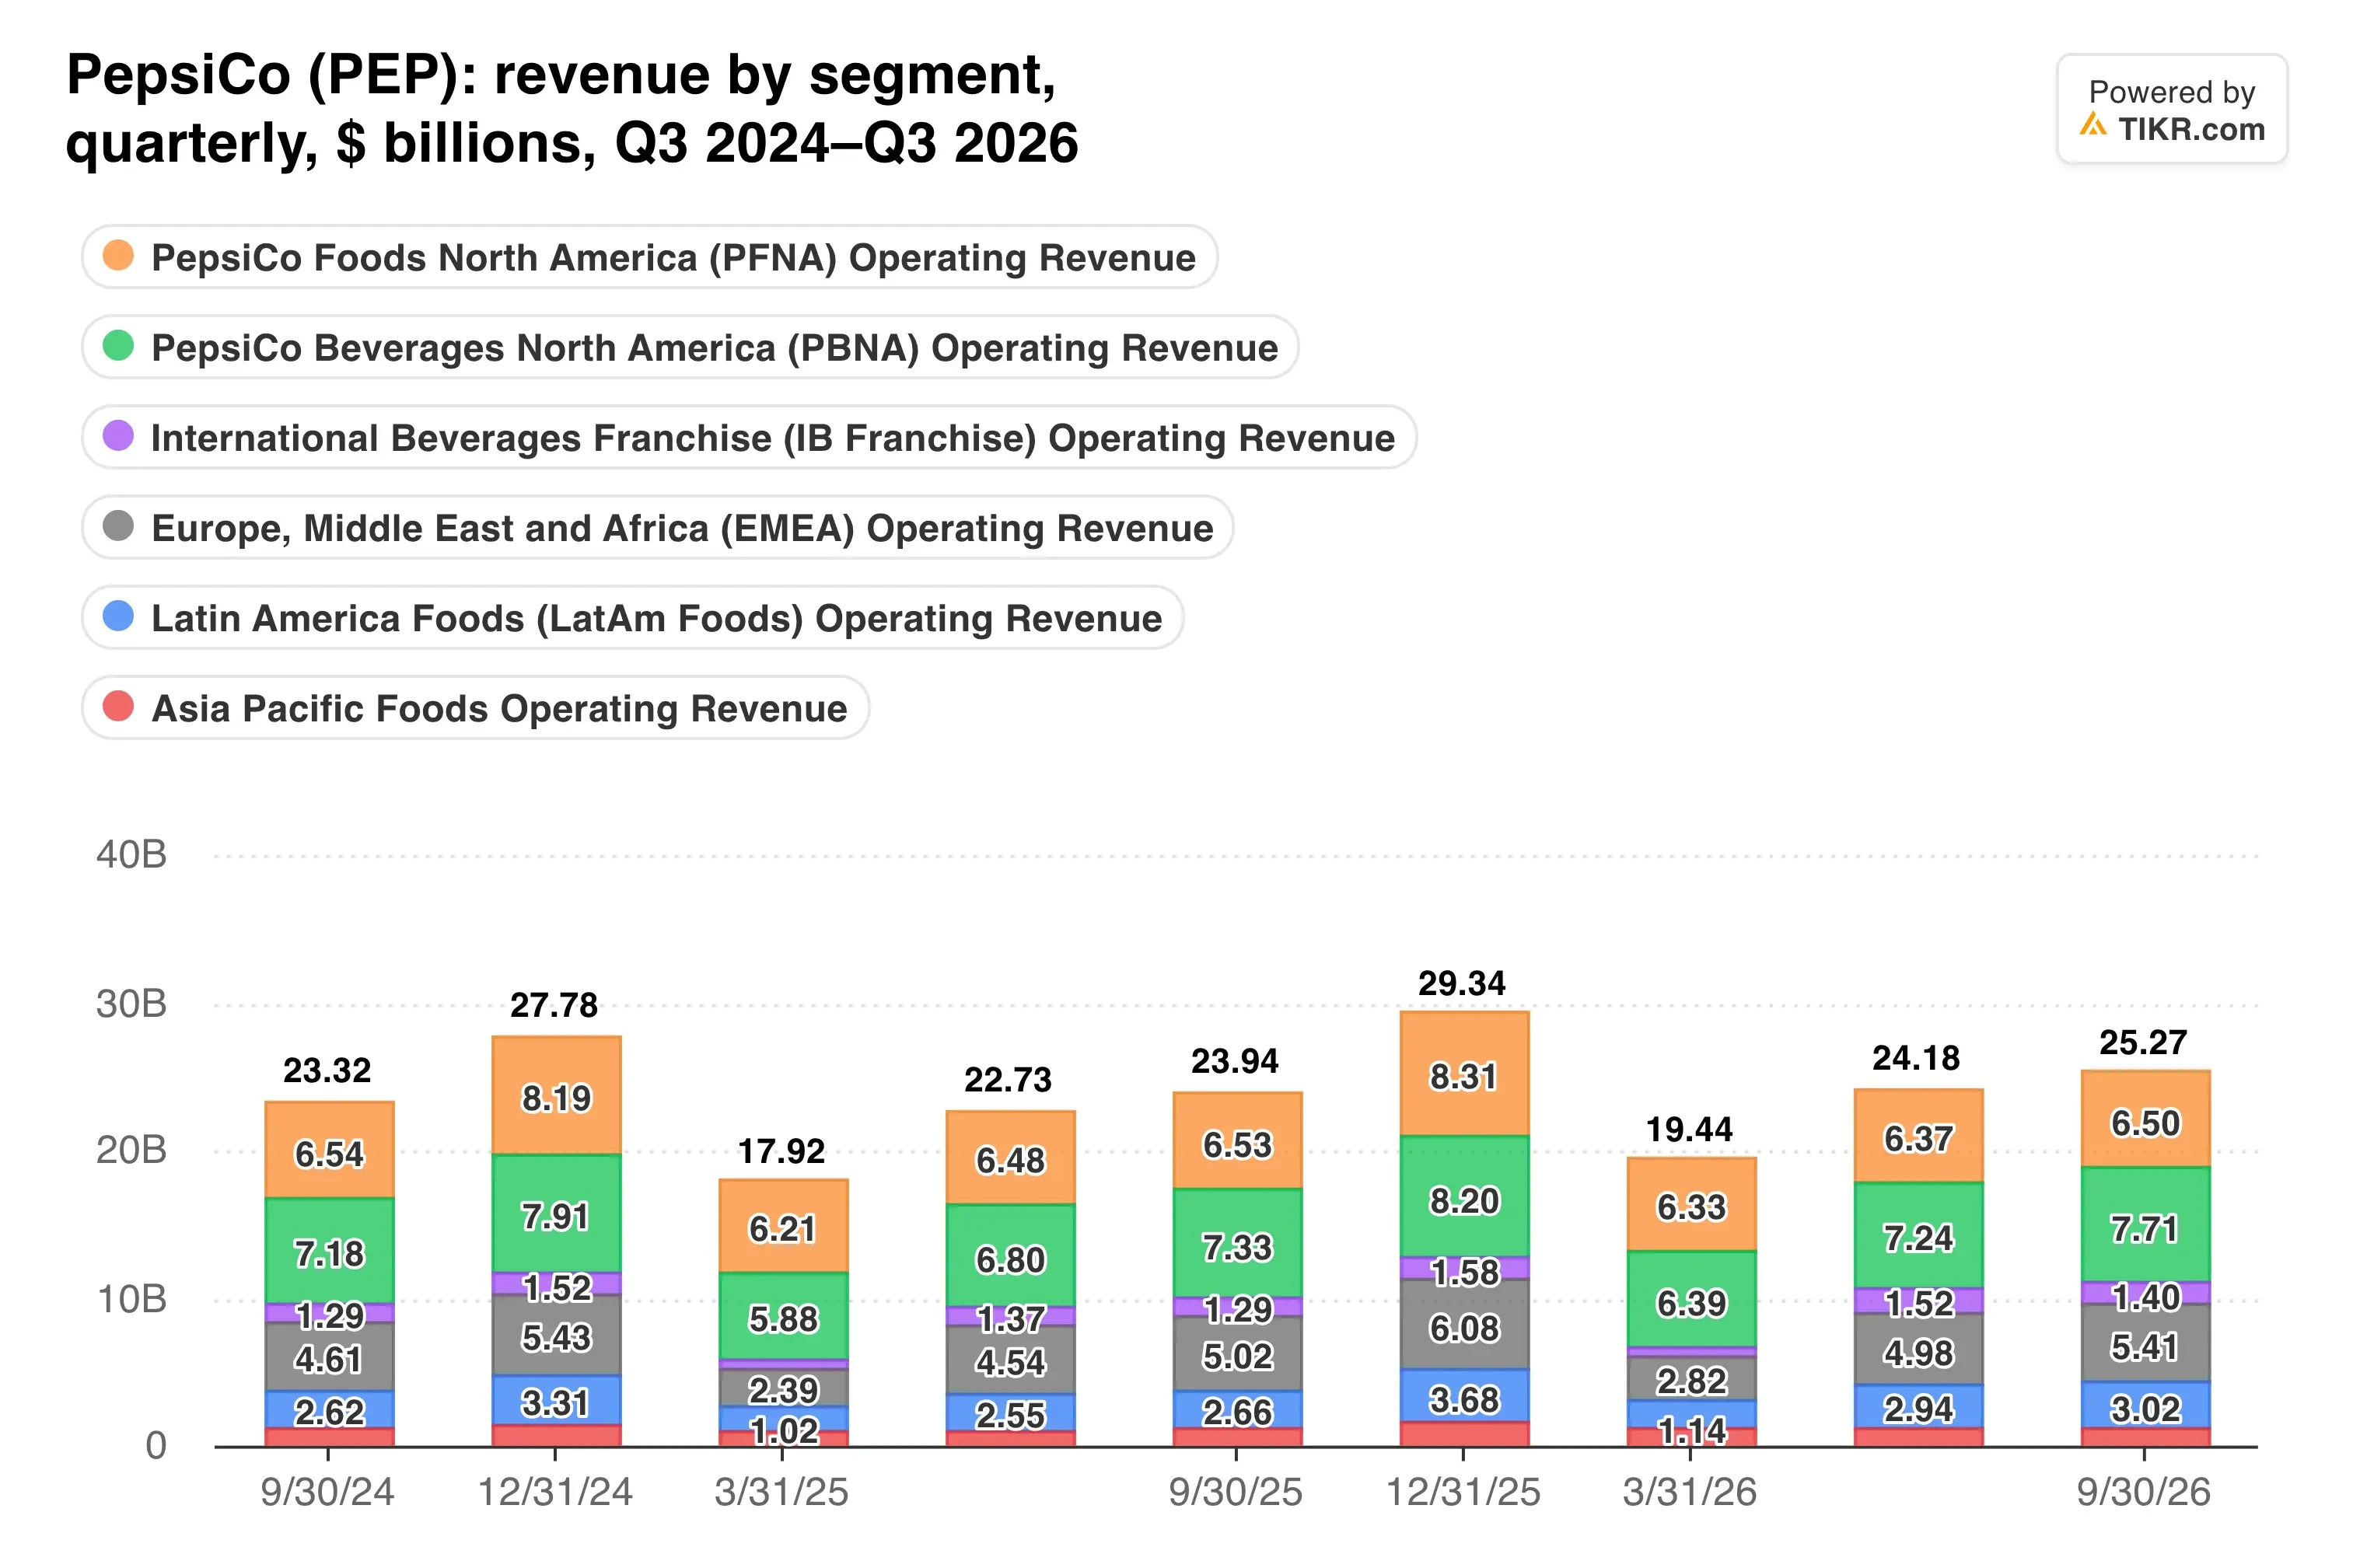
Le chiffre d'affaires international a augmenté de 9,7 % par rapport à l'année précédente. L'Amérique du Nord a réalisé 2,6 %, et presque tout cela provenait d'acquisitions dans le secteur des boissons.
L'international continue de porter la charge
En dehors de l'Amérique du Nord, l'histoire est très différente. Chaque segment international a enregistré une croissance du chiffre d'affaires organique comprise entre 6 % et 9 %, et le volume des snacks en Asie-Pacifique a bondi de 11 %.
Ces activités ont représenté environ 44 % du chiffre d'affaires du troisième trimestre. Leur bénéfice opérationnel de base a augmenté d'environ 16 %, tandis que celui de l'Amérique du Nord a baissé d'environ 6 %.
Les clients envoient également des signaux mitigés. KFC a transféré ses activités de boissons aux États-Unis à Coca-Cola, mais PepsiCo a renouvelé ses contrats avec KFC en Australie, en Inde, au Royaume-Uni, en Espagne et en Allemagne le 6 novembre.
Alors, comment la rentabilité de PepsiCo se compare-t-elle à celle de son plus grand rival ?
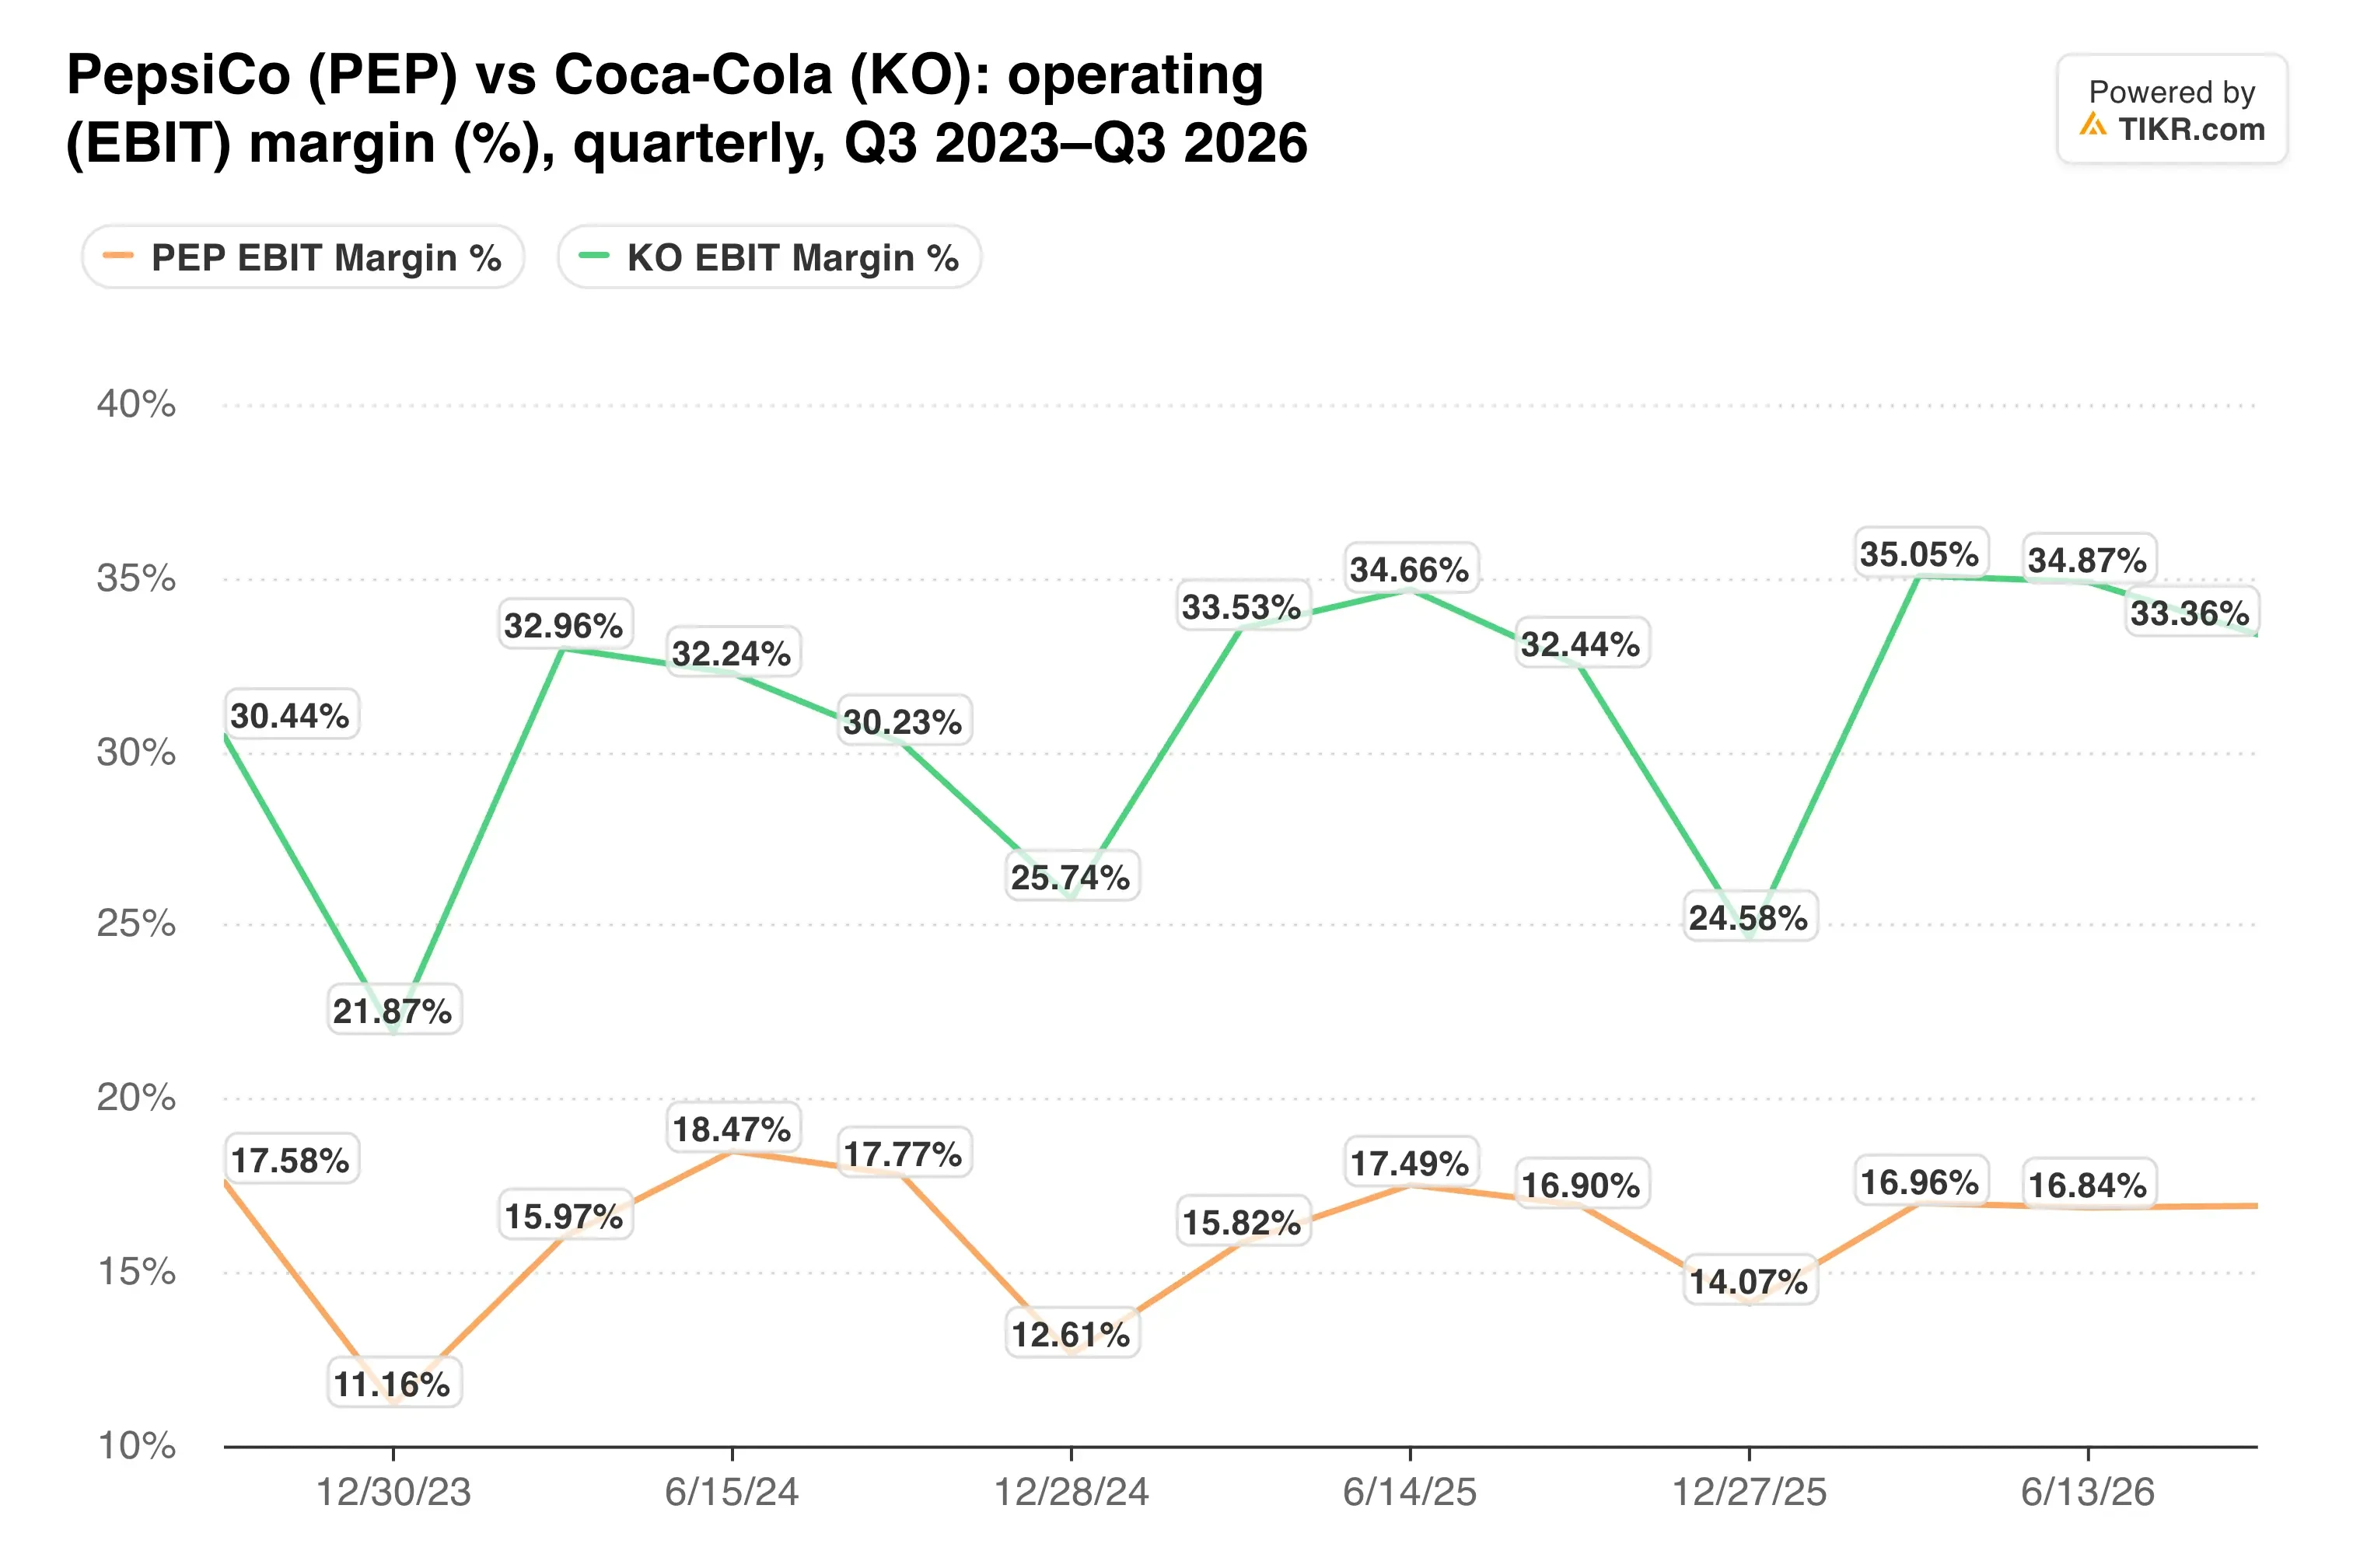
Coca-Cola a affiché une marge opérationnelle de 33,4 % lors de son troisième trimestre, contre 32,0 % auparavant. Son modèle allégé en actifs explique en partie l'écart, mais Coca-Cola élargit sa marge tandis que la marge de base de PepsiCo se réduit.
TIKR suit 25 analystes sur PepsiCo. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur PepsiCo, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour PepsiCo
Les réductions de coûts doivent tout financer
PepsiCo a déjà abaissé ses prévisions de croissance du BPA de base pour 2026 à 2,5 %-3,5 %, contre une fourchette basse de 5 %-7 % auparavant. De plus, la croissance de 3 % du bénéfice opérationnel de base du troisième trimestre incluait un effet de 4 points provenant de remboursements de droits de douane. Sans cela, le bénéfice a reculé.
Les suppressions d'emplois sont la première réponse. Dans une note du 9 novembre, le PDG de l'Amérique du Nord, Ram Krishnan, a écrit que "trop de notre façon de travailler aujourd'hui reste complexe et fragmentée".
L'activiste Elliott Investment Management, qui a constitué une participation d'environ 4 milliards de dollars il y a un an, attend toujours que cette simplification se traduise dans les chiffres.
Il y a ensuite le dividende, désormais de 5,92 $ par action annualisé après une 54ème augmentation consécutive…
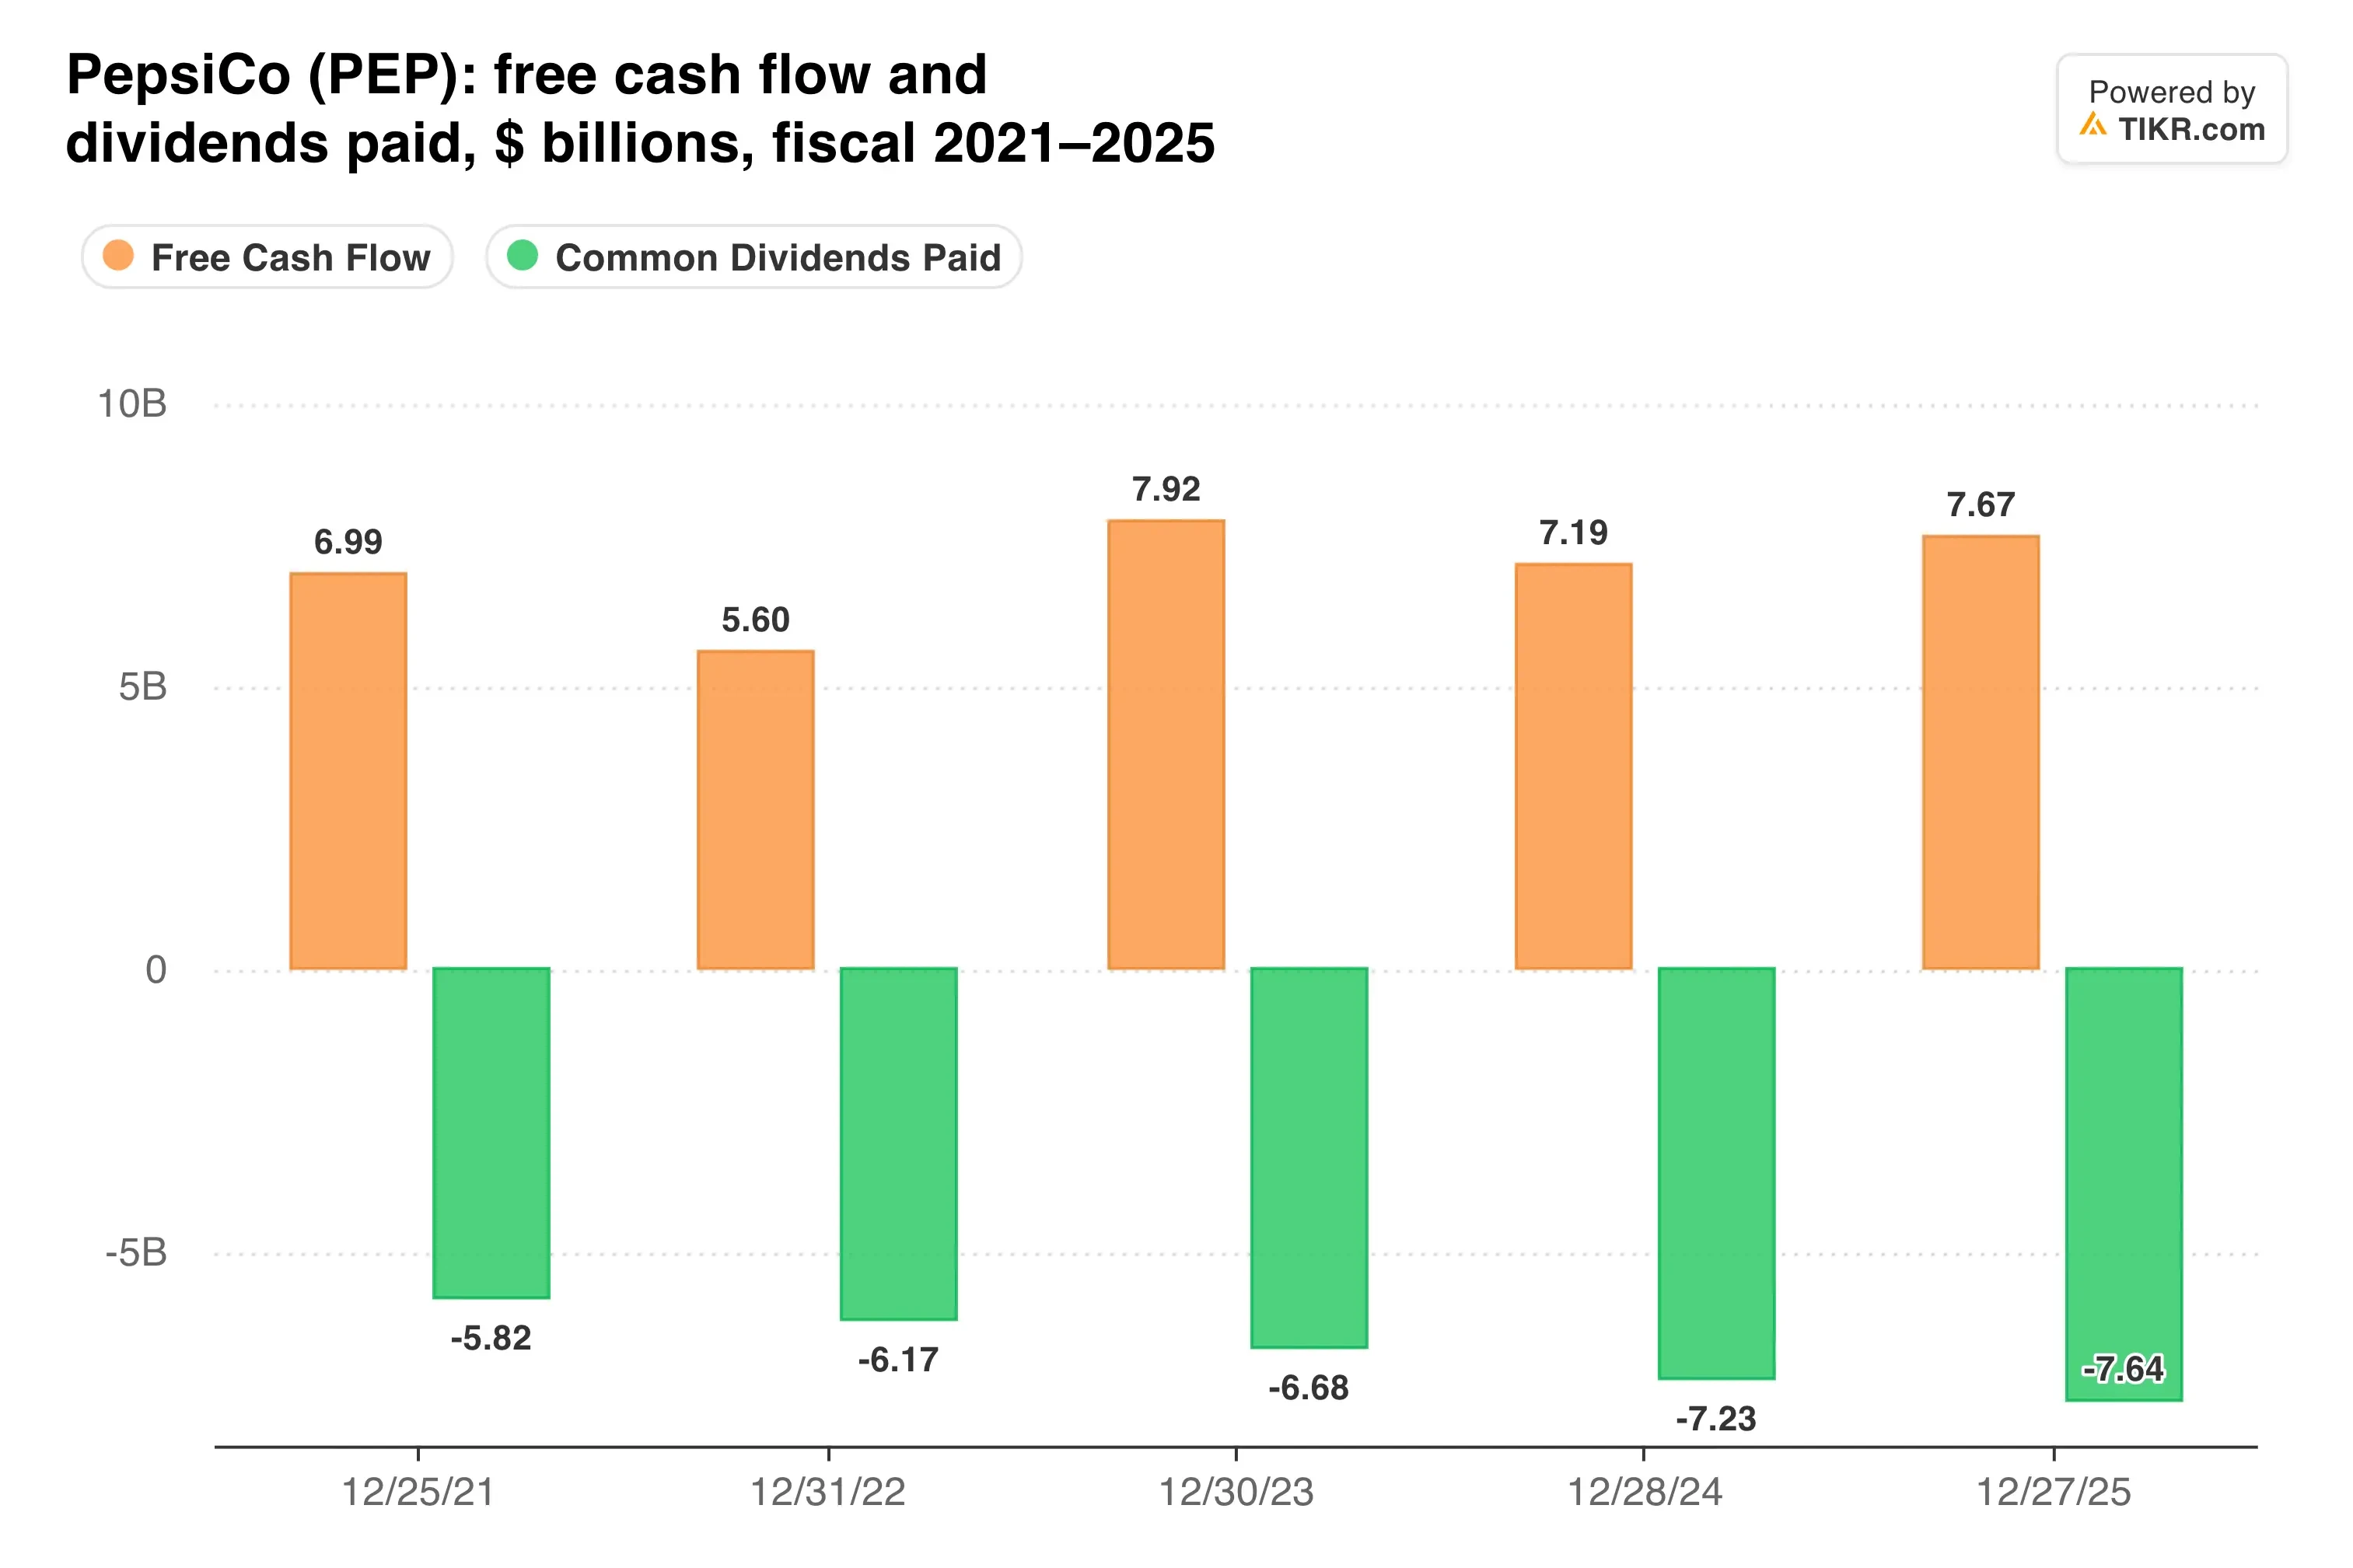
Sur 36 semaines, le flux de trésorerie disponible d'environ 5,86 milliards de dollars a été légèrement inférieur aux 5,94 milliards de dollars versés par PepsiCo en dividendes. Les rachats d'actions ont ajouté 739 millions de dollars supplémentaires.
Mon analyse : le diagnostic de Bernstein semble correct, et le remboursement des droits de douane a flatté un trimestre qui était déjà faible sur le marché domestique. Cependant, l'activité internationale croît suffisamment vite pour donner du temps à la direction, donc je conserverais l'action plutôt que de la vendre à la suite de la rétrogradation. Je n'ajouterais pas avant que le volume en Amérique du Nord ne redevienne positif.
Le prochain point de contrôle est le rapport du quatrième trimestre, attendu début février. Il devrait montrer si les suppressions d'emplois et les nouvelles mesures de réduction des coûts améliorent les marges, ou si PepsiCo a besoin de réinvestissements encore plus importants pour cesser de perdre des parts de marché sur son marché domestique.
Alors, quelle est la valeur réelle de l'action PepsiCo ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que PepsiCo pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !