


Points clés
- TC Energy offre un rendement de 3,9 % et J.M. Smucker de 3,4 %, et chaque entreprise affirme avoir augmenté son dividende depuis plus de deux décennies.
- Le dividende de Smucker a absorbé 29 % de son flux de trésorerie disponible sur les douze mois se terminant le 31 juillet 2026, et les analystes anticipent 40 % pour l'exercice 2027.
- Le flux de trésorerie distribuable de TC Energy a couvert son dividende 2,0 fois en 2025, mais sa dette nette représente 6,0 fois l'EBITDA, contre 2,9 fois pour Smucker.
- À surveiller : si TC Energy parvient à délivrer la croissance annuelle de dividende de 3 % à 5 % qu'elle vise, et si Smucker lance les rachats d'actions qu'elle dit pouvoir désormais envisager.
Vingt ans, c'est long pour compter sur un seul chèque de dividende. L'entreprise qui le verse a besoin de trésorerie en réserve et d'un bilan solide pour traverser une période difficile.
TC Energy (TRP) a relevé ses prévisions d'EBITDA pour 2026 le 5 novembre et a détaillé cinq ans de croissance qu'elle affirme pouvoir financer par elle-même. En août dernier, J.M. Smucker (SJM) a déclaré avoir réduit sa dette à son niveau cible en avance sur le calendrier.
TC Energy offre un rendement de 3,9 %, et Smucker de 3,4 %. Alors, laquelle détiendrais-je pour les 20 prochaines années ?
| Métrique | J.M. Smucker (SJM) | TC Energy (TRP) |
|---|---|---|
| Rendement du dividende | 3,4% | 3,9% |
| Croissance du dividende sur 5 ans | 4,1% par an (exercice 2021-2026) | 1,0% par an (2020-2025, en C$) |
| Historique des dividendes (selon l'entreprise) | 25 exercices consécutifs d'augmentation | 26 années consécutives de croissance |
| Couverture, dernier rapporté | Taux de distribution en espèces 29% (TTM au 31 juillet 2026) | Couverture par le flux de trésorerie distribuable 2,0x (2025) |
| Couverture, prévisionnelle | Taux de distribution en espèces 40% (consensus exercice 2027) | Couverture par le flux de trésorerie distribuable 1,9x (consensus 2026) |
| Dette nette / EBITDA | 2,9x | 6,0x |
| Couverture des intérêts | 4,7x | 2,1x |
6 actions à dividendes sûrs offrant aux retraités des rendements de 6%+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6%+.
Mais après une analyse approfondie des investissements exploitant les données propriétaires de TIKR, nous pensons désormais que seules six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous dans le cadre de notre nouveau rapport d'investissement. Découvrez comment y accéder en cliquant ici.
Uncrustables et café portent Smucker
Le chiffre d'affaires net a augmenté de 5 % pour atteindre 2,2 milliards de dollars au premier trimestre de l'exercice 2027 de Smucker, clos le 31 juillet 2026, les Uncrustables affichant une croissance à deux chiffres des volumes et les ventes nettes de Café Bustelo bondissant de 23 %. Les Snacks Sucrés Cuits au Four ont reculé de 7 %, mais la direction maintient ses prévisions de baisse de 1 % à 2 % du chiffre d'affaires net pour l'année complète.
Le dividende a absorbé un taux bien couvert de 29 % du flux de trésorerie disponible sur les douze mois se terminant le 31 juillet, et le consensus est de 40 % pour l'exercice 2027. L'écart provient du flux de trésorerie disponible de ce trimestre, de 337,3 millions de dollars, contre -94,9 millions un an plus tôt.
Le flux de trésorerie disponible a couvert le dividende lors de chacun des dix derniers exercices, qui se terminent en avril :
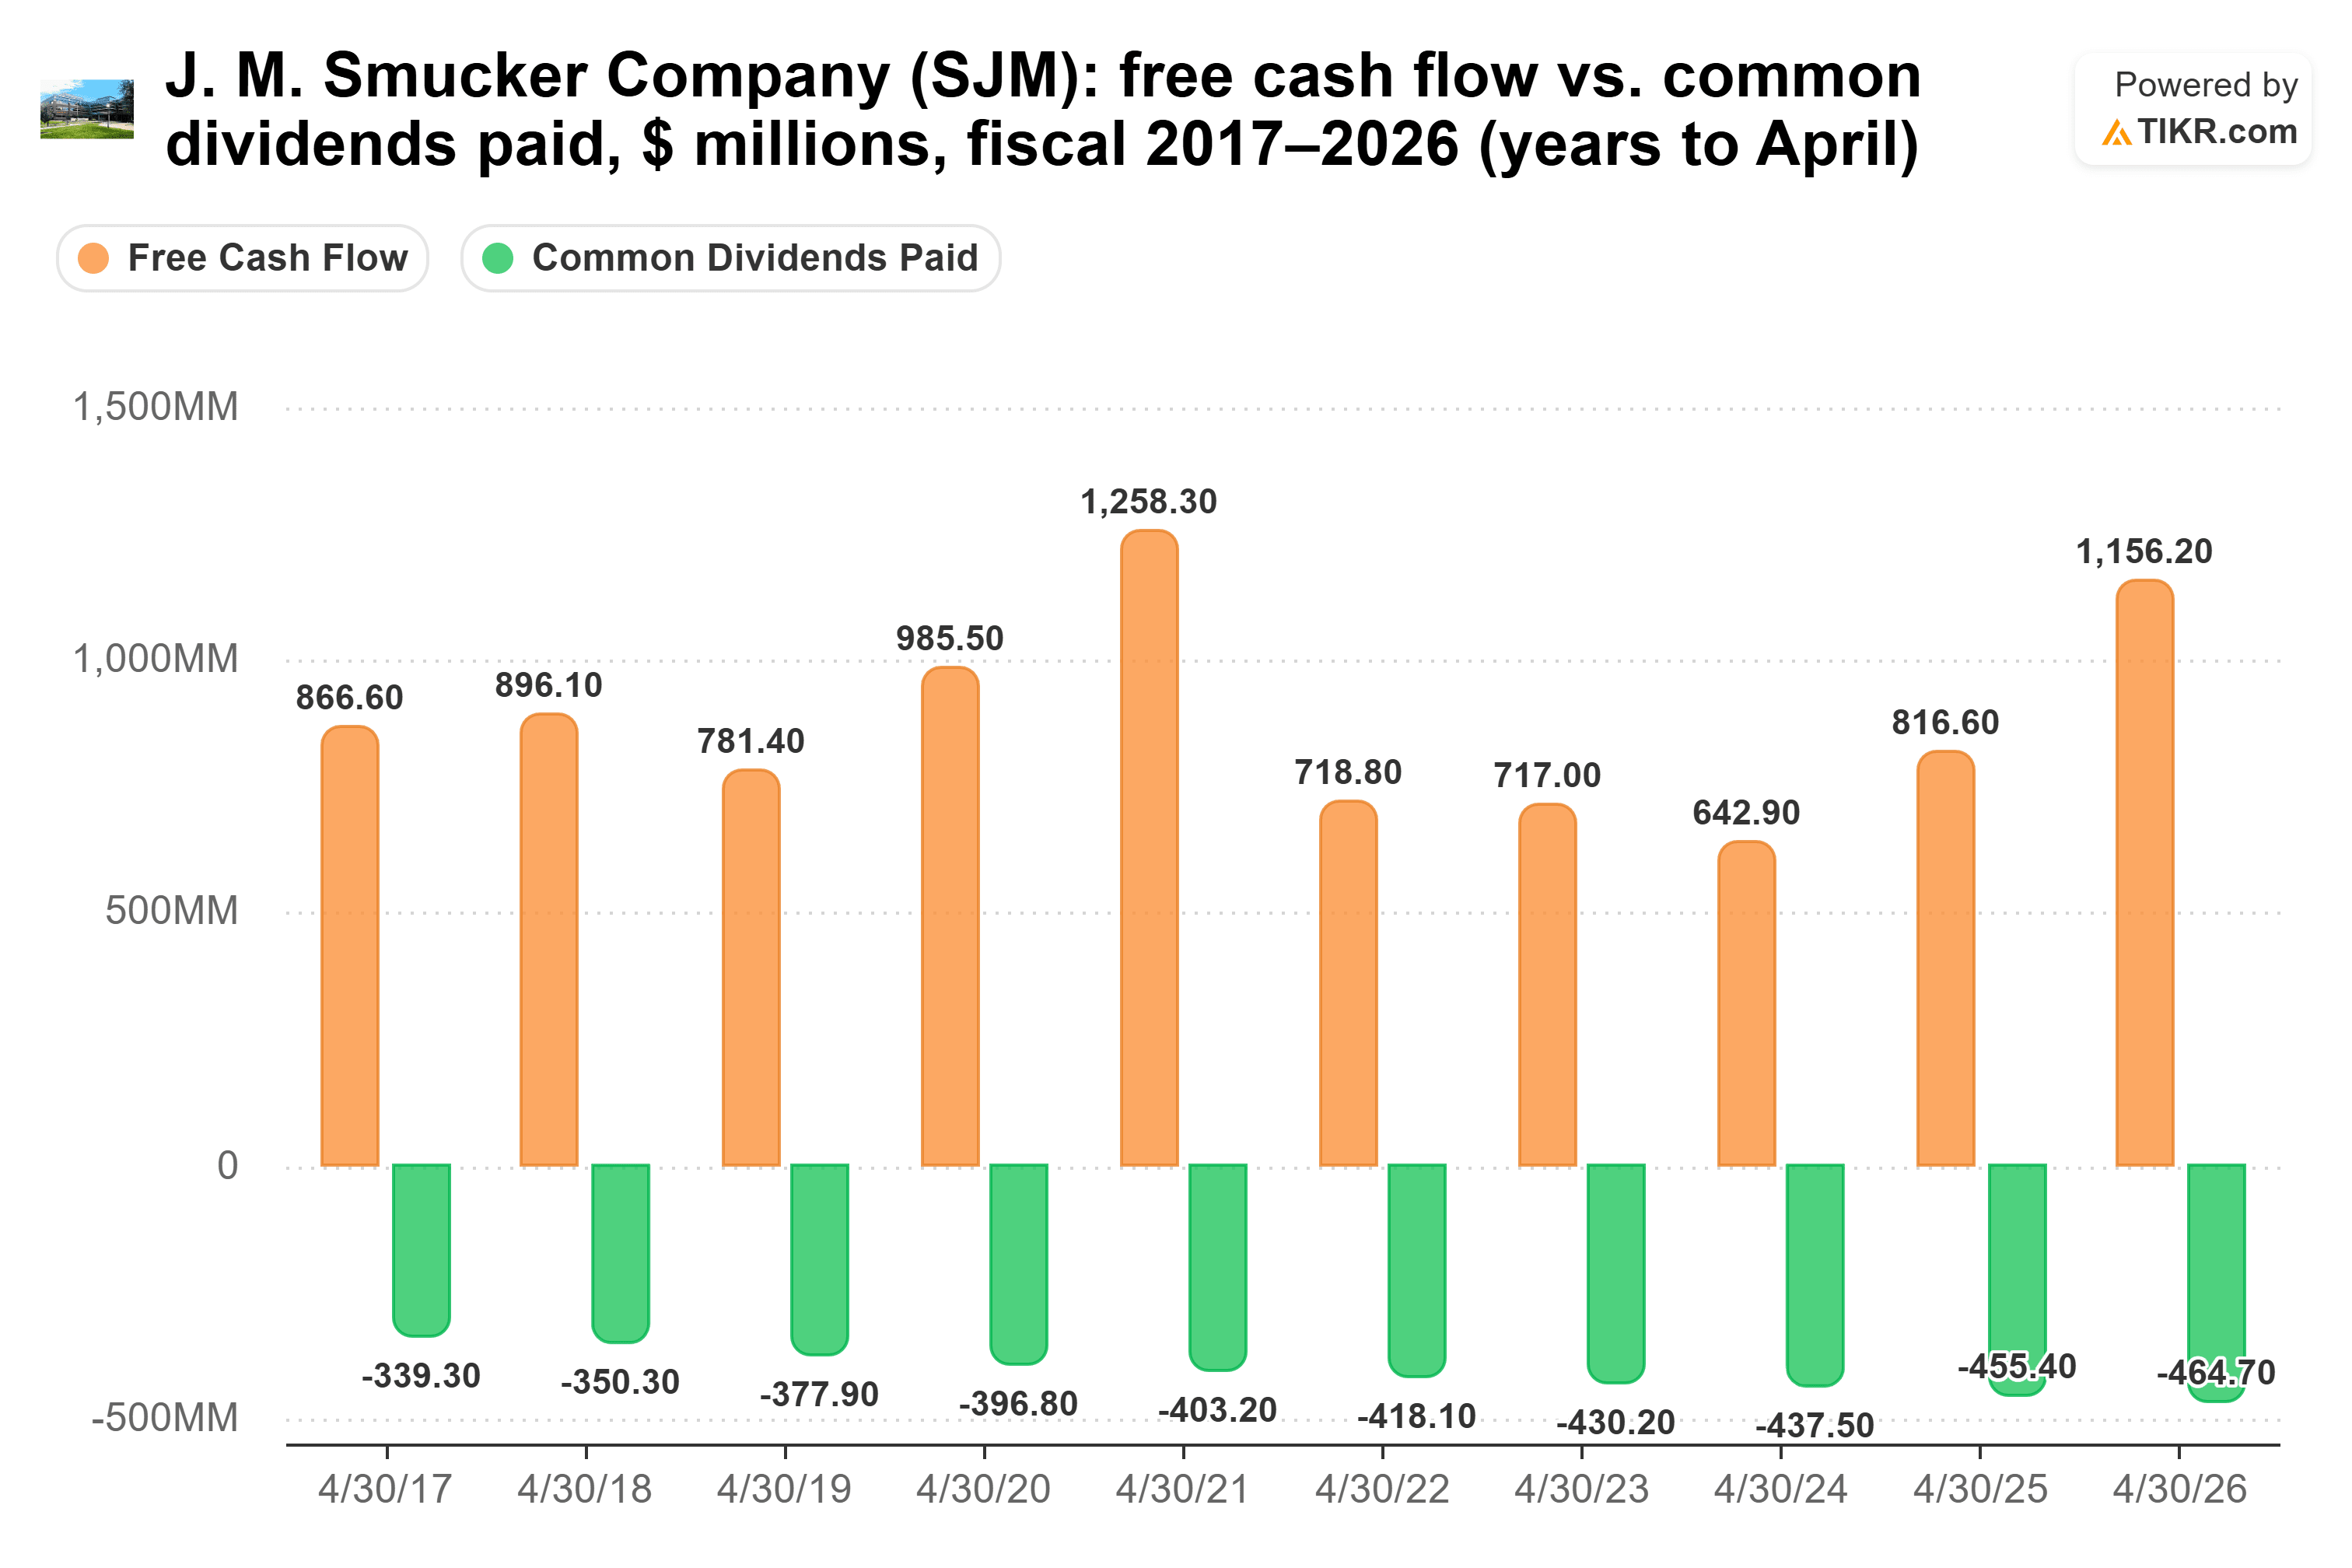
Même lors de l'exercice 2024, son année la plus faible à 643 millions de dollars, le dividende a absorbé un taux tendu de 68 %.
Smucker a augmenté son dividende en juillet pour le 25ème exercice consécutif. Le principal risque est le chiffre d'affaires : les Uncrustables et le café doivent continuer à croître plus vite que les Snacks Sucrés Cuits au Four ne rétrécissent.
La croissance de TC Energy s'accompagne de contrats
La croissance de Smucker dépend de ce que les consommateurs achètent, tandis que les nouveaux projets de TC Energy sont assortis de contrats. Le 5 novembre, elle a ajouté environ 3 milliards de dollars de nouveaux projets soutenus par des contrats de long terme de type "take-or-pay". Lors de la conférence téléphonique du troisième trimestre, le CFO Sean O'Donnell a déclaré : "Il s'agit d'un plan financé en interne. Aucune émission d'actions, aucune fusion-acquisition, aucune rotation de capital n'est nécessaire pour réaliser ce plan si nous pouvons livrer comme prévu."
Le flux de trésorerie distribuable a couvert le dividende de manière confortable, 2,0 fois en 2025, et le consensus est de 1,9 fois pour 2026. C'est un rebond après que la couverture soit passée de 2,4x en 2018 à 1,2x en 2024 :
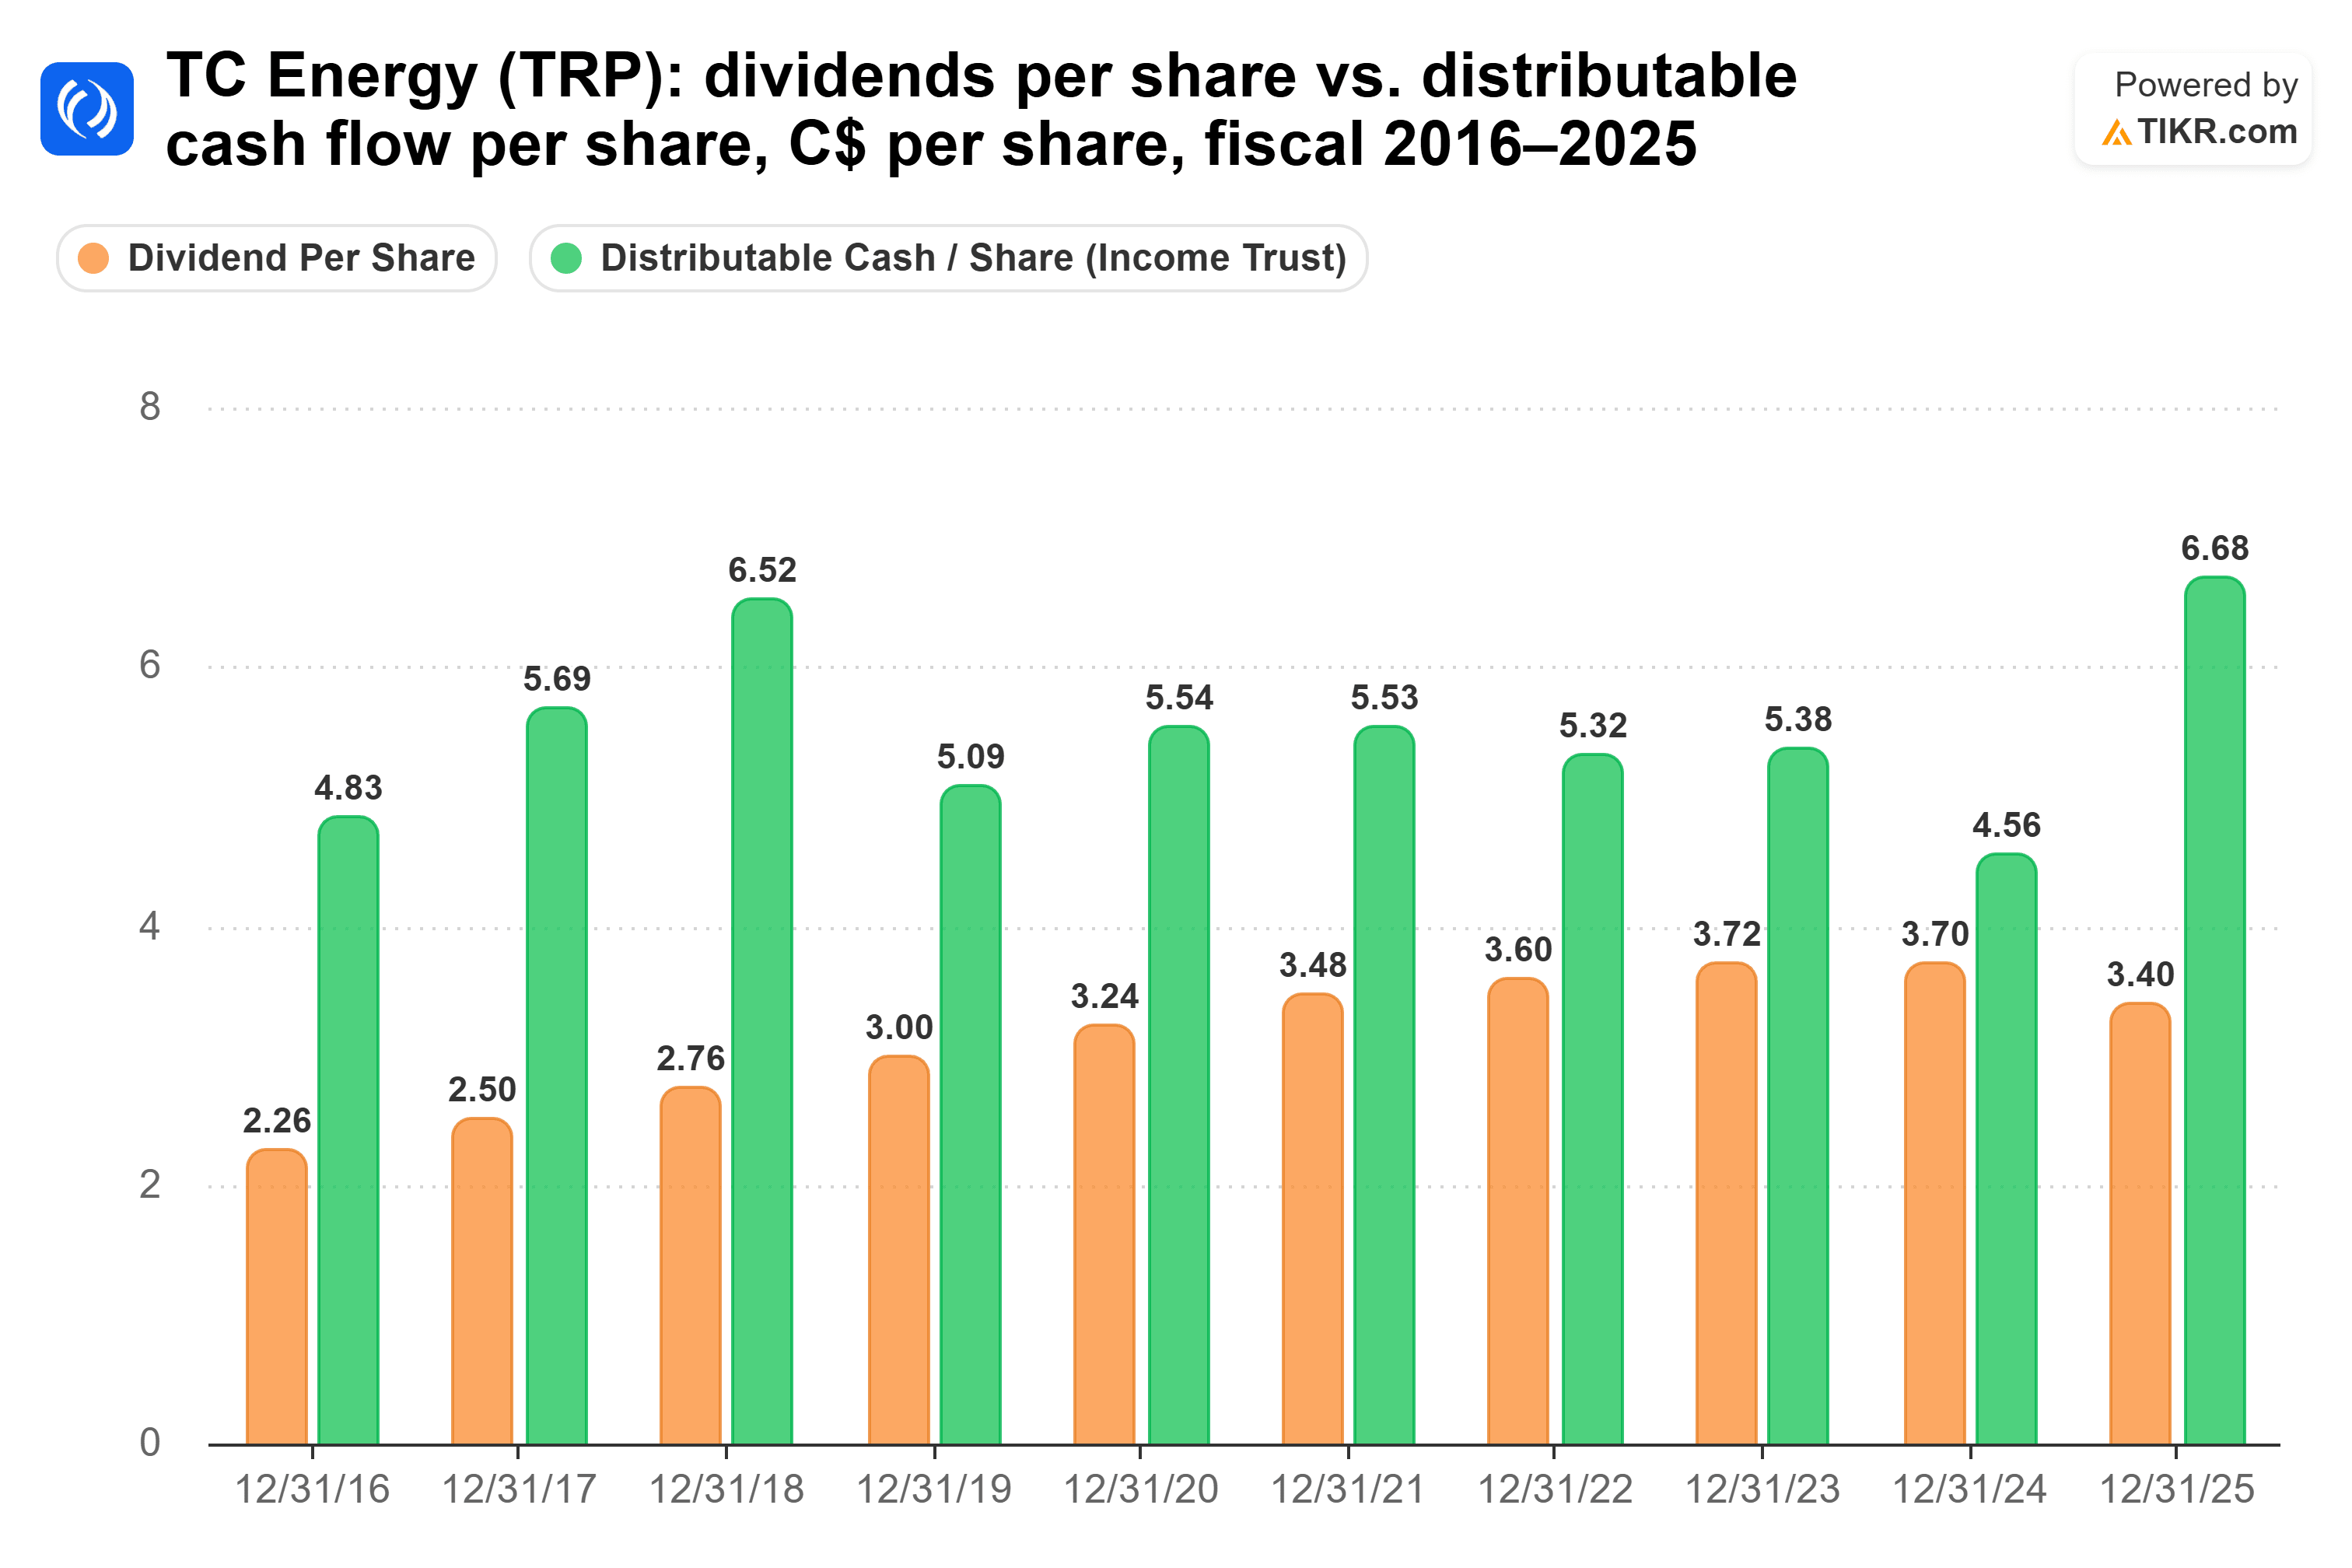
La direction vise des augmentations de dividende de 3 % à 5 % par an. Ces chiffres sont en dollars canadiens : le chèque d'un détenteur américain, 2,49 $ US par an au taux actuel, évolue avec le taux de change, et le Canada prélève une retenue à la source. Ce qui me donne à réfléchir, c'est la dette : la dette nette représente 6,0 fois l'EBITDA, et la couverture des intérêts est de 2,1 fois.
Alors, quel dividende l'emporte ?
Pour une détention de 20 ans, je choisirais J.M. Smucker. Sur deux décennies, je privilégie d'abord la durabilité, et le dividende de Smucker absorbe bien moins de la moitié de son flux de trésorerie disponible avec une dette bien plus légère.
Son levier est passé de 1,9x lors de l'exercice 2023 à 4,3x lors de l'exercice 2024, avant de redescendre à 3,5x pour l'exercice 2026 :
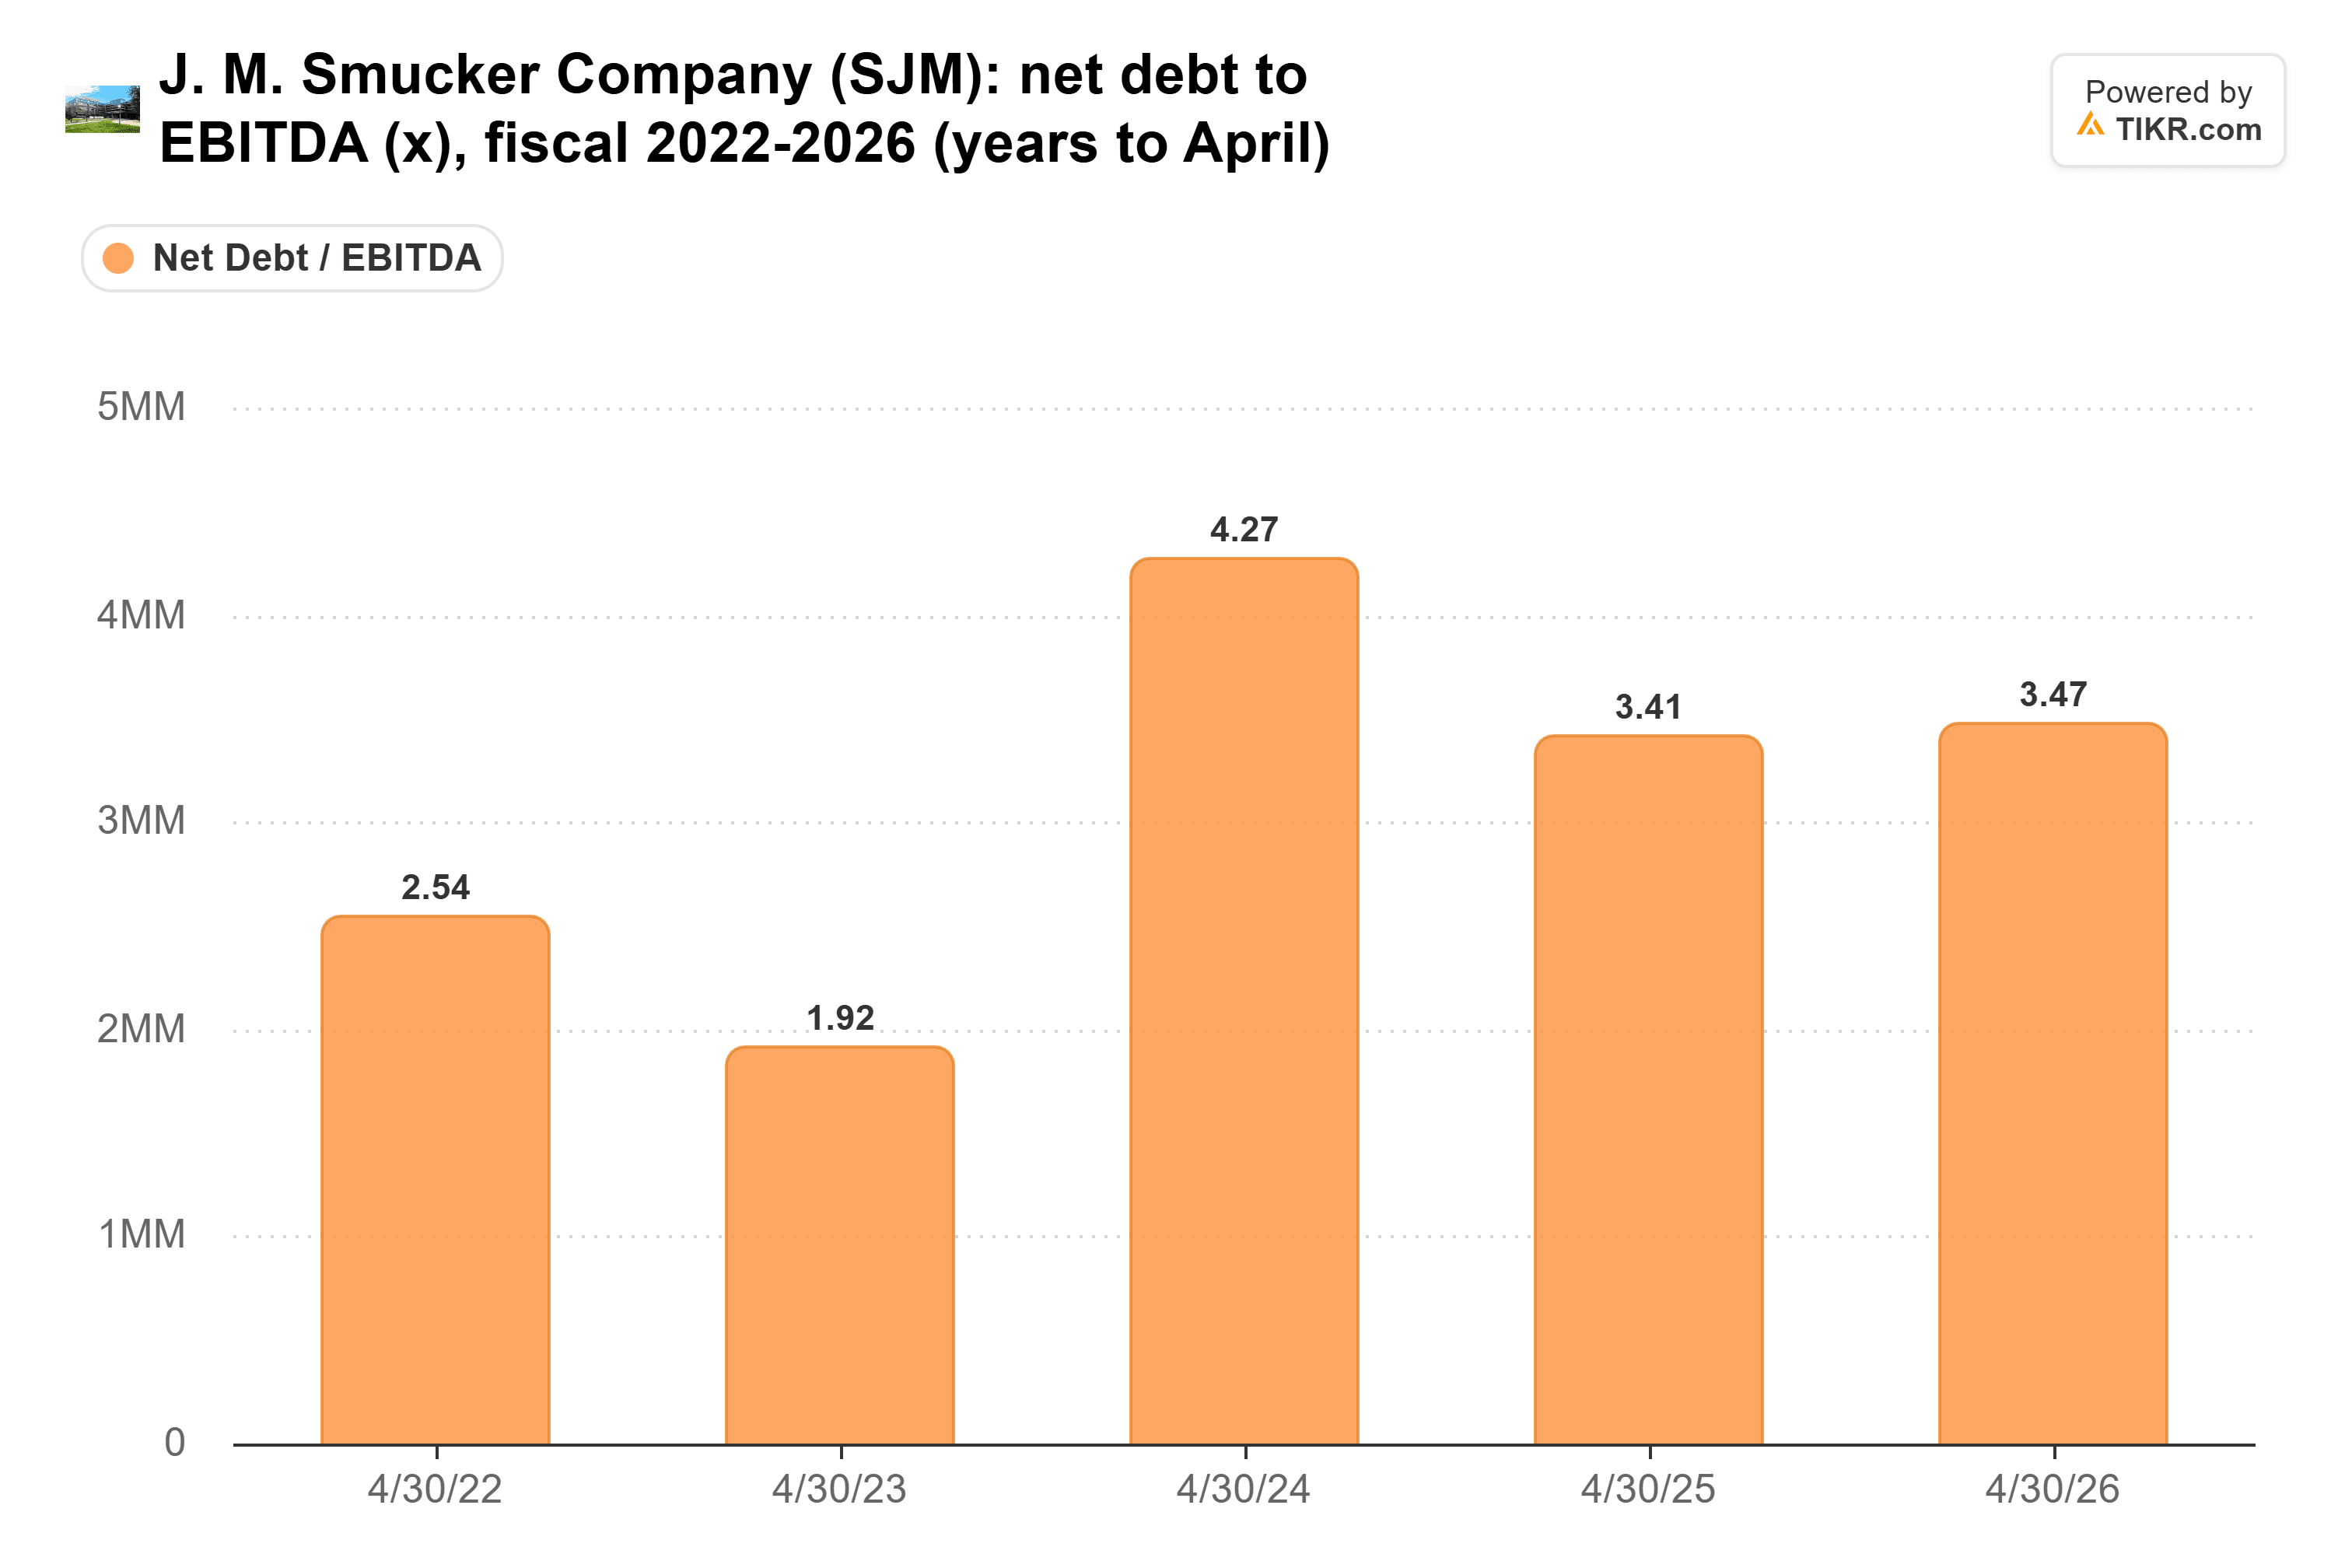
Sur les douze derniers mois, le levier est de 2,9x, à l'intérieur de l'objectif de 3x que la direction a atteint en avance. Le CFO Tucker Marshall a déclaré : "Nous avons désormais la flexibilité de commencer à envisager des rachats d'actions à l'avenir."
Smucker paie également plus sur les 20 ans. Au taux de croissance quinquennal de chaque dividende, 10 000 $ investis dans Smucker rapportent environ 10 225 $, contre environ 8 561 $ dans TC Energy (calculé en dollars canadiens), et le revenu annuel de Smucker dépasserait celui de TC Energy vers 2031.
TC Energy mérite cependant plus de crédit que cela. Son taux quinquennal de 1,0 % est inférieur à sa propre cible de 3 % à 5 %, et même à seulement 3 % par an, son rendement de départ plus élevé rapporterait probablement plus sur 20 ans que Smucker à son taux quinquennal. C'est simplement qu'un levier de 6,0x laisse moins de marge pour une mauvaise décennie, et je préfère détenir le chèque avec plus de coussin derrière lui.
Bien sûr, si TC Energy réduit sa dette tout en délivrant ces augmentations, je jetterais un nouvel œil à son rendement plus élevé.
Oubliez J.M. Smucker : 6 rendements de dividendes sûrs de 6%+ que vous pouvez acheter dès maintenant
Les dividendes peuvent être la clé d'une immense richesse. Mais seulement si vous achetez les bons.
Choisir la bonne action à dividende à haut rendement peut faire la différence entre une retraite de rêve... et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité Sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6%+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et J.M. Smucker n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


