


Points clés
- L'action Cameco a chuté de 12 % en une semaine pour atteindre un nouveau plus bas sur 52 semaines, sans nouvelle propre, alors que les valeurs nucléaires liées à l'IA subissaient des ventes.
- Les véritables dégâts sont survenus plus tôt : une perte ajustée au troisième trimestre après qu'un arrêt d'usine a réduit la production de 20 %, suivie d'un doublement du programme d'émission d'actions au gré du marché à 1 milliard de dollars US.
- Les analystes ont fortement réduit leur estimation de bénéfices pour 2026 mais s'attendent toujours à ce que les bénéfices plus que doublent en 2027.
- Les ventes semblent excessives, et le plan de production 2027 de Cameco, attendu en février, est le chiffre à surveiller.
Cameco (CCJ) a perdu 12 % sur la semaine écoulée. Elle a clôturé lundi à un nouveau plus bas sur 52 semaines, soit moins de la moitié de son plus haut de janvier, et la société n'a publié aucune nouvelle.
La semaine a commencé avec Constellation Energy (CEG) qui bondissait de 10 % le 9 novembre après avoir dépassé les attentes du troisième trimestre, relevé ses prévisions et mis en avant un engagement conditionnel de prêt du Département de l'Énergie pouvant atteindre 5 milliards de dollars pour des augmentations de puissance nucléaire. Cameco avait gagné 6 % ce jour-là et a tout reperdu depuis.
Pris dans les ventes liées à l'IA
Cameco a évolué avec les paris du marché sur l'énergie pour l'IA, comme NuScale Power et Oklo, bien que son activité ne leur ressemble en rien. Fin 2025, elle avait 230 millions de livres d'uranium engagées auprès de 39 clients, soit environ 28 millions de livres par an jusqu'en 2030.
Le PDG Tim Gitzel l'a souligné lors de la conférence du troisième trimestre : « l'intelligence artificielle et les centres de données peuvent offrir un potentiel de hausse significatif, mais ils ne sont pas le fondement de la thèse d'investissement nucléaire, ni une hypothèse critique dans notre stratégie. »
Le marché du combustible est tendu même sans l'IA : les services publics ont signé environ 116 millions de livres de contrats à long terme en 2025, moins que ce que leurs réacteurs consomment. Les augmentations de puissance de Constellation s'ajoutent à cela, car elles extraient plus d'énergie, et donc plus de consommation de combustible, des réacteurs déjà en fonctionnement.
TIKR suit 21 analystes sur Cameco. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Cameco, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Cameco
Les véritables dégâts sont survenus au troisième trimestre
Les résultats du troisième trimestre de Cameco ont montré une perte nette ajustée de 2 millions de dollars canadiens, contre un bénéfice net ajusté de 32 millions de dollars canadiens un an plus tôt. Un arrêt planifié prolongé à l'usine de Key Lake a réduit la production de 20 %. Le coût en espèces par livre extraite a bondi de 62 % à 40,73 dollars canadiens, et la trésorerie générée par les activités est tombée à 3 millions de dollars canadiens contre 156 millions de dollars canadiens.
Puis le 5 novembre, Cameco a renouvelé son programme d'émission d'actions au gré du marché et l'a doublé à 1 milliard de dollars US, lui permettant de vendre de nouvelles actions à sa convenance. Cela représente environ 3,5 % de sa valeur boursière, un vendeur en attente alors que l'action est à son plus faible.
Les ventes sur Cameco sont-elles excessives ?
Les analystes ont réduit leur estimation de BPA normalisé pour cette année à 1,08 dollar canadien contre 1,45 dollar canadien précédemment, et celle de l'année prochaine à 2,41 dollars canadiens contre 2,66 dollars canadiens, mais ils s'attendent toujours à ce que les bénéfices plus que doublent en 2027 :
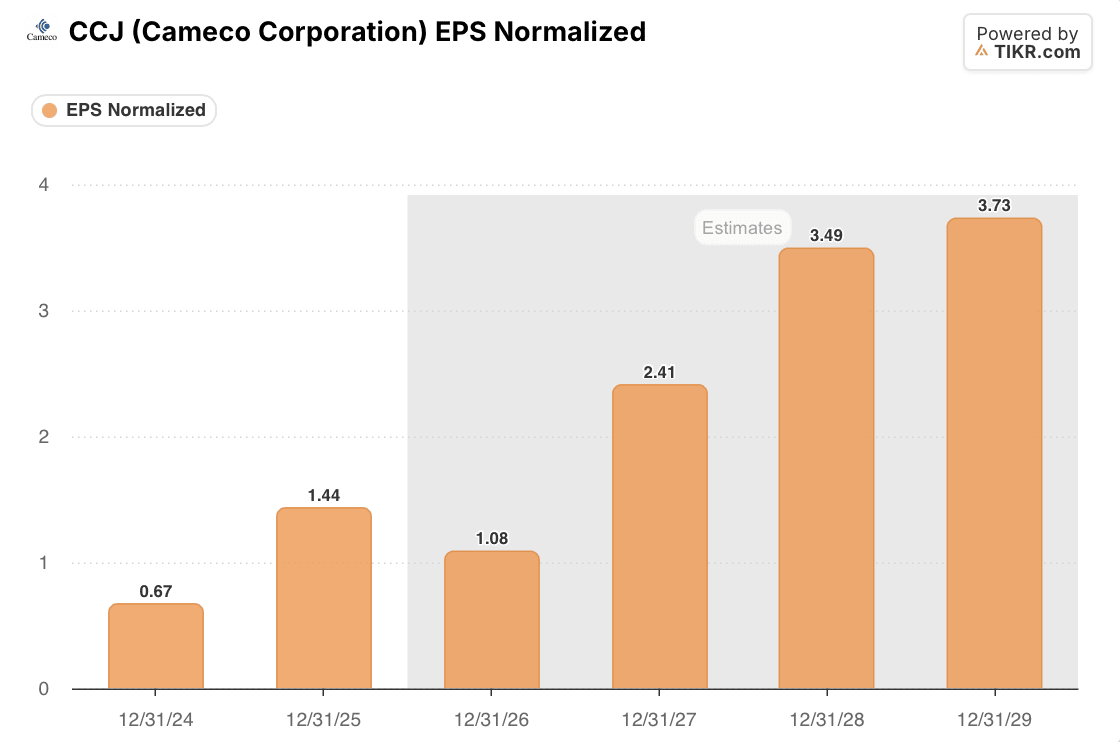
Leur estimation pour 2028 a légèrement augmenté à 3,49 dollars canadiens, donc les réductions repoussent surtout les bénéfices d'un an. À environ 51 fois les bénéfices anticipés, Cameco est loin d'être bon marché, mais c'est en dessous des environ 55 fois qu'elle a affiché en moyenne aux fins de trimestre depuis début 2023.
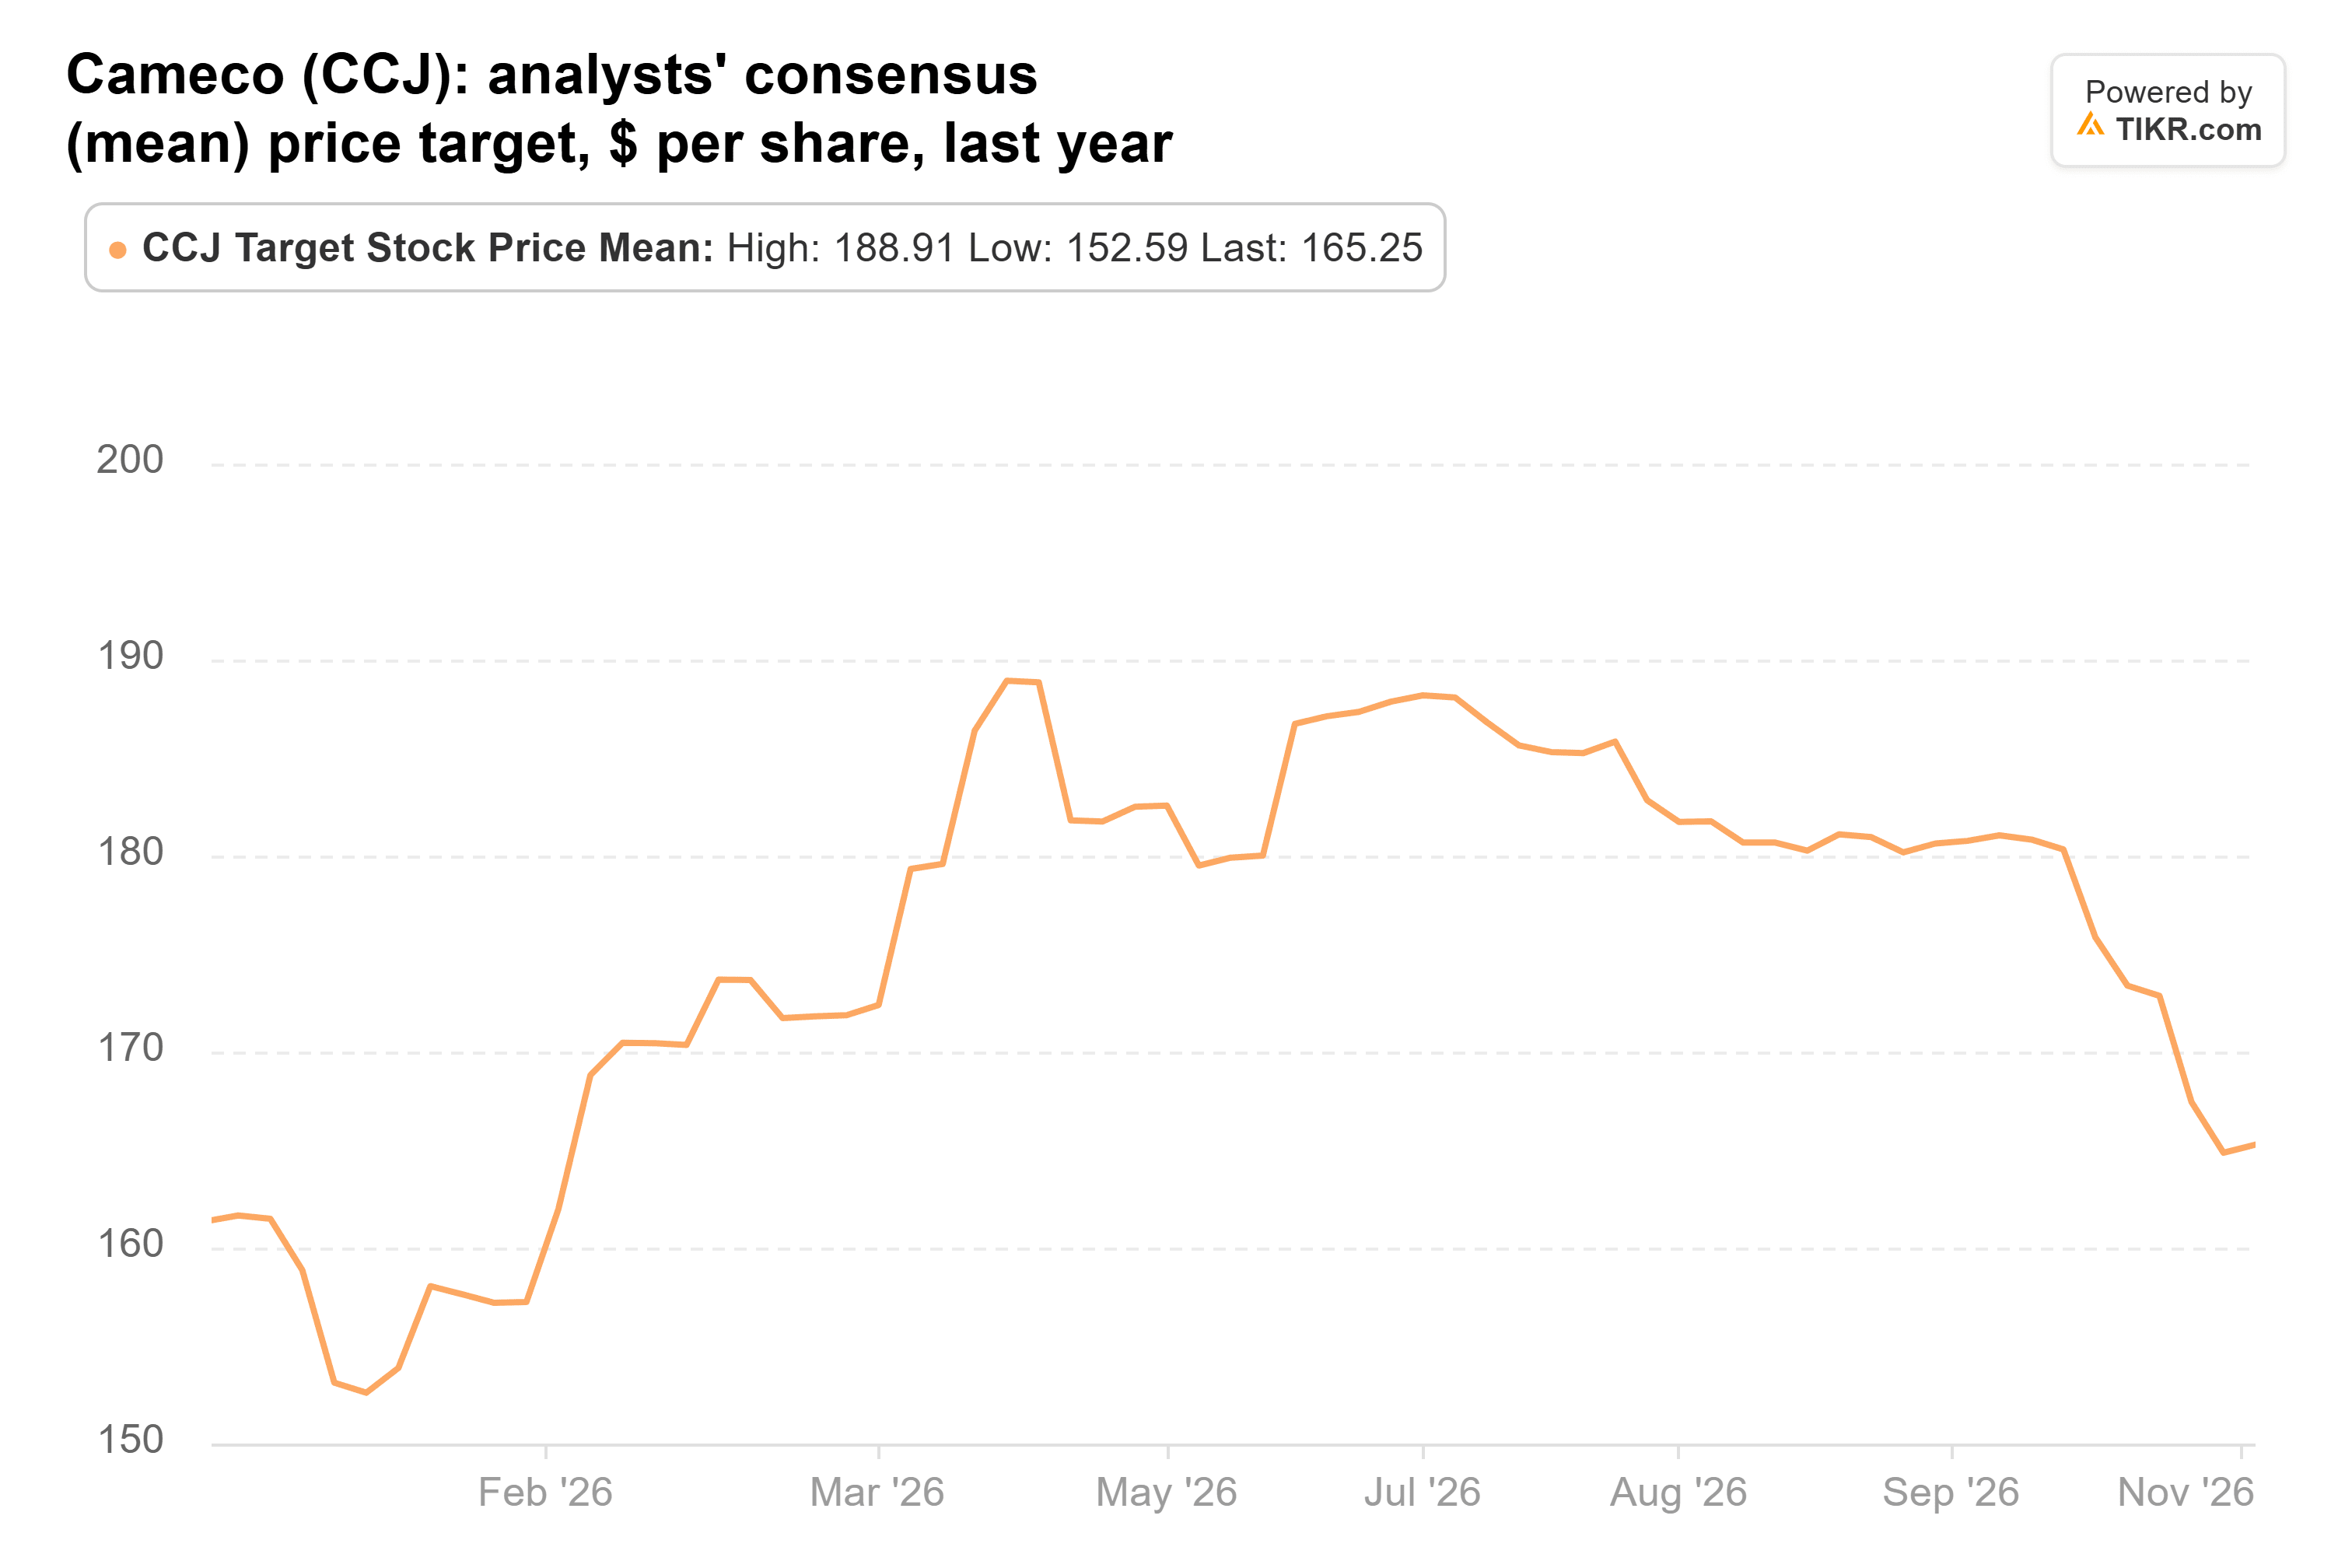
L'objectif de prix moyen de Wall Street est passé du pic d'avril d'environ 189 dollars canadiens à 165 dollars canadiens, toujours supérieur à celui d'il y a un an et 75 % au-dessus de la clôture de lundi à 94,40 dollars canadiens à Toronto :
Les ventes me semblent excessives. Cameco a chuté avec les actions que le marché achète comme des paris sur l'IA, mais elle dispose d'un carnet de commandes et d'une offre de combustible tendue derrière elle. Le programme d'émission au gré du marché est le risque à court terme, car les ventes d'actions peuvent limiter un rebond. La production doit également se redresser : McArthur River et Key Lake ont produit 15,1 millions de livres en 2025, en deçà d'un plan de 18 millions. Cela fait du plan 2027 que Cameco présentera avec les résultats du quatrième trimestre en février le chiffre à surveiller.
Alors, quelle est la valeur réelle de l'action Cameco ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Cameco pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


