Points clés
- Assurer la dette des fabricants de puces coûte désormais plus cher qu'assurer celle des géants du cloud qui achètent leurs puces.
- Bill Dudley avertit qu'une baisse des prix des puces frapperait NVIDIA à deux niveaux : sur ses garanties et dans ses bénéfices.
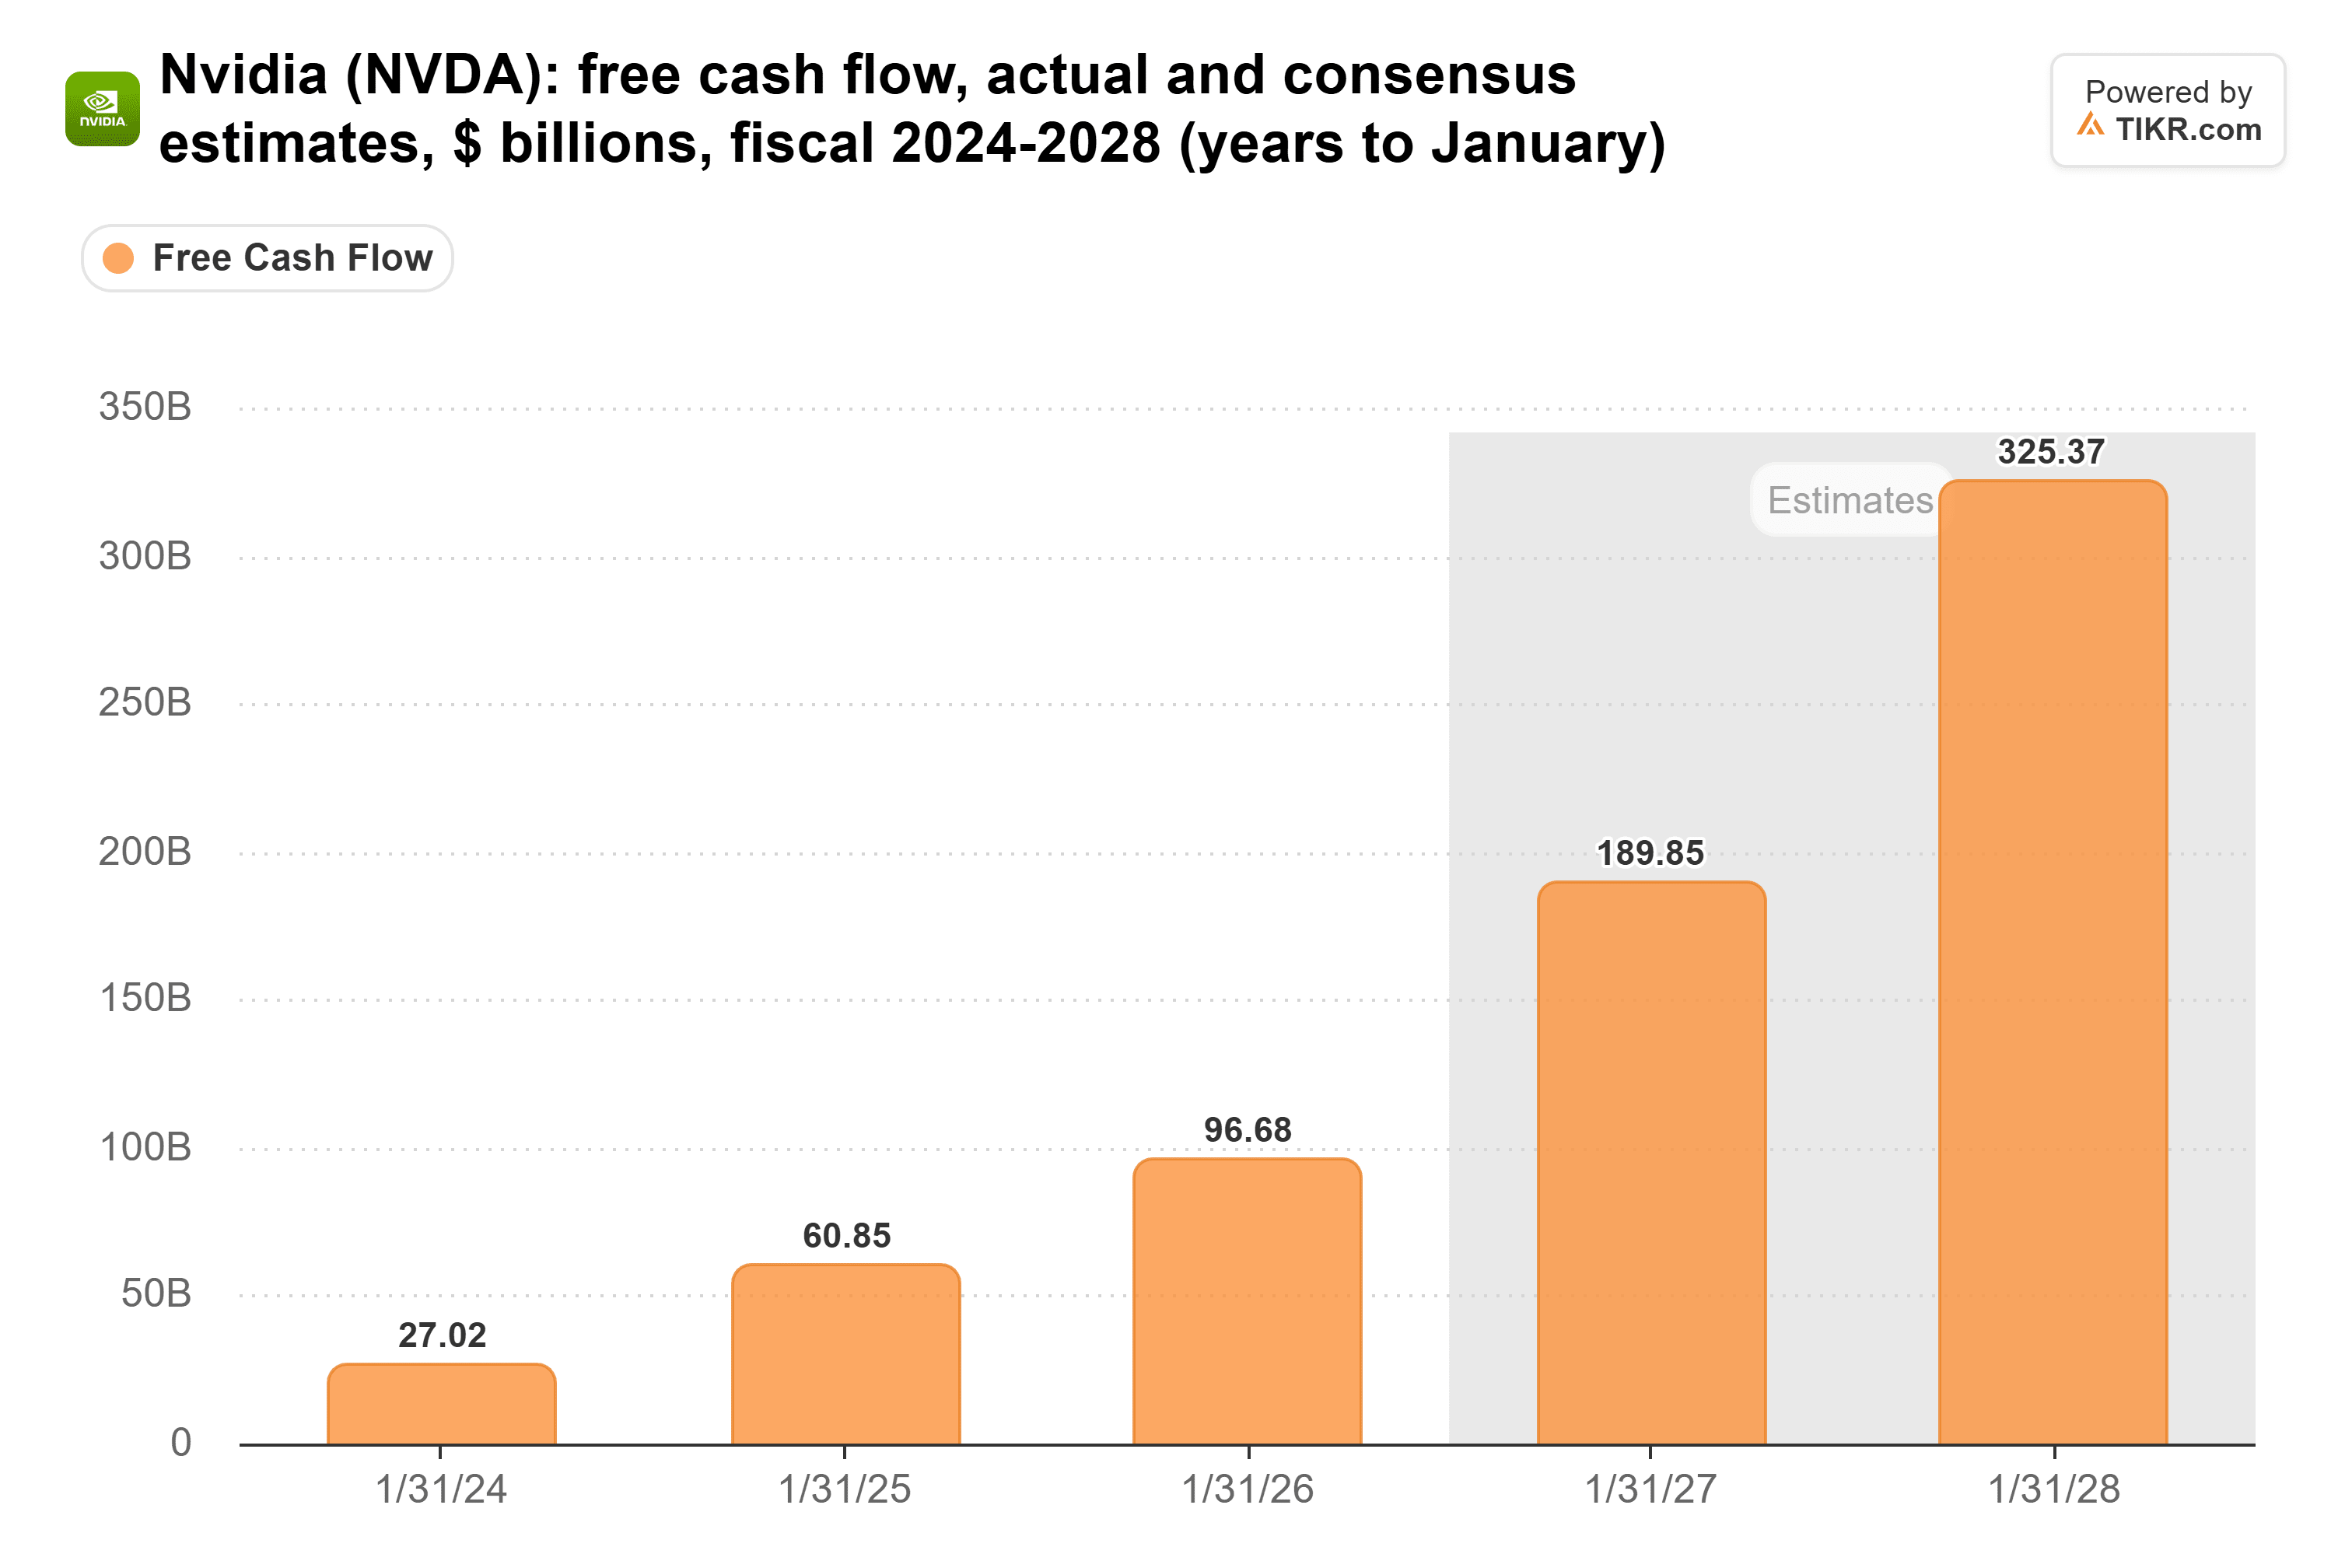
- La propre dette de NVIDIA n'est pas le problème. Elle a généré 96,7 milliards de dollars de flux de trésorerie disponible l'année fiscale dernière.
- Le risque réel réside dans 108,5 milliards de dollars de garanties liées aux clients, et ce sont les actionnaires qui le portent en premier.
Les traders obligataires ont réévalué la chaîne d'approvisionnement de l'IA, et les fabricants de puces en sont sortis perdants. Assurer la dette de NVIDIA (NVDA) et de Broadcom (AVGO) coûte désormais plus cher qu'assurer celle de Microsoft (MSFT) et d'Alphabet (GOOG), les géants du cloud qui achètent leurs puces.
Goldman Sachs évaluait un panier de fabricants de puces à environ 80 points de base début août, soit environ 20 de moins que les entreprises du cloud. Trois mois plus tard, le panier avait doublé pour atteindre environ 160 points de base et les avait dépassées. Le post de ZeroHedge sur X l'a résumé en trois mots : « Le risque migre. »
Un investisseur sur r/ValueInvesting a listé 53 points de base pour Microsoft, 88 pour Alphabet, 128 pour NVIDIA et 192 pour Broadcom, ce qui implique une probabilité de défaut sur cinq ans de 10,1 % pour NVIDIA. Ces prix sont antérieurs à l'annonce du 12 novembre de NVIDIA selon laquelle Jensen Huang avait démissionné de son poste de PDG.
Dudley prévoit un double impact pour NVIDIA
Le 9 novembre sur Bloomberg Surveillance, Bill Dudley, chroniqueur pour Bloomberg Opinion et ancien président de la Fed de New York, a déclaré n'être pas sûr que la Fed puisse voir tous les risques liés à l'essor de l'IA, et a pointé NVIDIA du doigt :
« NVIDIA garantit la valeur de ses puces. Alors que se passe-t-il si la valeur de ses puces baisse ? Non seulement ils doivent trouver l'argent pour honorer ces garanties, mais... leurs bénéfices vont en souffrir parce qu'ils auront des prix de puces plus bas. »
Une baisse des prix des puces, deux impacts.
NVIDIA peut couvrir sa propre dette
NVIDIA a généré 96,7 milliards de dollars de flux de trésorerie disponible au cours de l'exercice clos en janvier 2026, et les analystes en attendent environ 190 milliards cette année fiscale.
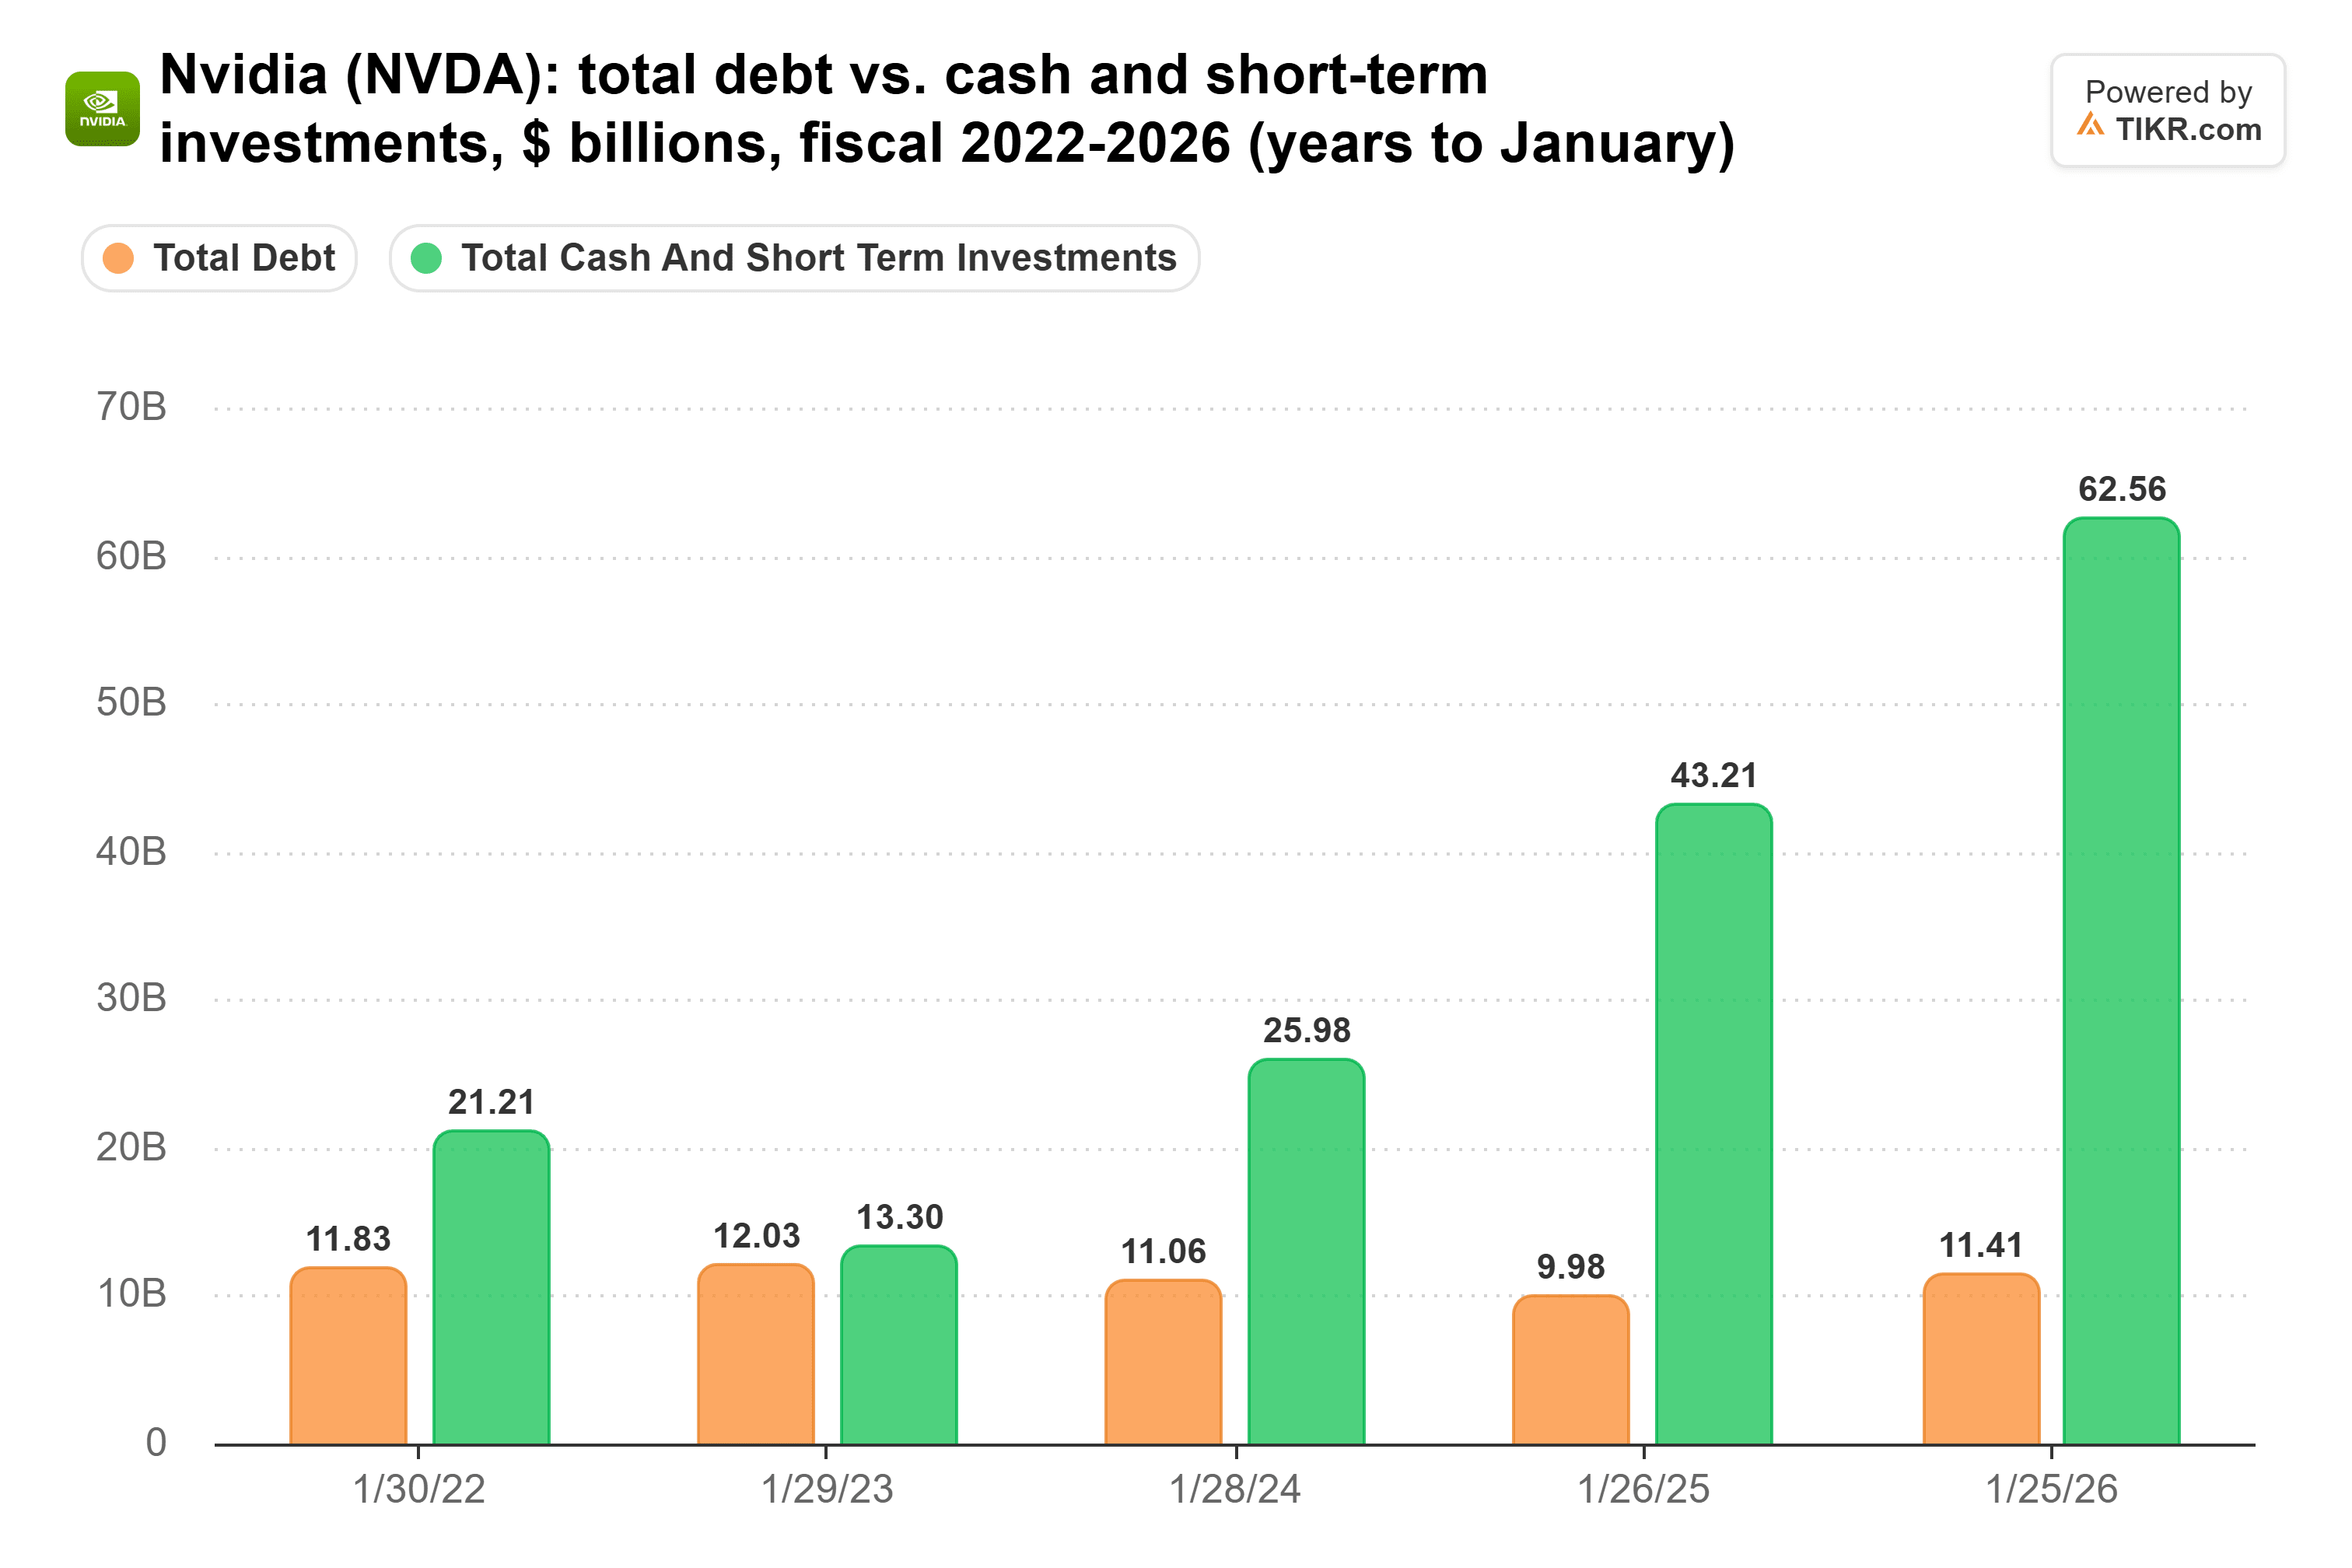
À la fin de cet exercice fiscal, elle détenait 62,6 milliards de dollars de trésorerie et d'investissements à court terme contre 11,4 milliards de dollars de dette totale.
Même après avoir émis pour 25,0 milliards de dollars d'obligations en juin, elle détenait 56,6 milliards de dollars de trésorerie, d'équivalents de trésorerie et de titres de créance négociables contre 33,4 milliards de dollars d'obligations au 26 juillet.
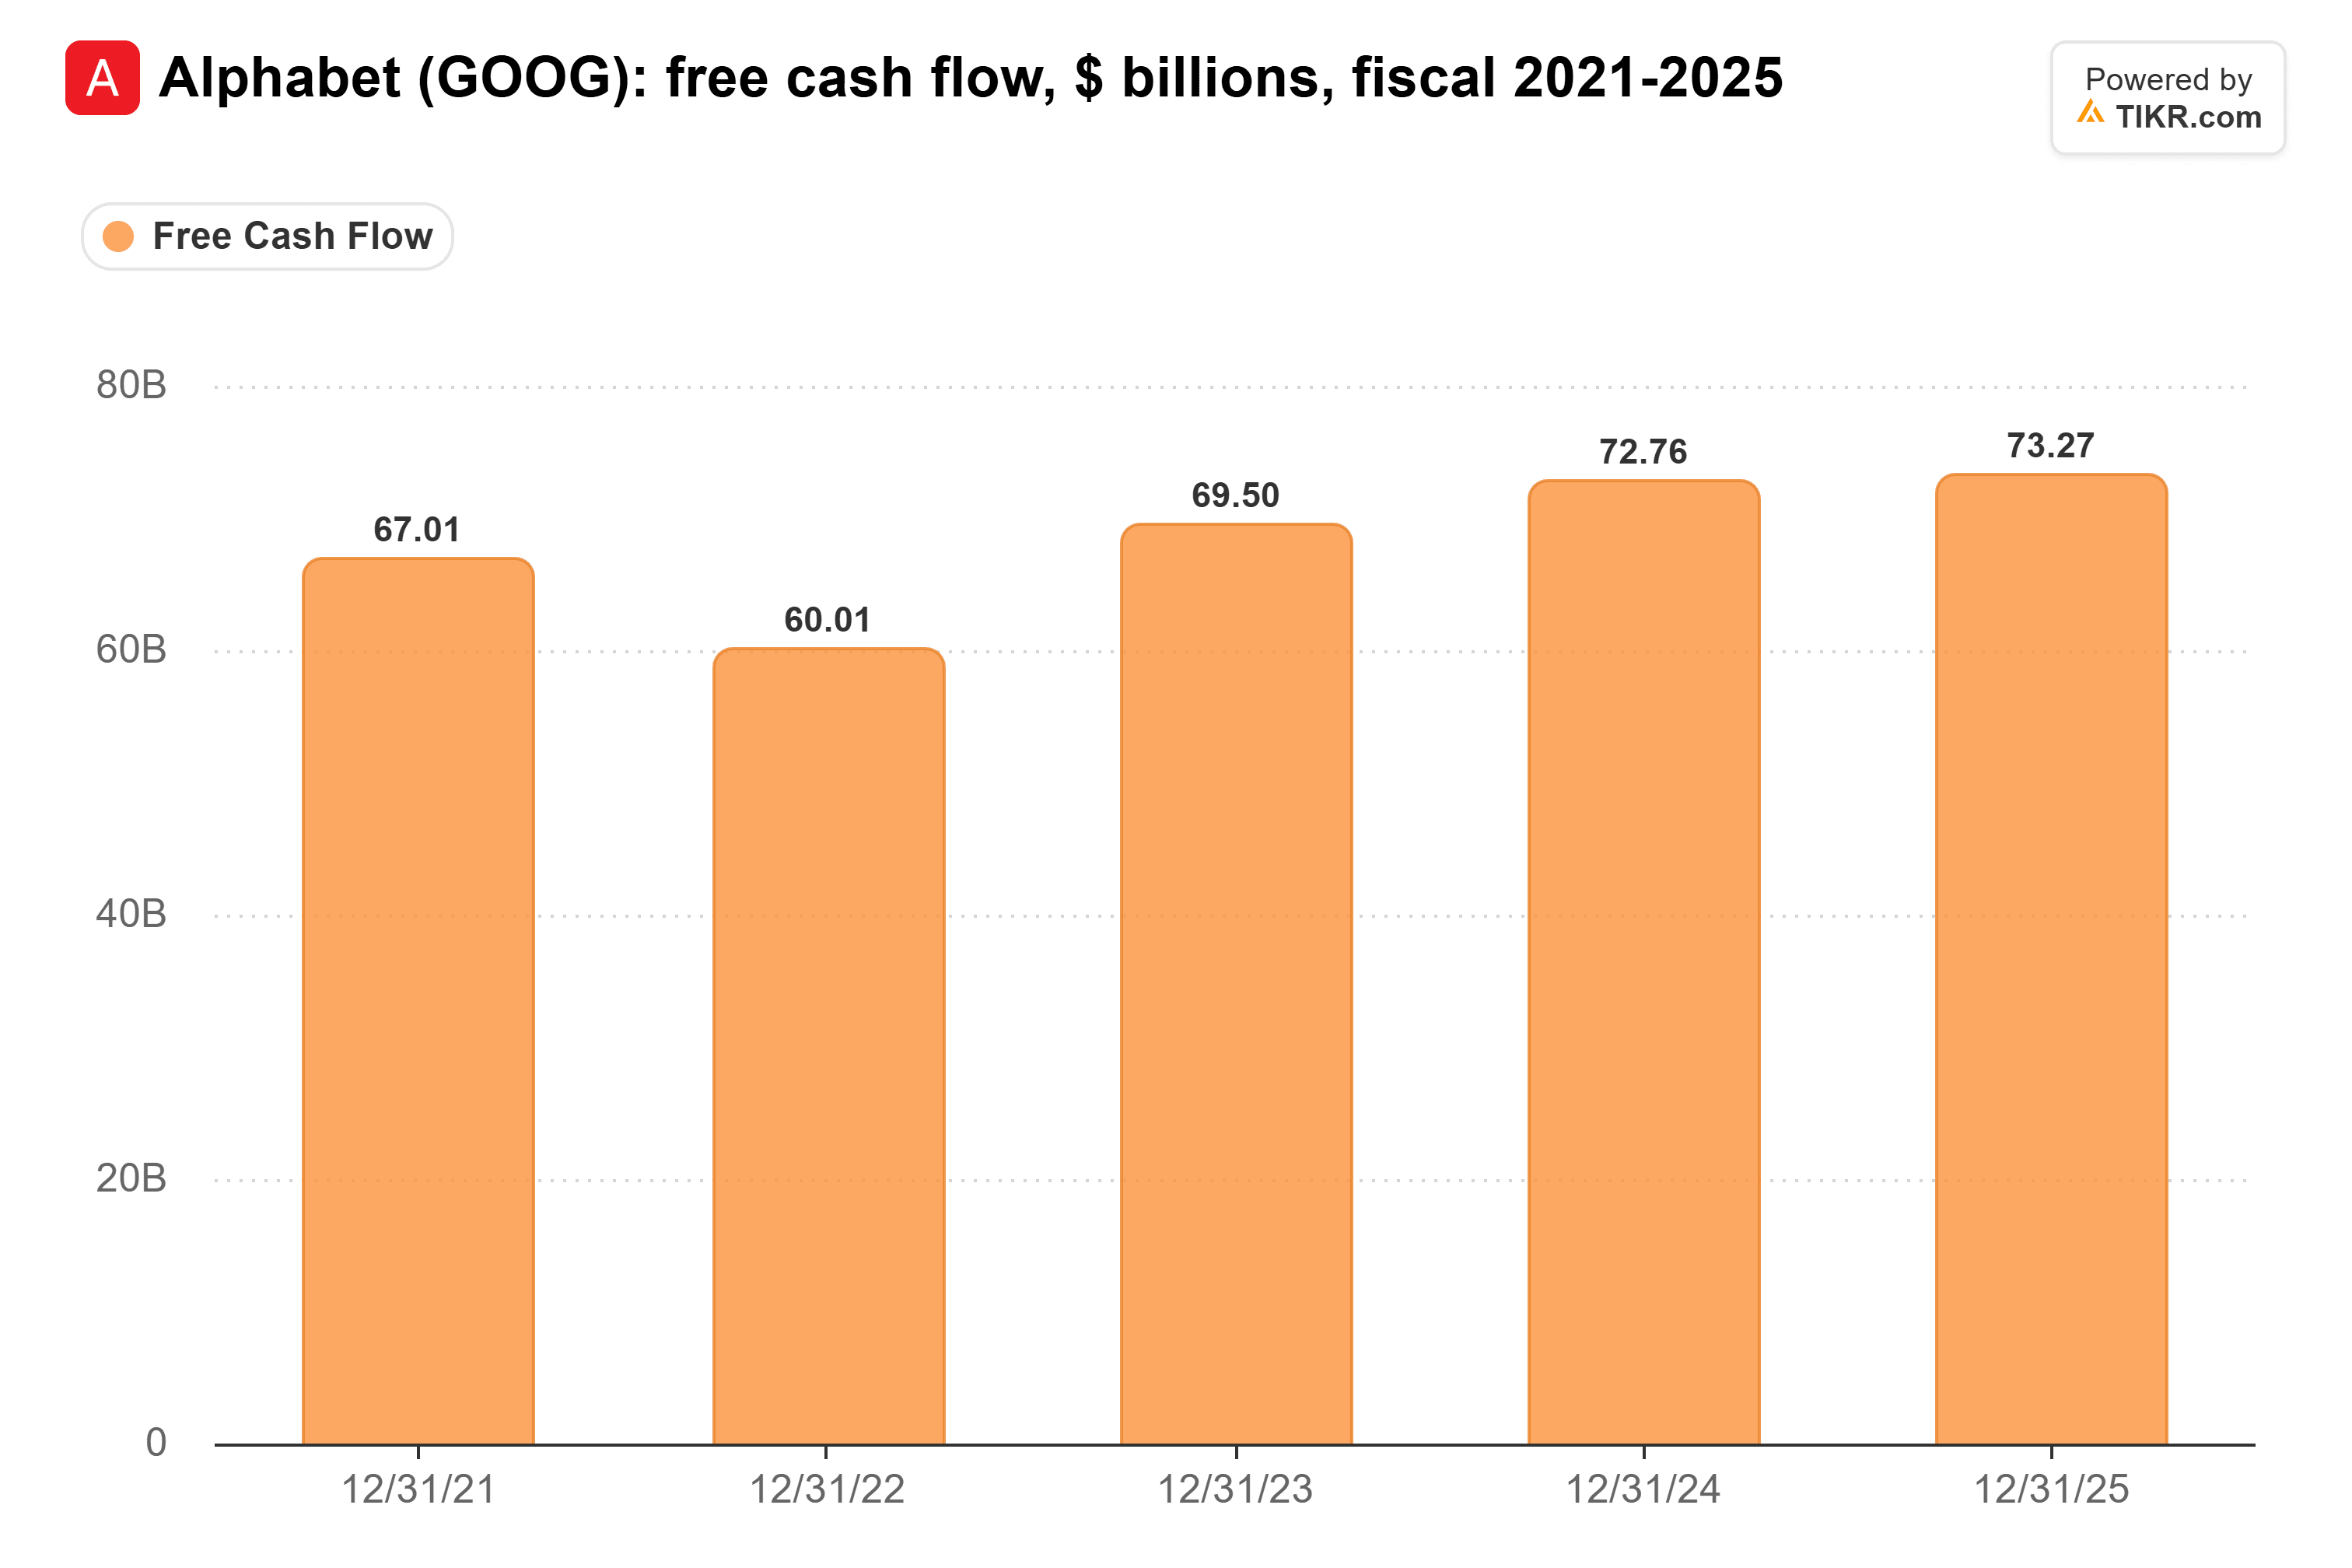
Alphabet, que les traders de swaps considèrent comme un crédit plus sûr, a généré 73,3 milliards de dollars de flux de trésorerie disponible en 2025, soit environ les trois quarts de ceux de NVIDIA.
Face à ces chiffres, 10,1 % semble bien trop élevé comme prévision. Ce chiffre est dérivé du prix des swaps, suppose un taux de recouvrement de 40 % et inclut une prime de risque.
TIKR suit 62 analystes sur NVIDIA. Combien disent « Acheter » ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur NVIDIA, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour NVIDIA
Les clients de NVIDIA sont le risque de crédit
Goldman Sachs attribue cela à une dépréciation plus rapide des GPU et au financement de leurs clients par les fabricants de puces. Le dernier 10-Q de NVIDIA en quantifie le second : 108,5 milliards de dollars d'exposition maximale brute aux garanties, dont un plafond de 105,0 milliards de dollars signé en août pour le campus d'OpenAI dans l'Ohio. Cette dernière ne sera versée qu'en cas de défaut spécifique du locataire et sera mise en place progressivement à partir de l'exercice 2029.
Les prêteurs tarifient le crédit qui garantit les puces. IREN paie un taux mixte de 6,0 % sur la dette liée aux GPU associée à son contrat avec Microsoft, contre un taux fixe de 9,0 % sur son financement non-investment grade. La garantie de NVIDIA dans l'Ohio est structurée autour de cet écart : elle prend fin une fois qu'OpenAI obtient une notation de crédit satisfaisante. C'est le risque client que Goldman Sachs souligne.
Broadcom est dans la même situation : Bloomberg a rapporté en août qu'elle avait garanti la majeure partie d'un paquet de dette de 35 milliards de dollars finançant l'achat de ses puces.
Les actionnaires portent ce risque en premier
Le marché obligataire a la bonne direction : le risque s'est déplacé vers les entreprises qui financent le déploiement. Mais les détenteurs d'obligations de NVIDIA le ressentiraient en dernier. Si un laboratoire garanti par NVIDIA ne paie pas son loyer, ou si les prix des puces baissent, ses bénéfices et son flux de trésorerie disponible en subissent le contrecoup bien avant que ses obligations ne soient en danger.
La solvabilité de NVIDIA est extrêmement solide. Son action est une autre affaire : elle porte désormais le risque d'un prêteur en plus de celui d'un fabricant de puces.
NVIDIA publie ses résultats le 17 novembre, ses premiers sous l'égide de la PDG intérimaire Colette Kress. Le délai de recouvrement des ventes a atteint 60 jours au trimestre de juillet, contre 45 auparavant, ce que NVIDIA a attribué à des délais de paiement plus longs pour les grands clients investment grade. Une nouvelle hausse, ou un nouveau cycle de garanties, pousserait probablement ces spreads à s'élargir davantage.
Alors, quelle est la valeur réelle de l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que NVIDIA pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !