Points clés
- Aux prix actuels, un retraité hypothétique aurait besoin de 2 400 actions Clorox (environ 262 700 $), 2 344 actions Kimberly-Clark (environ 256 500 $) ou 2 759 actions Procter & Gamble (environ 468 500 $) pour percevoir 1 000 $ par mois en dividendes.
- Le chèque de Procter & Gamble coûte de loin le plus cher, mais son dividende n'a absorbé que 67 % du flux de trésorerie disponible sur les 12 mois clos le 30 septembre 2026, soit la meilleure couverture des trois.
- Le dividende de Clorox a absorbé 133 % du flux de trésorerie disponible sur la même période de 12 mois, bien que la direction qualifie ce paiement élevé de transitoire.
- Kimberly-Clark a finalisé son acquisition de Kenvue d'environ 48,7 milliards de dollars le 2 novembre, ajoutant de la dette et environ 281,1 millions de nouvelles actions derrière son dividende.
Si vous voulez 1 000 $ par mois en dividendes provenant d'une seule action de produits ménagers, le prix varie d'environ 262 700 $ à environ 468 500 $.
Prenons un retraité hypothétique qui souhaite ces 12 000 $ par année provenant d'une seule des actions suivantes : Kimberly-Clark (KMB), Clorox (CLX) ou Procter & Gamble (PG). Le chèque le moins cher a aussi la couverture la plus faible, donc la vraie question est de savoir sur laquelle vous pouvez compter. Voici ce que chacune nécessite :
| Action | Actions pour 1 000 $/mois | Coût | Rendement | Dividende par action, par an | Taux de distribution sur flux de trésorerie disponible (TTM) |
|---|---|---|---|---|---|
| Kimberly-Clark | 2,344 | $256,504 | 4.6% | $5.12 | 87% |
| Clorox | 2,400 | $262,704 | 4.6% | $5.00 | 133% |
| Procter & Gamble | 2,759 | $468,478 | 2.6% | $4.35 | 67% |
Source : TIKR, aux prix actuels. Taux de distribution sur les 12 mois clos le 30 septembre 2026.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6 %+.
Mais après un examen approfondi des investissements utilisant les données propriétaires de TIKR, nous pensons désormais que seulement six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous gratuitement dans le cadre de notre nouveau rapport d'investissement, que vous pouvez consulter ici.
Kimberly-Clark vient de prendre beaucoup d'ampleur
Kimberly-Clark a finalisé son acquisition de Kenvue d'environ 48,7 milliards de dollars le 2 novembre. Pour la financer, elle a émis environ 281,1 millions de nouvelles actions, chacune ayant droit au même dividende trimestriel de 1,28 $, et a contracté de la dette.
L'ancienne activité est molle. Les ventes organiques ont reculé de 1,3 % au troisième trimestre 2026, la perturbation de son activité de couches en Chine ayant coûté environ 270 points de base.
Sa couverture a fluctué, et son flux de trésorerie disponible a été légèrement inférieur à ses dividendes en exercice 2025 après les avoir facilement couverts en exercice 2023 :
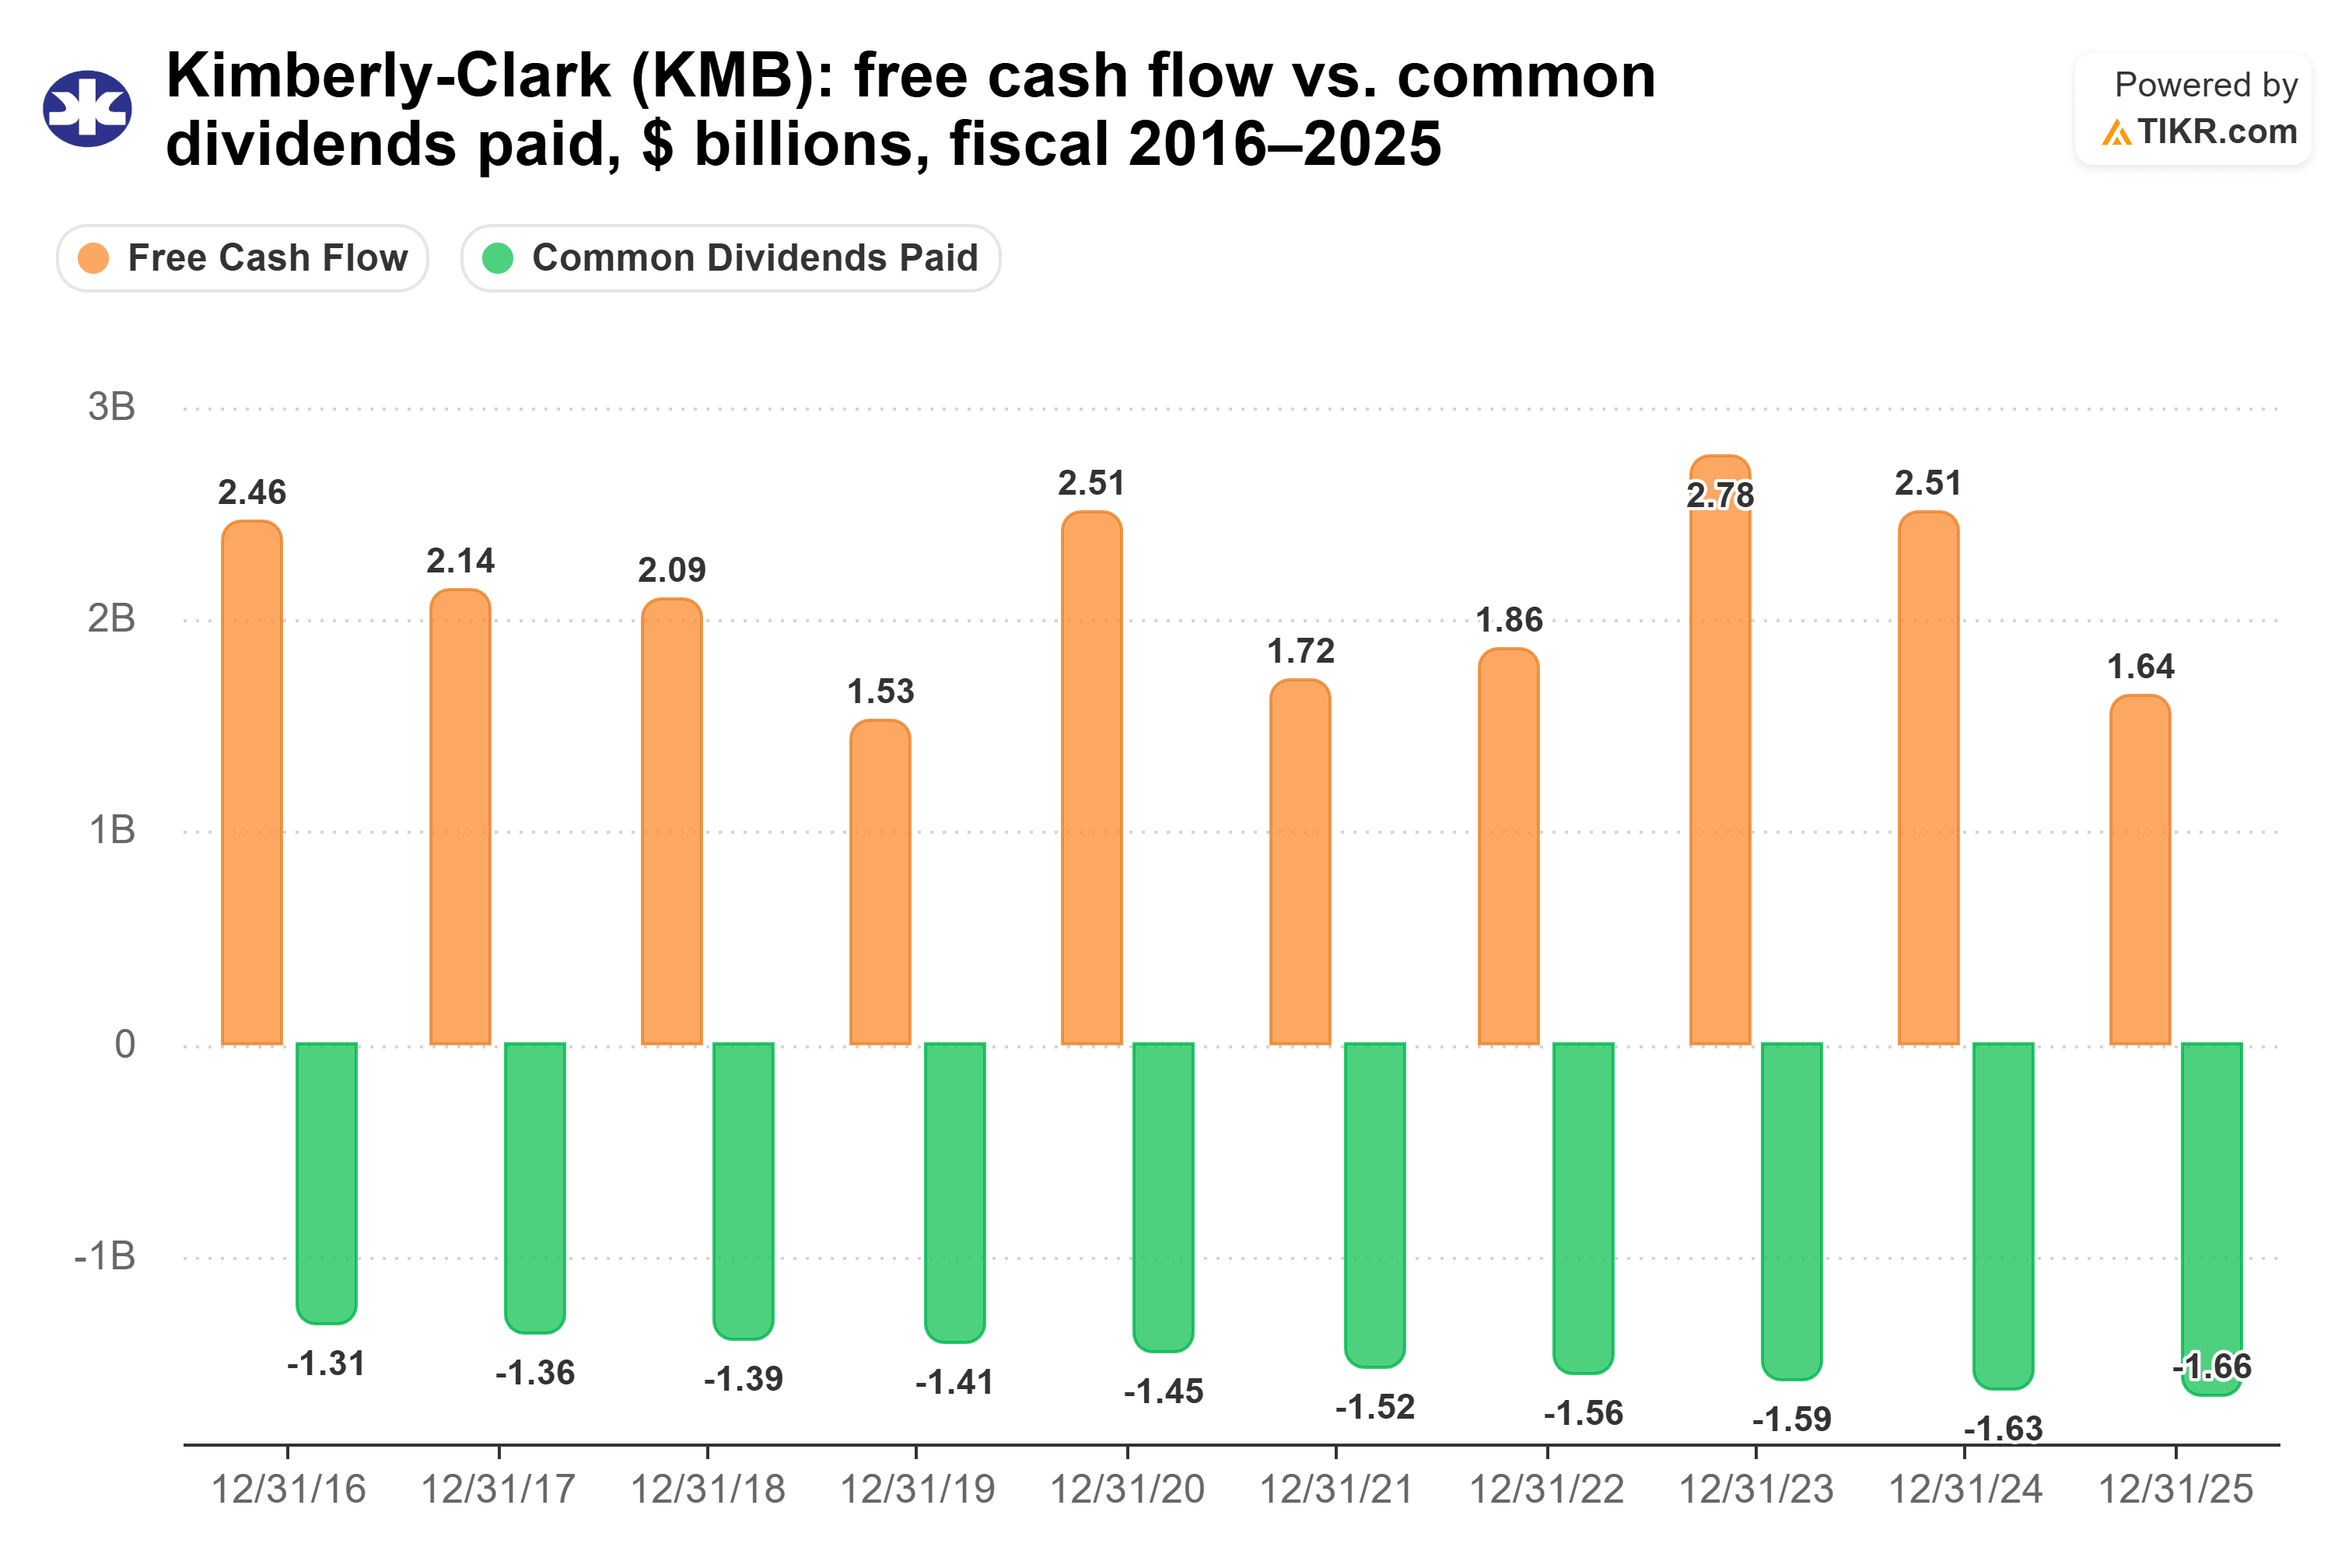
Sa trésorerie s'est améliorée depuis. La trésorerie générée par les activités était de 2,4 milliards de dollars sur les neuf premiers mois de 2026, contre 1,8 milliard un an plus tôt, et le dividende a absorbé un taux serré mais couvert de 87 % du flux de trésorerie disponible sur les 12 mois clos le 30 septembre. Rien de cela n'inclut encore la trésorerie de Kenvue, ni ses nouvelles actions. L'entreprise déclare avoir augmenté son dividende pendant 54 années consécutives.
Clorox verse plus qu'elle ne génère
Clorox coûte à peu près le même prix que Kimberly-Clark pour le même 1 000 $ par mois, avec une couverture bien plus faible. Son dividende a absorbé un taux risqué de 133 % du flux de trésorerie disponible sur les 12 mois clos le 30 septembre 2026, et les dividendes versés ont dépassé le flux de trésorerie disponible lors de trois de ses cinq derniers exercices :
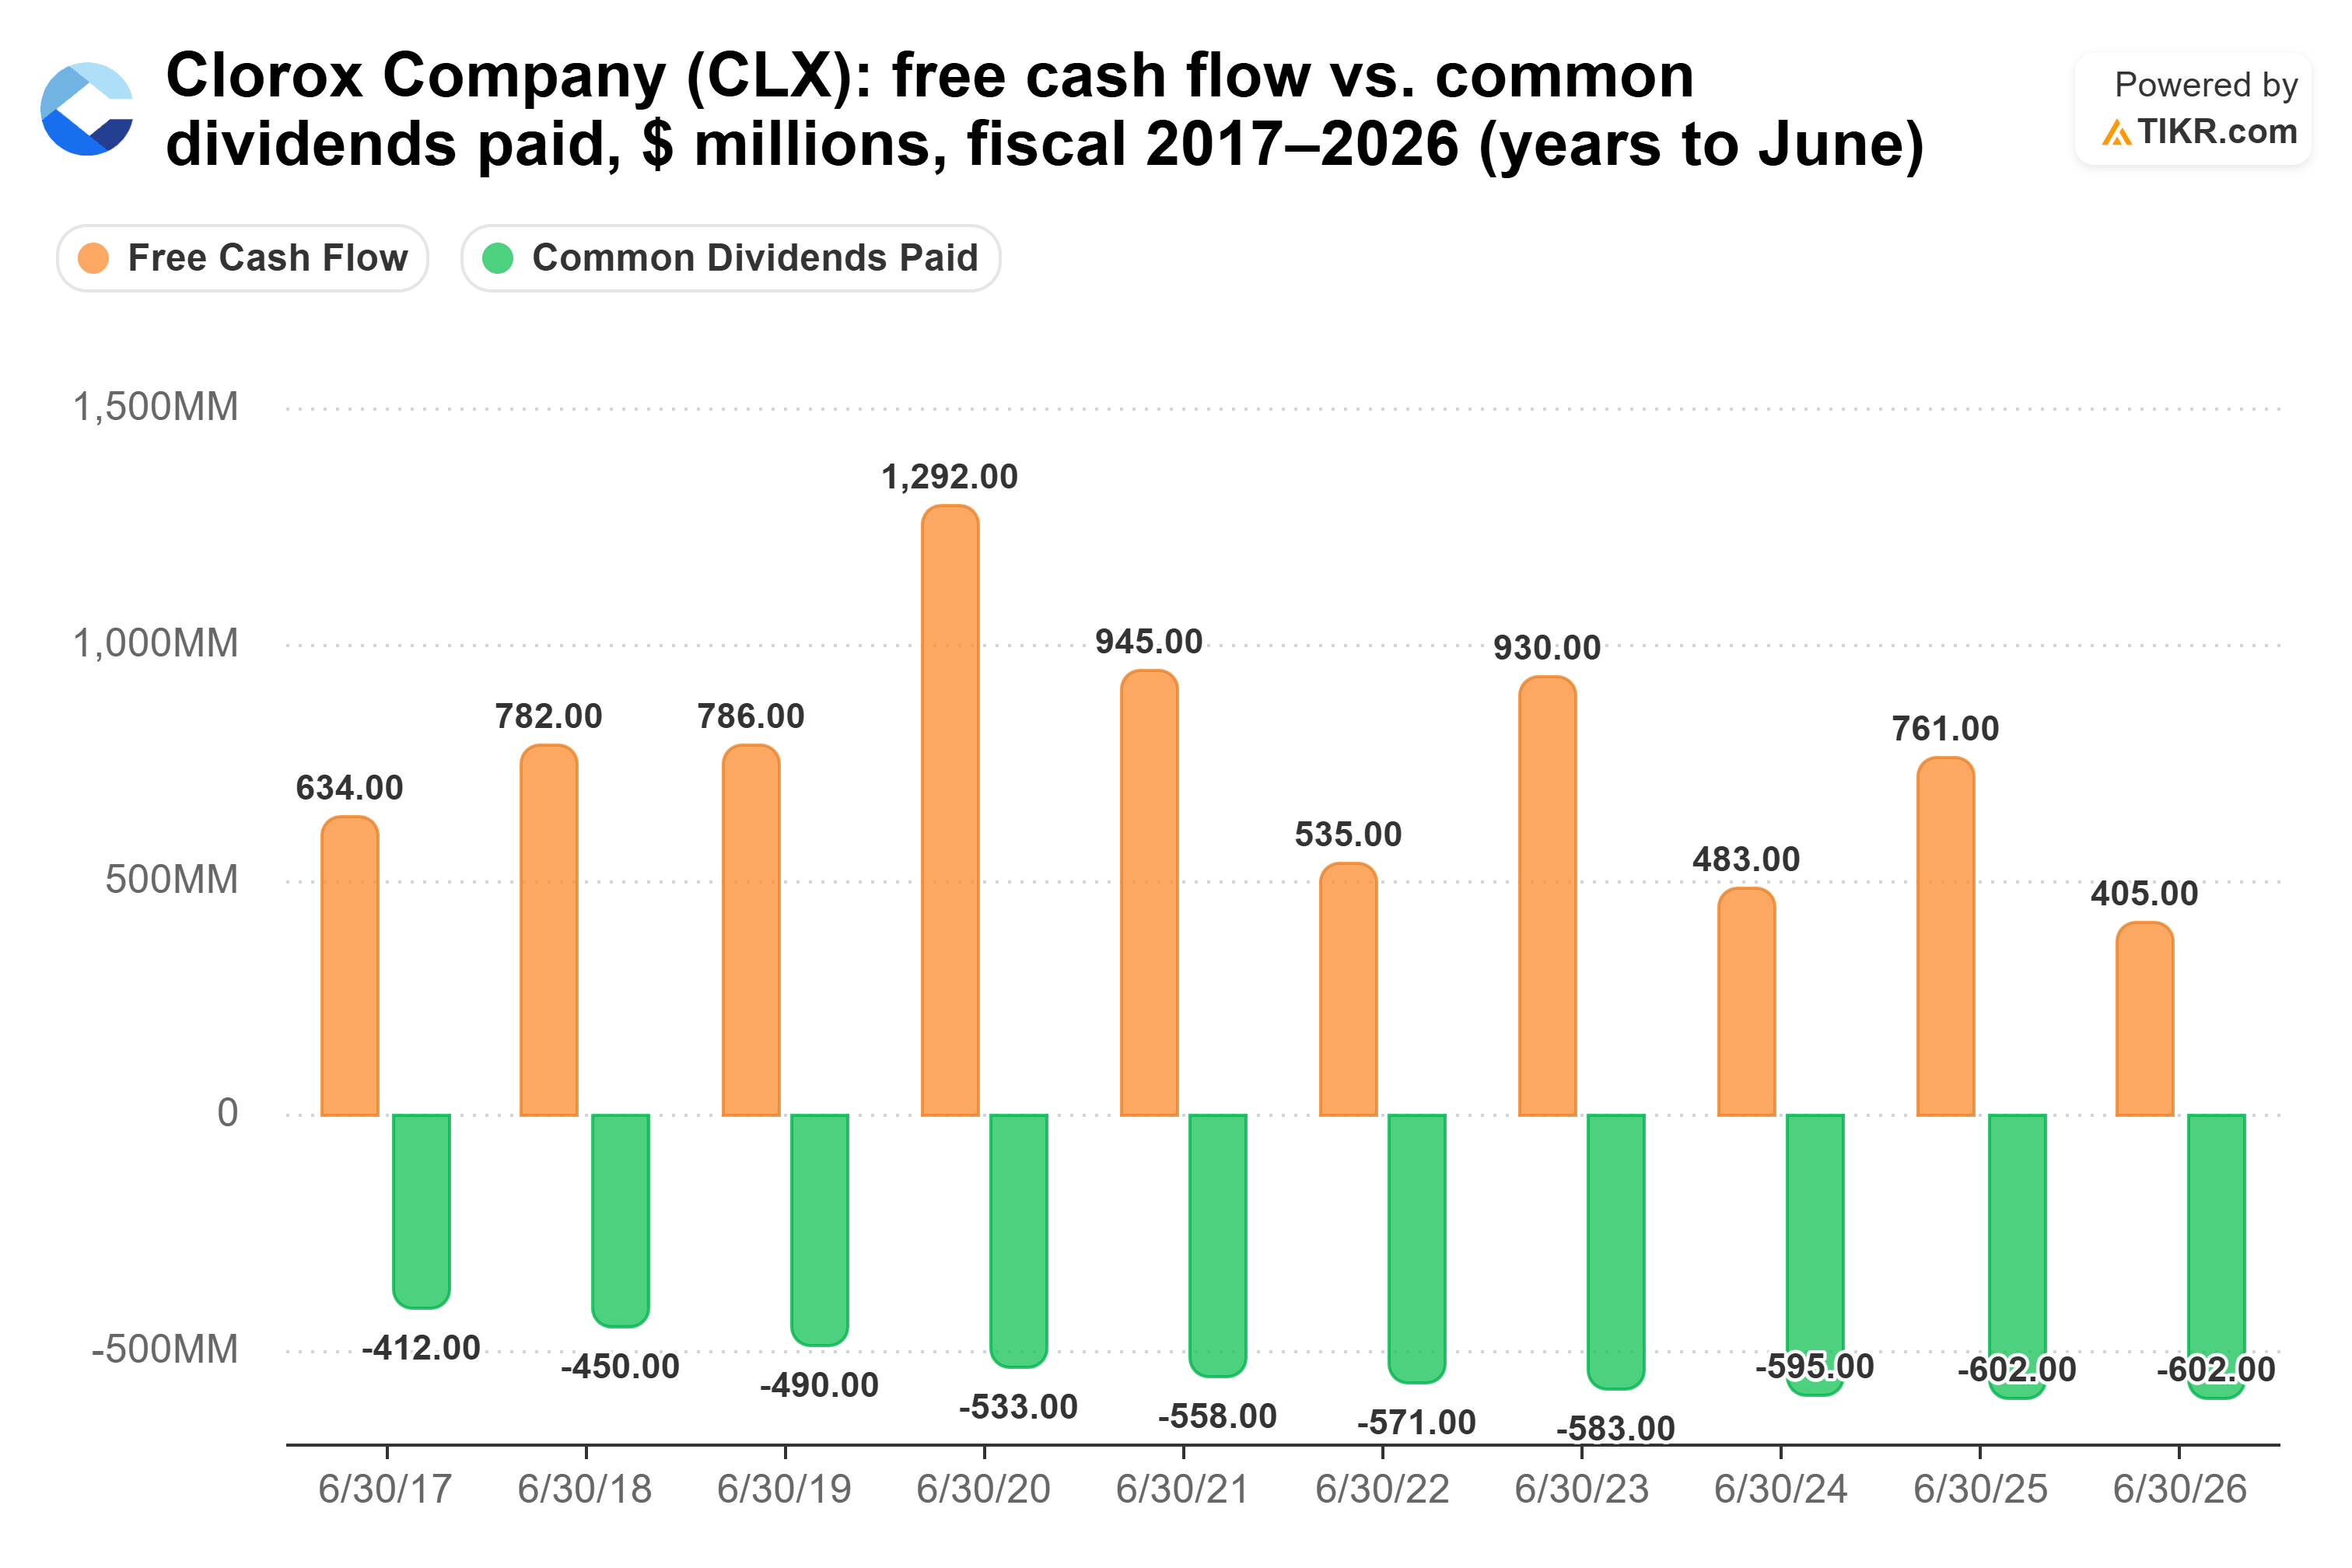
Les coûts sont le problème. L'acquisition de GOJO a fait grimper les ventes de 33 % à 1,91 milliard de dollars au trimestre clos le 30 septembre 2026, mais la marge brute a reculé de 130 points de base à 40,4 % en raison de coûts plus élevés des matières premières, de fabrication et de logistique. Le 2 novembre, Clorox a relevé son estimation de l'inflation des coûts des intrants à environ 240 millions de dollars et a déclaré que le BPA ajusté devrait se situer près du bas de sa fourchette de 5,70 $ à 6,00 $ pour l'exercice 2027.
La direction a déclaré lors de sa conférence téléphonique d'août que « le paiement actuel est un peu élevé, mais nous considérons cela comme quelque chose de plus transitoire au fur et à mesure que nous reconstruisons notre marge brute et non comme quelque chose de structurel », et qu'en ce qui concerne les augmentations, « pour l'instant, vous devriez vous attendre à ce que cela continue. » Cinq analystes estiment le flux de trésorerie disponible à 828 millions de dollars en exercice 2027, soit environ le double des 405 millions de dollars de l'exercice 2026, ce qui ramènerait le taux de distribution à 74 %. Clorox est aussi la plus endettée des trois, avec un ratio dette nette/EBITDA de 3,8x.
On paie plus cher pour la couverture de P&G
Le rendement de 2,6 % de P&G rend son chèque de 1 000 $ par mois le plus cher des trois. Ce que vous obtenez, c'est le dividende le mieux couvert : il a absorbé un taux confortable de 67 % du flux de trésorerie disponible sur les 12 mois clos le 30 septembre 2026, et le consensus est à 69 % pour l'exercice 2027. Le flux de trésorerie disponible est resté supérieur aux dividendes versés chaque année depuis l'exercice 2017 :
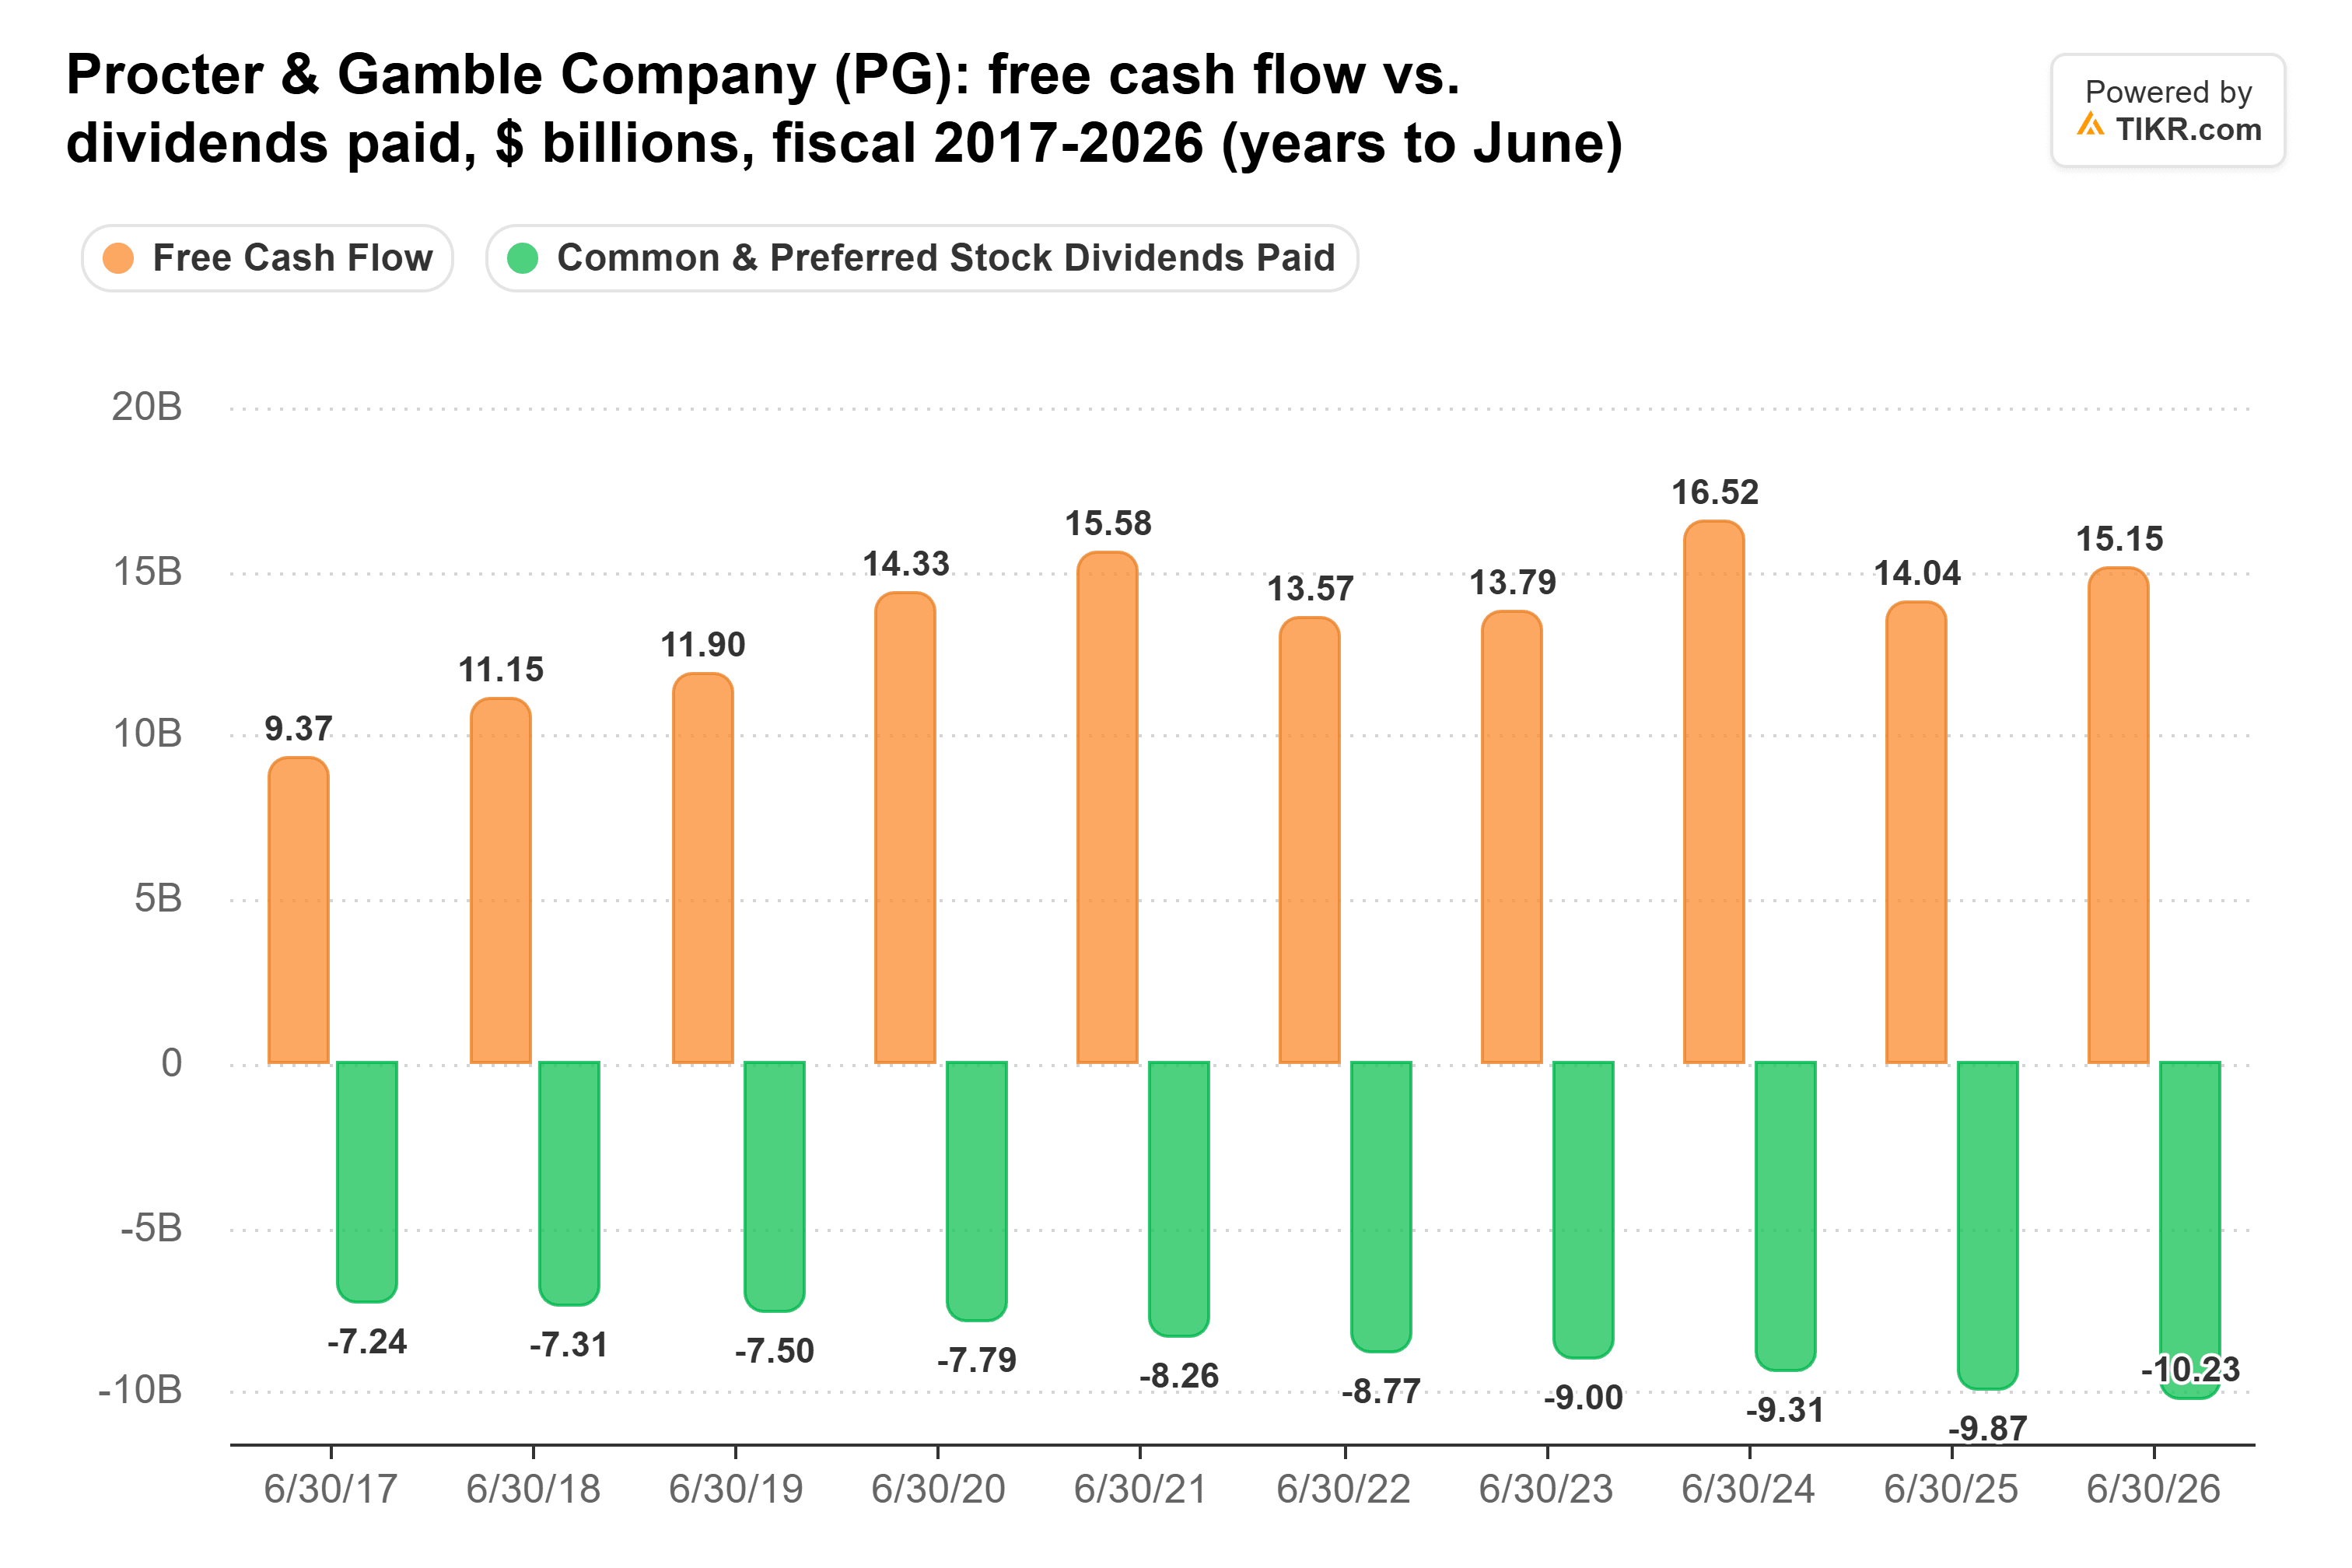
Les ventes organiques ont augmenté de 4,0 % au trimestre clos le 30 septembre 2026. La pression vient des coûts : P&G s'attend désormais à un facteur défavorable lié aux matières premières d'environ 1,4 milliard de dollars après impôt en exercice 2027, soit un frein de 11 % sur la croissance du BPA de base, et prévoit une croissance du BPA de base de 0 à 3 %. La dette nette n'est que de 0,9x l'EBITDA, et P&G a augmenté son dividende pendant 70 années consécutives.
Je paierais plus cher pour P&G
Clorox est celle à surveiller pour une éventuelle réduction, puisque son dividende a absorbé plus que son flux de trésorerie disponible. Je ne pense pas qu'une réduction soit probable à court terme si la reconstruction de la marge fonctionne. Mais avec des coûts qui continuent d'augmenter et le plus d'endettement des trois, elle a la moins grande marge de manœuvre. Et elle n'économise que quelques milliers de dollars par rapport à Kimberly-Clark, ce qui ne vaut pas grand-chose pour ce risque.
Pour un retraité qui veut un chèque sur lequel compter, P&G est celle que je choisirais. Elle coûte environ 212 000 $ de plus que Clorox, mais elle a la meilleure couverture, le moins de dette et le plus long historique. Elle a aussi augmenté son dividende le plus rapidement, de 5,6 % par an de l'exercice 2021 à l'exercice 2026, contre 3,3 % par an pour Kimberly-Clark (exercice 2020 à exercice 2025) et 2,0 % pour Clorox (exercice 2021 à exercice 2026).
Si cet argent n'est pas disponible, Kimberly-Clark est le meilleur des deux chèques moins chers : un prix presque identique à Clorox avec une meilleure couverture. Bien sûr, son premier trimestre avec Kenvue dans les chiffres montrera si la société élargie peut couvrir une facture de dividendes bien plus importante.
Oubliez Procter & Gamble : 6 rendements de dividendes sûrs de 6 %+ que vous pouvez acheter dès maintenant
Les dividendes peuvent être la clé d'une immense richesse. Mais seulement si vous achetez les bons.
Choisir la bonne action à haut rendement peut faire la différence entre une retraite de rêve... et vivre au jour le jour, en attendant que le prochain chèque de Sécurité Sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et Procter & Gamble n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !