


Points clés
- Kimberly-Clark offre un rendement de 4,8 % et a augmenté son dividende pendant 54 années consécutives, tandis que GSK offre un rendement de 3,8 %.
- Le dividende de GSK a représenté 39 % de sa trésorerie disponible sur les douze mois clos le 30 juin 2026, contre 87 % pour Kimberly-Clark sur les douze mois clos le 30 septembre.
- Kimberly-Clark a finalisé son acquisition de Kenvue le 2 novembre 2026, après avoir émis 4,9 milliards de dollars de nouvelles obligations pour contribuer à son financement.
- Au rythme de croissance actuel de chaque dividende, un investissement de 10 000 $ dans l'une ou l'autre action génère un revenu similaire sur les 20 prochaines années.
Kimberly-Clark (KMB) a finalisé son acquisition de Kenvue le 2 novembre. Le 11 novembre, son conseil d'administration a déclaré un dividende trimestriel de 1,28 $ par action, le premier depuis l'opération. L'entreprise indique qu'elle « est considérée comme une Aristocrate du Dividende, ayant versé un dividende pendant 92 années consécutives et l'ayant augmenté au cours de chacune des 54 dernières années consécutives. »
GSK (GSK) ne peut égaler ce palmarès, et son rendement de 3,8 % est inférieur à celui de 4,8 % de Kimberly-Clark. Mais le dividende de GSK dispose d'une marge de trésorerie disponible confortable. Un investisseur qui détiendrait un dividende pendant 20 ans doit choisir entre le palmarès plus long et le chèque plus important, ou la marge de sécurité plus large.
Alors, lequel je choisirais de détenir ?
| Métrique | GSK (GSK) | Kimberly-Clark (KMB) |
|---|---|---|
| Rendement du dividende | 3,8% | 4,8% |
| Croissance du dividende, exercice 2020-2025 | -12,0 % par an | 3,3 % par an |
| Taux de distribution en trésorerie (TTM) | 39% | 87% |
| Dette nette/EBITDA (LTM) | 1,78x | 1,22x |
| Couverture des intérêts (LTM) | 14,7x | 13,1x |
| PER forward (NTM) | 10x | 16x |
6 actions à dividende sûr offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6 %+.
Mais après une revue d'investissement approfondie exploitant les données propriétaires de TIKR, nous pensons désormais que seules six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous dans le cadre de notre nouveau rapport d'investissement. Découvrez comment y accéder ici.
GSK dispose d'une marge confortable
Sur les douze mois clos le 30 juin 2026, GSK a versé 2,67 milliards de livres sterling de dividendes sur 6,90 milliards de livres de trésorerie disponible, soit un ratio confortable de 39 %.
Une partie de cette marge provient d'une réduction. Le graphique montre que les dividendes versés sont passés de 4,00 milliards de livres en 2021 à 2,25 milliards de livres en 2023, tandis que la trésorerie disponible est restée entre 5,16 et 7,45 milliards de livres chaque année à partir de 2018.
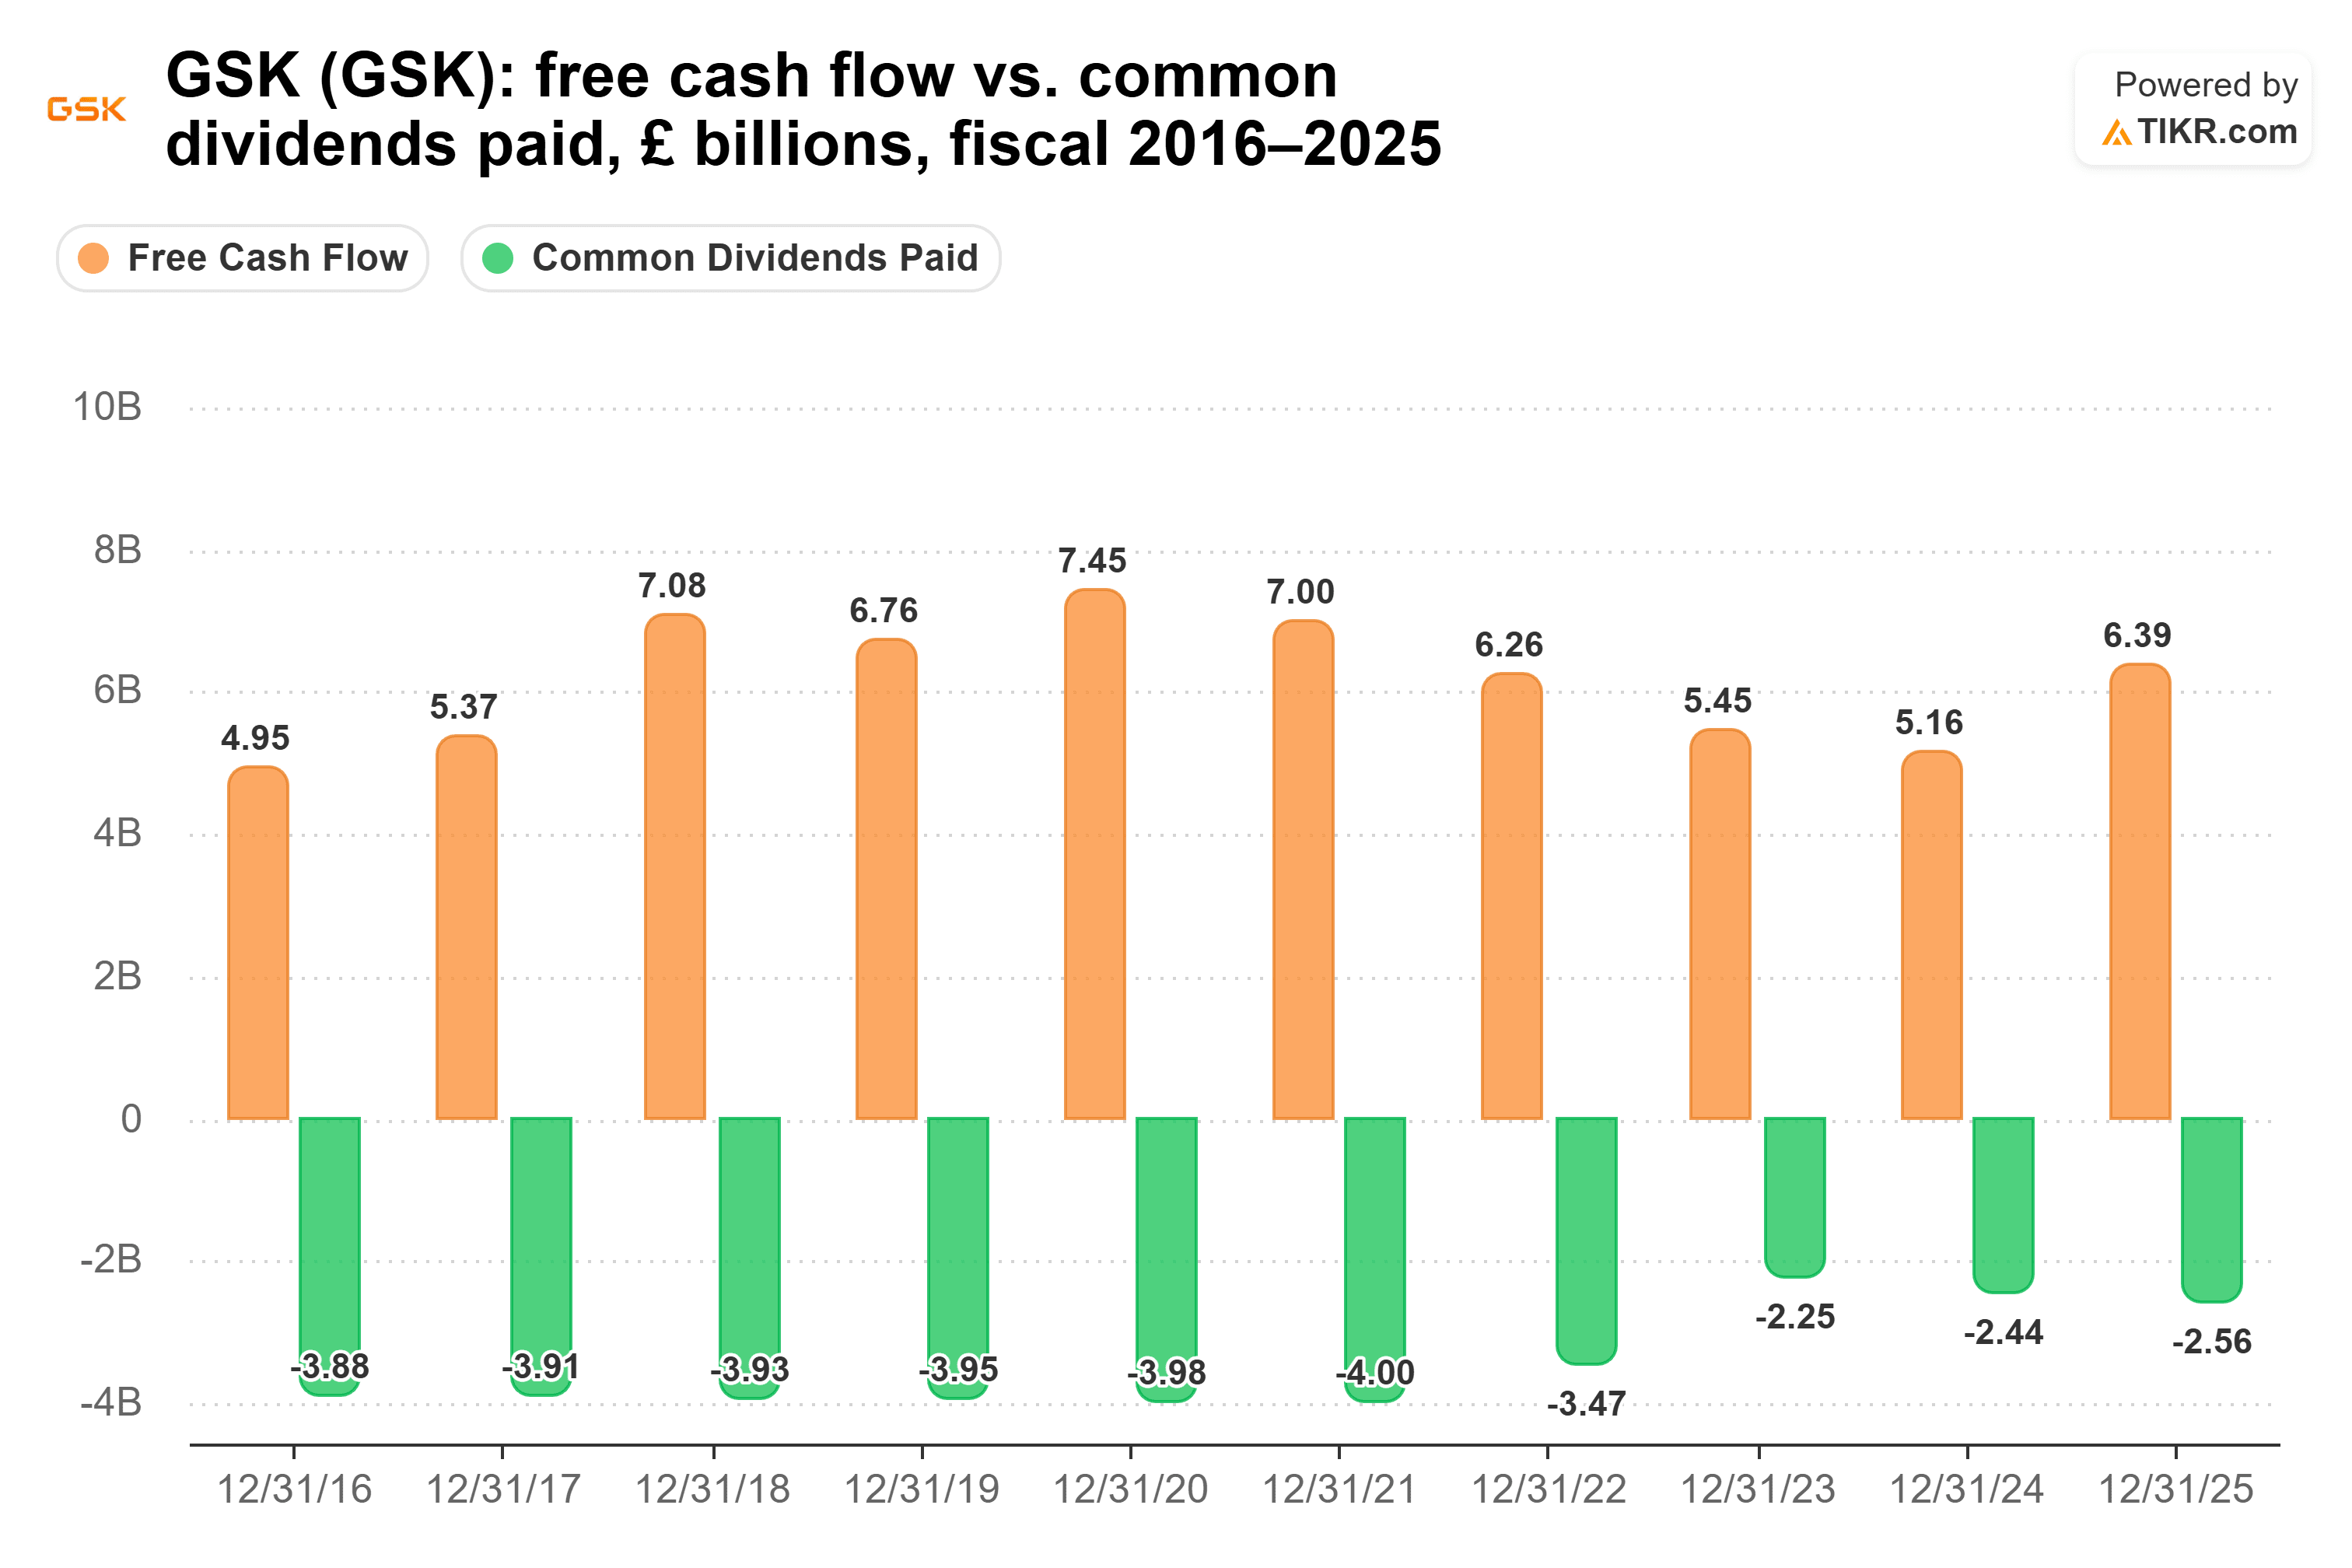
Cette réduction explique pourquoi le taux de croissance sur 5 ans de GSK est de -12,0 % par an de 2020 à 2025. Depuis, le dividende a recommencé à croître : les dividendes en espèces ont augmenté de 4,9 % en 2025, passant de 2,44 à 2,56 milliards de livres, et GSK prévoit 70 pence par action pour 2026. L'entreprise fixe son dividende en livres sterling, donc le montant en dollars perçu par un détenteur américain varie avec le taux de change.
L'activité croît également. GSK a annoncé que les ventes du troisième trimestre ont augmenté de 5 % pour atteindre 8,9 milliards de livres et a confirmé ses prévisions pour 2026. Le principal risque est le Zantac : GSK serait confrontée à un règlement de 2,2 milliards de dollars. C'est un coût réel, mais faible par rapport à une année de trésorerie disponible.
La marge de Kimberly-Clark est étroite
La marge de GSK s'est élargie, tandis que celle de Kimberly-Clark s'est réduite. Son dividende a absorbé 87 % de la trésorerie disponible sur les douze mois clos le 30 septembre 2026 : 1,69 milliard de dollars de dividendes sur 1,94 milliard de dollars de trésorerie disponible. Le graphique montre que les dividendes versés augmentent chaque année, passant de 1,31 milliard de dollars en 2016 à 1,66 milliard de dollars en 2025. Sur la même période, la trésorerie disponible est passée de 2,78 milliards de dollars en 2023 à 1,64 milliard de dollars.
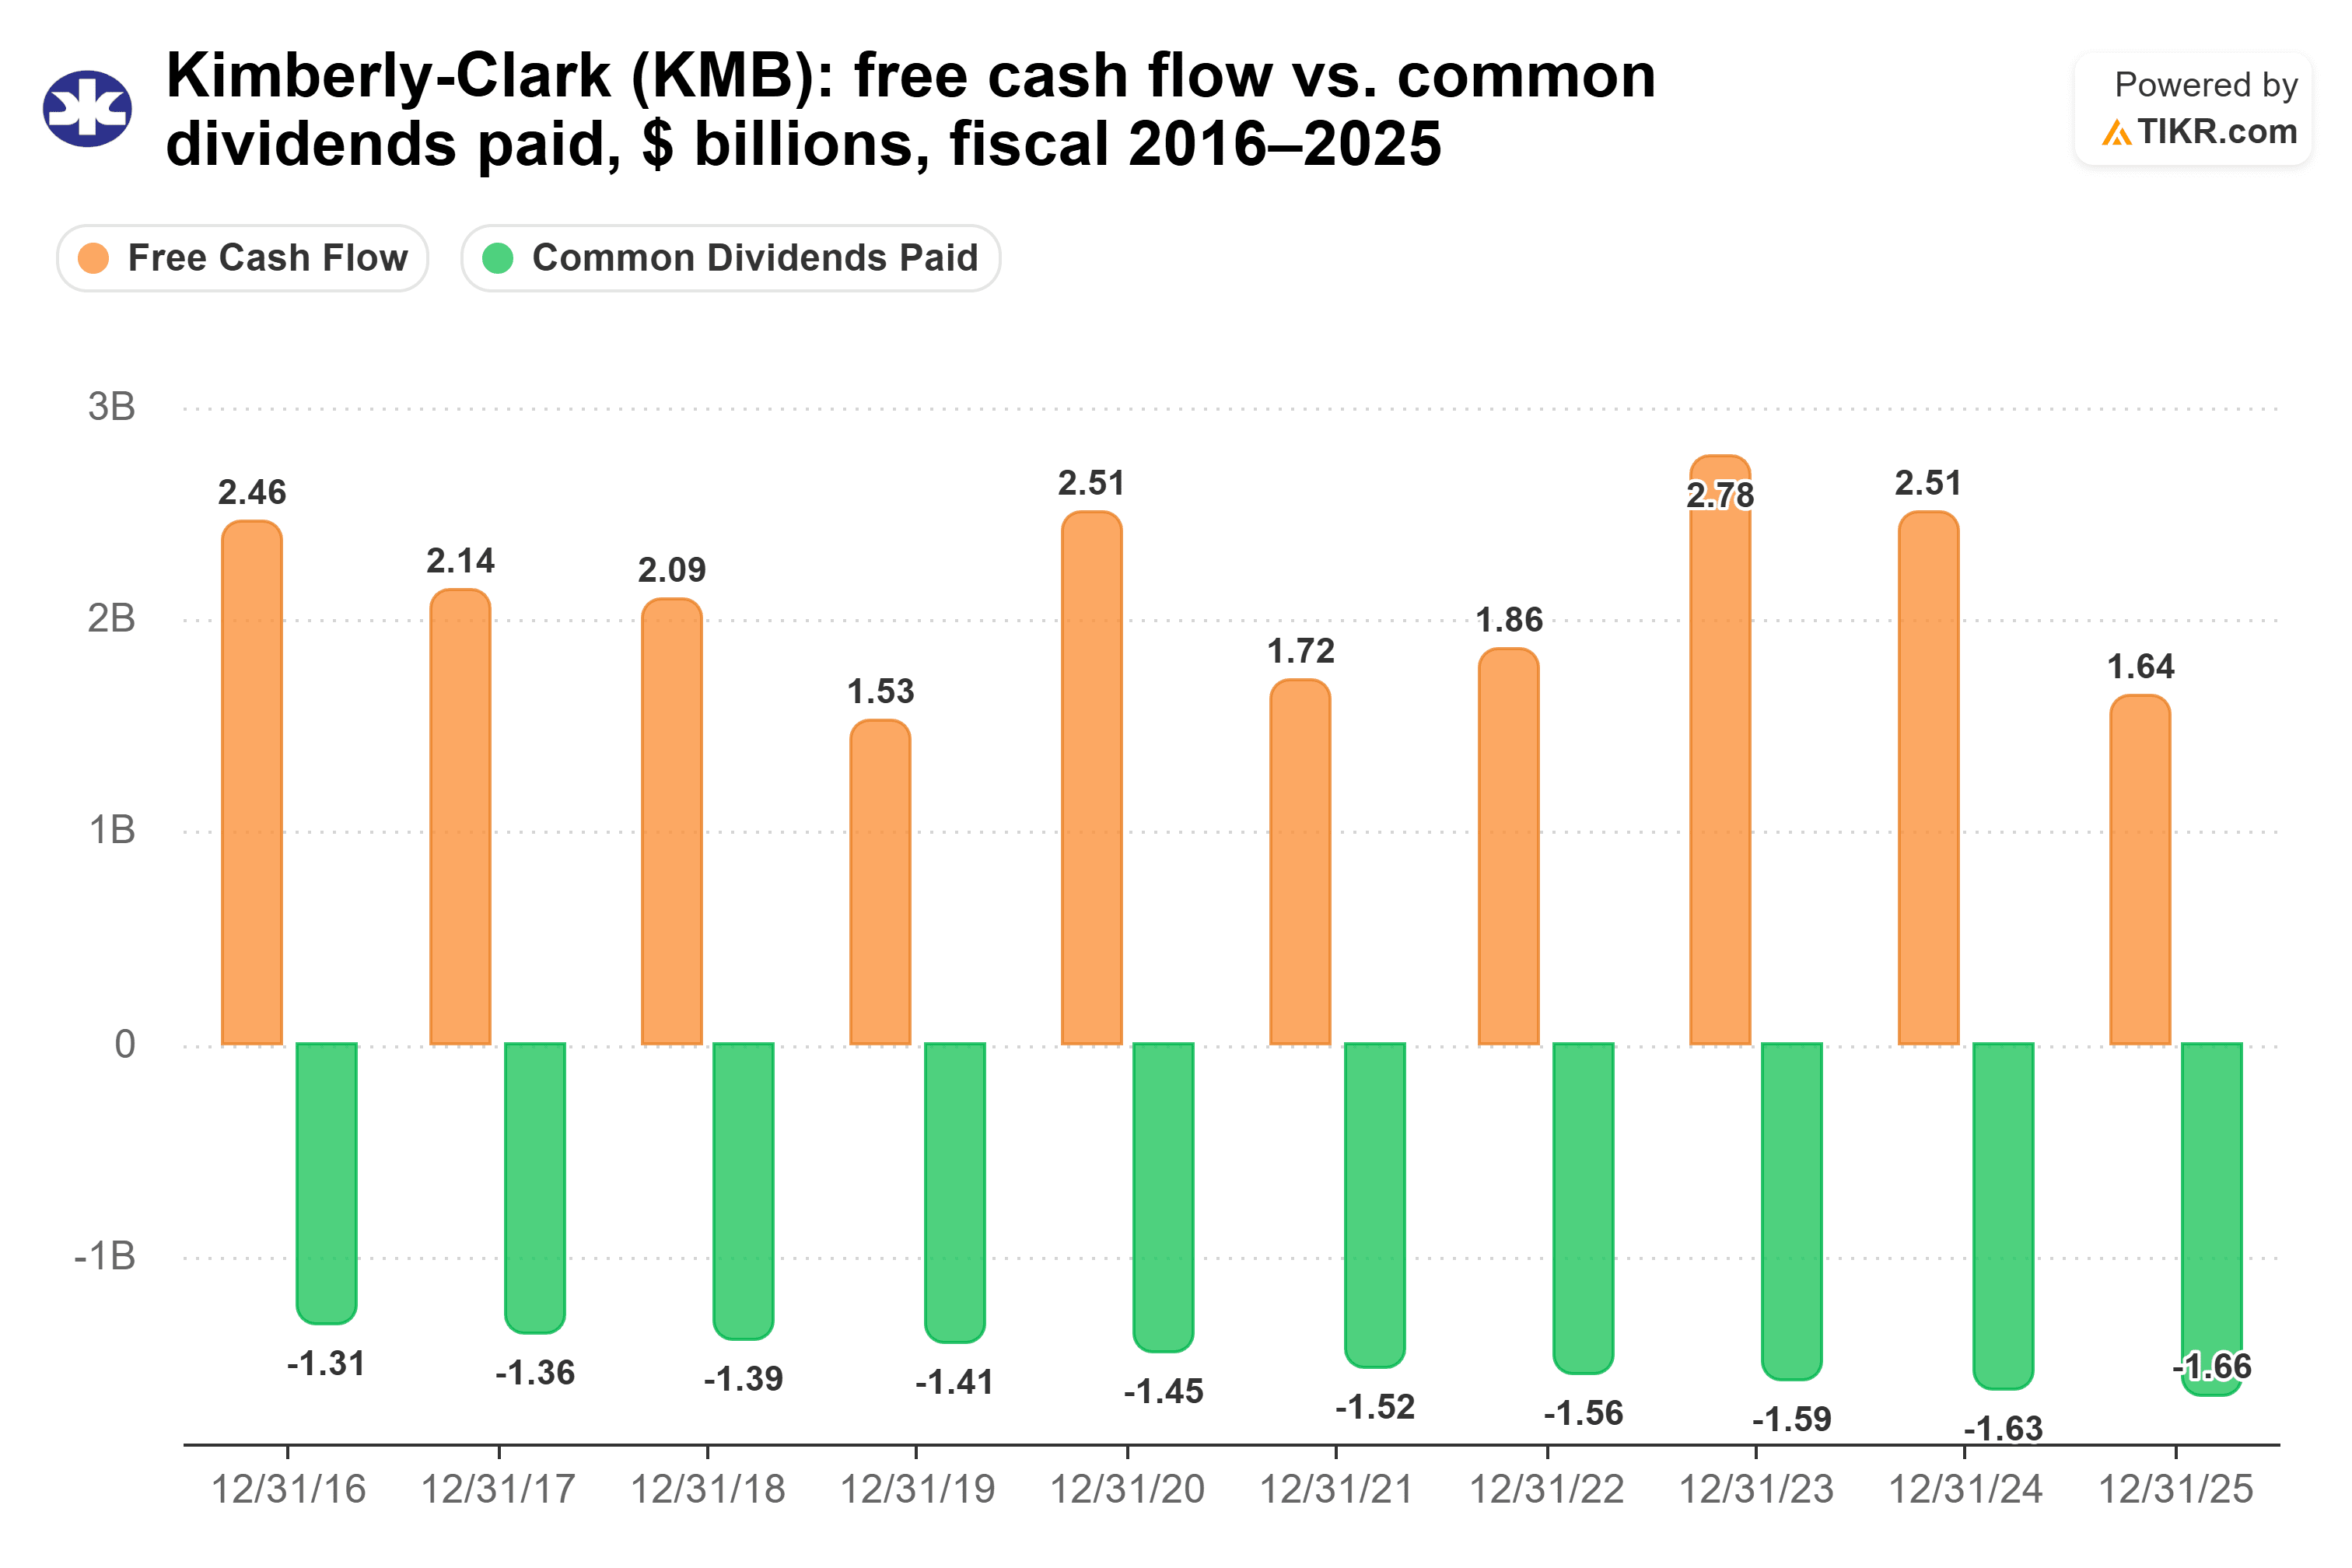
Cela a porté son taux de distribution en trésorerie de 57,2 % en 2023 à un niveau risqué de 101,3 % en 2025.
L'activité de base est atone. Les ventes organiques du troisième trimestre ont reculé de 1,3 %, bien que le BPA ajusté ait augmenté de 17,2 % pour atteindre 1,70 $ et que l'entreprise ait confirmé ses perspectives pour 2026.
Kenvue apporte 2,1 milliards de dollars de synergies annuelles attendues, mais aussi de la dette : 4,9 milliards de dollars de nouvelles obligations en octobre, plus environ 6,4 milliards de dollars d'obligations de Kenvue échangées contre des obligations de Kimberly-Clark. Le ratio dette nette/EBITDA de 1,22x dans le tableau date d'avant la finalisation de l'opération, et la direction vise un effet de levier d'environ 2x d'ici la fin de la deuxième année suivant l'opération.
Alors, quel dividende l'emporte ?
Si je ne pouvais en détenir qu'une seule pour les 20 prochaines années, ce serait GSK. GSK distribue 39 % de sa trésorerie disponible. Kimberly-Clark en distribue 87 % et doit désormais assurer le service d'une dette nouvellement contractée pour l'acquisition.
Je ne renonce pas à beaucoup de revenus pour obtenir cette sécurité. Au rythme de croissance actuel de chaque dividende (la hausse de 4,9 % en 2025 pour GSK, calculée en livres sterling, et de 3,3 % pour Kimberly-Clark), 10 000 $ investis dans Kimberly-Clark rapportent environ 13 270 $ sur 20 ans, et 10 000 $ dans GSK rapportent environ 12 446 $. Le revenu annuel de GSK dépasserait celui de Kimberly-Clark vers 2041.
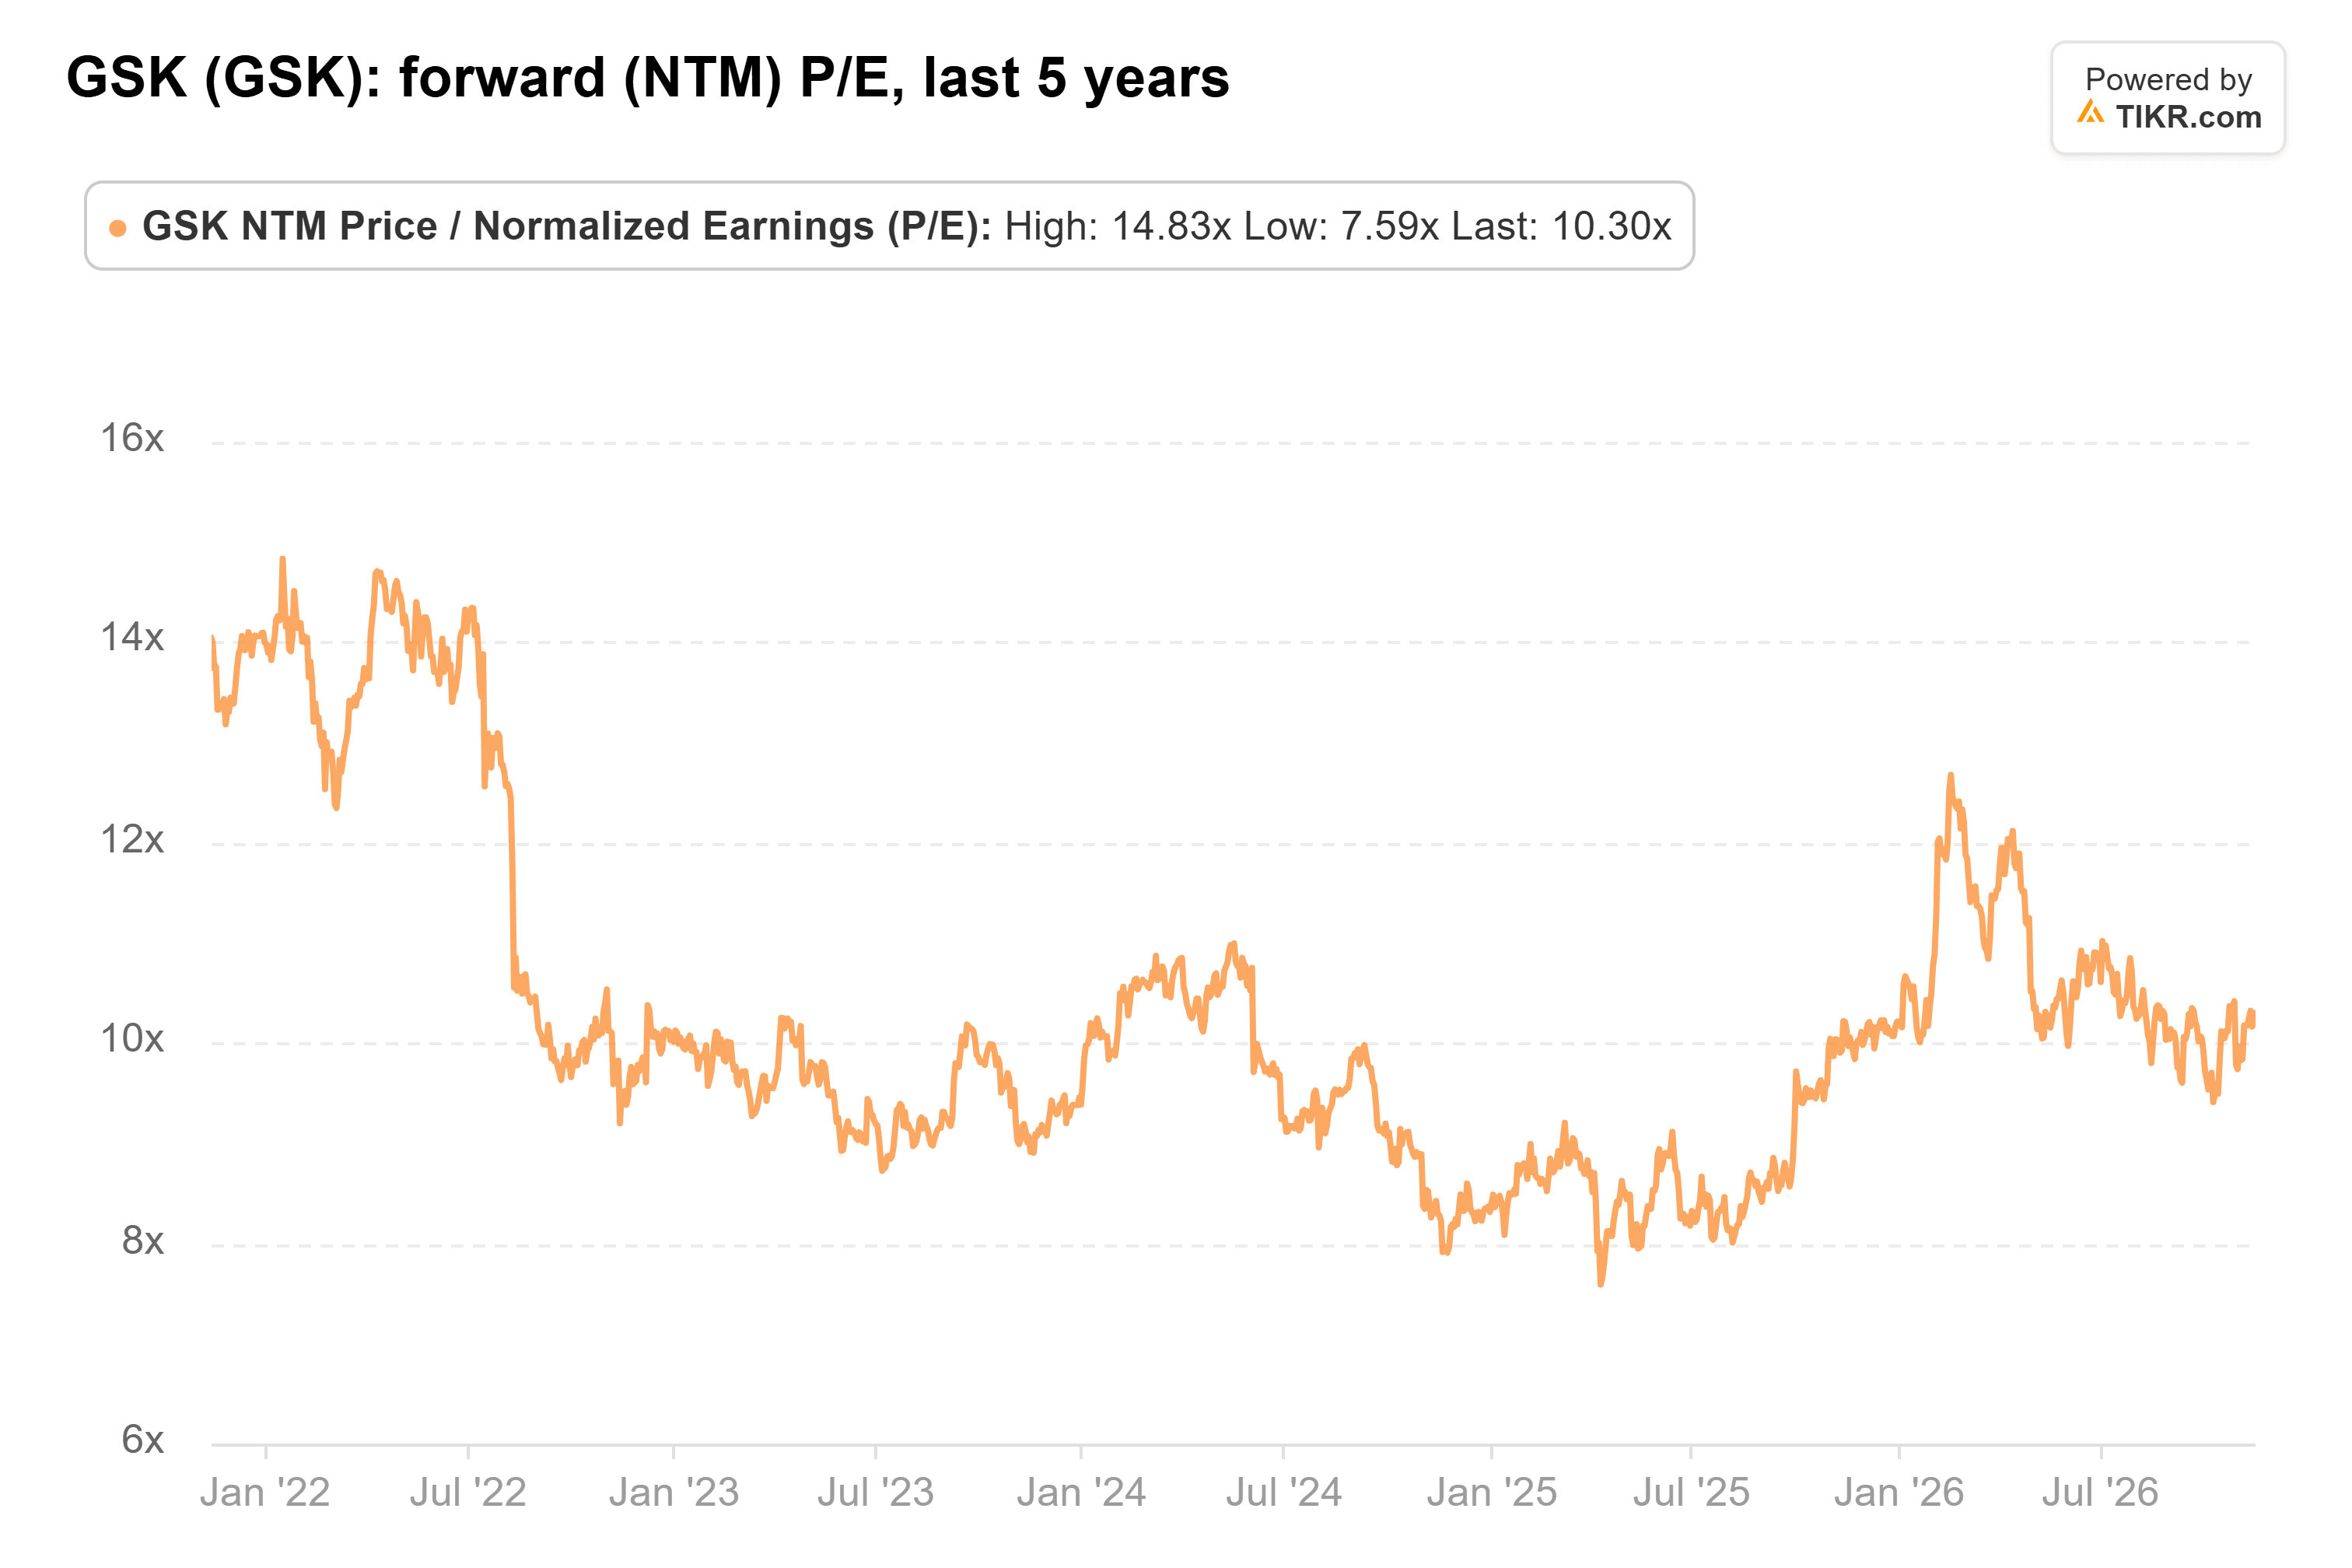
Et GSK se négocie à 10 fois les bénéfices futurs, contre 16 fois pour Kimberly-Clark, et le graphique montre que c'est exactement sa moyenne sur cinq ans.
Cela ne signifie pas que le dividende de Kimberly-Clark est en danger. Il offre le chèque le plus important aujourd'hui, et la direction travaillera très dur pour maintenir une série de 54 ans en vie. Si les synergies se concrétisent, la marge de sécurité pourrait se reconstituer rapidement. Néanmoins, GSK me procure un revenu similaire avec une bien plus grande marge d'erreur.
Bien sûr, la réponse pourrait changer. Kimberly-Clark prévoit une dilution du BPA en chiffres moyens en 2027 et un retour rapide vers sa croissance habituelle d'ici 2028. Si elle y parvient, son argumentaire devient beaucoup plus solide.
Oubliez GSK : 6 rendements de dividende sûrs de 6 %+ que vous pouvez acheter dès maintenant
Les dividendes peuvent détenir la clé d'une immense richesse. Mais seulement si vous achetez les bons.
Choisir la bonne action à haut rendement peut faire la différence entre une retraite de rêve… et se débrouiller chaque mois en attendant que le prochain chèque de Sécurité Sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et GSK n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !





