Points clés
- Un portefeuille hypothétique de 300 000 $ réparti équitablement entre Kimco Realty, Eversource Energy et Nike verse environ 1 140 $ par mois de dividendes aux prix actuels.
- Le dividende d'Eversource est le mieux couvert des trois, à 63 % du BPA normalisé pour l'exercice 2025, et Kimco a distribué 80 % de son AFFO cette année-là.
- Les dividendes de Nike ont représenté 115 % de sa trésorerie disponible sur les douze mois se terminant le 31 août 2026, tandis que ses ventes sont en baisse.
- Si Nike réduisait son dividende de moitié, le revenu du portefeuille tomberait à environ 11 200 $ par an, mais la trésorerie de Nike rend une réduction cette année improbable.
Tout retraité vivant de ses dividendes finit par se poser la même question : qu'arrive-t-il à mon revenu si l'un de ces chèques diminue ?
Prenons donc l'exemple hypothétique d'un retraité avec 300 000 $ répartis équitablement entre Kimco Realty (KIM), Eversource Energy (ES) et Nike (NKE). Aux prix actuels, 100 000 $ permettent d'acheter environ 3 890 actions de Kimco, environ 1 370 actions d'Eversource et environ 2 610 actions de Nike.
Ensemble, les trois dividendes s'élèvent à 13 643 $ par an, soit environ 1 140 $ par mois. Cela représente un rendement de 4,5 % sur cette partie du portefeuille. (Bien sûr, personne ne devrait jamais détenir seulement trois actions.)
Cependant, les trois chèques ne sont pas également sûrs :
| Action | Actions | Coût | Revenu annuel | Part du revenu | Couverture |
|---|---|---|---|---|---|
| Kimco Realty (KIM) | 3 903 | 99 975 $ | 4 371 $ | 34 % | 80 % de l'AFFO (exercice 2025) |
| Eversource Energy (ES) | 1 395 | 99 938 $ | 4 394 $ | 33 % | 63 % du BPA normalisé (exercice 2025) |
| Nike (NKE) | 2 974 | 99 986 $ | 4 877 $ | 33 % | 115 % de la trésorerie disponible (12 mois au 31 août 2026) |
| Total | 13 643 $ |
Source : TIKR, aux prix actuels, avec chaque dividende à son taux annuel actuel.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions versant des dividendes annuels de 6 %+.
Mais après une analyse d'investissement approfondie exploitant les données propriétaires de TIKR, nous pensons désormais que seulement six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous dans le cadre de notre nouveau rapport d'investissement. Découvrez comment y accéder ici.
Les centres commerciaux de Kimco se remplissent
Les centres commerciaux de Kimco, ancrés sur des supermarchés, étaient occupés à un niveau record de 96,6 % à la fin du troisième trimestre, en hausse de 90 points de base par rapport à l'année précédente. Le 29 octobre, Kimco a relevé ses prévisions de FFO pour 2026 à 1,84-1,86 $ par action, contre 1,83-1,84 $ auparavant. Le PDG Conor Flynn a déclaré dans le communiqué du troisième trimestre : « Nous voyons encore des opportunités pour améliorer nos résultats, notamment 76 millions de dollars de loyer annuel de base provenant de baux signés mais pas encore commencés. »
Cette trésorerie soutient un dividende de 0,28 $ par action par trimestre, soit 1,12 $ par an. Kimco a distribué 80 % de son AFFO pour l'exercice 2025, et le consensus prévoit 79 % pour l'exercice 2026, avec un AFFO de 1,36 $ par action contre 1,08 $ de dividendes. C'est une marge de sécurité raisonnable pour une REIT, bien que le ratio soit passé de 64 % en 2021 alors que le dividende est passé de 0,68 $ à 1,01 $ par action et l'AFFO de 1,07 $ à 1,26 $ :
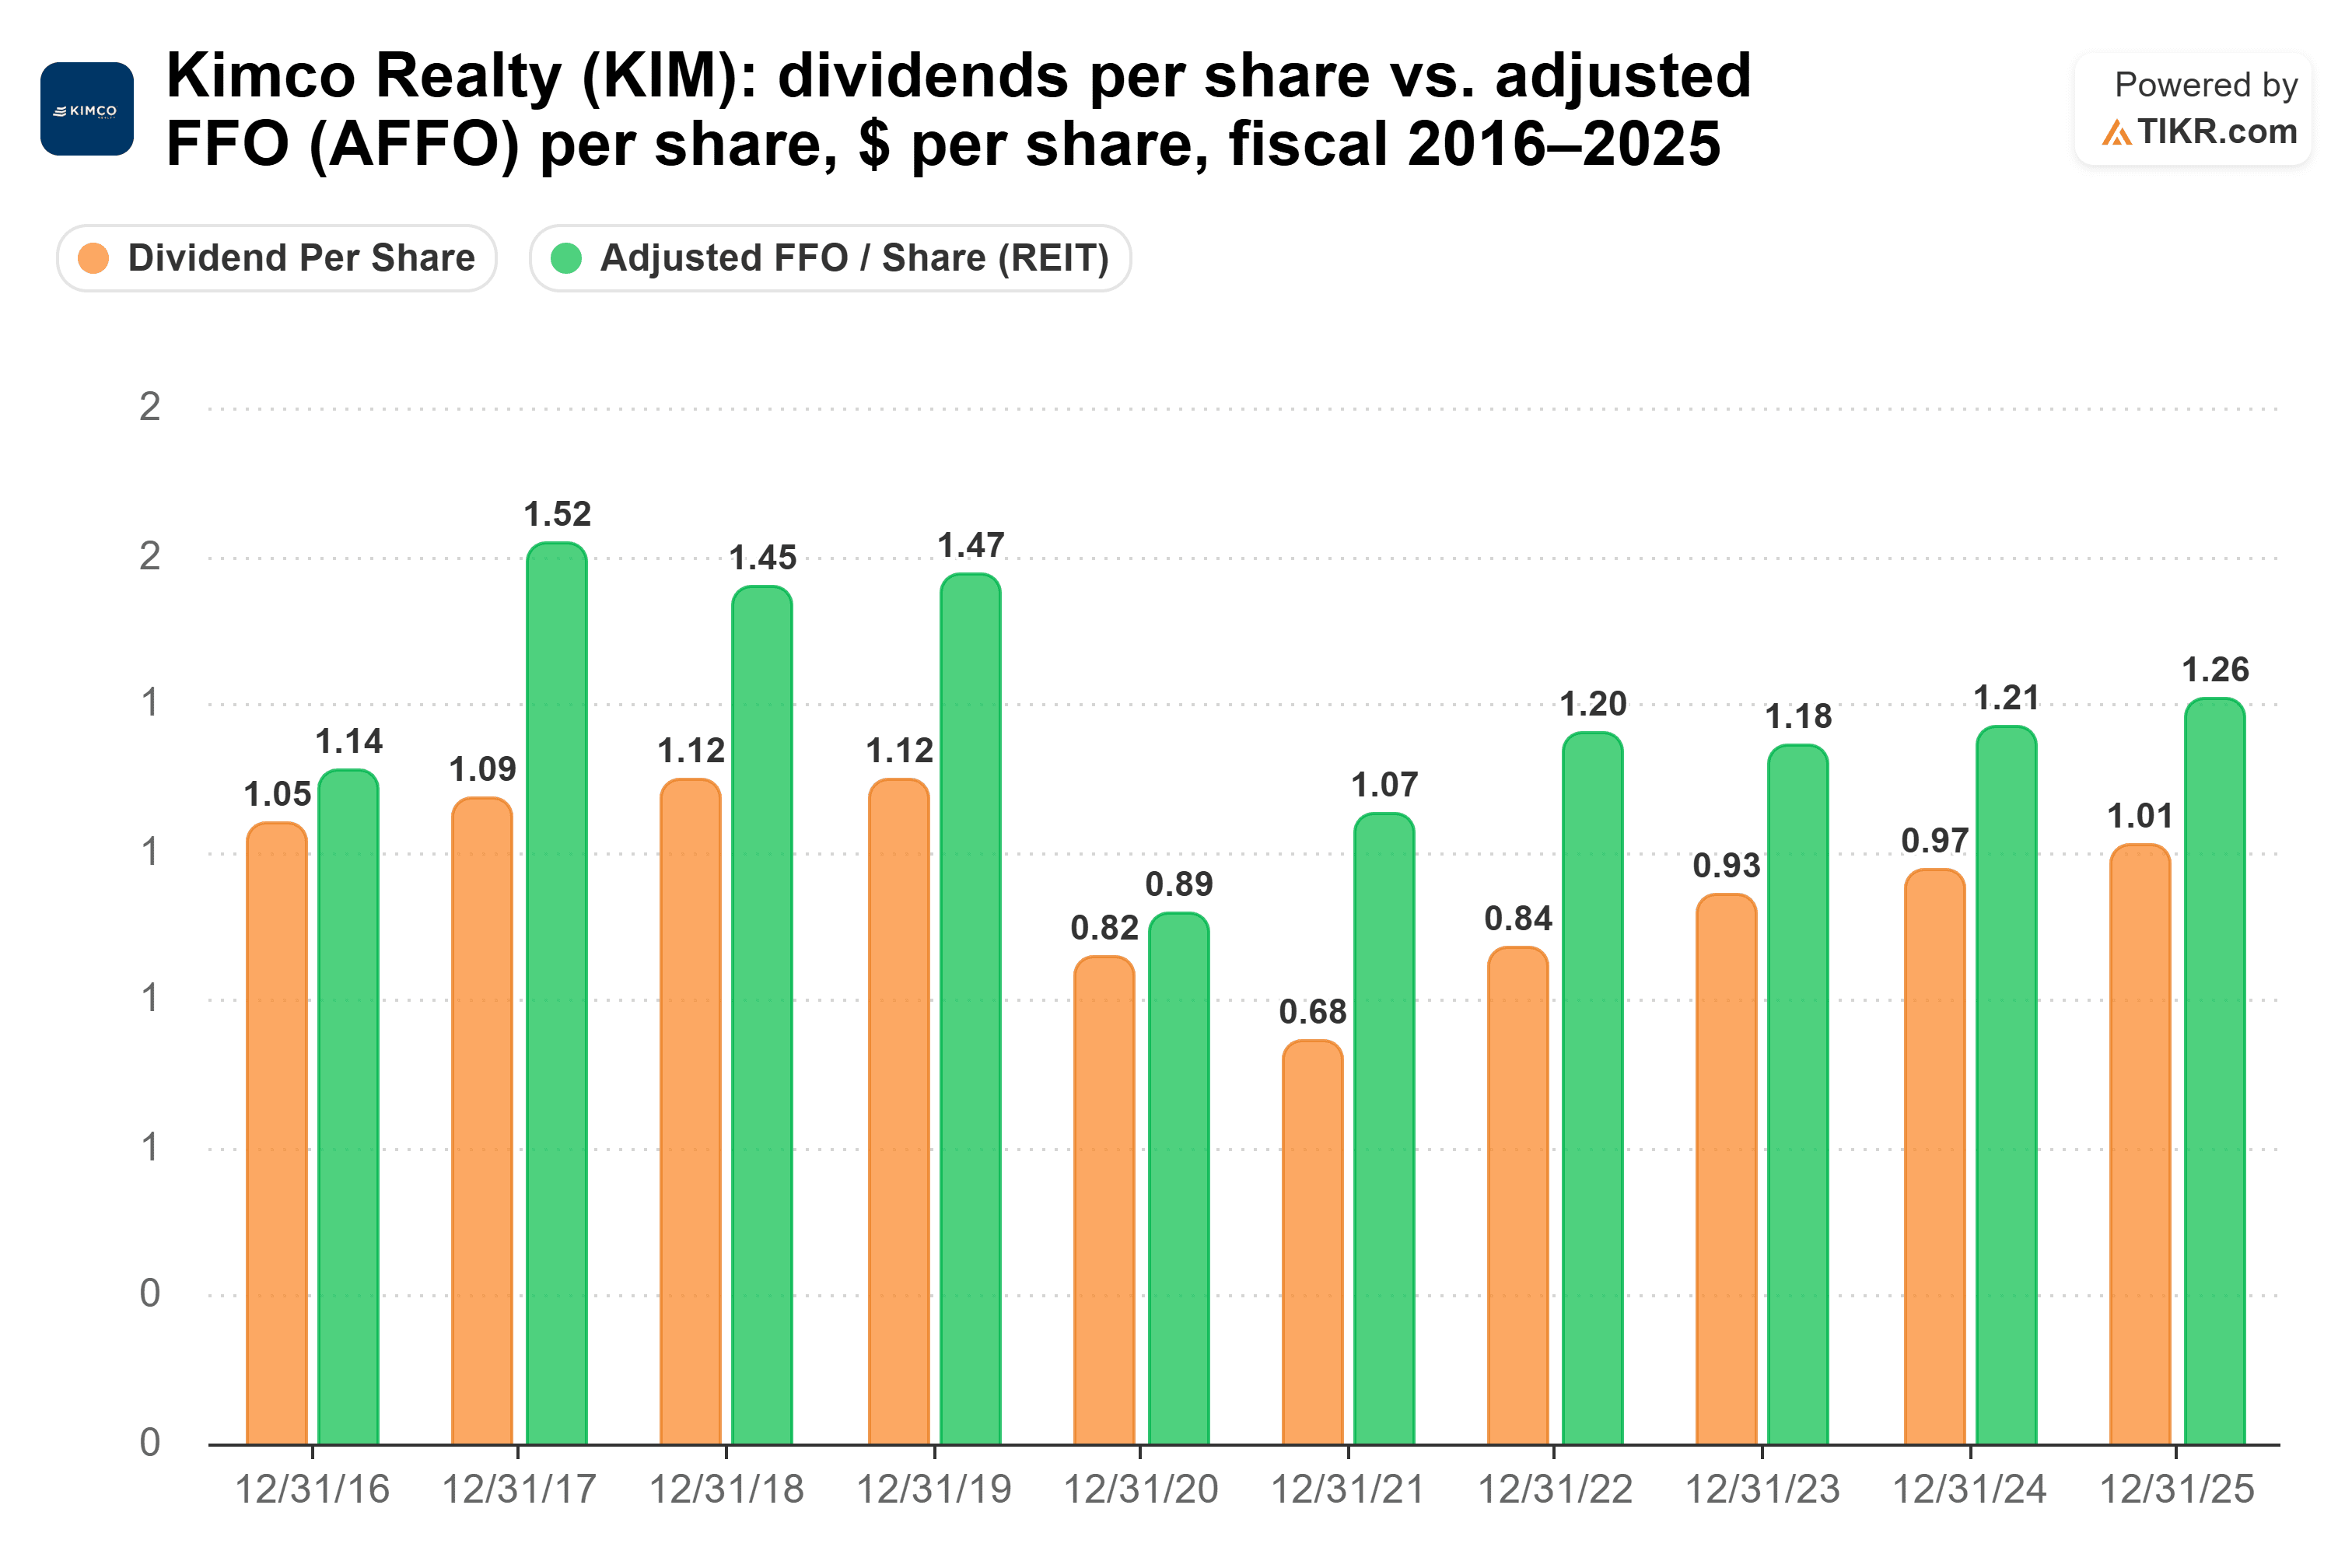
Kimco a versé 1,12 $ par action pour l'exercice 2019 et 0,82 $ pour l'exercice 2020, donc le taux actuel de 1,12 $ ne fait que revenir au niveau d'avant la réduction.
Eversource est la valeur stable
Le dividende de Kimco a dû remonter. Celui d'Eversource a augmenté chaque année de l'exercice 2016 à l'exercice 2025, passant de 1,78 $ à 3,01 $ par action, et il verse désormais 3,15 $ par an. Le BPA normalisé est passé de 2,96 $ à 4,76 $ sur la même période, donc le taux de distribution est resté entre 60 % et 63 % tout du long :
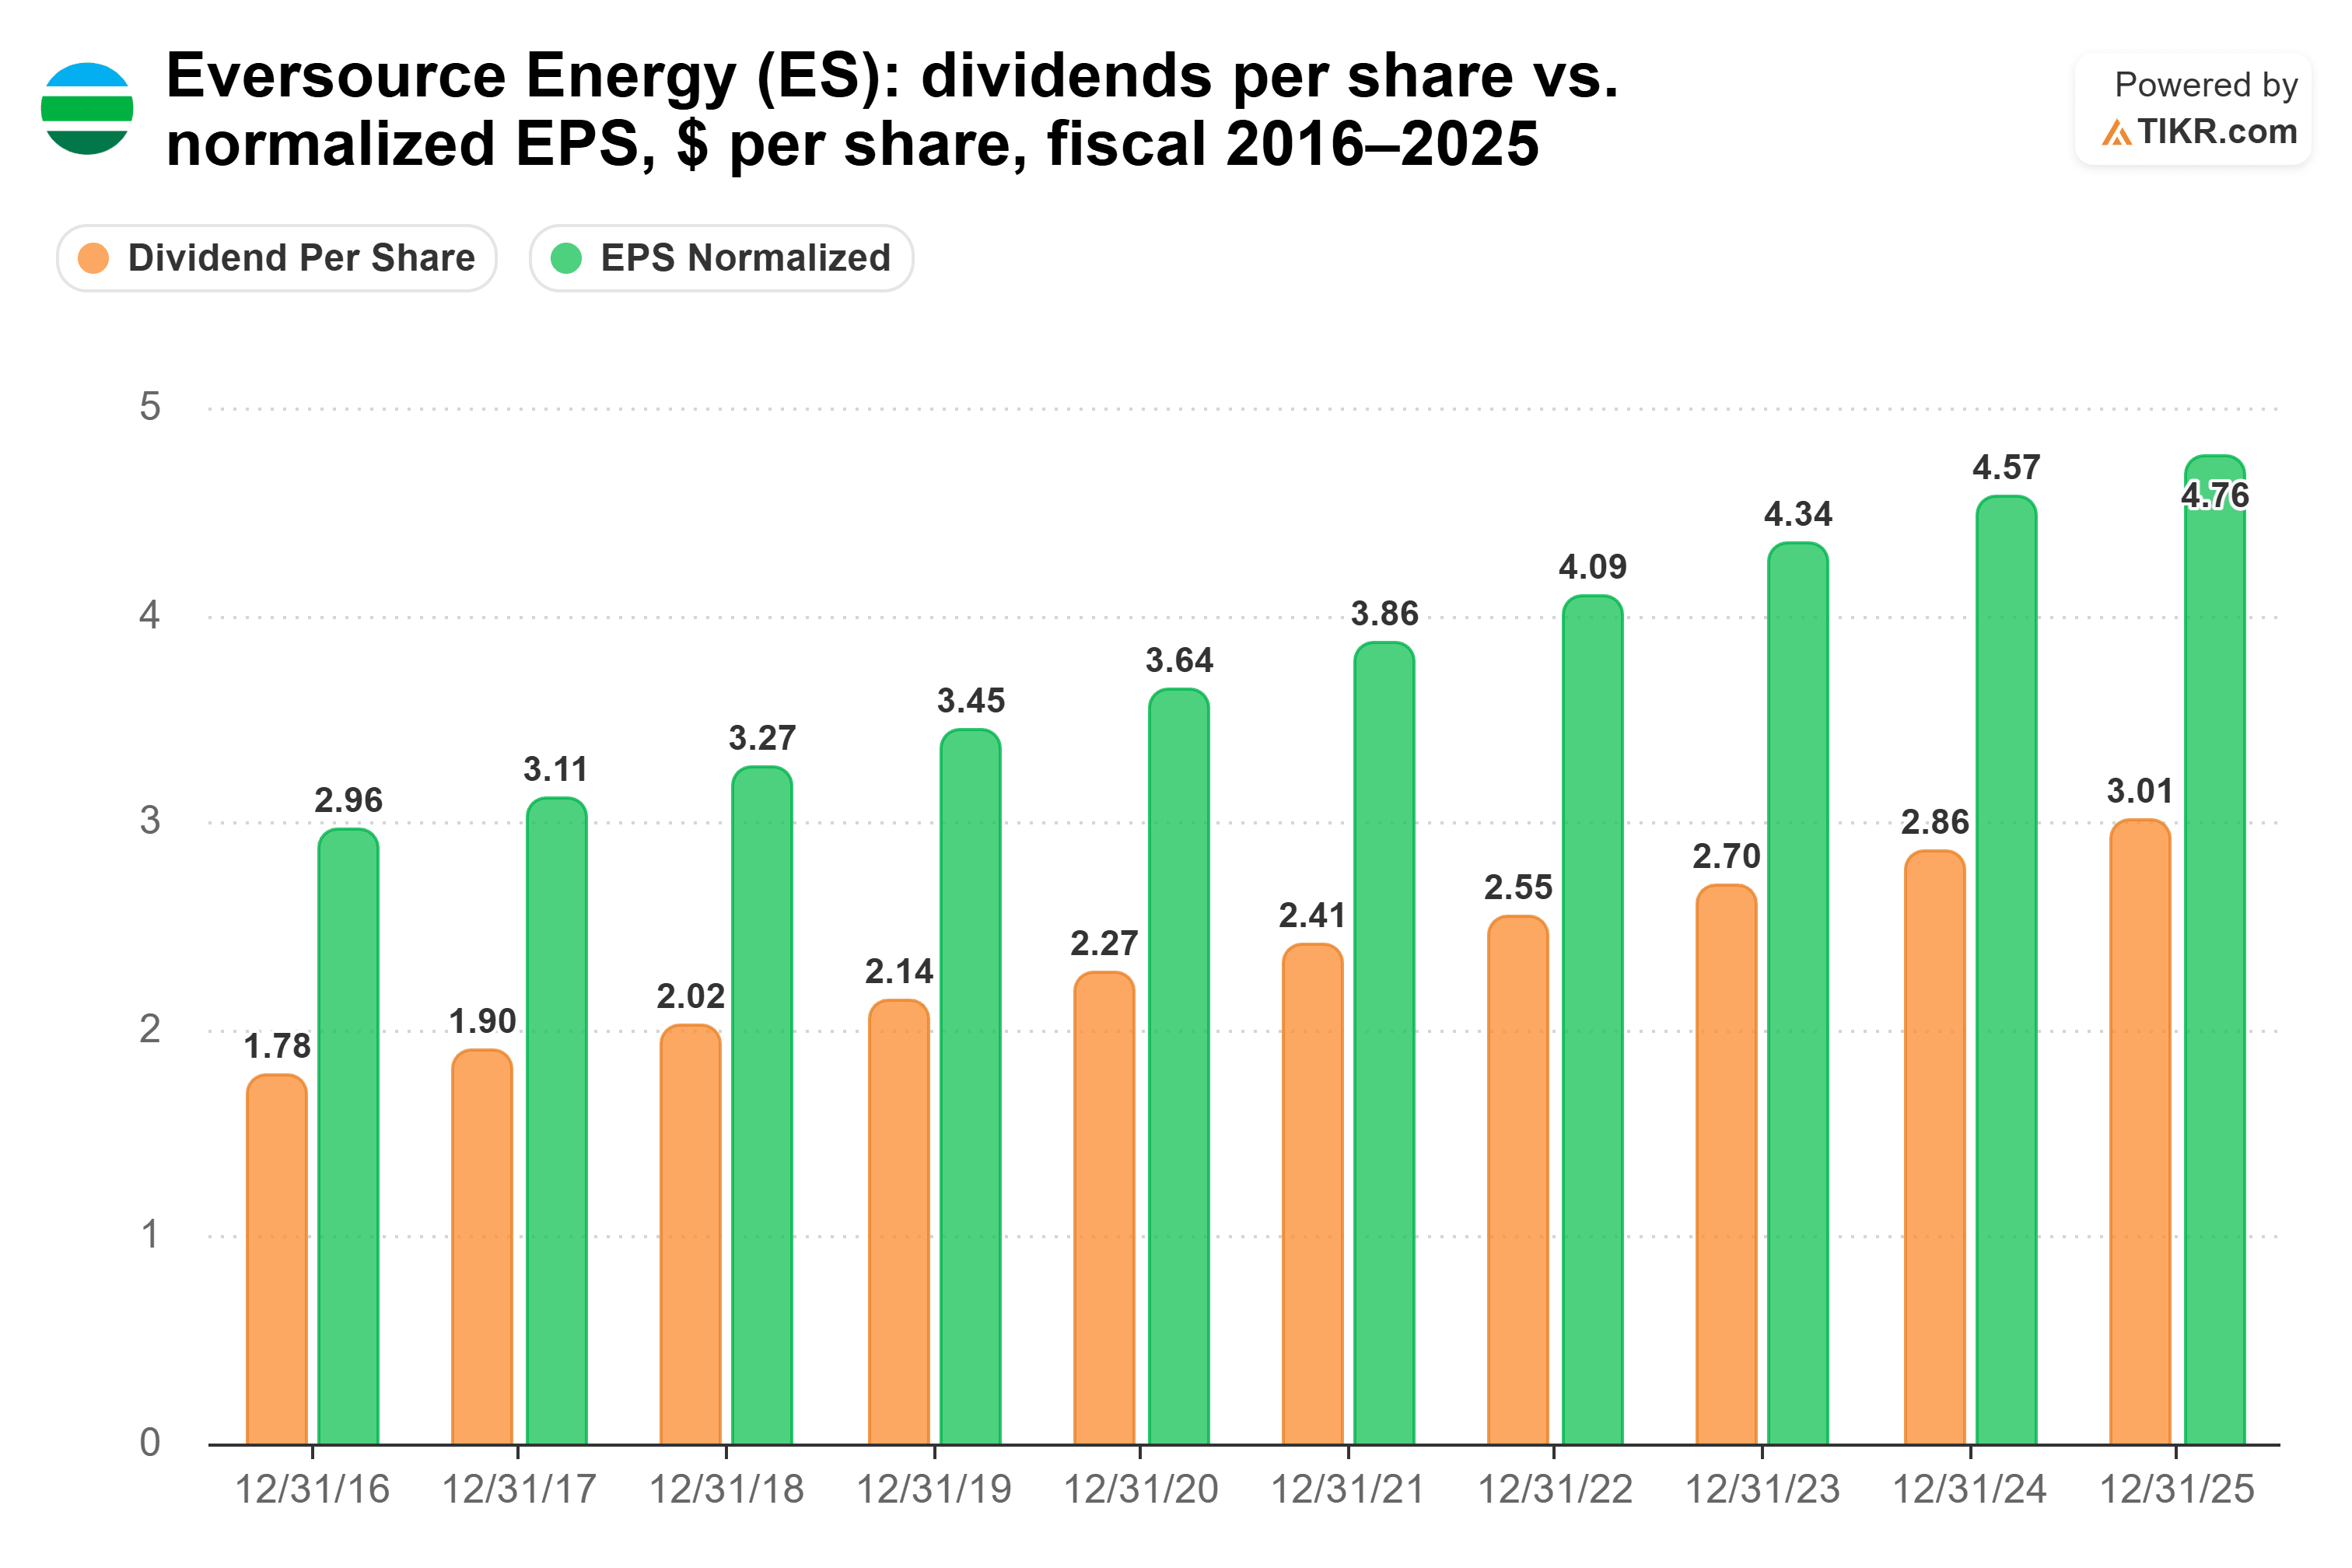
Cette année est un peu plus faible. Le 4 novembre, Eversource a rapporté un bénéfice non-GAAP du troisième trimestre de 0,92 $ par action, contre 1,19 $ un an plus tôt, et a resserré ses prévisions de BPA récurrent pour 2026 à 4,62-4,70 $. Le consensus prévoit un BPA normalisé de 4,67 $ pour l'exercice 2026 contre 3,17 $ de dividendes, soit un taux de distribution toujours bien couvert de 68 %.
Le chèque de Nike est celui à surveiller
Le dividende de Nike repose sur des bases bien plus fragiles que celui d'Eversource. Le chiffre d'affaires a baissé de 4 % à 11,2 milliards de dollars au trimestre clos le 31 août, et le 1er octobre, Nike a indiqué que son chiffre d'affaires pour l'exercice 2027 devrait baisser d'un pourcentage à un chiffre élevé, avec une baisse plus rapide de l'EBIT. Les lignes Running et ses autres lignes de performance sont en croissance, mais Sportswear, Jordan Brand et la Grande Chine sont en baisse alors que Nike réduit l'offre pour assainir ces activités.
L'affaiblissement de l'activité se reflète dans la trésorerie. La trésorerie disponible est passée de 6,62 milliards de dollars en 2024 à 2,18 milliards en 2026 (années closes en mai), tandis que les dividendes versés sont passés de 2,17 milliards à 2,41 milliards :

Sur les douze mois se terminant le 31 août 2026, Nike a versé 2,43 milliards de dollars de dividendes sur 2,10 milliards de dollars de trésorerie disponible, un ratio risqué de 115 %. Le consensus prévoit un léger recul à un niveau toujours faible de 93 % pour l'exercice 2027, sur une trésorerie disponible de 2,65 milliards de dollars.
Le directeur financier David Denton a déclaré lors de la conférence téléphonique du premier trimestre de Nike que « dans tous les scénarios, nous avons les moyens de maintenir et à terme d'augmenter le dividende au fil du temps. » Nike a le bilan pour soutenir cela pendant un certain temps : elle détenait 8,4 milliards de dollars de trésorerie et placements à court terme au 31 août, et sa dette nette est inférieure à la moitié de son EBITDA annuel.
Deux chèques stables, et un point d'interrogation
Nike est la moins bien couverte des trois, et la plus à risque à mon avis. Si elle réduisait son dividende de moitié, le revenu de ce portefeuille tomberait à environ 11 200 $ par an, et si elle cessait de le verser, à environ 8 770 $. Mais le plus à risque ne signifie pas véritablement risqué : avec cette trésorerie et Denton sur la ligne, je serais surpris de voir une réduction cette année. Le chèque d'Eversource est celui sur lequel je compterais le plus, celui de Kimco étant juste derrière.
Nike tient sa première journée investisseur depuis neuf ans les 16 et 17 novembre, où Elliott Hill présentera les économies issues de sa nouvelle restructuration Pace ainsi qu'un nouveau pipeline de produits. Les objectifs de marge que Nike fixera à cette occasion nous montreront si sa trésorerie peut rattraper son dividende.
Oubliez Eversource Energy : 6 rendements de dividendes sûrs à 6 %+ que vous pouvez acheter dès maintenant
Les dividendes peuvent détenir la clé d'une immense richesse. Mais seulement si vous achetez les bons.
Choisir la bonne action à haut rendement peut faire la différence entre une retraite de rêve… et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et Eversource Energy n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !