Points clés
- L'action ExxonMobil a perdu 11% sur le dernier mois alors que les prix du pétrole ont chuté sur des espoirs de fin de guerre en Iran, parallèlement à une vente généralisée sur les marchés.
- Le raffinage a représenté plus de la moitié du bénéfice ajusté d'Exxon au troisième trimestre, et le marché considère ce type de gain exceptionnel comme temporaire.
- Le raffineur Marathon Petroleum et le producteur ConocoPhillips subissent la même baisse, et les analystes s'attendent à une baisse des bénéfices l'année prochaine pour les trois entreprises.
- À environ 15 fois les bénéfices estimés par les analystes pour 2028, Exxon semble correctement valorisé, et les résultats du quatrième trimestre, attendus fin janvier, constitueront le prochain test de l'affirmation du PDG Darren Woods.
ExxonMobil (XOM) a perdu 11% sur le dernier mois et se situe désormais 16% en dessous de son plus haut sur 52 semaines atteint le 30 octobre, jour de la publication de ses résultats du troisième trimestre.
Le pétrole est le principal responsable. Le Brent a atteint un pic à 116,31 $ le baril le 28 octobre et est tombé sous les 90 $ le 10 novembre. Les présidents américain et iranien avaient tous deux déclaré être ouverts à un accord, et le président Trump a affirmé que la guerre pourrait se terminer "assez rapidement". Parallèlement, le S&P 500 a perdu 7% sur le même mois.
La baisse a touché le reste du secteur pétrolier. Marathon Petroleum (MPC) a enregistré le même type de gain exceptionnel lié au raffinage au troisième trimestre, et ConocoPhillips (COP), sans raffineries, vend directement sur un marché où les prix du pétrole sont plus bas.
Darren Woods, président-directeur général d'Exxon, a déclaré dans le communiqué du troisième trimestre que ces gains sont durables : "Il s'agit d'améliorations permanentes, et non simplement le résultat de prix et de marges favorables."
TIKR suit 26 analystes sur Exxon Mobil. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Exxon Mobil, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Exxon Mobil
Le raffinage a porté le poids
Le bénéfice ajusté d'Exxon est passé à 17,5 milliards de dollars, soit 4,23 $ par action, au troisième trimestre, contre 14,7 milliards au deuxième. Energy Products, son activité de raffinage, a représenté plus de la moitié de ce montant : 9,05 milliards de dollars, contre 4,10 milliards, alors que la marge de raffinage suivie par Exxon a atteint en moyenne 50,30 $ le baril contre 29,00 $. Le résultat en amont (exploration-production) est tombé à 7,31 milliards de dollars contre 9,19 milliards, le prix du brut américain réalisé par Exxon ayant chuté à 84,82 $ contre 97,58 $.
Marathon illustre comment le marché valorise ce type de profit. Sa marge de raffinage a atteint 45,70 $ le baril au troisième trimestre, contre 17,60 $ un an plus tôt. Malgré cela, elle ne se négocie qu'à 5,1 fois les bénéfices anticipés, et les analystes prévoient une baisse de son BPA de 13% en 2027. Ils s'attendent également à un recul de celui d'Exxon :
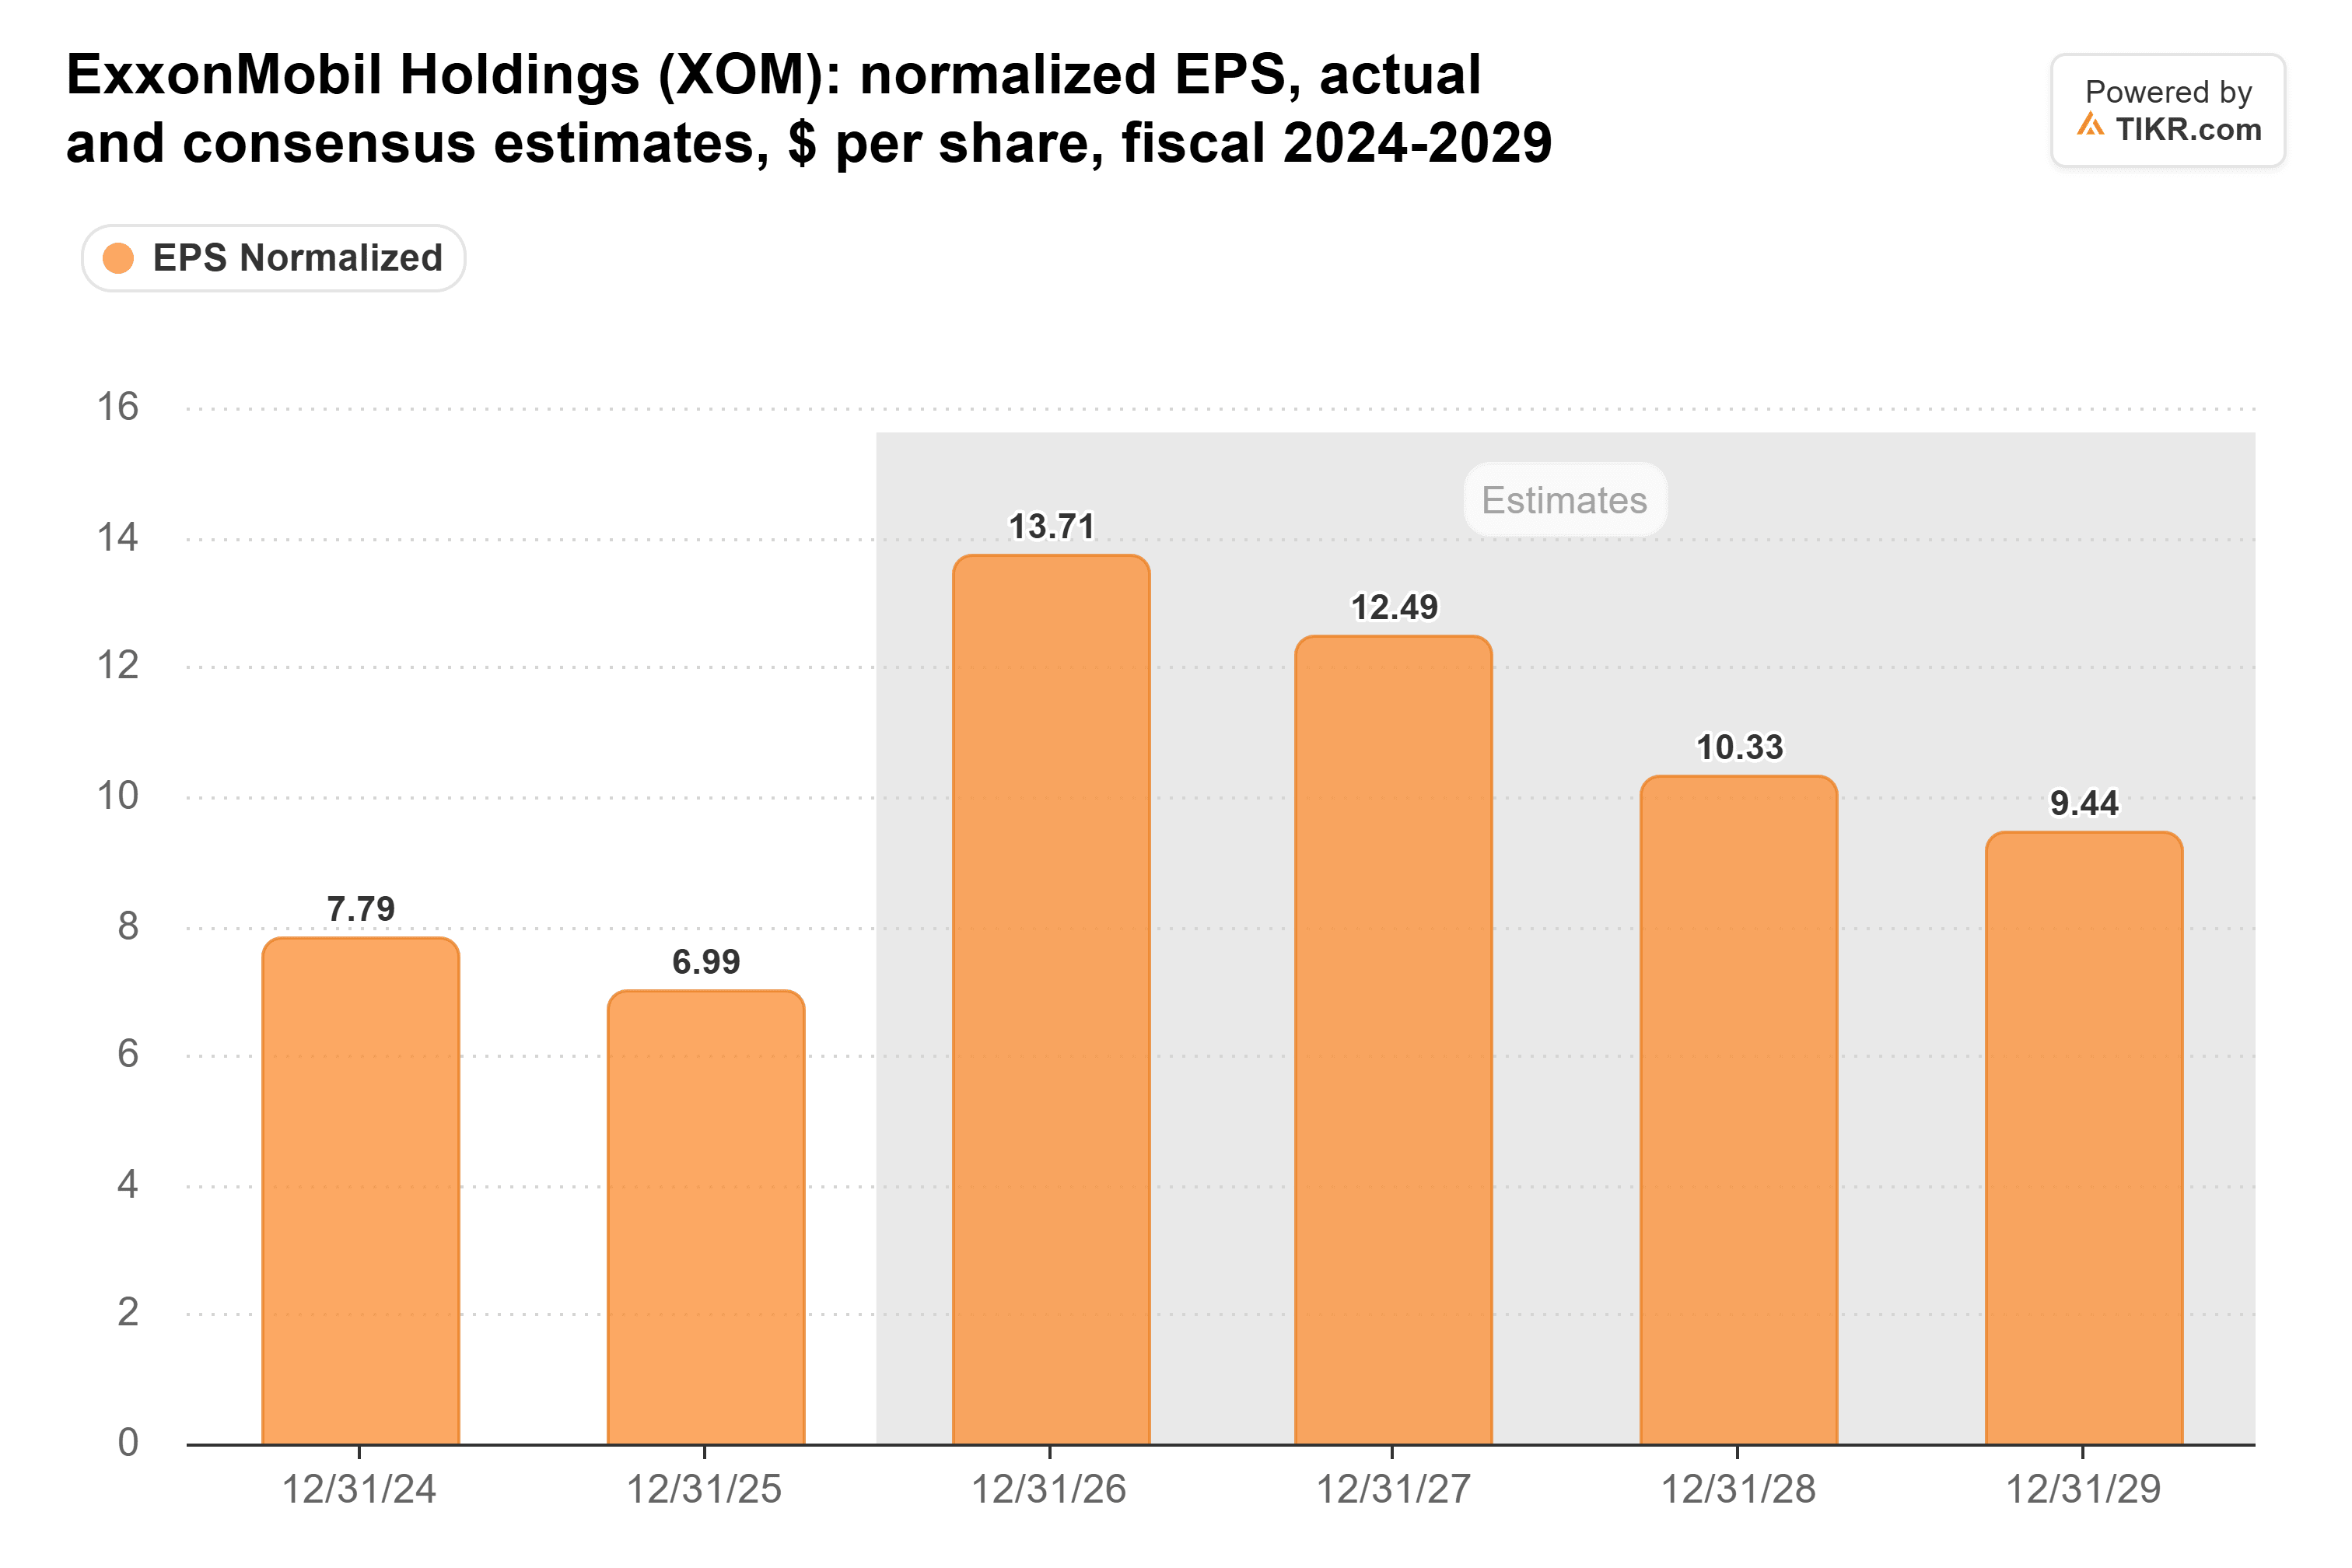
Pour le quatrième trimestre, les analystes attendent 4,11 $ par action. Avec le Brent en dessous de la moyenne du troisième trimestre (97,01 $), je m'attends à ce que ce chiffre soit revu à la baisse.
Les parties qui n'ont pas besoin de pétrole à 100 $
Le 16 novembre, Exxon a démarré la production sur Uaru, son cinquième projet de développement au Guyana, portant la capacité installée du Guyana à 1,1 million de barils par jour. Les 19,1 milliards de dollars de flux de trésorerie disponibles du troisième trimestre ont couvert deux fois les 9,4 milliards de dollars de dividendes et de rachats d'actions, et la dette nette n'était que de 22,1 milliards de dollars au 30 septembre. Exxon a également augmenté son dividende pour la 44e année consécutive et prévoit 20 milliards de dollars de rachats d'actions en 2027.
ConocoPhillips offre une vision plus pure du pétrole sans raffineries. Elle se négocie également à environ 11 fois les bénéfices anticipés, mais les analystes s'attendent à une baisse de son BPA de seulement 4% l'année prochaine, contre 9% pour Exxon. Le raffinage a davantage soutenu les résultats d'Exxon en 2026, il a donc plus à perdre.
ExxonMobil est-elle un achat à ce prix ?
Sur la base des bénéfices anticipés, Exxon semble moins chère que d'habitude :
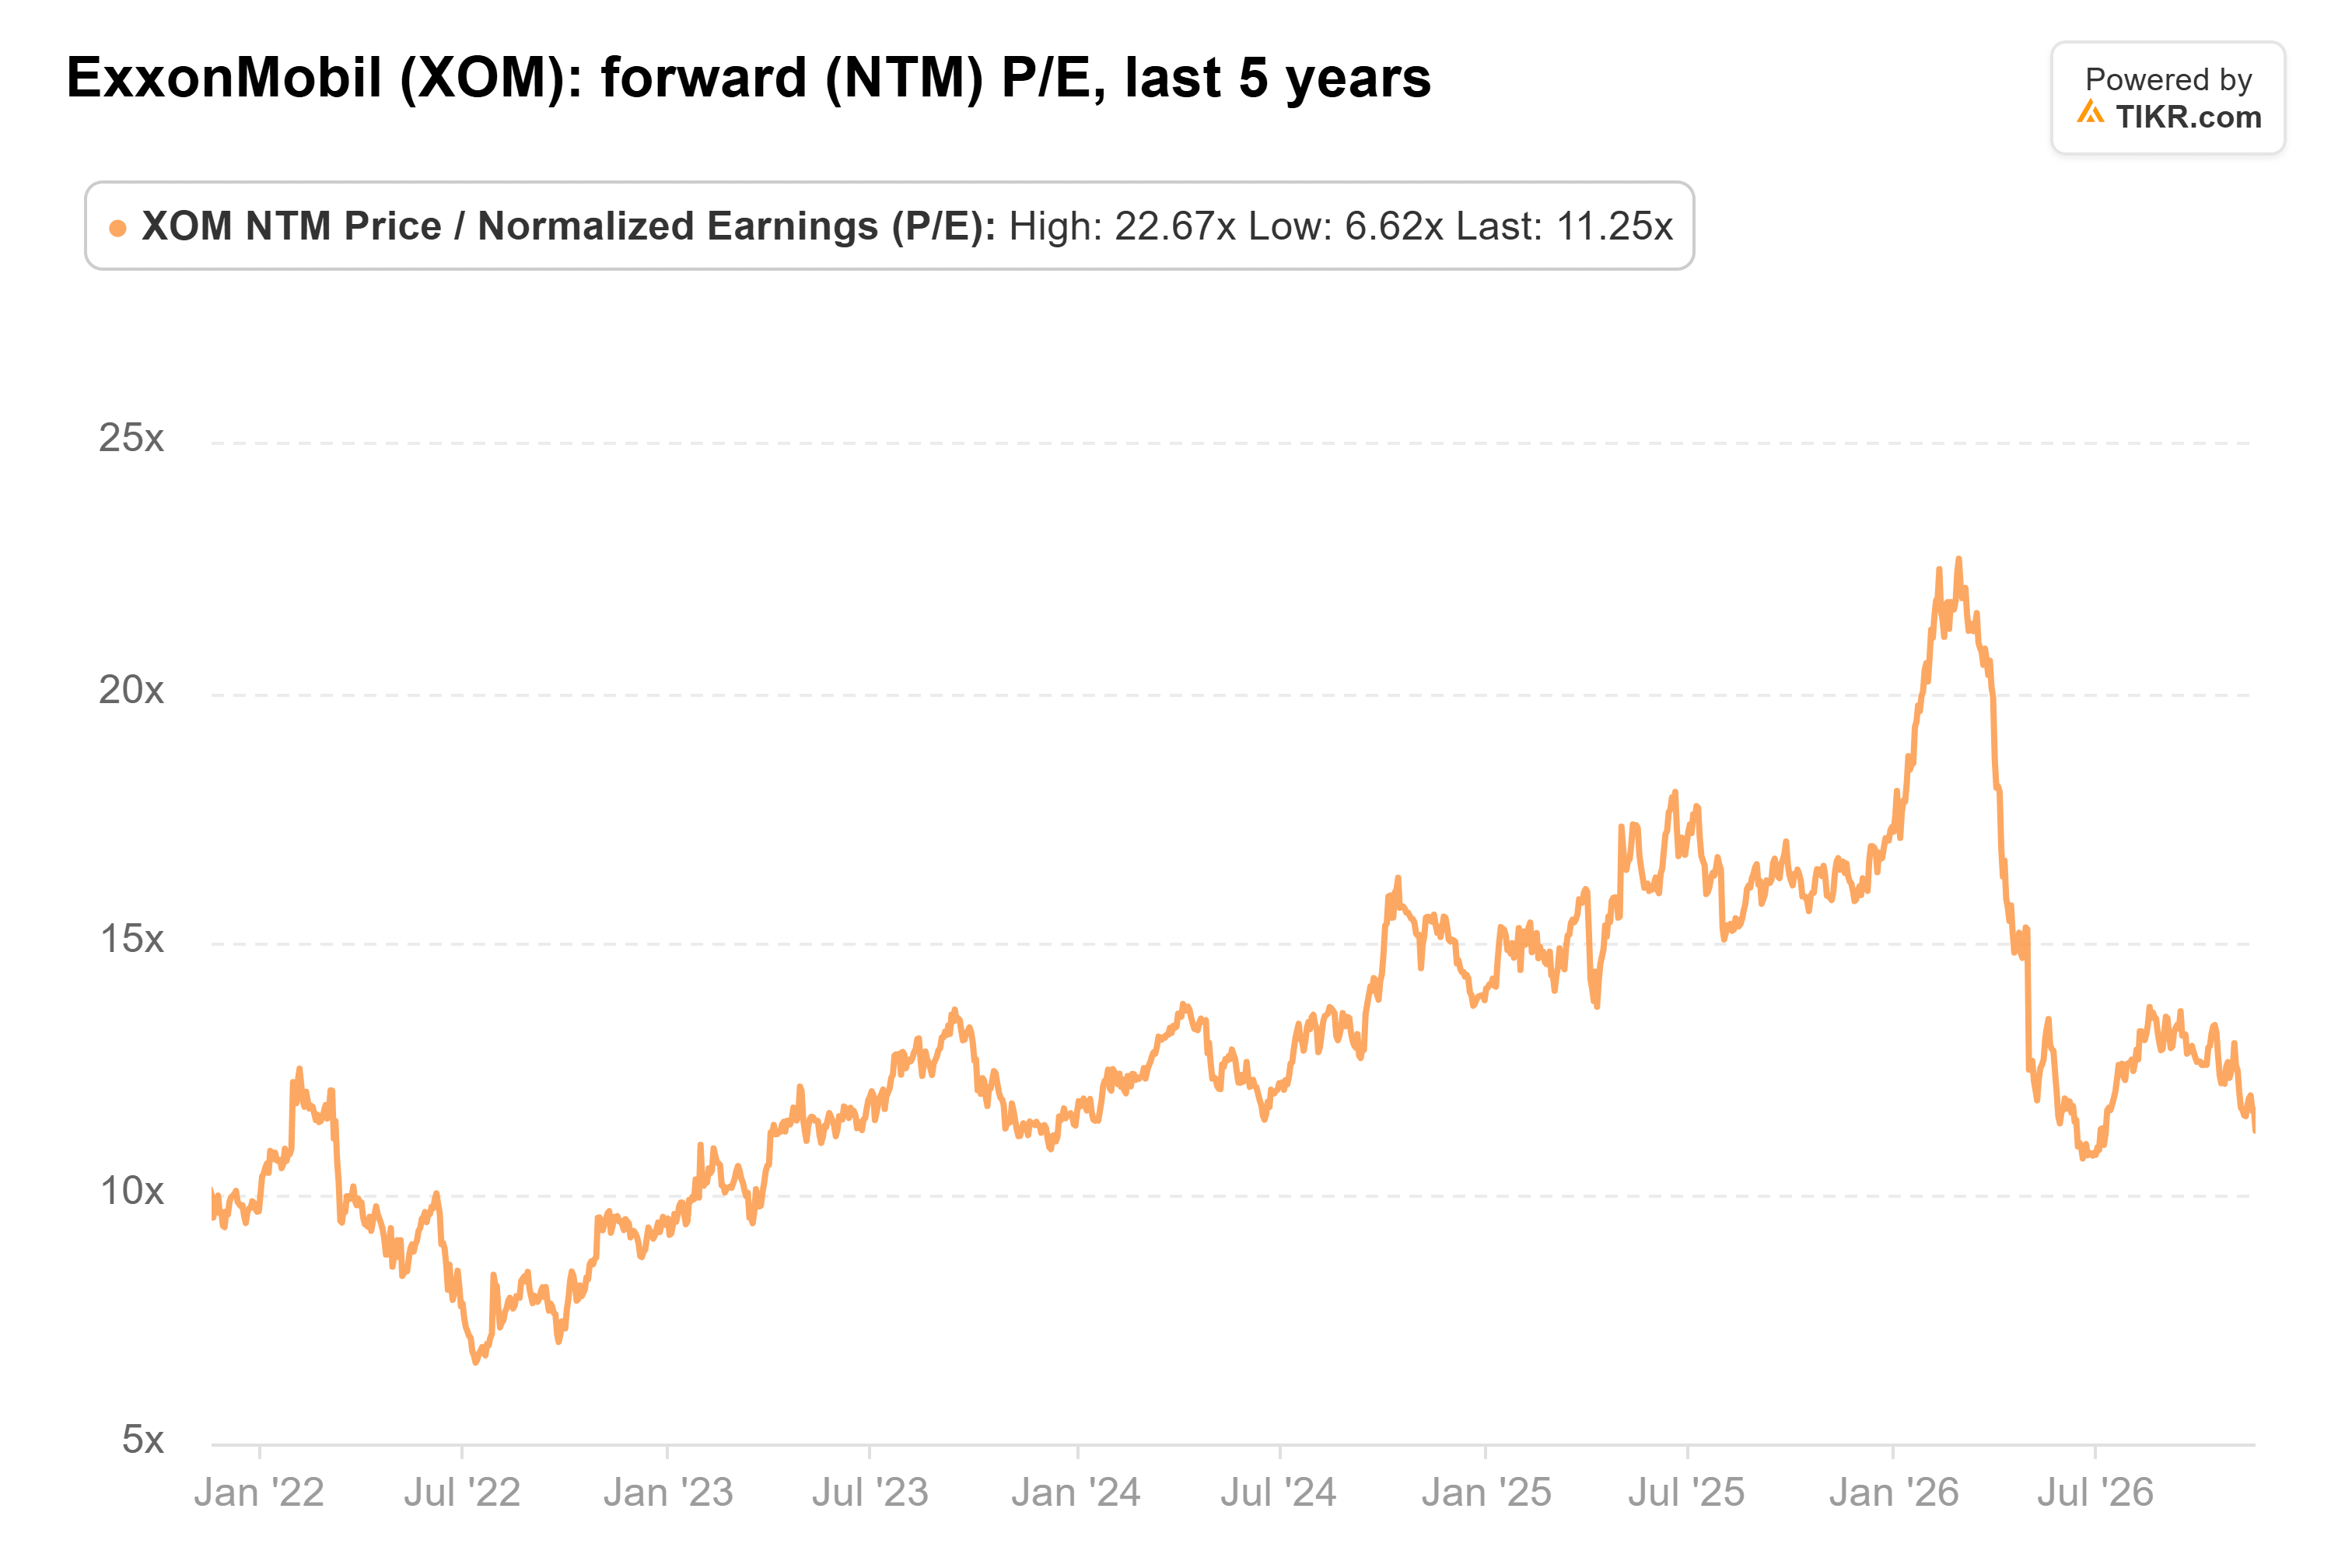
Elle se négocie à environ 11x, contre une moyenne de 13x sur cinq ans. Mais ces bénéfices anticipés incluent encore le gain exceptionnel lié à la guerre. Sur l'estimation des analystes pour 2028 de 10,33 $, l'action se négocie à environ 15x.
Barclays a relevé son objectif à 206 $ contre 200 $ le 13 novembre. Un jour plus tôt, Bernstein abaissait le sien à 186 $ contre 193 $. Selon nos calculs, 206 $ représente environ 20 fois les bénéfices de 2028, et l'objectif consensus de 184 $ représente environ 18x.
C'est beaucoup à payer pour des bénéfices que les analystes prévoient en baisse chaque année jusqu'en 2029. Exxon est une entreprise solide, mais à ce prix, je dirais que l'action est correctement valorisée et que les objectifs du marché sont trop élevés.
Le prochain test sera les résultats du quatrième trimestre, attendus vers fin janvier. Un BPA ajusté proche de 4,11 $ ou plus, avec le Brent sous les 97 $, confirmerait l'affirmation de Woods. Un écart important signifierait que le gain exceptionnel s'estompe plus vite que ne le prévoient les analystes.
Alors, quelle est la valeur réelle de l'action ExxonMobil ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que pourrait valoir ExxonMobil. Partez des estimations consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez ExxonMobil gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !