Points clés
- Le président de Micron a déclaré que la mémoire était tendue "depuis vraiment plusieurs années", et TrendForce prévoit que les prix de la DRAM resteront soutenus jusqu'en 2027.
- La première nouvelle usine de Micron à Boise n'est pas censée produire de plaquettes avant mi-2027.
- Le NAND semble plus faible que la DRAM, ce qui expose davantage Sandisk que Micron.
- À 4,0x les bénéfices prévisionnels, Micron est valorisée comme si le boom était déjà terminé.
Micron Technology (MU) a reçu deux signaux cette semaine indiquant que la pénurie de mémoire a encore de la marge pour durer.
Lors de l'épisode du TBPN du 18 novembre, le co-animateur John Coogan a interrogé le président de Micron, Scott DeBoer, sur l'empreinte manufacturière de l'entreprise. DeBoer a souligné "la tension sur la mémoire depuis vraiment plusieurs années maintenant".
Le même jour, TrendForce a présenté ses perspectives 2027 à Séoul. Après la hausse de 10 à 15 % des prix contractuels de la DRAM conventionnelle au quatrième trimestre qu'elle avait prévue le 30 septembre, elle anticipe une hausse de 5 à 10 % au premier trimestre 2027 et de 3 à 8 % au deuxième, puis des prix stables à en hausse de 5 % au cours de chacun des deux derniers trimestres.
Des prix fermes pour la DRAM conventionnelle favorisent Micron. Sandisk (SNDK) fait face à des prix du NAND en baisse, tandis que des prix plus élevés pour la HBM pourraient augmenter les coûts pour Advanced Micro Devices (AMD) et ses GPU Instinct.
Wall Street en tient déjà compte
Le consensus prévoit que le BPA normalisé de Micron plus que doublera, passant de 75,52 $ pour l'exercice 2026 à 176,50 $ pour l'exercice 2027, pour atteindre 207,76 $ pour l'exercice 2028 :
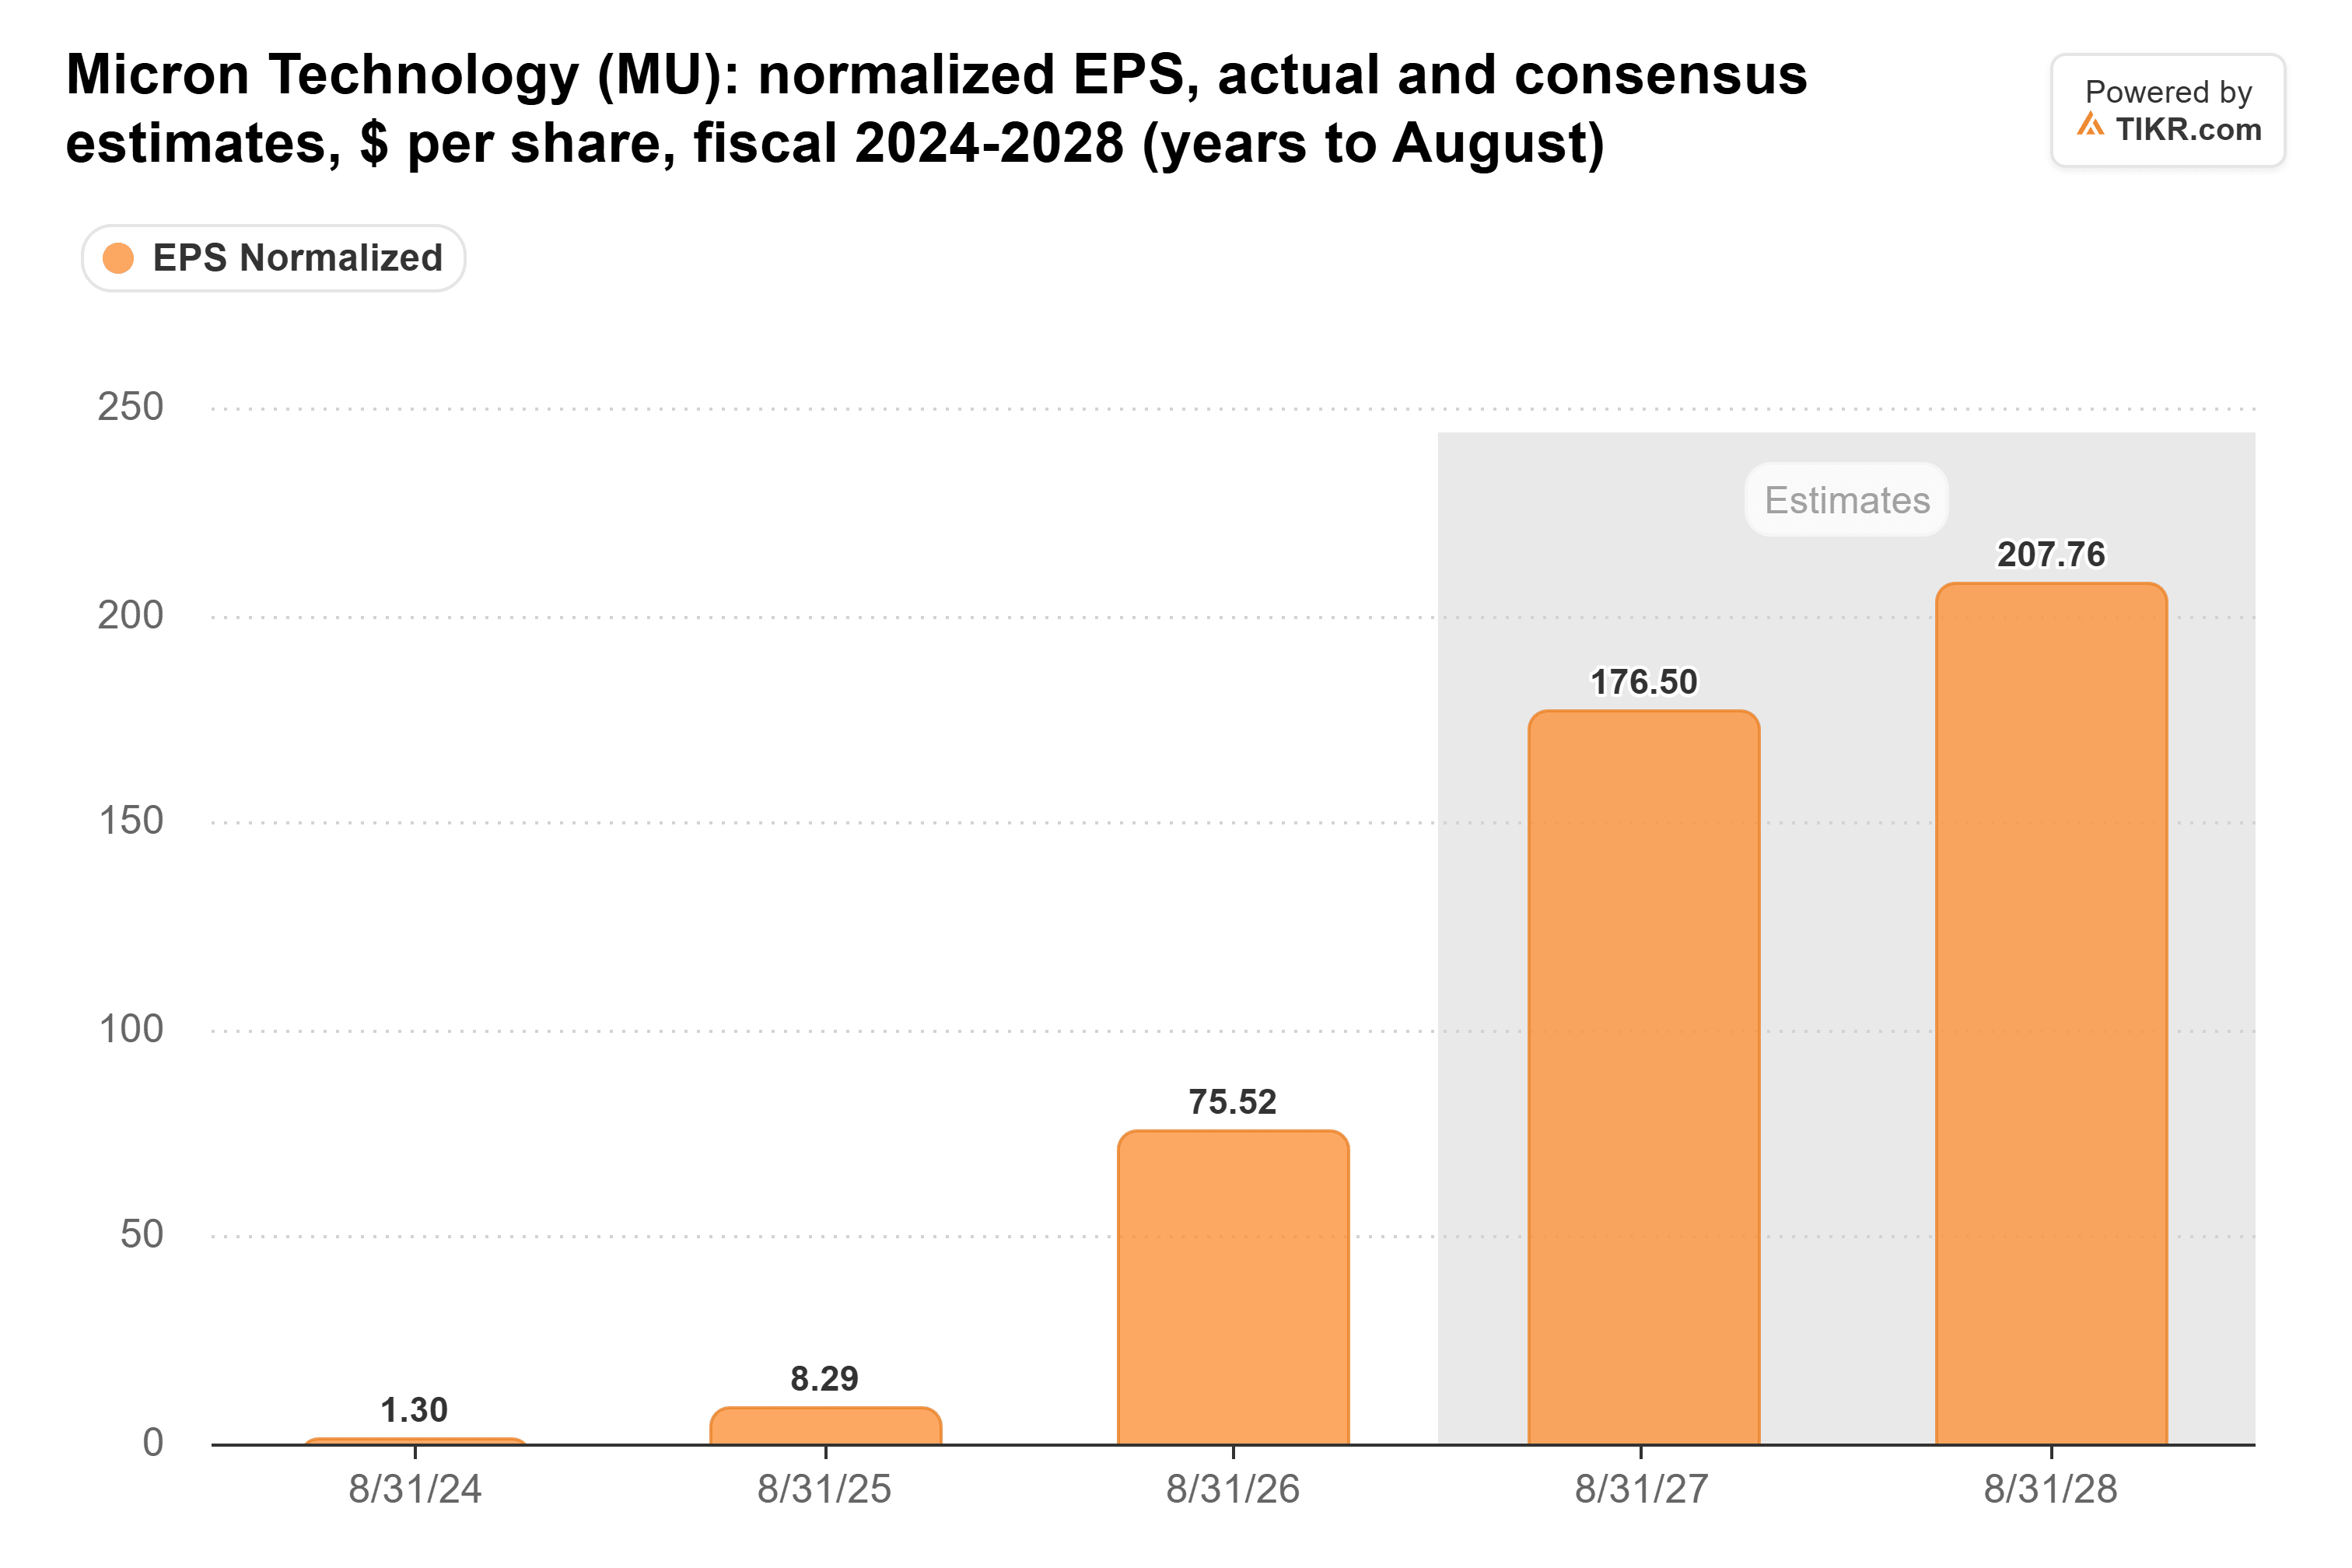
La DRAM en est le moteur. Elle représentait 75,6 % des 133,2 milliards de dollars de chiffre d'affaires de Micron pour l'exercice 2026, et TrendForce prévoit que ses prix resteront soutenus jusqu'à l'exercice 2027 de Micron, qui se termine début septembre 2027.
Les nouvelles usines mettent fin aux booms de la mémoire, lentement
Un excès d'offre met fin à chaque boom de la mémoire. La dernière fois, la marge brute GAAP de Micron est passée de 45,2 % pour l'exercice 2022 à -9,1 % pour l'exercice 2023. Désormais, ses dépenses d'investissement brutes ont presque doublé, passant de 15,9 milliards de dollars à 30,7 milliards de dollars pour l'exercice 2026 :
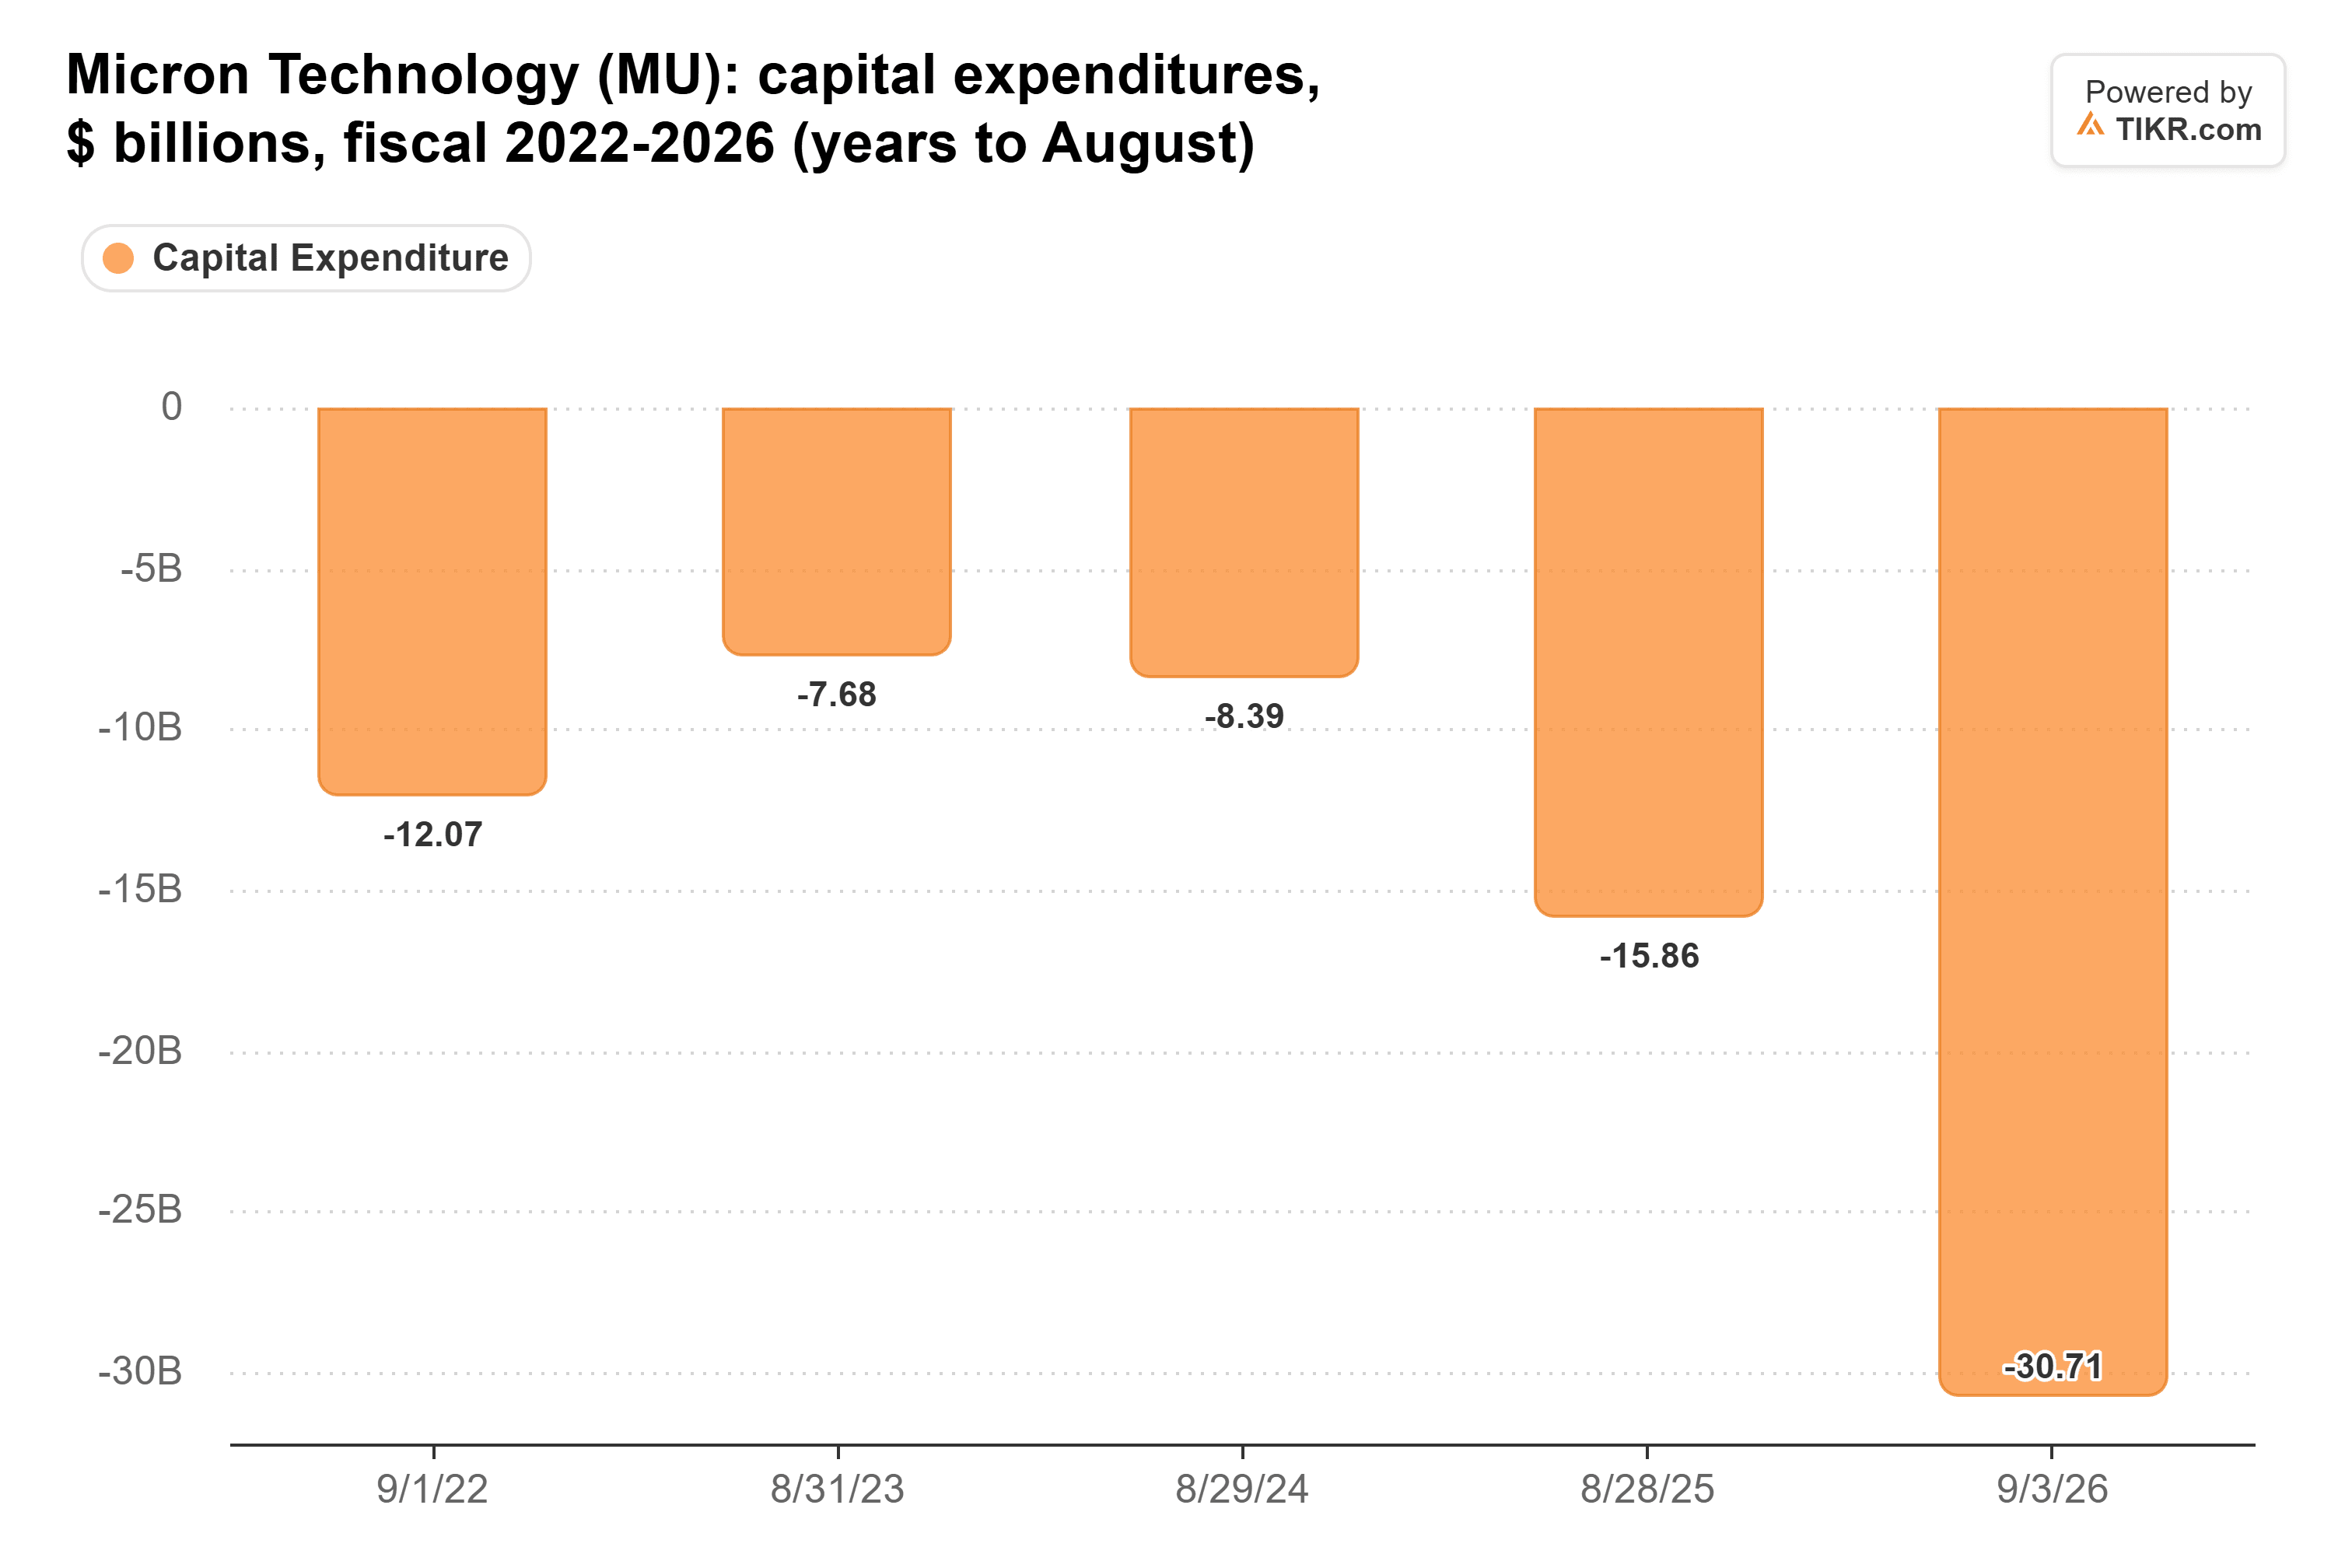
Cependant, la construction d'usines prend des années. Micron a déclaré en juillet que sa première nouvelle usine à Boise devrait produire ses premières plaquettes mi-2027 et la seconde fin 2028. Cela rend l'exercice 2028 plus incertain.
TIKR suit 49 analystes sur Micron. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Micron, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Micron
Le NAND craque en premier
GF Securities a averti le 17 novembre que le NAND pourrait passer en excédent en 2027, Sandisk étant le plus exposé et Micron étant protégée par la DRAM et la HBM. TrendForce s'attend désormais à ce que les prix contractuels du NAND commencent à baisser au premier trimestre 2027 alors que les fournisseurs de cloud chinois réduisent leurs commandes. Le NAND a rapporté 31,8 milliards de dollars à Micron pour l'exercice 2026, soit environ un quart du chiffre d'affaires. Sandisk se négocie déjà à 3,2x les bénéfices prévisionnels.
AMD se trouve de l'autre côté de la transaction. Elle a indiqué une marge brute non-GAAP d'environ 55 % pour le quatrième trimestre, contre 56 % au troisième trimestre, alors qu'elle développe ses systèmes Helios.
À 4x, le marché anticipe trop tôt le retournement de Micron
Micron se négocie à 4,0x les bénéfices prévisionnels, près du bas de sa fourchette sur 12 ans et proche de ses niveaux de fin de trimestre 2017 et 2018, compris entre 3,7x et 5,3x. Cette comparaison est à double tranchant : le BPA avait alors chuté de 79 % entre les exercices 2018 et 2020.
Le timing fait la différence. Avec des prix de la DRAM conventionnelle prévus pour rester soutenus jusqu'en 2027 et les premières plaquettes de la nouvelle usine de Micron à Boise attendues mi-2027, je pense qu'un multiple de 4x les bénéfices prévisionnels intègre un ralentissement trop tôt.
Le rapport du premier trimestre de l'exercice, en décembre, que la direction présente comme le plancher de marge brute pour l'exercice 2027, constitue le prochain test. Je souhaiterais une marge brute non-GAAP égale ou supérieure à l'objectif de 86,25 %, et une croissance en bits de la DRAM du secteur toujours dans la fourchette basse des 20 % pour 2028.
Alors, quelle est la valeur réelle de l'action Micron ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que Micron pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes actualités des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !