Points clés
- L'action Dell a chuté de 16% la semaine dernière alors que le matériel IA s'est vendu après la démission de Jensen Huang en tant que PDG de Nvidia, et que Super Micro et CoreWeave ont également baissé.
- Steve Eisman avertit que Dell ralentira en même temps que Nvidia, mais Cisco vient de relever ses prévisions pour l'IA et les analystes ont légèrement relevé les estimations de bénéfices de Dell.
- L'exposition la plus importante de Dell est l'argent qu'elle prête à ses clients : ses créances de financement de la catégorie la plus basse ont plus que doublé pour atteindre 4,4 milliards de dollars en six mois.
- Dell se négocie en dessous de son multiple forward habituel, mais son rapport du 24 novembre doit montrer que la trésorerie disponible rattrape les bénéfices avant que l'action ne semble un achat.
Dell Technologies (DELL) a perdu 16% la semaine dernière, et presque aucune des nouvelles derrière cette baisse ne concernait Dell elle-même. Nvidia (NVDA) a annoncé la démission de Jensen Huang en tant que PDG le 12 novembre, et le matériel IA s'est vendu avec elle : Nvidia a chuté de 13%, Super Micro Computer (SMCI) de 20% et CoreWeave (CRWV) de 21%.
Steve Eisman, animateur du podcast The Real Eisman Playbook, pense que les dégâts vont s'étendre. « Les entreprises de type "pelles et pioches" comme Arista, Cisco et Dell vont également ralentir en même temps que NVIDIA, proportionnellement au ralentissement de la construction des centres de données », a-t-il déclaré dans son épisode du 13 novembre. Mais la veille, Cisco (CSCO) avait relevé ses prévisions pour les revenus d'infrastructure IA des hyperscalers pour cet exercice à 9 milliards de dollars, plus du double du total de l'année dernière.
Dell s'est retrouvée entraînée dans les problèmes de Nvidia
Dell a bien eu un titre qui lui est propre. Avant l'ouverture du 13 novembre, un rapport a retracé des puces Nvidia H800 interdites jusqu'à un centre de données de Shanghai. Des documents ont montré que la société singapourienne Aperia Cloud Services avait acheté 22 serveurs Dell les contenant. Dell avait déjà coupé les ponts avec Aperia en février 2025, donc ce sont des nouvelles anciennes. Le 16 novembre, Morgan Stanley a abaissé son objectif à 403 $ contre 511 $ et Citi a abaissé le sien à 550 $ contre 600 $, et les deux ont maintenu leurs notations. Un jour plus tard, Bernstein a maintenu son objectif à 650 $. Le rapport plus fort qu'attendu de Nvidia le 17 novembre a fait remonter Dell avant l'ouverture du lendemain, mais le gain s'est estompé alors que le marché au sens large baissait.
TIKR suit 29 analystes sur Dell Technologies. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Dell Technologies, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Dell Technologies
Aucun ralentissement dans les chiffres pour l'instant
Super Micro, qui est en concurrence avec Dell pour les mêmes commandes de baies Nvidia, ne constate pas non plus de ralentissement. Ses ventes du trimestre de septembre ont atteint 19,9 milliards de dollars, contre 5,0 milliards de dollars un an plus tôt. Elle prévoit désormais entre 72 et 82 milliards de dollars pour son exercice se terminant en juin 2027. Les analystes ont également légèrement relevé leurs estimations de BPA normalisé pour Dell ce mois-ci, à 26,01 $ pour l'exercice se terminant en janvier 2027 et 30,65 $ pour l'exercice suivant :
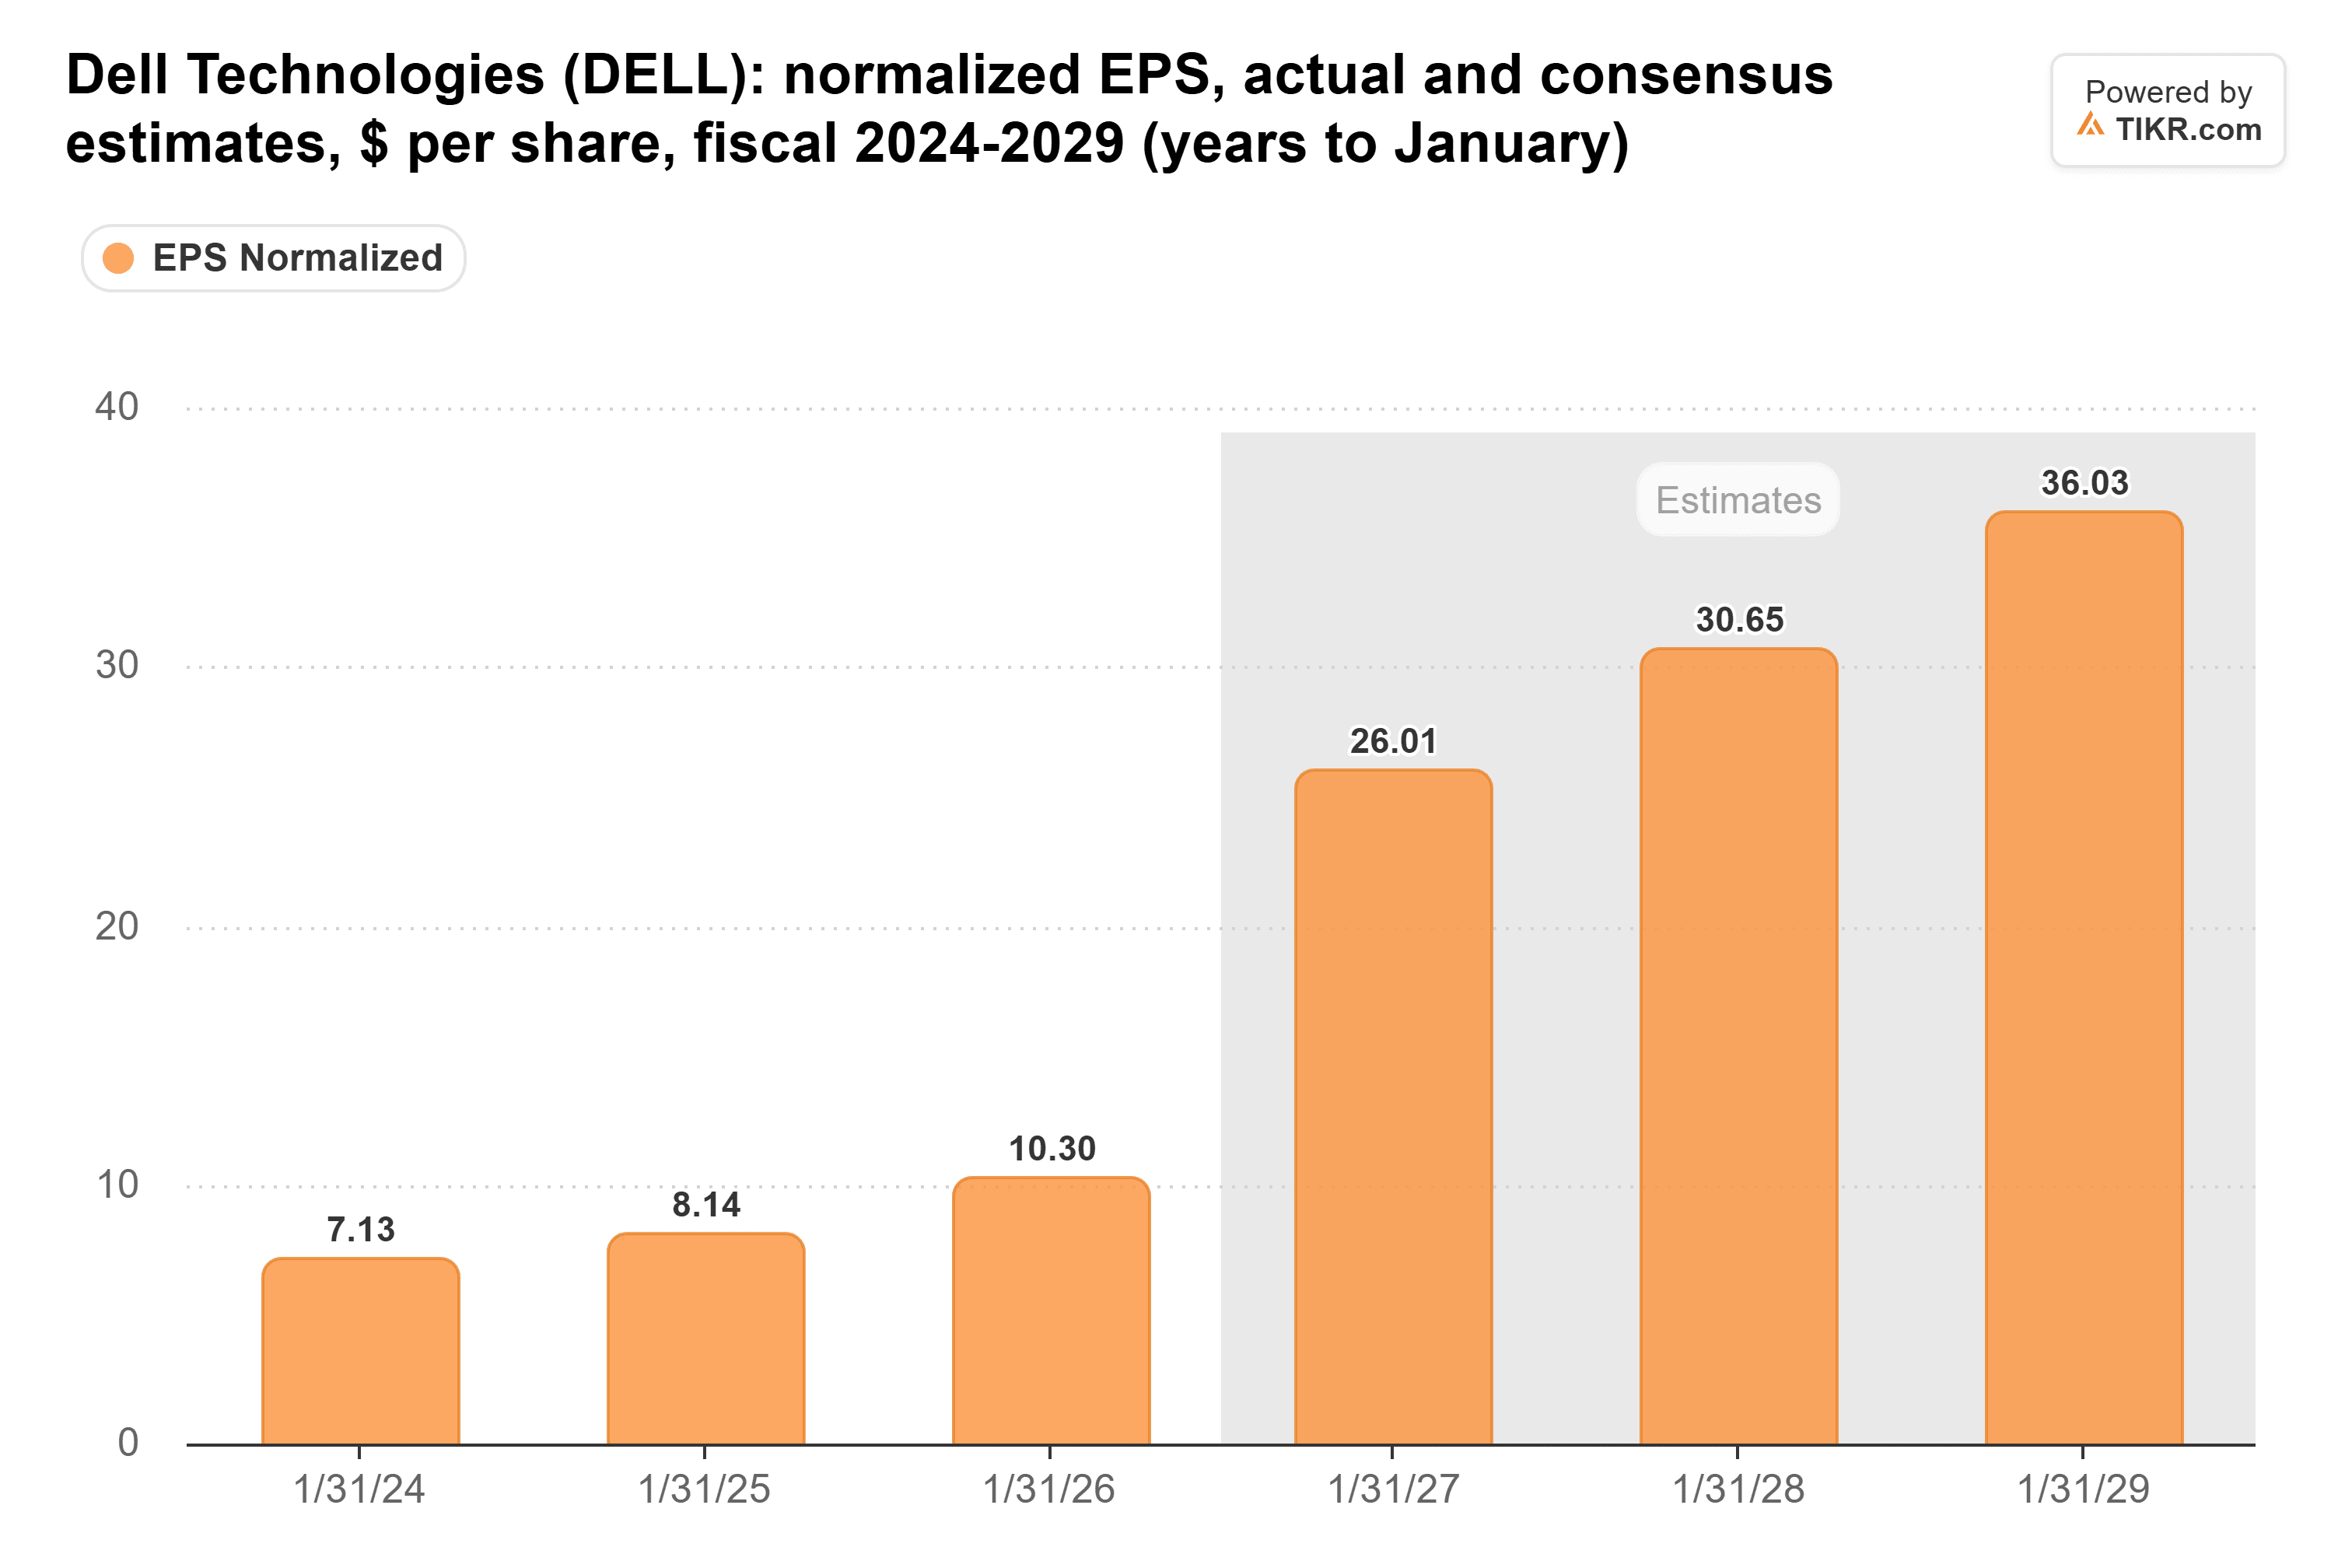
Cela représente une croissance de 18%, donc toute la baisse est venue du multiple de l'action.
Les prêts de Dell sont le point faible
Si Eisman s'avère avoir raison, l'argent que Dell prête à ses clients m'inquiète le plus. Les créances de financement de Dell, les prêts qu'elle accorde aux clients qui achètent son équipement, sont passées à 20,4 milliards de dollars au 31 juillet contre 14,3 milliards de dollars en janvier. Les prêts de sa catégorie de crédit la plus basse ont plus que doublé pour atteindre 4,4 milliards de dollars au cours de ces six mois, et le rapport sur la stabilité financière du 13 novembre de la Fed a signalé le « financement circulaire » dans le commerce de l'IA. CoreWeave, l'un des grands clients IA pour lesquels Dell a déclaré construire des grappes, continue de perdre de l'argent : sa perte nette du troisième trimestre s'est creusée à 709 millions de dollars contre 110 millions de dollars un an plus tôt. Pendant ce temps, la trésorerie disponible de Dell au premier semestre est restée stable à 4,1 milliards de dollars tandis que son résultat net GAAP a plus que triplé pour atteindre 7,6 milliards de dollars.
Bon marché, mais je veux voir la trésorerie
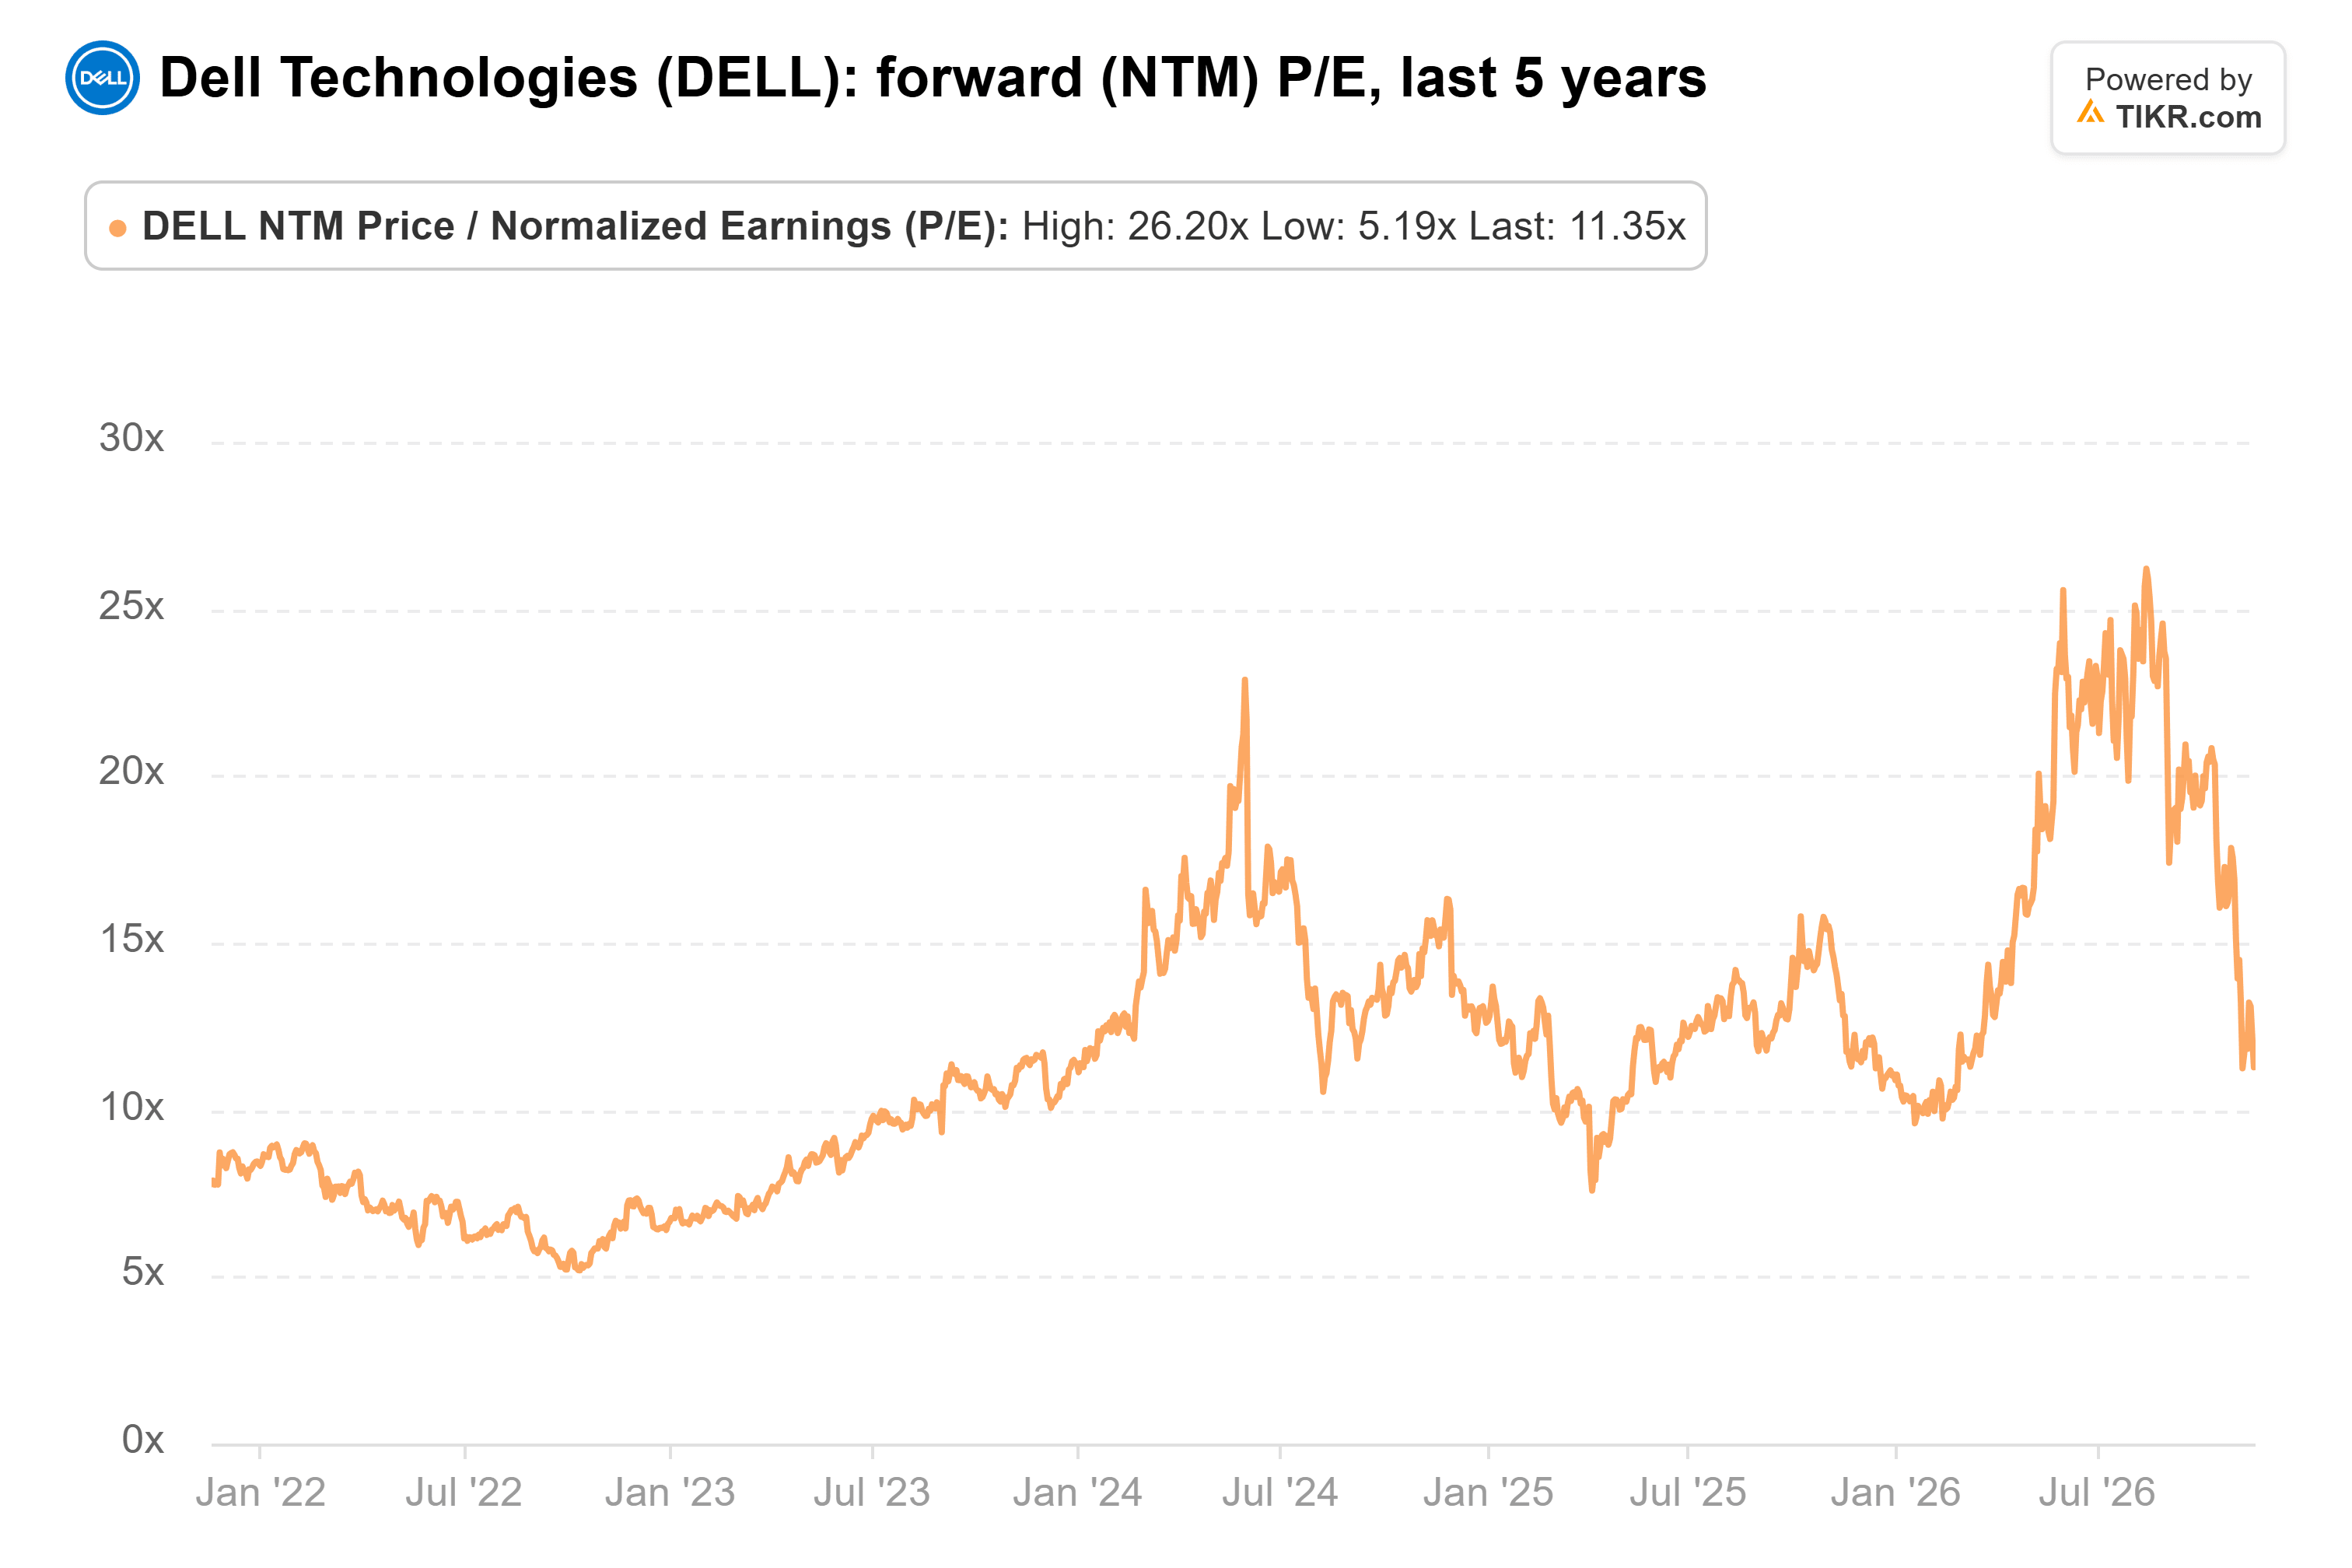
Dell se négocie à environ 11 fois les bénéfices forward. C'est en dessous de sa moyenne sur cinq ans de 12x et moins de la moitié des 26x atteints en août :
Dell publie ses résultats le 24 novembre, avec sa conférence téléphonique à 15h30 heure centrale. Elle prévoit 19 milliards de dollars de revenus de serveurs IA pour le trimestre. Au-delà de cela, je veux voir trois choses : la trésorerie disponible rattraper le résultat net, une provision pour pertes sur prêts inférieure aux 122 millions de dollars du dernier trimestre, et les créances de catégorie inférieure se maintenir autour de 4,4 milliards de dollars.
J'attendrais ce rapport avant d'acheter. À 11x, Dell est valorisée pour un ralentissement que les chiffres de Cisco et Super Micro ne montrent pas. Mais si Dell continue de prêter une plus grande partie de ses bénéfices à ses clients, une action bon marché peut rester bon marché.
Alors, quelle est la valeur réelle de l'action Dell ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Dell pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !