Points clés
- L'action AMD a progressé de 130% au cours de l'année écoulée après des trimestres records. Le chiffre d'affaires du Data Center du troisième trimestre a augmenté de 97% pour atteindre 8,5 milliards de dollars, et AMD a donné des prévisions de chiffre d'affaires pour le quatrième trimestre d'environ 17 milliards de dollars.
- Les analystes ont plus que doublé leur estimation de bénéfices pour 2027, de sorte qu'AMD se négocie juste en dessous de son multiple forward moyen sur 5 ans malgré la hausse.
- Le repli par rapport au sommet d'octobre est dû à des inquiétudes dans tout le secteur des semi-conducteurs, comme l'avertissement d'Intel sur le PC, tandis que des clients comme Meta continuent de dépenser pour les racks Helios d'AMD.
- AMD semble être un achat pour les investisseurs patients. Le coût est constitué par des bons de souscription pour jusqu'à 320 millions d'actions, et le prochain test sera le rapport de début février.
L'action Advanced Micro Devices (AMD) a progressé de 130% au cours de l'année écoulée, et ses propres trimestres records en sont les principaux responsables.
AMD continue de gagner des parts de marché sur les puces serveur face à Intel (INTC), et Meta Platforms (META) fait partie des clients qui utilisent déjà ses racks Helios.
TIKR suit 54 analystes sur AMD. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur AMD, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour AMD
Des trimestres records ont construit la hausse
La hausse repose sur deux rapports :
- Deuxième trimestre (4 août) : le chiffre d'affaires a augmenté de 50% pour atteindre 11,5 milliards de dollars, et le chiffre d'affaires du Data Center a plus que doublé pour atteindre 6,7 milliards de dollars. AMD a également annoncé un partenariat avec Anthropic pour déployer jusqu'à 2 gigawatts de GPU MI450.
- Troisième trimestre (3 novembre) : le chiffre d'affaires a augmenté de 45% pour atteindre 13,4 milliards de dollars, le Data Center a augmenté de 97% pour atteindre 8,5 milliards de dollars, et le BPA non-GAAP a augmenté de 74% pour atteindre 2,09 dollars.
- Prévisions pour le quatrième trimestre : environ 17 milliards de dollars de chiffre d'affaires, en hausse d'environ 66%, avec une marge brute non-GAAP d'environ 55%.
La présidente et PDG Lisa Su a déclaré dans le communiqué du troisième trimestre : "Nous nous attendons à ce que la croissance s'accélère encore au quatrième trimestre alors que nous augmentons la production d'Helios et de 'Venice'." (Venice est le nouveau CPU serveur d'AMD.)
Meta est une grande partie de cette montée en puissance. Le 27 octobre, AMD a annoncé qu'il investirait 1 milliard de dollars dans l'offre d'actions de Meta et qu'Helios fonctionne chez Meta. Meta prévoit des dépenses en capital de 135 à 145 milliards de dollars pour 2026. Mais son flux de trésorerie disponible du troisième trimestre était négatif de 2,1 milliards de dollars. Ainsi, une partie de la montée en puissance d'AMD dépend d'un client qui vend des actions pour financer sa construction.
Le consensus de TIKR prévoit que le BPA normalisé d'AMD plus que double, passant de 8,08 dollars en 2026 à 17,64 dollars en 2027 :
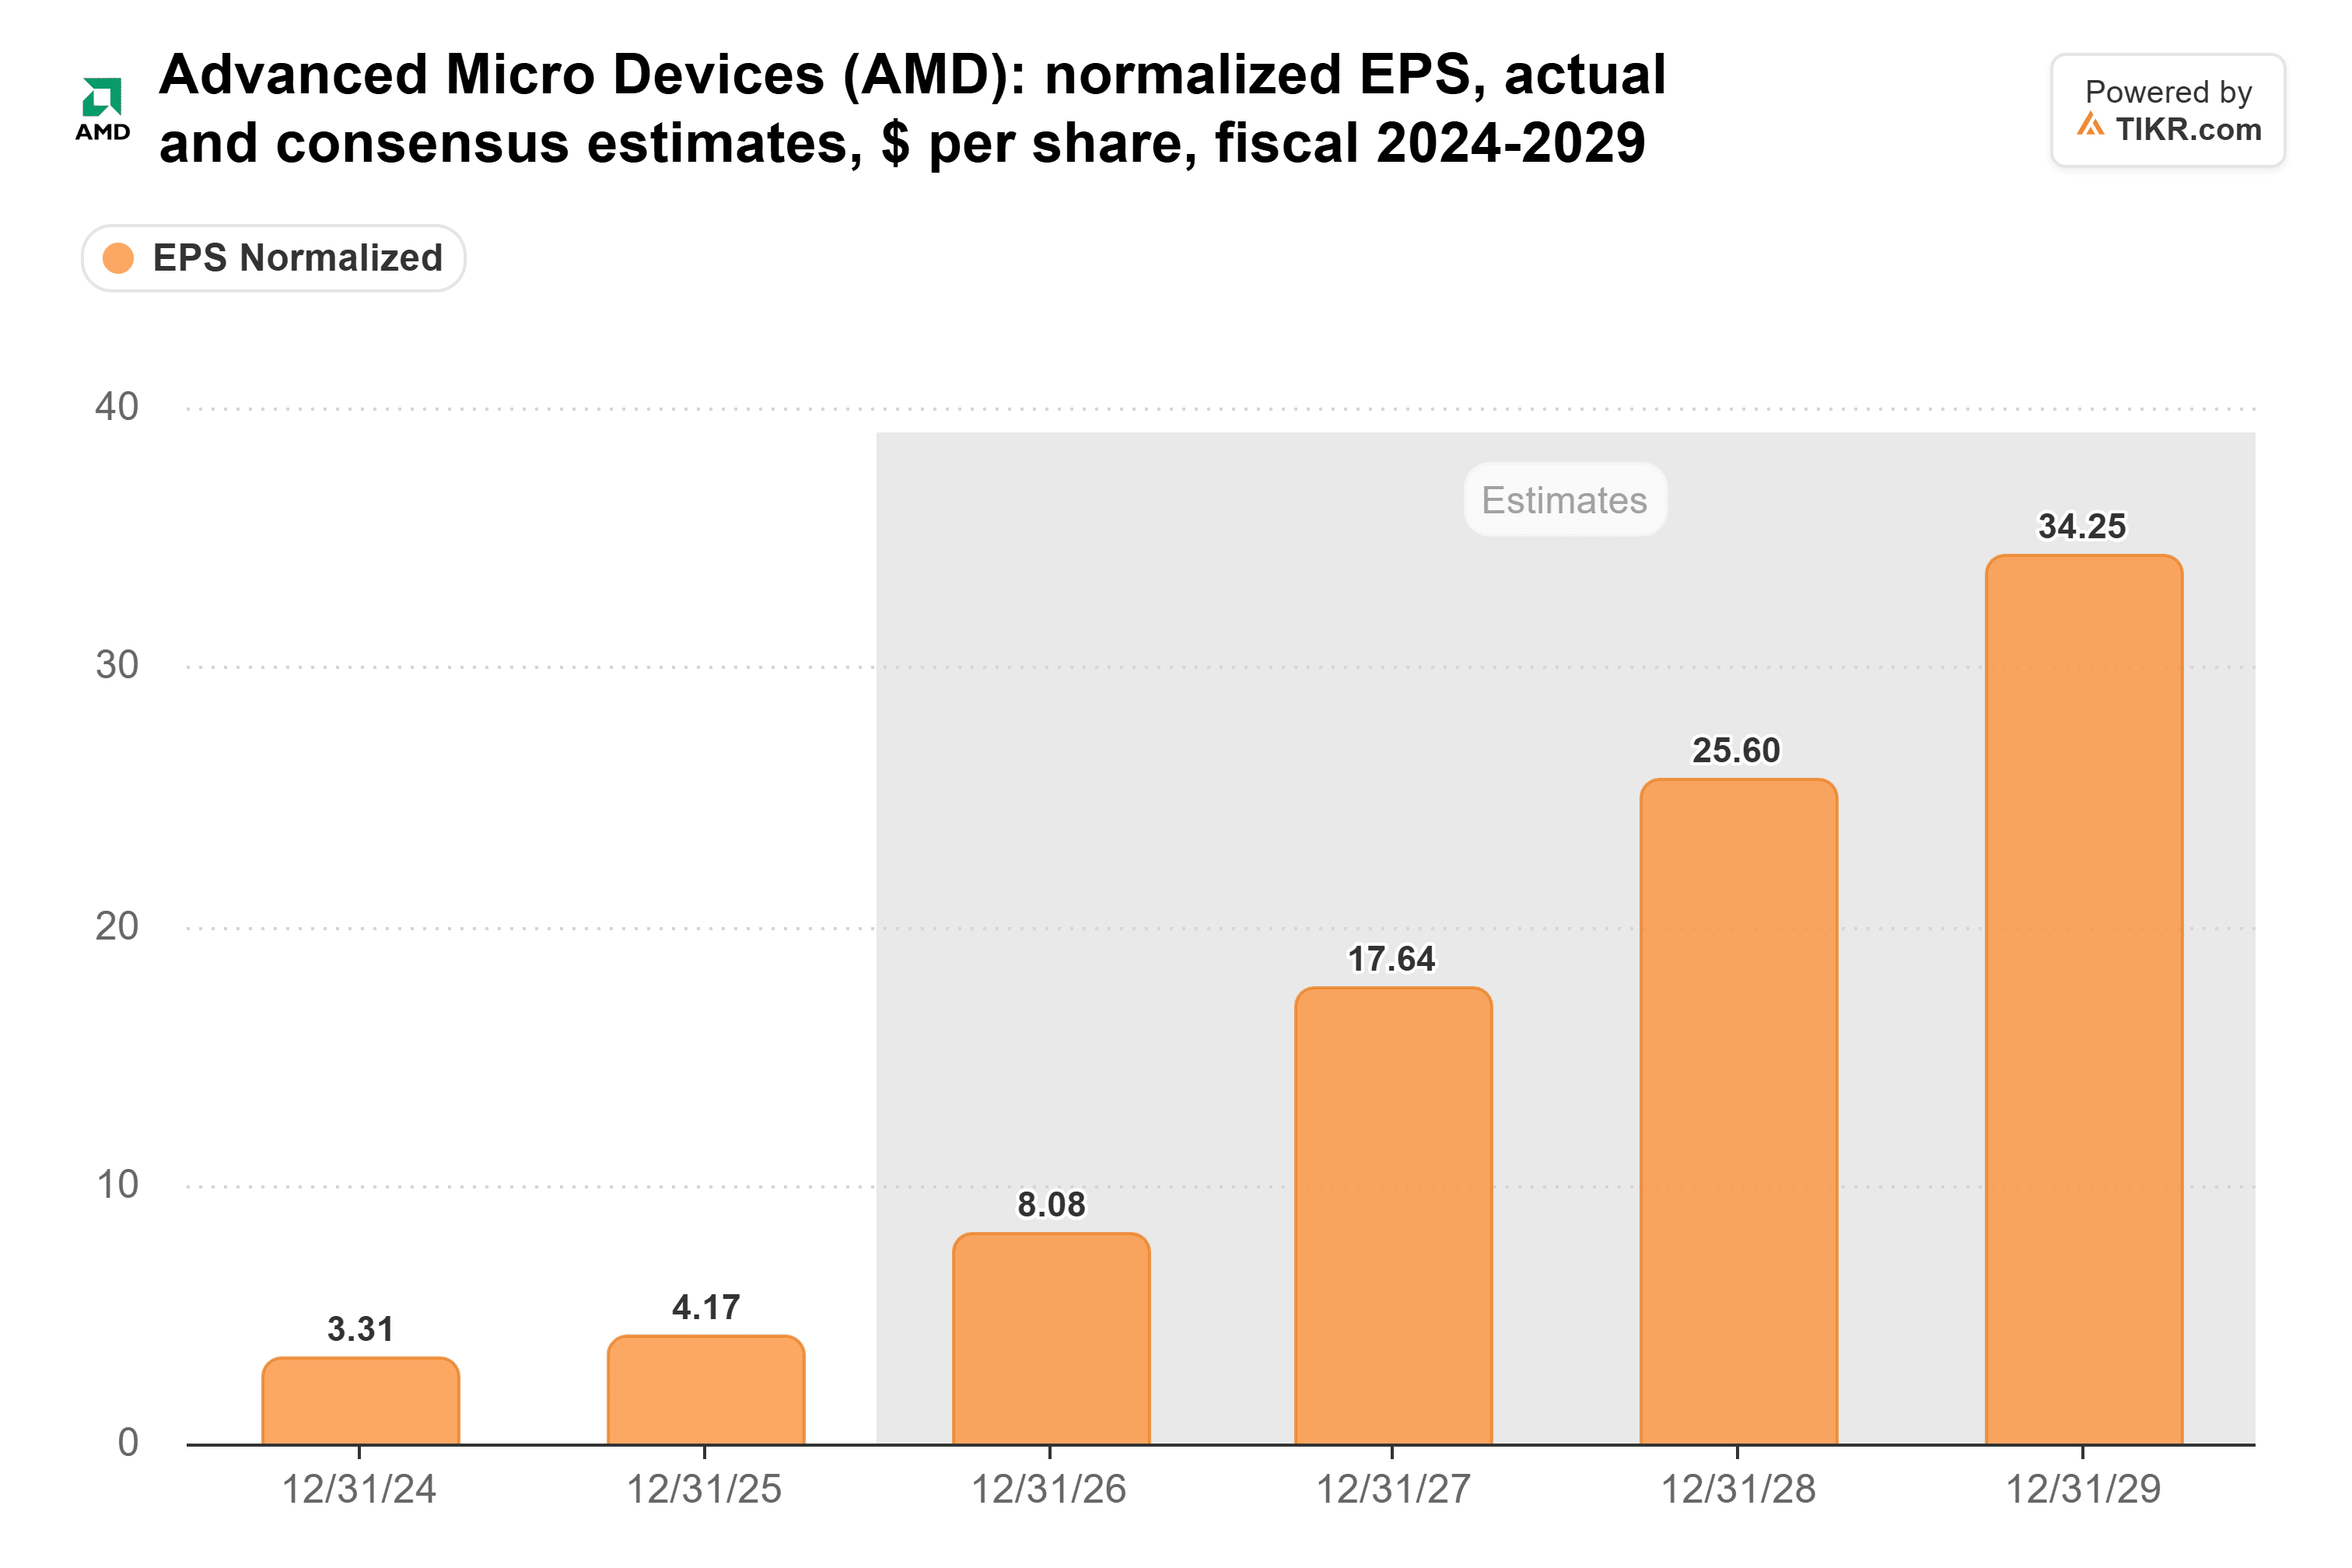
Fin septembre 2025, les analystes ne prévoyaient que 7,43 dollars pour 2027.
Les ventes ont commencé ailleurs
AMD est maintenant 20% en dessous de son sommet d'octobre, et sa propre activité n'y est pour presque rien. Intel a averti d'un ralentissement du PC le 29 octobre. Le 5 novembre, deux jours après le trimestre record d'AMD, les actions de semi-conducteurs ont été vendues par crainte que les résultats des élections de mi-mandat ne ralentissent le développement des centres de données d'IA. Puis le PDG de Nvidia a démissionné. Le 16 novembre, une nouvelle règle du département du Commerce a commencé à exiger des licences pour les puces avancées expédiées vers cinq pays.
AMD partage l'un des problèmes d'Intel. Ses ventes de puces PC n'ont augmenté que de 7% pour atteindre 2,9 milliards de dollars au troisième trimestre. Pendant ce temps, Intel prévoit que les expéditions de PC de l'industrie chuteront d'environ 12% cette année et d'environ 10% de plus en 2027. En revanche, dans les serveurs, Intel ne peut pas produire assez de puces. JPMorgan estime que la part d'Intel dans le chiffre d'affaires des CPU serveur x86 est passée de 77% à 53% depuis novembre 2022. L'action d'Intel a tout de même progressé de 58% au cours de l'année écoulée.
Pas trop tard, si les estimations se confirment
AMD n'est pas valorisée comme une action qui a trop monté. Elle se négocie à 33 fois les bénéfices forward, juste en dessous de sa moyenne sur 5 ans de 35x et environ la moitié de son pic de juin à 67x :
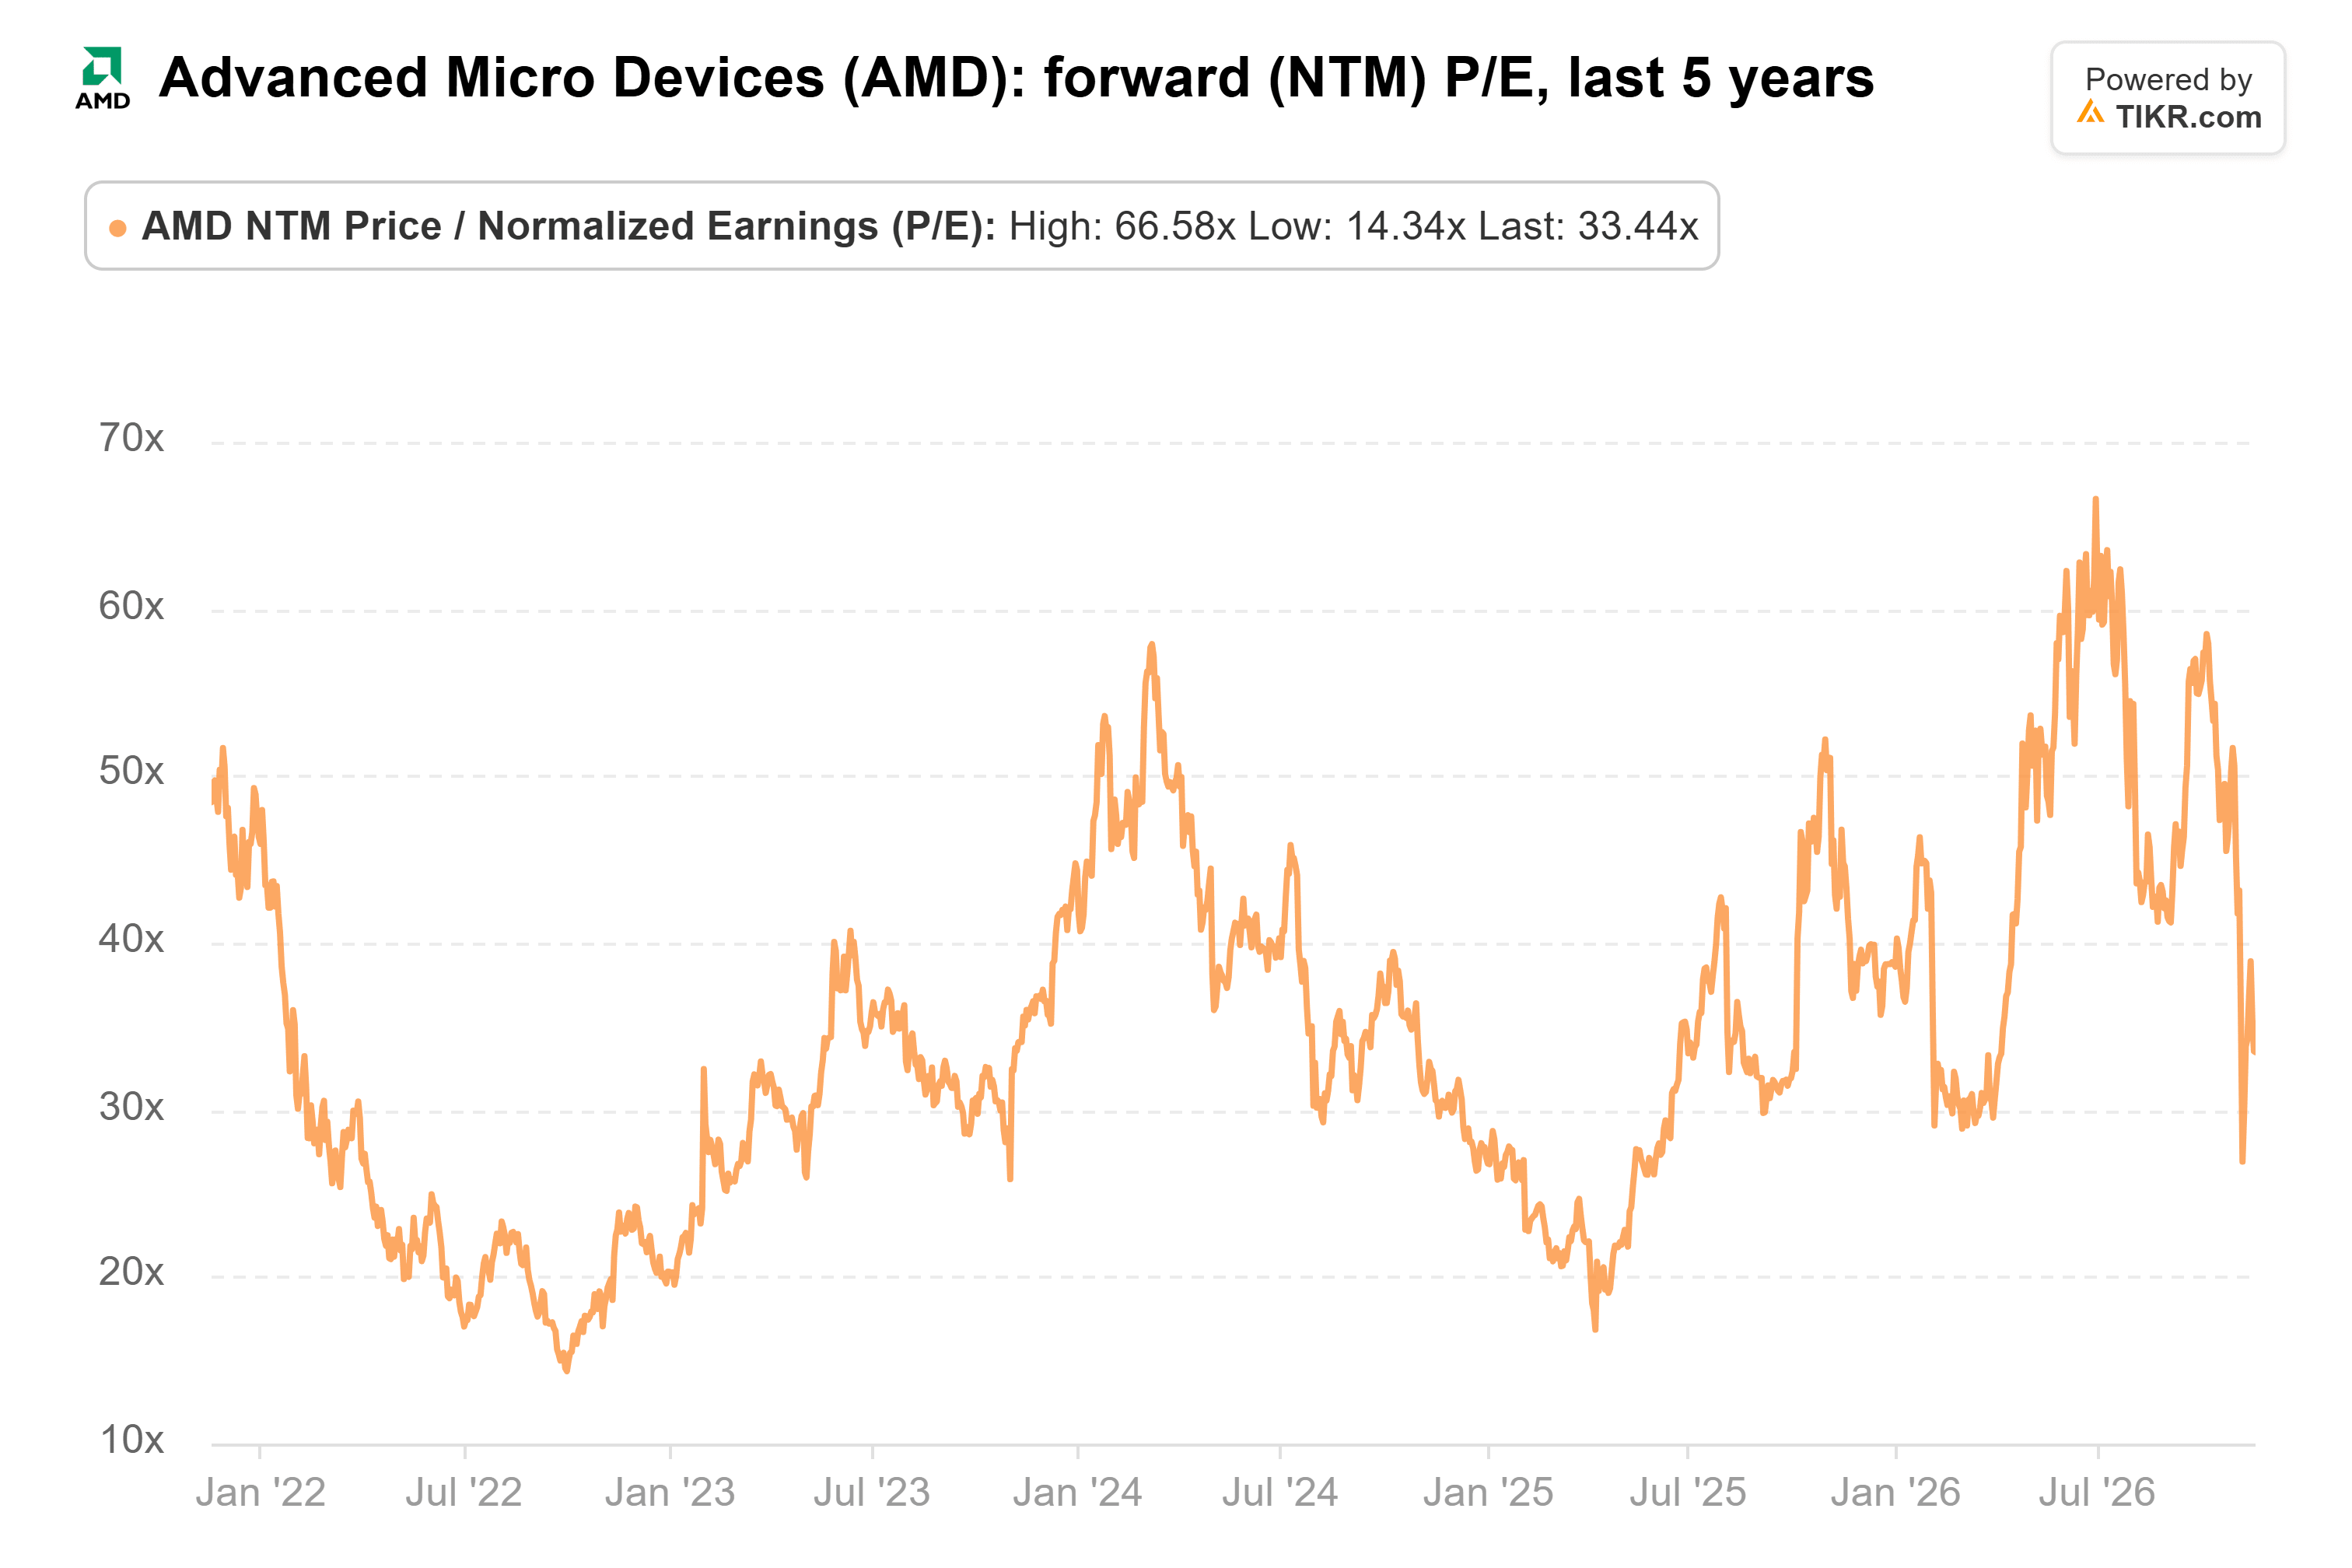
À la clôture la plus récente, AMD se négocie à environ 30 fois les bénéfices de consensus pour 2027.
Le coût est la dilution. OpenAI et Meta détiennent des bons de souscription pour jusqu'à 320 millions d'actions AMD à un centime pièce, soit environ un cinquième de son nombre d'actions. Le flux de trésorerie disponible est également tombé à 554 millions de dollars au troisième trimestre contre 1,56 milliard de dollars au deuxième. Les stocks ont augmenté d'environ 3 milliards de dollars avant la montée en puissance d'Helios et de Venice.
Malgré cela, je pense qu'AMD est un achat pour les investisseurs patients. L'estimation des analystes pour 2027 a plus que doublé en environ un an. À son multiple habituel, AMD a seulement besoin que ces chiffres se matérialisent.
Le prochain test est le rapport du quatrième trimestre, attendu début février. Un chiffre d'affaires proche des prévisions de 17 milliards de dollars avec une marge brute non-GAAP de 55% ou plus confirmerait qu'Helios monte en puissance comme prévu. Un écart sur l'un ou l'autre mettrait en doute les estimations pour 2027.
Alors, quelle est la valeur réelle de l'action AMD ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir AMD. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !