Points clés
- Appaloosa de David Tepper a augmenté sa position sur Micron de 28 % au troisième trimestre, faisant de Micron son plus gros holding à 17,6 % de ses actions 13F.
- Tepper a également ajouté à ses positions sur NVIDIA et SpaceX, ce qui fait que trois de ses six plus grosses positions sont des paris sur le développement de l'IA.
- Micron se négocie à 4,1x les bénéfices anticipés, près du bas de son historique, un prix qui suppose que les profits records de la mémoire ne dureront pas.
- Les chiffres donnent raison à Tepper, et le rapport de décembre de Micron est le prochain test pour voir combien de temps la mémoire restera rare.
Micron (MU) est le plus gros pari de David Tepper. Le 13F d'Appaloosa pour le trimestre clos le 30 septembre, déposé le 16 novembre, montre qu'il détenait 1,25 million d'actions Micron d'une valeur de 1,33 milliard de dollars à la fin du trimestre, soit 17,6 % de ses actions 13F, après avoir augmenté son nombre d'actions de 28 % au troisième trimestre.
Le principal holding de Tepper est devenu beaucoup moins cher
Appaloosa, qui gère 20,4 milliards de dollars au total, a acheté plus que de la mémoire. Il a ajouté 31 % à ses actions NVIDIA (NVDA), désormais sa 6ème position à 6,0 % de ses actions 13F, et a augmenté son nombre d'actions SpaceX (SPCX) de 1 626 %, faisant de SpaceX sa 4ème position à 7,4 %. Ainsi, trois de ses six plus grosses positions sont liées au développement de l'IA.
Deux d'entre elles ont connu une période difficile depuis. Micron et NVIDIA ont chacune chuté de 32 % depuis le 30 septembre, et Micron se situe désormais 43 % en dessous de son plus haut sur 52 semaines après que des règles américaines plus strictes sur les exportations de puces et une vente massive de mémoire avant les résultats de NVIDIA aient touché le groupe. Un 13F ne montre que ce qu'un fonds détenait le dernier jour du trimestre, nous ne pouvons donc pas savoir ce que Tepper a payé ni s'il détient toujours toutes les actions.
TIKR suit 50 analystes sur Micron. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Micron, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Micron
Le marché anticipe un sommet
Les analystes s'attendent à ce que le BPA normalisé de Micron plus que double, passant de 75,52 $ pour l'exercice 2026 à 176,50 $ pour l'exercice 2027, puis atteigne 207,76 $ pour l'exercice 2028 :
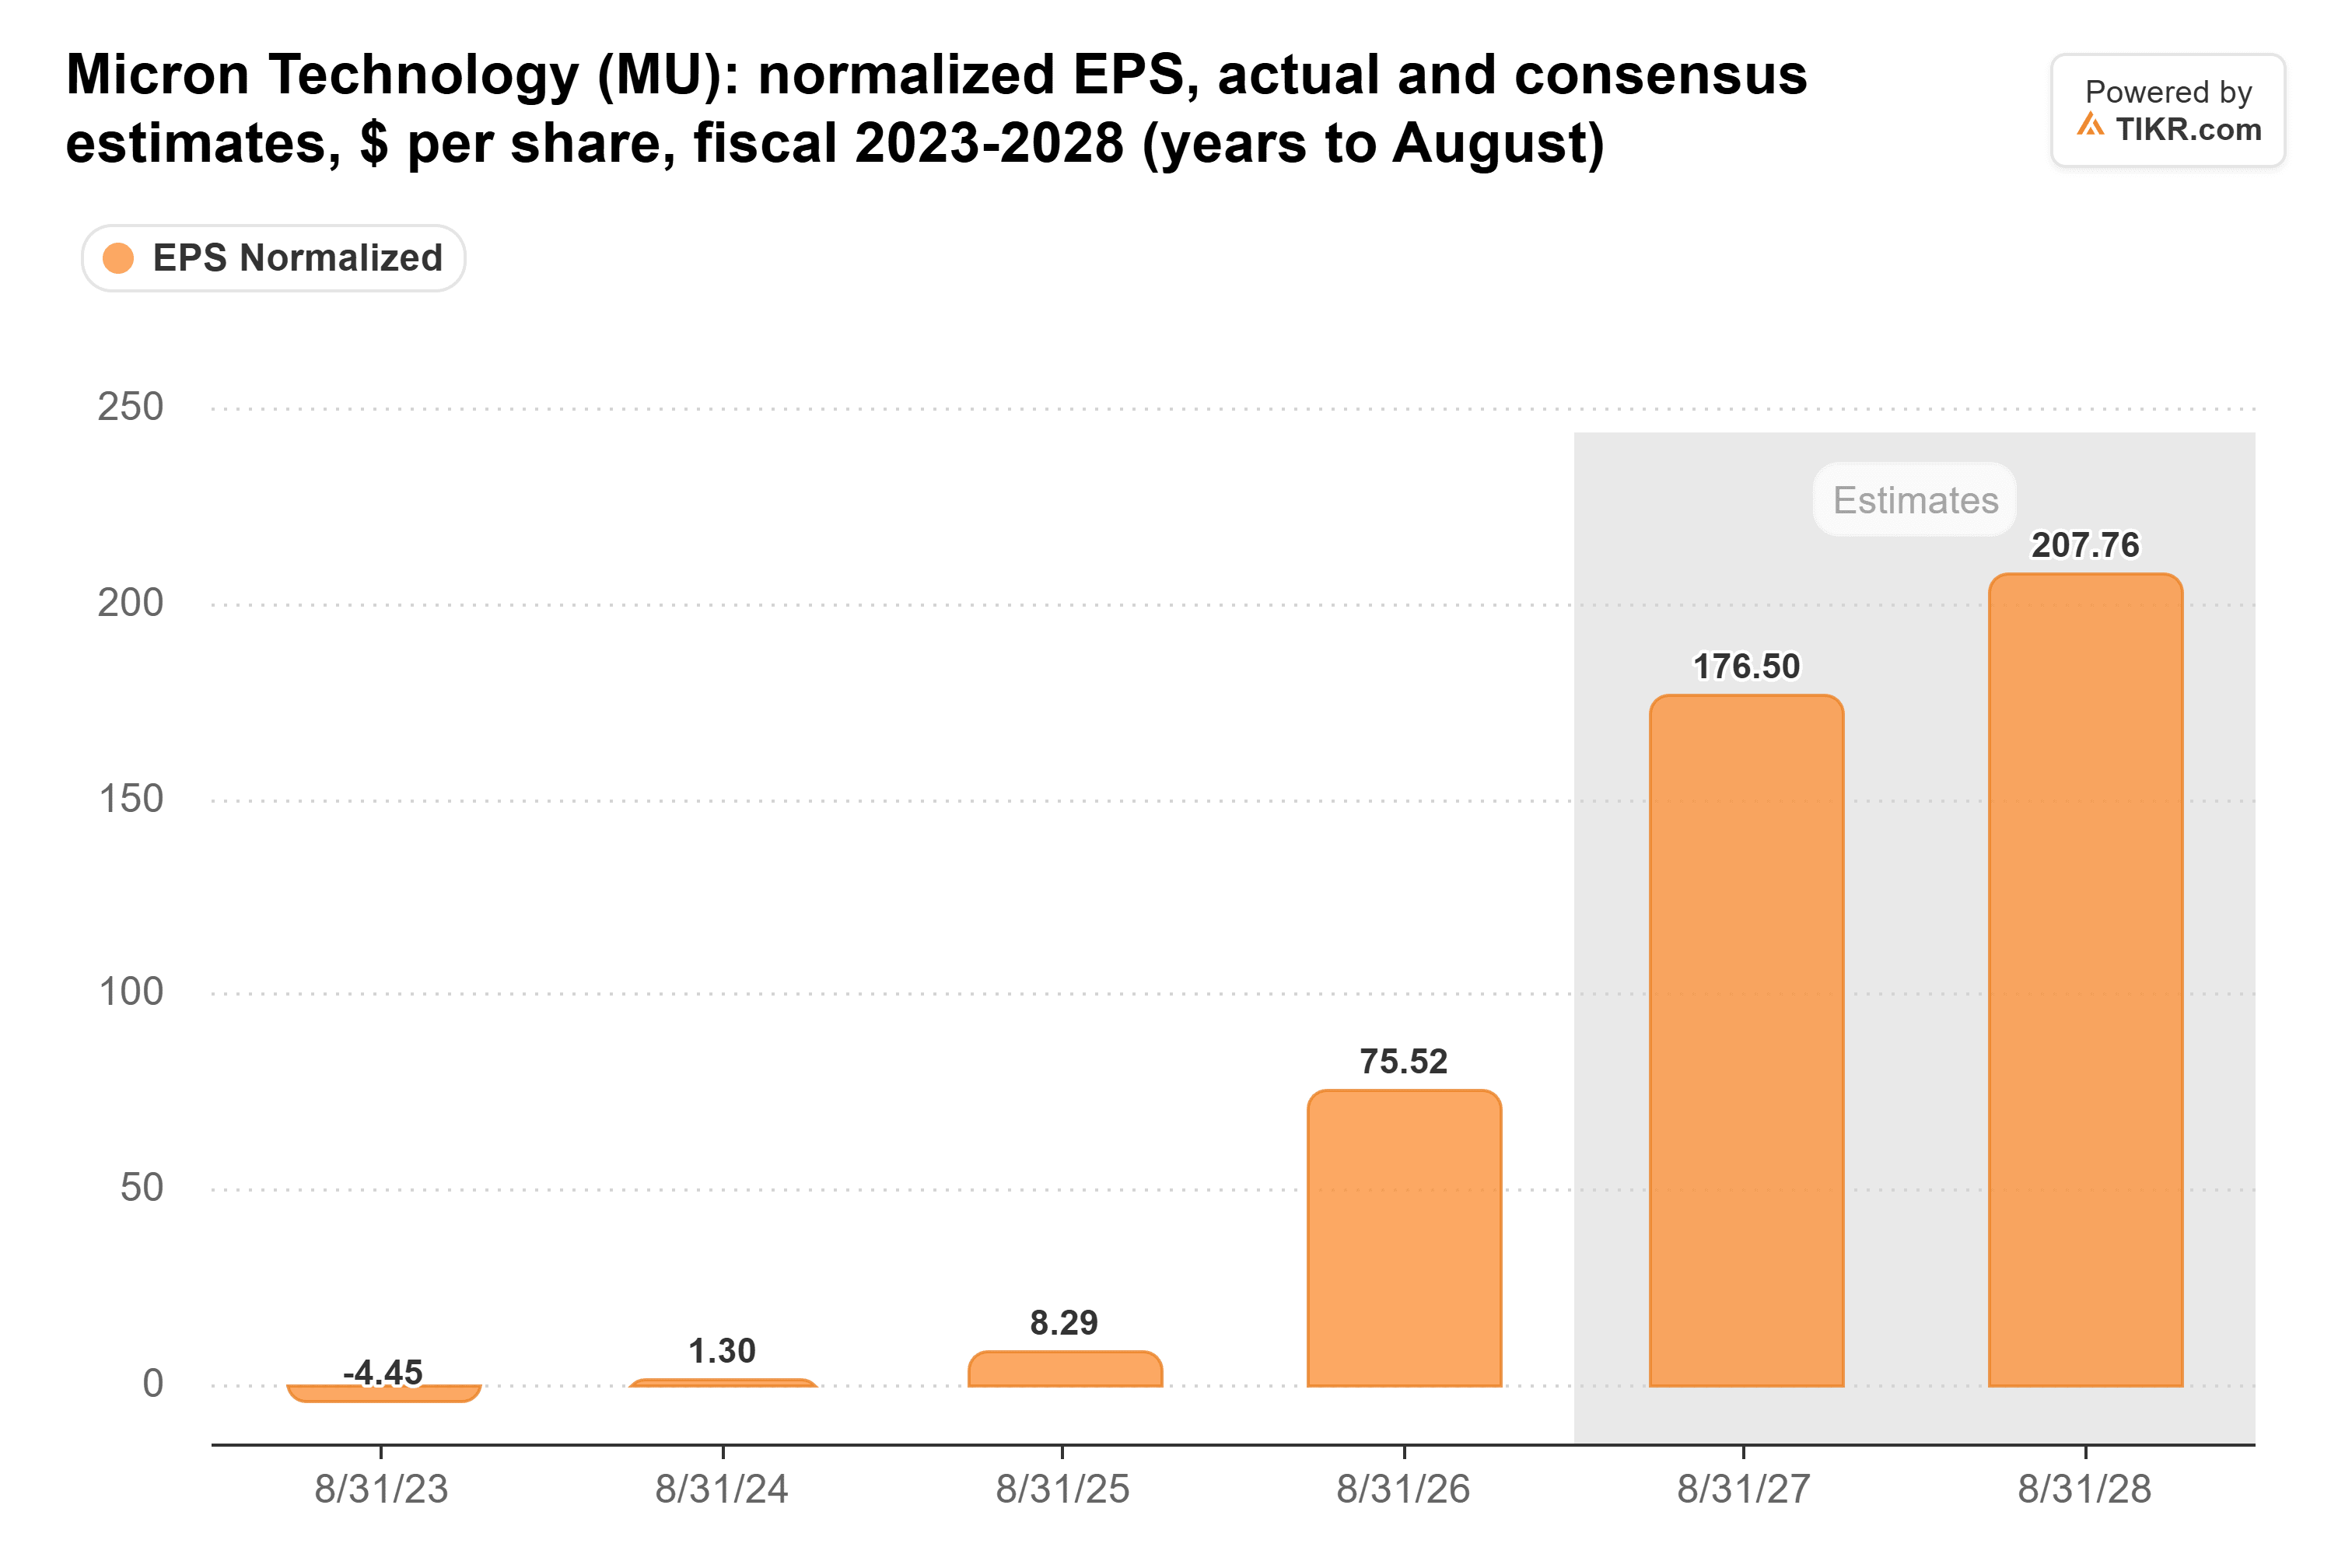
Malgré cela, Micron se négocie à seulement 4,1x les bénéfices anticipés. C'est proche de ses niveaux de 2017 et 2018, lorsque le dernier cycle de la mémoire a atteint son sommet, et après ce sommet, son bénéfice par action a chuté de 79 %, passant de 11,51 $ pour l'exercice 2018 à 2,37 $ pour l'exercice 2020.
Les inquiétudes cette fois-ci sont réelles. Les nouvelles usines de Micron commencent leur production en 2027 et 2028, tout comme celles du chinois CXMT. Le consensus prévoit déjà que la marge brute de Micron chutera de 87,0 % pour l'exercice 2027 à 65,5 % pour l'exercice 2030. Kioxia a averti la semaine dernière que les hausses de prix du NAND ralentissent. Et le PDG de SpaceX, Elon Musk, a déclaré sur X qu'une montée en puissance rapide des fabricants chinois de mémoire ferait de 2028 « une autre histoire. »
Wall Street voit toujours l'action doubler
Les analystes n'ont pas abandonné Micron. Leur objectif moyen est passé de 213 $ il y a un an à 1 562 $ :
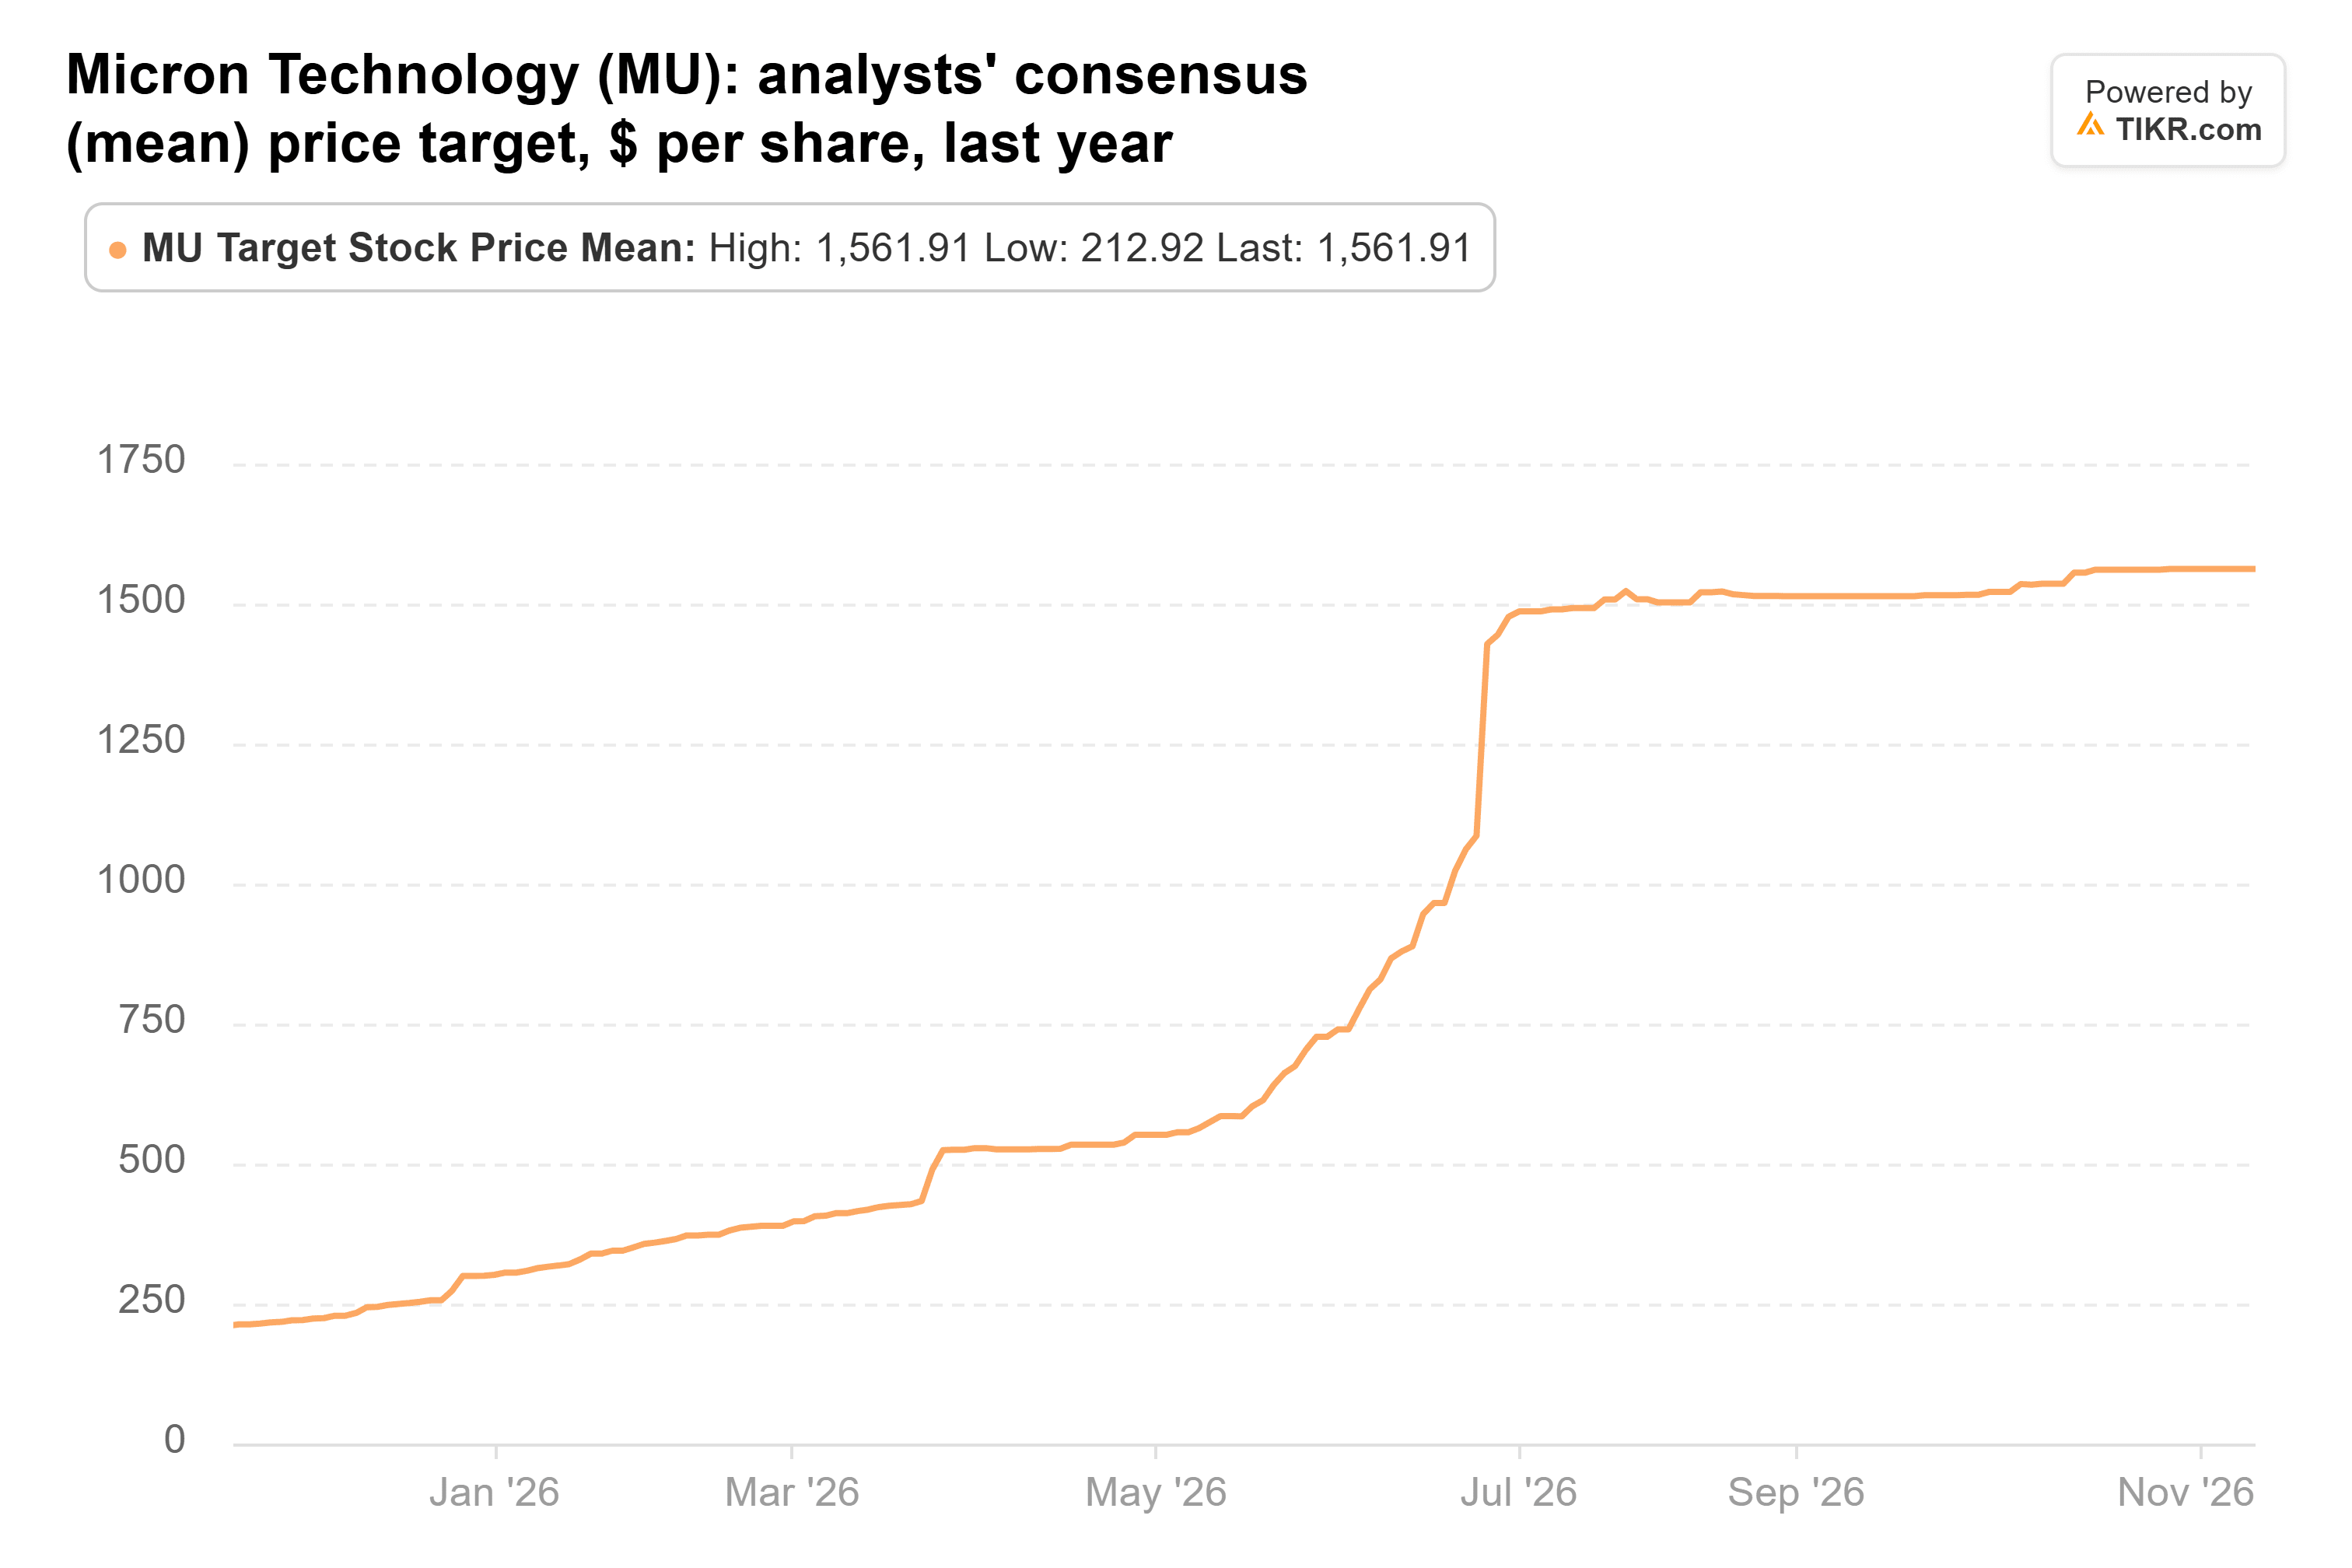
C'est 117 % au-dessus du dernier cours de clôture. Les 49 analystes couvrant l'action ont des objectifs allant de 361 $ à 3 000 $.
L'argument en faveur d'un cycle plus long repose sur les contrats. Micron a signé 26 accords pluriannuels de type "take-or-pay" que la direction estime couvriront plus de 35 % des revenus jusqu'en 2030, et elle affirme que plus de 75 % de sa production 2027 est engagée. Elle détenait également 73,45 milliards de dollars de trésorerie et d'investissements contre 5,2 milliards de dollars de dette au 3 septembre, et des rachats d'actions pouvant atteindre 35,16 milliards de dollars peuvent commencer le 9 décembre.
Le prix de la mémoire est également un coût pour l'autre pari sur les puces de Tepper. En août, la direction de NVIDIA a déclaré s'attendre à ce que la marge brute atteigne un plancher de 71 % à 72 % au trimestre de janvier 2027 alors que les prix de la mémoire augmentent. NVIDIA publie ses résultats cette semaine, et ses perspectives de marge nous montreront si les coûts de la mémoire augmentent toujours plus vite que prévu.
Je serais du côté de Tepper
Les contrats ne couvrent qu'une minorité des ventes de Micron, donc la majeure partie de ses revenus se réévalue toujours avec le marché. Seulement environ un quart des quelque 134 milliards de dollars de revenus contractuels inscrits à son bilan arrivent à échéance dans les 12 prochains mois.
Néanmoins, je pense que les chiffres donnent raison à Tepper. À 4,1x les bénéfices anticipés, Micron est valorisée pour un ralentissement qui ne s'est pas encore matérialisé dans ses résultats ou ses estimations à court terme, et ses contrats et sa trésorerie lui offrent une marge de manœuvre si les prix se retournent. Les bénéfices pourraient être bien inférieurs au consensus, et l'action semblerait toujours bon marché par rapport à son propre historique.
Le rapport du premier trimestre fiscal de Micron, attendu à la mi-décembre, est le prochain test. La direction a donné des prévisions de 61,5 milliards de dollars de revenus, plus ou moins 1,5 milliard de dollars, et une marge brute de 86,25 %, et elle considère ce trimestre comme le plancher pour la marge de l'exercice 2027. Le prochain 13F d'Appaloosa, attendu à la mi-février, montrera si Tepper a conservé ses positions.
Alors, quelle est la valeur réelle de l'action Micron ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Micron pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'acheter ou de vendre des actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !