Points clés
- Datadog a chuté de plus de 12 % le 4 novembre suite à des prévisions stables pour le quatrième trimestre, son plus gros client, une entreprise d'IA, réduisant son utilisation au minimum contractuel.
- Les analystes ont tout de même relevé leur estimation du BPA normalisé 2027 à 3,16 $ contre 2,98 $, donc toute la baisse provient d'une réduction du multiple.
- Les prévisions plus élevées de Cloudflare pour le quatrième trimestre indiquent un problème limité à Datadog, et Snowflake publie ses résultats ensuite, le 2 décembre.
- L'estimation 2027 en hausse pèse plus lourd que le trimestre stable, bien que les perspectives 2027 de février puissent faire redescendre les estimations.
Datadog (DDOG) a chuté de plus de 12 % le 4 novembre, jour où elle a donné des prévisions de chiffre d'affaires pour le quatrième trimestre de 1,19 à 1,20 milliard de dollars. C'est stable par rapport aux 1,20 milliard de dollars qu'elle venait de déclarer pour le troisième trimestre.
Mais les analystes sont sortis de ce même rapport en s'attendant à ce que Datadog gagne plus en 2027.
Lors d'un épisode du RiskReversal Pod le 17 novembre, Matthew Hedberg, analyste logiciel chez RBC Capital Markets, a placé Datadog dans un petit groupe : « J'ai vu un leadership clair en matière d'IA chez cinq ou six noms que je couvre où il y a une réelle accélération, comme Datadog, Cloudflare, CrowdStrike, Palo Alto et Snowflake. » Ainsi, les détenteurs d'actions de Cloudflare (NET) et de Snowflake (SNOW) doivent savoir si la réduction d'un client en IA s'arrête à Datadog.
Un client, un trimestre stable
Le chiffre d'affaires du troisième trimestre a augmenté de 35 %. Le problème vient du plus gros client de Datadog, une entreprise d'IA non nommée, qui réduit son utilisation. Les prévisions pour le quatrième trimestre ne le comptent qu'à son engagement minimum, pour une croissance de 25 % à 26 %, ou du bas à milieu des 30 % sans ce client.
Tout ce qu'il dépense au-dessus de ce plancher est un chiffre d'affaires que les prévisions ne comptabilisent pas, et le directeur financier David Obstler a déclaré qu'il avait encore dépensé au-dessus de son minimum au troisième trimestre. Hors IA, la croissance est dans les 20 % élevés, le cinquième trimestre consécutif où elle s'accélère.
TIKR suit 49 analystes sur Datadog. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Datadog, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Datadog
Les investisseurs paient bien moins cher pour des bénéfices plus élevés
Les analystes ont tout de même relevé leurs estimations. Le consensus pour le BPA normalisé 2027 est passé à 3,16 $ contre 2,98 $, soit environ 6 %, et a légèrement augmenté à 3,18 $ depuis. Les estimations pour cette année et 2028 sont également plus élevées :

Avec des bénéfices attendus plus élevés, toute la baisse est venue du multiple forward. Datadog se négocie à environ 56x les bénéfices forward, contre 103x fin septembre :

Ce n'est pas loin du plus bas de février à 47x, et bien en dessous de la moyenne de 76x que Datadog a affichée en fin de trimestre depuis fin 2022.
Le reste du groupe IA continue de s'accélérer
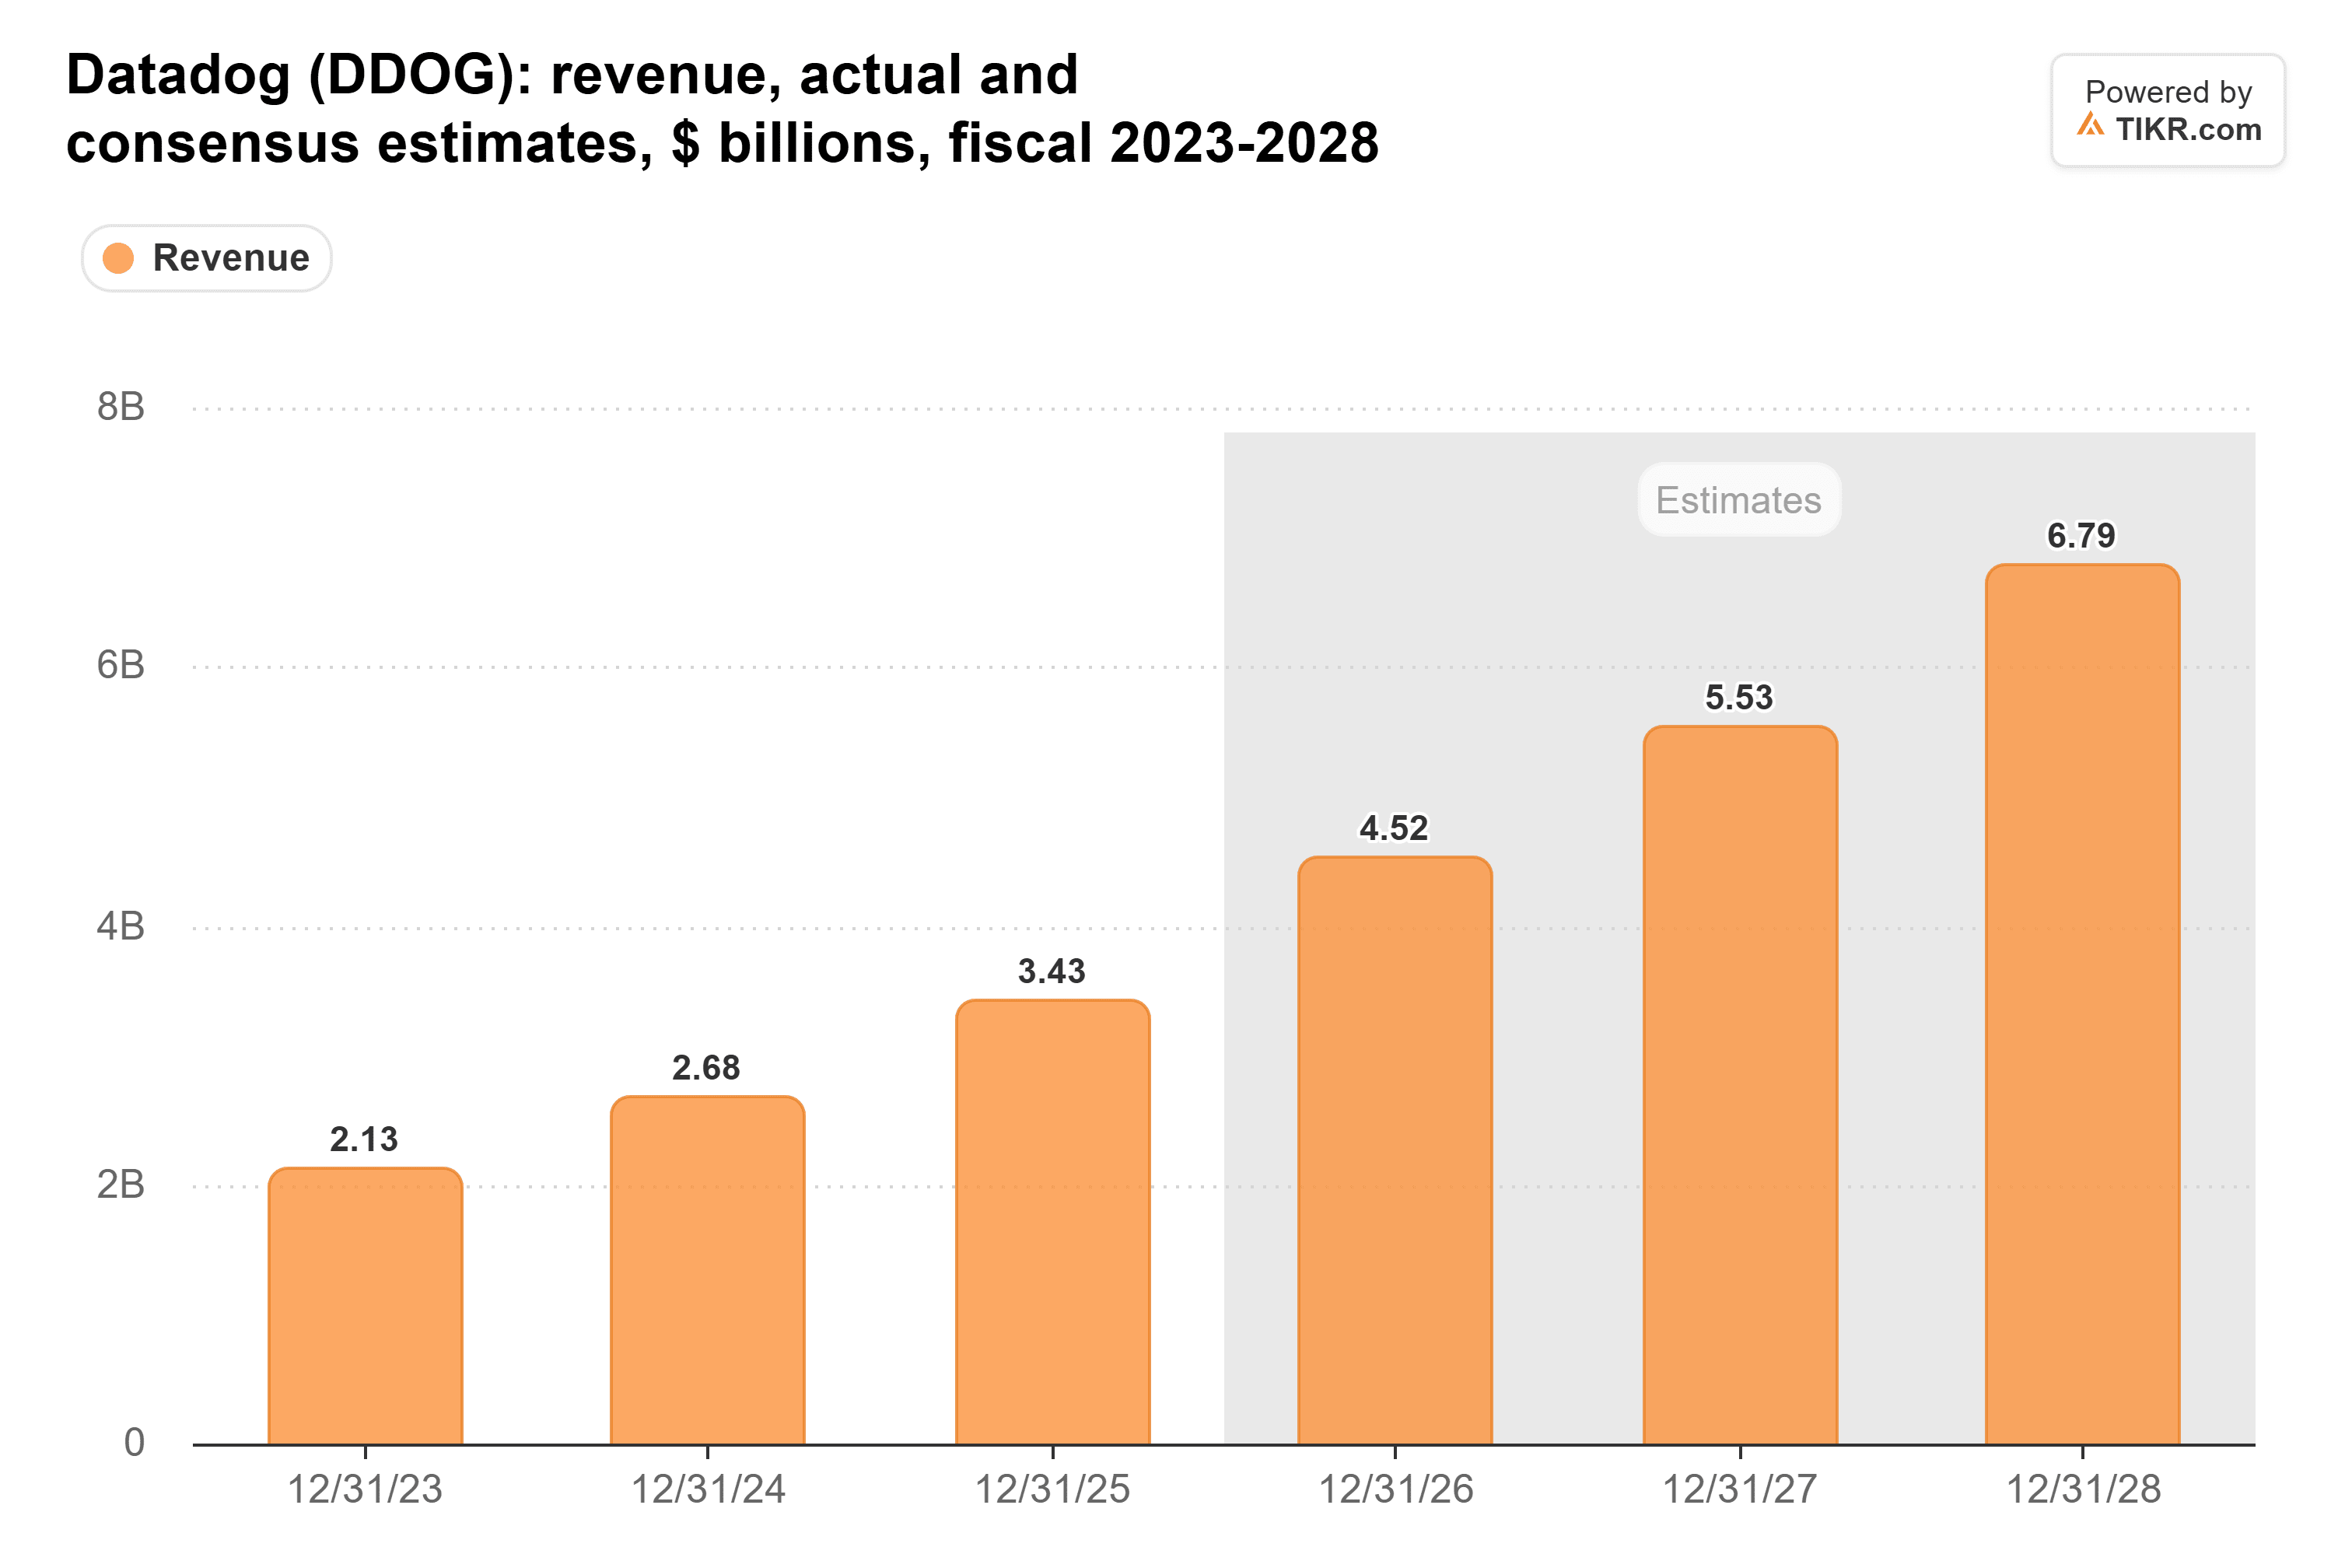
Les analystes s'attendent toujours à ce que le chiffre d'affaires augmente d'environ 22 % à 23 % par an en 2027 et 2028, après environ 32 % cette année :
Le rapport de Cloudflare le lendemain pointe dans la même direction : le chiffre d'affaires du troisième trimestre a augmenté de 39 % pour atteindre 782,5 millions de dollars, et elle a donné des prévisions pour le quatrième trimestre de 845 à 846 millions de dollars, une nouvelle étape vers le haut. Un repli généralisé des acheteurs en IA l'aurait probablement touchée aussi.
Snowflake publie ses résultats ensuite, le 2 décembre, après que son chiffre d'affaires produit ait augmenté de 37 % au trimestre clos le 31 juillet. Un chiffre d'affaires produit proche du haut de ses prévisions à 1,59 milliard de dollars suggérerait que les clients en IA continuent d'acheter auprès de différents fournisseurs, tandis qu'un écart par rapport aux attentes rendrait la réduction de Datadog semblable au début d'une tendance plus large.
Le piège se trouve dans les chiffres ajustés
Le BPA normalisé exclut la rémunération en actions, qui représentait 21,9 % du chiffre d'affaires 2025 de Datadog. Il inclut également les intérêts sur 5,2 milliards de dollars de liquidités et de titres, et la direction a donné des prévisions d'environ 180 millions de dollars de revenus nets d'intérêts et autres pour 2026, valant environ 0,38 $ par action. Une grosse acquisition réduirait cette partie des bénéfices. Et les prévisions pour le quatrième trimestre réduisent la marge opérationnelle ajustée à environ 24 % contre 28 %.
De mon point de vue, l'estimation 2027 en hausse mérite plus de poids qu'un trimestre stable, puisque le reste de l'activité continue de s'accélérer.
Le vrai test arrive en février, avec les premières perspectives 2027 de Datadog. Elles doivent soutenir les 5,53 milliards de dollars de chiffre d'affaires 2027 attendus par les analystes, soit une croissance d'environ 22 %, avec une marge opérationnelle ajustée de nouveau supérieure à 24 %. Des prévisions nettement inférieures à cela signifieraient que le marché avait raison de vendre en premier.
Alors, quelle est la valeur réelle de l'action Datadog ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Datadog pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Datadog gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !