Points clés
- Goldman Sachs a maintenu sa recommandation Achat et son objectif de cours à 177 $ sur Alibaba après la publication des résultats du 19 novembre, soit 112 % au-dessus du cours de clôture de ce jour-là et après une baisse de 53 % depuis le plus haut de janvier.
- Le chiffre d'affaires du cloud a progressé de 53 % avec une marge de 14,5 %, mais le bénéfice ajusté a déçu les estimations. Le même jour, les revenus publicitaires des marchands de PDD Holdings ont augmenté de 12 %, trois jours après que Baidu ait annoncé une croissance de 94 % de son chiffre d'affaires lié à l'infrastructure cloud IA.
- Sur la base des estimations des analystes, 177 $ correspond à environ 19 fois les bénéfices de l'exercice 2028, contre une moyenne quinquennale d'environ 13x. Ainsi, la majeure partie de la hausse potentielle dépend du fait que les investisseurs acceptent de payer un multiple plus élevé.
- Un objectif d'environ 120 $ semble plus réaliste pour l'instant, et la règle américaine sur les puces, entrée en vigueur le jour de la publication, est le risque qui pourrait plafonner le potentiel du cloud.
Alibaba (BABA) a clôturé à 83,31 $ le 19 novembre, soit 53 % en dessous de son plus haut de clôture de janvier. L'analyste de Goldman Sachs, Ronald Keung, a maintenu sa recommandation Achat et son objectif de 177 $ le 18 novembre, et à nouveau après la publication des résultats du trimestre de septembre de l'entreprise le 19 novembre. Cela représente une hausse potentielle de 112 % par rapport au cours de clôture.
La publication est intervenue le même jour où PDD Holdings (PDD) a annoncé une croissance de 12 % de ses revenus marketing en ligne. Elle est également survenue trois jours après que Baidu (BIDU) ait annoncé une croissance de 94 % de son chiffre d'affaires lié à l'infrastructure cloud IA.
Une grosse facture, puis une règle sur les puces
La dernière phase de baisse a commencé avec la publication des résultats du trimestre de juin le 20 août. Les dépenses d'investissement ont bondi de 75 % pour atteindre 67,7 milliards de RMB, et l'EBITA ajusté a chuté de 30 %. Les frais que Taobao et Tmall perçoivent auprès des marchands n'ont augmenté que de 1 % à périmètre comparable.
Le 16 novembre, le ministère du Commerce a publié une règle exigeant une licence pour expédier des puces avancées vers des centres de données à l'étranger qui vendent de grandes quantités de puissance de calcul à des entreprises chinoises. La règle cible le calcul externalisé offshore que le cloud d'Alibaba utiliserait, et elle est entrée en vigueur le 19 novembre, le jour où Alibaba a publié ses résultats.
Le pari de Goldman est sur le cloud
Avant la publication, la note de Keung citait "le potentiel de résultats supérieurs aux attentes et de révisions à la hausse au cours des prochains trimestres pour les services Cloud & Compute". La firme s'attend à ce que le BPA progresse de 59 % pour l'exercice 2027 et de 28 % pour l'exercice 2028.
Le cloud a tenu ses promesses. Le chiffre d'affaires d'AI Cloud et des services de calcul a augmenté de 53 % au trimestre de septembre, contre 45 % au trimestre de juin, et sa marge d'EBITA ajustée est passée à 14,5 % contre 11,6 %. Le directeur financier Toby Xu a attribué la marge à des "bénéfices de qualité". Le bénéfice ajusté du groupe de 1,21 $ par ADS est resté inférieur aux attentes des analystes d'environ 1,65 $, et l'action a cédé ses gains matinaux pour clôturer en baisse de 1,26 %.
Les analystes s'attendent à ce que le BPA normalisé revienne environ au niveau de l'exercice 2024 d'ici l'exercice 2028, après avoir chuté de plus de moitié l'année dernière :
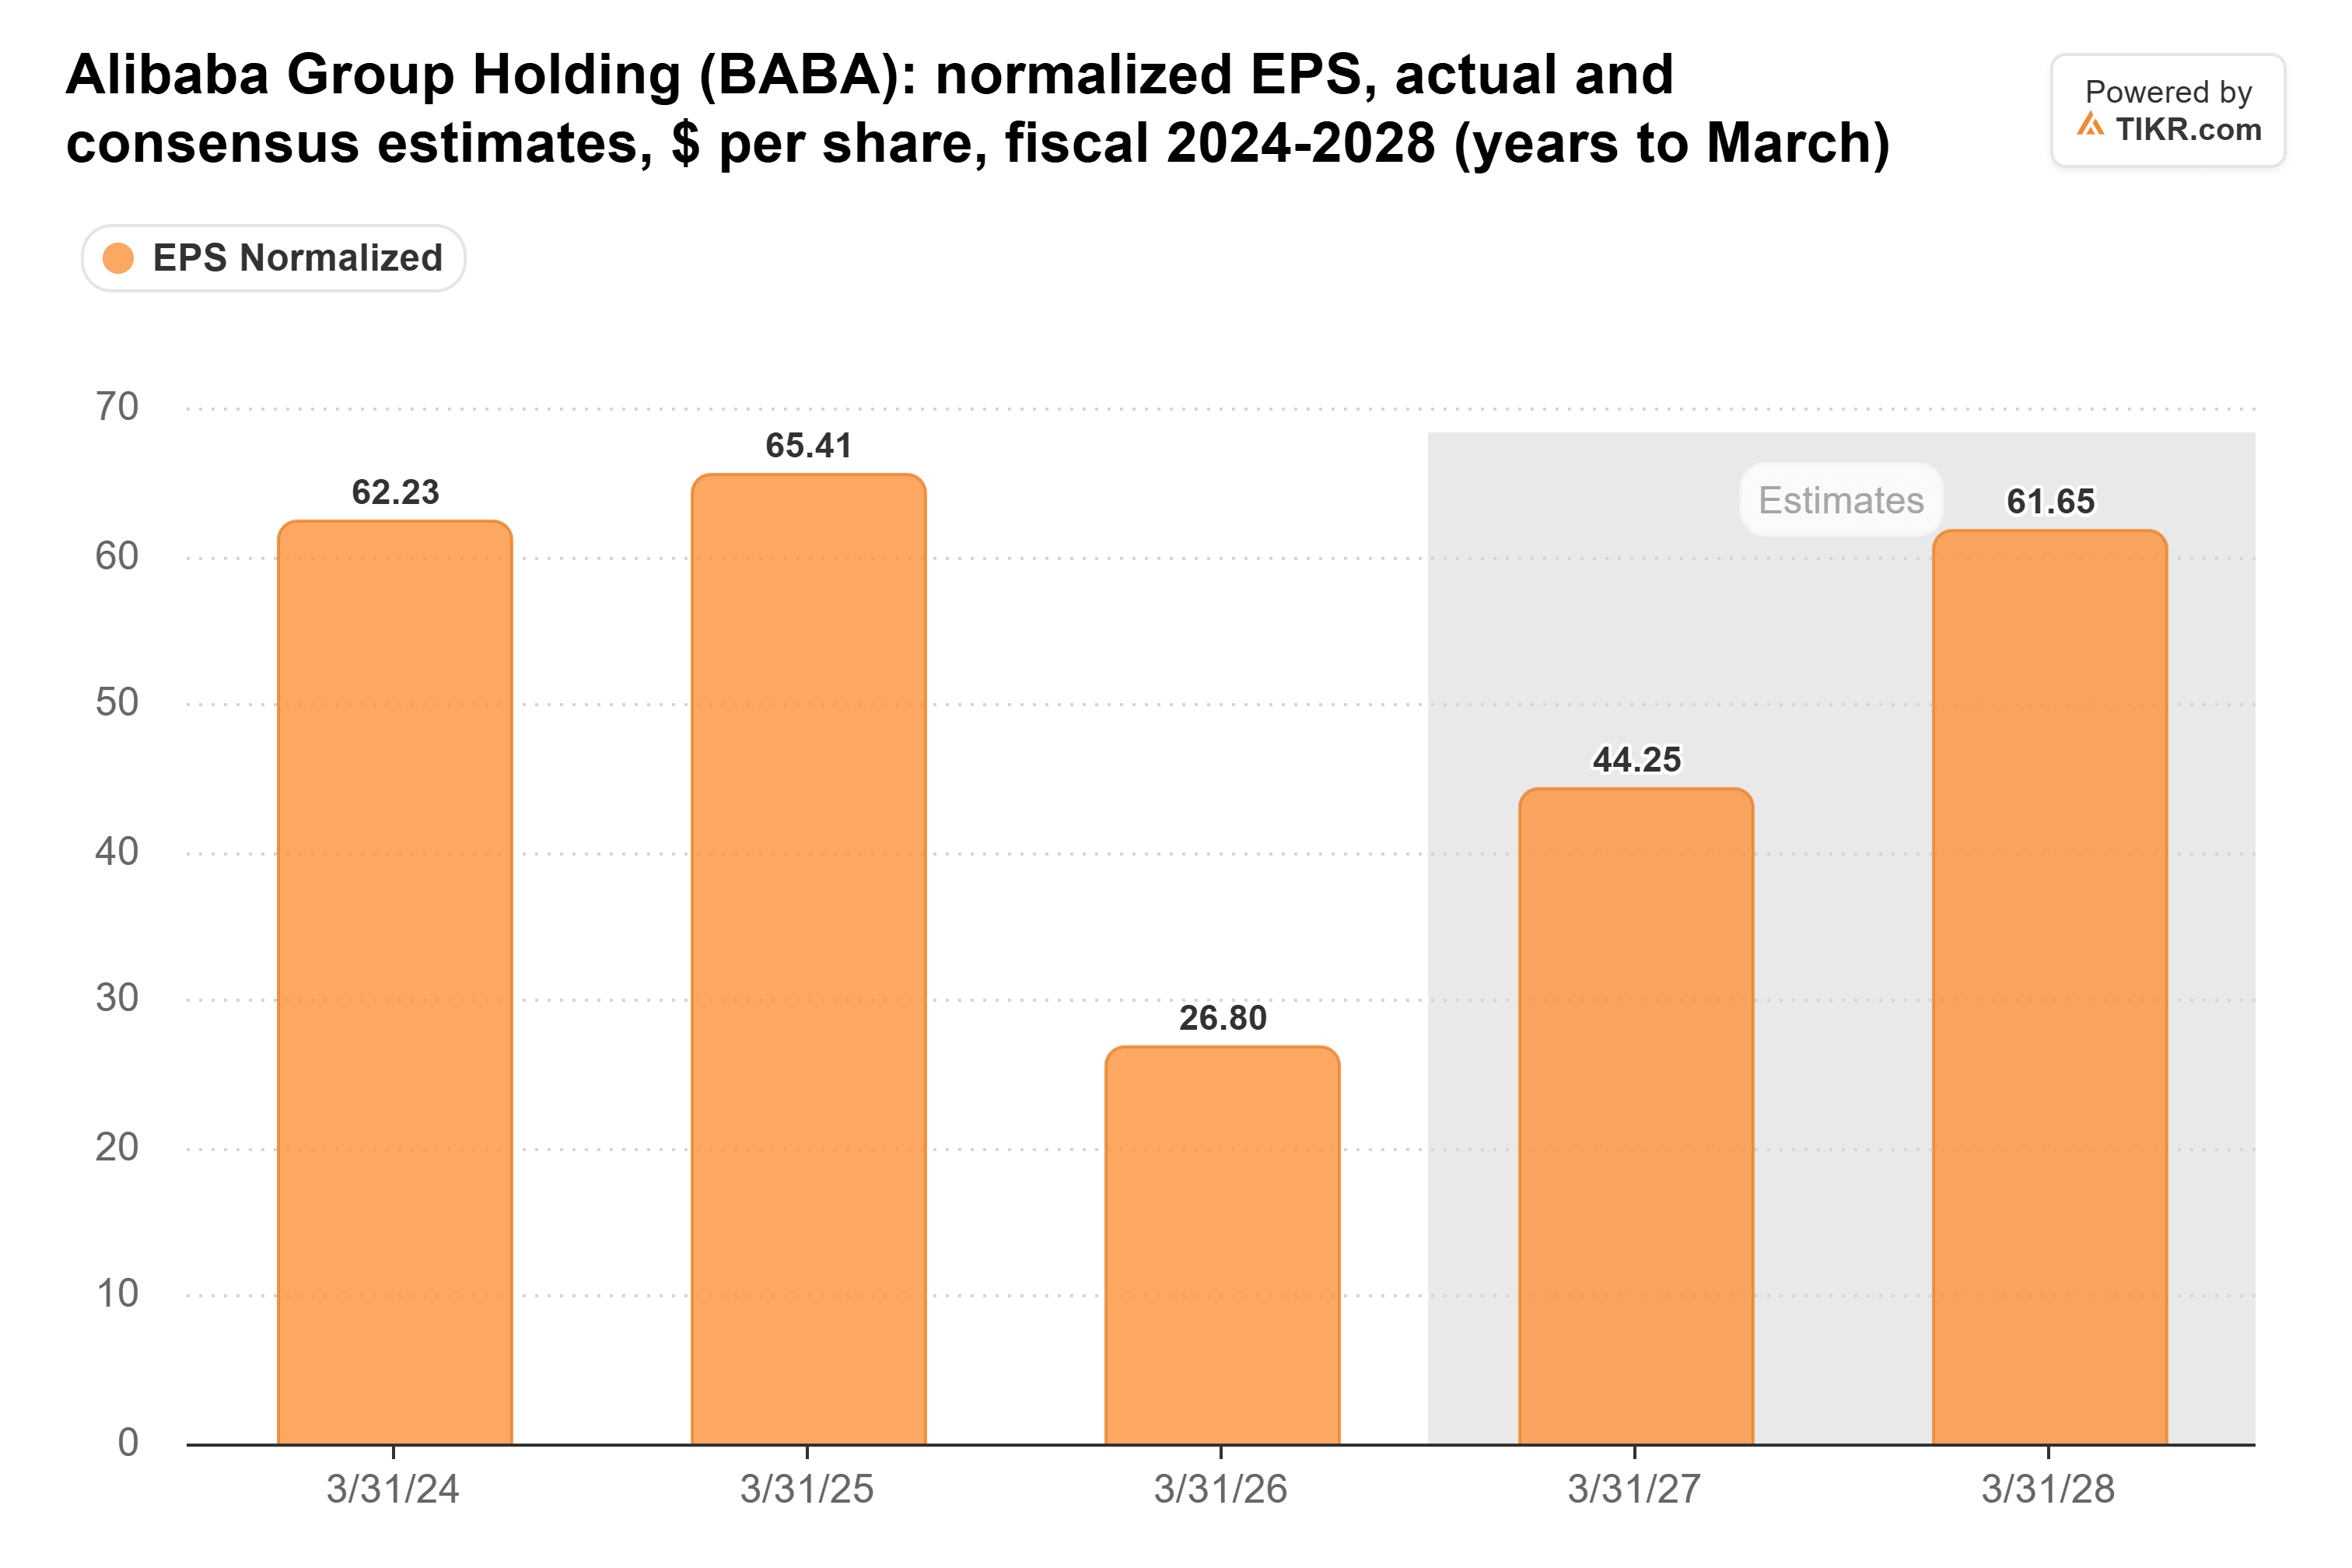
Ces estimations ont à peine bougé au cours des trois mois précédant la publication.
TIKR suit 41 analystes sur Alibaba. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Alibaba, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Alibaba
L'objectif de 177 $ est-il réaliste ?
Les 40 objectifs de cours des analystes sur Alibaba s'établissaient en moyenne à 185 $ avant la publication, contre 198 $ à la fin de 2025. Le graphique de TIKR suit la même moyenne en RMB :
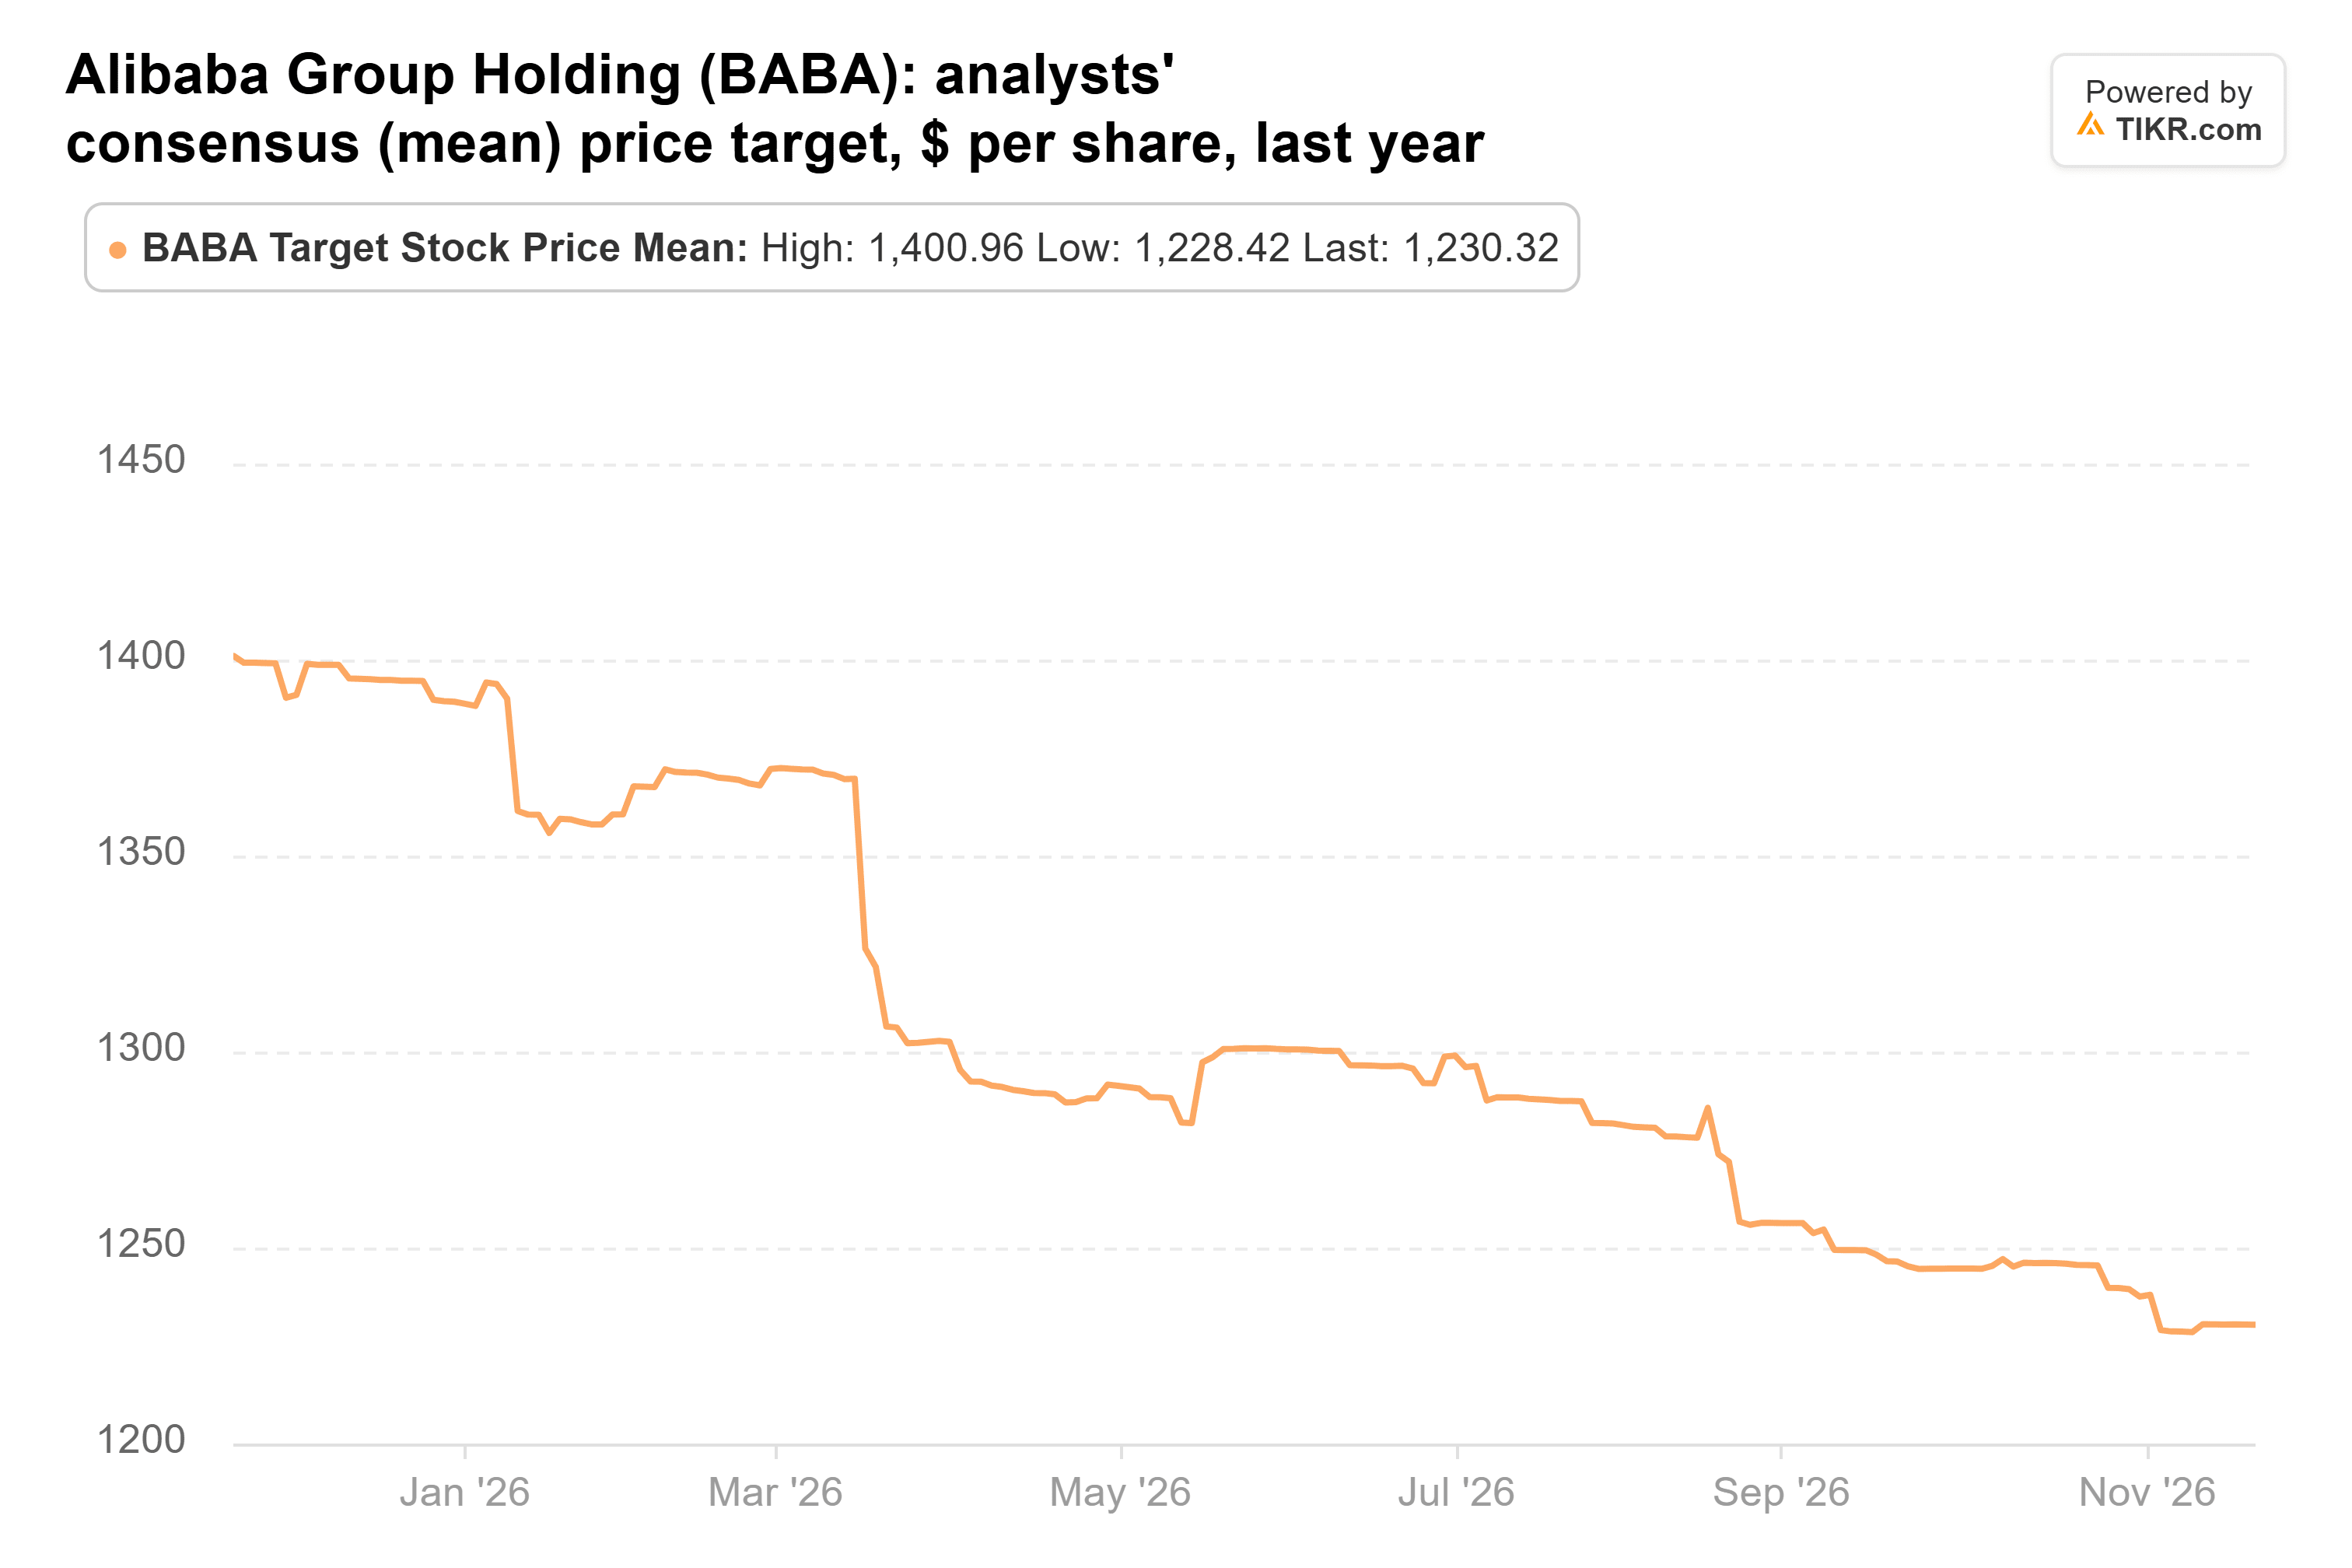
L'objectif de Goldman est inférieur à cette moyenne. Converti en dollars, l'estimation des analystes pour l'exercice 2028 place 177 $ à environ 19 fois les bénéfices. Alibaba se négociait à environ 11 fois les bénéfices futurs avant la publication, contre une moyenne quinquennale d'environ 13x :
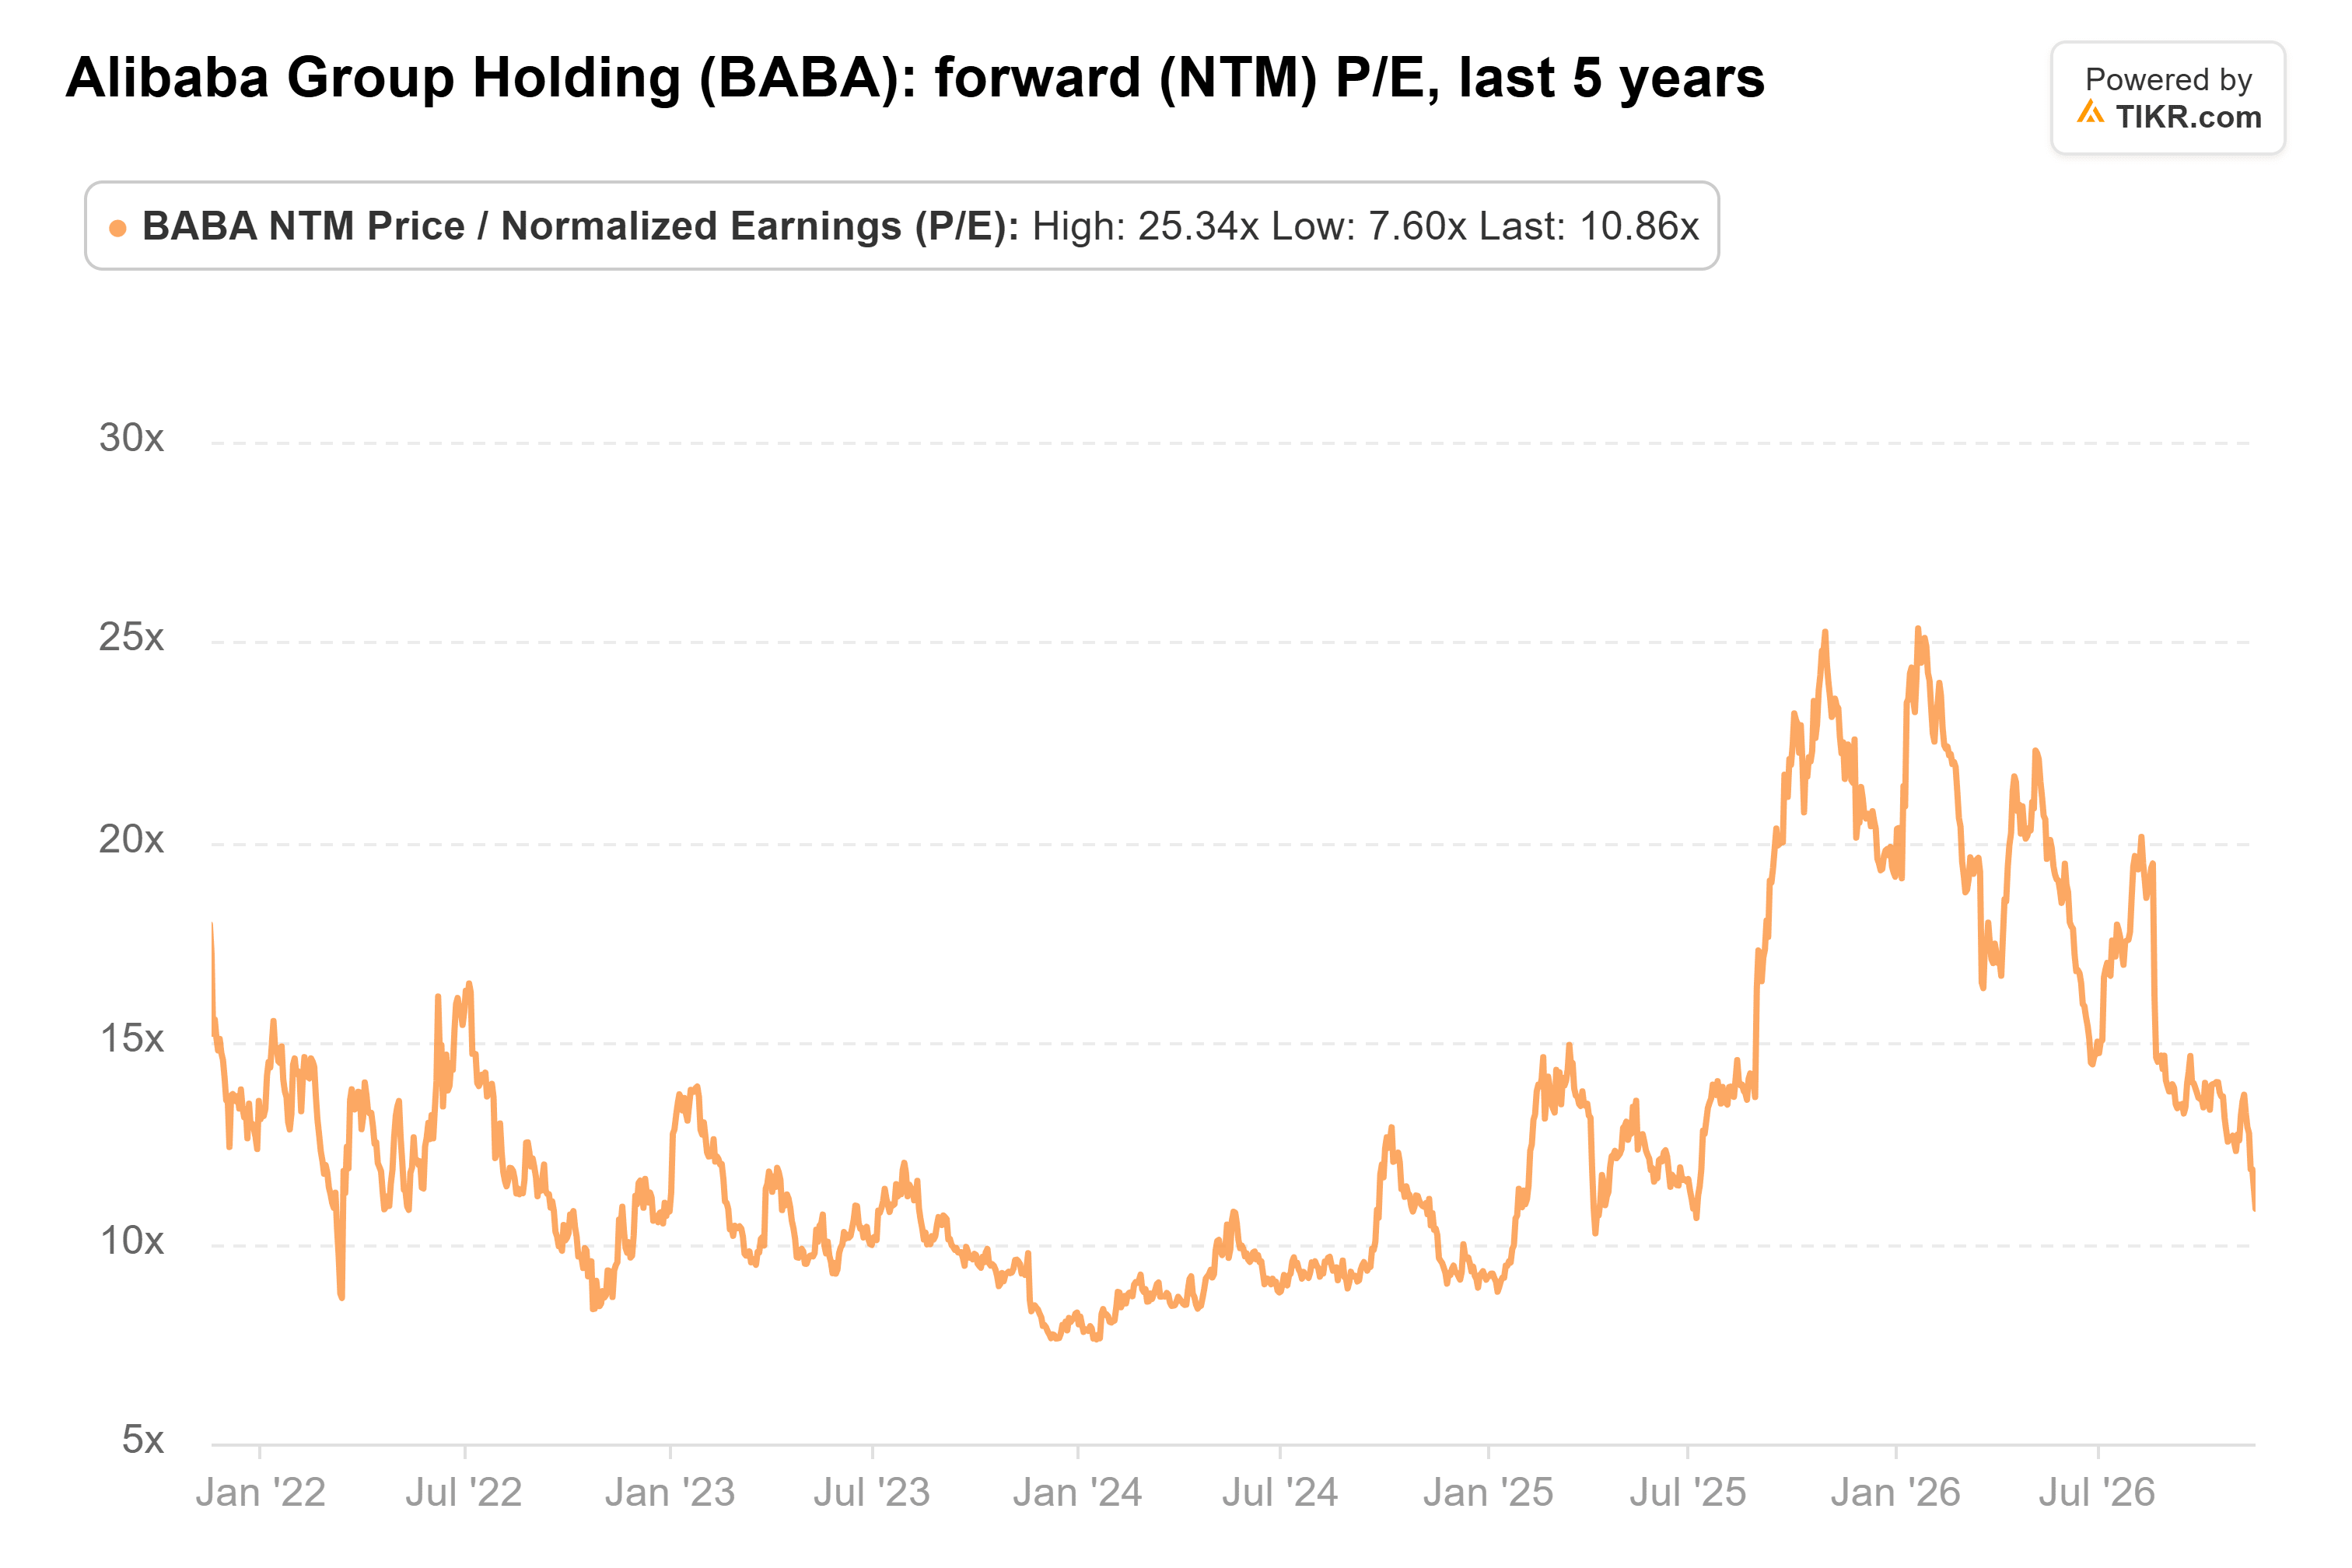
L'action a affiché une moyenne d'environ 19x sur l'année écoulée et a atteint 25x en janvier, donc Goldman demande le retour du multiple de la phase de hausse. Si les bénéfices atteignent l'estimation pour l'exercice 2028, cela seul ferait monter l'action d'environ 15 % au multiple d'avant la publication. Le reste nécessite que le multiple augmente d'environ trois quarts. À son multiple moyen quinquennal sur ces estimations, l'action vaudrait environ 120 $.
Le cloud a franchi la barre, mais 177 $ nécessite plus
La règle sur les puces est le principal risque. Les centres de données desservant déjà des entreprises chinoises ont 90 jours à partir du 19 novembre pour obtenir une licence, ce qui place mi-février comme premier test réel de la capacité externalisée d'Alibaba. Les frais des marchands sont toujours à la traîne : les revenus de gestion de la clientèle d'Alibaba à périmètre comparable n'ont augmenté que de 1 % à nouveau, tandis que les revenus marketing de PDD ont progressé de 12 %.
Goldman a besoin à la fois d'un rebond des bénéfices et du multiple de la phase de hausse. Le trimestre de septembre a rendu le rebond plus crédible. Payer pour le multiple en plus semble prématuré alors que le flux de trésorerie disponible reste négatif, avec une sortie de 34,5 milliards de RMB au dernier trimestre. Un deuxième trimestre consécutif de croissance du cloud supérieure à 50 % avec des marges proches de 14,5 % rendrait les "résultats supérieurs aux attentes et révisions à la hausse" beaucoup plus difficiles à douter.
Alors, quelle est la valeur réelle de l'action Alibaba ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Alibaba. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Alibaba gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !