Points clés
- Consolidated Edison offre un rendement de 3,1 % et Entergy de 2,4 %, et les deux ont augmenté leurs dividendes en 2026 : Con Edison de 4,4 % et Entergy de 6 %.
- Les deux distribuent environ 60 % de leurs bénéfices normalisés, et les analystes s'attendent à ce que cette part baisse légèrement pour les deux au cours de l'exercice 2026.
- Le dividende d'Entergy a augmenté de 5,5 % par an de l'exercice 2020 à l'exercice 2025, contre 2,1 % pour Con Edison, la demande des centres de données stimulant les ventes d'Entergy.
- Entergy est plus endettée, tandis que Con Edison a augmenté son dividende pendant 52 années consécutives.
Consolidated Edison (ED) et Entergy (ETR) ont toutes deux accordé une augmentation à leurs actionnaires en 2026. L'augmentation de 4,4 % de Con Edison marque ce que l'entreprise appelle sa « 52e année consécutive d'augmentation de dividende ».
Puis, le 30 octobre, Entergy a augmenté son dividende trimestriel de 6 % à 0,68 $ par action. Les deux entreprises distribuent une part similaire de leurs bénéfices, et leurs activités sont en croissance. Donc, si vous ne pouviez en détenir qu'une seule pour les 20 prochaines années, quel dividende mérite votre argent ?
| Métrique | Consolidated Edison (ED) | Entergy (ETR) |
|---|---|---|
| Rendement du dividende | 3,1 % | 2,4 % |
| Dividende annuel | 3,55 $ | 2,72 $ |
| Croissance du dividende, exercice 2020-2025 | 2,1 % par an | 5,5 % par an |
| Taux de distribution du BPA normalisé, exercice 2025 | 60 % | 62 % |
| Taux de distribution du BPA normalisé, consensus exercice 2026 | 58 % | 59 % |
| Dette nette/EBITDA (12 derniers mois) | 4,37x | 5,11x |
| Couverture des intérêts (12 derniers mois) | 3,02x | 2,08x |
Source : TIKR et StockAnalysis, aux prix d'aujourd'hui.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6 %+.
Mais après une analyse d'investissement approfondie exploitant les données propriétaires de TIKR, nous pensons désormais que seulement six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous gratuitement dans le cadre de notre nouveau rapport d'investissement, que vous pouvez consulter ici.
Con Edison continue d'augmenter son dividende
Con Edison a réalisé un bénéfice de 2,07 $ par action au troisième trimestre 2026, contre 1,91 $ un an plus tôt. L'électrification à New York est à l'origine de cette croissance : les demandes de demande électrique pour les nouveaux bâtiments ont augmenté de 20 % à 25 %, et sa base d'investissement régulée croît à un taux annuel composé de 8,7 % sur cinq ans.
Les services publics réglementés financent ce type de construction par de nouvelles dettes et émissions d'actions, c'est pourquoi ces deux entreprises sont jugées sur la part des bénéfices normalisés qu'elles distribuent. Con Edison a distribué 60 % au cours de l'exercice 2025, et le consensus prévoit un taux confortable de 58 % pour l'exercice 2026. Ses bénéfices ont augmenté plus vite que son dividende :
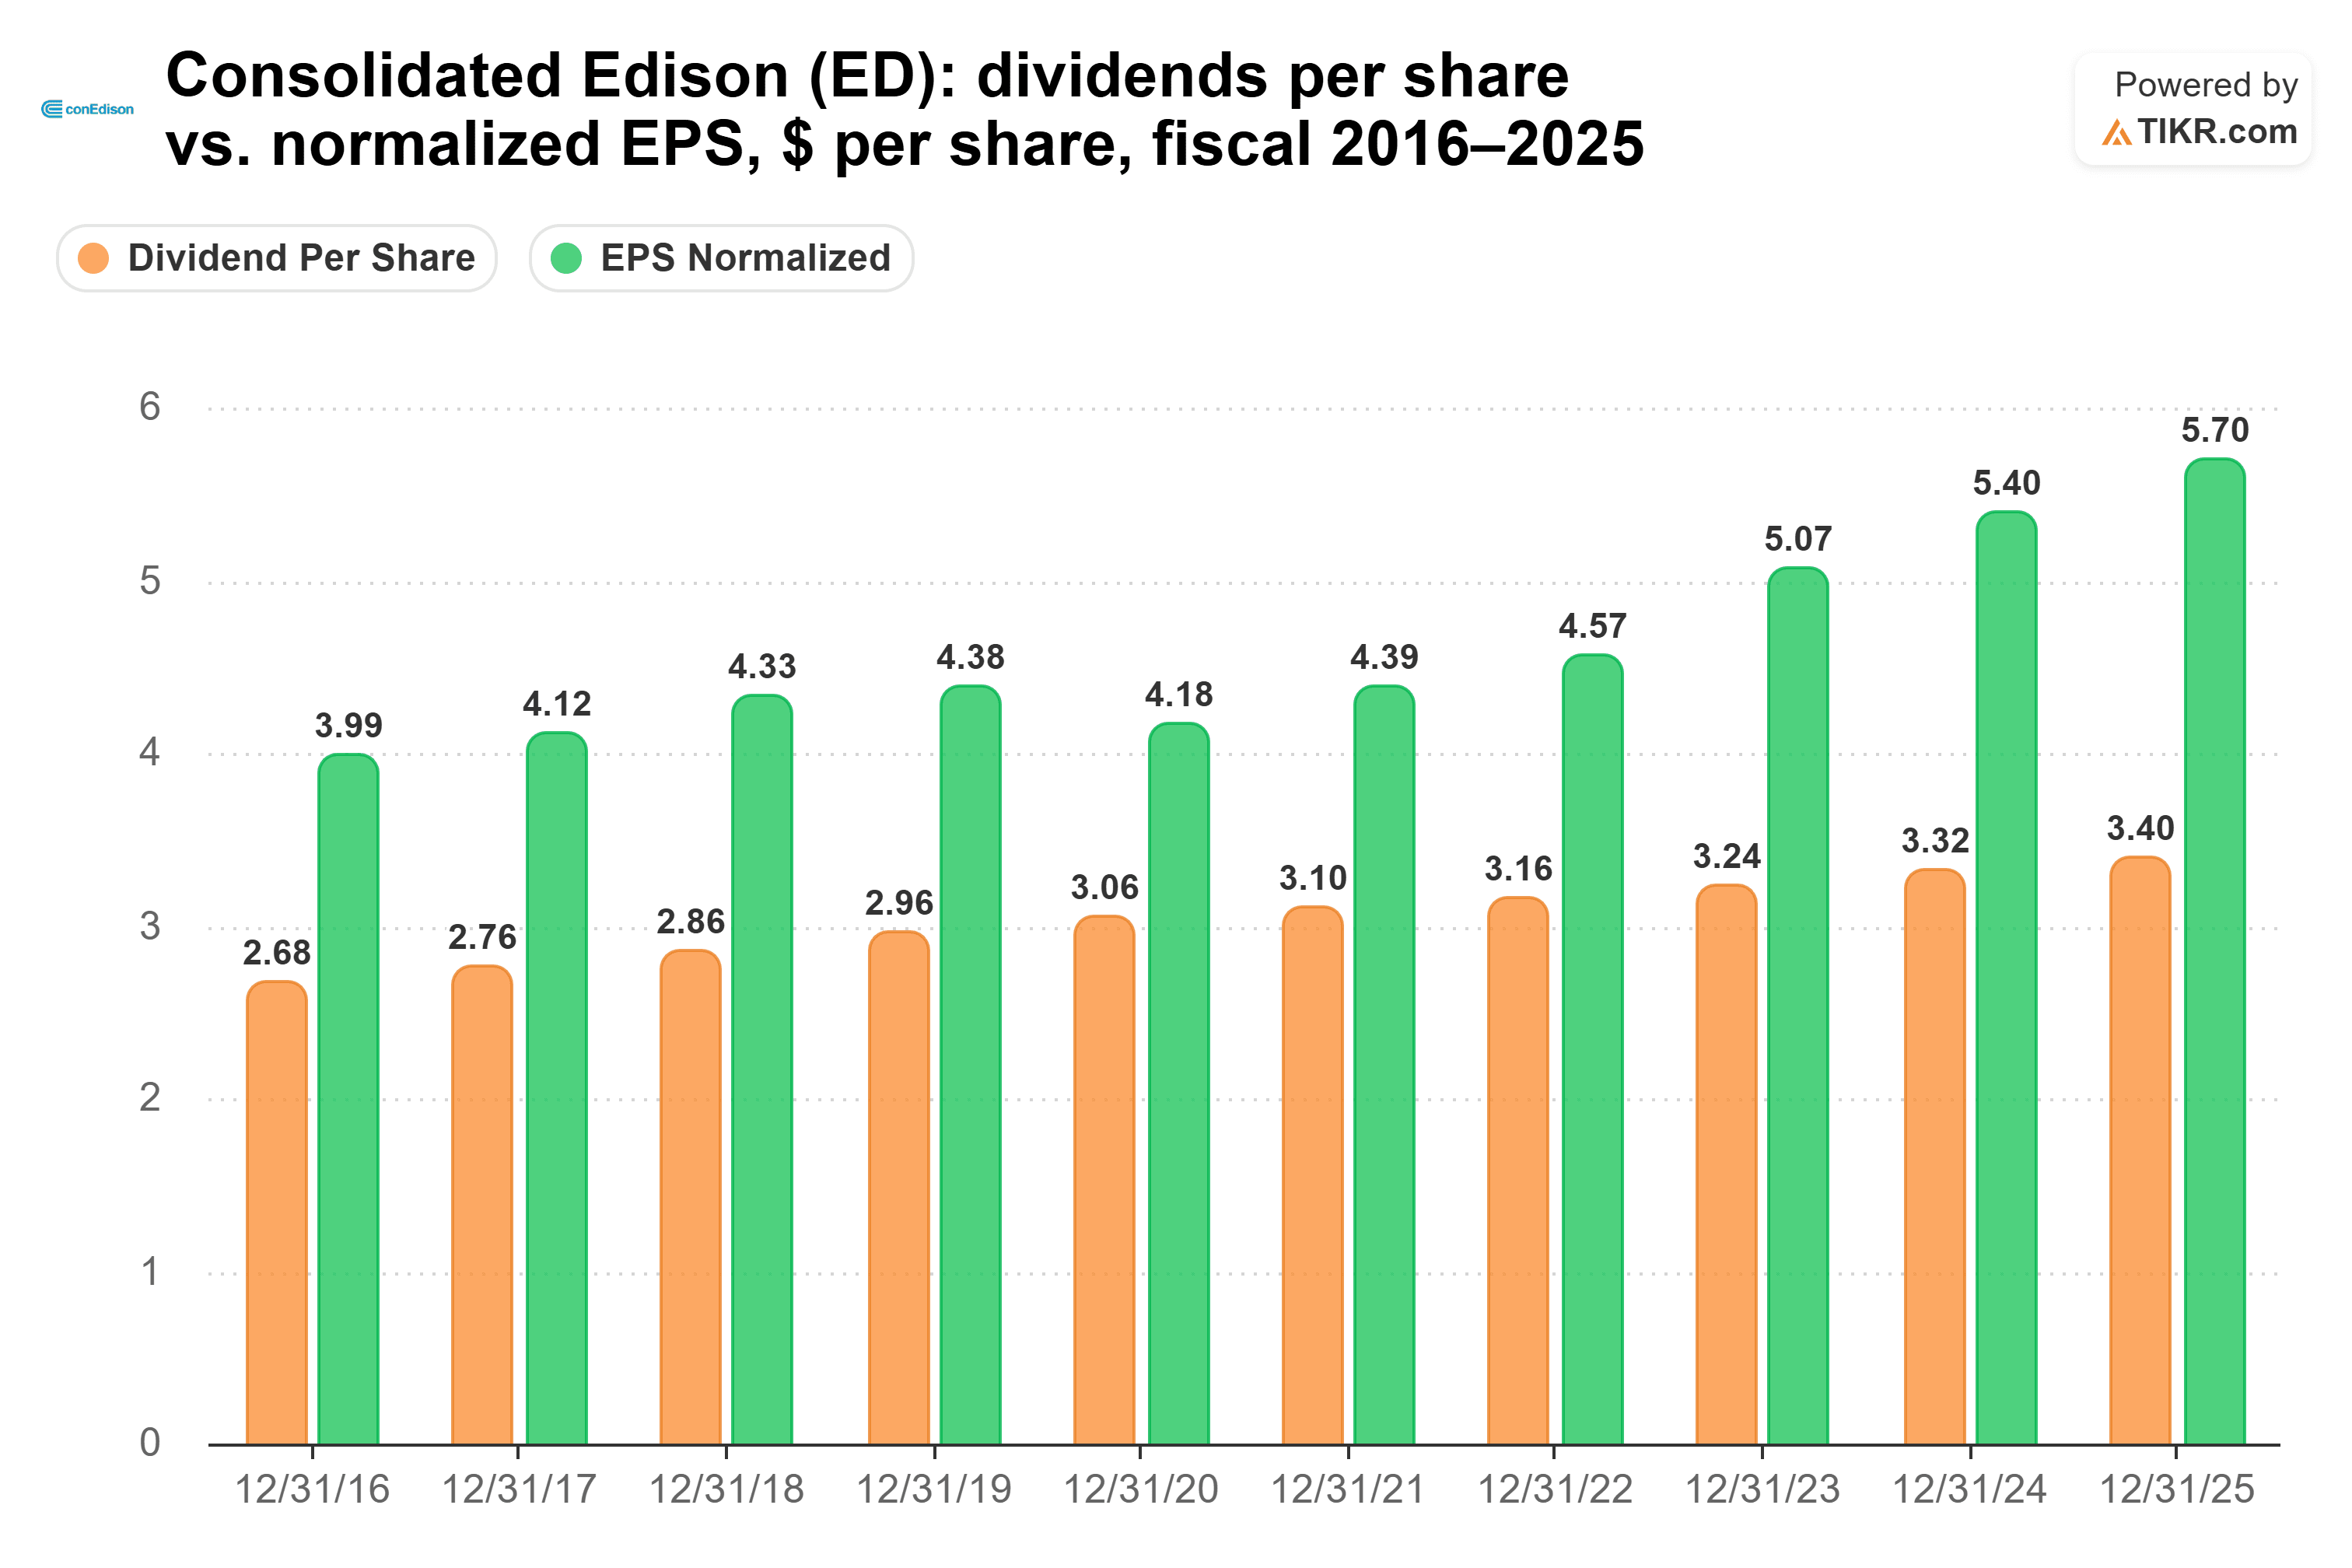
Cette croissance plus rapide des bénéfices a fait passer son taux de distribution de 73 % en 2020 à 60 % en 2025, ce qui laisse de la marge pour des augmentations comme celle de cette année.
Le risque est réglementaire. Con Edison a fait face à un examen minutieux concernant une erreur de facturation sur dix ans chez un client du Queens et une affaire pénale concernant de fausses inspections de sécurité des gaz qui lui aurait coûté plus de 60 millions de dollars.
Entergy profite de l'essor des centres de données
Là où la croissance de Con Edison provient de l'électrification, celle d'Entergy provient des centres de données et de l'industrie lourde. Ses ventes d'électricité au détail ont augmenté de 7,4 % au troisième trimestre 2026 par rapport à l'année précédente, grâce à des ventes plus élevées aux clients des centres de données et de la métallurgie primaire, et le BPA ajusté est passé à 1,98 $ contre 1,53 $. Le 2 novembre, elle a resserré ses prévisions pour 2026 à une fourchette de 4,35 $ à 4,45 $ par action. Elle a également ajouté environ 1,5 milliard de dollars à son plan d'investissement 2027-2030.
Entergy a distribué 62 % de ses bénéfices normalisés au cours de l'exercice 2025. Le consensus prévoit que cette part sera de 59 % pour l'exercice 2026, car 17 analystes attendent un BPA de 4,40 $, dans la fourchette des prévisions de l'entreprise. Entergy a continué d'augmenter son dividende malgré un exercice 2019 difficile :
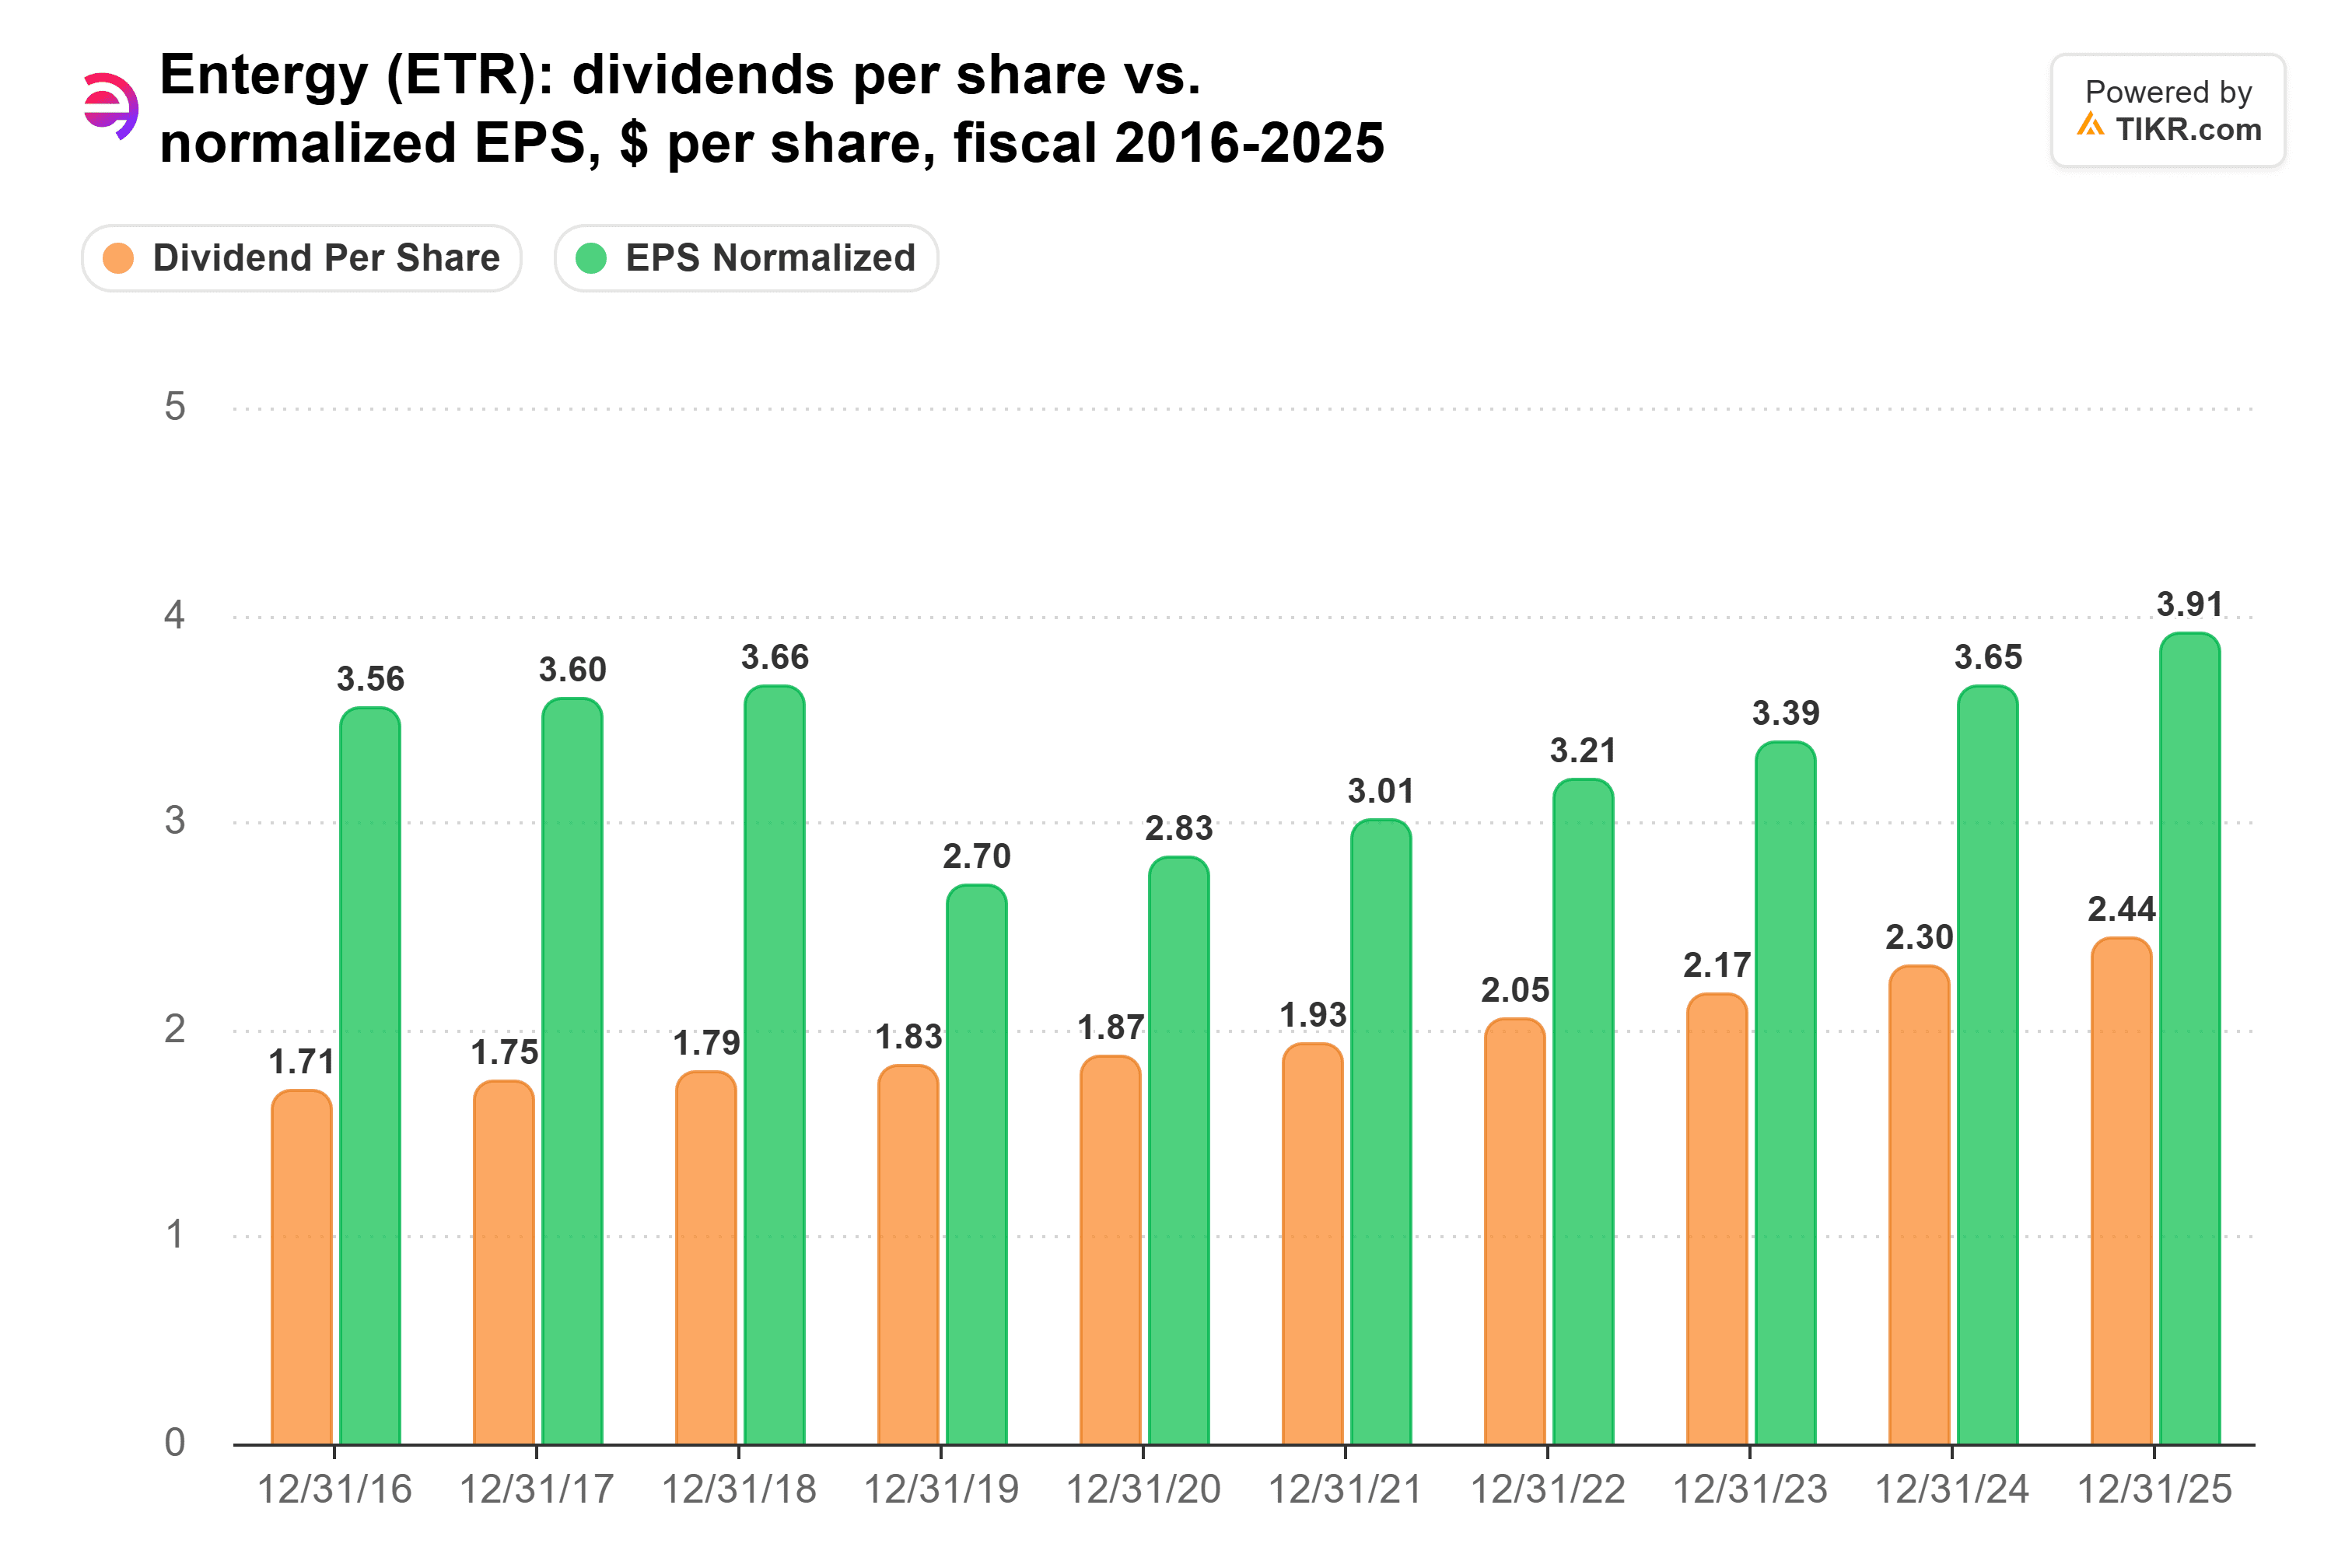
Le BPA normalisé est tombé à 2,70 $ contre 3,65 $ cette année-là, ce qui a fait passer le taux de distribution à 68 %. Il est depuis redescendu à 62 %.
Le point faible est la dette. Entergy affiche un ratio dette nette/EBITDA de 5,11x, une charge plus lourde que les 4,37x de Con Edison, et son EBIT couvre ses intérêts avec une marge plus faible de 2,08x. La directrice financière Kimberly Fontan a déclaré lors de la conférence téléphonique du troisième trimestre : « Nous avons considérablement réduit notre exposition au risque de prix, et nous avons amplement de temps pour lever des capitaux. »
Alors, quel dividende l'emporte ?
Entergy obtient mes dollars de dividendes pour les 20 prochaines années. Sur deux décennies, un dividende ne peut croître qu'à la vitesse des bénéfices qui le soutiennent, et les analystes s'attendent à ce que les bénéfices d'Entergy continuent de progresser :
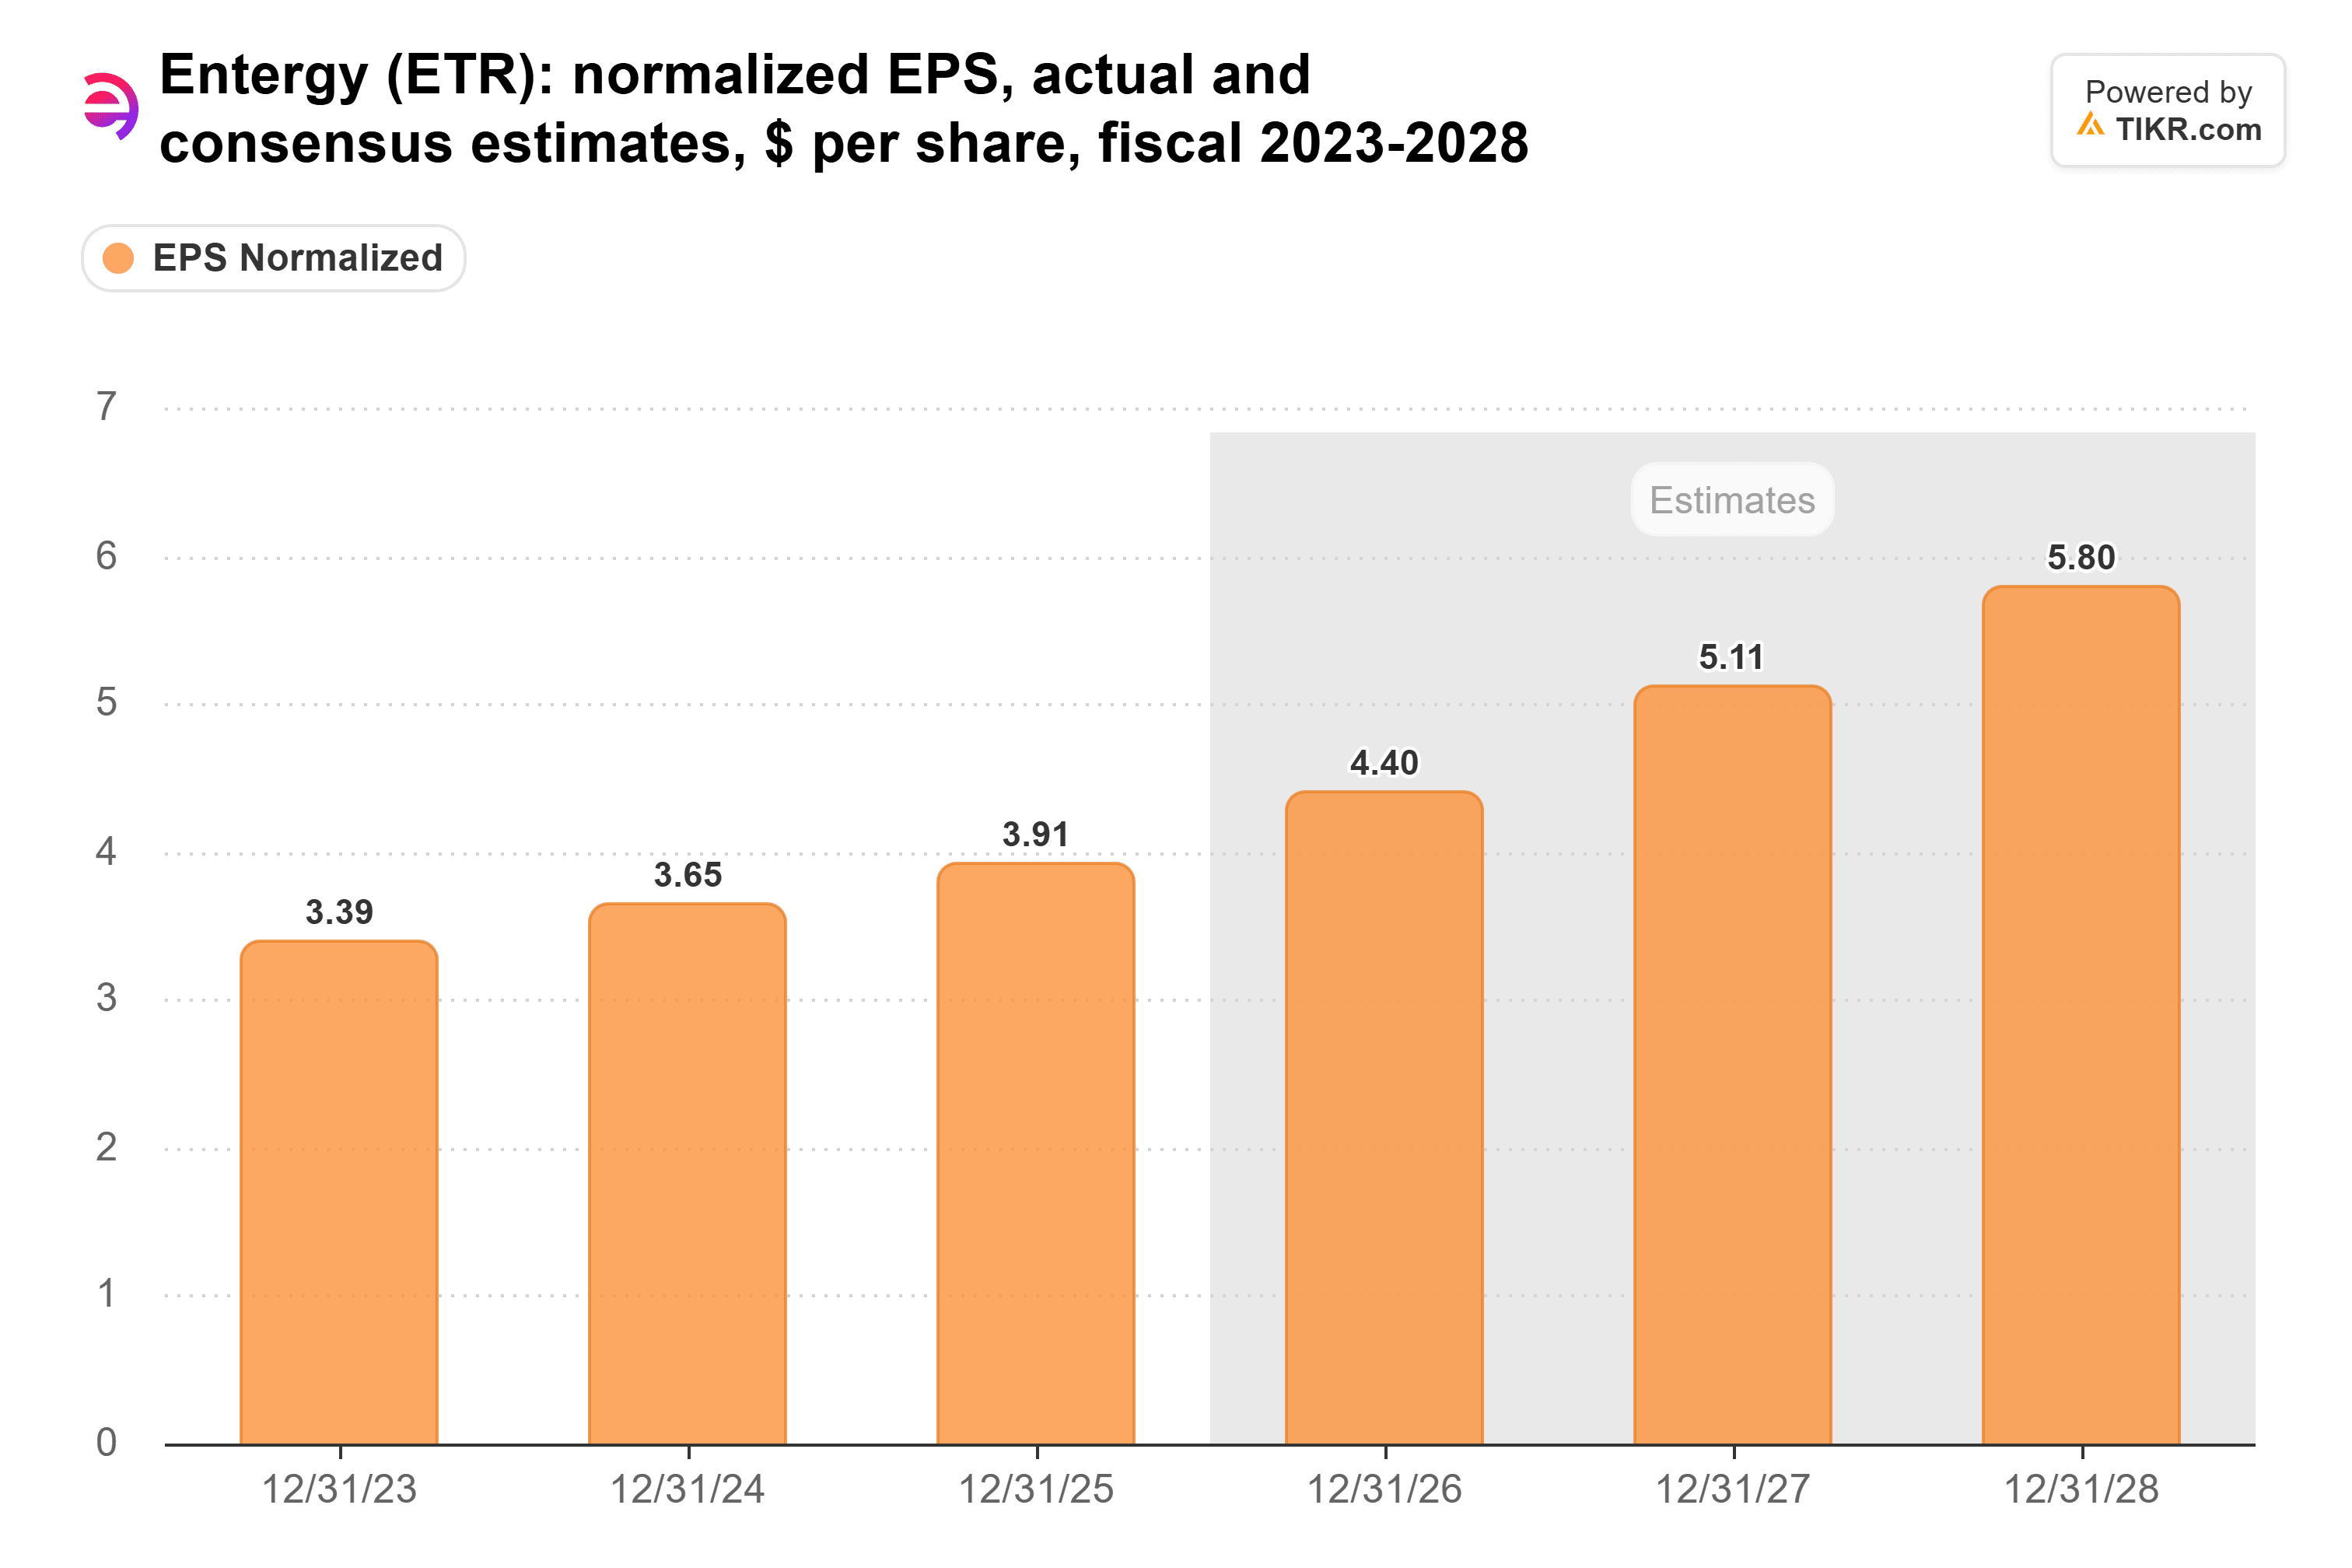
Le consensus prévoit une hausse du BPA normalisé de 3,91 $ en 2025 à 5,80 $ en 2028. La direction s'attend à une forte croissance des ventes pour soutenir une trajectoire de bénéfices supérieure à 8 % au-delà de 2026. Cela donne à Entergy la marge nécessaire pour maintenir la croissance de son dividende proche de son taux quinquennal de 5,5 %.
À ce rythme, 10 000 $ investis dans Entergy rapportent 240 $ cette année et environ 660 $ la 20e année, soit un rendement de 6,6 % sur les 10 000 $ initiaux. Les mêmes 10 000 $ dans Con Edison rapportent 310 $ maintenant et environ 463 $ la 20e année à son taux de 2,1 %, soit un rendement de 4,6 %. Les revenus d'Entergy dépassent ceux de Con Edison vers 2034. Sur l'ensemble des 20 années, Entergy verse environ 8 338 $, soit environ 707 $ de plus que les 7 630 $ de Con Edison.
Cela ne veut pas dire que le dividende de Con Edison est en danger. Cinquante-deux années consécutives d'augmentations, un endettement plus léger et un chèque plus important aujourd'hui en font une excellente action de revenu. Cependant, sur 20 ans, je préfère détenir le dividende soutenu par des bénéfices à croissance plus rapide.
Bien sûr, l'augmentation de 4,4 % de Con Edison cette année était plus du double de son rythme quinquennal. Si elle continue d'augmenter à ce rythme, l'avance d'Entergy en termes de revenus diminue considérablement.
Oubliez Entergy : 6 rendements de dividendes sûrs de 6 %+ que vous pouvez acheter dès maintenant
Les dividendes peuvent être la clé d'une immense richesse. Mais seulement si vous achetez les bons.
Choisir la bonne action à haut rendement peut faire la différence entre une retraite de rêve… et vivre au jour le jour chaque mois, en attendant que le prochain chèque de Sécurité sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et Entergy n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !