Points clés
- Citi estime que l'avance de SpaceX en matière de lancement passe d'un avantage de 10 à 15 ans à un avantage de 20 ans après que sa tour a capturé un étage supérieur de Starship.
- La marge opérationnelle de Starlink est passée à 40,7 % au cours des neuf premiers mois de 2026, même si son revenu moyen par abonné a diminué.
- Amazon et AST SpaceMobile ont encore besoin des fusées d'autres entreprises, et Rocket Lab est à des années de l'échelle de SpaceX.
- Le principal risque est le calcul (compute), qui devrait générer la majeure partie de la croissance attendue de SpaceX.
SpaceX (SPCX) a capturé un étage supérieur de Starship avec sa tour de lancement pour la première fois, et Citi affirme que le reste de l'industrie du lancement prend encore plus de retard.
C'est une mauvaise nouvelle pour Amazon (AMZN) et AST SpaceMobile (ASTS), qui ont tous deux besoin des fusées de quelqu'un pour concurrencer Starlink. C'est aussi une mauvaise nouvelle pour Rocket Lab (RKLB), son rival public le plus proche dans le domaine des lancements.
Dans une note du 16 novembre, Citi a écrit que "l'écart technologique en matière de lancement se creuse" et qu'"un avantage de 10 à 15 ans devient de plus en plus un avantage de 20 ans".
Les fusées ne sont qu'une petite partie
Pour les actionnaires, cependant, les lancements ne représentent qu'une petite partie de SpaceX. Lors de l'épisode du 19 novembre de 20VC, Rory O'Driscoll de Scale Venture Partners a déclaré que les fusées "fabriquent le Starlink", mais que "l'essentiel de l'activité, de la capitalisation boursière et du marché total adressable (TAM), selon leur propre document S1, concerne le calcul (compute)".
Les analystes s'attendent à ce que le chiffre d'affaires de SpaceX passe de 49,0 milliards de dollars en 2026 à 336 milliards de dollars en 2028 :
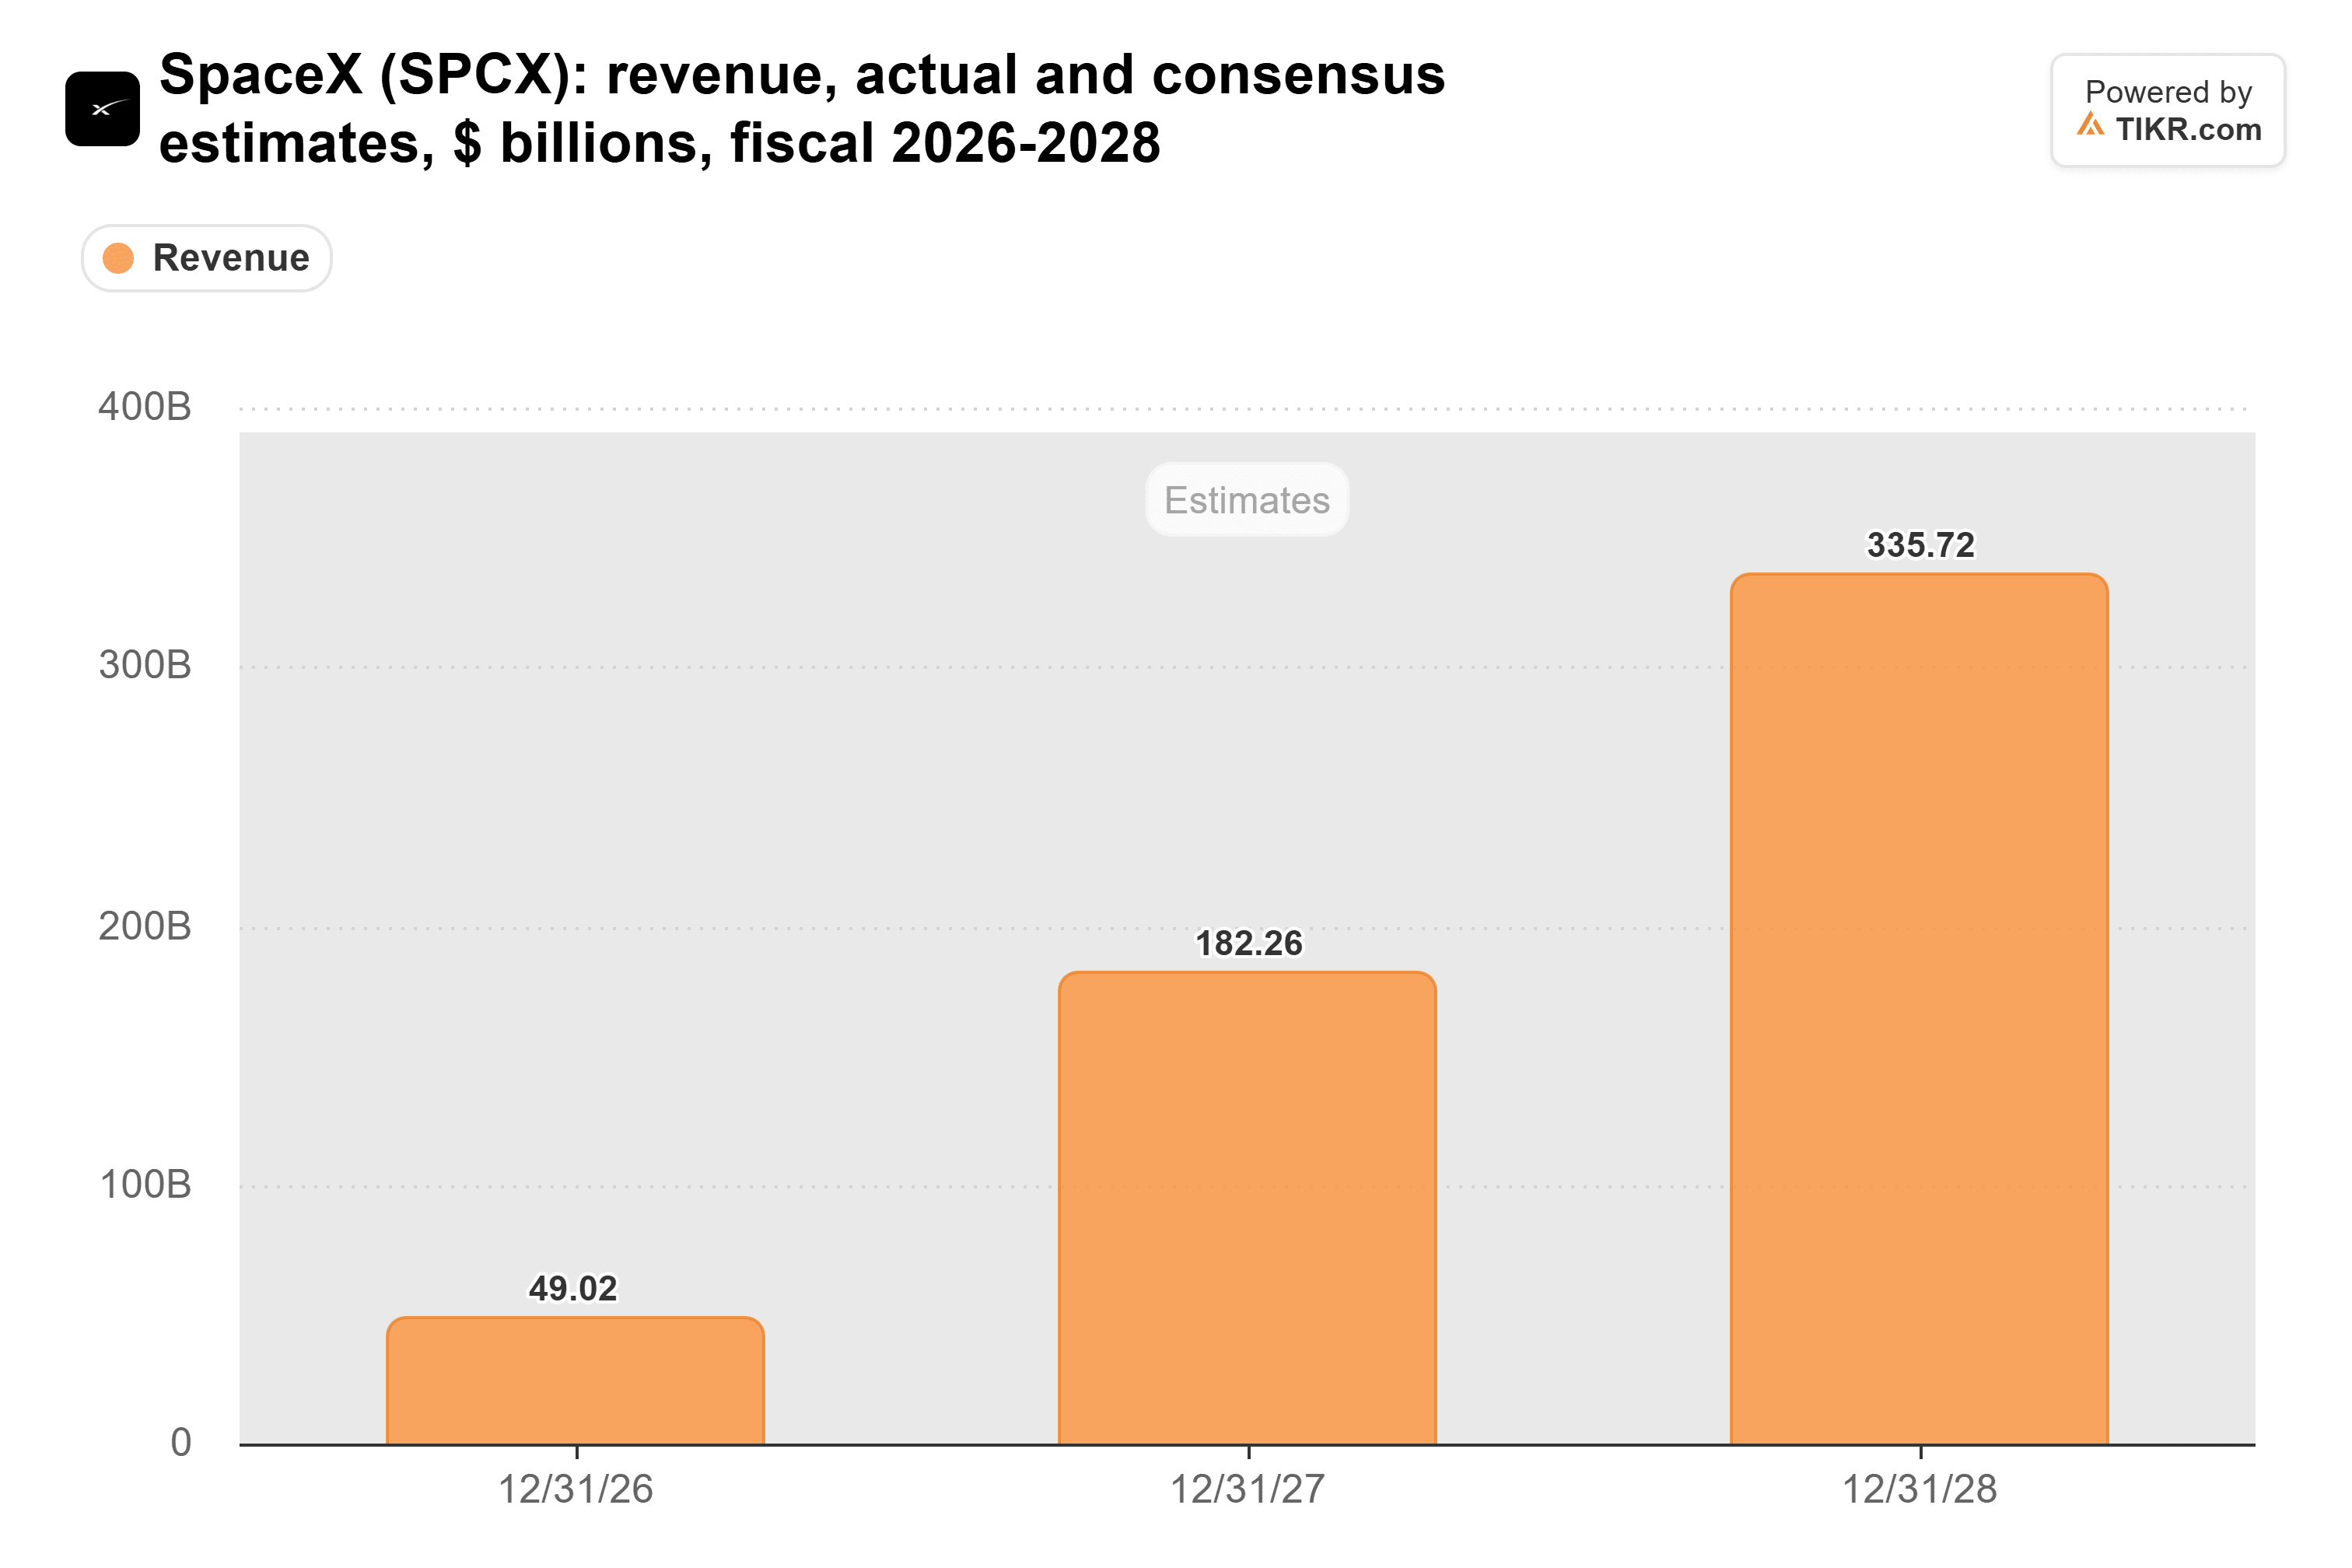
Le calcul (compute) est déjà le moteur de cette croissance. Le segment Super Intelligence a généré 7,56 milliards de dollars sur les 14,6 milliards de dollars de chiffre d'affaires du troisième trimestre de SpaceX, et 6,75 milliards de dollars sur les 9,00 milliards de dollars d'augmentation par rapport à l'année précédente.
TIKR suit 40 analystes sur SpaceX. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur SpaceX, ainsi que les prévisions de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes sur SpaceX
Des trajets bon marché, des marges Starlink en hausse
SpaceX tire le meilleur parti de son avance en matière de lancement lorsqu'il lance ses propres satellites : 23 de ses 35 lancements au troisième trimestre transportaient ses propres charges utiles. Cependant, cela ne se voit pas dans la marge totale de SpaceX. Sa marge opérationnelle est passée de 5,3 % en 2024 à -11,1 % en 2025, et ces chiffres incluent l'activité d'IA qu'elle a fusionnée en février :
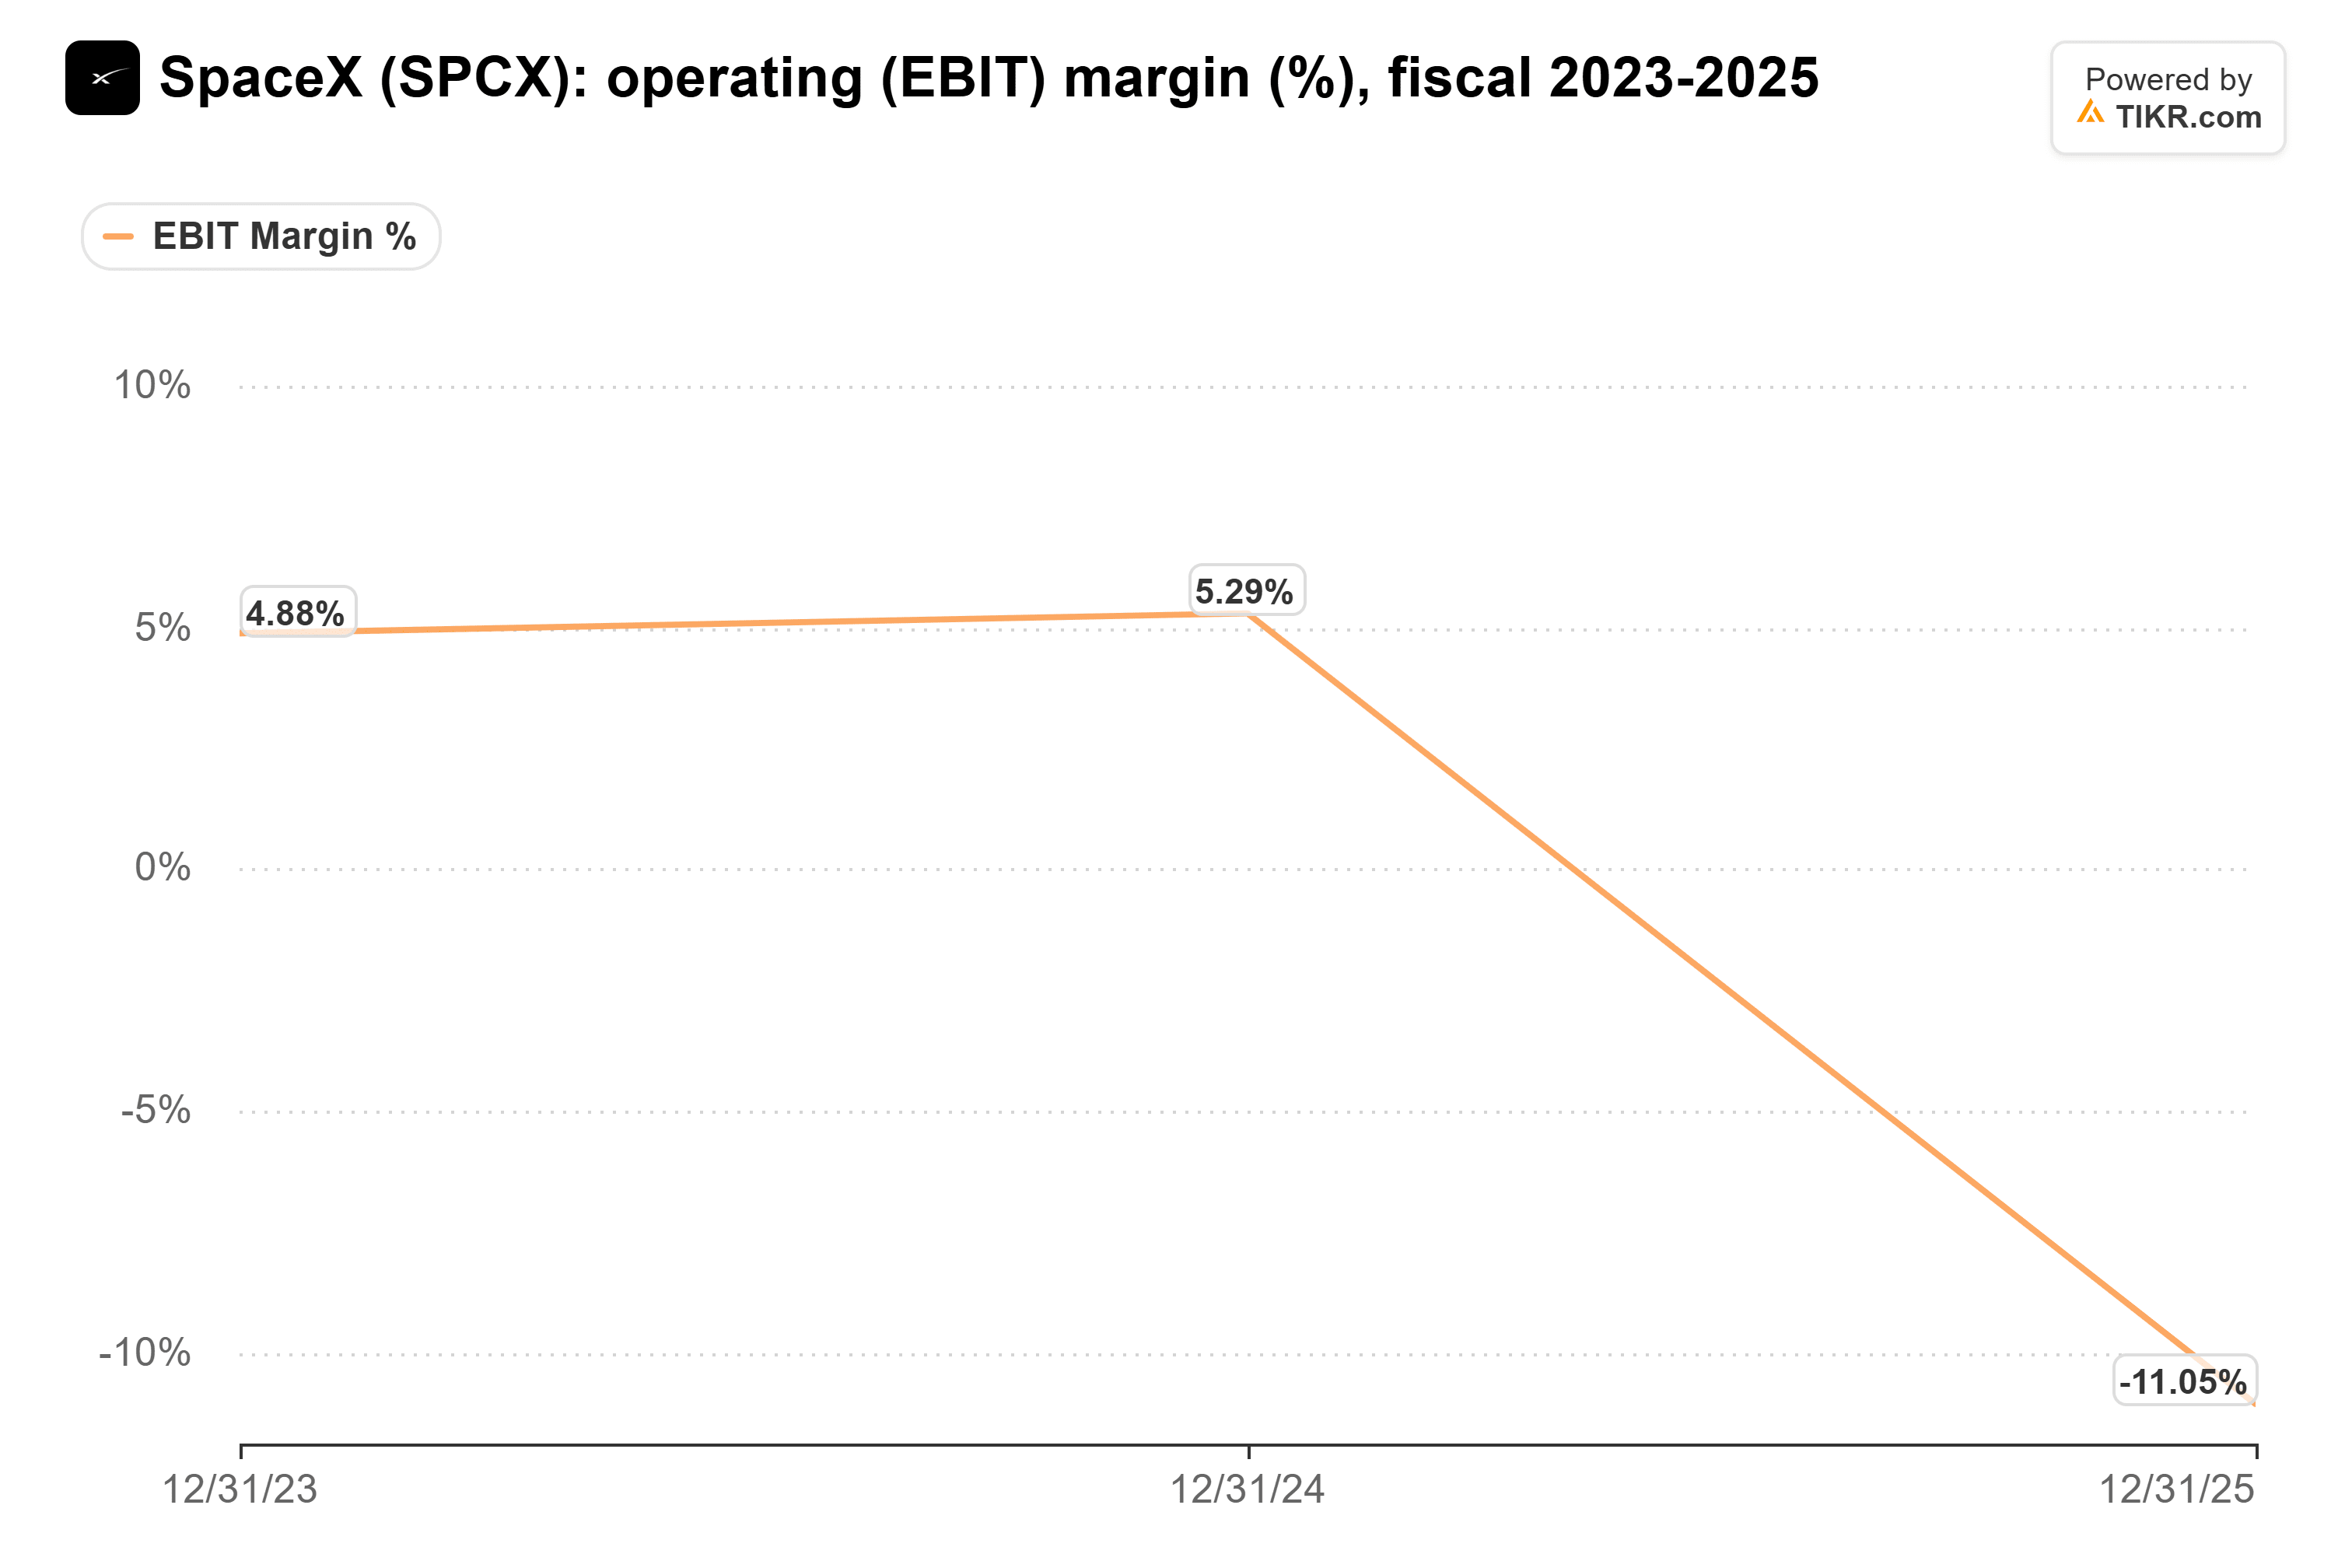
Le côté IA a perdu 6,4 milliards de dollars en exploitation en 2025. Le segment Connectivité de Starlink, quant à lui, a réalisé un bénéfice opérationnel GAAP de 5,21 milliards de dollars au cours des neuf premiers mois de 2026, soit une marge de 40,7 %, contre 38,6 % un an plus tôt. (Le troisième trimestre a bénéficié d'un coup de pouce ponctuel, principalement dû à des remboursements de droits de douane.)
Et il a fait cela tout en facturant moins. Les abonnés grand public ont atteint 13,6 millions au 30 septembre, contre 7,2 millions un an plus tôt, mais ont payé en moyenne 69 dollars par mois au troisième trimestre, contre 83 dollars. Les prix ne peuvent baisser tandis que les marges s'améliorent que si les coûts baissent plus vite, et posséder le trajet le moins cher vers l'orbite en est une grande partie.
Tous les autres attendent une fusée
La perte d'Amazon le 15 novembre montre à quoi cela ressemble sans ce trajet. La fusée Vulcan d'United Launch Alliance a échoué environ 10 minutes après le décollage et a détruit 40 satellites Leo, lors du premier des 38 lancements Vulcan qu'Amazon a achetés.
Les trois prochains BlueBirds d'AST SpaceMobile sont restés au Cap Canaveral depuis septembre, attendant que SpaceX confirme une date de lancement. Sa propre fusée réutilisable, Blacklift, ne devrait pas voler avant fin 2028.
Rocket Lab montre combien de temps il faut pour construire une activité de lancement. Les analystes s'attendent à ce que son chiffre d'affaires passe de 602 millions de dollars en 2025 à 1,76 milliard de dollars en 2028 :

Ce chiffre pour 2028 est inférieur à la moitié des 4,1 milliards de dollars que le segment Espace de SpaceX a générés en 2025. Et alors que la capacité de lancement dans l'ensemble de l'industrie se resserre, Rocket Lab vient d'augmenter son prix de base à 70 millions de dollars pour plusieurs missions sur Neutron, une fusée qui n'a pas encore volé. Tous les opérateurs de satellites, à l'exception de SpaceX, doivent payer des prix de ce type.
Le calcul (compute) porte toujours l'action
Un Starlink moins cher n'aidera pas beaucoup si le calcul (compute) déçoit. Un client de Super Intelligence a fourni 34,5 % du chiffre d'affaires du troisième trimestre de SpaceX, et le contrat de SpaceX avec Anthropic permet à l'une ou l'autre des parties de se retirer avec un préavis de 90 jours après les trois premiers mois.
Conclusion : Citi a raison concernant les fusées, et Starlink transforme cet avantage en profit. Cela donne à SpaceX un socle solide, mais l'action a encore besoin que l'activité de calcul (compute) tienne ses promesses si elle veut continuer à grimper.
Elon Musk prévoit désormais des vols hebdomadaires de Starship au premier semestre 2027. Les résultats du quatrième trimestre début 2027 montreront si la marge de Connectivité reste supérieure à 40 % à mesure que ces vols s'intensifient.
Alors, quelle est la valeur réelle de l'action SpaceX ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que SpaceX pourrait valoir. Partez du consensus des analystes de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !