


Points clés
- Les trois plus gros achats d'un fonds de 6,6 milliards de dollars au troisième trimestre étaient Meta Platforms, US Foods et Burlington Stores, selon son dernier formulaire 13F.
- Les objectifs de prix moyens des analystes se situent à 51 % au-dessus du cours de Meta et à 42 % au-dessus de celui de Burlington, mais seulement à 11 % au-dessus de US Foods, qui se négocie près de son plus haut.
- Les dépenses de Meta dépassent désormais sa trésorerie opérationnelle, et Burlington a publié des prévisions pour le troisième trimestre inférieures aux attentes des analystes.
- À environ 17 fois les bénéfices futurs, bien en dessous de sa moyenne sur cinq ans, Meta est celle que les chiffres soutiennent le mieux.
Le formulaire 13F de Dorsal Capital Management pour le trimestre clos le 30 septembre, déposé le 16 novembre, révèle huit actions qu'il a achetées ou auxquelles il a ajouté. Les trois plus importantes étaient Meta Platforms (META), US Foods (USFD) et Burlington Stores (BURL), et actuellement, elles ne pourraient pas être plus différentes.
La société gère au total 6,64 milliards de dollars, et son 13F contient 2,86 milliards de dollars d'actions américaines réparties sur seulement 20 positions. Chacune de ces trois actions représente donc un vrai pari.
Les publicités de Meta continuent de croître rapidement
Le fonds a augmenté sa position dans Meta de 27 % au troisième trimestre, terminant le trimestre avec 280 000 actions d'une valeur de 203 millions de dollars. Cela représente 7,1 % de ses actions du 13F et sa quatrième plus grande position. Meta a perdu 23 % depuis le 30 septembre.
Son activité publicitaire a vu ses revenus augmenter de 26 % pour atteindre 64,6 milliards de dollars au troisième trimestre, avec un prix par publicité en hausse de 14 %. Mais les dépenses de Meta ont dépassé sa trésorerie : les investissements de 34,9 milliards de dollars ont dépassé la trésorerie opérationnelle de 32,8 milliards de dollars au trimestre, et les analystes prévoient désormais que le flux de trésorerie disponible atteindra son point bas à -48 milliards de dollars en 2027. C'est pourquoi l'action se négocie à environ 17 fois les bénéfices futurs, contre une moyenne sur cinq ans de 21,4x.
L'objectif de prix moyen des analystes a à peine bougé, passant de 840 dollars il y a un an à 848 dollars aujourd'hui :
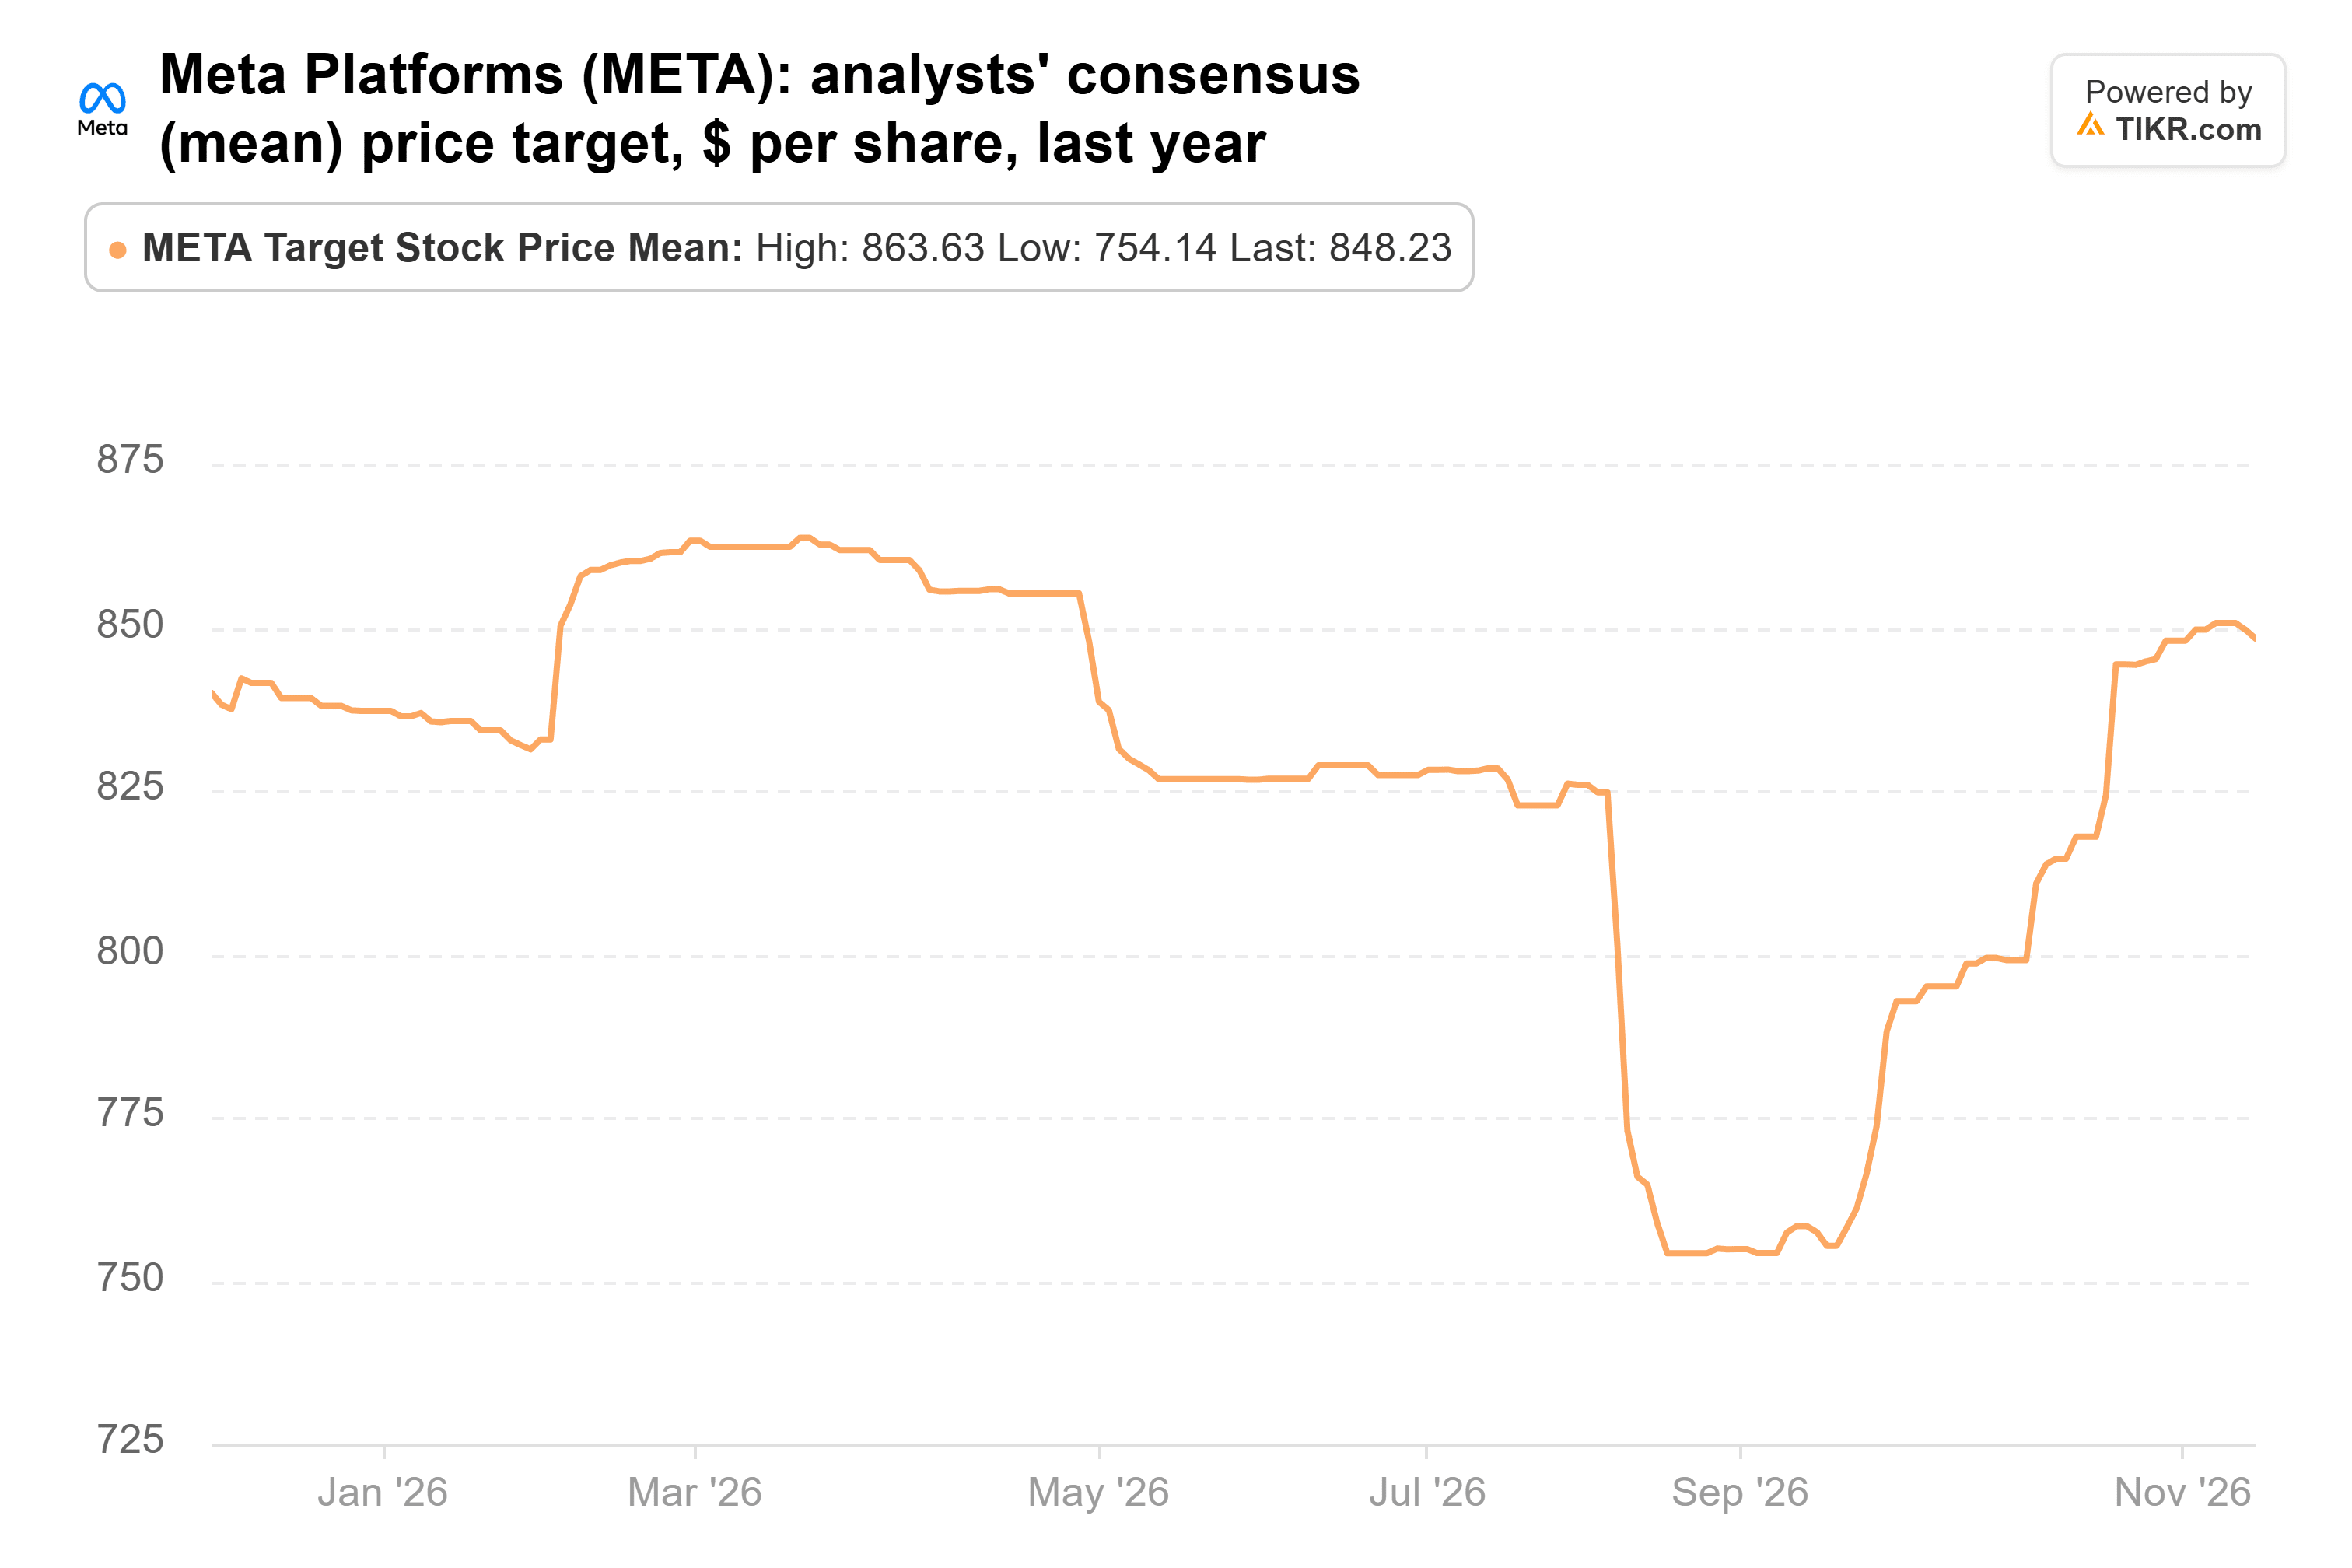
Cela représente 51 % au-dessus du cours de l'action, avec des objectifs allant de 650 à 1 050 dollars.
TIKR suit 62 analystes sur Meta Platforms. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Meta Platforms, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Meta Platforms
US Foods continue de séduire les restaurants indépendants
US Foods a bénéficié de la plus forte augmentation des trois. Le fonds a augmenté son nombre d'actions de 533 % au troisième trimestre, pour atteindre 1,90 million d'actions d'une valeur de 175 millions de dollars au 30 septembre, soit 6,1 % de ses actions du 13F. L'action a gagné 16 % depuis.
L'entreprise l'a mérité. Au cours de son troisième trimestre fiscal, le volume de casiers provenant des restaurants indépendants a augmenté de 5,0 % tandis que le volume des chaînes a baissé de 1,5 %, et le BPA ajusté a bondi de 17,8 % à 1,26 dollar. US Foods a également racheté pour 191 millions de dollars d'actions au trimestre et prévoit désormais une croissance du BPA ajusté de 18 % à 20 % pour l'année.
Les analystes ont dû suivre. Leur objectif moyen est passé de 91 dollars il y a un an à 119 dollars, son plus haut de l'année :

Même ainsi, cela ne représente que 11 % au-dessus du cours de l'action, qui se négocie à environ 20 fois les bénéfices futurs et à 5 % en dessous de son plus haut sur 52 semaines. US Foods exécute bien sa stratégie, et les investisseurs ont déjà payé le prix fort.
Burlington a beaucoup en jeu dans son prochain rapport
Le fonds a augmenté sa position dans Burlington de 20 %, terminant le trimestre avec 600 000 actions d'une valeur de 160 millions de dollars, soit 5,6 % de ses actions du 13F. L'action a perdu 8 % depuis le 30 septembre et se situe à 35 % en dessous de son plus haut sur 52 semaines.
Le deuxième trimestre de Burlington, clos le 1er août, a été solide sur le plan des bénéfices : les ventes ont augmenté de 11 % pour atteindre 3,0 milliards de dollars, le BPA ajusté a bondi de 38 % à 2,37 dollars, et la direction a relevé ses prévisions de BPA ajusté pour l'année complète à 11,77-11,97 dollars contre 11,45-11,80 dollars auparavant. Mais les ventes en magasin comparables n'ont augmenté que de 2 %, et ses prévisions pour le troisième trimestre concernant un BPA ajusté de 1,60 à 1,70 dollar étaient inférieures aux attentes des analystes. Burlington prévoit également de dépenser 55 millions de dollars de remboursements de droits de douane pour baisser les prix pour les clients.
L'objectif moyen a atteint un pic à 387 dollars le 27 août, et les analystes l'ont réduit à 350 dollars depuis :
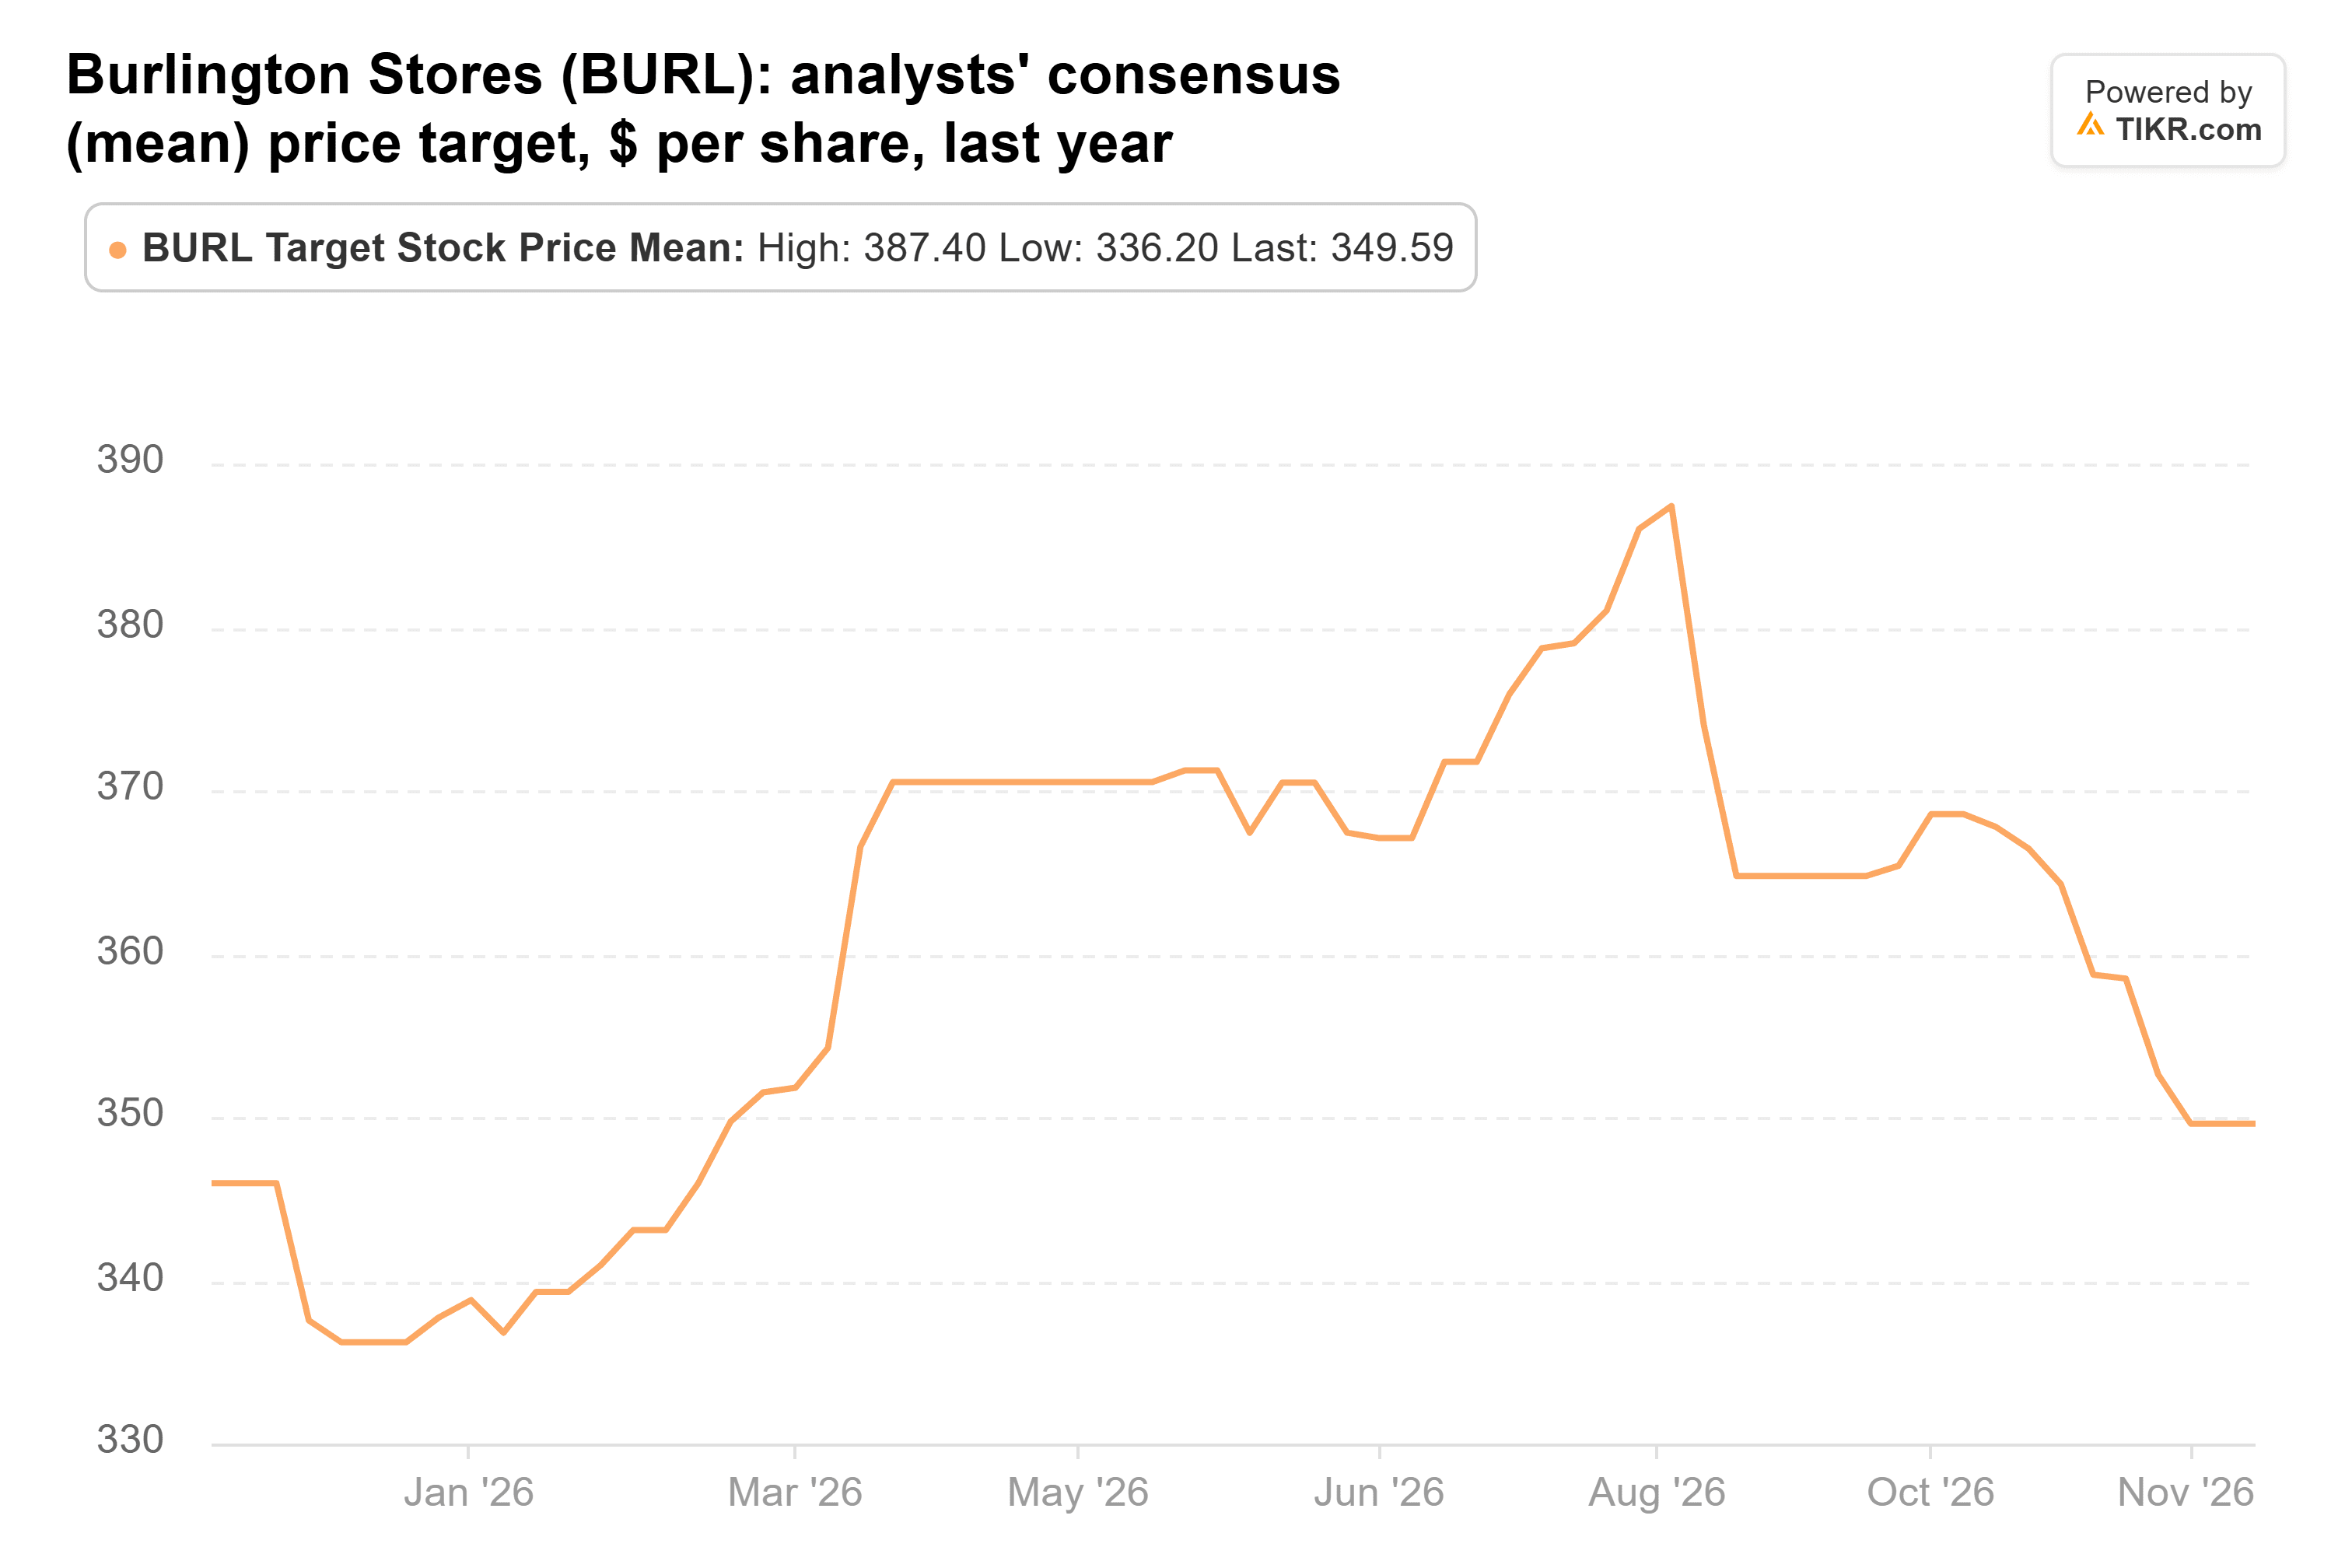
Cela représente toujours 42 % au-dessus du cours de l'action, à environ 20 fois les bénéfices futurs. Mais l'objectif le plus bas du marché a été réduit à 240 dollars le 13 novembre, juste en dessous du niveau auquel Burlington se négocie.
Meta est celle que j'achèterais
Si je ne pouvais en acheter qu'une seule des trois maintenant, ce serait Meta. Sur l'estimation du BPA normalisé 2028 des analystes de 40,42 dollars, l'objectif moyen de 848 dollars représente environ 21x, soit juste autour de la moyenne sur cinq ans de Meta. Ainsi, l'objectif n'a pas besoin d'une réévaluation, seulement que les estimations se maintiennent, et vous payez environ 17 fois les bénéfices futurs pour une activité publicitaire qui croît encore de 26 %.
Le risque est un plan d'investissements 2027 bien supérieur aux quelque 210 milliards de dollars attendus par les analystes, ce qui pousserait le flux de trésorerie disponible encore plus loin dans le négatif. Meta présentera ce plan lors de sa conférence téléphonique du quatrième trimestre fin janvier, ainsi que les revenus par rapport à ses prévisions de 73 à 76 milliards de dollars. Des revenus dans la moitié supérieure de cette fourchette, avec des investissements proches du consensus, rendraient l'augmentation de position du fonds judicieuse. Son prochain 13F, attendu mi-février, montrera s'il a maintenu sa position.
Alors, quelle est la valeur réelle de l'action Meta ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Meta pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !




