Points clés
- Un fonds gérant 4,7 milliards de dollars a augmenté ses positions dans MercadoLibre, Mastercard et Visa au troisième trimestre, selon son formulaire 13F.
- MercadoLibre était le plus important des trois ajouts, et l'action a perdu 22% depuis le 30 septembre alors que sa marge opérationnelle continue de se contracter.
- Mastercard et Visa ont gagné 14% et 12% depuis la fin du trimestre, et les objectifs moyens des analystes pour les deux sont à leurs plus hauts de l'année.
- Mastercard est celle que les chiffres soutiennent le mieux, avec des estimations et des objectifs en hausse et un multiple inférieur à sa moyenne de long terme.
Le dernier formulaire 13F de Route One Investment Company présente un pari qui a perdu 22% et deux qui ont gagné plus de 10%.
Le dépôt, pour le trimestre clos le 30 septembre et déposé le 16 novembre, montre que les trois plus importantes augmentations du fonds étaient MercadoLibre (MELI), Mastercard (MA) et Visa (V). La société gère 4,7 milliards de dollars au total, selon son dernier formulaire ADV, et son 13F détient 2,33 milliards de dollars d'actions américaines réparties sur 19 positions.
Le plus gros ajout a perdu 22%
Le fonds détenait 81 650 actions MercadoLibre au 30 septembre, soit 25% de plus qu'au 30 juin. Elles valaient 141 millions de dollars, soit 6,0% de ses actions déclarées en 13F et sa neuvième plus grande position.
L'action a chuté de 22% depuis. Le chiffre d'affaires du troisième trimestre de MercadoLibre a augmenté de 45% pour atteindre 10,75 milliards de dollars, mais sa marge opérationnelle GAAP est tombée à 6,3% contre 9,8% alors qu'elle dépensait pour la livraison gratuite, près de 20% d'espace de logistique supplémentaire et le marketing d'affiliation au Brésil.
Goldman Sachs a abaissé son objectif à 2 100 dollars contre 2 230 dollars le 11 novembre et a maintenu sa recommandation Acheter. L'objectif moyen est passé d'environ 2 850 dollars il y a un an à 2 153 dollars, son plus bas de l'année.
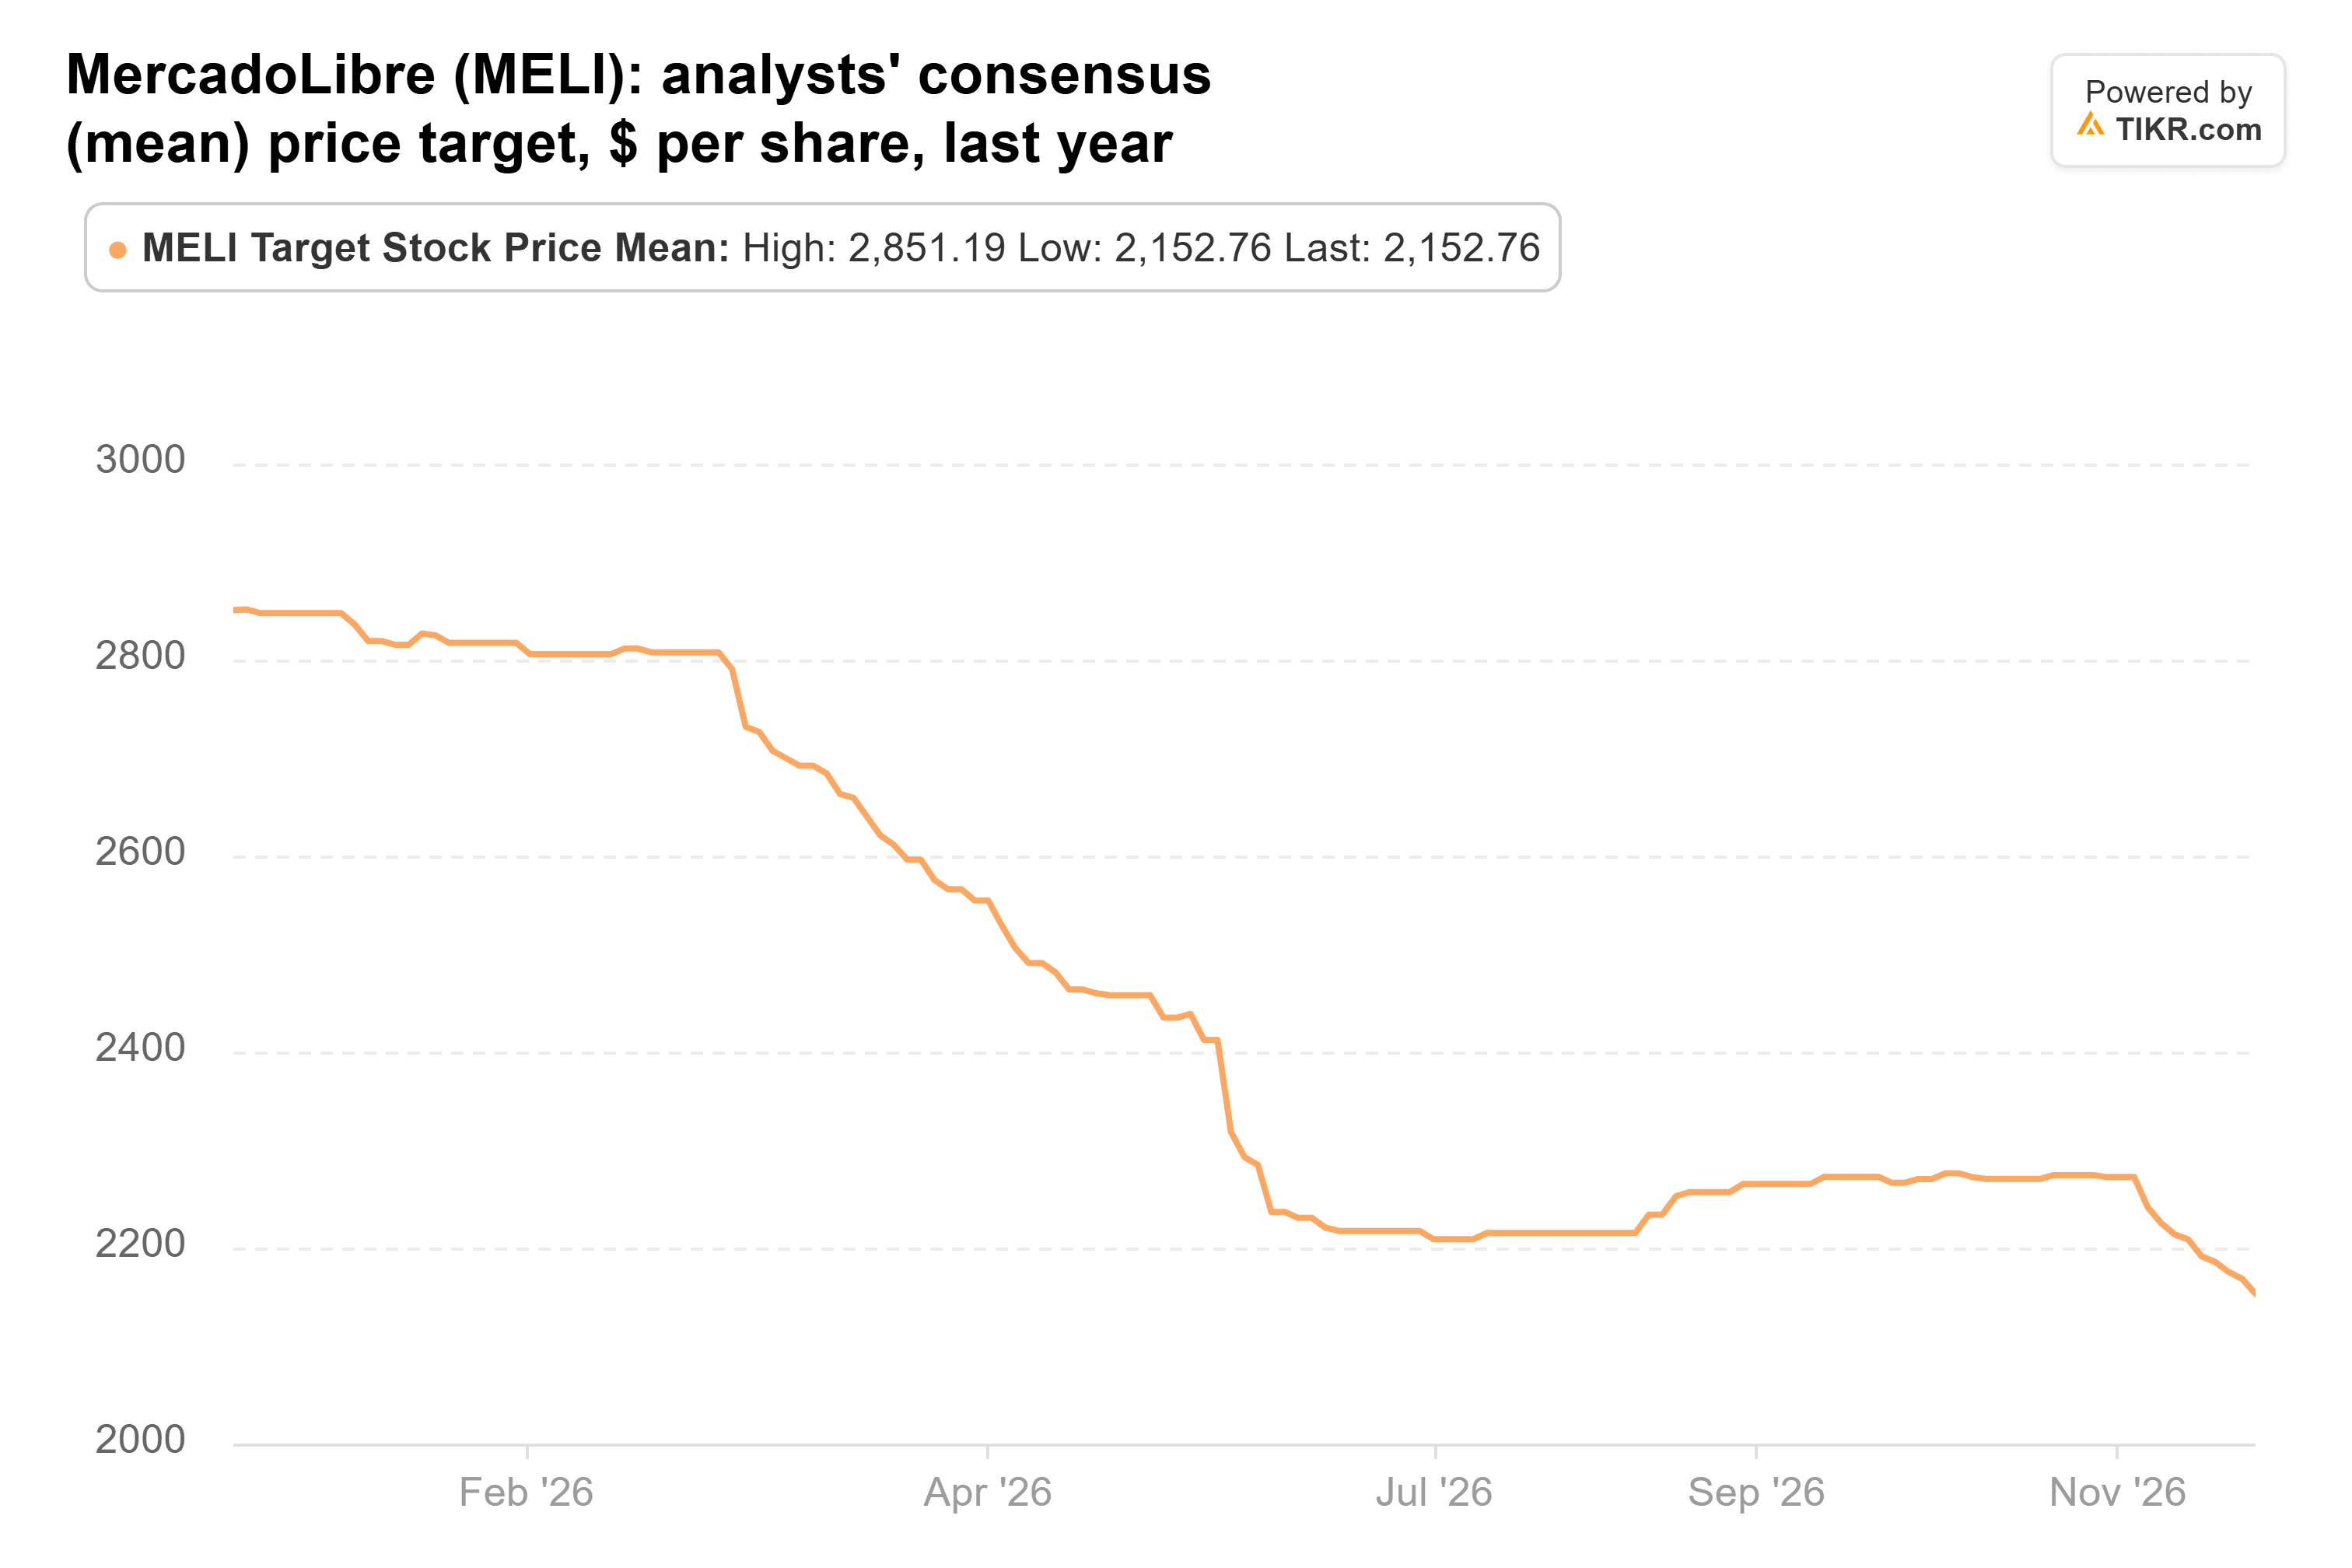
Cela représente toujours 59% de plus que le cours de l'action, avec les objectifs de 25 analystes allant de 1 600 à 2 700 dollars.
TIKR suit 25 analystes sur MercadoLibre. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur MercadoLibre, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour MercadoLibre
Mastercard a déjà gagné 14%
Les deux réseaux de paiement ont évolué dans l'autre sens. Le fonds détenait 84 800 actions Mastercard au 30 septembre, soit 20% de plus qu'au 30 juin. Elles valaient 47 millions de dollars, soit 2,0% de ses actions déclarées en 13F, et l'action a gagné 14% depuis.
Le chiffre d'affaires des services de Mastercard a augmenté de 19% au troisième trimestre, et son chiffre d'affaires total a progressé de 14%. Plus d'une douzaine de sociétés ont relevé leurs objectifs après la publication, dont J.P. Morgan à 755 dollars contre 720 dollars. L'objectif moyen est passé de 657 dollars il y a un an à 721 dollars, son plus haut de l'année.
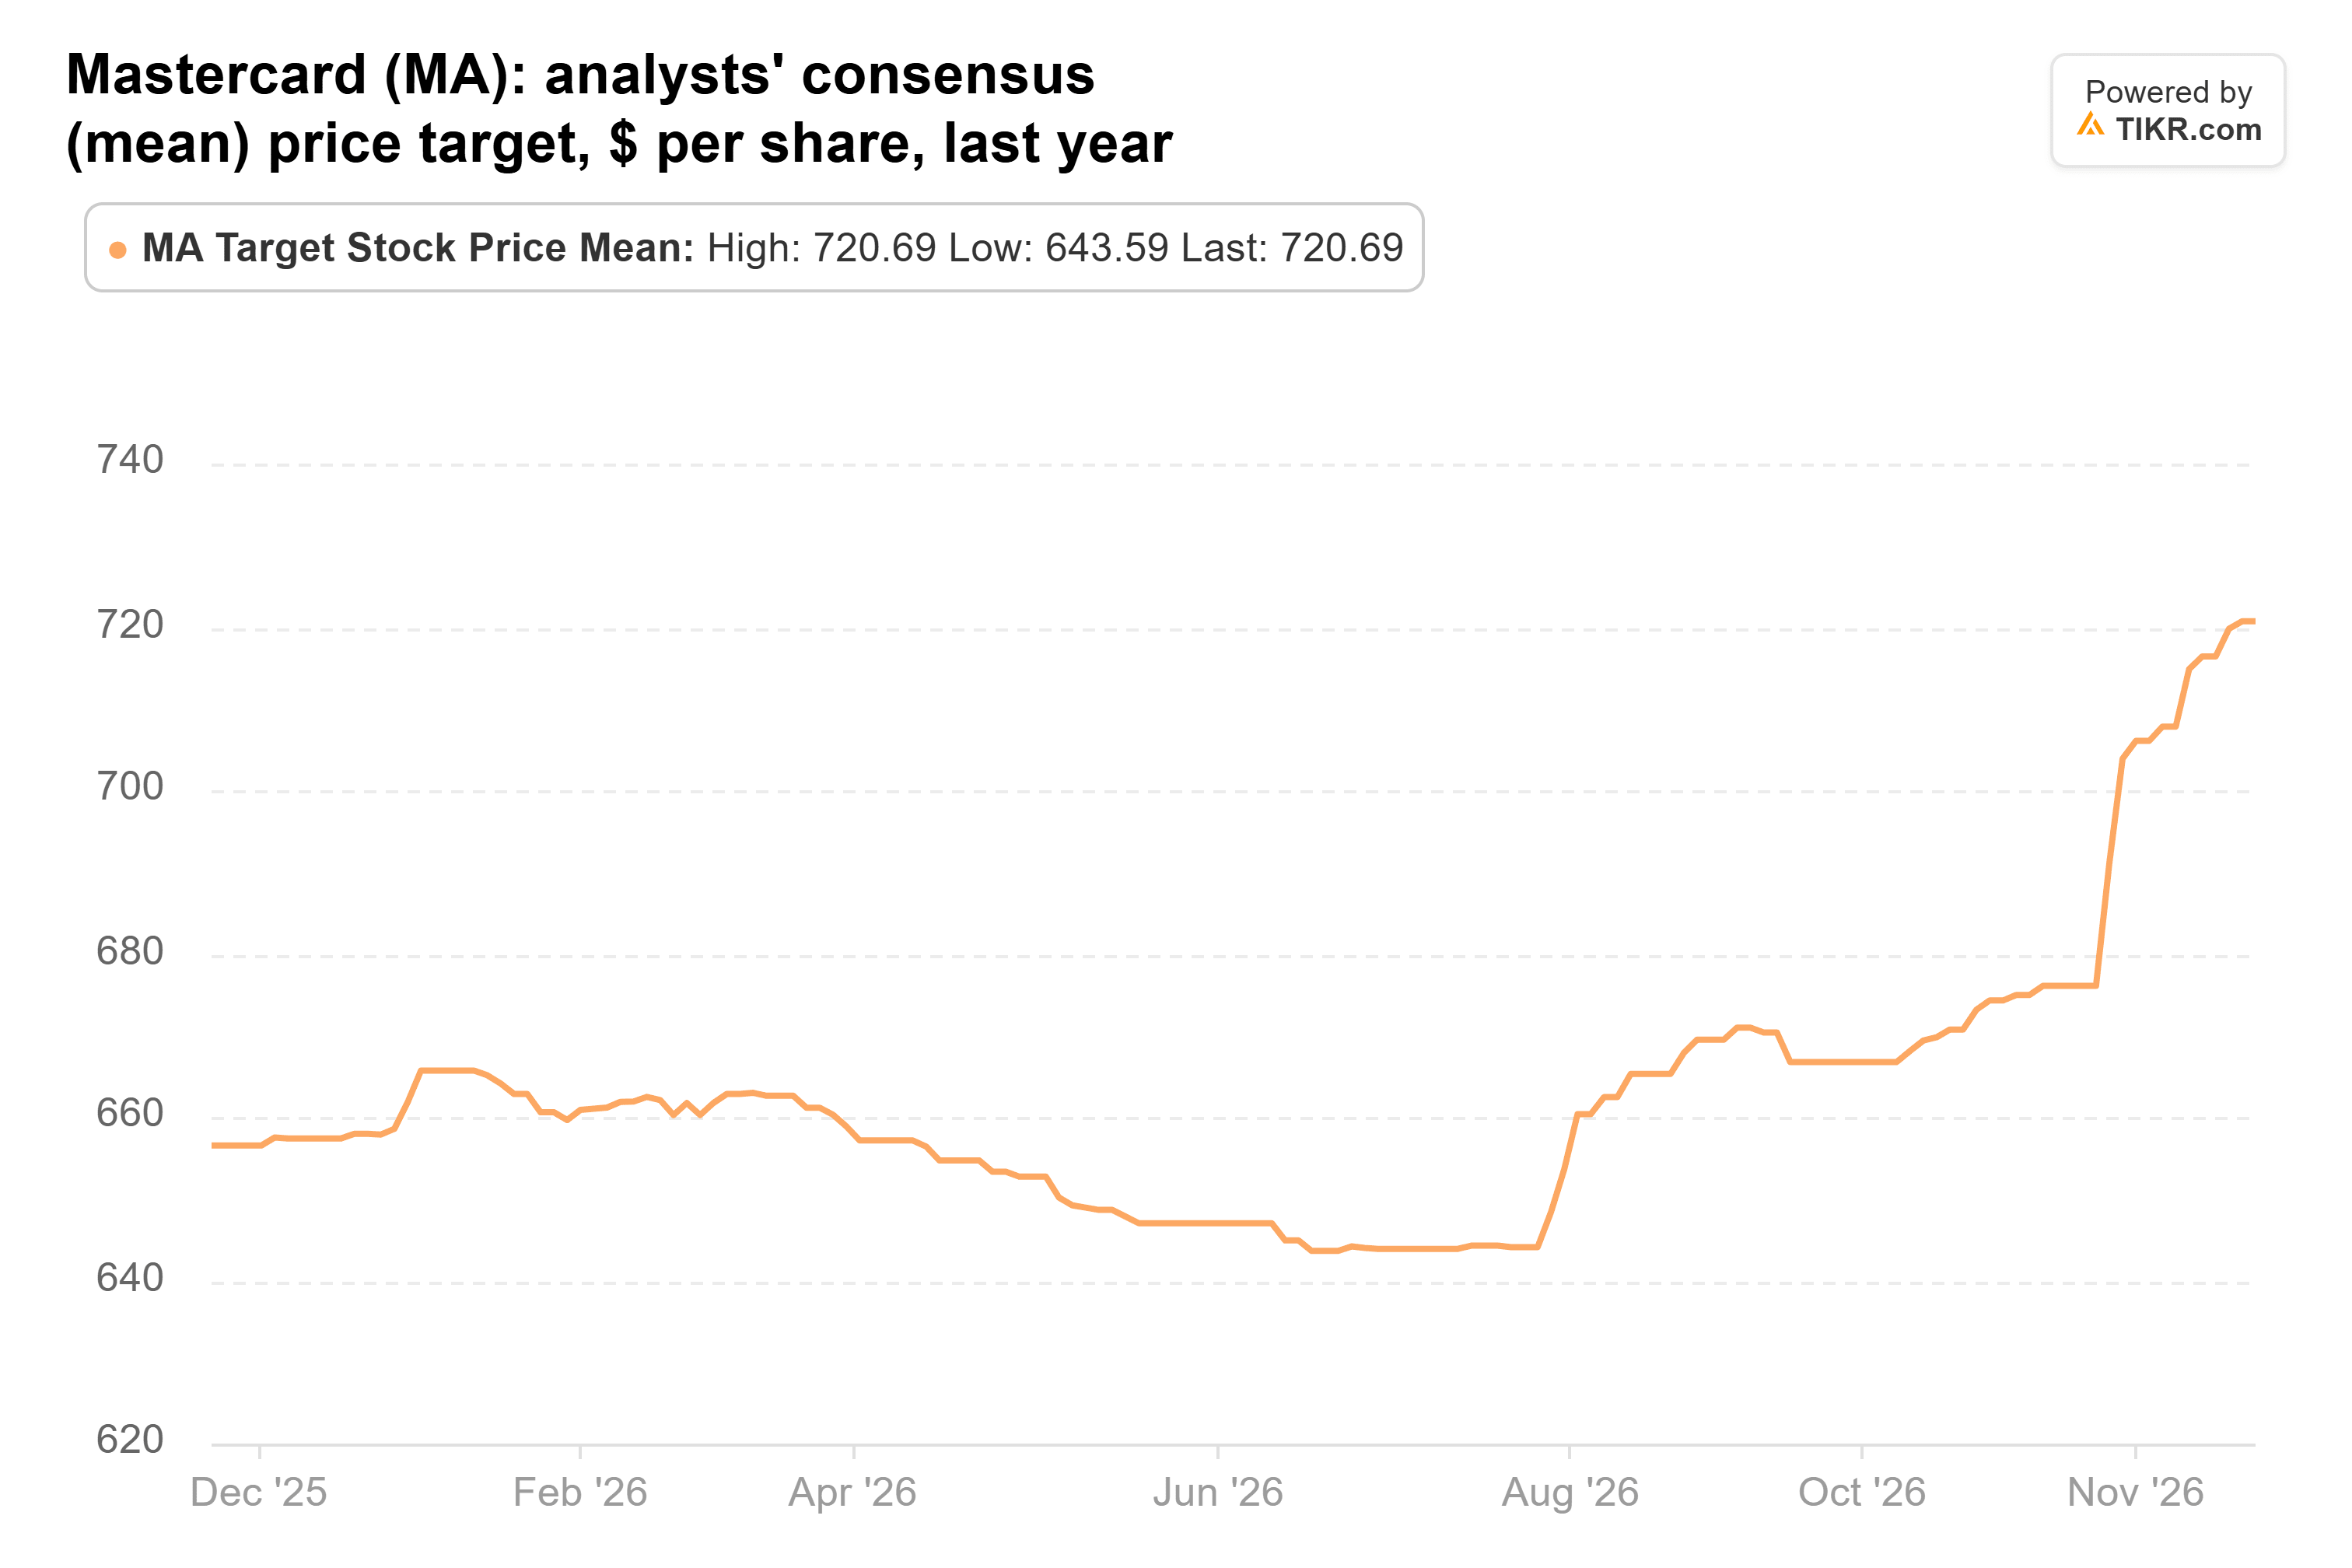
Cela représente 15% de plus que le cours de l'action, selon 40 analystes.
Visa a gagné 12%, mais ses banques en veulent plus
Le trimestre de Visa ressemble beaucoup à celui de Mastercard, avec une inquiétude supplémentaire. Le fonds détenait 128 700 actions Visa au 30 septembre, soit 21% de plus qu'au 30 juin. Elles valaient 46 millions de dollars, soit 2,0% de ses actions déclarées en 13F, et l'action a gagné 12% depuis.
L'inquiétude porte sur ce que Visa paie aux banques qui émettent ses cartes. Visa a donné des prévisions de croissance du chiffre d'affaires à un rythme faible à deux chiffres pour l'exercice 2027, et son directeur financier a signalé une croissance plus rapide des incitations aux clients. Freedom Broker a rétrogradé Visa à Conserver depuis Acheter le 4 novembre, citant des incitations croissantes et un nombre record de renouvellements de contrats. Cantor Fitzgerald est allé dans l'autre sens, relevant son objectif à 500 dollars contre 445 dollars, et la moyenne est passée de 394 dollars il y a un an à 451 dollars, son plus haut de l'année.
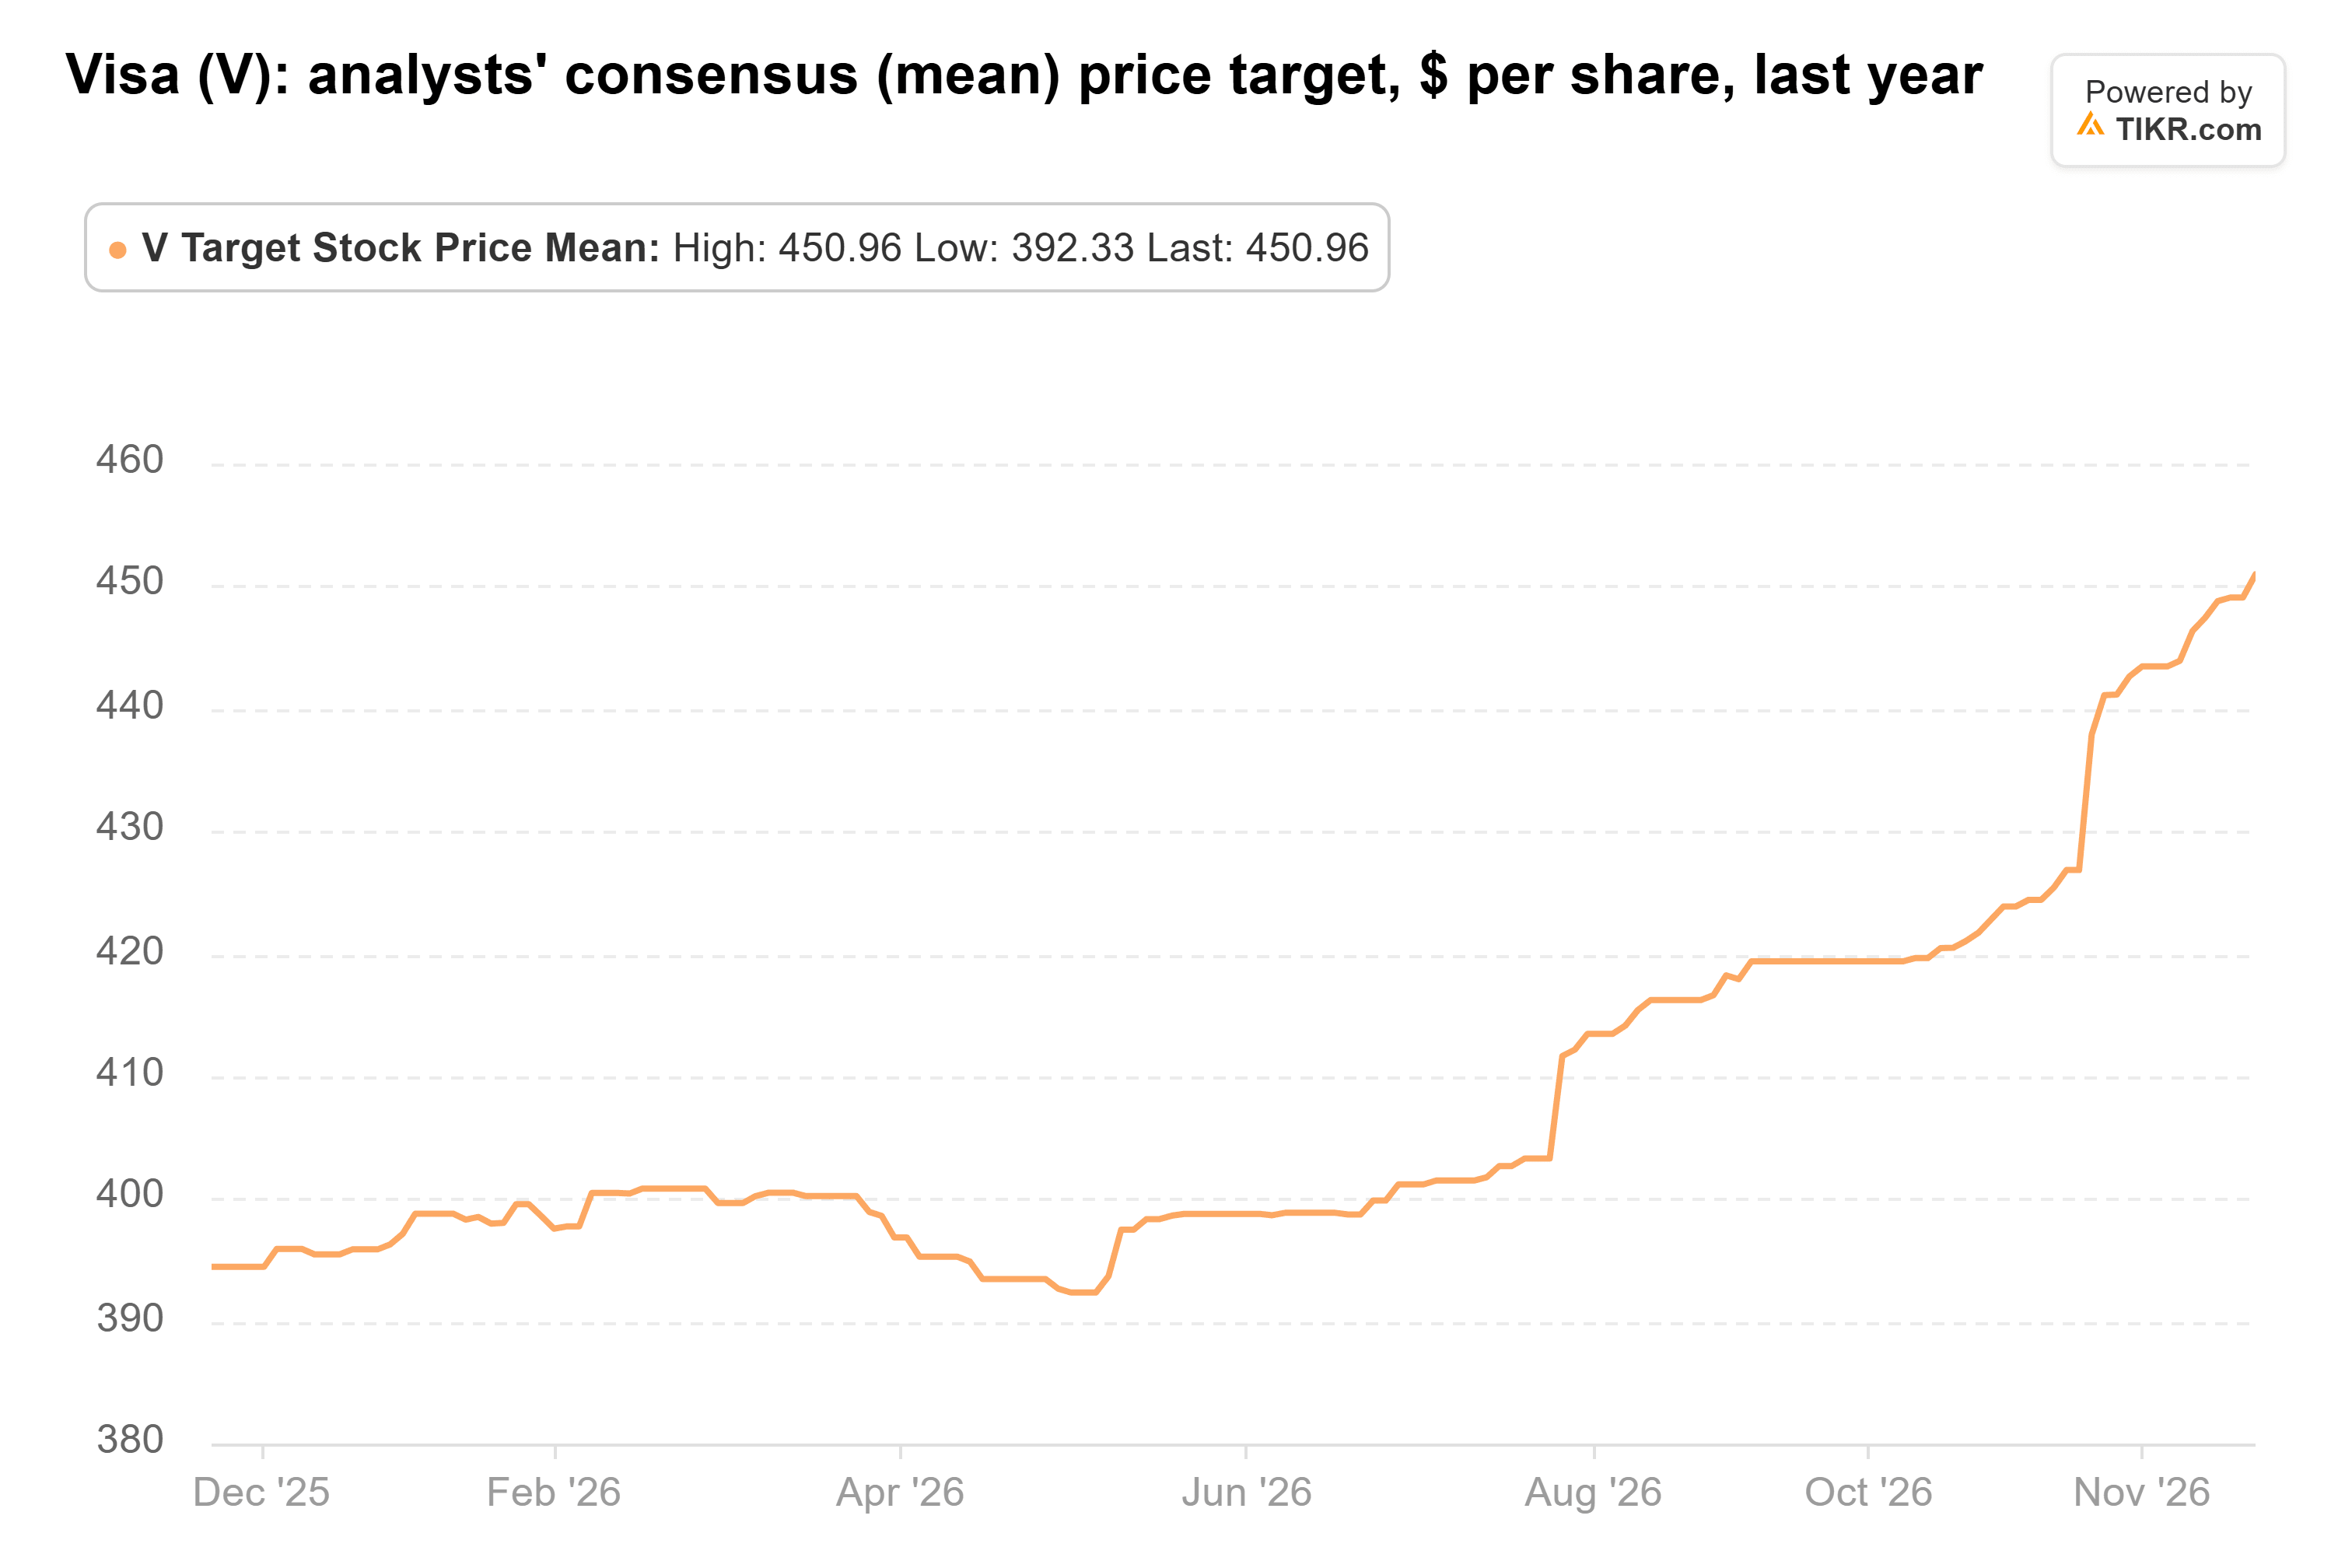
Cela représente 12% de plus que le cours de l'action, selon 40 analystes.
Les chiffes soutiennent-ils le fonds ?
MercadoLibre semble la moins chère. À environ 31x les bénéfices anticipés, elle se négocie en dessous même de son multiple de 33x à la fin mars et bien en dessous de sa moyenne de 48x depuis 2023.
Mais les estimations derrière ce multiple continuent de diminuer. En septembre 2025, les analystes attendaient un BPA normalisé de 66,55 dollars pour 2026, et ils attendent maintenant 37,37 dollars. Leurs 54,44 dollars pour 2027 nécessitent que la marge se redresse. Lors de la conférence téléphonique du troisième trimestre, l'analyste de Goldman Sachs, Irma Sgarz, a demandé si un retournement était en vue, et le directeur financier Martin de los Santos n'a donné aucun objectif : "L'approche est de gérer pour le long terme."
Les chiffres de Mastercard sont plus stables. Elle se négocie à environ 28x les bénéfices anticipés, en dessous de sa moyenne de 31x en fin de trimestre depuis 2014. Les analystes attendent un BPA de 23,13 dollars pour 2027, et ce chiffre a à peine bougé après le dépassement du troisième trimestre.
Visa, à environ 27x, se situe exactement à sa moyenne de 28x. Les 15,02 dollars de BPA pour l'exercice 2027 que les analystes attendent se trouvent en haut de la fourchette des prévisions de Visa et seulement 4% au-dessus des 14,47 dollars qu'ils attendaient il y a un an, il y a donc peu de marge pour un écart à la baisse.
Mastercard est l'ajout à suivre
Le risque avec Mastercard est le coût pour gagner des affaires. Les remises et incitations ont augmenté de 18% au troisième trimestre, et Mastercard s'attend à ce qu'elles représentent une part plus importante de ses frais au quatrième trimestre.
Malgré cela, si je ne pouvais suivre qu'un seul de ces ajouts, ce serait Mastercard. Ses estimations et objectifs sont en hausse, et elle se négocie toujours en dessous de son multiple habituel. MercadoLibre a un potentiel de hausse bien plus important sur le papier, et un redressement de la marge en ferait le meilleur achat, mais je voudrais d'abord voir ses estimations cesser de baisser.
Le prochain 13F du fonds est attendu à la mi-février et montrera s'il a continué à ajouter à MercadoLibre alors que l'action baissait. Avant cela, la publication des résultats du quatrième trimestre de MercadoLibre début de l'année prochaine sera le test. Son directeur financier a déclaré qu'une partie des nouveaux coûts de logistique devrait "revenir au quatrième trimestre". Une marge opérationnelle revenant vers les 10,1% d'il y a un an rendrait les estimations pour 2027 à nouveau atteignables.
Alors, que vaut réellement l'action MercadoLibre ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que MercadoLibre pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez MercadoLibre gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !