Points clés
- Glenview Capital, le fonds de couverture de Larry Robbins qui gère 6,37 milliards de dollars, a fait de Meta Platforms, Advanced Micro Devices et Humana ses trois plus importantes augmentations de position au troisième trimestre, selon son formulaire 13F déposé le 16 novembre.
- Meta et AMD ont chuté de 18 % et 20 % par rapport à leurs cours du 30 septembre, tandis que Humana est à peu près stable.
- Les objectifs de prix moyens des analystes se situent 42 % au-dessus du dernier cours de clôture de Meta et 34 % au-dessus de ceux d'AMD et de Humana.
- Les chiffres soutiennent le mieux Meta : elle se négocie en dessous de sa propre moyenne de valorisation sur cinq ans et présente le plus fort potentiel de hausse par rapport à son objectif moyen.
Meta Platforms (META) et Advanced Micro Devices (AMD) ont toutes deux fortement chuté depuis le 30 septembre. Cela rend ces actions, qu'un grand fonds de couverture ajoutait au troisième trimestre, dignes d'un nouvel examen.
Glenview Capital a déposé son formulaire 13F pour le trimestre clos le 30 septembre le 16 novembre. Il détenait 5,63 milliards de dollars d'actions américaines réparties sur 135 positions. Ses trois plus importantes positions nouvelles ou augmentées étaient Meta, AMD et Humana (HUM).
Meta est moins chère que par rapport à son propre historique
Glenview détenait 495 268 actions Meta d'une valeur de 359 millions de dollars au 30 septembre. C'est 39 % de plus que trois mois auparavant, et cela faisait de Meta la quatrième plus grande position du fonds, représentant 6,4 % de ses actions déclarées en 13F. Le fonds détenait également des options d'achat sur Meta d'une valeur notionnelle de 36 millions de dollars. Il n'était pas seul : Third Point de Dan Loeb a fait de Meta sa plus grande position américaine au même trimestre.
Les dépenses sont la préoccupation. Les investissements de Meta au troisième trimestre, à 34,9 milliards de dollars, dépassaient ses flux de trésorerie opérationnels de 32,8 milliards, et ses prévisions de dépenses d'investissement pour 2026 sont de 135 à 145 milliards de dollars. L'objectif moyen de Wall Street est resté stable malgré tout cela :
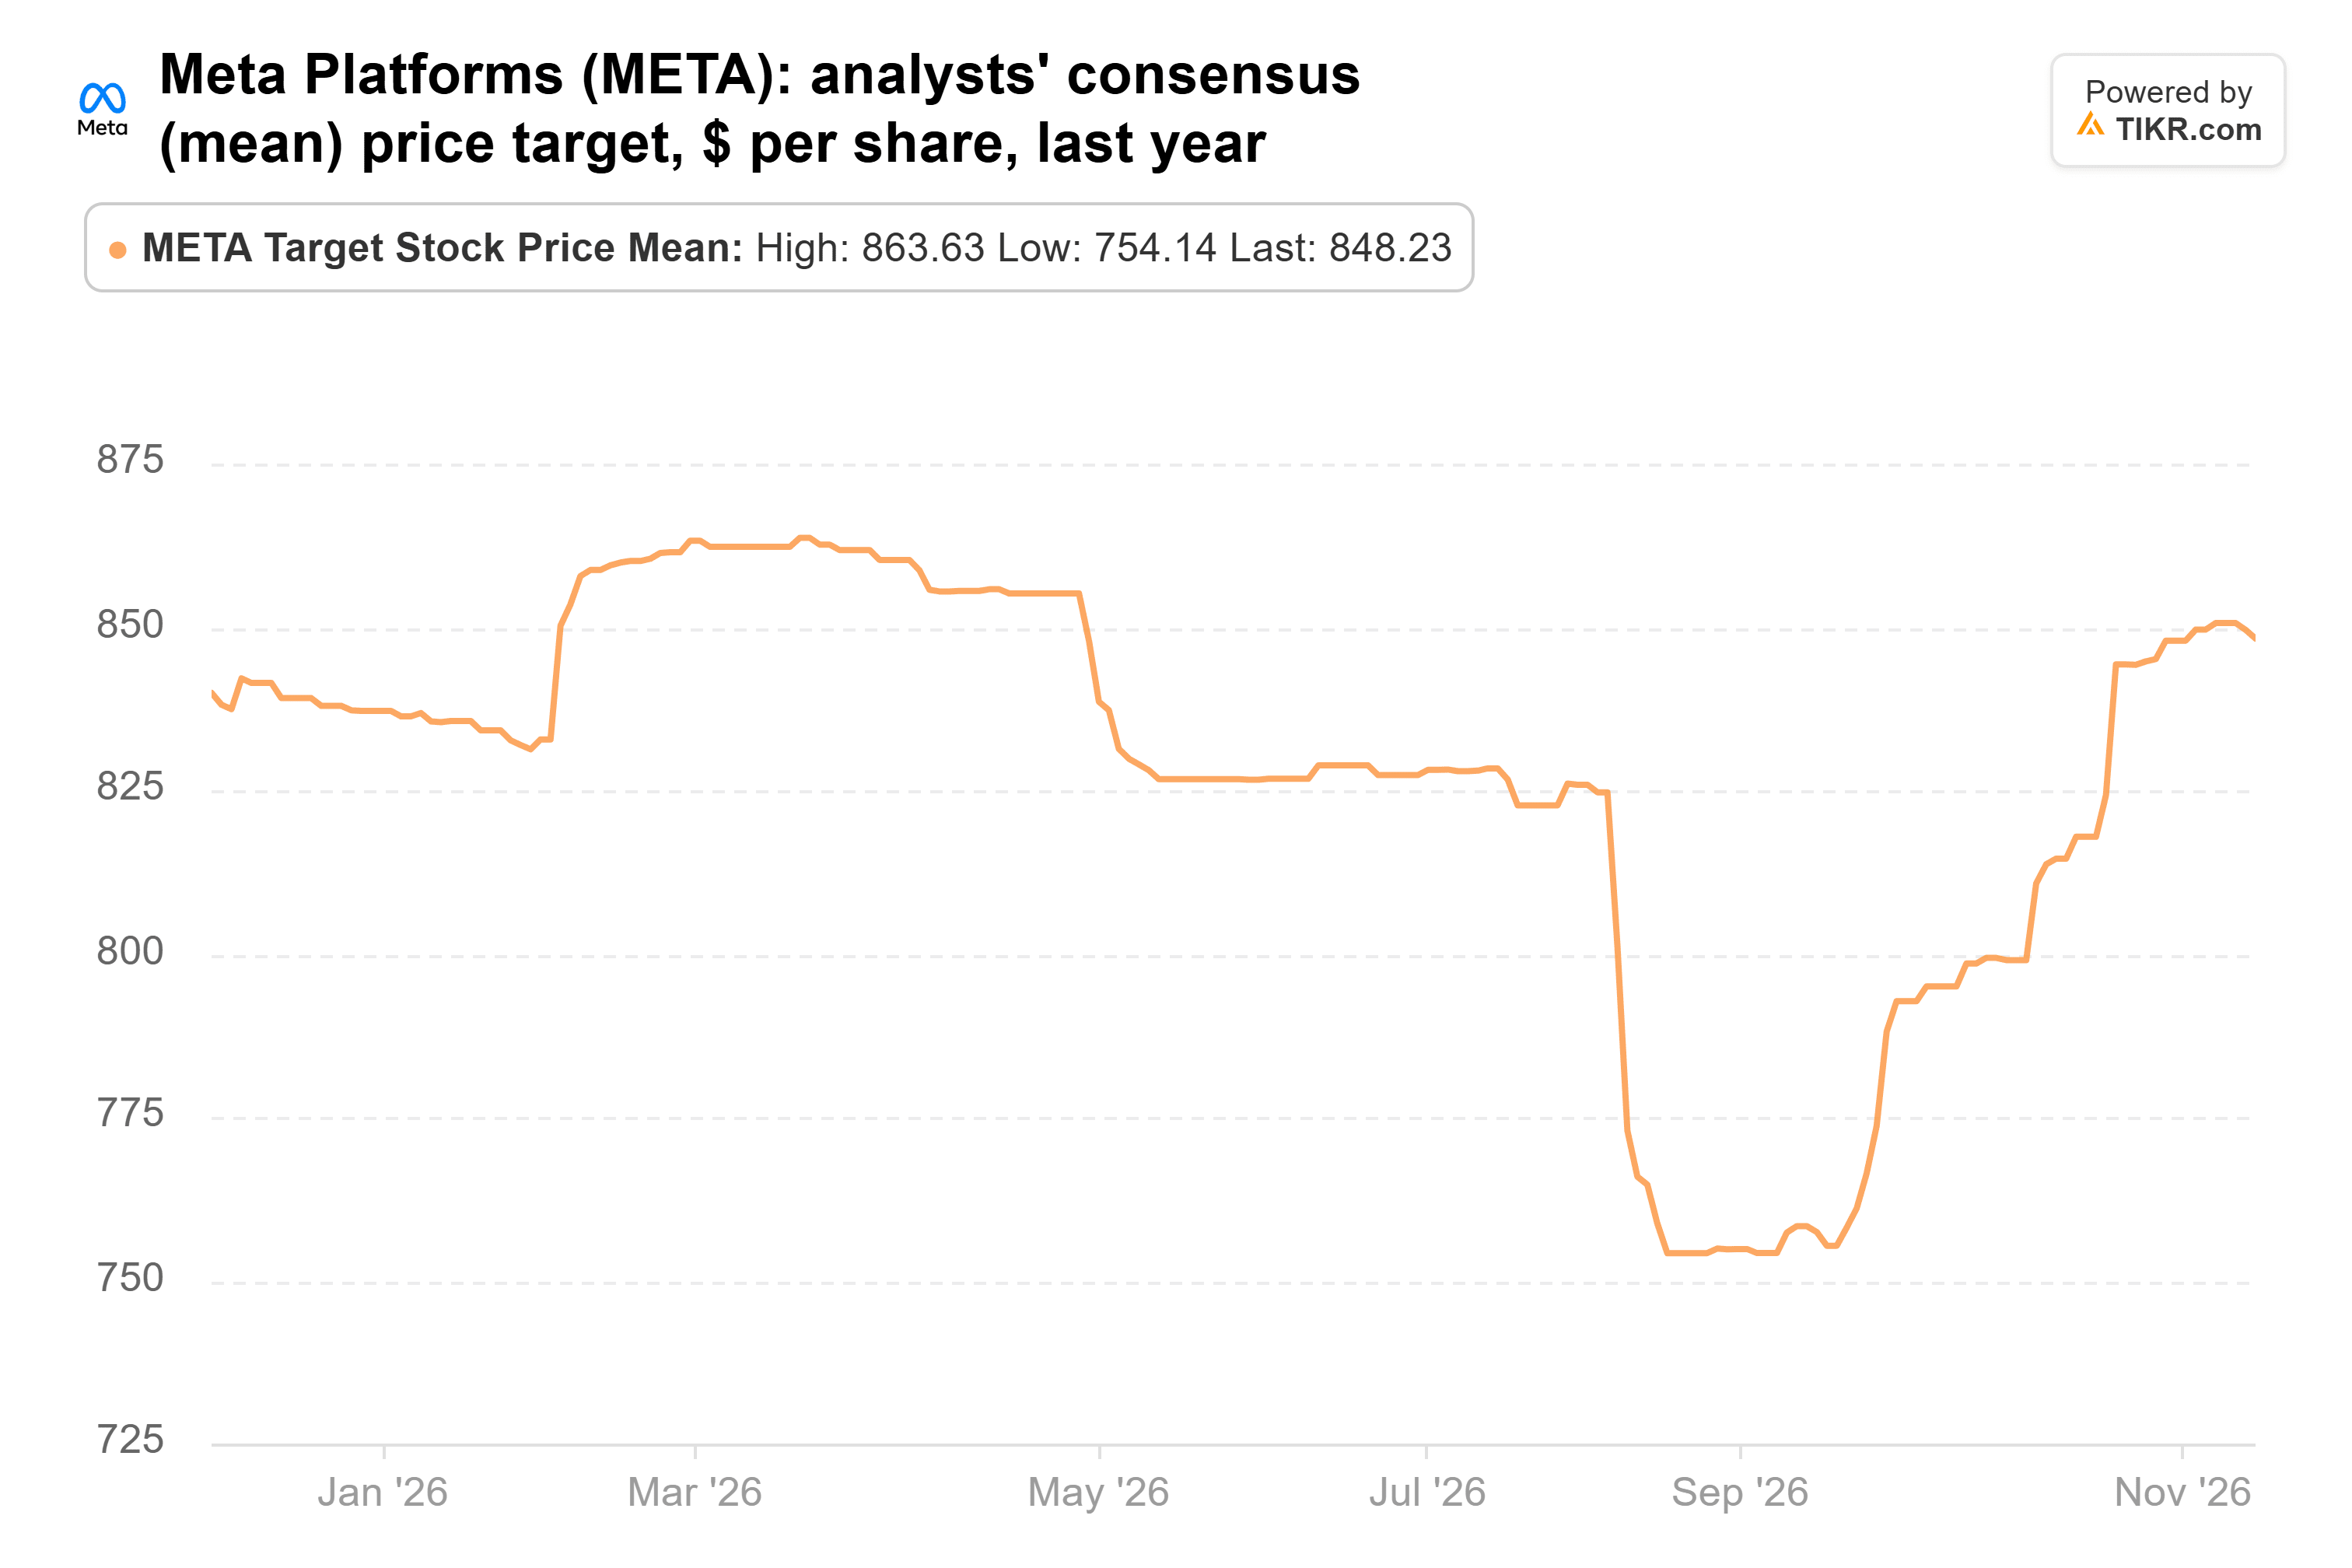
À 848 dollars, il est en hausse par rapport à 840 dollars il y a un an et se situe 42 % au-dessus du dernier cours de clôture. Meta se négocie à environ 18 fois les bénéfices anticipés, en dessous de sa moyenne quinquennale de 21x.
TIKR suit 62 analystes sur Meta Platforms. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Meta Platforms, ainsi que les prévisions de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Meta Platforms
Les estimations pour AMD continuent de grimper
Le fonds a augmenté sa position AMD de 31 % au cours du trimestre, pour atteindre 391 267 actions d'une valeur de 239 millions de dollars au 30 septembre. Cela faisait d'AMD sa huitième plus grande position, représentant 4,3 % de ses actions déclarées en 13F. AMD a chuté de 20 % par rapport à ce cours du 30 septembre et de 26 % par rapport au plus haut de 649,42 dollars atteint le 6 octobre. Depuis, AMD a indiqué que sa marge brute du quatrième trimestre serait d'environ 55 %, le bas de sa fourchette à long terme de 55 % à 58 %, au fur et à mesure que ses baies Helios se déploient. Et le 16 novembre, le Bureau de l'industrie et de la sécurité du ministère du Commerce a publié une règle provisoire finale. Elle exige des licences pour les puces d'IA avancées américaines expédiées vers l'Indonésie, la Malaisie, Singapour, la Thaïlande et le Brésil, et les GPU Instinct d'AMD sont concernés.
La demande semble meilleure. Anthropic, Meta, Microsoft, OpenAI et Oracle exécutent déjà des charges de travail sur les premières unités Helios. Le BPA normalisé consensuel pour 2028 est passé à 25,52 dollars contre 22,80 dollars plus tôt ce mois-ci. L'objectif moyen des analystes a plus que doublé en un an :
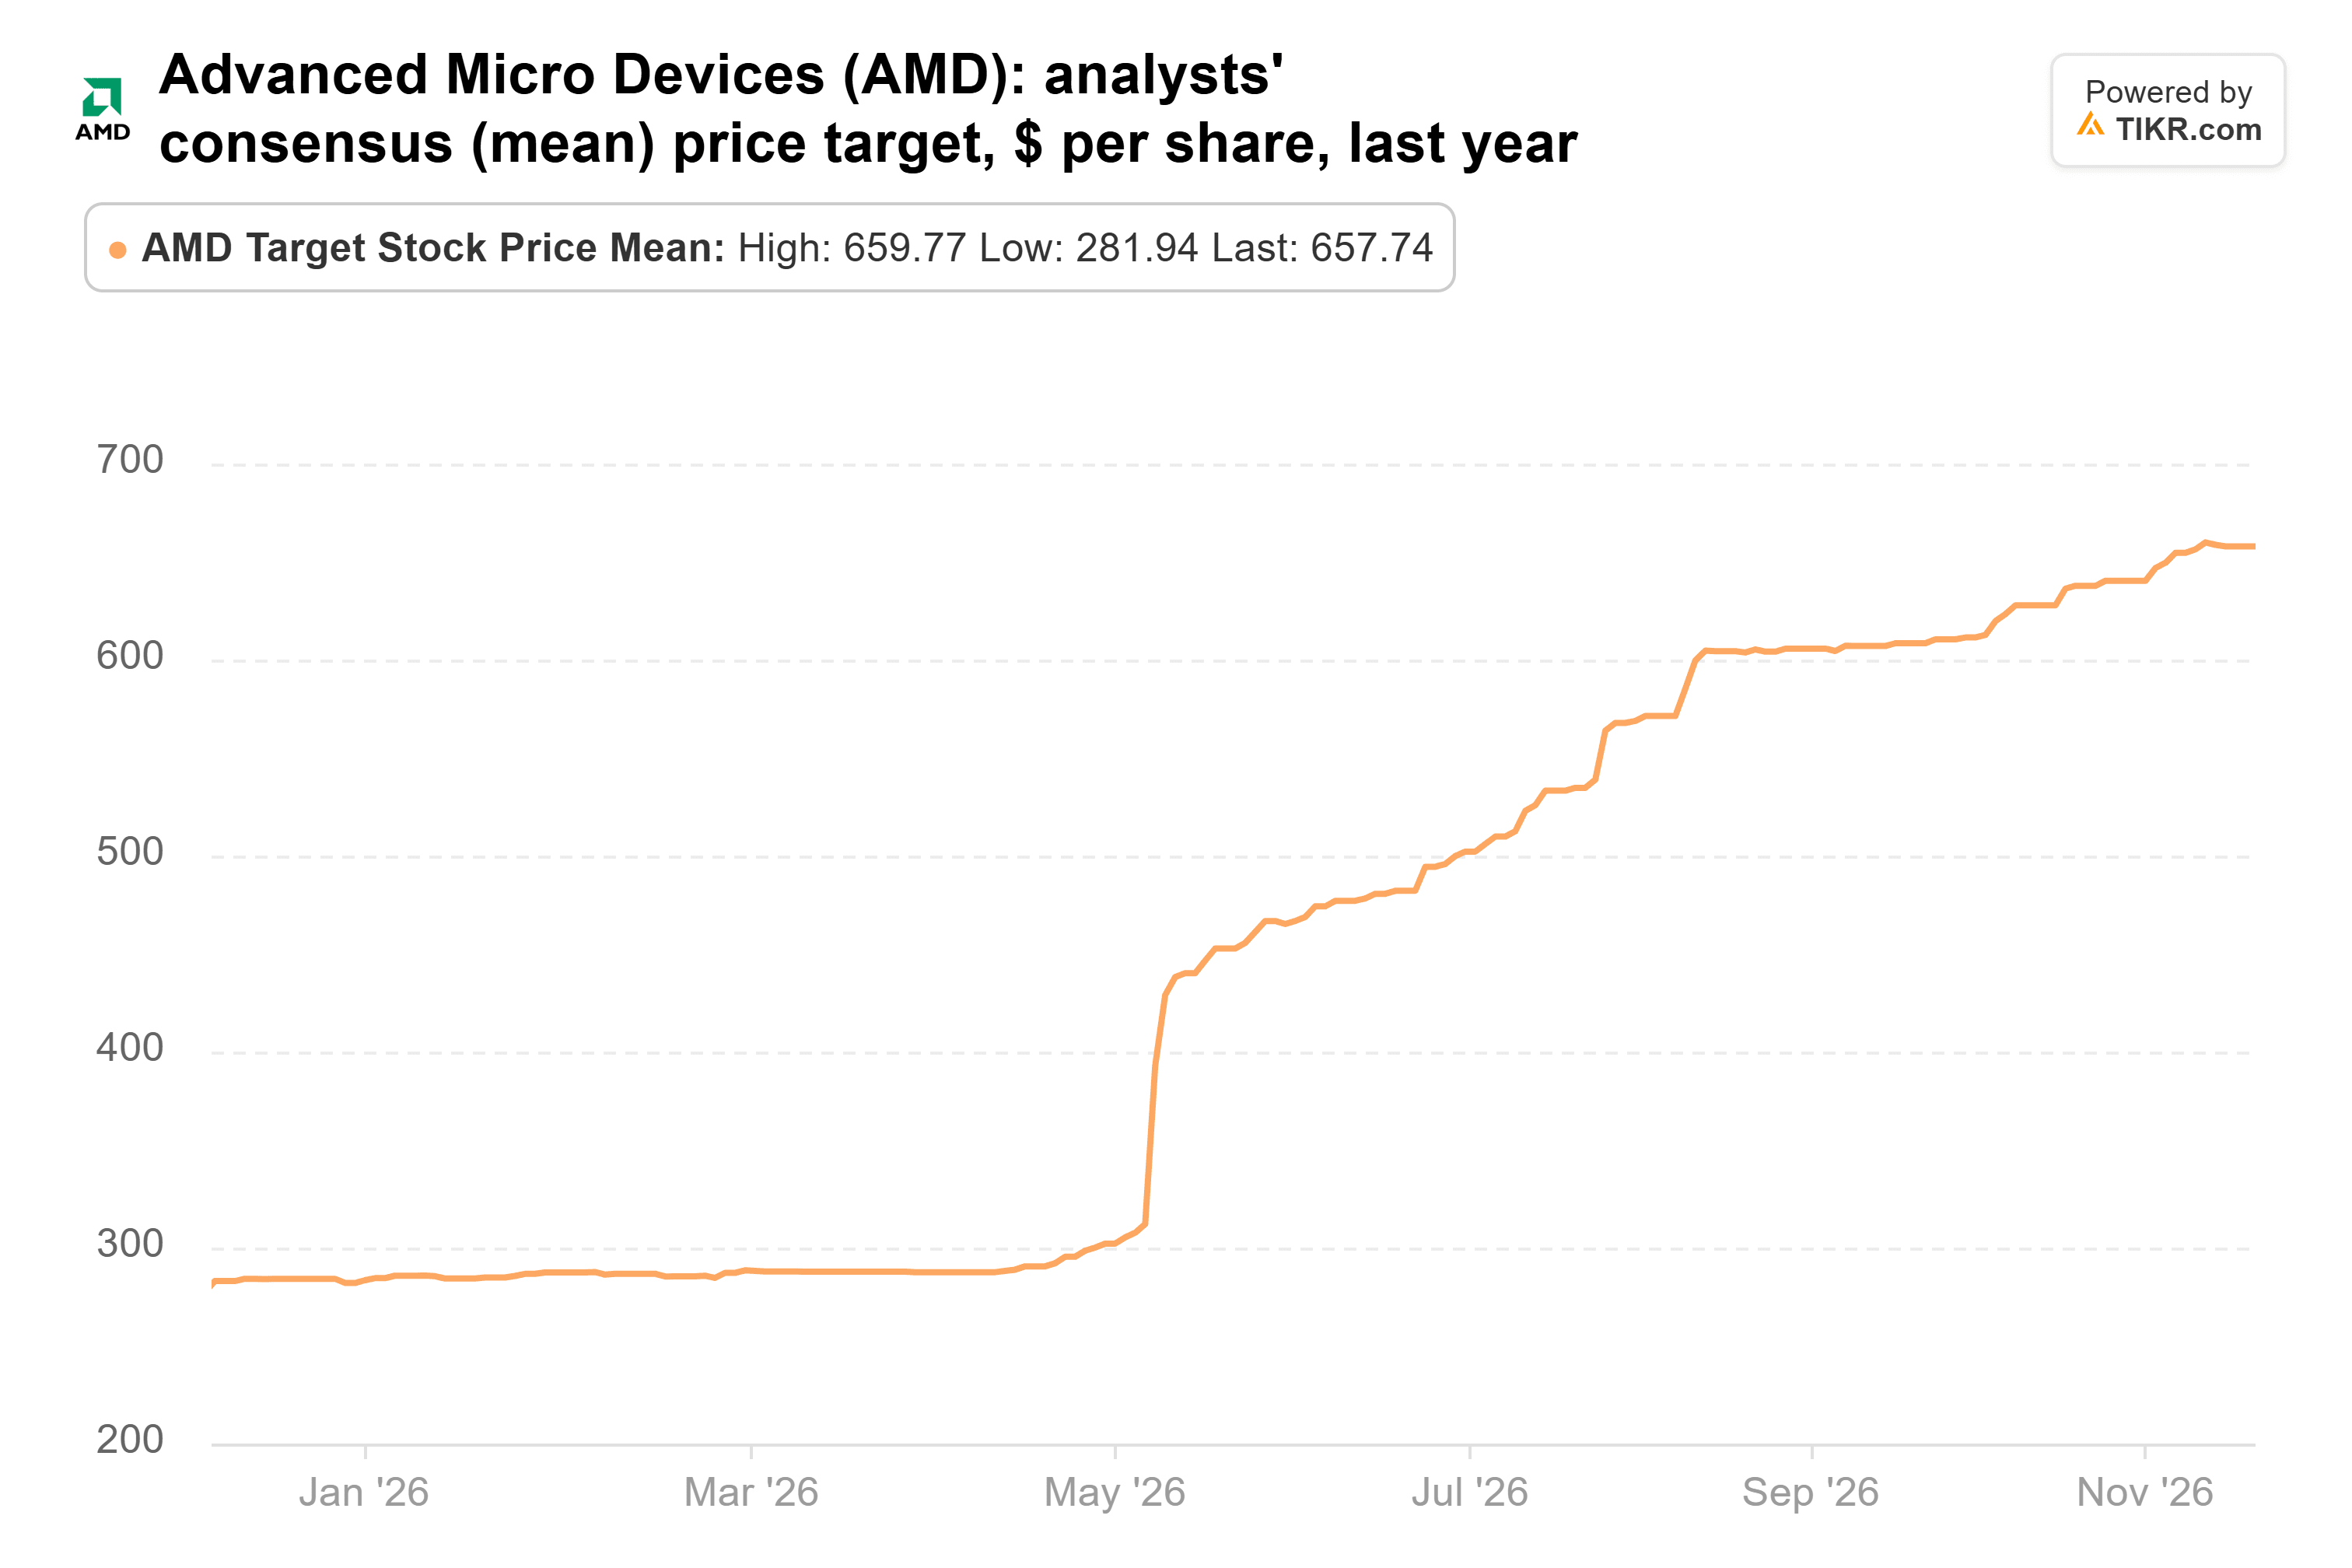
À 658 dollars, il se situe 34 % au-dessus du dernier cours de clôture. AMD se négocie à environ 32 fois les bénéfices anticipés, légèrement en dessous de sa moyenne quinquennale de 35x.
La hausse de Humana s'est heurtée à Washington
Le fonds a plus que doublé sa position Humana, l'augmentant de 115 % pour atteindre 545 385 actions d'une valeur de 208 millions de dollars au 30 septembre. Cela faisait de Humana sa 10e plus grande position, représentant 3,7 % de ses actions déclarées en 13F. Le fonds détenait également des options de vente sur Humana d'une valeur notionnelle de 6 millions de dollars. Le 6 novembre, Humana a relevé ses prévisions de BPA ajusté pour 2026 à au moins 9,50 dollars contre au moins 9,00 dollars auparavant. Elle a également déclaré que ses offres Medicare Advantage pour 2027 devraient permettre des progrès vers une marge avant impôts d'au moins 3 % en 2028.
L'action a atteint un plus haut sur 52 semaines à 461,25 dollars le 16 novembre. Puis est venue une proposition fédérale le 18 novembre qui pourrait permettre aux régulateurs de récupérer les surpaiements Medicare Advantage remontant jusqu'à 2018, et Medicare Advantage est l'activité sur laquelle repose le plan de marge de Humana. L'action se négocie désormais 18 % en dessous de ce plus haut et 0,4 % en dessous de son cours du 30 septembre. L'objectif moyen des analystes a grimpé toute l'année et se situe à son plus haut :
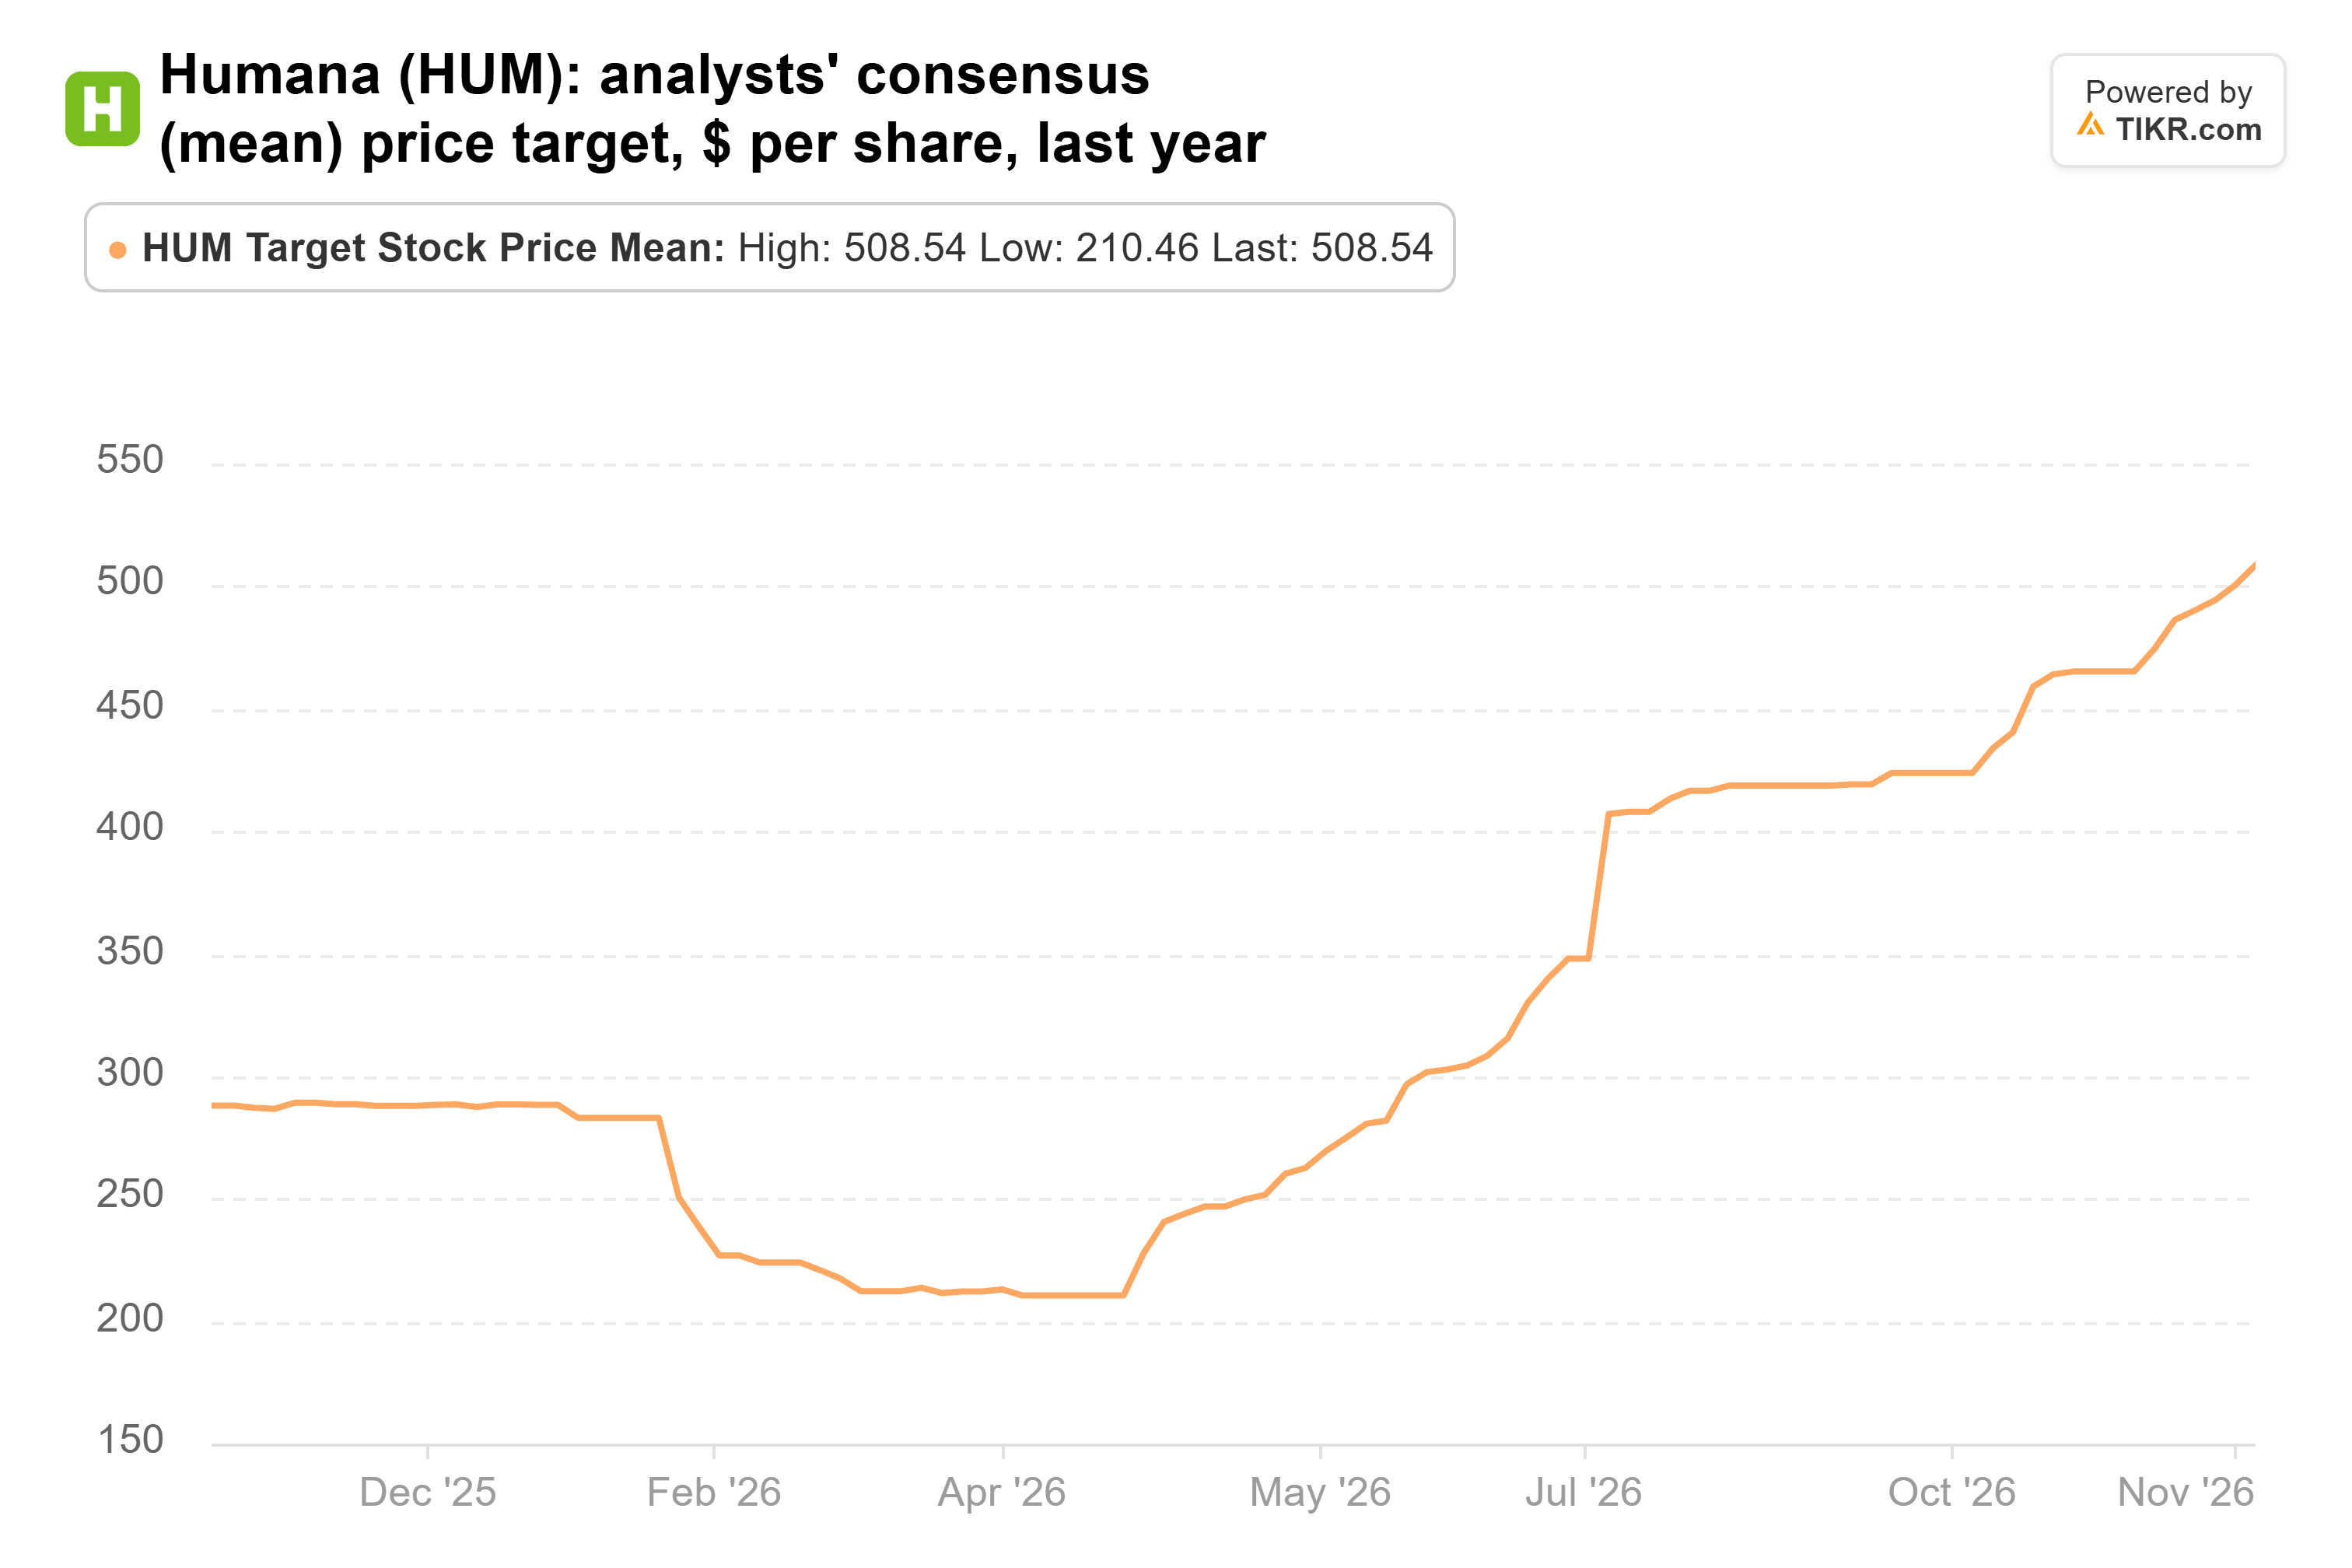
À 509 dollars, il est en hausse par rapport à 288 dollars il y a un an et se situe 34 % au-dessus du dernier cours de clôture. Humana se négocie à environ 22 fois les bénéfices anticipés.
Meta est celle à suivre
Si je ne pouvais n'en acheter qu'une des trois maintenant, ce serait Meta. Elle se négocie en dessous de sa propre moyenne de valorisation sur cinq ans et présente le plus fort potentiel de hausse des trois par rapport à l'objectif moyen de Wall Street. Les analystes s'attendent également toujours à ce que ses bénéfices croissent jusqu'en 2028, même après avoir réduit leurs estimations pour 2027 de 4 % depuis fin juin.
Le risque est la trésorerie. Le consensus prévoit que le flux de trésorerie disponible de Meta atteindra son point bas à -48,0 milliards de dollars en 2027. Et un tribunal du Nouveau-Mexique a ordonné une pénalité de 25 milliards de dollars le 21 octobre, que Meta contestera.
Les estimations pour AMD augmentent plus rapidement, et quiconque préférerait détenir le fabricant de puces a un argument valable. La révision à la hausse des prévisions de Humana est également réelle, mais j'attendrais que la proposition concernant les surpaiements se dénoue.
Le test sera le rapport du quatrième trimestre de Meta fin janvier, lorsqu'elle présentra son budget et son plan d'investissement pour 2027. Des dépenses d'investissement nettement supérieures aux quelque 210 milliards de dollars attendus par les analystes pour 2027, sans perspective de revenus correspondante, affaibliraient la thèse. Le prochain 13F du fonds, à déposer d'ici mi-février, montrera s'il a continué à ajouter.
Alors, quelle est la valeur réelle de l'action Meta ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Meta pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !