Points clés
- Un hedge fund de 22 milliards de dollars a vendu la totalité de ses actions Home Depot, Corning et MasTec au troisième trimestre, selon son dernier formulaire 13F.
- Sa plus grosse position au 30 septembre était un nouvel investissement : Amazon.
- Corning et MasTec ont chacune perdu plus de la moitié de leur valeur depuis le 30 juin, tandis que Home Depot a à peine bougé.
- MasTec, avec un carnet de commandes record et le multiple le plus bas des trois, semble être la vente la plus discutable, tandis que les chiffres justifient le mieux la vente de Home Depot.
Home Depot (HD), Corning (GLW) et MasTec (MTZ) ont toutes disparu du portefeuille de Lone Pine Capital. La société de hedge funds, qui gère 21,62 milliards de dollars, ne détenait aucune des trois dans son formulaire 13F pour le trimestre clos le 30 septembre, déposé le 16 novembre.
Ses deux plus grandes positions à la fin du trimestre étaient de nouveaux investissements : 5,60 millions d'actions d'Amazon (AMZN), d'une valeur de 1,39 milliard de dollars, soit 9,1 % de ses actions déclarées en 13F, et 4,94 millions d'actions de Danaher (DHR), d'une valeur de 1,10 milliard de dollars, soit 7,1 %. Un 13F ne montre que ce qu'un fonds détenait le dernier jour de chaque trimestre, donc le dépôt ne peut pas indiquer à quel moment du trimestre le fonds a vendu, ni à quel prix.
Le potentiel de hausse de Home Depot s'est réduit
Home Depot était la plus importante des trois ventes : 2,60 millions d'actions d'une valeur de 918 millions de dollars au 30 juin, soit 5,6 % des actions déclarées en 13F par le fonds. L'action n'a baissé que de 1 % depuis, mais Wall Street s'est refroidie à son égard. Le consensus des analystes sur l'objectif de cours est passé de 435 $ à 378 $ au cours de la dernière année :
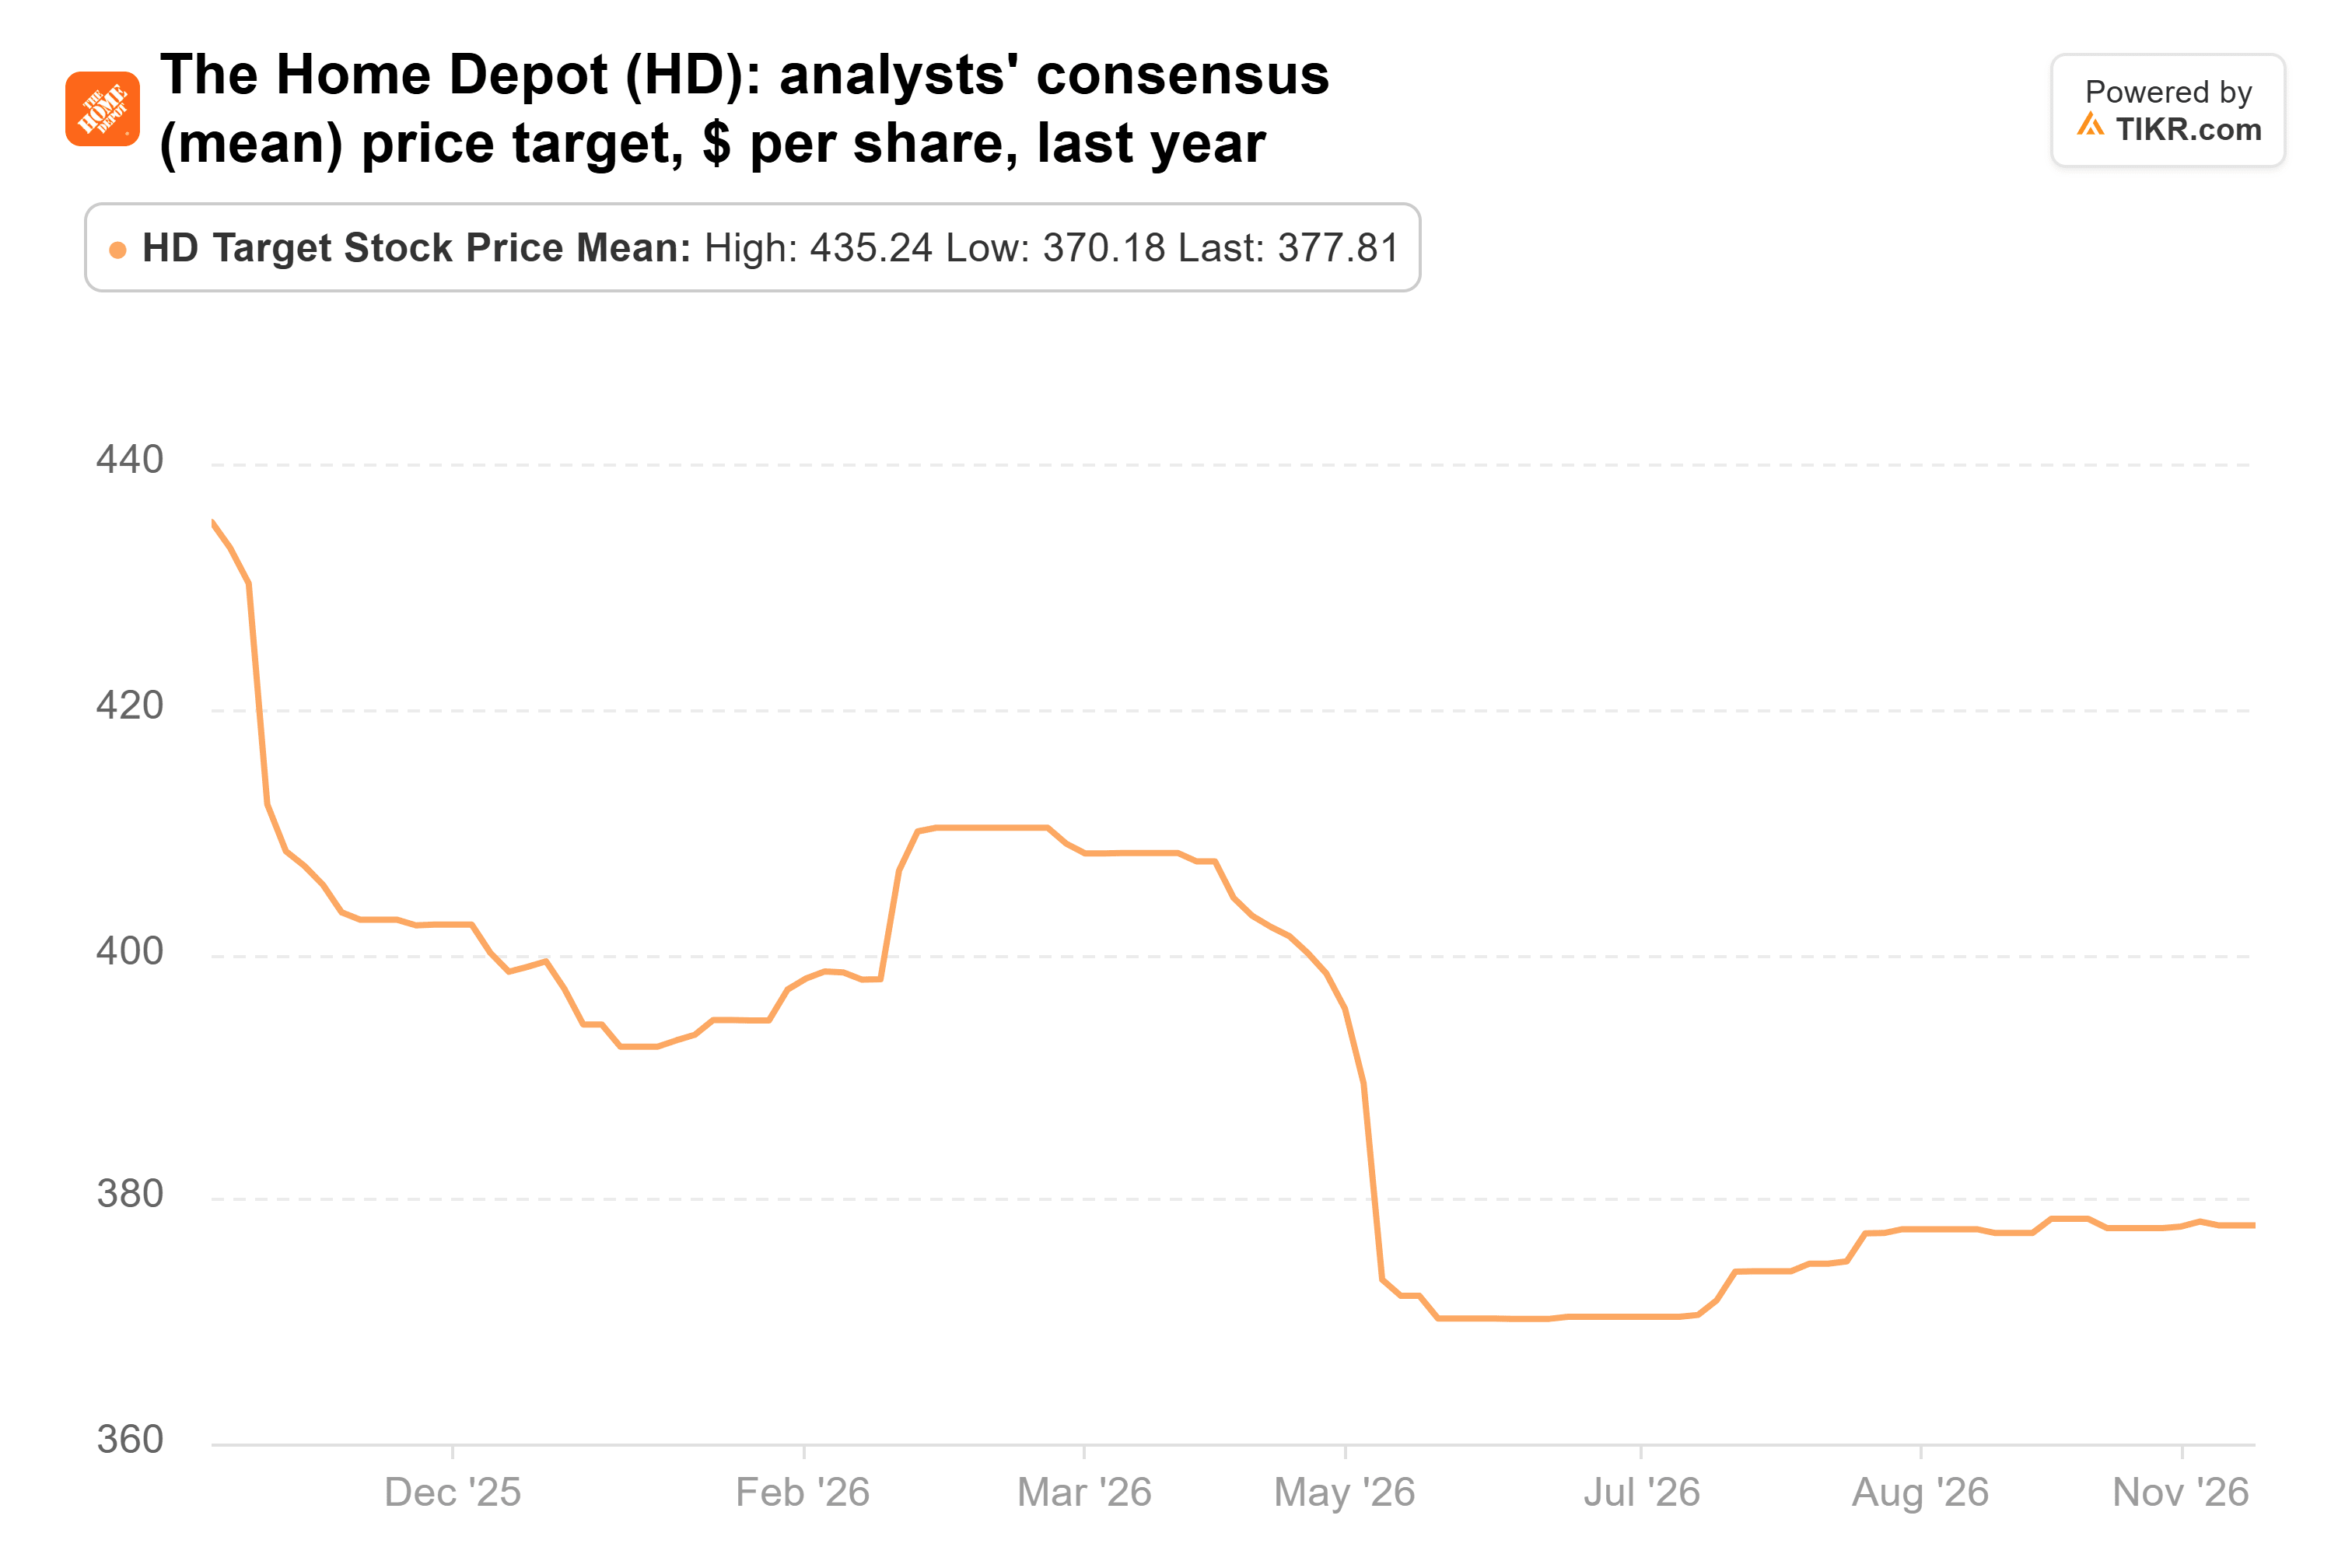
Cela représente un potentiel de hausse de 9 % par rapport au cours actuel, le plus faible des trois. Le segment de vente au détail de base de Home Depot a réalisé 152,0 milliards de dollars de ventes au cours de l'année terminée le 1er février 2026, soit moins que les 152,7 milliards de dollars d'il y a deux ans. Le segment de gros qu'il a construit en rachetant SRS et GMS pour 23,1 milliards de dollars a généré 316 millions de dollars de résultat opérationnel cette année-là. Les analystes n'attendent qu'une croissance de 2 % des bénéfices cette année fiscale, mais l'action se négocie à environ 23 fois les bénéfices attendus, au-dessus de la moyenne de 21x depuis 2014. Son rapport du 17 novembre devra montrer son avance sur Lowe's au niveau de ses marges.
TIKR suit 36 analystes sur Home Depot. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Home Depot, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Home Depot
Corning a été divisée par deux, et elle n'est toujours pas bon marché
Corning représentait 2,73 millions d'actions d'une valeur de 697 millions de dollars au 30 juin, soit 4,3 % des actions déclarées en 13F par le fonds. L'action a chuté de 58 % depuis. Entre-temps, Corning a révélé le 11 septembre un accord avec Goldman Sachs pour vendre jusqu'à 2 milliards de dollars de nouvelles actions au fil du temps. Le 27 octobre, les actions ont été vendues massivement, même si ses ventes de base du troisième trimestre de 5,08 milliards de dollars ont dépassé les estimations.
Les analystes n'ont pas abandonné. Leur consensus sur l'objectif de cours est de 172 $, en hausse par rapport à 93 $ il y a un an mais en baisse par rapport à 215 $ en juillet :
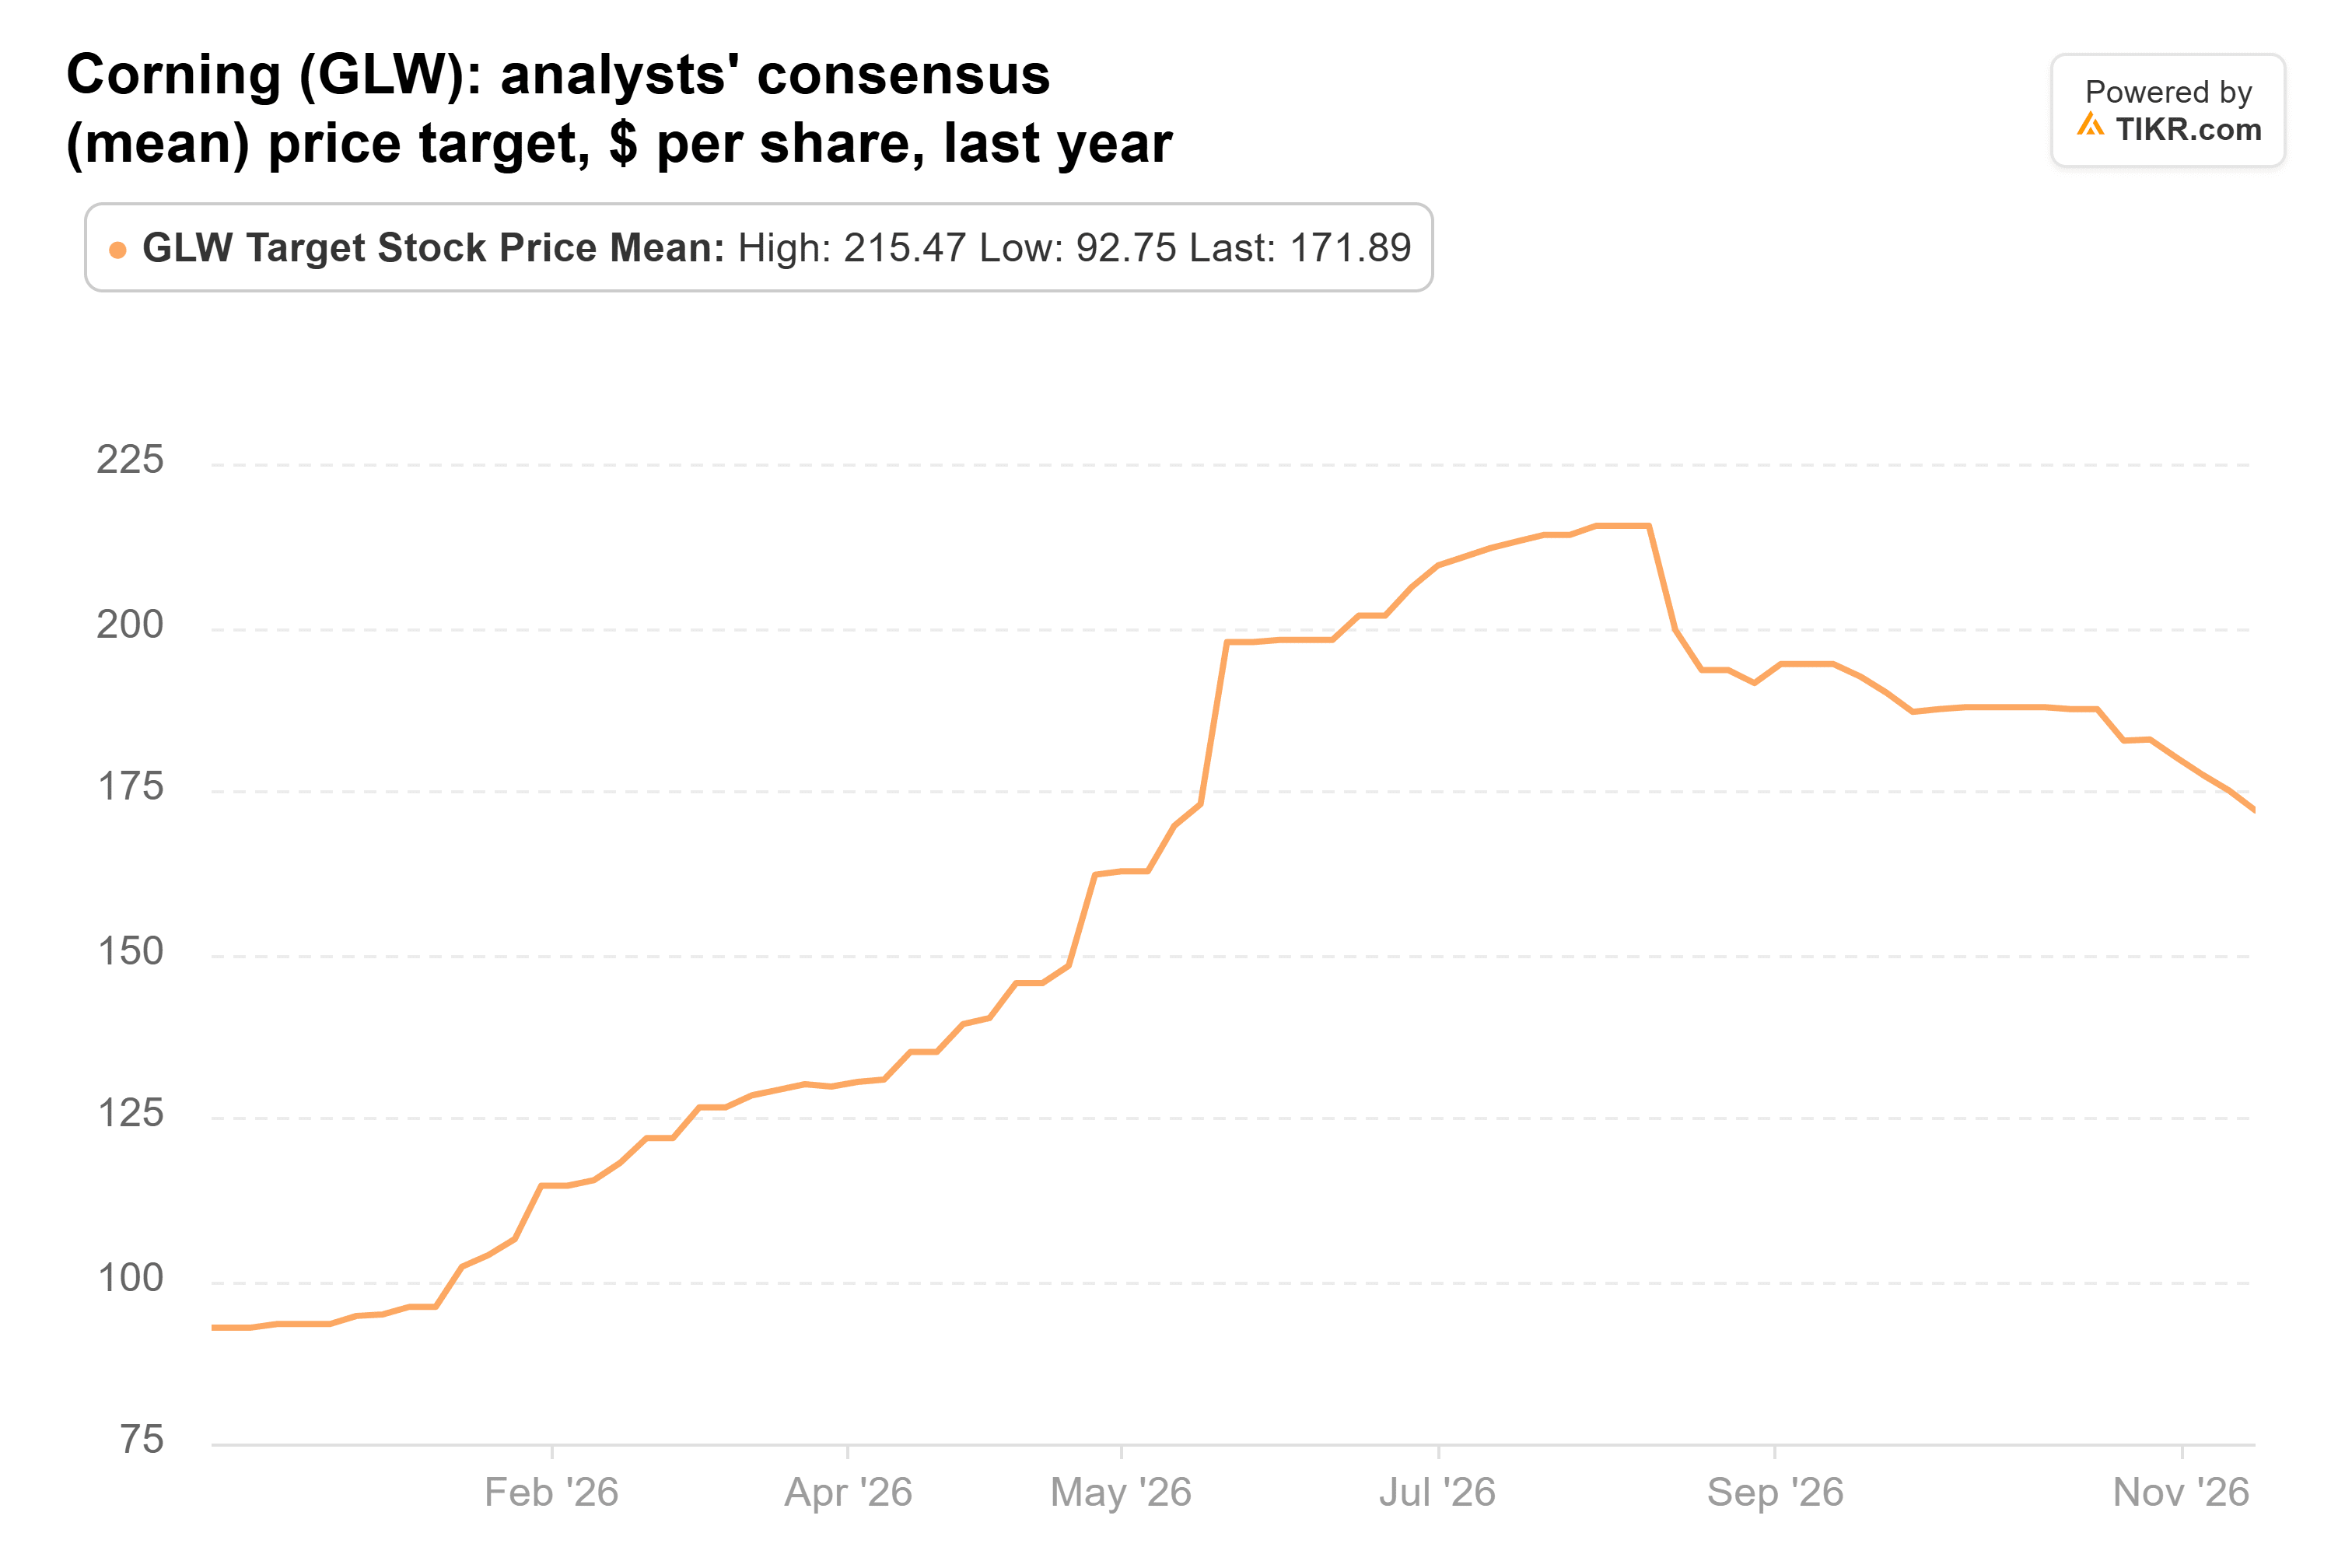
Cela représente un potentiel de hausse de 62 % par rapport au prix, selon les 19 analystes qui la suivent. Mais à environ 25 fois les bénéfices attendus, l'action est toujours valorisée pour beaucoup de croissance, et la vente d'actions pèse sur toute reprise. Je voudrais voir les objectifs cesser de baisser avant d'acheter ce que le fonds a vendu.
La vente massive de MasTec semble excessive
MasTec était la plus petite des trois ventes : 1,35 million d'actions d'une valeur de 560 millions de dollars, soit 3,4 % des actions déclarées en 13F par le fonds au 30 juin. L'action a chuté de 57 % depuis, pourtant l'activité a continué de croître. MasTec a annoncé le 29 octobre que les revenus du troisième trimestre avaient augmenté de 30 % pour atteindre un record de 5,2 milliards de dollars, et son carnet de commandes a atteint 24,5 milliards de dollars, soit environ 46 % de plus qu'un an auparavant. Le point faible était les retards d'autorisation qui ont repoussé le démarrage de certains projets de pipeline. Ces retards ont pesé sur le troisième trimestre et pèseront sur le quatrième, et la direction a abaissé ses prévisions d'EBITDA ajusté 2026 à 1,56-1,60 milliard de dollars.
Le consensus des analystes sur l'objectif de cours a fortement baissé, passant d'un pic de 510 $ en juillet à 305 $ :
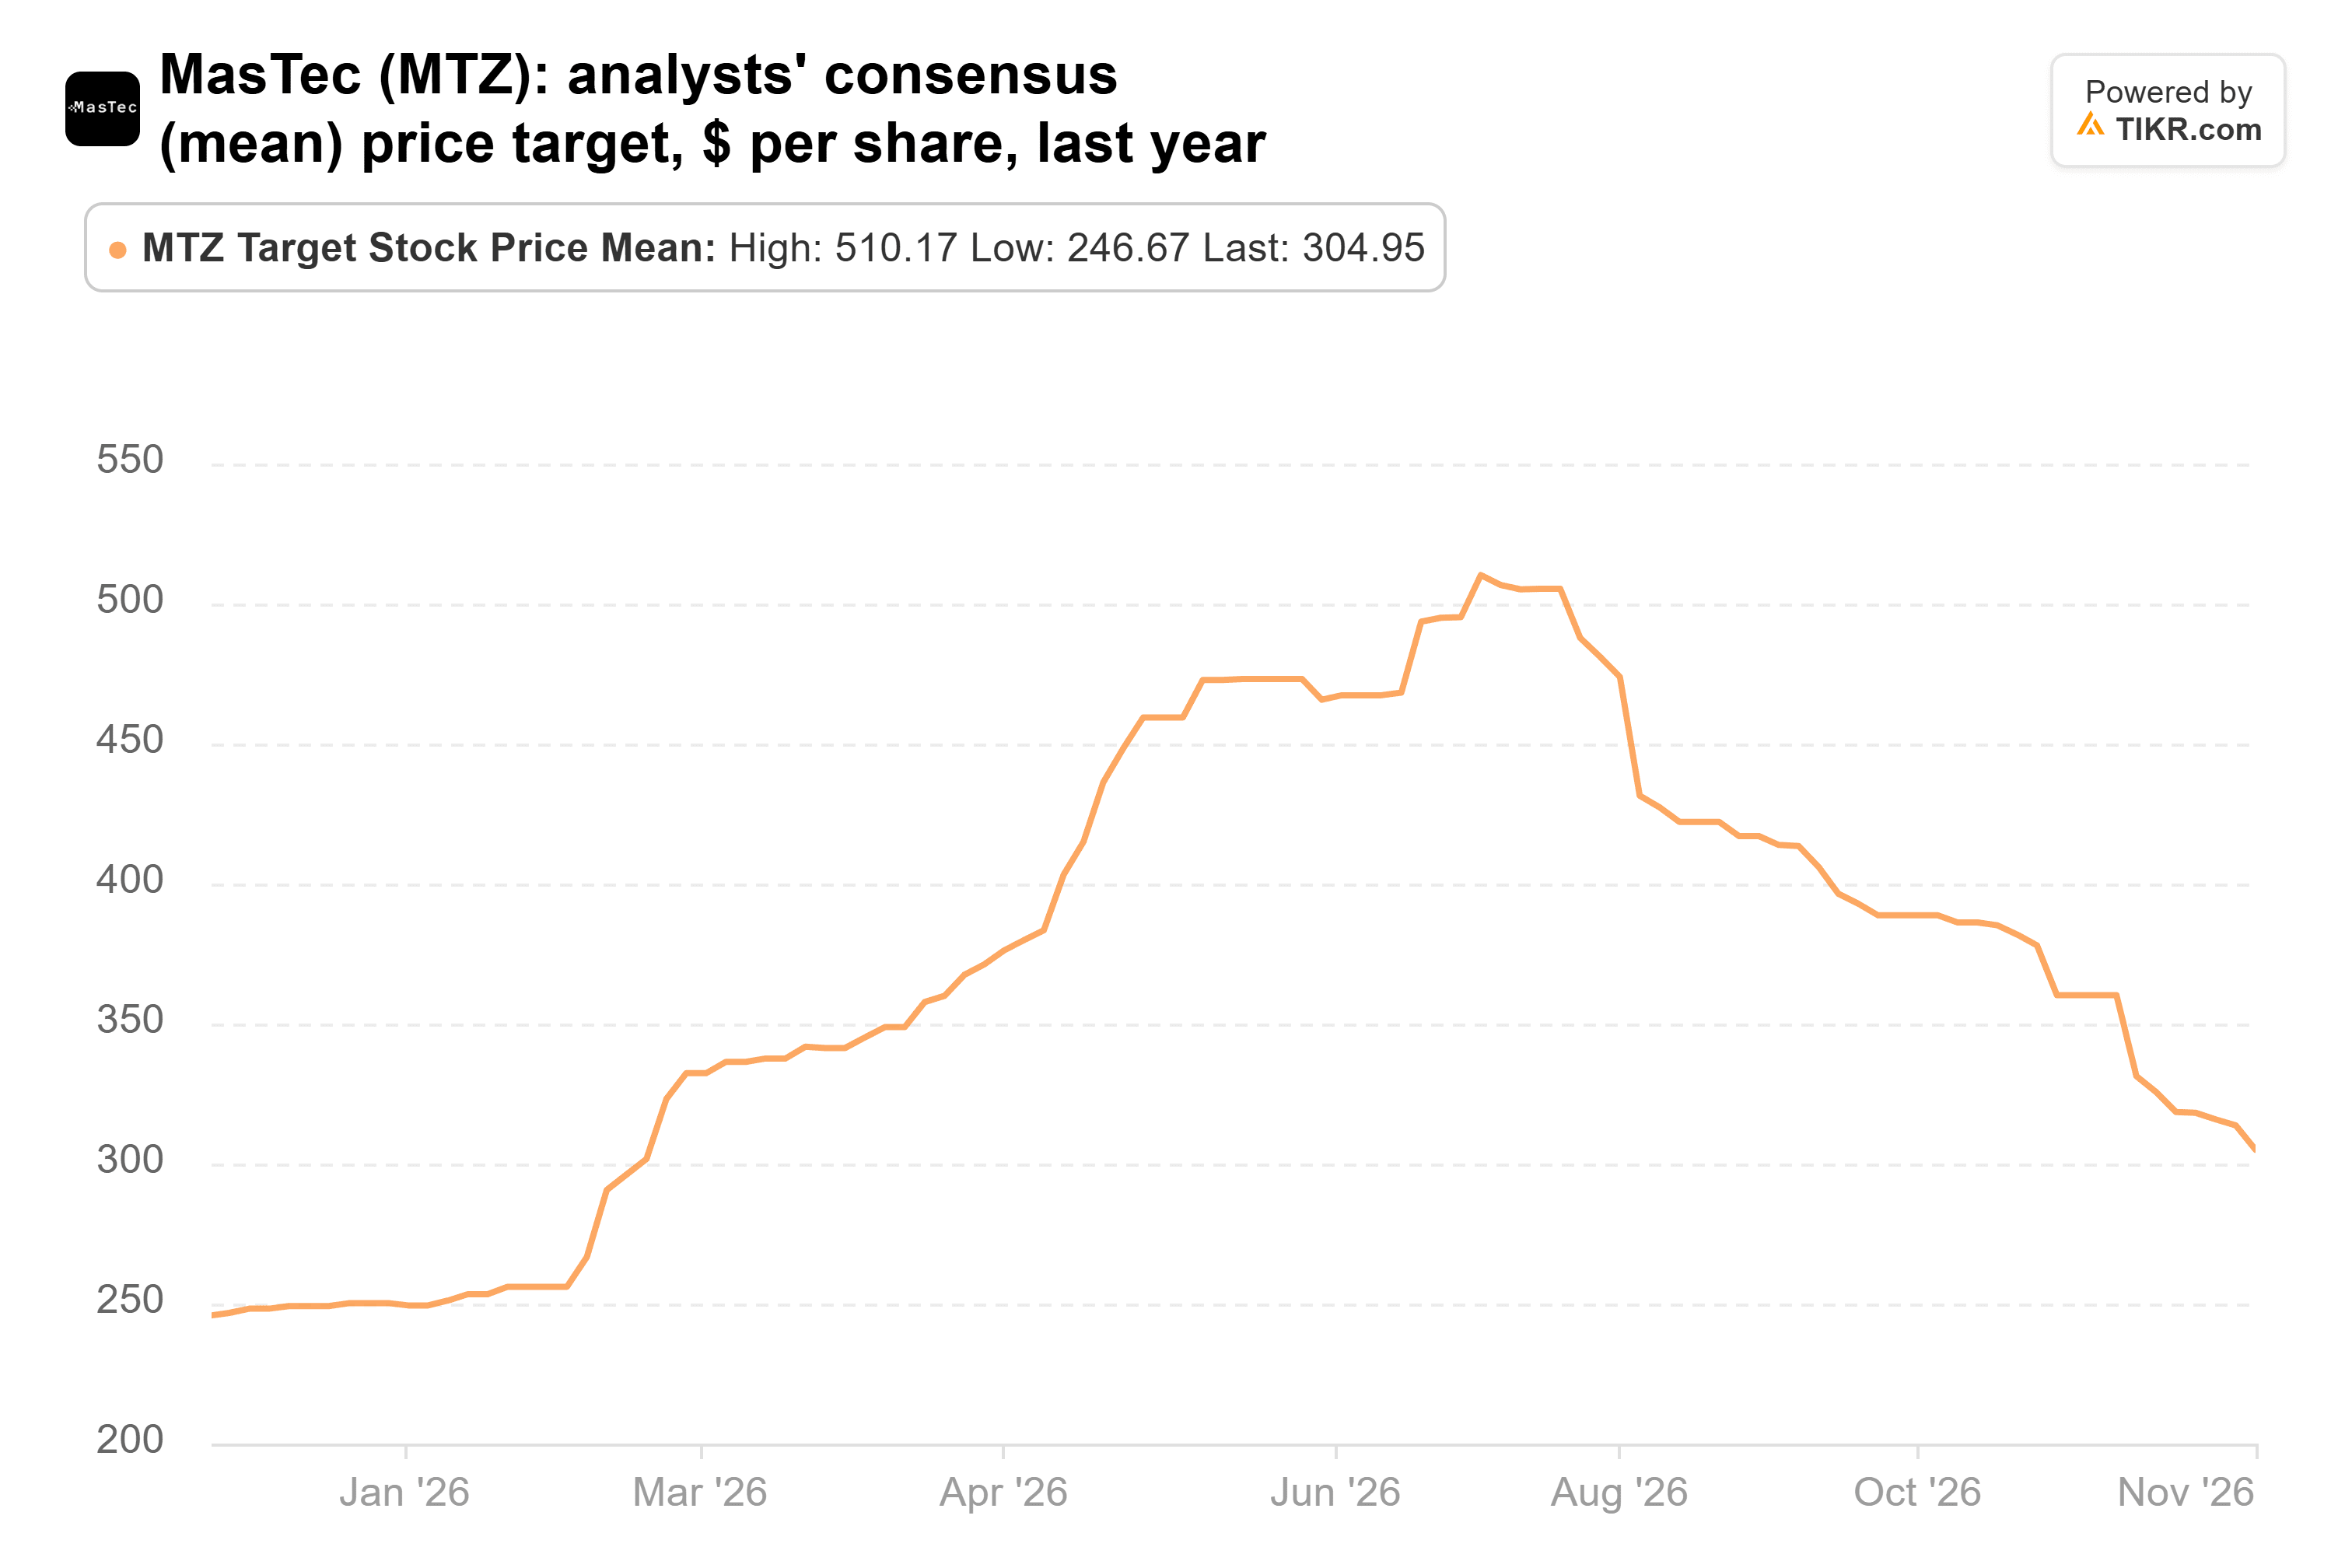
Malgré cela, cela représente un potentiel de hausse de 72 % par rapport au prix, selon 21 analystes. L'action se négocie à environ 16 fois les bénéfices attendus, le multiple le plus bas des trois, tandis que la direction prévoit un BPA ajusté de 8,92-9,30 $ cette année, en hausse de 39 % au point médian.
MasTec est celle que j'achèterais
Parmi les trois ventes, les chiffres justifient le mieux celle de Home Depot : ses objectifs continuent de baisser, ses bénéfices croissent à peine, et elle se négocie toujours au-dessus de son multiple habituel. Corning se situe entre les deux : moins chère qu'auparavant, mais avec une vente d'actions en suspens. À 16 fois les bénéfices attendus, MasTec semble être une action que le marché a punie pour des retards de projet même si ses revenus continuent de croître de 30 %.
L'argent du fonds est allé vers des noms plus importants. Amazon est en hausse de 3 % depuis le 30 septembre, après qu'Amazon Web Services a progressé de 39 % au dernier trimestre, son rythme le plus rapide en cinq ans, et son objectif moyen se situe 27 % plus haut. Danaher est en hausse de 4 %, après avoir dépassé les estimations du troisième trimestre grâce à des tendances en amélioration dans tous ses marchés finaux, et son objectif est 13 % au-dessus du prix.
Le risque avec MasTec est que les retards durent plus longtemps que prévu par la direction. Son rapport du quatrième trimestre, début de l'année prochaine, montrera si ces projets de pipeline ont démarré. Le prochain 13F du fonds, attendu à la mi-février, montrera s'il continue de l'éviter.
Alors, quelle est la valeur réelle de l'action Home Depot ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Home Depot pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Home Depot gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !