Points clés
- Eversource Energy offre un rendement de 4,4 % et Chevron de 3,4 %, et les deux ont augmenté leurs dividendes de 5,8 % par an de l'exercice 2020 à l'exercice 2025.
- À ces taux, 10 000 $ investis dans Eversource rapporteraient environ 5 799 $ de dividendes sur les 10 prochaines années, soit environ 1 360 $ de plus que le même montant investi dans Chevron.
- Chevron a distribué 41 % de sa trésorerie disponible (free cash flow) sous forme de dividendes sur les 12 mois clos le 30 septembre 2026, et sa dette nette représente 0,4 fois son EBITDA, contre 5,8 fois pour Eversource.
- Eversource a distribué entre 60 % et 63 % de son BPA normalisé chaque année pendant une décennie, et une décision de la FERC concernant ses rendements sur les actifs de transmission doit entrer en vigueur le 30 novembre.
Chevron (CVX) a presque triplé son bénéfice du troisième trimestre, à 9,9 milliards de dollars. Quelques jours plus tard, Eversource Energy (ES) a publié des résultats du T3 en baisse par rapport à l'année précédente.
Si vous achetez une action pour son dividende avec un horizon de dix ans, un trimestre compte moins que la capacité du chèque à continuer de croître. Les deux entreprises ont augmenté leurs dividendes de 5,8 % par an de l'exercice 2020 à l'exercice 2025, mais Eversource offre un rendement de 4,4 % contre 3,4 % pour Chevron, et Chevron affiche un endettement bien moindre par rapport à ses bénéfices.
Donc, si vous ne pouviez en détenir qu'une seule pour les 10 prochaines années, laquelle choisir ?
| Métrique | Chevron (CVX) | Eversource Energy (ES) |
|---|---|---|
| Rendement du dividende | 3,4% | 4,4% |
| Dividende annuel | $7.12 | $3.15 |
| Croissance du dividende, ex. 2020-2025 | 5,8% par an | 5,8% par an |
| Couverture, dernier rapporté | Taux de distribution sur trésorerie disponible, TTM : 41% | Taux de distribution sur BPA normalisé, ex. 2025 : 63% |
| Dette nette/EBITDA | 0,4x | 5,8x |
| Couverture des intérêts (EBIT/intérêts) | 25,1x | 2,3x |
| PER forward | 11x | 14x |
6 actions à dividendes sûrs offrant aux retraités des rendements de 6%+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6%+.
Mais après une analyse approfondie des investissements exploitant les données propriétaires de TIKR, nous pensons désormais que seules six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous dans le cadre de notre nouveau rapport d'investissement. Découvrez comment y accéder ici.
La couverture de Chevron fluctue avec le pétrole
Le dernier trimestre de Chevron montre ce que l'entreprise peut gagner lorsque les prix sont favorables. La trésorerie disponible (free cash flow) a atteint 12,0 milliards de dollars au troisième trimestre 2026, contre 4,9 milliards un an plus tôt, et sur les 12 mois clos le 30 septembre 2026, les dividendes n'ont absorbé que 41 % de cette trésorerie disponible, ce qui représente une bonne couverture.
La dernière décennie a été plus cahoteuse. La trésorerie disponible a été inférieure au dividende versé lors des exercices 2016 et 2020, et le taux de distribution sur trésorerie disponible est passé de 29 % en 2022 à 77 % en 2025 :
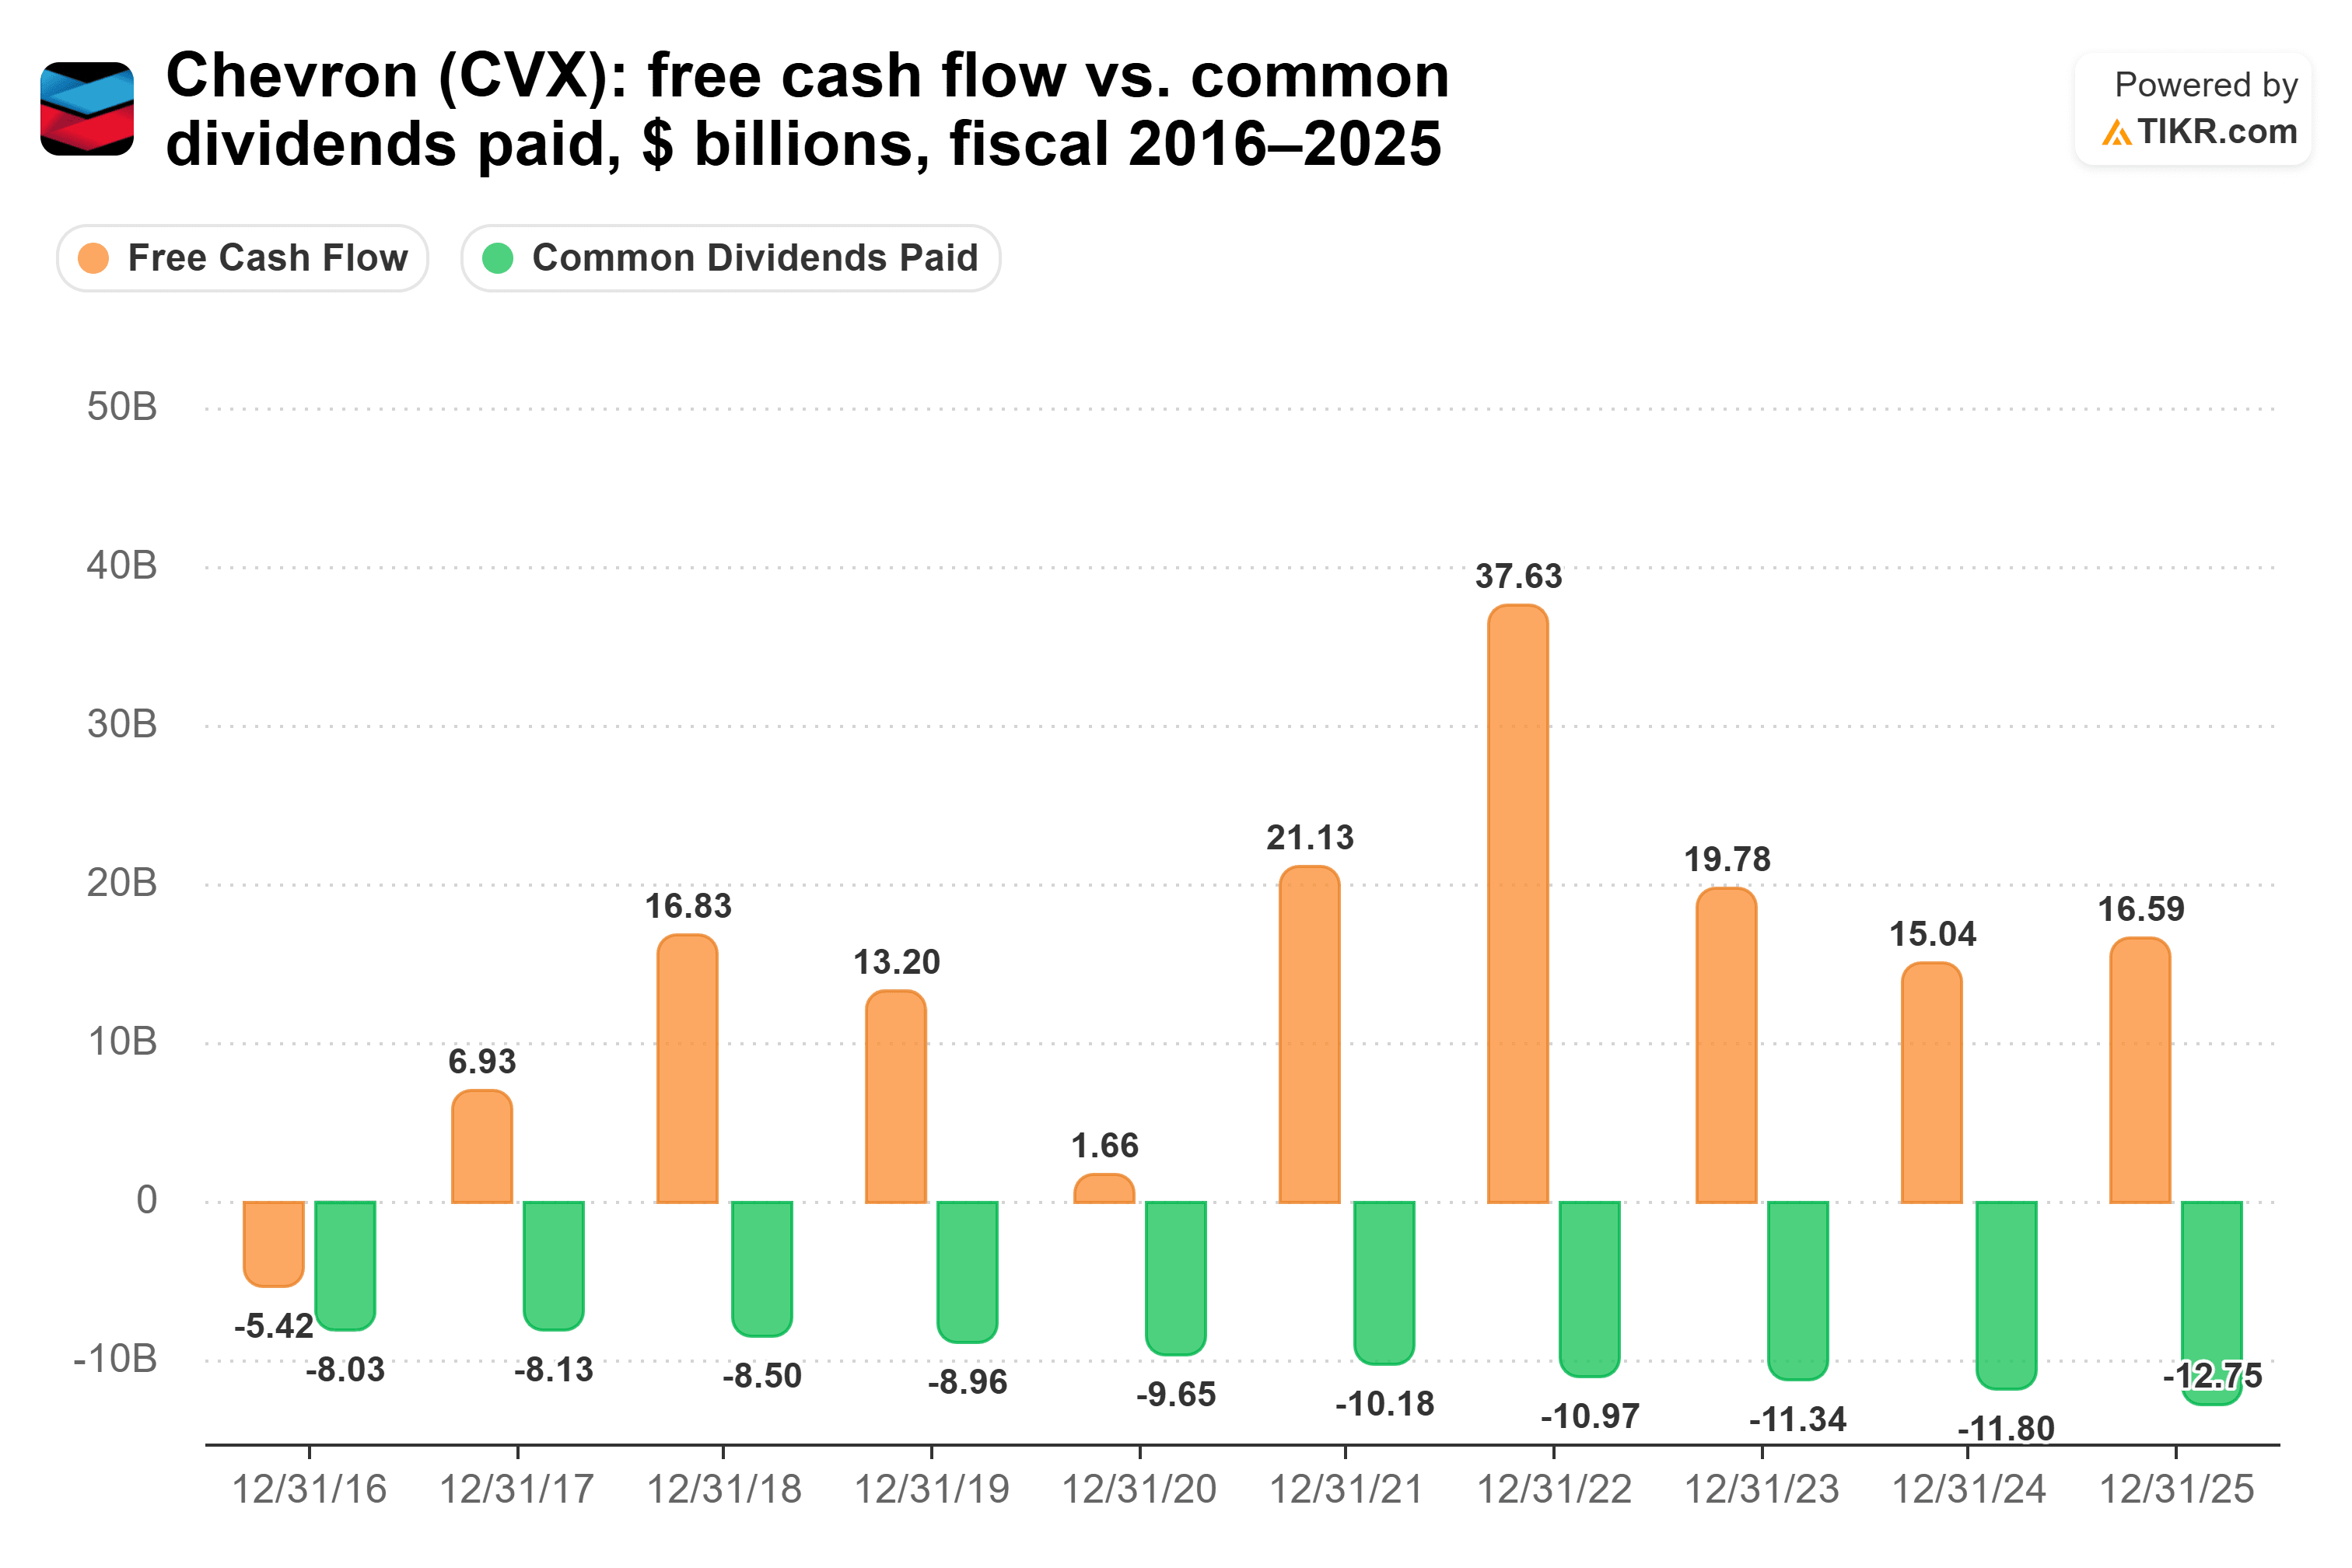
Chevron a malgré tout continué à augmenter son dividende au cours de ces années. Lors de la conférence téléphonique du T3, la directrice financière Eimear Bonner a déclaré que la première priorité pour sa trésorerie était « d'augmenter le dividende de manière constante », et la direction a ajouté : « Nous le faisons depuis 39 années consécutives. »
Son bilan l'a soutenu pendant les mauvaises années, et il le pourrait encore, puisque la dette nette ne représente que 0,4 fois l'EBITDA. Le risque est celui que porte toute compagnie pétrolière : la trésorerie de Chevron évolue avec les prix des matières premières.
La couverture d'Eversource bouge à peine
La couverture de Chevron oscille avec le pétrole, mais celle d'Eversource a à peine bougé en une décennie. Comme d'autres services publics réglementés, Eversource finance ses investissements par de nouvelles dettes et émissions d'actions, nous la jugeons donc sur son taux de distribution sur BPA normalisé. Ce ratio est resté entre 60 % et 63 % chaque année de l'exercice 2016 à l'exercice 2025 :
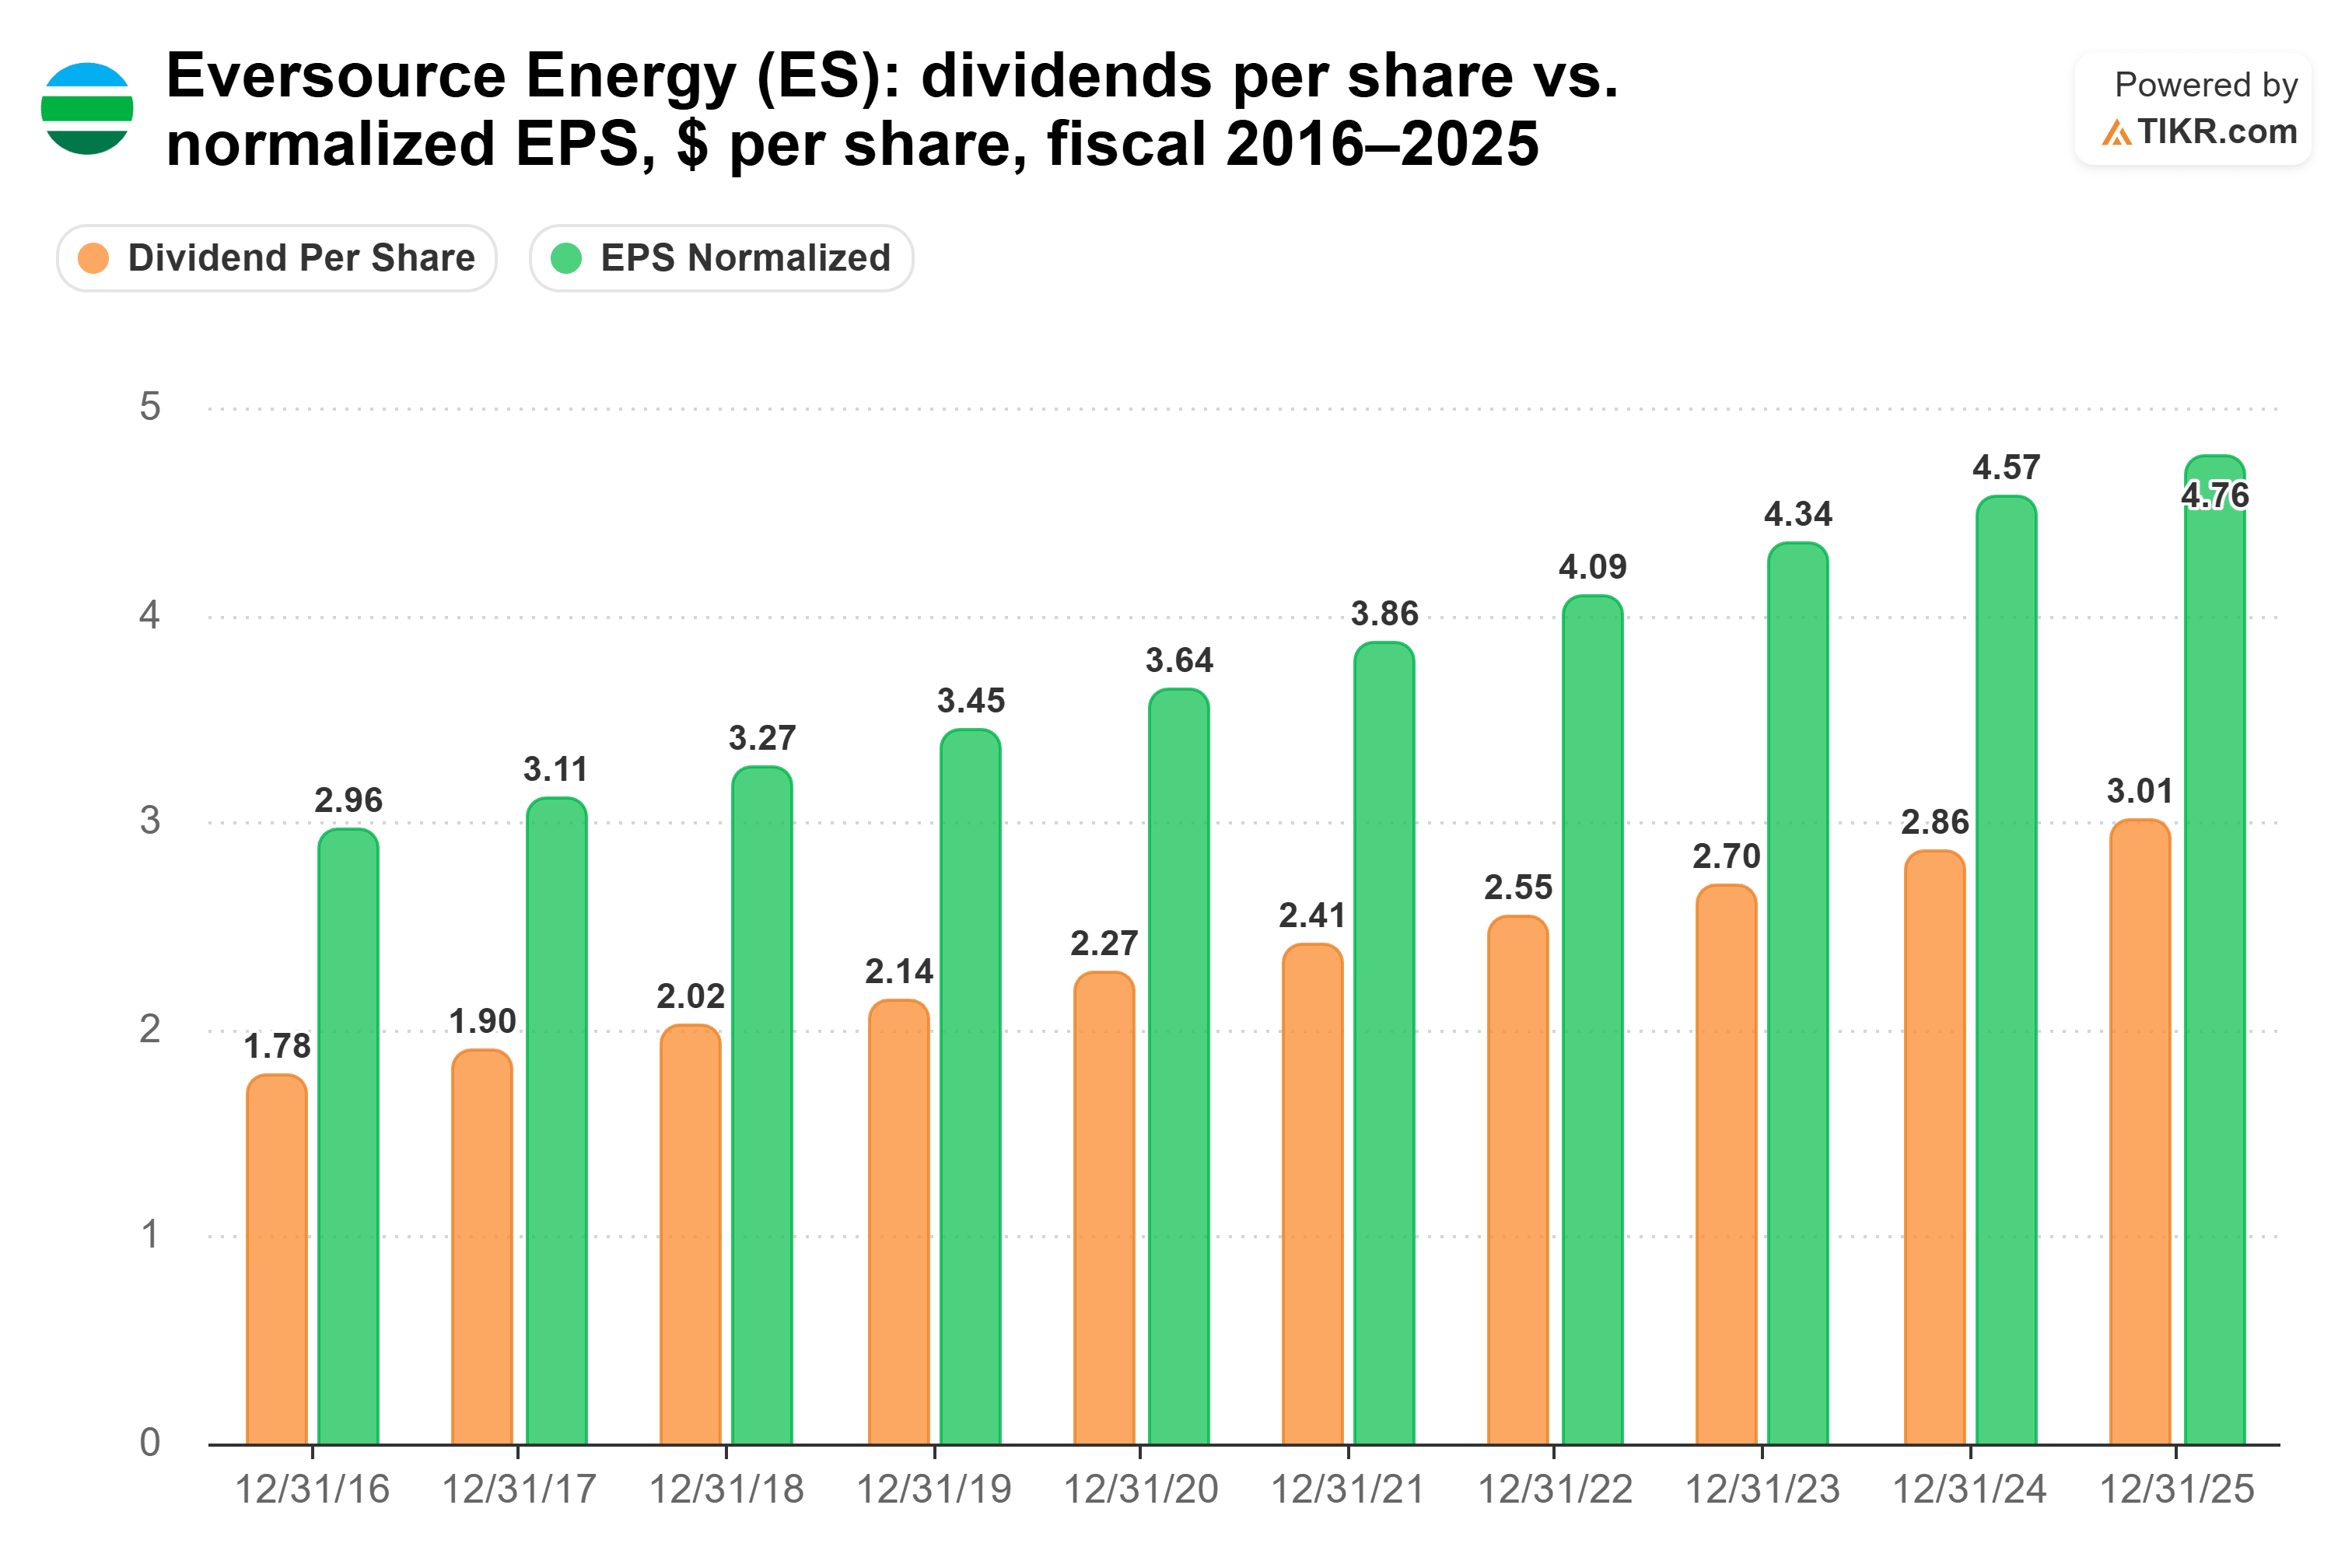
Le BPA normalisé a augmenté chaque année sur le graphique, passant de 2,96 $ à 4,76 $ par action, et le dividende a suivi, passant de 1,78 $ à 3,01 $. Un investisseur avec un horizon de 10 ans peut planifier autour d'une telle croissance.
Le troisième trimestre a été plus faible : le BPA non-GAAP est tombé à 0,92 $ contre 1,19 $ un an plus tôt, en partie parce qu'Eversource a cédé son activité d'eau Aquarion le 30 juin 2026. La direction a resserré ses prévisions (guidance) pour 2026 à une fourchette de 4,62 $ à 4,70 $ par action. Le principal risque concerne le transport d'électricité, où la FERC a réduit le rendement autorisé sur les capitaux propres à 9,57 % contre 10,57 % auparavant. Eversource a demandé 11,39 %, une décision devant entrer en vigueur le 30 novembre 2026.
Alors, quel dividende l'emporte ?
Si je ne pouvais en détenir qu'une seule pour les 10 prochaines années, ce serait Eversource. Au taux de croissance de 5,8 % affiché par les deux, 10 000 $ investis dans Eversource rapporteraient 444 $ cette année et environ 738 $ la 10e année, soit un rendement de 7,4 % sur les 10 000 $ initiaux. Le même montant dans Chevron rapporterait 340 $ maintenant et environ 565 $ la 10e année. Sur la décennie, cela représente environ 5 799 $ pour Eversource et environ 4 439 $ pour Chevron.
Je n'accepterais le chèque plus important que si les augmentations peuvent se poursuivre, et celles d'Eversource ont suivi ses bénéfices pendant une décennie. Le prix à payer est la dette, qui a oscillé entre 6,1x et 7,3x l'EBITDA depuis l'exercice 2021, bien qu'elle ait diminué depuis l'exercice 2024 :
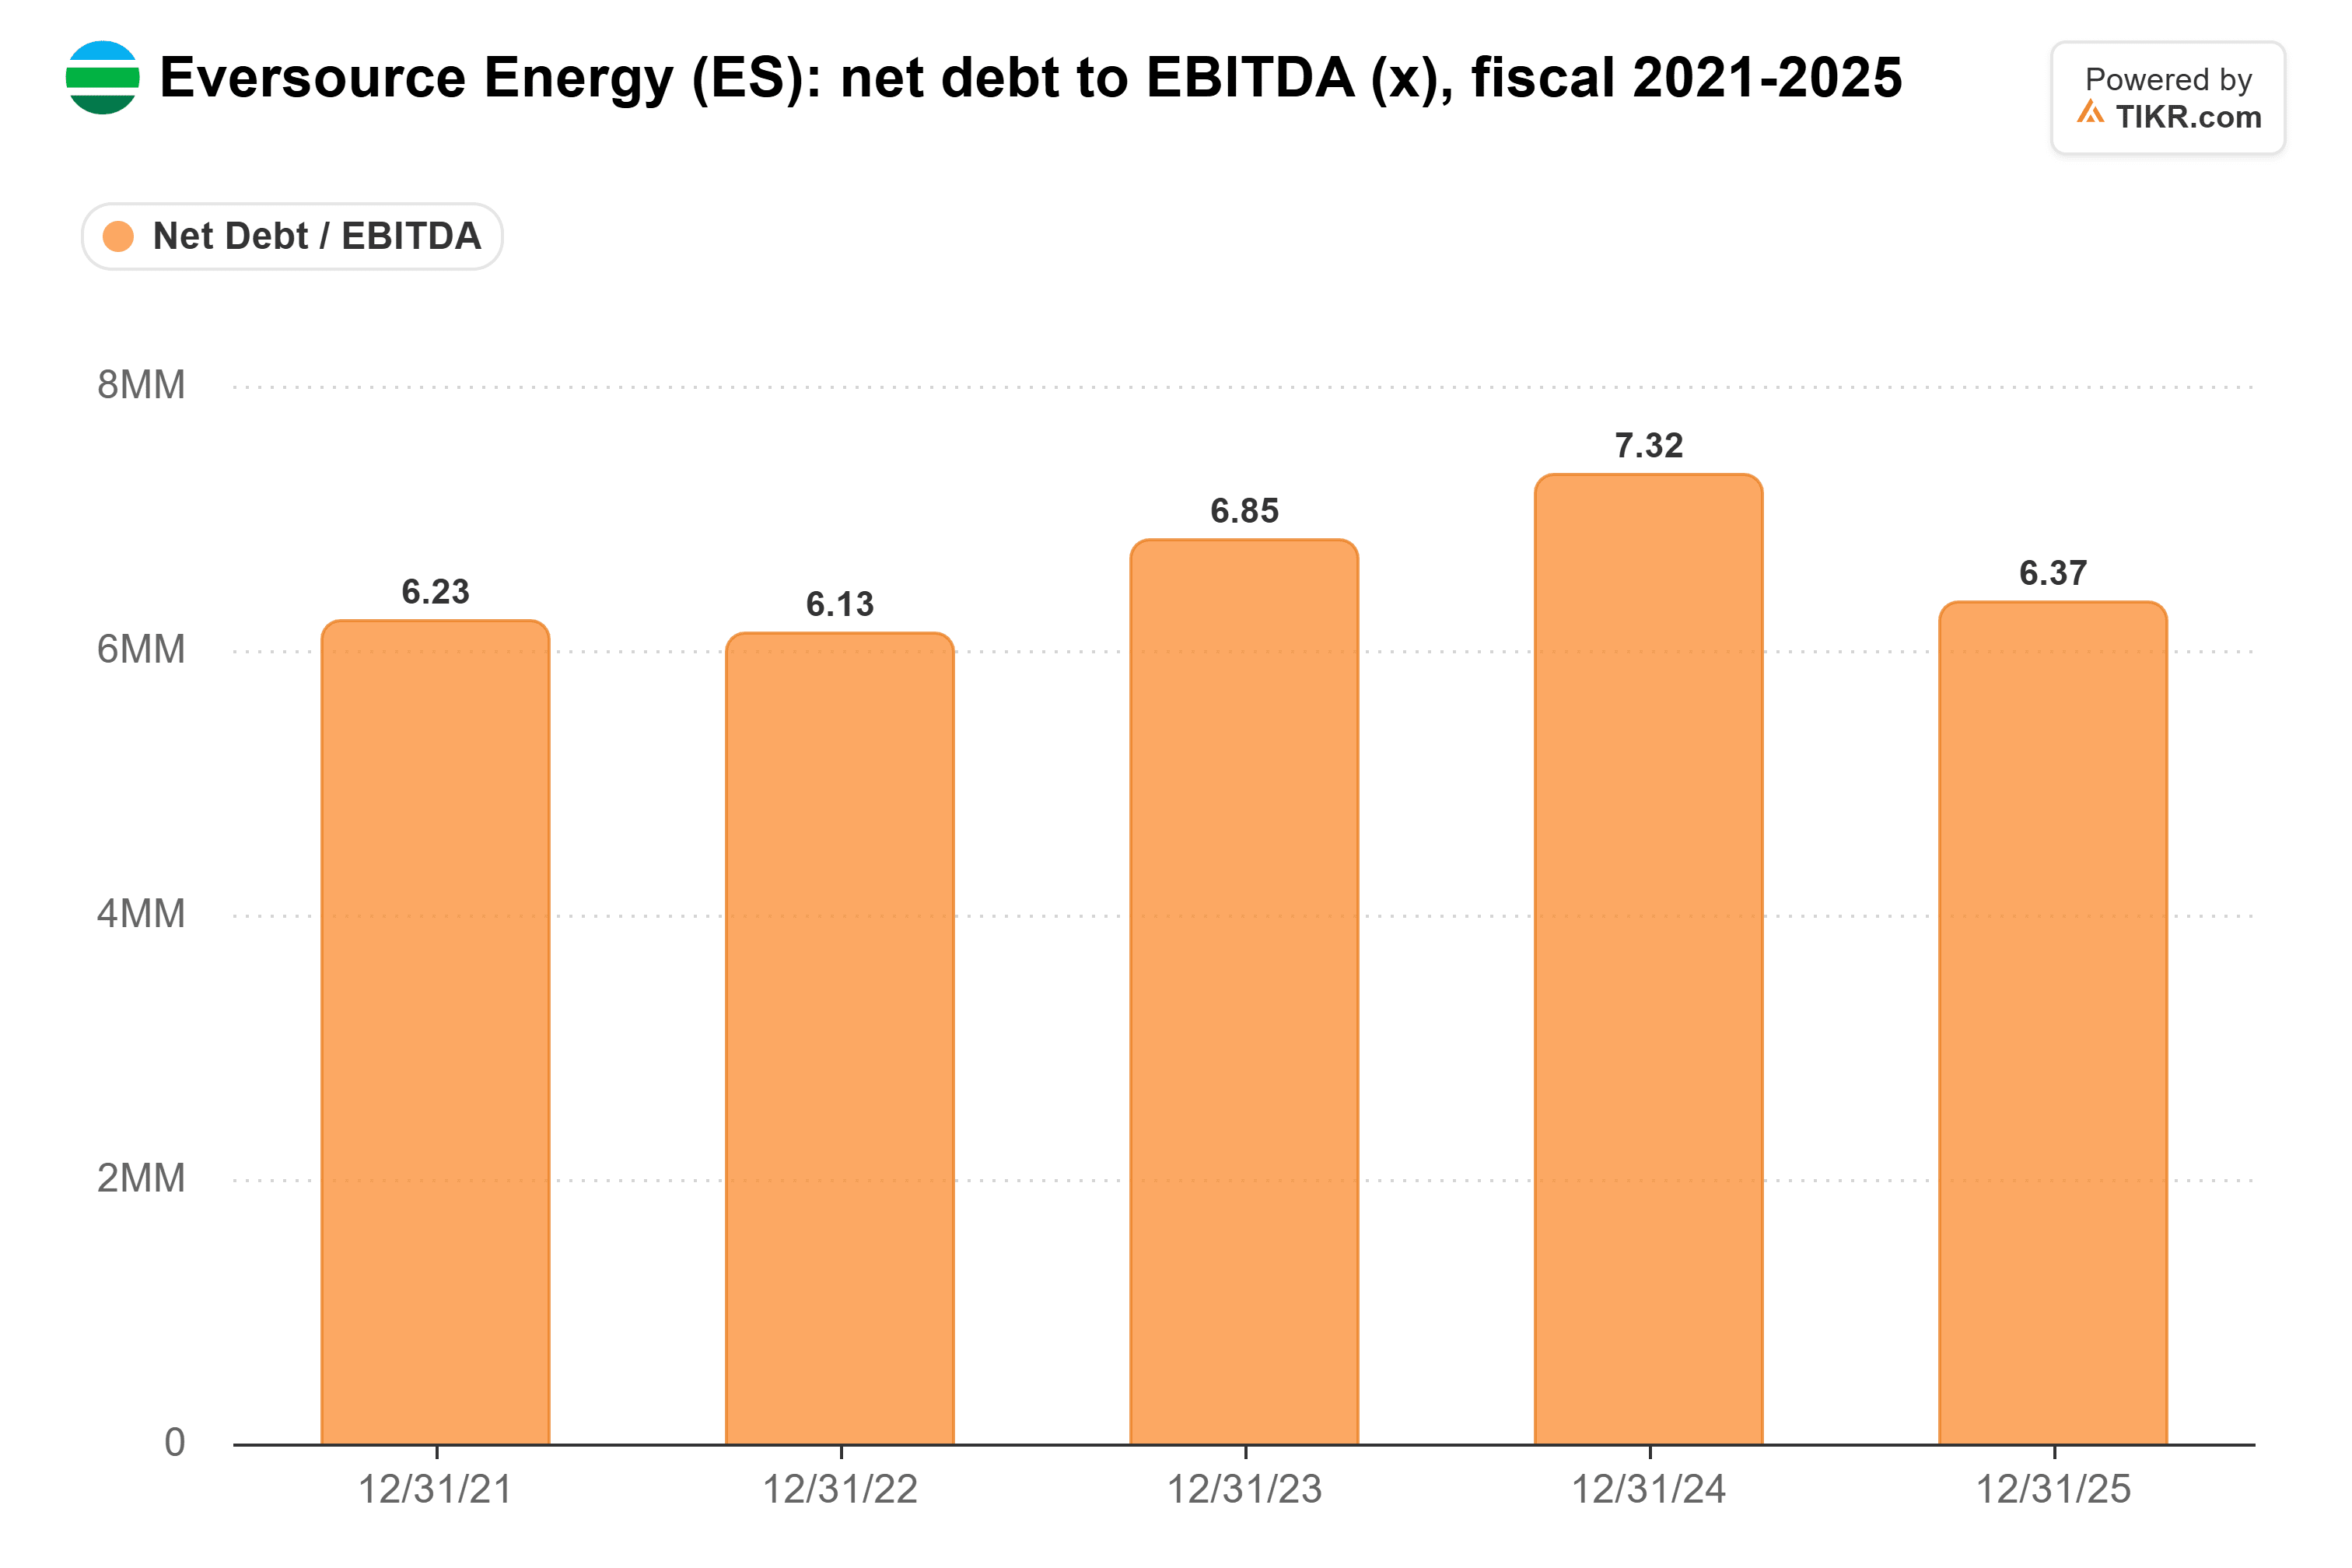
Sur les 12 derniers mois, la dette nette représente 5,8 fois l'EBITDA, et une couverture des intérêts de 2,3x laisse bien moins de marge que les 25,1x de Chevron.
C'est l'argument de Chevron, et il est bon : son bilan pourrait soutenir le dividende pendant une autre année comme l'exercice 2020, et le dividende actuel est bien couvert. C'est juste que le dividende d'Eversource provient de bénéfices qui ont augmenté chaque année pendant une décennie, et qu'il rapporte plus en cours de route.
Bien sûr, les prévisions (guidance) d'Eversource pour 2026 se situent en dessous des 4,76 $ par action gagnés en 2025. La décision de la FERC sur son rendement dans le transport est la prochaine chose qui pourrait changer ma réponse.
Oubliez Eversource Energy : 6 rendements de dividendes sûrs de 6%+ que vous pouvez acheter dès maintenant
Les dividendes peuvent être la clé d'une immense richesse. Mais seulement si vous achetez les bons.
Choisir la bonne action à haut rendement peut faire la différence entre une retraite de rêve… et vivre au jour le jour, en attendant que le prochain chèque de Sécurité Sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6%+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et Eversource Energy n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !