Estadísticas Clave para la Acción de Walmart
- Precio Actual: $115.27
- Precio Objetivo (Medio): ~$189
- Objetivo del Mercado: ~$138
- Rentabilidad Total Potencial: ~64%
- TIR Anualizada: ~6% / año
Ya Disponible: Descubre cuánto potencial de subida podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Sucedió?
Walmart (WMT) reportará los resultados de su segundo trimestre fiscal antes de la apertura del mercado el jueves 20 de agosto, y por una vez, la presión está sobre una empresa que los inversores suelen tratar como un refugio seguro. Las acciones cotizan cerca de $115, con una caída de aproximadamente un 4% en lo que va del año, rezagándose claramente frente a un mercado cerca de máximos históricos. La razón no es un negocio roto. Es un marco de previsiones que Walmart se estableció a sí misma, y que ahora tiene que cumplir.
Walmart proyectó un crecimiento de ventas a moneda constante de entre el 3,5% y el 4,5% este año fiscal y un crecimiento del beneficio operativo ajustado de entre el 6% y el 8%, un diferencial deliberado de aproximadamente tres puntos que promete que el beneficio superará a los ingresos. Después de que el trimestre anterior dejara las previsiones para el año completo sin cambios cuando los inversores esperaban una mejora, la acción ha ido a la deriva, y el mercado ya no le está dando a Walmart el beneficio de la duda. El 20 de agosto es cuando ese apalancamiento de beneficios prometido aparece o no.
Por qué el Diferencial de las Previsiones, No la Línea de Ventas, Decide la Reacción
Walmart dejó sus previsiones de ventas, margen operativo y beneficios para el año completo sin cambios, y con la acción cotizando a un múltiplo premium, una lectura de mantenimiento se interpretó como una decepción. Los ingresos de $177.750 millones superaron los $174.840 millones esperados por el mercado y crecieron un 8,4% interanual, y el BPA ajustado de $0,66 cumplió con el consenso, sin embargo, el flujo de caja libre se volvió negativo en $1.950 millones a medida que el gasto de capital aumentó un 34% hasta $6.680 millones. Ventas fuertes, menos caja: la historia del apalancamiento de beneficios tiene que sostener la acción mientras el capex sigue elevado.
Para el segundo trimestre, el mercado espera un BPA ajustado de aproximadamente $0,74, frente a $0,68 del año anterior, con ingresos cercanos a los $187.000 millones. El consenso aún califica la acción como una Compra Fuerte, con 27 Compras, nueve Supera al Mercado, seis Mantiene y una Venta. La dirección es alcista. La pregunta está en las previsiones, y la semana pasada la macroeconomía lo hizo más difícil.
El viernes 14 de agosto, la Oficina del Censo de EE.UU. informó que las ventas minoristas y de servicios alimentarios de julio cayeron un 0,6%, frente a las expectativas de una ligera ganancia. El titular débil fue impulsado principalmente por los automóviles y una caída por cambio de calendario en el gasto en línea, con la alimentación, el motor de Walmart, prácticamente plana. Así que el dato no es evidencia de que el núcleo de Walmart se haya debilitado. Es un recordatorio de que las categorías discrecionales de mercancía general donde Walmart ha estado ganando cuota de mercado son exactamente donde un consumidor cauteloso reduce el gasto primero, lo que aumenta la presión sobre los márgenes.

Consulta datos históricos y estimaciones futuras para la acción de Walmart (¡Es gratis!) >>>
El Motor de Mayor Margen Es lo Que Tiene Que Defender el Múltiplo
La publicidad creció más del 35% a nivel global el trimestre pasado, y las ventas en marketplace aumentaron casi un 50%, flujos que conllevan márgenes mucho más altos que los estantes de comestibles. Esa mezcla es lo que permite que el beneficio se capitalice más rápido que las ventas incluso cuando los aranceles o el flete se disparan.
Seth Dallaire, Director de Crecimiento de Walmart, explicó la lógica en la Conferencia de Consumo y Retail de Evercore en junio. La publicidad, dijo, tiene "un perfil de margen diferente al del negocio minorista tradicional, en cierto modo todos ganan en ese sentido". El punto importa porque estas no son líneas de ingresos adicionales, sino un cambio estructural en cómo un minorista gana un dólar. La membresía funciona de la misma manera: una vez que un comprador se convierte en miembro de pago, señaló Dallaire, "la cantidad de gasto y la cuota de cartera que nos das aumenta", y las tasas de renovación suben a medida que los miembros usan más beneficios. Walmart+ tiene aproximadamente 30 millones de miembros, creciendo alrededor de un 12% anual, y los miembros gastan alrededor de cuatro veces más que los no miembros. Justo antes del informe, Walmart añadió nuevos beneficios para Walmart+, un pequeño movimiento dentro del mismo manual de jugadas que no movió una acción que ahora solo espera el trimestre.
A aproximadamente 40 veces los beneficios pasados, esa prima se mantiene solo si el motor de beneficios sigue capitalizándose. La medida honesta no es el múltiplo de un rival, sino Walmart frente a sus propias previsiones: el margen bruto se ha mantenido cerca del 25% mientras que los flujos de mayor margen hacen el trabajo pesado en el beneficio.

Consulta cómo le va a Walmart frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $115.27
- Precio Objetivo (Medio): ~$189
- Rentabilidad Total Potencial: ~64%
- TIR Anualizada: ~6% / año
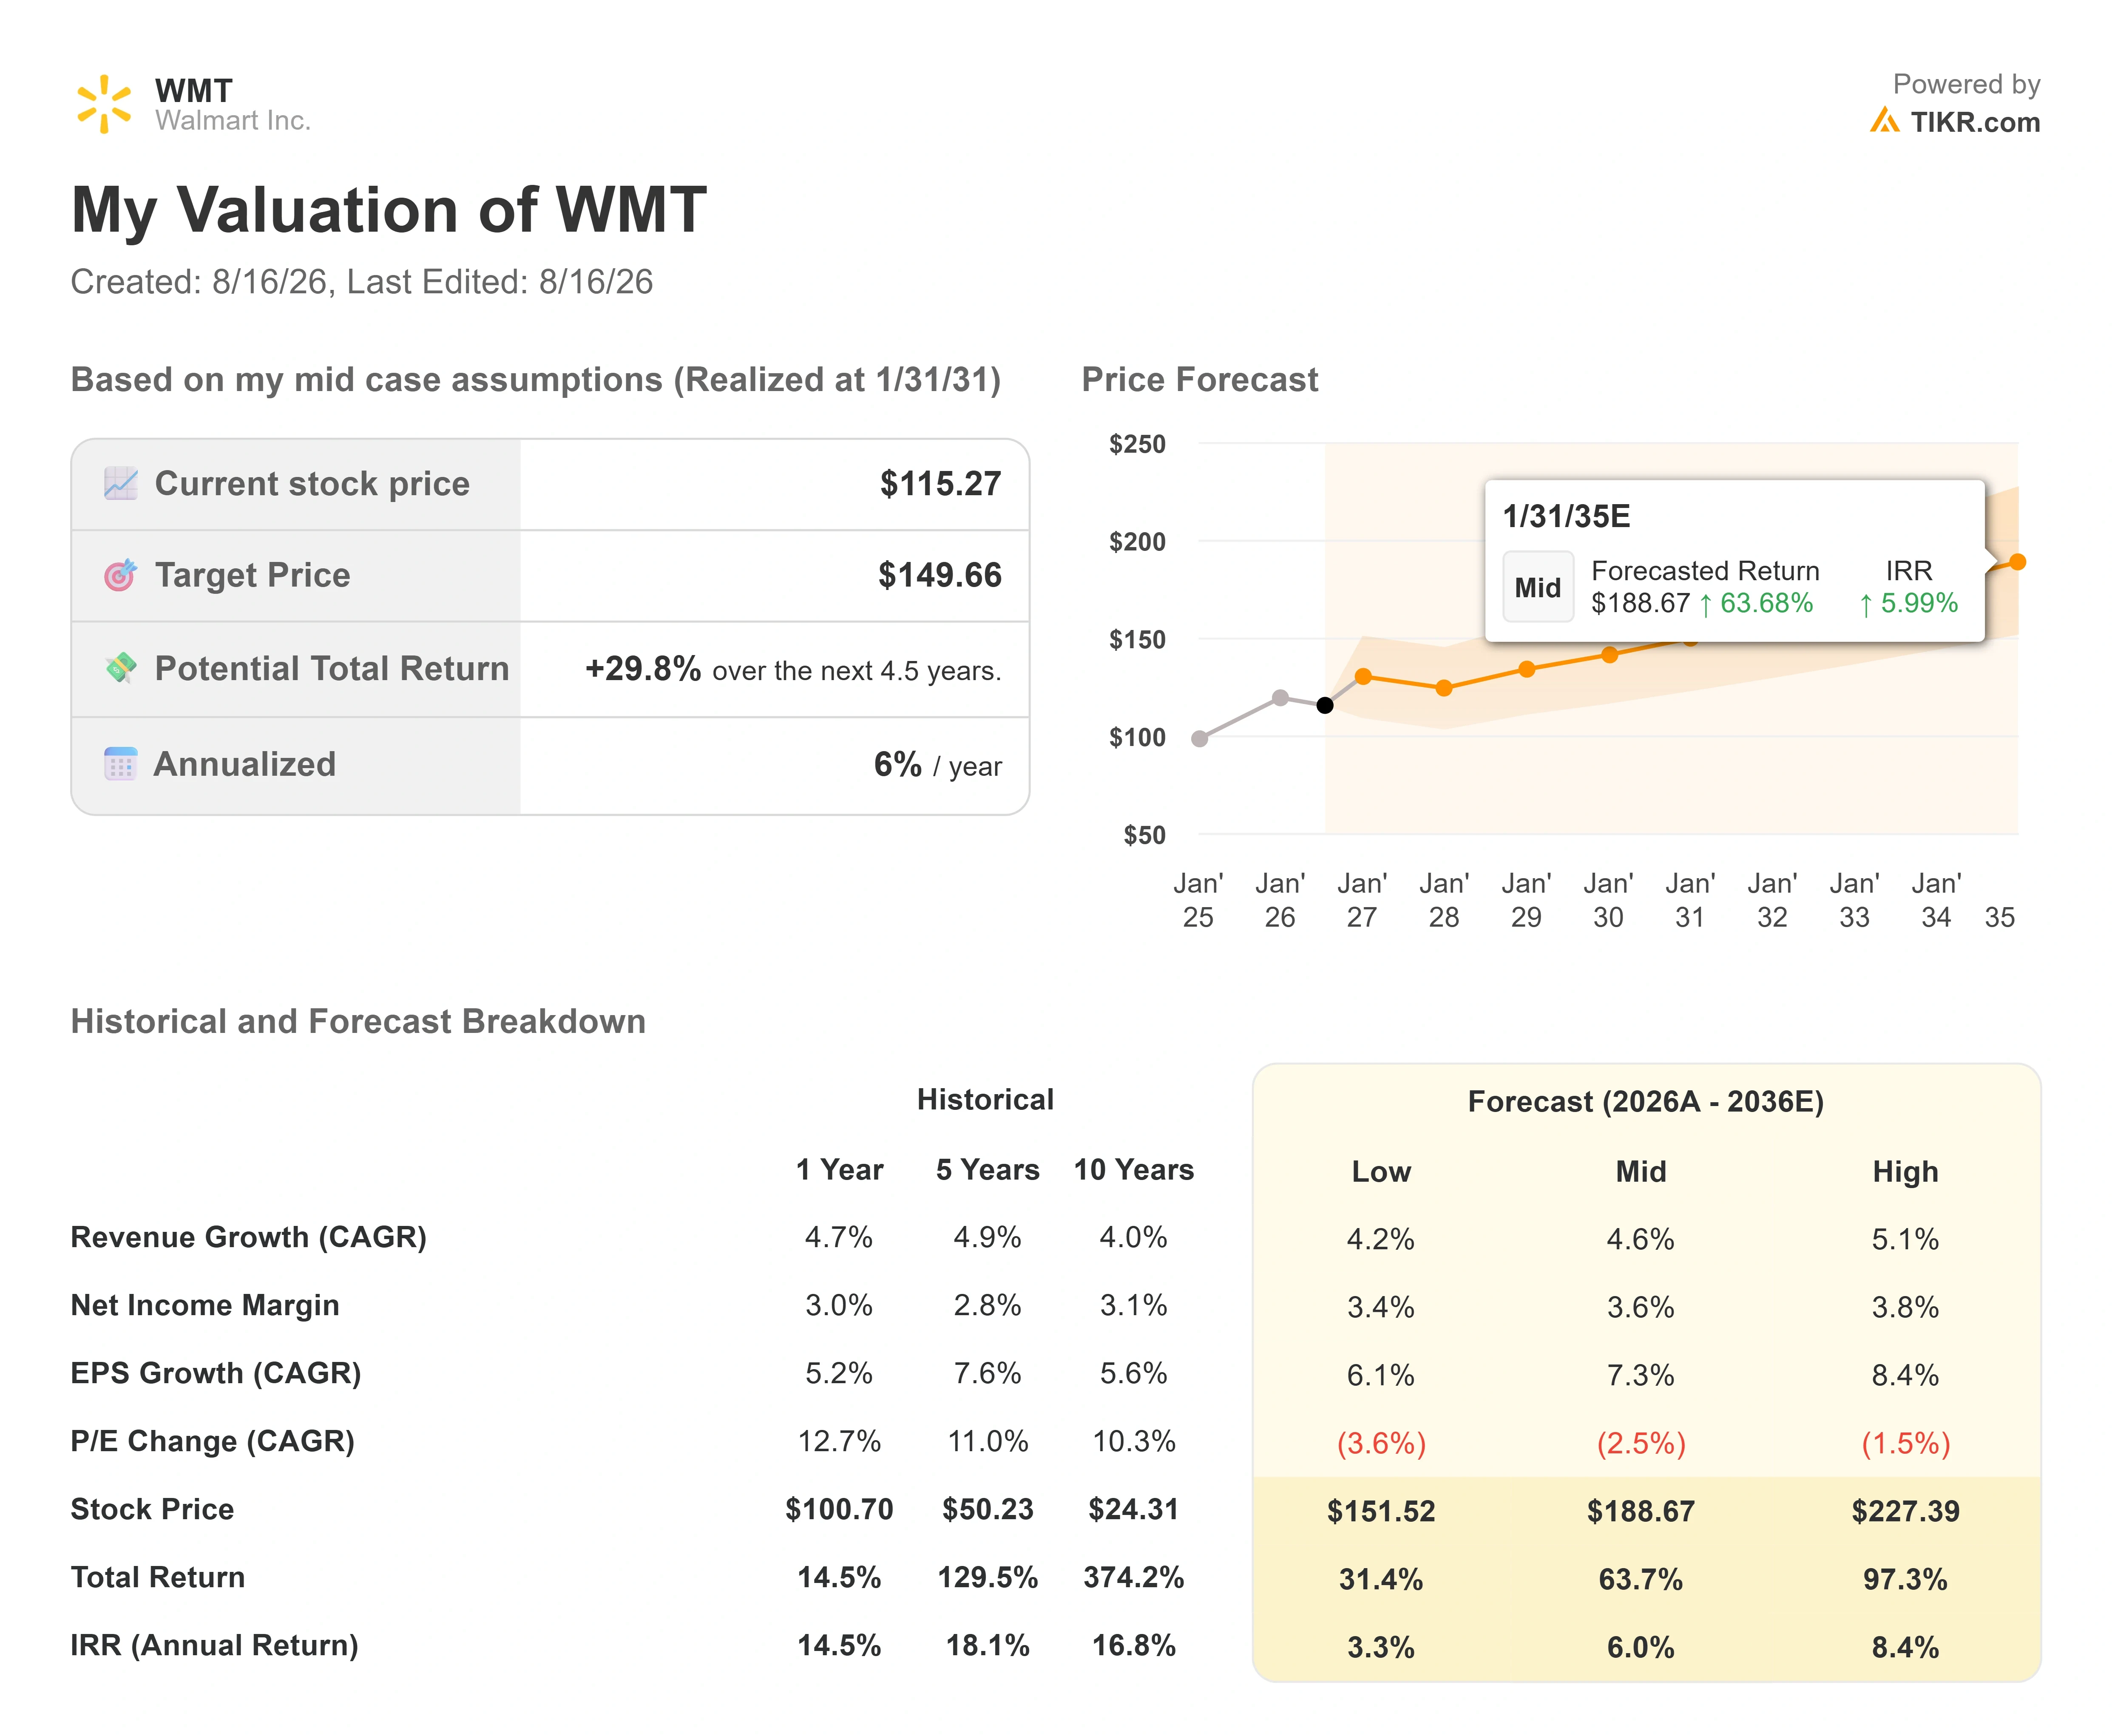
El modelo de caso medio de TIKR valora a Walmart en alrededor de $190 para enero de 2036, aproximadamente un 64% de rentabilidad total desde el precio actual, o alrededor del 6% anual. Los dos impulsores de ingresos son un crecimiento de ventas consolidadas en dígitos medios, una CAGR de ingresos del 4,6% en el caso medio, y los flujos de publicidad y membresía de crecimiento más rápido y mayor margen que elevan el beneficio combinado por dólar de ventas. El impulsor del margen es ese cambio de mezcla, que el modelo asume que empuja el margen de beneficio neto de aproximadamente el 3% hacia el rango medio del 3%. El riesgo principal es el múltiplo: el modelo asume que el P/E se comprime modestamente, alrededor de un 2,5% de disminución anual, por lo que la rentabilidad proviene del crecimiento de los beneficios, no de que el mercado pague más.
La parte alcista: si los flujos de mayor margen siguen capitalizándose a su ritmo reciente y los márgenes se expanden más rápido de lo modelado, el caso alto apunta hacia aproximadamente $227, alrededor de un 97% de rentabilidad total en el período. La parte bajista: si los aranceles y un consumidor débil presionan el núcleo mientras el capex se mantiene elevado, el caso bajo se sitúa cerca de $152, todavía aproximadamente un 31% por encima del precio actual pero solo alrededor del 3% anual en todo el horizonte. Los tres casos se sitúan por encima del objetivo medio del mercado de alrededor de $138, que refleja una visión mucho más corta de un año, por lo que el horizonte más largo del modelo es por lo que se lee más alcista que el analista promedio.
Conclusión
Observa la línea del beneficio operativo, no el titular del BPA. Una lectura limpia se parece a un beneficio operativo a moneda constante creciendo cerca del extremo superior de la guía del 6% al 8% para el año completo, con la publicidad aún capitalizándose por encima del 35%, lo que validaría la prima y probablemente impulsaría la acción. Una lectura preocupante se parece a un beneficio operativo creciendo solo en línea con las ventas, o otro mantenimiento de las previsiones que niegue la mejora que los inversores quieren, lo que presionaría una acción que cotiza a aproximadamente 40 veces los beneficios. La respuesta llega antes de la apertura del 20 de agosto, con el tono de la dirección sobre los aranceles y el consumidor de la segunda mitad como el desempate.
¿Deberías Invertir en Walmart?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Busca Walmart, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para los ingresos y beneficios en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los precios objetivo están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear Walmart junto con todas las demás acciones en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza Walmart en TIKR Gratis →
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más remuevas piedras... más oportunidades descubrirás. Busca entre más de 100K acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión del Terminal TIKR y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!