Puntos clave
- La acción de TSMC ha subido un 23% en 2026, pero ha quedado por detrás de AMD y Micron y está muy por debajo de su máximo de octubre tras los temores sobre el gasto en IA que afectaron a las acciones de chips.
- El negocio sigue superando su propio plan: los ingresos de octubre aumentaron un 59,7% hasta un récord, y la dirección ahora espera un crecimiento de aproximadamente el 44% este año, frente al 30% previsto en enero.
- Se informa ampliamente que Nvidia es el mayor cliente de TSMC, y publicará sus resultados el 17 de noviembre; los márgenes y la demanda para 2027 son los principales riesgos.
- El PER forward está por debajo de su promedio de cinco años y las estimaciones de ganancias para 2027 han subido desde junio, por lo que la corrección parece una oportunidad para comprar más.
Taiwan Semiconductor Manufacturing (TSM) ha subido un 23% en 2026, pero aún se ha quedado rezagada respecto al rally de chips de IA a los que suministra. Advanced Micro Devices (AMD), cuyos chips fabrica TSMC, ha subido un 135% este año, y el fabricante de memoria Micron Technology (MU) ha subido un 152%.
TSMC también ha caído un 23% desde su máximo de octubre, después de que los temores sobre el gasto en IA arrasaran con las acciones de chips. Y su mayor cliente, del que se informa ampliamente que es Nvidia (NVDA), publicará sus resultados el 17 de noviembre por primera vez desde que Jensen Huang dejó de ser CEO. Entonces, ¿debería tomar ganancias o comprar más?
La demanda sigue superando el plan
En enero, la dirección dio previsiones de un crecimiento de aproximadamente el 30% para 2026. Los ingresos del tercer trimestre aumentaron entonces un 41,2% hasta los $46.72 mil millones, por encima del límite superior de las previsiones, y la perspectiva se elevó a aproximadamente el 44%. La previsión para el cuarto trimestre, de $52.3 mil millones a $54.3 mil millones, apunta a un crecimiento aún más rápido. Octubre fue un mes récord, con ingresos de NT$586.89 mil millones, un 59,7% más que el año anterior.
El CEO C.C. Wei lo expresó claramente en la conferencia de resultados del 15 de octubre de TSMC: "La demanda en realidad sigue estando muy por encima de nuestra capacidad actual para suministrar".
TIKR hace seguimiento de 36 analistas sobre TSMC. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre TSMC, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas sobre TSMC
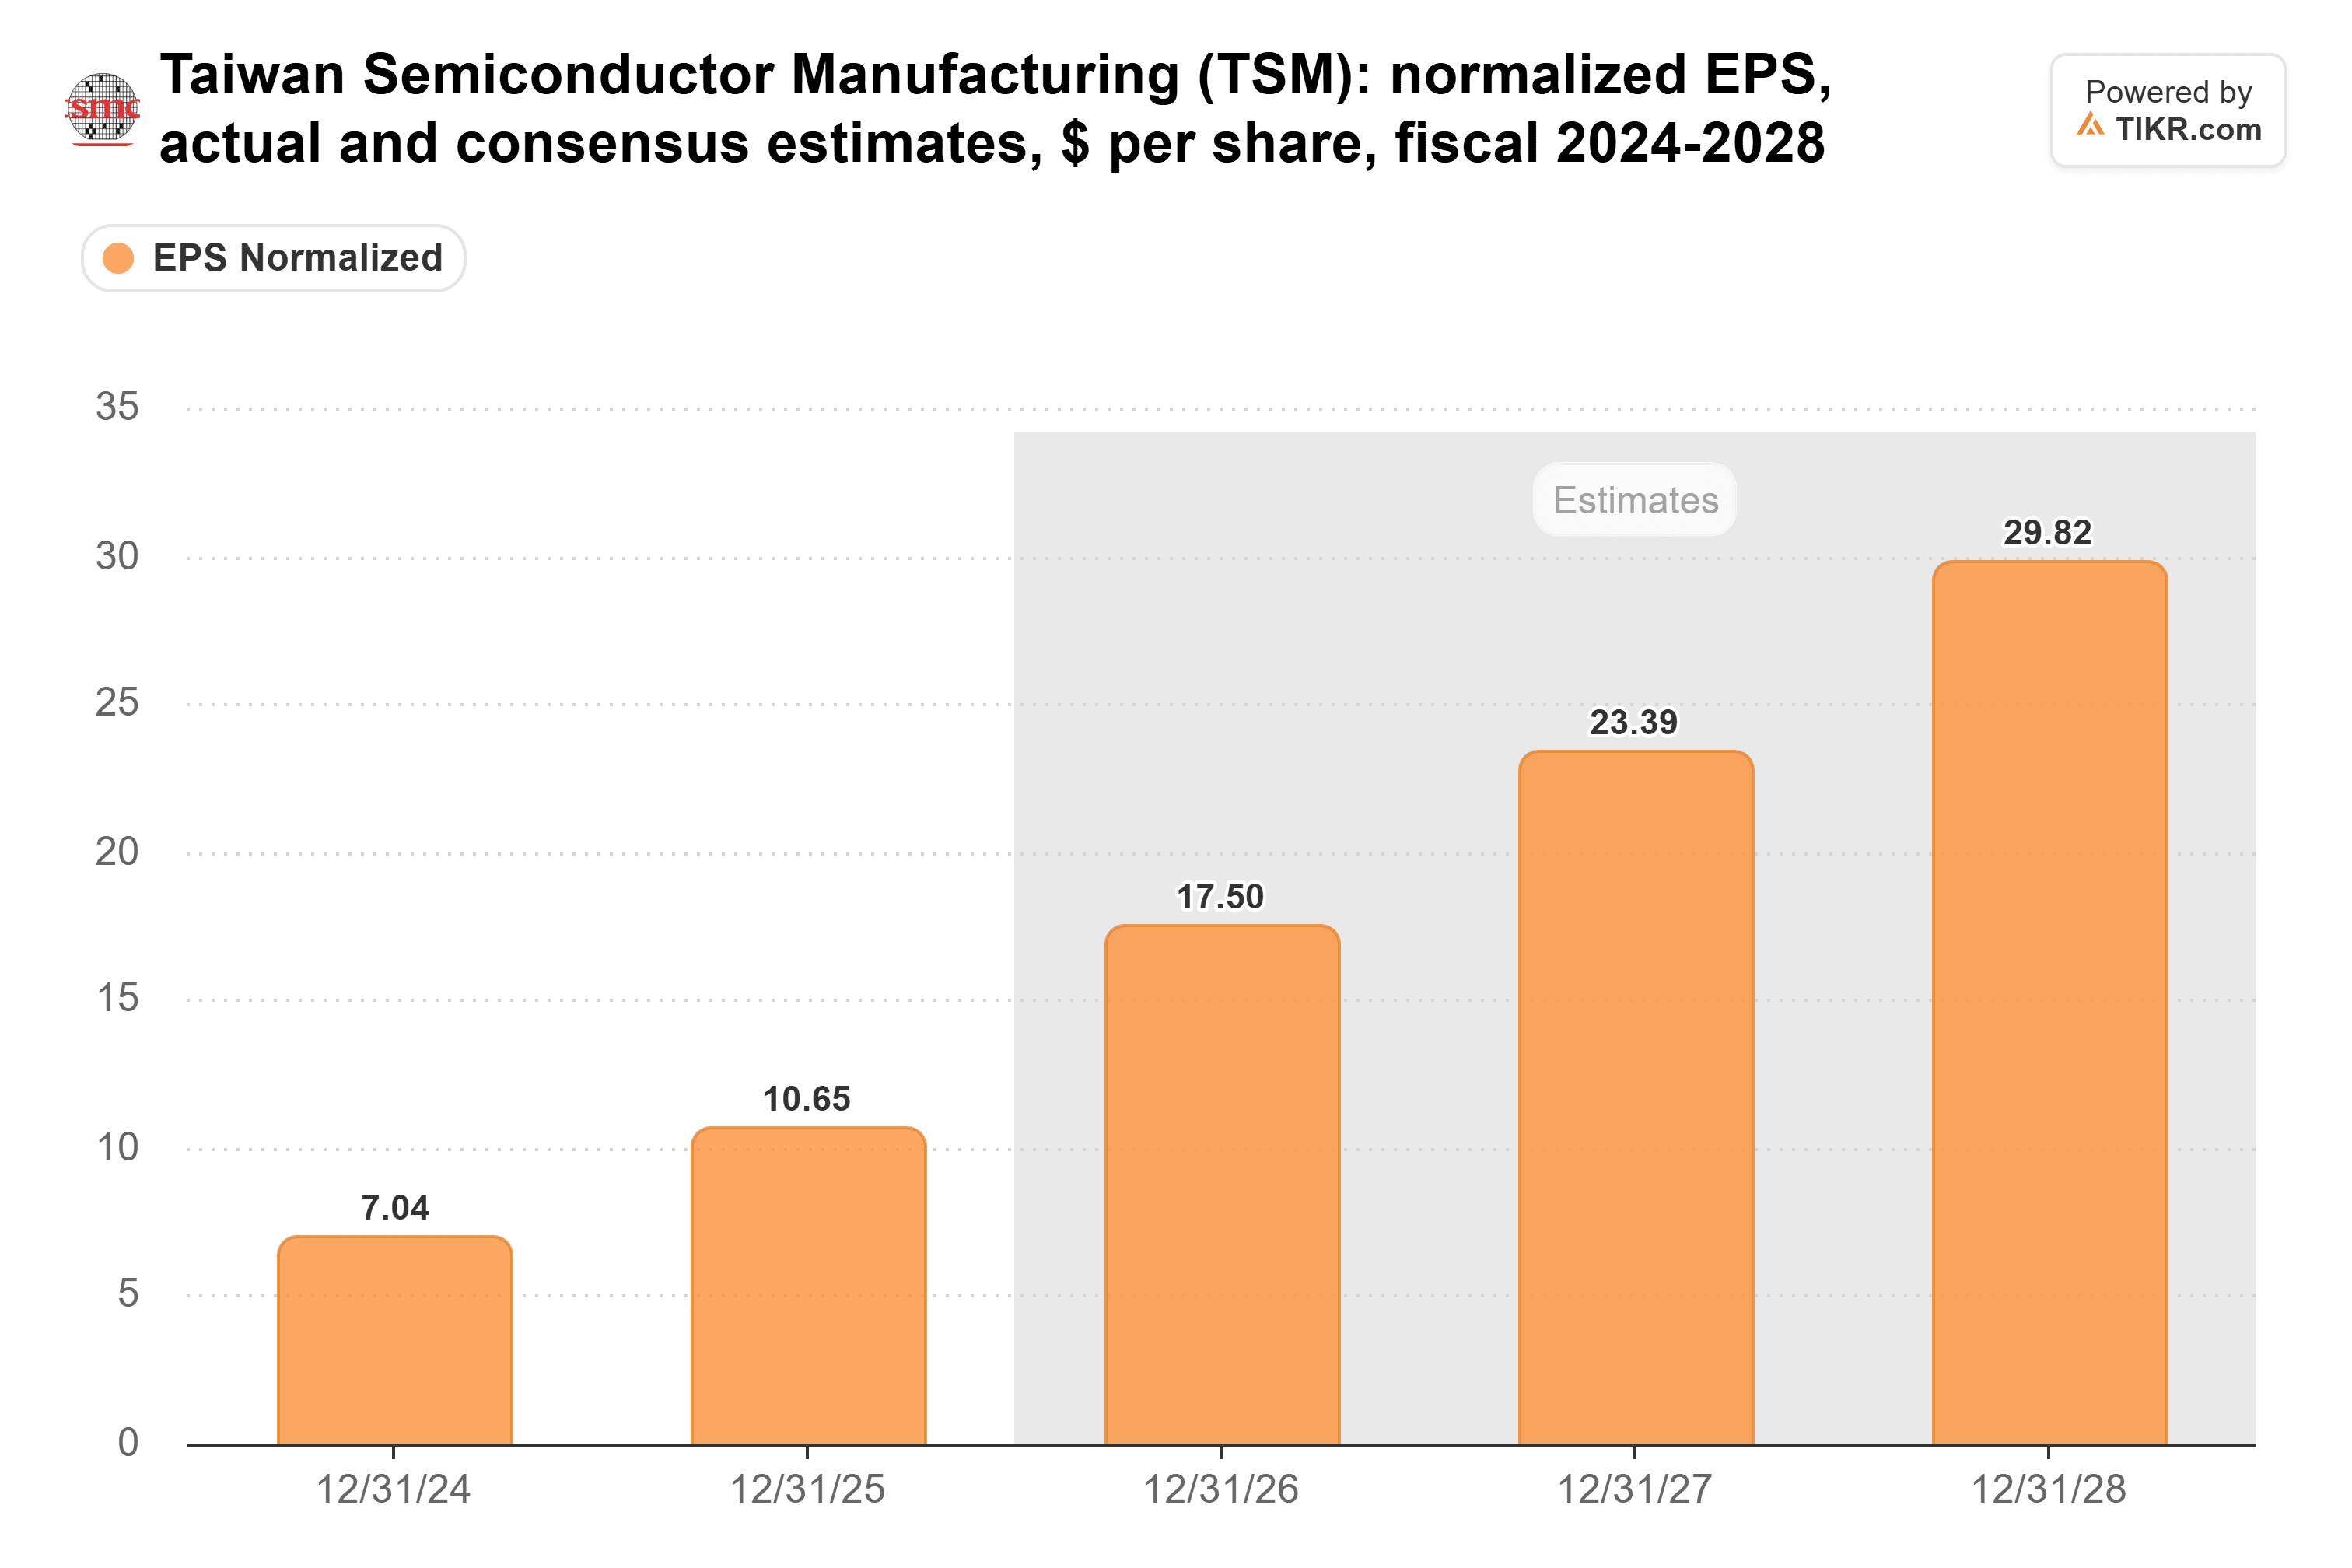
Los analistas esperan que esa demanda más que duplique el EPS normalizado de TSMC entre 2025 y 2027:
La venta comenzó en otro lugar
La débil perspectiva de Intel a finales de octubre afectó a todo el grupo de chips. Luego, el 5 de noviembre, la caída se profundizó con tres noticias. Las victorias de los demócratas en las elecciones de mitad de mandato aumentaron los temores de una expansión más lenta de la IA, el cliente de TSMC Qualcomm advirtió sobre los costes de memoria, y Bloomberg informó de que Micron había pausado su planta de $4.5 mil millones en Taiwán. TSMC no tuvo noticias propias ese día.
La reestructuración de Nvidia está más cerca de casa. El mayor cliente de TSMC, al que no nombra, representó el 19% de sus ingresos en 2025, y se informa ampliamente que Nvidia es ese cliente. Un nuevo CEO no cambiará cuántas obleas requiere un chip de IA, pero la perspectiva de Nvidia es la siguiente lectura sobre esos pedidos.
Sus clientes avanzaron más
El rally de AMD proviene de su propio negocio de IA: los ingresos del centro de datos del tercer trimestre alcanzaron un récord de $8.5 mil millones, un 97% más. Después de que Huang se fuera, los inversores trasladaron más dinero de Nvidia a AMD y otros rivales. TSMC también fabrica esos chips, y las startups que desafían a Nvidia están compitiendo por la misma capacidad de TSMC.
Micron es un caso diferente. Sus ganancias se basan en una oferta ajustada de memoria, y los precios más altos de la memoria perjudican a algunos de los clientes de TSMC: Wei dijo en octubre que el aumento de los costes de los componentes está presionando a los mercados de consumo. The Information también informó el 6 de noviembre que TSMC está considerando adentrarse en la DRAM 3D a petición de Nvidia, lo que la convertiría en rival de Micron. TSMC no lo ha confirmado.
Más barata de lo que suele cotizar
El crecimiento tampoco es gratis. El margen bruto del tercer trimestre cayó al 66,4% debido a la producción inicial de 2nm. TSMC también planea un gasto de capital de $60 mil millones a $64 mil millones este año, principalmente para capacidad que llegará en 2028 y 2029. Y Wei dijo que la empresa está "siendo prudente en nuestra planificación empresarial de cara a 2027".
El mercado ya está descontando parte de esa cautela. TSMC cotizaba a 16,5 veces las ganancias forward el 13 de noviembre, por debajo de su promedio de cinco años de 18,1x y muy por debajo de su máximo de 25,4x en julio de 2024:
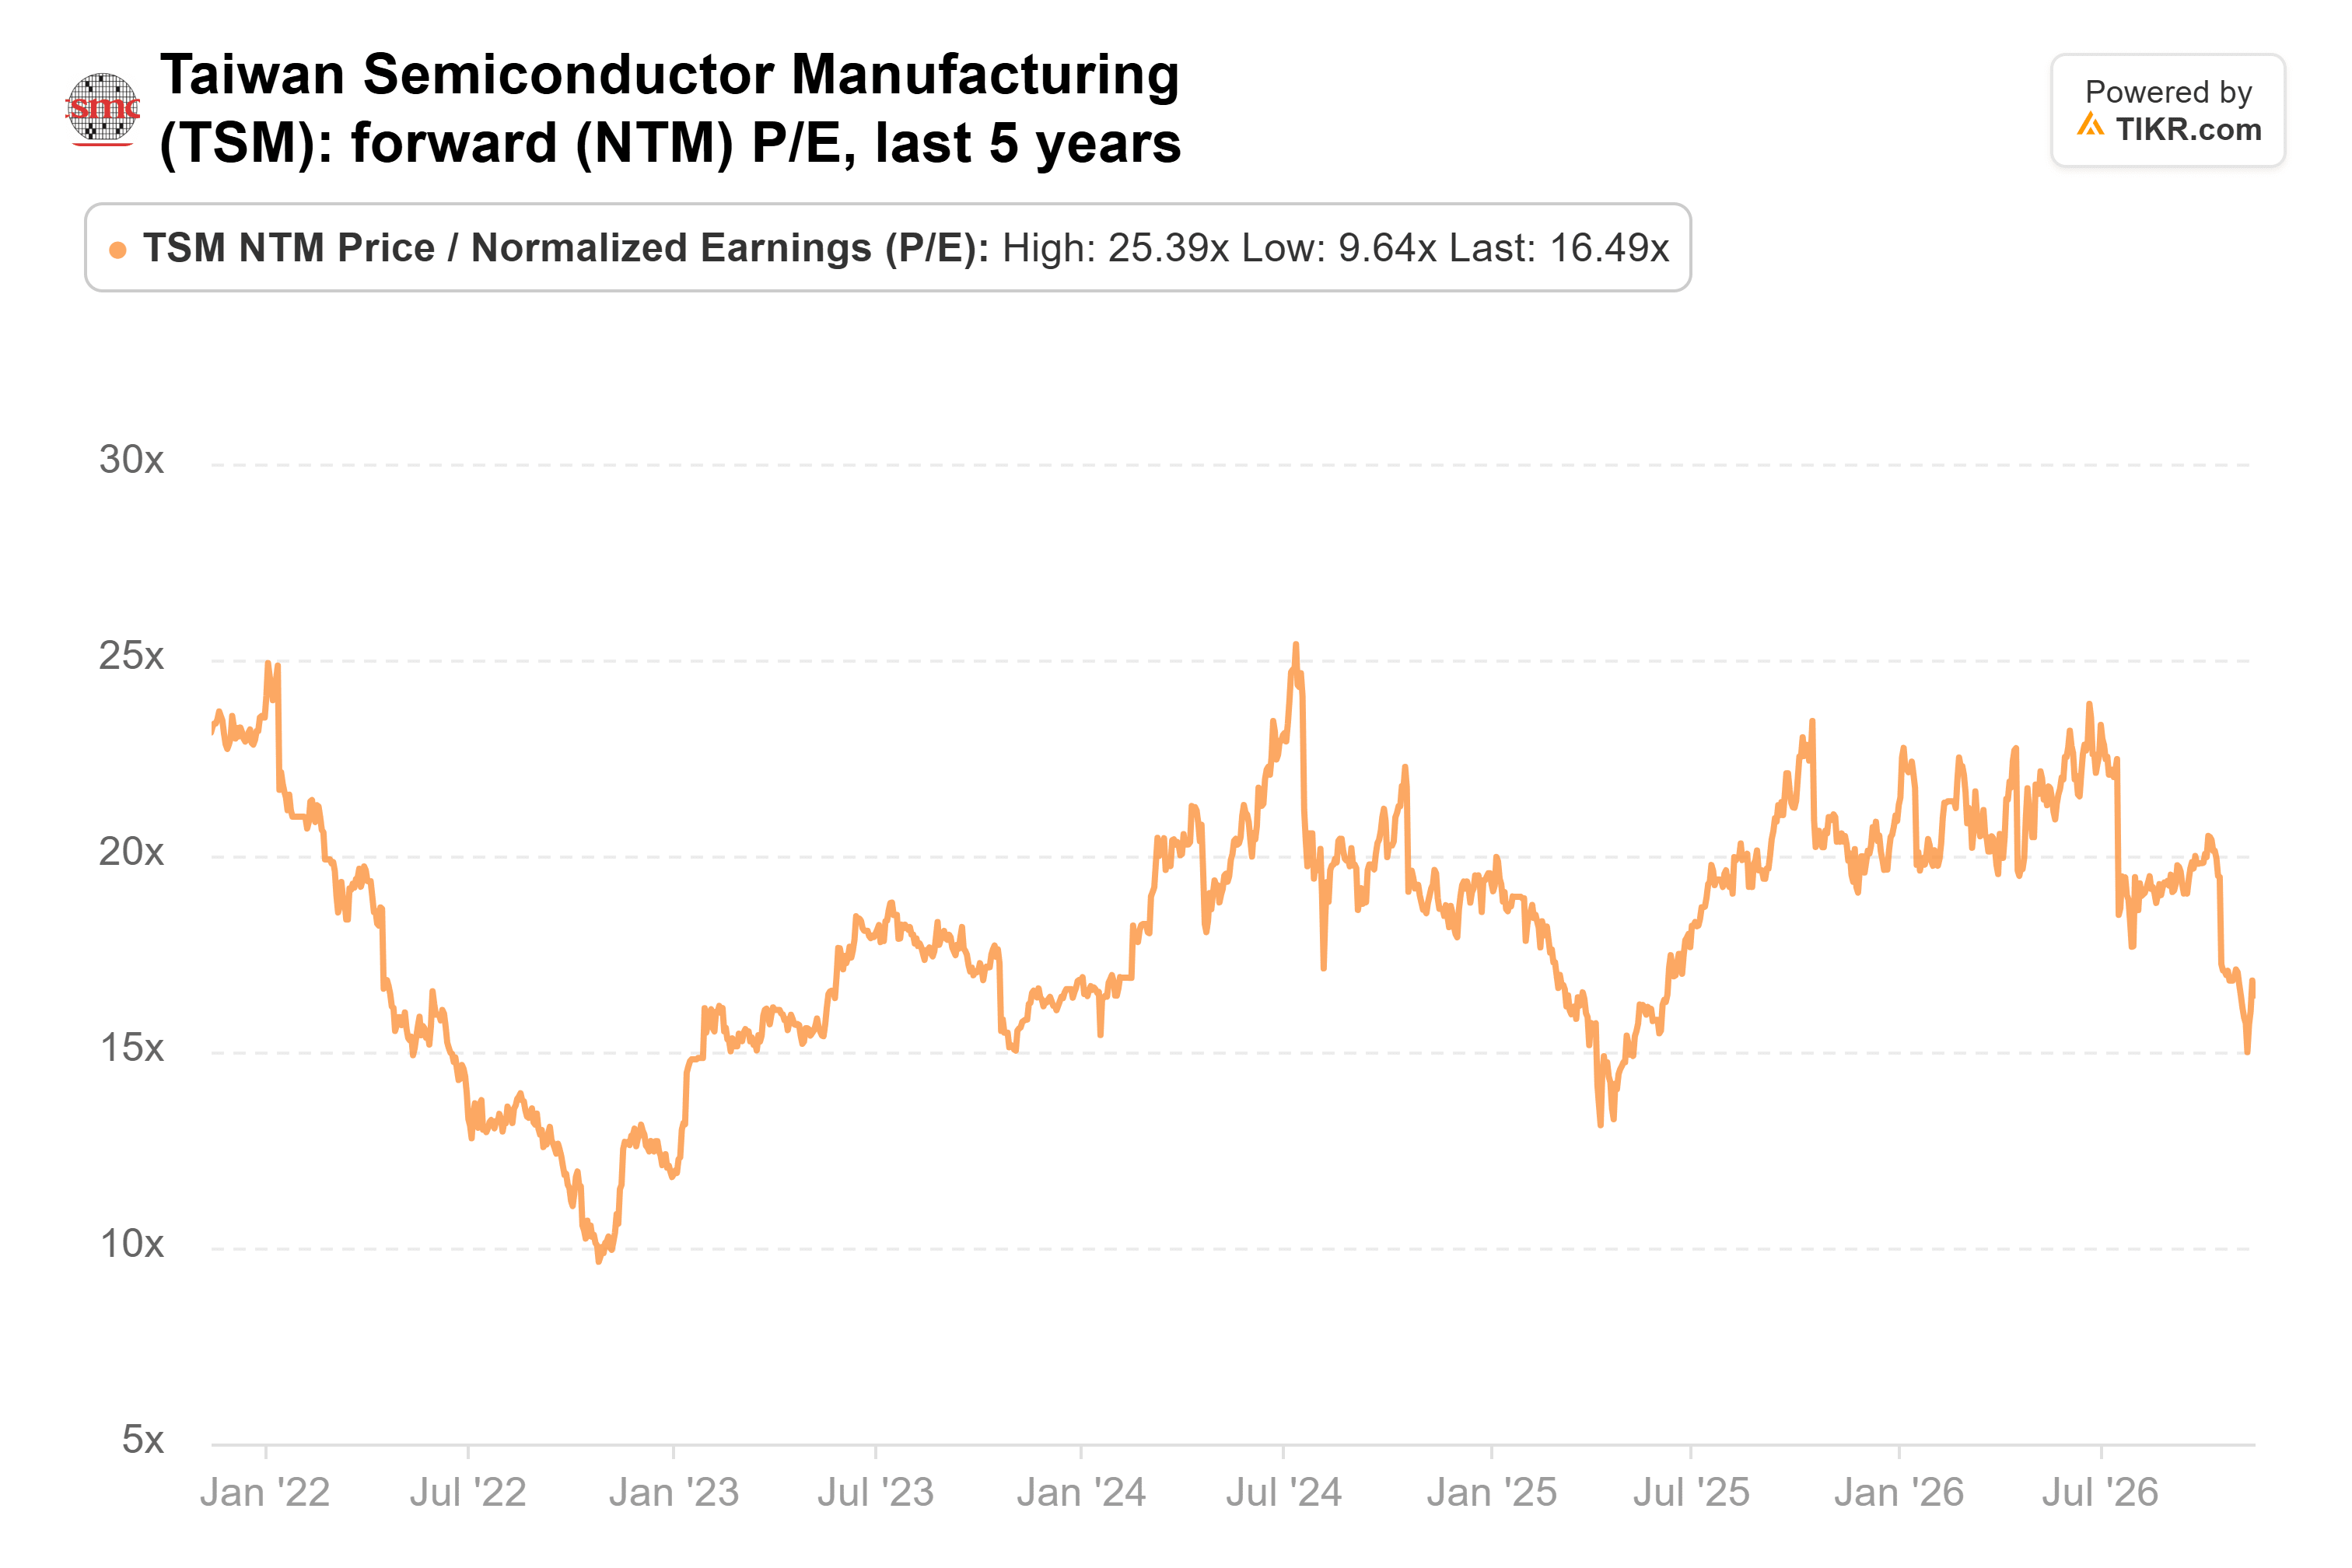
Al precio de hoy, es incluso más bajo. Mientras tanto, los analistas elevaron su estimación de EPS para 2027 un 16% desde el 30 de junio hasta el 23 de octubre, y el precio objetivo promedio de Wall Street de $587 está aproximadamente un 57% por encima del último cierre.
Yo compraría más. TSMC cobra sin importar qué diseñador de chips gane, y la demanda sigue superando sus propias previsiones. El informe de Nvidia es la primera prueba. Las ventas de noviembre se publicarán a principios de diciembre, y la perspectiva para 2027, prevista para mediados de enero, mostrará si la demanda puede seguir el ritmo de toda esa nueva capacidad.
Entonces, ¿cuál es el valor real de la acción de TSMC?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer TSMC. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!