Puntos clave
- Evercore ISI reiteró su calificación de Compra sobre Snowflake el 12 de noviembre y elevó su precio objetivo a $430, un 51% por encima del precio actual.
- La acción cotiza un 26% por debajo de su máximo de septiembre, y Snowflake en sí no ha reportado malas noticias, mientras que las previsiones planas de Datadog para el cuarto trimestre son un recordatorio de que los ingresos basados en uso pueden estancarse.
- Los $430 de Evercore implican 171 veces las ganancias futuras, cerca del promedio de tres años de Snowflake, y los analistas han elevado sus estimaciones de ganancias en los últimos 90 días.
- Los números respaldan la llamada de Evercore, pero un margen bruto en descenso es el riesgo, y el próximo informe de Snowflake el 2 de diciembre es la siguiente prueba.
Snowflake (SNOW) ahora cotiza un 26% por debajo de su máximo de septiembre. El 12 de noviembre, Kirk Materne de Evercore ISI reiteró su calificación de Compra de todos modos y elevó su precio objetivo a $430 desde $360, un 51% por encima de los $285 actuales.
Sin malas noticias, solo preocupaciones
El informe del segundo trimestre de Snowflake el 2 de septiembre llevó la acción a ese máximo. Los ingresos por producto crecieron un 37% a $1.49 mil millones, su tercer trimestre consecutivo de aceleración, y la dirección elevó su perspectiva de crecimiento anual al 36%. Pero el mismo informe recortó la perspectiva del margen bruto del producto para el año al 74%, desde el 75%. El CFO Brian Robins dijo que la nueva perspectiva "incluye una mayor combinación de ingresos de cargas de trabajo de IA de rápido crecimiento, que hoy tienen un margen de contribución más bajo".
Snowflake no ha reportado nada malo desde entonces. El susto más reciente vino de Datadog (DDOG), que también factura por uso. Creció sus ingresos del tercer trimestre un 35% a $1.20 mil millones, luego guió el cuarto trimestre a $1.19 mil millones a $1.20 mil millones, aproximadamente plano, después de que su cliente más grande redujera el uso. Mi lectura: los inversores temen que los ingresos basados en uso de Snowflake podrían estancarse de la misma manera.
TIKR rastrea a 51 analistas sobre Snowflake. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de calificaciones de Compra, Mantener y Vender sobre Snowflake, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Snowflake
Evercore acaba de alcanzar a la calle
Los $430 de Materne se sitúan justo en el consenso de objetivo de $434, por lo que este aumento lo lleva a donde ya estaba la mayoría de la calle. En la llamada de septiembre de Snowflake, preguntó cuánto de la aceleración provenía de los nuevos productos de IA y cuánto del negocio central. El CEO Sridhar Ramaswamy dijo que los productos de IA "contribuyeron aproximadamente a la mitad de la aceleración que estamos viendo". Así que el núcleo también se aceleró, lo que le da a un objetivo una base más sólida de lo que tendría un solo producto de moda.
¿Tienen sentido los $430?
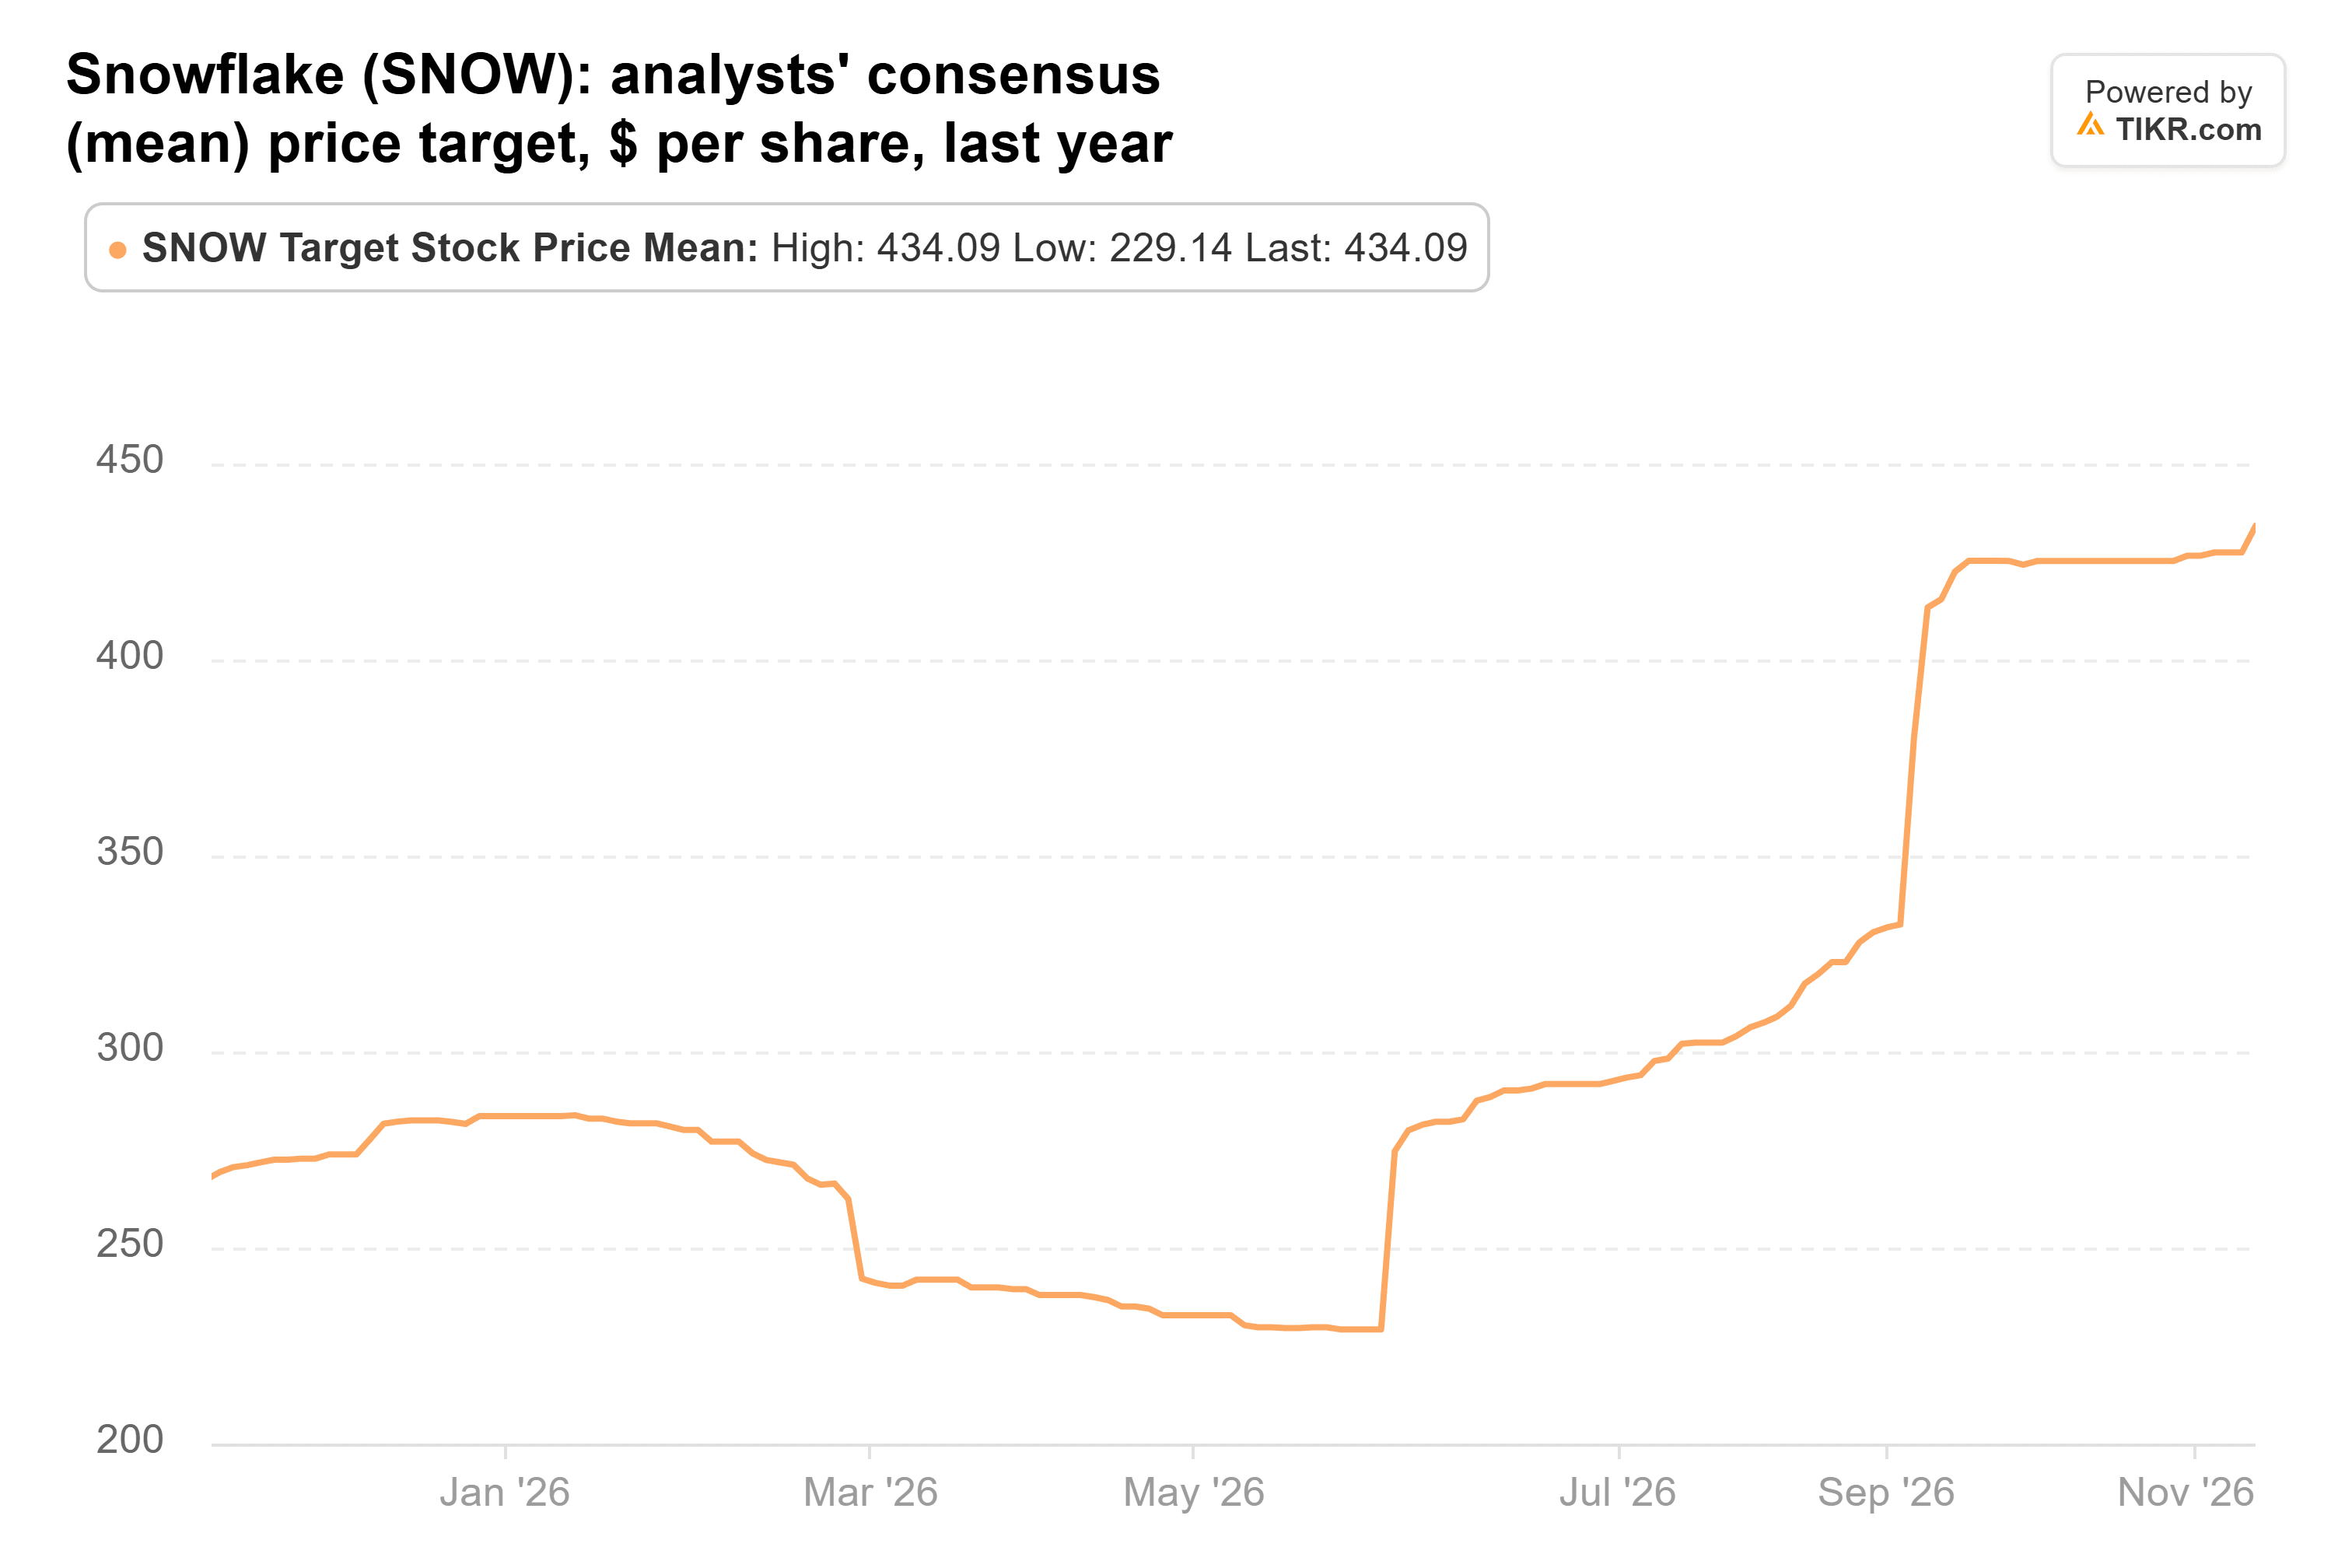
Los 53 analistas que cubren Snowflake han seguido elevando sus objetivos durante la caída. El consenso ha subido desde $269 hace un año hasta $434 hoy:
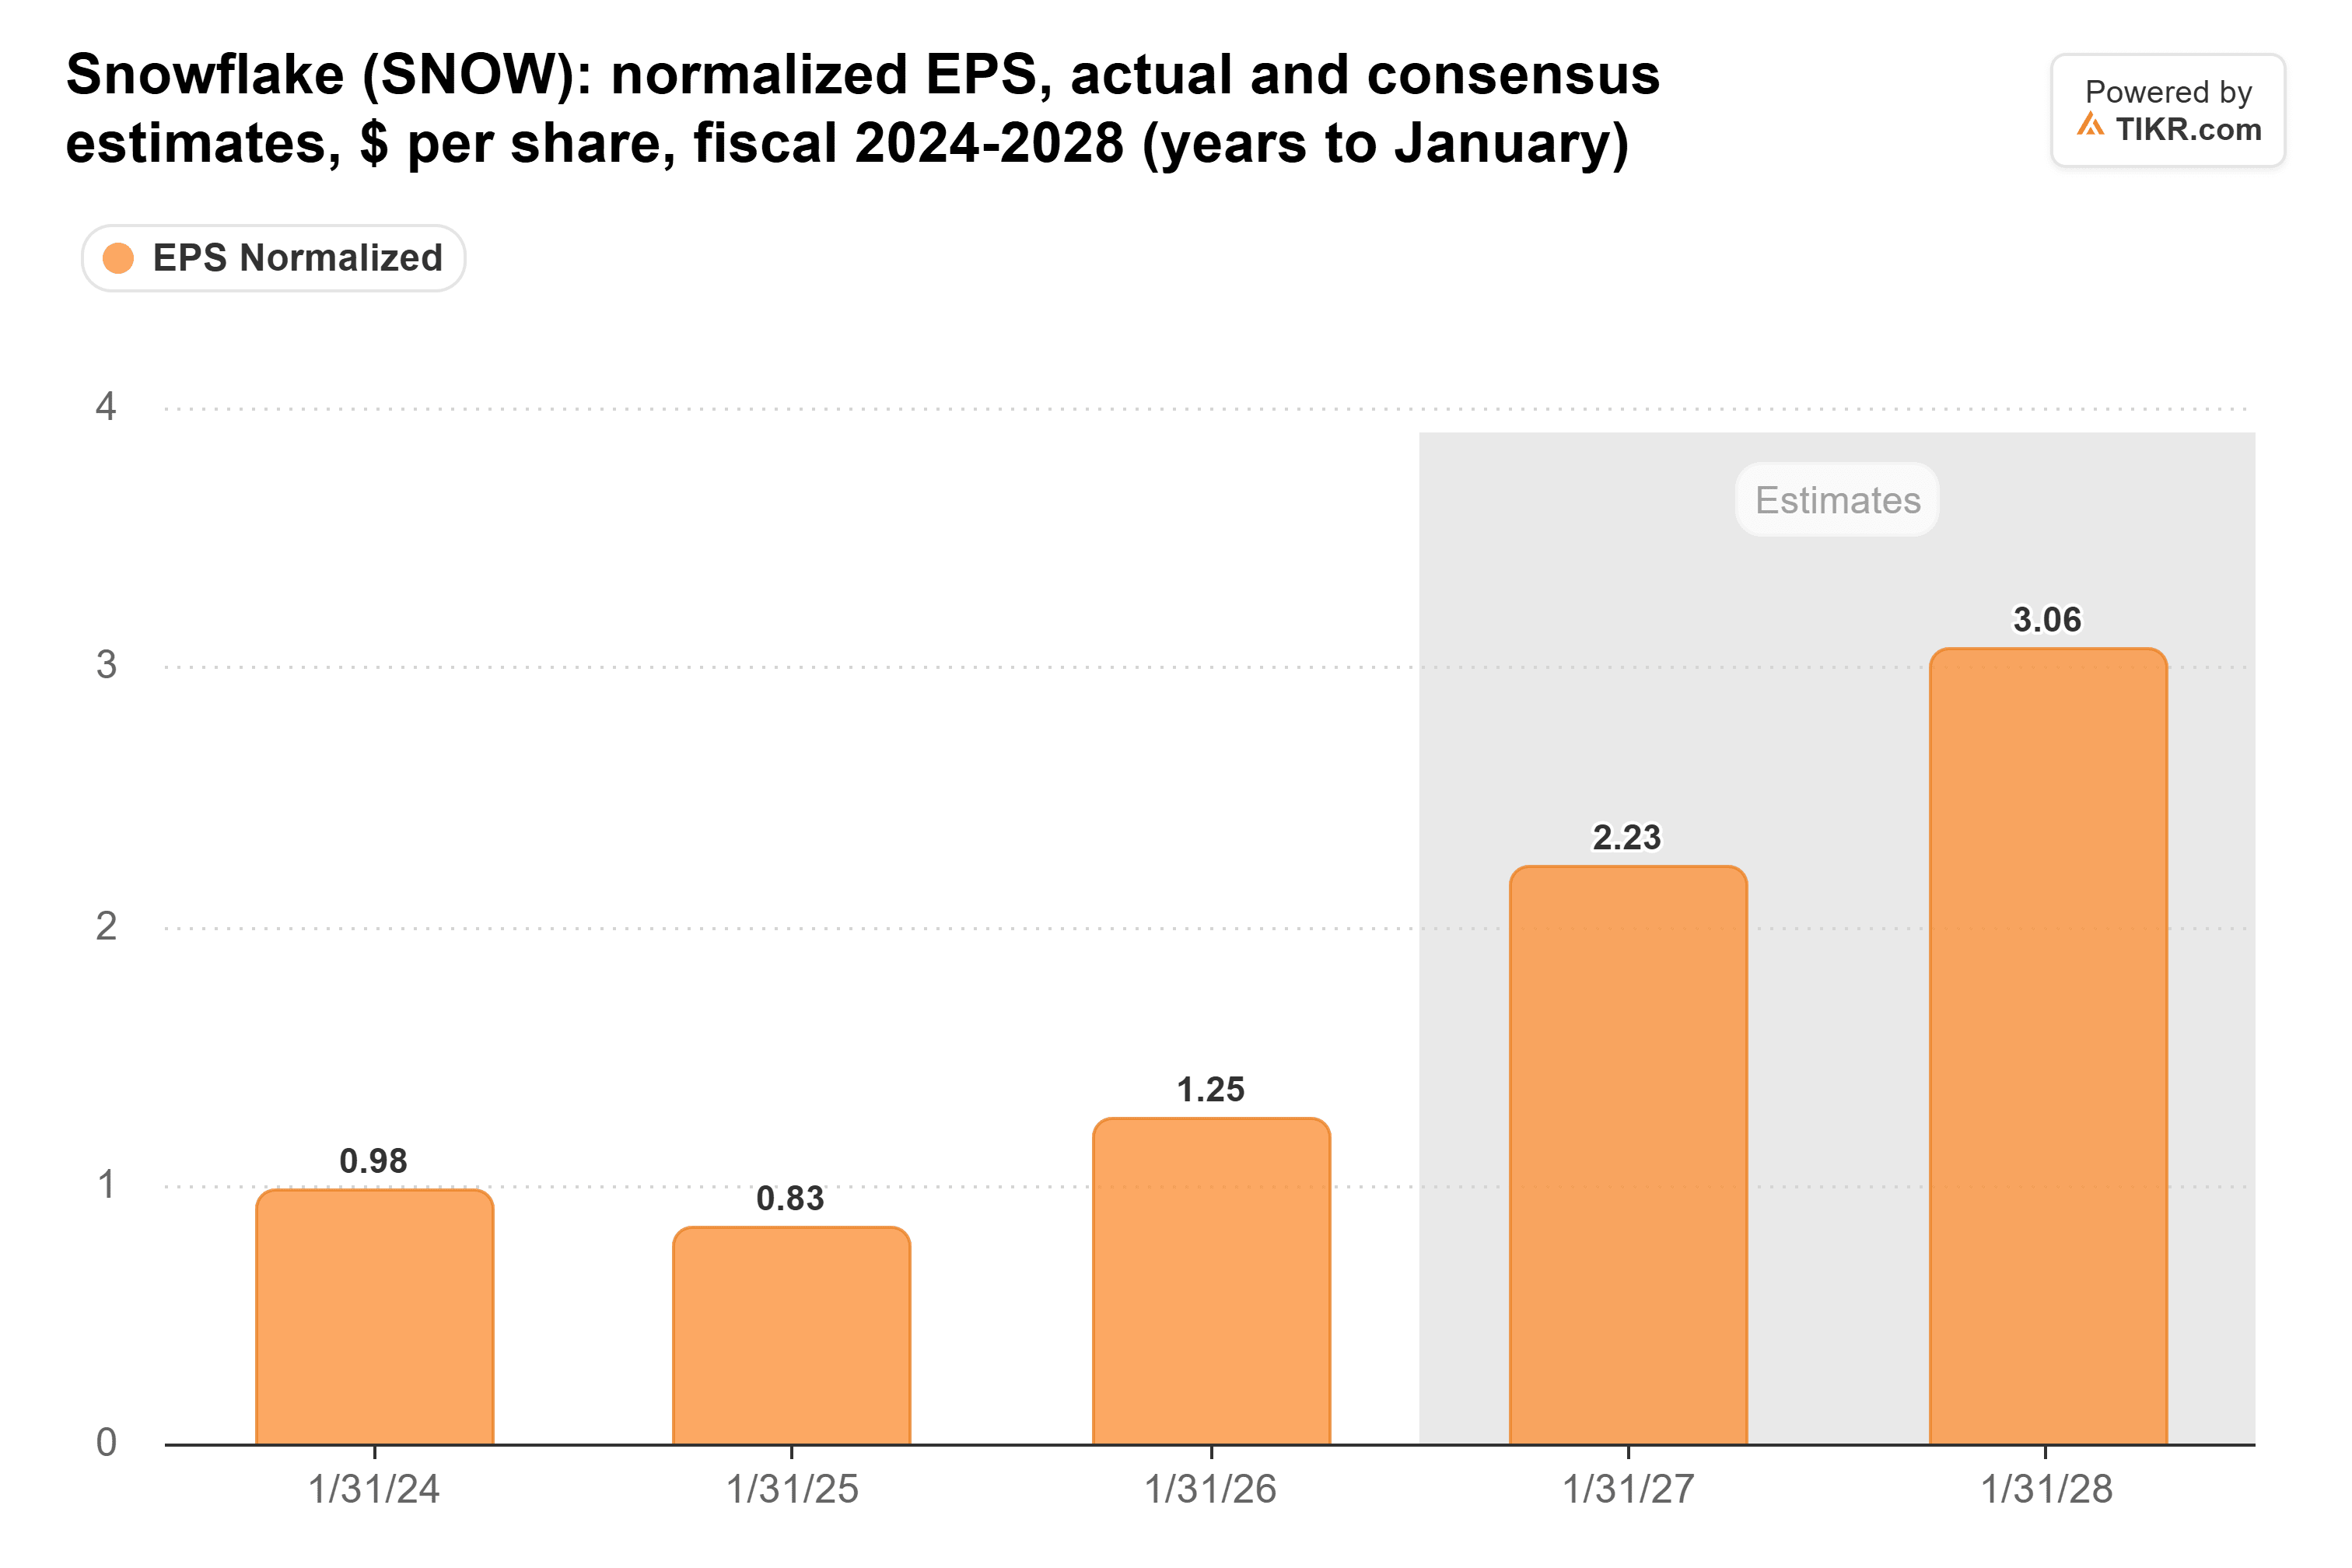
Las estimaciones de ganancias se han movido de la misma manera. Los analistas ahora esperan un BPA normalizado de $2.23 para el año fiscal 2027 (el año que termina en enero de 2027), frente a $1.94 hace 90 días. Para el año fiscal 2028 esperan $3.06, frente a $2.70:
En su último cierre, Snowflake cotizaba a 115 veces las ganancias futuras. Los $430 de Evercore equivalen a 171 veces esas mismas ganancias. Eso está cerca del promedio de tres años de la acción de 165x y por encima de su promedio de un año de 130x. Es mucho que pagar, pero si las estimaciones siguen subiendo, el múltiplo a $430 baja a medida que llegan las ganancias del próximo año.
El margen es la trampa
Snowflake gana menos beneficio bruto en cada dólar de IA que en su negocio central. Sus costos en la nube aumentaron al 75% de su costo de ingresos por producto en el segundo trimestre, desde el 70% hace un año. Aún así, estoy con Evercore en este: $430 pide aproximadamente el múltiplo promedio de tres años de Snowflake, y las estimaciones siguen subiendo. La siguiente verificación llega después del cierre del 2 de diciembre, cuando Snowflake reporte su tercer trimestre frente a una guía de ingresos por producto de $1,588 millones a $1,593 millones y una perspectiva de margen bruto del 74% para el año. Si muestra algo parecido a la guía plana de Datadog, los objetivos de la calle podrían ser lo siguiente en caer.
Entonces, ¿cuánto vale realmente la acción de Snowflake?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Snowflake. Comienza desde las estimaciones consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!