


Conclusiones clave
- SemiAnalysis recortó su previsión de gasto en aceleradores de IA para 2028 un 28%, a $758 mil millones, el día antes del informe del tercer trimestre de NVIDIA.
- Los recortes afectan más a NVIDIA: la firma redujo su previsión de envíos de NVIDIA un 22% para 2027 y un 39% para 2028, mientras que la previsión de chips personalizados de Broadcom cayó un 11% en el período de cinco años.
- La firma culpa a un crecimiento más lento en los laboratorios de vanguardia y a una financiación más ajustada, y esos compradores están detrás del negocio de más rápido crecimiento de NVIDIA.
- NVIDIA probablemente reafirmará su objetivo de crecimiento de aproximadamente el 70% para el año fiscal 2028, por lo que sus cuentas por cobrar dicen más que el propio objetivo.
NVIDIA (NVDA) reporta su tercer trimestre después del cierre del martes 17 de noviembre, y una de las firmas de investigación de chips más seguidas acaba de recortar drásticamente las perspectivas para los años posteriores.
El lunes, Tae Kim, autor de The Nvidia Way, escribió en X que SemiAnalysis había recortado su previsión de gasto de capital (capex) en aceleradores de IA en una nota a clientes institucionales. En TBPN, el coanfitrión Jordi Hays lo resumió: SemiAnalysis "está degradando... su previsión de gasto de capital en aceleradores de IA en un 28%, citando un crecimiento más lento en los Frontier Labs y mercados de capitales más restrictivos".
El 28% es la cifra de 2028 de SemiAnalysis, que ahora es de $758 mil millones, frente a $1.054 billones. La firma recortó 2027 en un 19%, a $627 mil millones, y dejó intacta la cifra de este año de unos $392 mil millones. Tampoco distribuyó el dolor de manera uniforme. Redujo su previsión de envíos de NVIDIA, medida por ingresos de computación, un 22% para 2027 y un 39% para 2028. Su previsión de ingresos por chips personalizados en Broadcom (AVGO) cayó un 11% entre 2026 y 2030.
Eso es un gran recorte para NVIDIA.
TIKR sigue a 62 analistas sobre Nvidia. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Nvidia, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Nvidia
El recorte afecta al próximo año fiscal de NVIDIA
El año fiscal 2028 de NVIDIA va de febrero de 2027 a enero de 2028, por lo que coincide casi exactamente con el gasto de 2027 que SemiAnalysis acaba de recortar. También es el año que Wall Street está observando. Como dijo Kunjan Sabani de Bloomberg Intelligence en Bloomberg Tech el lunes, "Realmente queremos que reafirmen el objetivo de crecimiento del 70% para el año fiscal 28 para asegurarnos de que el próximo año esté intacto".
El consenso ya lo da por hecho, con ingresos subiendo aproximadamente un 67% a $689 mil millones en el año fiscal 2028, desde unos $412 mil millones este año fiscal:
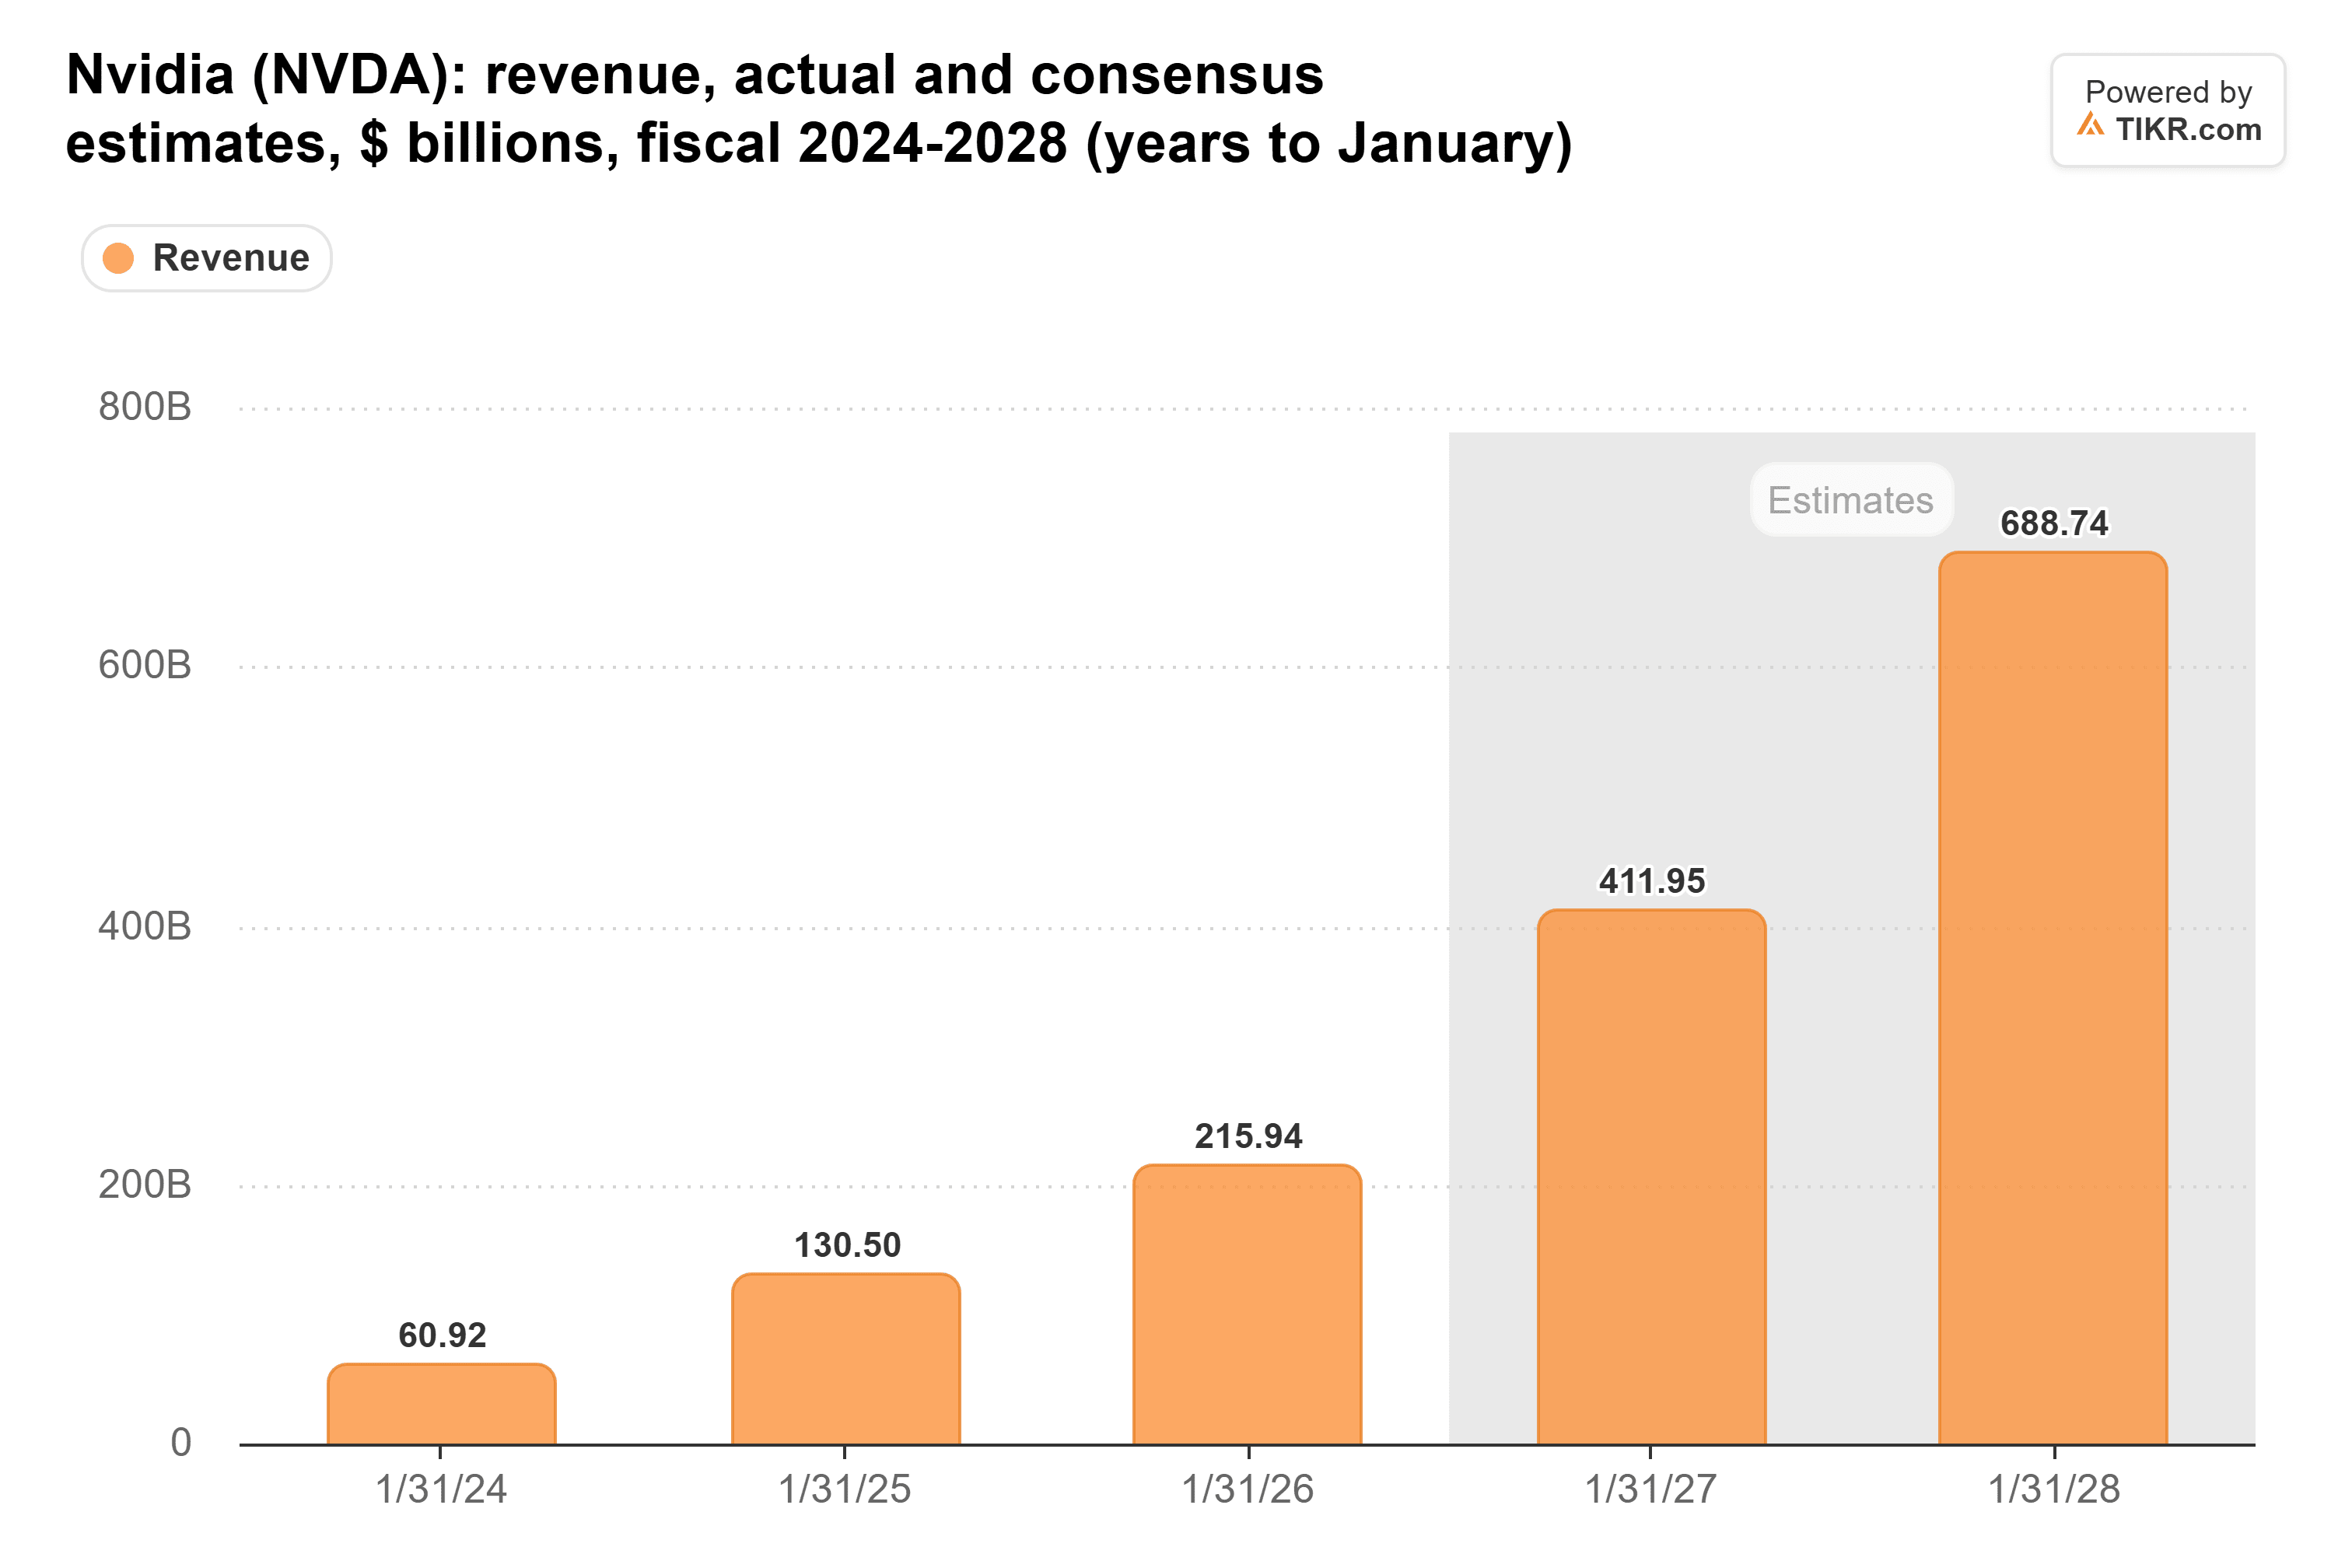
Si SemiAnalysis tiene razón, los $895 mil millones que los analistas esperan para el año fiscal 2029 son los que más podrían retroceder. Ese año coincide aproximadamente con el calendario 2028, cuando la firma recortó los envíos de NVIDIA en un 39%.
El año fiscal 2028 tiene más margen. La dirección ha dicho que su cifra de aproximadamente el 70% es una cifra limitada por la oferta y que las previsiones de los clientes apuntan a que el crecimiento se duplique. Esa brecha es por lo que Dan Niles argumentó que NVIDIA podría perder el 30% de su demanda y aún así alcanzar su previsión. Con esos números, espero que NVIDIA reafirme el objetivo el martes.
Broadcom se libra con menos daño
Los chips personalizados de Broadcom salen del mismo gasto, y sus estimaciones son igual de pronunciadas:
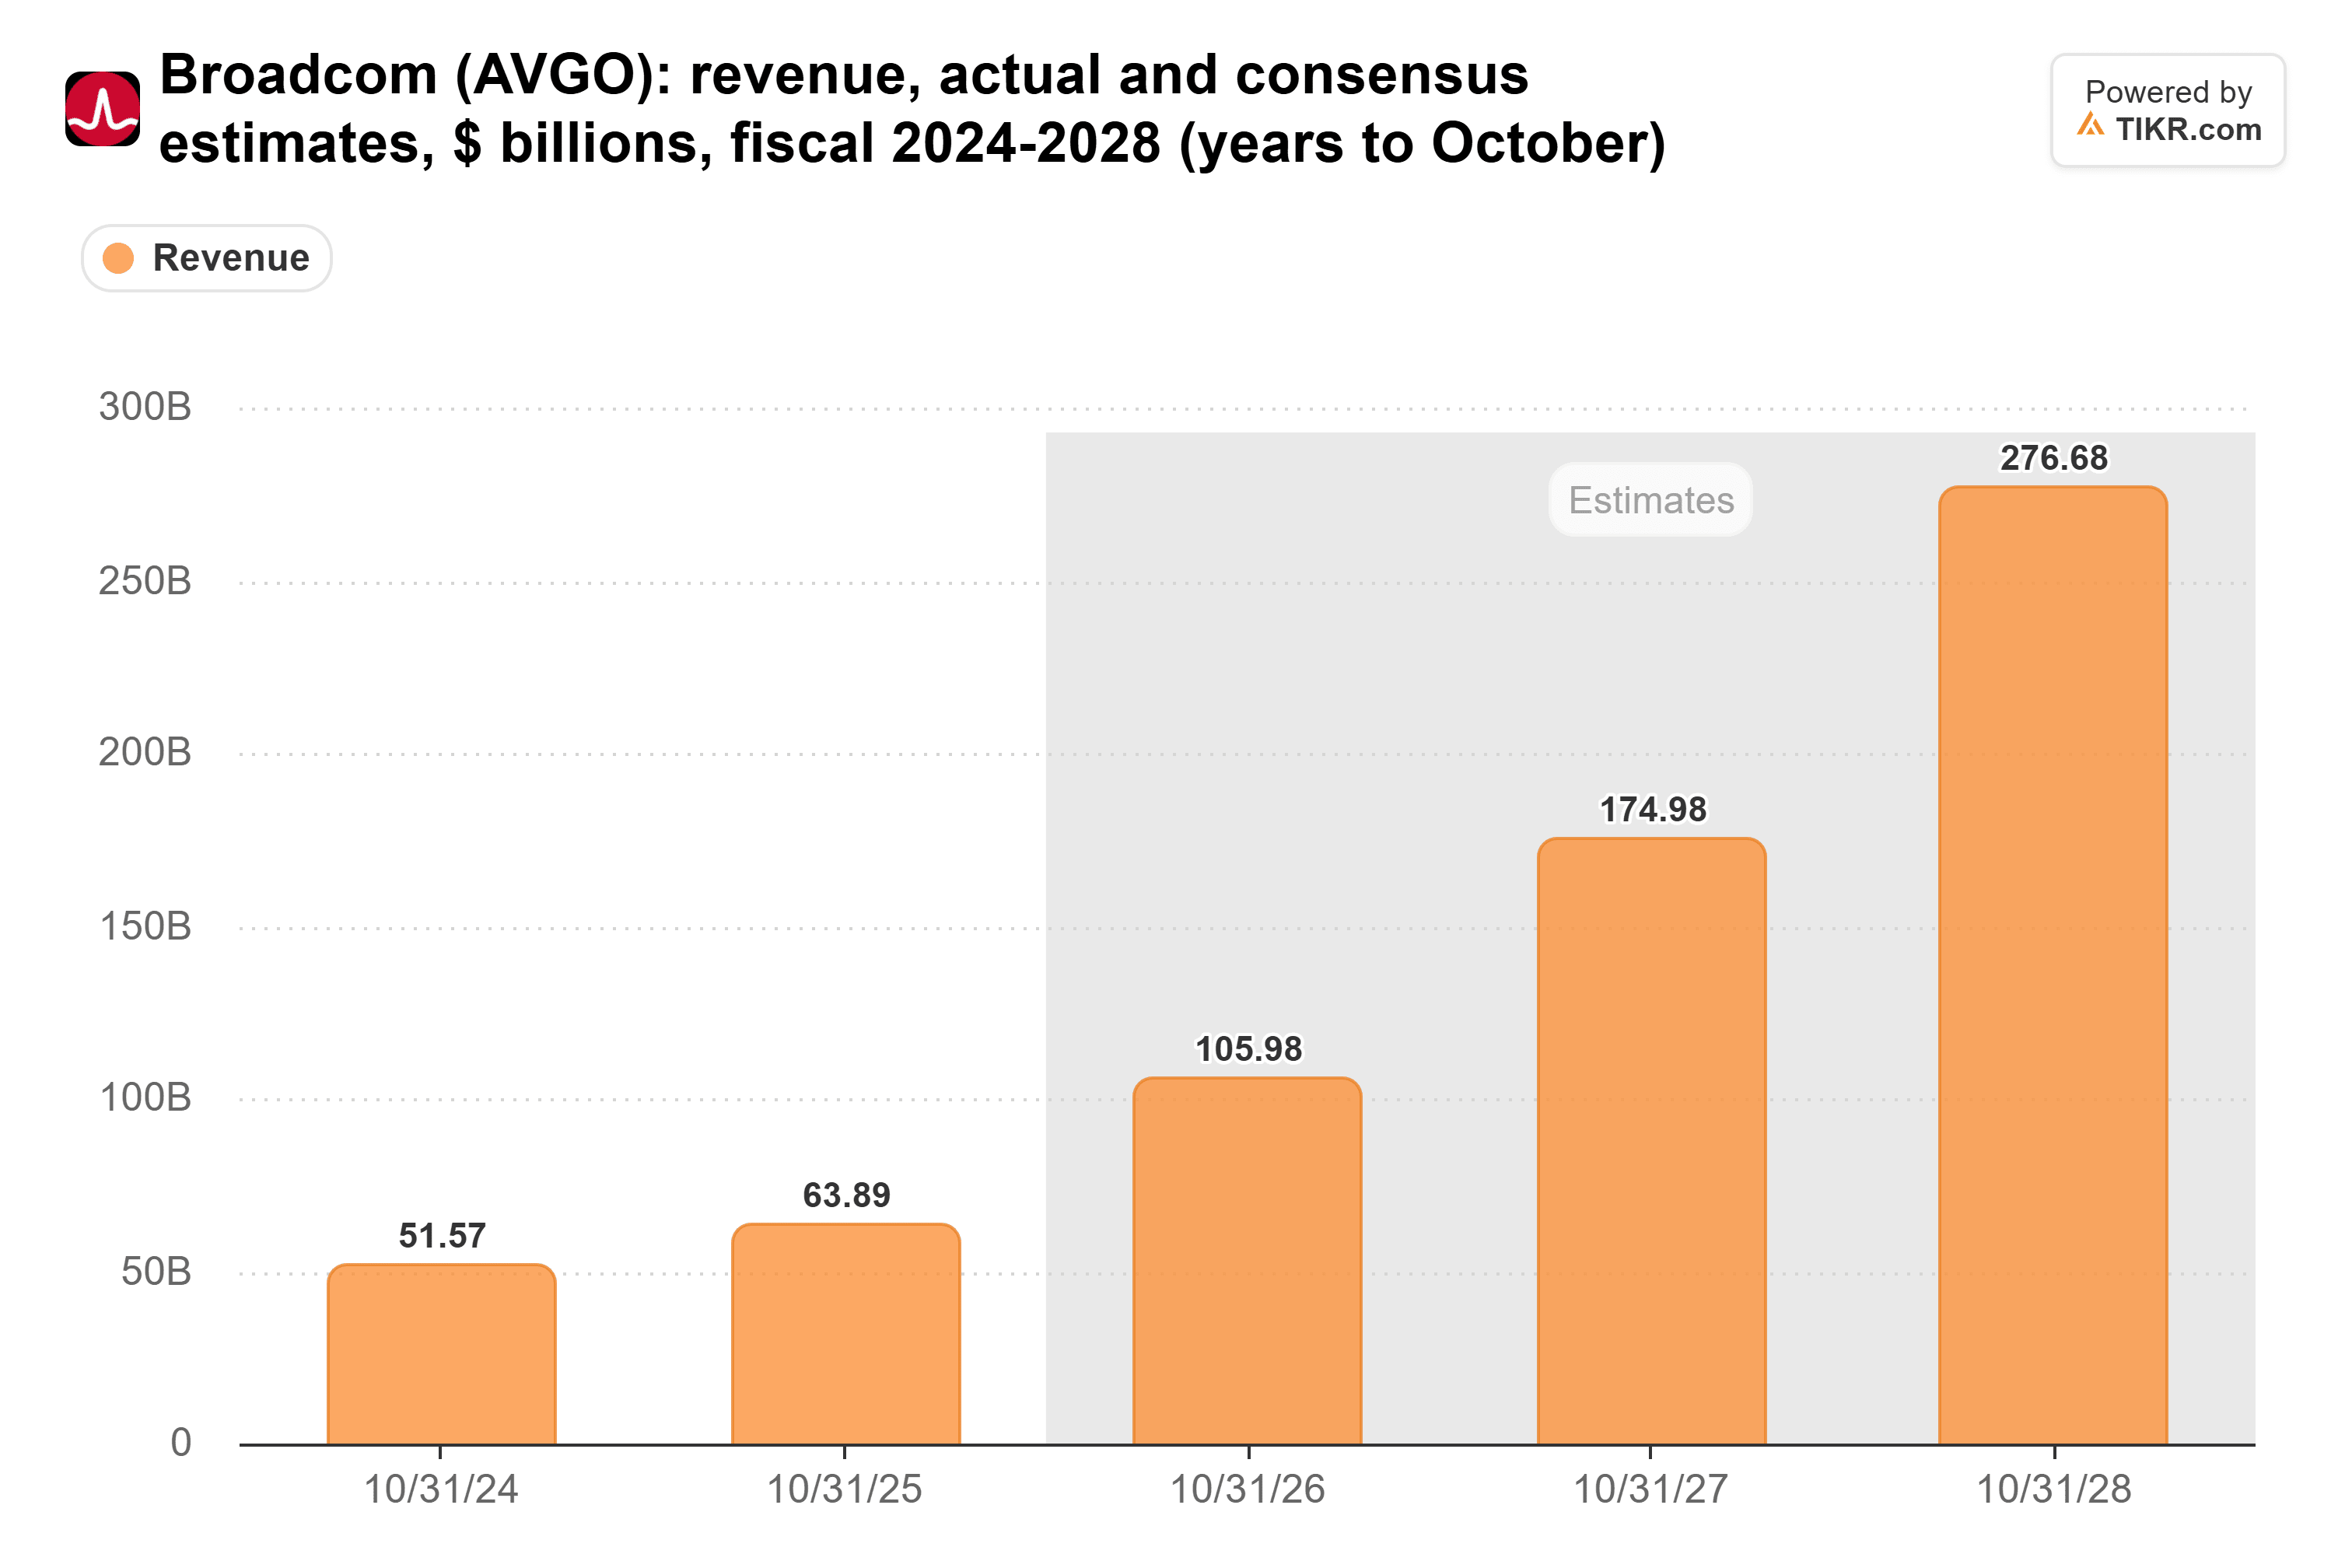
Los analistas esperan unos $106 mil millones para el año fiscal que acaba de terminar. Después de eso, ven unos $175 mil millones en el año fiscal 2027 y $277 mil millones en el año fiscal 2028, ganancias de aproximadamente el 65% y el 58%. Esas estimaciones necesitan que el gasto siga subiendo hasta 2028 incluso más que las de NVIDIA.
Sin embargo, SemiAnalysis atribuye la mayor parte de su recorte del 11% a precios más bajos a medida que caen los costos de HBM, sin un gran recorte en la cantidad de chips que Broadcom envía. Mi lectura: los chips personalizados van principalmente a los hiperescaladores, y la preocupación de SemiAnalysis por la financiación es sobre proyectos sin ellos.
Siga la financiación
SemiAnalysis sigue siendo optimista sobre los propios laboratorios. "Por lo que vi, todavía están por encima del consenso", dijo el coanfitrión John Coogan en el mismo episodio de TBPN. La preocupación de la firma es cómo se paga la expansión. Dice que el crecimiento de los ingresos recurrentes netos nuevos en los laboratorios de vanguardia se desaceleró en el tercer trimestre. También dice que la financiación mediante deuda y capital se restringió, particularmente para proyectos sin respaldo de hiperescaladores.
Esos son los clientes de más rápido crecimiento de NVIDIA. Los ingresos de sus compradores de Nubes de IA, Industriales y Empresariales aumentaron un 138% a $40.3 mil millones en el trimestre de julio, el 45.3% de los ingresos del centro de datos. La dirección también ha dicho que los laboratorios que respalda con su propio balance serán aproximadamente una cuarta parte del negocio del próximo año. Las cuentas por cobrar alcanzaron los $63.1 mil millones a finales de julio, con días de ventas pendientes en 60.
Así que tomaría un 70% reafirmado el martes con escepticismo. El número que yo vigilaría son los días de ventas pendientes frente a los 60 de julio: si sube, NVIDIA está financiando más de su propia demanda. Por supuesto, si la OPV de Anthropic va bien y los laboratorios pueden recaudar dinero fácilmente de nuevo, la financiación que preocupa a SemiAnalysis podría aflojarse tan rápido como se restringió.
Entonces, ¿cuánto vale realmente la acción de NVIDIA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer NVIDIA. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!






