Puntos Clave
- La acción de Sandisk sube un 273% en 2026 por una escasez de memoria flash y la demanda de centros de datos de IA, pero está un 62% por debajo de su máximo de junio, y Micron ha caído por las mismas preocupaciones.
- Los ingresos de Sandisk siguieron subiendo mientras la acción caía, hasta los $11.0 mil millones en el trimestre hasta el 2 de octubre. Pero las subidas de precios de la memoria flash se están enfriando, y Qualcomm culpó en parte a los costes de memoria por las débiles ventas de teléfonos.
- Los analistas aún esperan que los beneficios de Sandisk se más que tripliquen este año fiscal. Los inversores están dando casi ningún crédito a sus $88.9 mil millones de contratos a precios mínimos.
- Sandisk parece una acción para comprar más de a poco, y su informe de finales de enero es la próxima prueba.
Sandisk (SNDK) sube un 273% en 2026. Pero también está un 62% por debajo de su máximo del 25 de junio, y el negocio marcó récords durante toda la caída.
Micron (MU) cabalgó el mismo auge de la memoria y cayó por las mismas preocupaciones. La peor de ellas vino de Qualcomm (QCOM), que culpó en parte al coste de la memoria por las débiles ventas de teléfonos.
El negocio siguió marcando récords
Una escasez de memoria flash y el apetito de los centros de datos de IA por almacenamiento impulsaron el año de Sandisk. Los ingresos alcanzaron los $11.0 mil millones en el trimestre hasta el 2 de octubre, un 378% más que el año anterior. Las ventas a centros de datos pasaron de $269 millones a $4.80 mil millones, el 44% del total. El margen bruto no GAAP alcanzó el 85.1%, frente al 29.9% del año anterior.
Sandisk anunció sus primeros cinco contratos de suministro a largo plazo en abril. Había firmado cinco más a principios de agosto, cuando su consejo añadió una recompra de acciones por $14 mil millones.
TIKR sigue a 25 analistas de Sandisk. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta de Sandisk, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Sandisk
Luego los precios de la memoria flash se enfriaron, y la apuesta por la IA se resquebrajó
Pero los precios más altos hicieron la mayor parte del trabajo. La dirección los atribuyó con aproximadamente dos tercios del aumento secuencial de ingresos en el trimestre hasta el 3 de julio, y aproximadamente el 40% un trimestre después. Sandisk superó la parte alta de sus previsiones en un 24%, luego un 9%, y luego solo un 2% en sus últimos tres informes. Kioxia, su socio en la empresa conjunta de memoria flash, reportó el mismo enfriamiento. Sus subidas de precios de NAND se ralentizaron a un porcentaje en los 20 medios en el trimestre de septiembre, desde aproximadamente el 70%. Sandisk volvió a superar las expectativas el 29 de octubre, con un split de 8 por 1, y la acción cayó de todos modos.
Luego vino el informe de Qualcomm después del cierre del 4 de noviembre. Sus ingresos por chips para móviles cayeron un 26% a $5.14 mil millones en el trimestre hasta el 27 de septiembre. Parte de eso fue su negocio con Apple que se reducía. También señaló "dinámicas de memoria a nivel de la industria". Los teléfonos, PCs y otros dispositivos representaron el otro 57% de los ingresos de Sandisk el trimestre pasado. Así que si los costes de memoria significan que se fabrican menos teléfonos, ambas compañías lo sienten.
La victoria de los demócratas en el Congreso el 3 de noviembre ya había avivado los temores de una construcción más lenta de centros de datos. Sandisk cayó un 22% el 5 de noviembre. Micron cayó con la misma noticia, aunque aún sube un 173% este año. Los fabricantes de teléfonos y PCs aportan aproximadamente una cuarta parte de los ingresos de Micron. Sus propios 26 acuerdos de suministro también enfrentan la misma prueba que los de Sandisk.
Por debajo de 4 veces los beneficios, compraría más
Los analistas no han seguido a la acción a la baja. Todavía esperan que el EPS normalizado se más que triplique este año fiscal, a $227.48 por acción para el año hasta junio de 2027, y que siga subiendo después de eso:
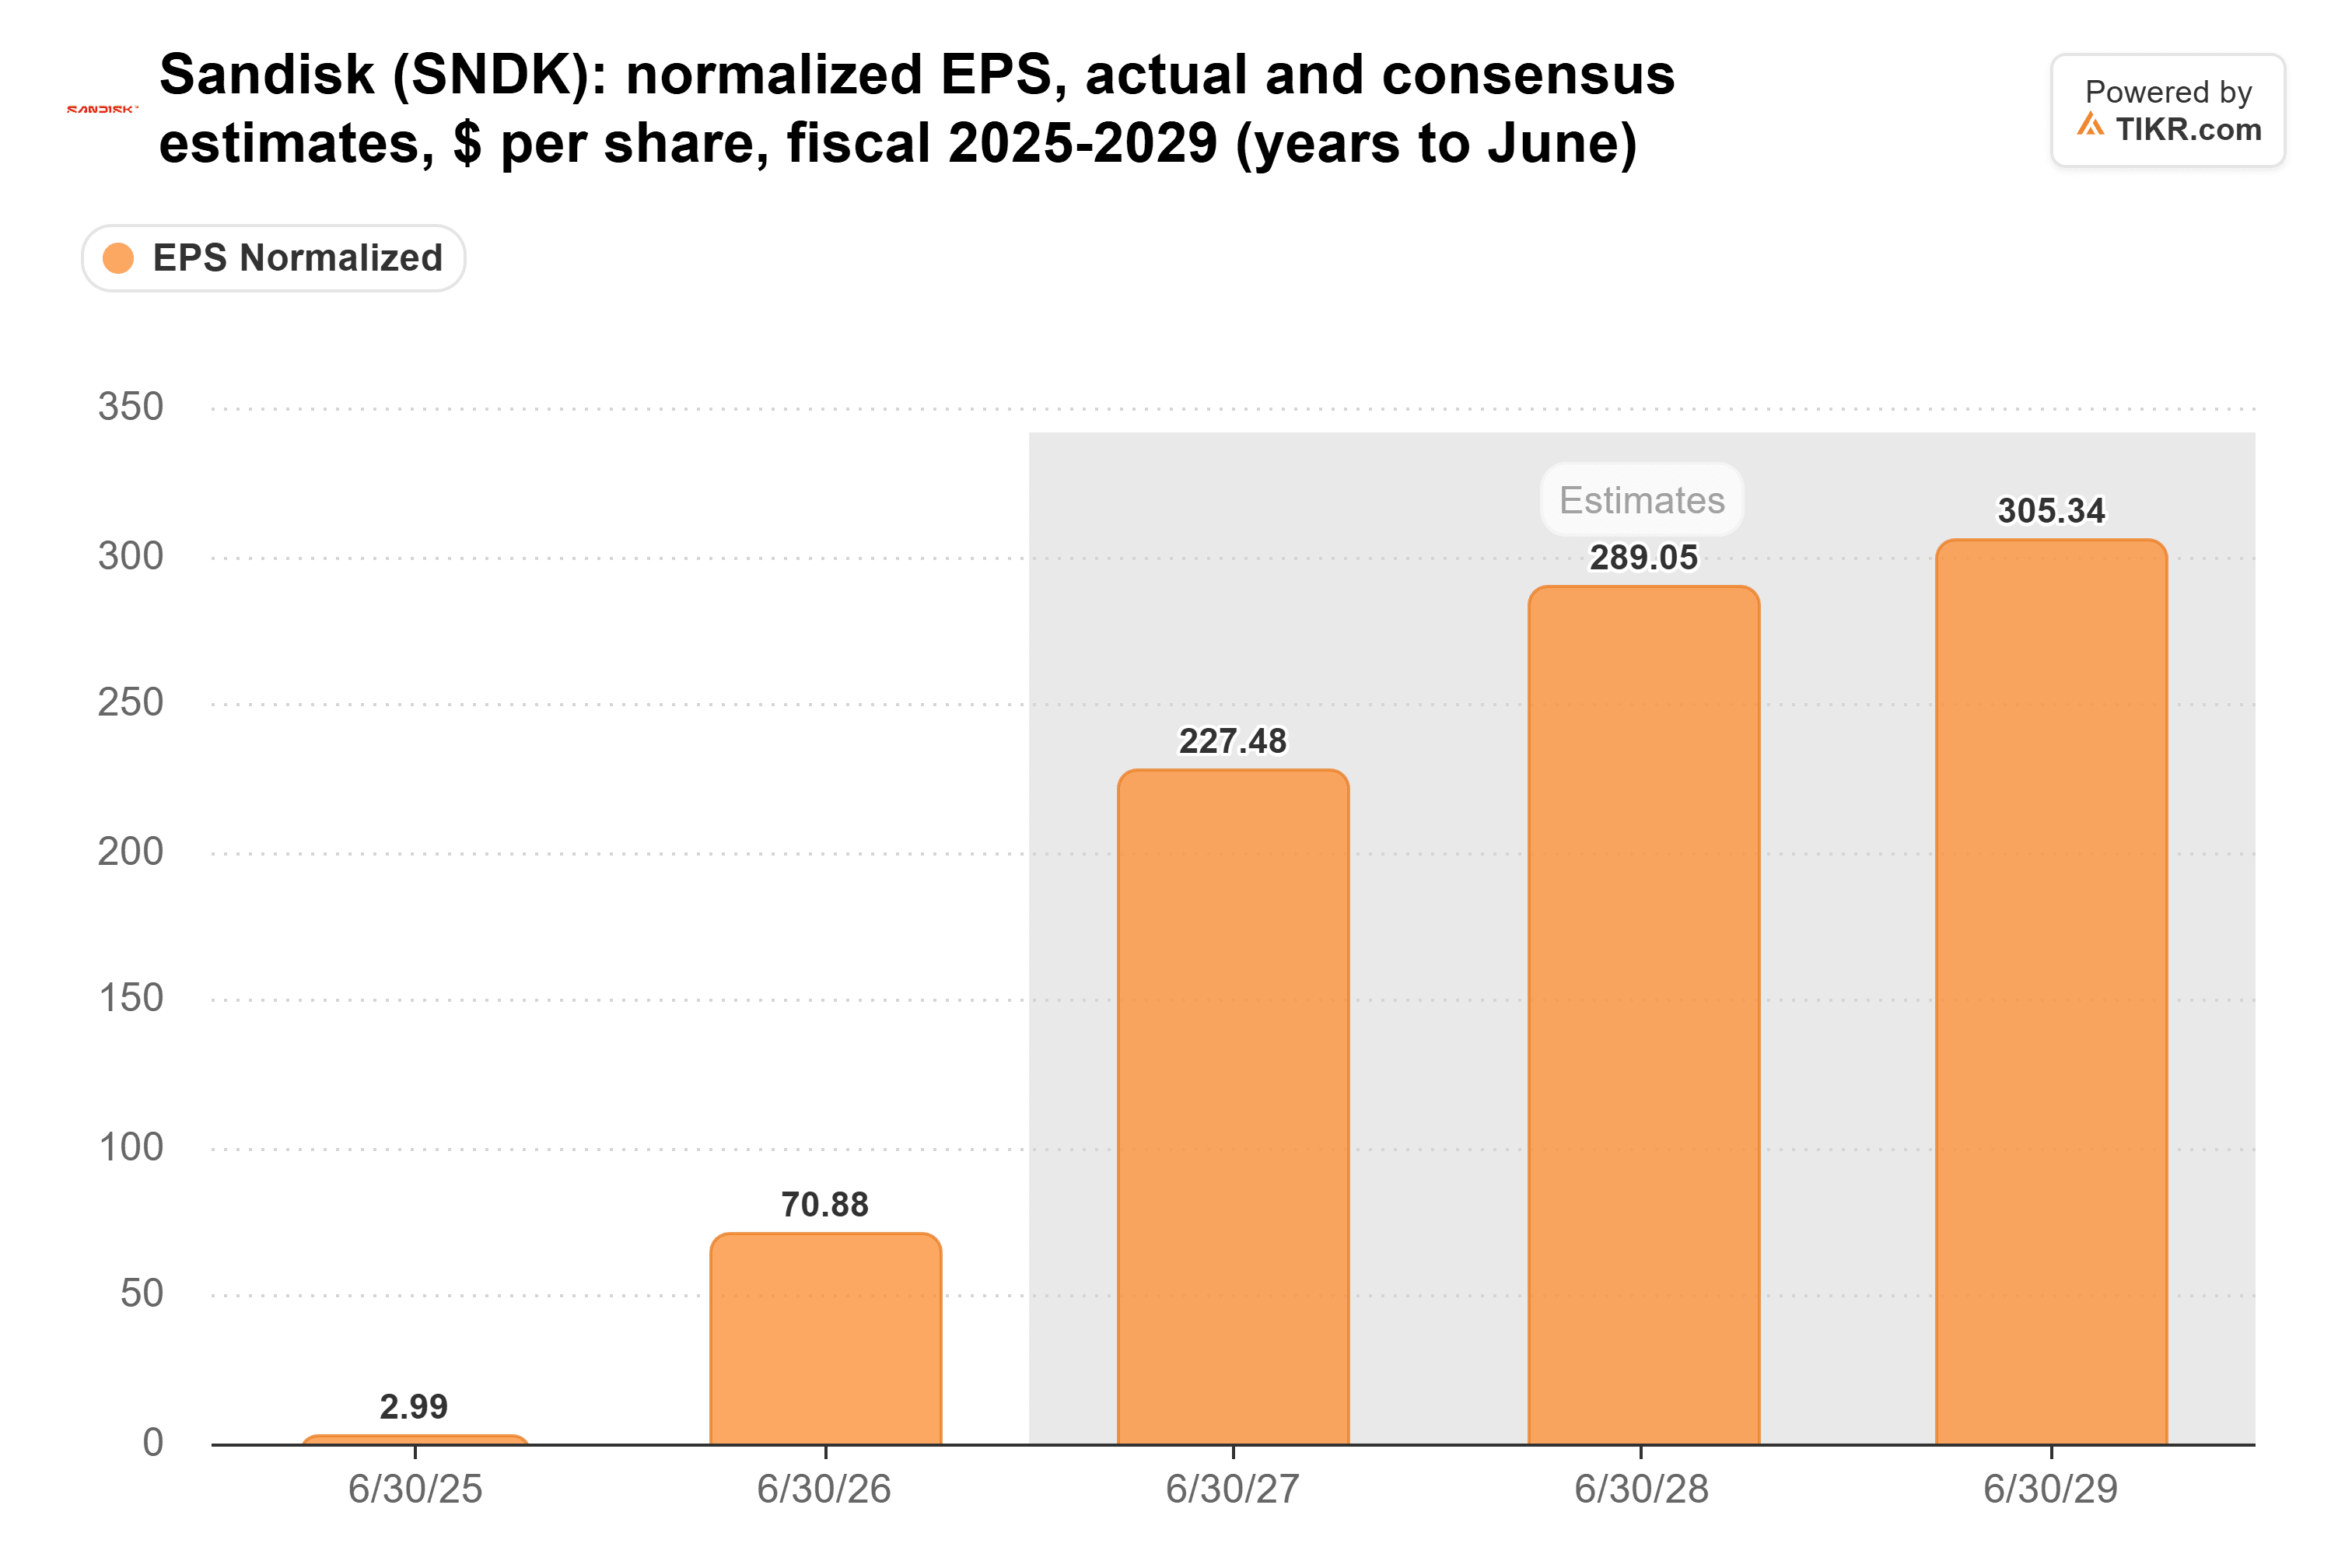
(Esas son cifras previas al split. Las acciones del split comienzan a cotizar el 20 de noviembre).
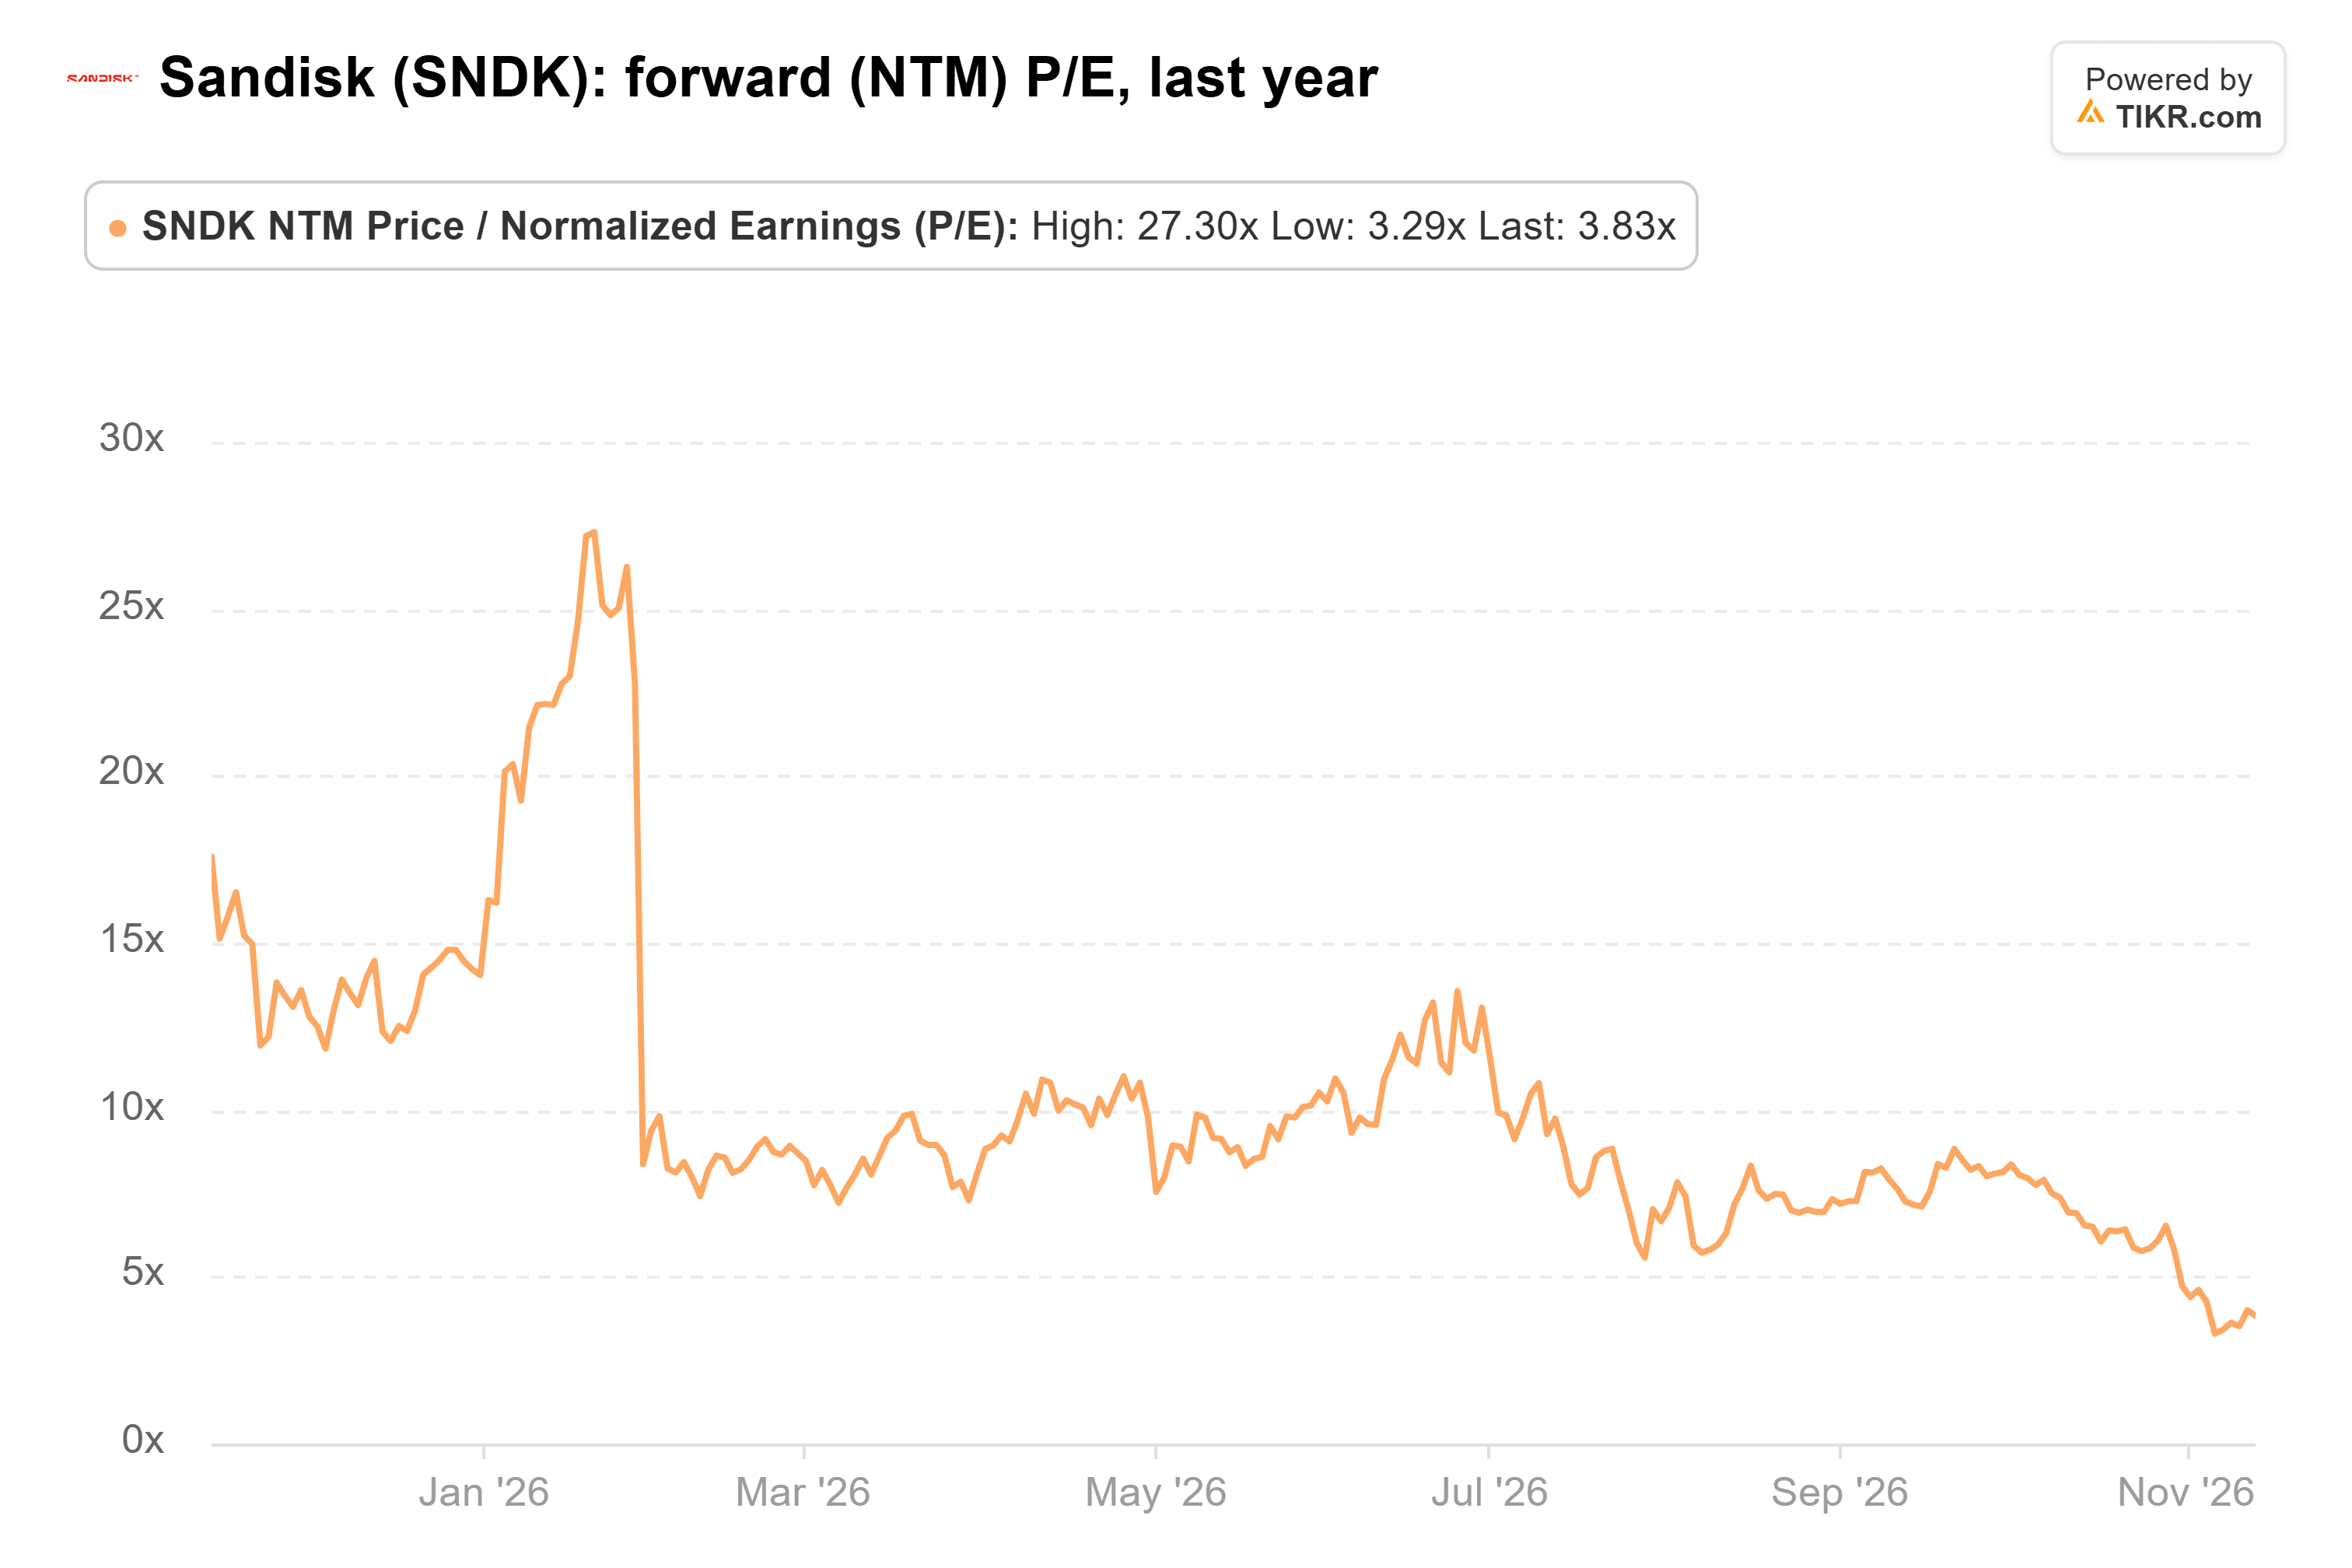
Los inversores no están pagando por esos beneficios. Sandisk cotizaba a 3.8x los beneficios futuros el 12 de noviembre, frente a un promedio de 10.2x en el último año y 27.3x en enero:
Esa es una apuesta a una caída, y los contratos son el colchón. Sandisk tenía $88.9 mil millones de obligaciones de desempeño pendientes el 2 de octubre, valoradas a precios mínimos que la dirección dice que aún generan un margen bruto de aproximadamente el 80%. La dirección también dice que los acuerdos cubren más de la mitad de los bits del año fiscal 2027. El riesgo es que los contratos son jóvenes, con el más antiguo firmado en enero, y la memoria flash siempre ha sido un ciclo brutal.
Conclusión: los inversores están tratando esos contratos como si apenas existieran. Yo compraría más, de a poco. El objetivo promedio de Wall Street de $2,047 (pre-split) es más del doble de la acción. Evercore ISI mantuvo su objetivo de $2,500 el 11 de noviembre.
La próxima prueba llega a finales de enero. Ahí es cuando Sandisk reporta su segundo trimestre fiscal frente a una previsión de ingresos de $12.2 mil millones a $12.6 mil millones, y da su perspectiva para el trimestre de marzo, normalmente su más débil. Un backlog por encima de $88.9 mil millones significaría contratos nuevos o más grandes.
Entonces, ¿cuánto vale realmente la acción de Sandisk?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Sandisk. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y felices inversiones!