Conclusiones clave
- Michael Dell dice que alquilar una Nvidia H100 cuesta $3.10 la hora, un 58% más que hace un año, y CoreWeave dice que los precios de sus chips Nvidia más antiguos subieron entre un 30% y un 50% el último trimestre.
- El aumento de los alquileres de chips antiguos apunta a una demanda que se mantiene.
- Jim Chanos ve una advertencia para los arrendadores de GPU que aún pierden dinero, y Dell presta a algunas de las empresas que compran sus servidores.
- A 12 veces las ganancias futuras, Dell cotiza en su promedio de cinco años antes de su informe del 24 de noviembre.
Dell Technologies (DELL) cayó alrededor de un 7% el viernes 13 de noviembre, mientras las acciones de IA caían un día después de que Nvidia (NVDA) anunciara la renuncia de Jensen Huang como CEO. Ese mismo día, el presidente y CEO de Dell, Michael Dell, publicó en X:
"Comenzamos a enviar la Nvidia H100 en 2022. Hace un año se alquilaba por $1.96/hora. Hoy: $3.10".
¿Su veredicto? "Así que mucho por la depreciación de las GPU".
El argumento bajista sobre el hardware de IA es que las GPU pierden valor demasiado rápido para recuperar su costo. Este chip de cuatro años se está manteniendo bien.
Chips antiguos, alquileres en alza
Michael Dell vende los servidores y no citó una fuente, pero los arrendadores de chips reportan la misma tendencia. En la llamada del 10 de noviembre de CoreWeave, el CEO Michael Intrator dijo que "los precios para Amperes y Hoppers aumentaron entre un 30% y un 50% trimestre a trimestre", por encima de los contratos originales. (El H100 es un chip Hopper). CoreWeave también está firmando compromisos plurianuales "que se extienden más allá de la vida depreciable de las GPU". Los chips más antiguos de Oracle también se renuevan con una prima del 20%.
Los compradores piden servidores en función de cuánto tiempo generarán ingresos. Dell terminó su trimestre de julio con un backlog de IA de $95 mil millones, y los analistas esperan que los ingresos aumenten de $113.5 mil millones en el año fiscal 2026 (hasta enero de 2026) a $268 mil millones en el año fiscal 2029:
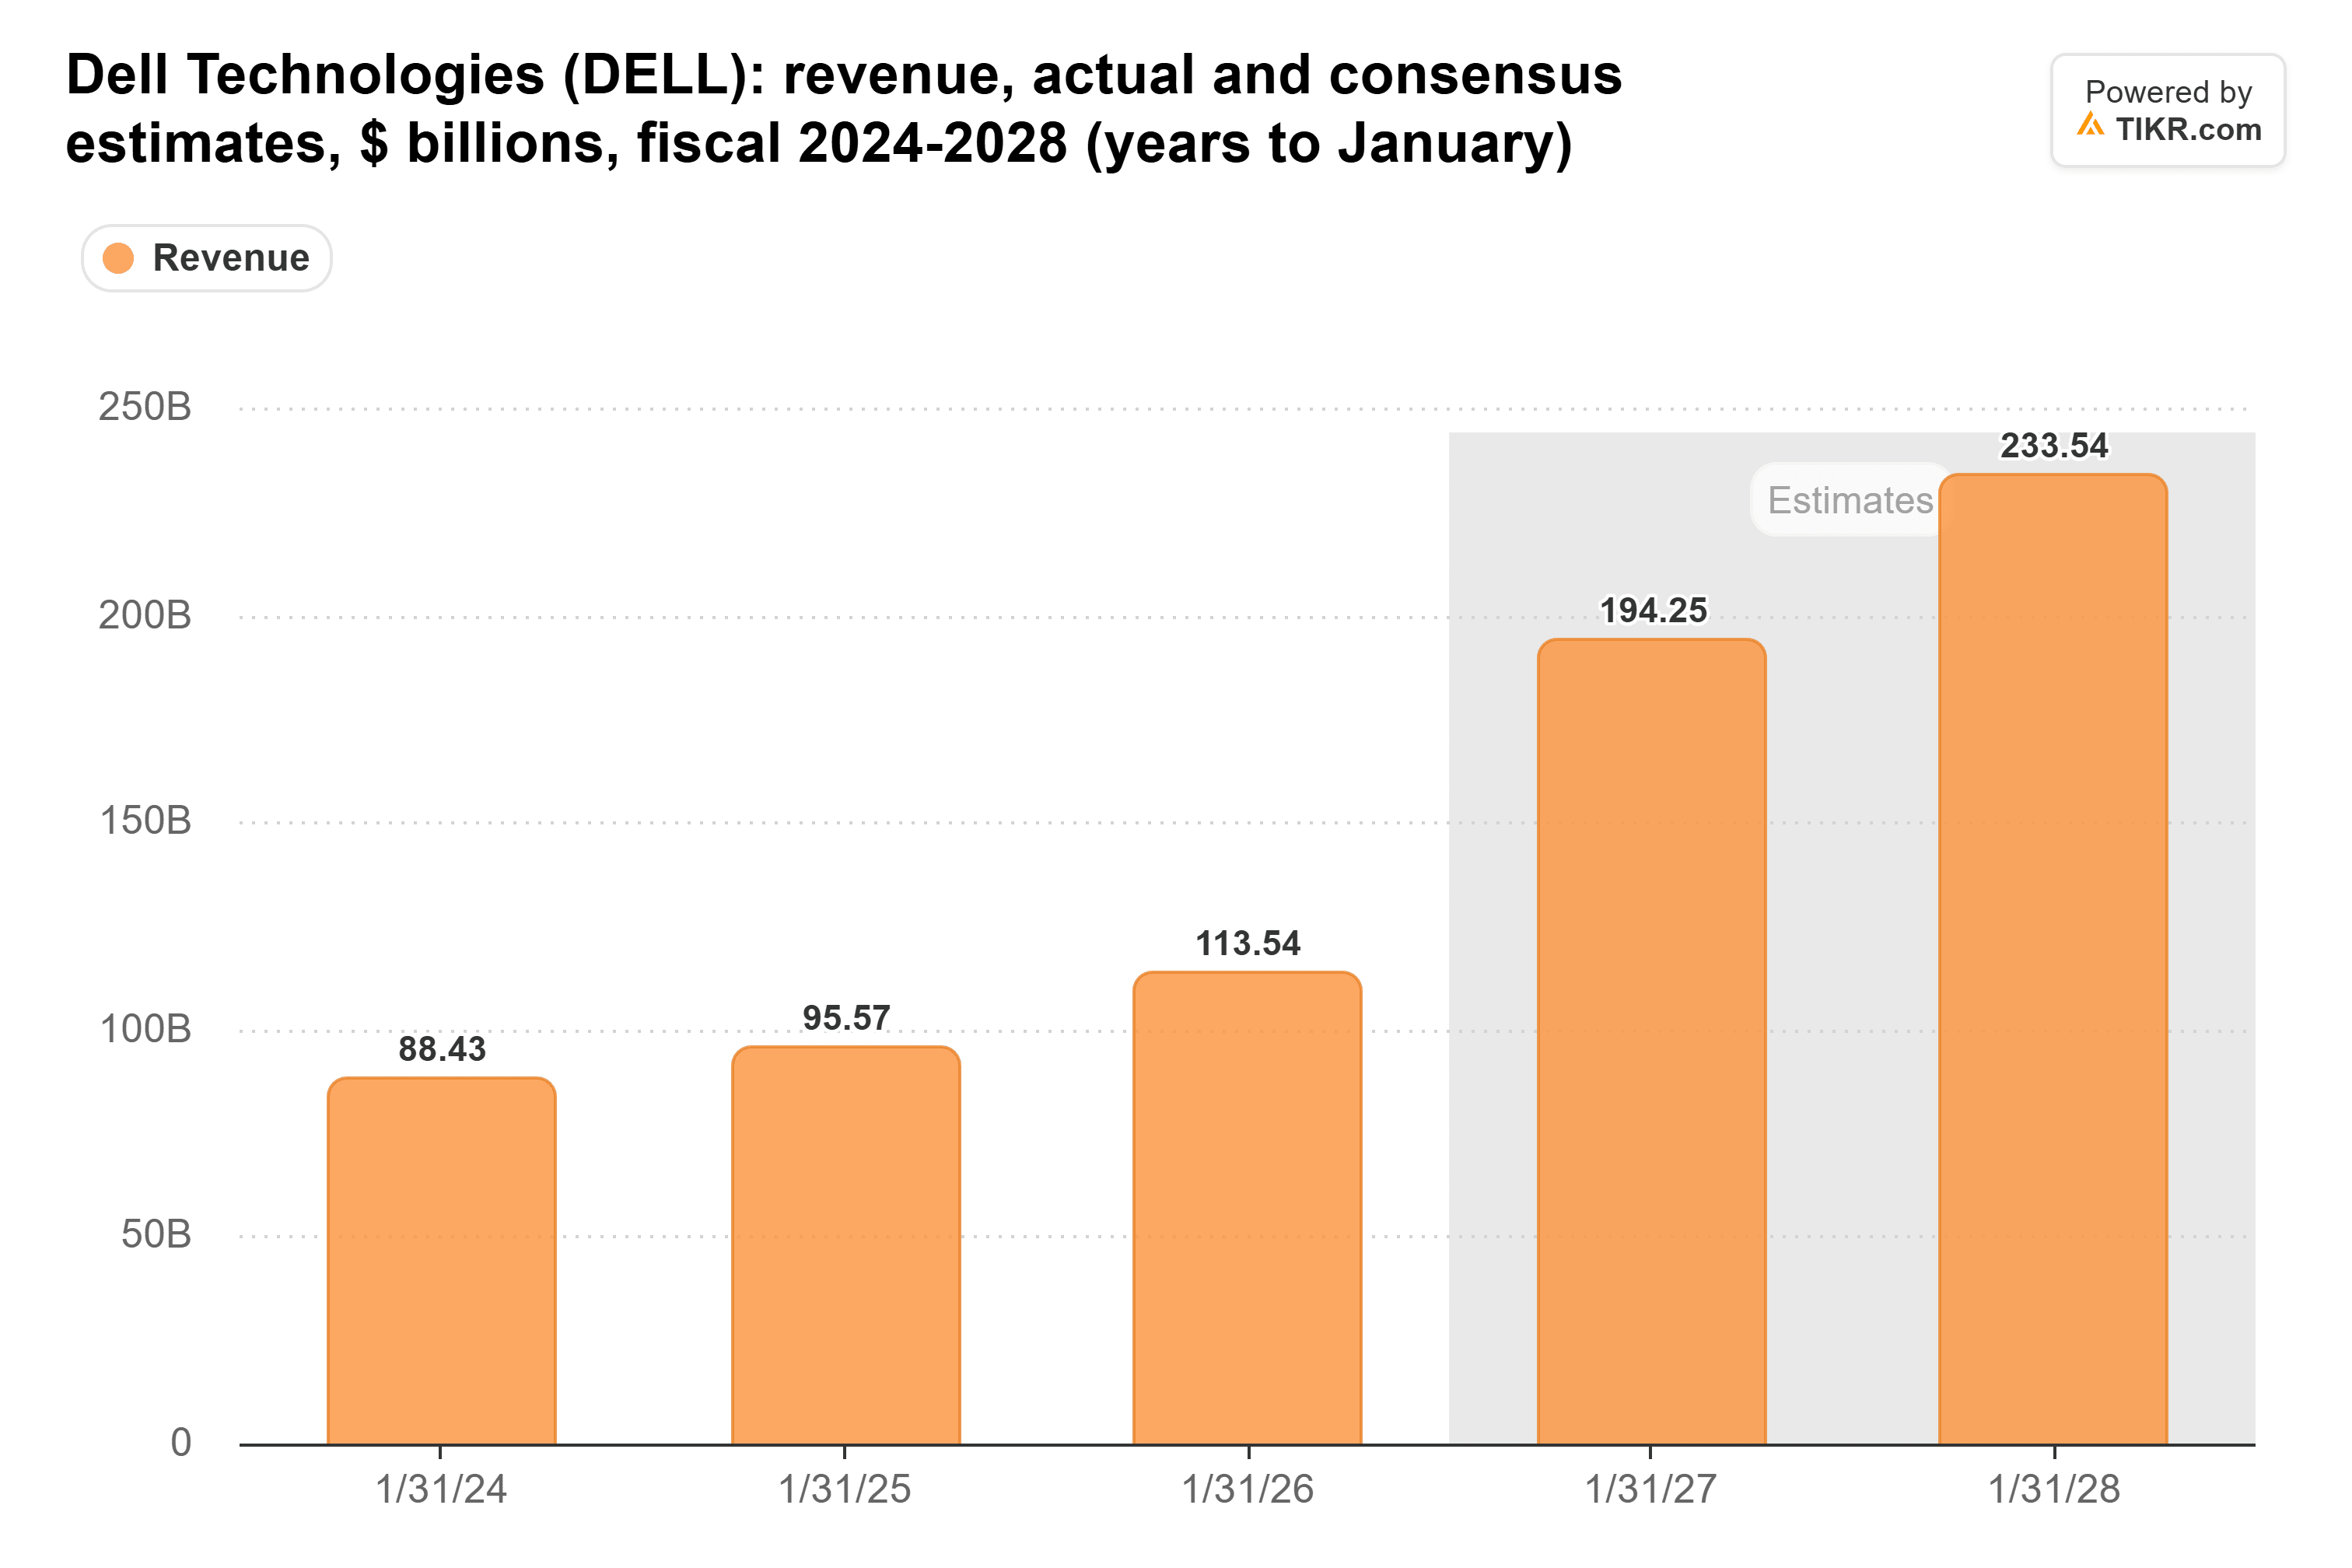
Eso incluye $194 mil millones este año fiscal, por encima de las previsiones de Dell de $192 mil millones.
Chanos advierte a los prestatarios de Dell
El vendedor en corto Jim Chanos lo interpretó de otra manera. En una respuesta el 14 de noviembre, escribió: "Este hecho debería aterrorizar a cualquier empresa que aún no sea rentable alquilando GPU a estas tarifas. Si no ahora, ¿cuándo...?"
Eso afecta a Dell, que presta a empresas que compran sus servidores de IA. Sus cuentas por cobrar de financiación aumentaron a $20.4 mil millones al 31 de julio desde $14.3 mil millones a finales de enero, y el nivel de crédito interno más bajo más que se duplicó a $4.4 mil millones desde $1.8 mil millones.
CoreWeave, un gran cliente de Dell, muestra ambos lados. Su margen operativo ajustado subió de alrededor del 1% en el primer trimestre a más del 10% en el tercero, pero su pérdida neta se amplió a $709 millones desde $110 millones un año antes.
TIKR hace seguimiento de 30 analistas sobre Dell Technologies. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Dell Technologies, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Dell Technologies
Rubin corta en ambos sentidos
Intrator dijo que si la construcción de centros de datos se ralentizaba, la capacidad instalada sería más escasa y los precios de las GPU podrían mantenerse más altos durante más tiempo. A medida que Vera Rubin se envía en volumen, una hora en una H100 debería valer menos. Ese riesgo recae principalmente en los propietarios de los chips, y las actualizaciones significan nuevos racks para Dell, aunque Dell asume parte del riesgo a través de sus préstamos.
La acción de Dell tiene un precio como si el auge hubiera terminado
Dell cotiza a 12 veces las ganancias futuras, justo en su promedio de cinco años y menos de la mitad de las 26 veces que alcanzó en agosto:
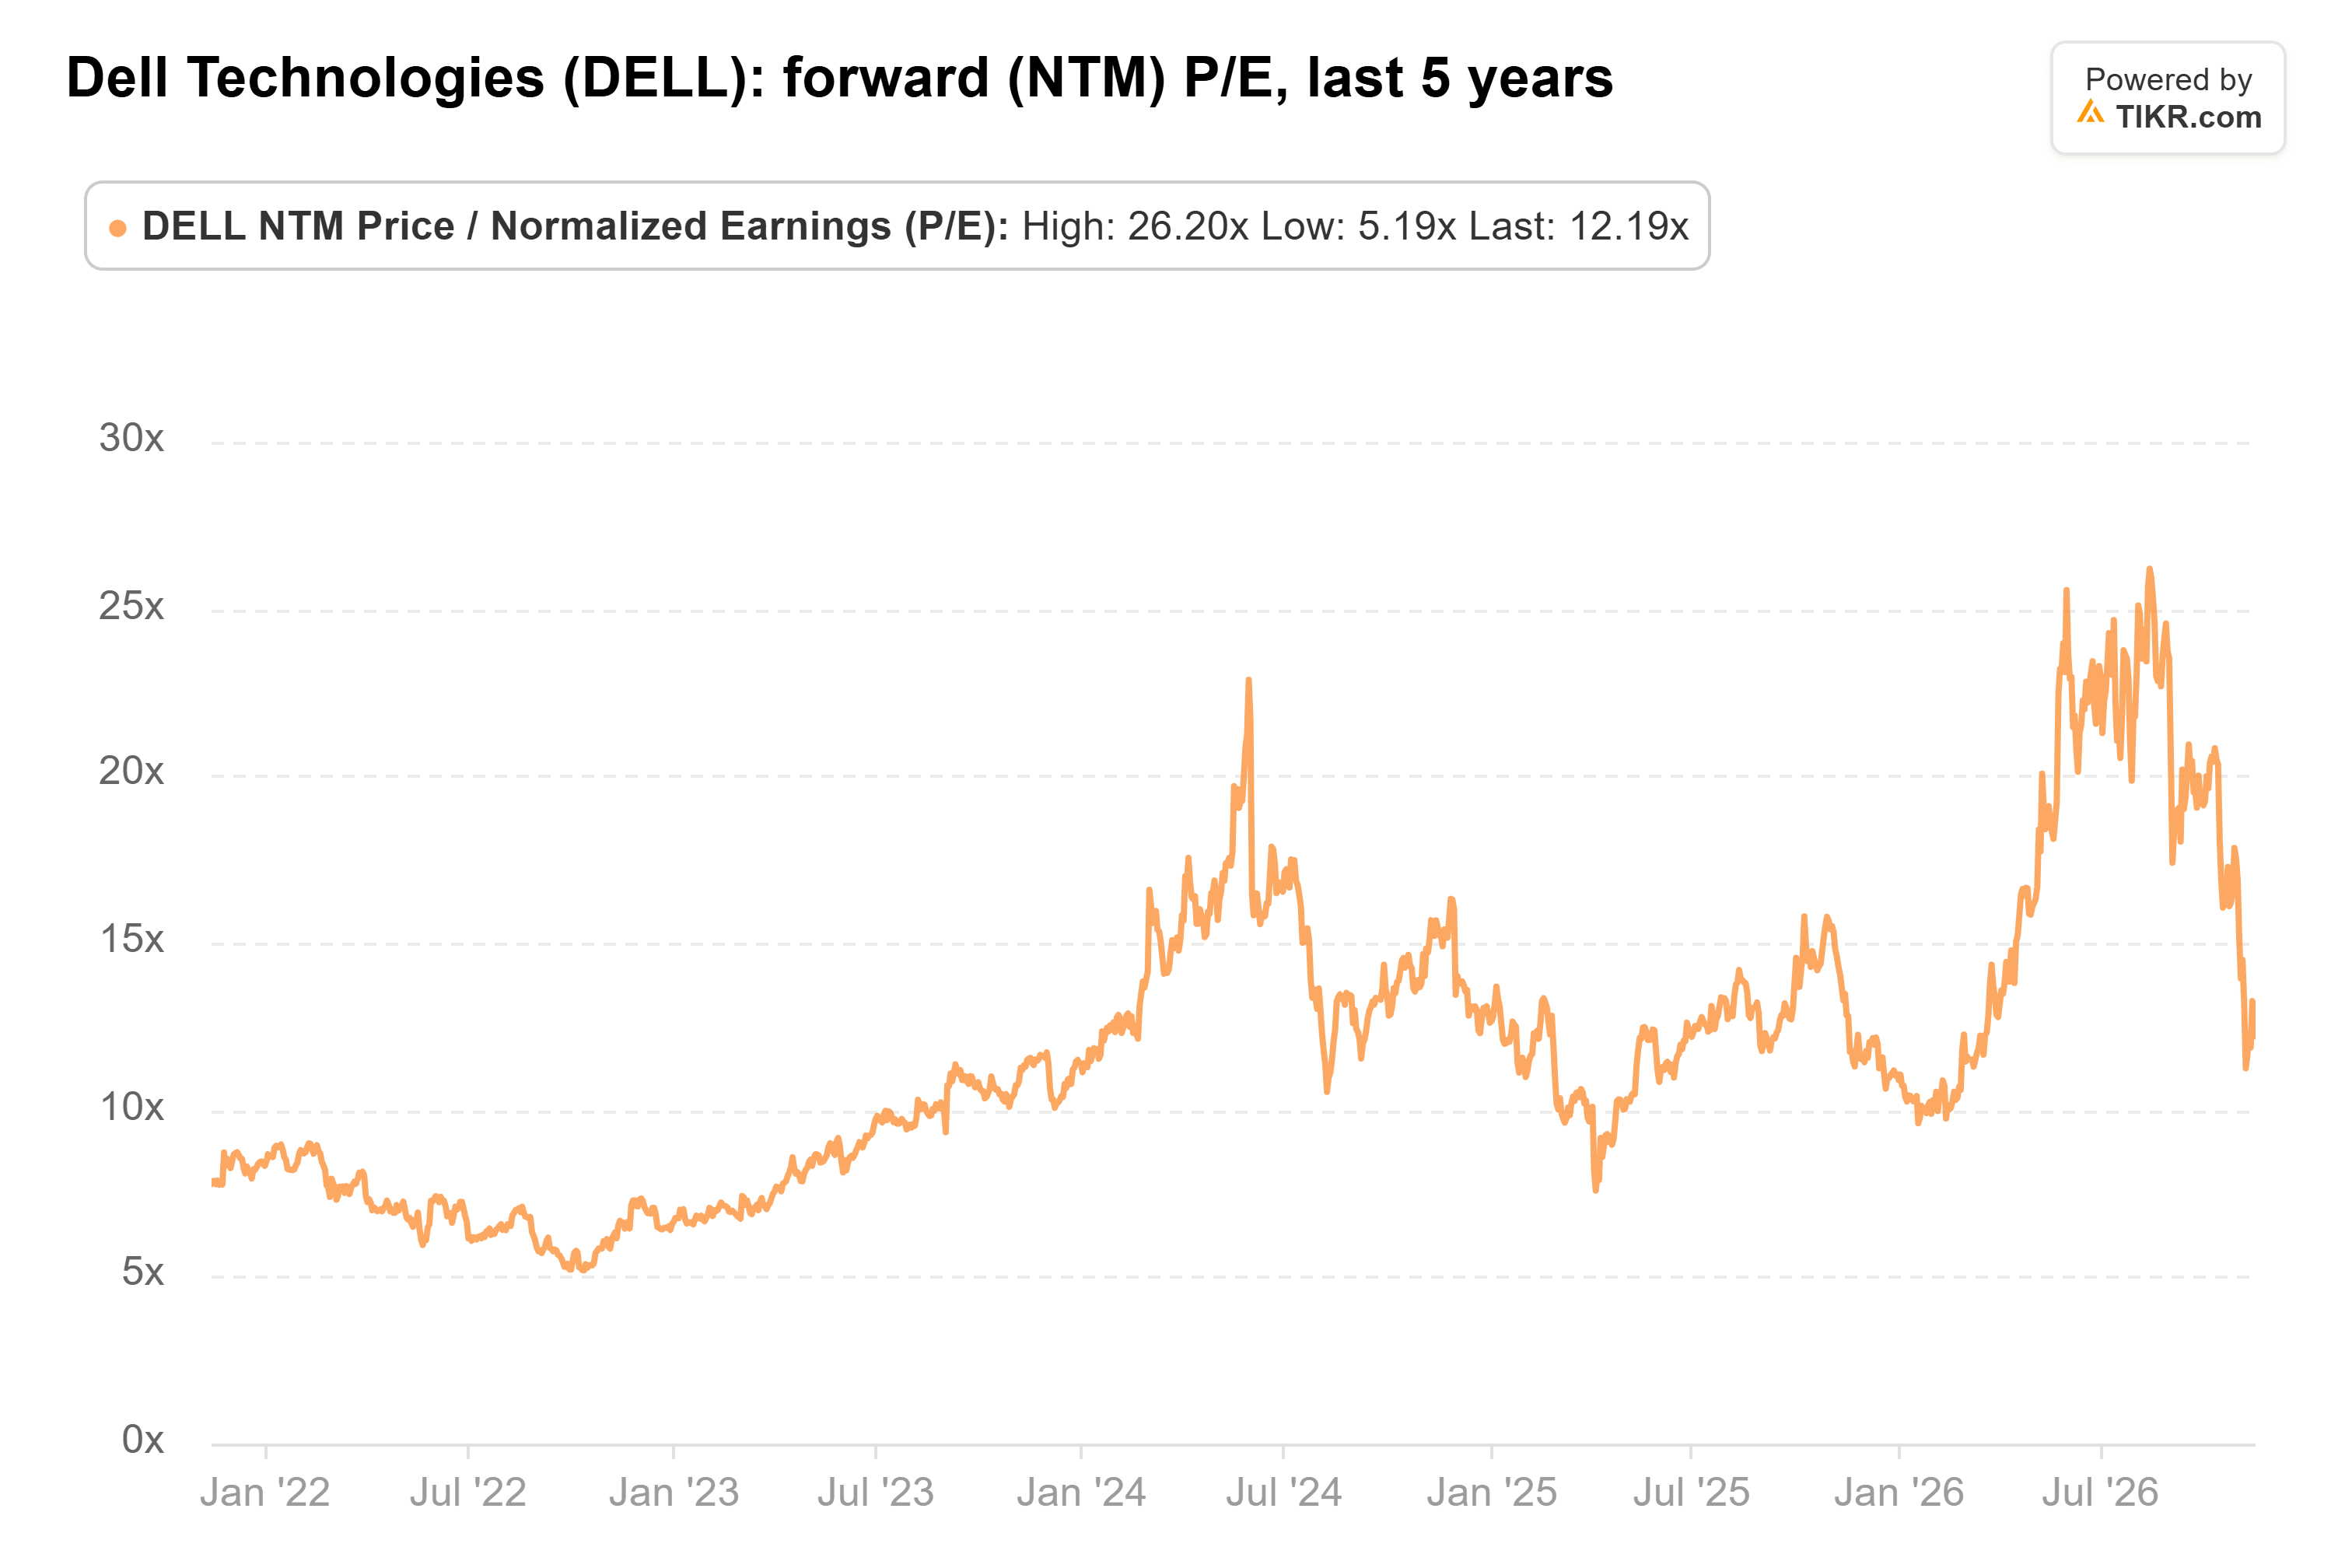
Ese es un múltiplo ordinario para un crecimiento de ingresos esperado de alrededor del 70% este año fiscal. Un aumento del 58% en los alquileres de H100 muestra que la demanda de chips antiguos se mantiene, incluso si no prueba que los clientes de Dell puedan pagar sus facturas. A 12 veces, la acción tiene un precio para una caída que el mercado de alquiler no está mostrando.
Nvidia reporta el 17 de noviembre, su primer informe bajo la CEO interina Colette Kress. Dell reporta el 24 de noviembre, cuando necesita cumplir con su previsión de ingresos por servidores de IA de $19 mil millones y mostrar si las cuentas por cobrar de financiación siguen aumentando.
Entonces, ¿cuánto vale realmente la acción de Dell?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Dell. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!