Puntos clave
- Josh Brown afirma que Netflix puede superar fácilmente la estimación de crecimiento de ingresos de Wall Street para 2027, que se sitúa por debajo del crecimiento del 13% que Netflix prevé para 2026.
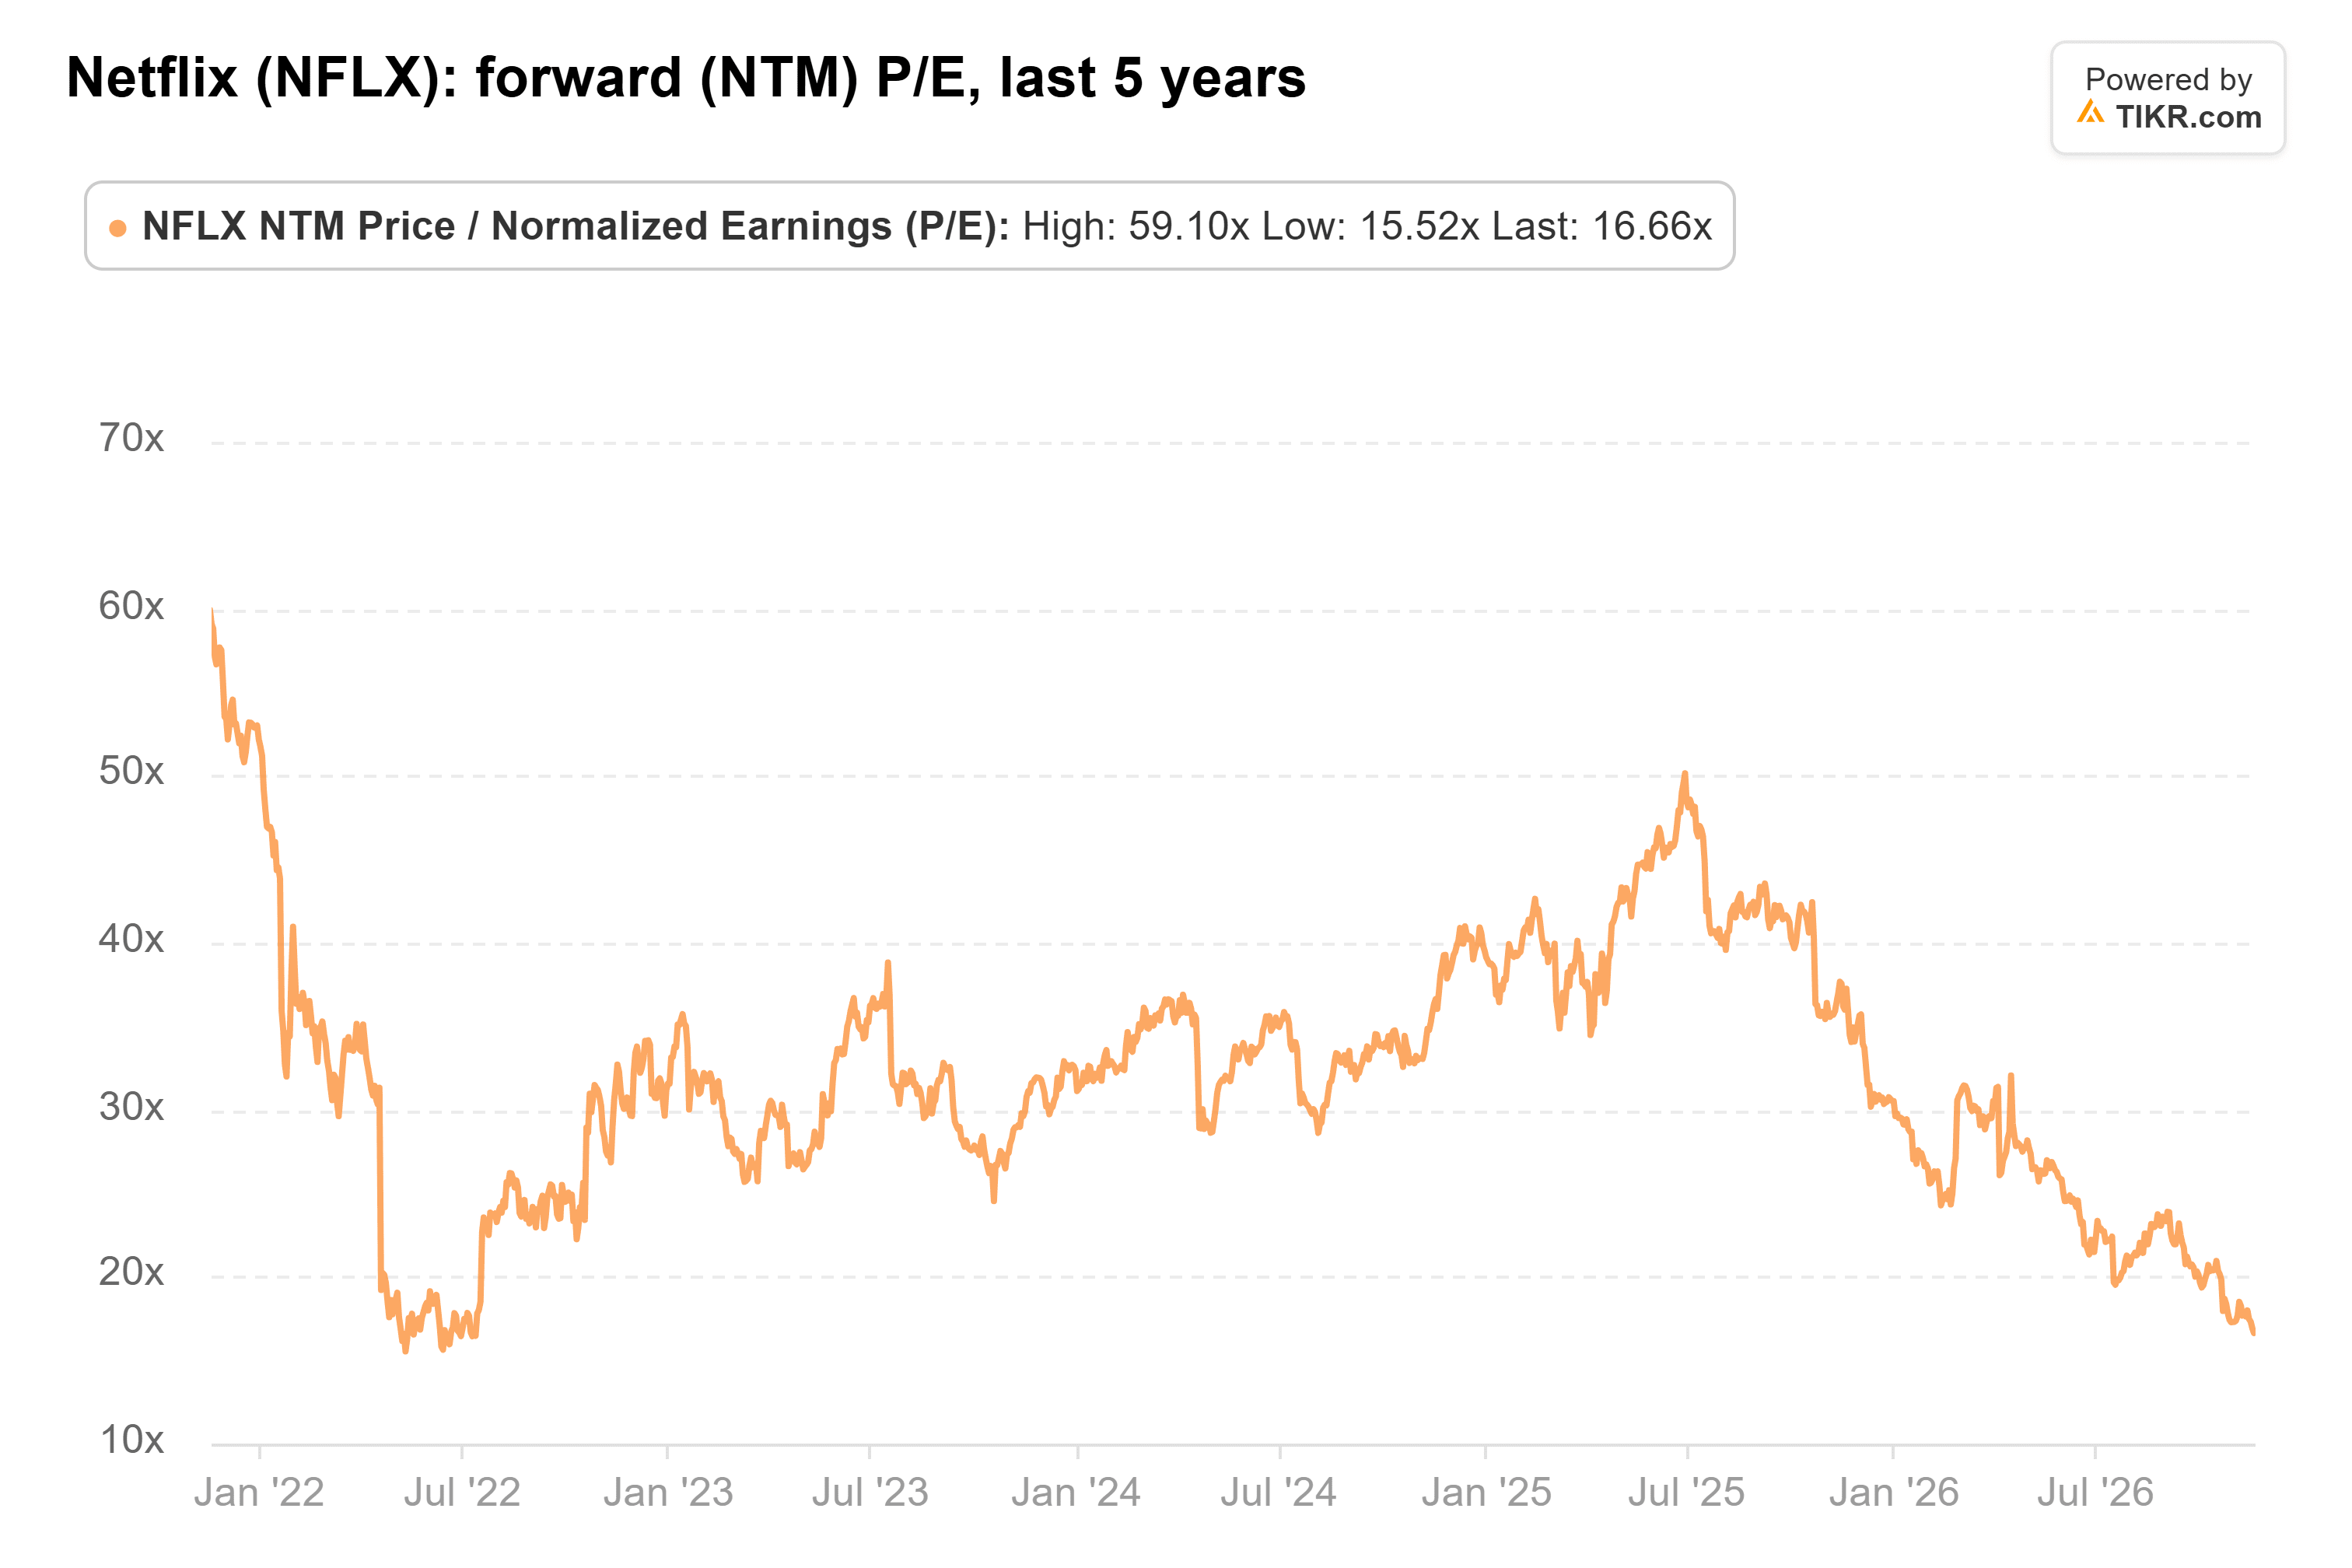
- A aproximadamente 17 veces las ganancias futuras, Netflix cotiza a casi la mitad de su múltiplo promedio de cinco años, similar a Disney.
- El crecimiento de ingresos de Netflix se ha desacelerado cada trimestre este año, y sus ganancias de 2026 incluyen una tarifa de ruptura única de $2.8 mil millones de Warner Bros. Discovery.
- La barra de crecimiento parece fácil de superar. El mayor riesgo es un supuesto intento de compra de Netflix por NBCUniversal de Comcast, y las previsiones de 2027 en enero son la próxima prueba.
Netflix (NFLX) cotiza casi un 50% por debajo de su máximo de hace un año. Josh Brown, CEO de Ritholtz Wealth Management, acaba de comprar más acciones y le dijo al Halftime Report de CNBC el miércoles que Wall Street no está pidiendo mucho a Netflix el próximo año:
"El consenso es un crecimiento de ingresos del 10.6%, que creo que pueden lograr con los ojos cerrados."
Tampoco el precio de la acción refleja grandes expectativas. En términos de ganancias futuras, Netflix cotiza cerca de Walt Disney (DIS), a 16x, y muy por encima de Comcast (CMCSA), que posee Universal junto con su negocio de cable, a 7.4x.
Netflix ya está creciendo más rápido que eso
Netflix prevé que los ingresos de 2026 alcancen un récord de $51.1 mil millones, un aumento del 13%. Los analistas esperan $56.6 mil millones en 2027, lo que supone un crecimiento del 10.8% según el consenso de TIKR, cercano a la cifra de Brown. El crecimiento se desacelera nuevamente en 2028 según estas estimaciones:
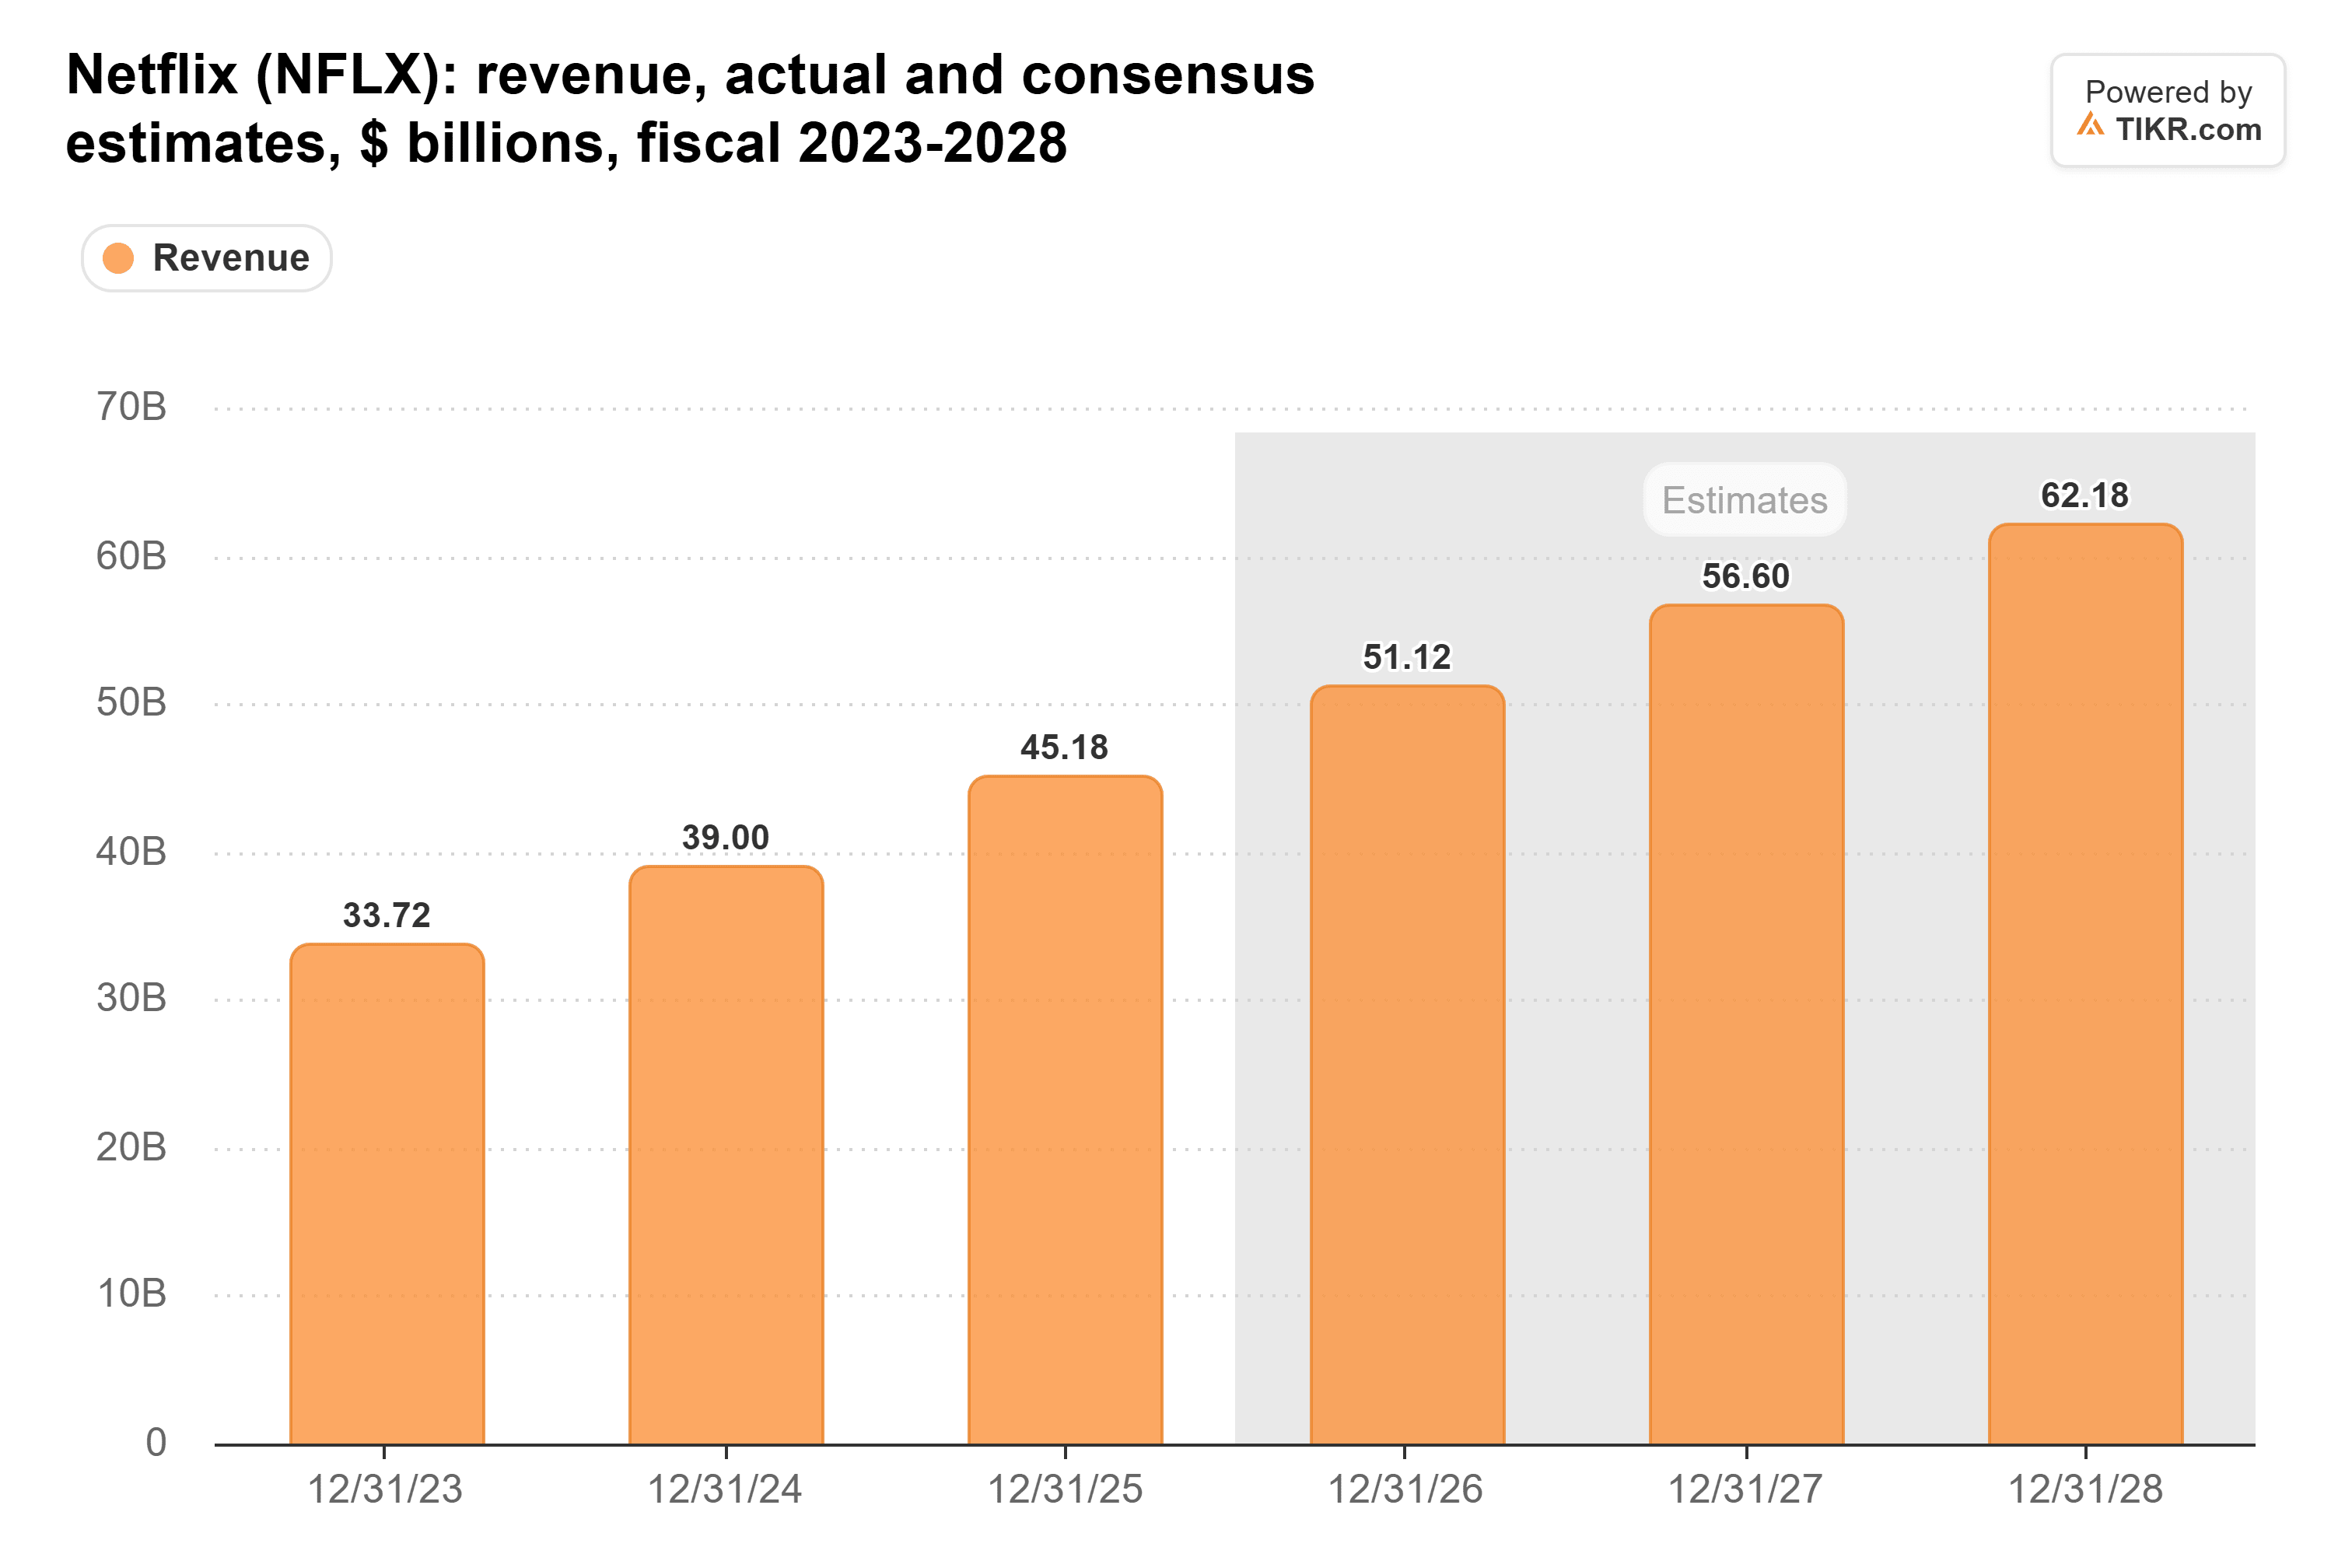
El trimestre más lento de Netflix este año ya supera esa barra: prevé que los ingresos del cuarto trimestre aumenten un 11.5%. Brown también señaló los eventos en vivo, desde partidos de la NFL hasta la Copa Mundial Femenina el próximo verano, calificándolos como "el inventario publicitario más confiable". El plan con anuncios de Netflix también se lanzará en 12 países más en marzo.
La barra de ganancias parece aún más baja. El consenso de TIKR tiene las EPS de 2027 subiendo solo un 5.7%, a $3.77. Pero eso se debe a que los $3.57 de 2026 incluyen la tarifa de ruptura de $2.8 mil millones que Netflix cobró a Warner Bros. Discovery. El ingreso operativo no incluye la tarifa, y los analistas esperan que aumente un 17% en 2027, a $18.9 mil millones.
TIKR sigue a 51 analistas sobre Netflix. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Netflix, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Netflix
Un precio de Disney por un negocio de streaming mejor
El precio de la acción no le da casi ningún crédito a Netflix por eso. Netflix cotiza a 17 veces las ganancias futuras, aproximadamente la mitad de su promedio de cinco años de 32x y apenas por encima de su mínimo de mayo de 2022 de 16x:
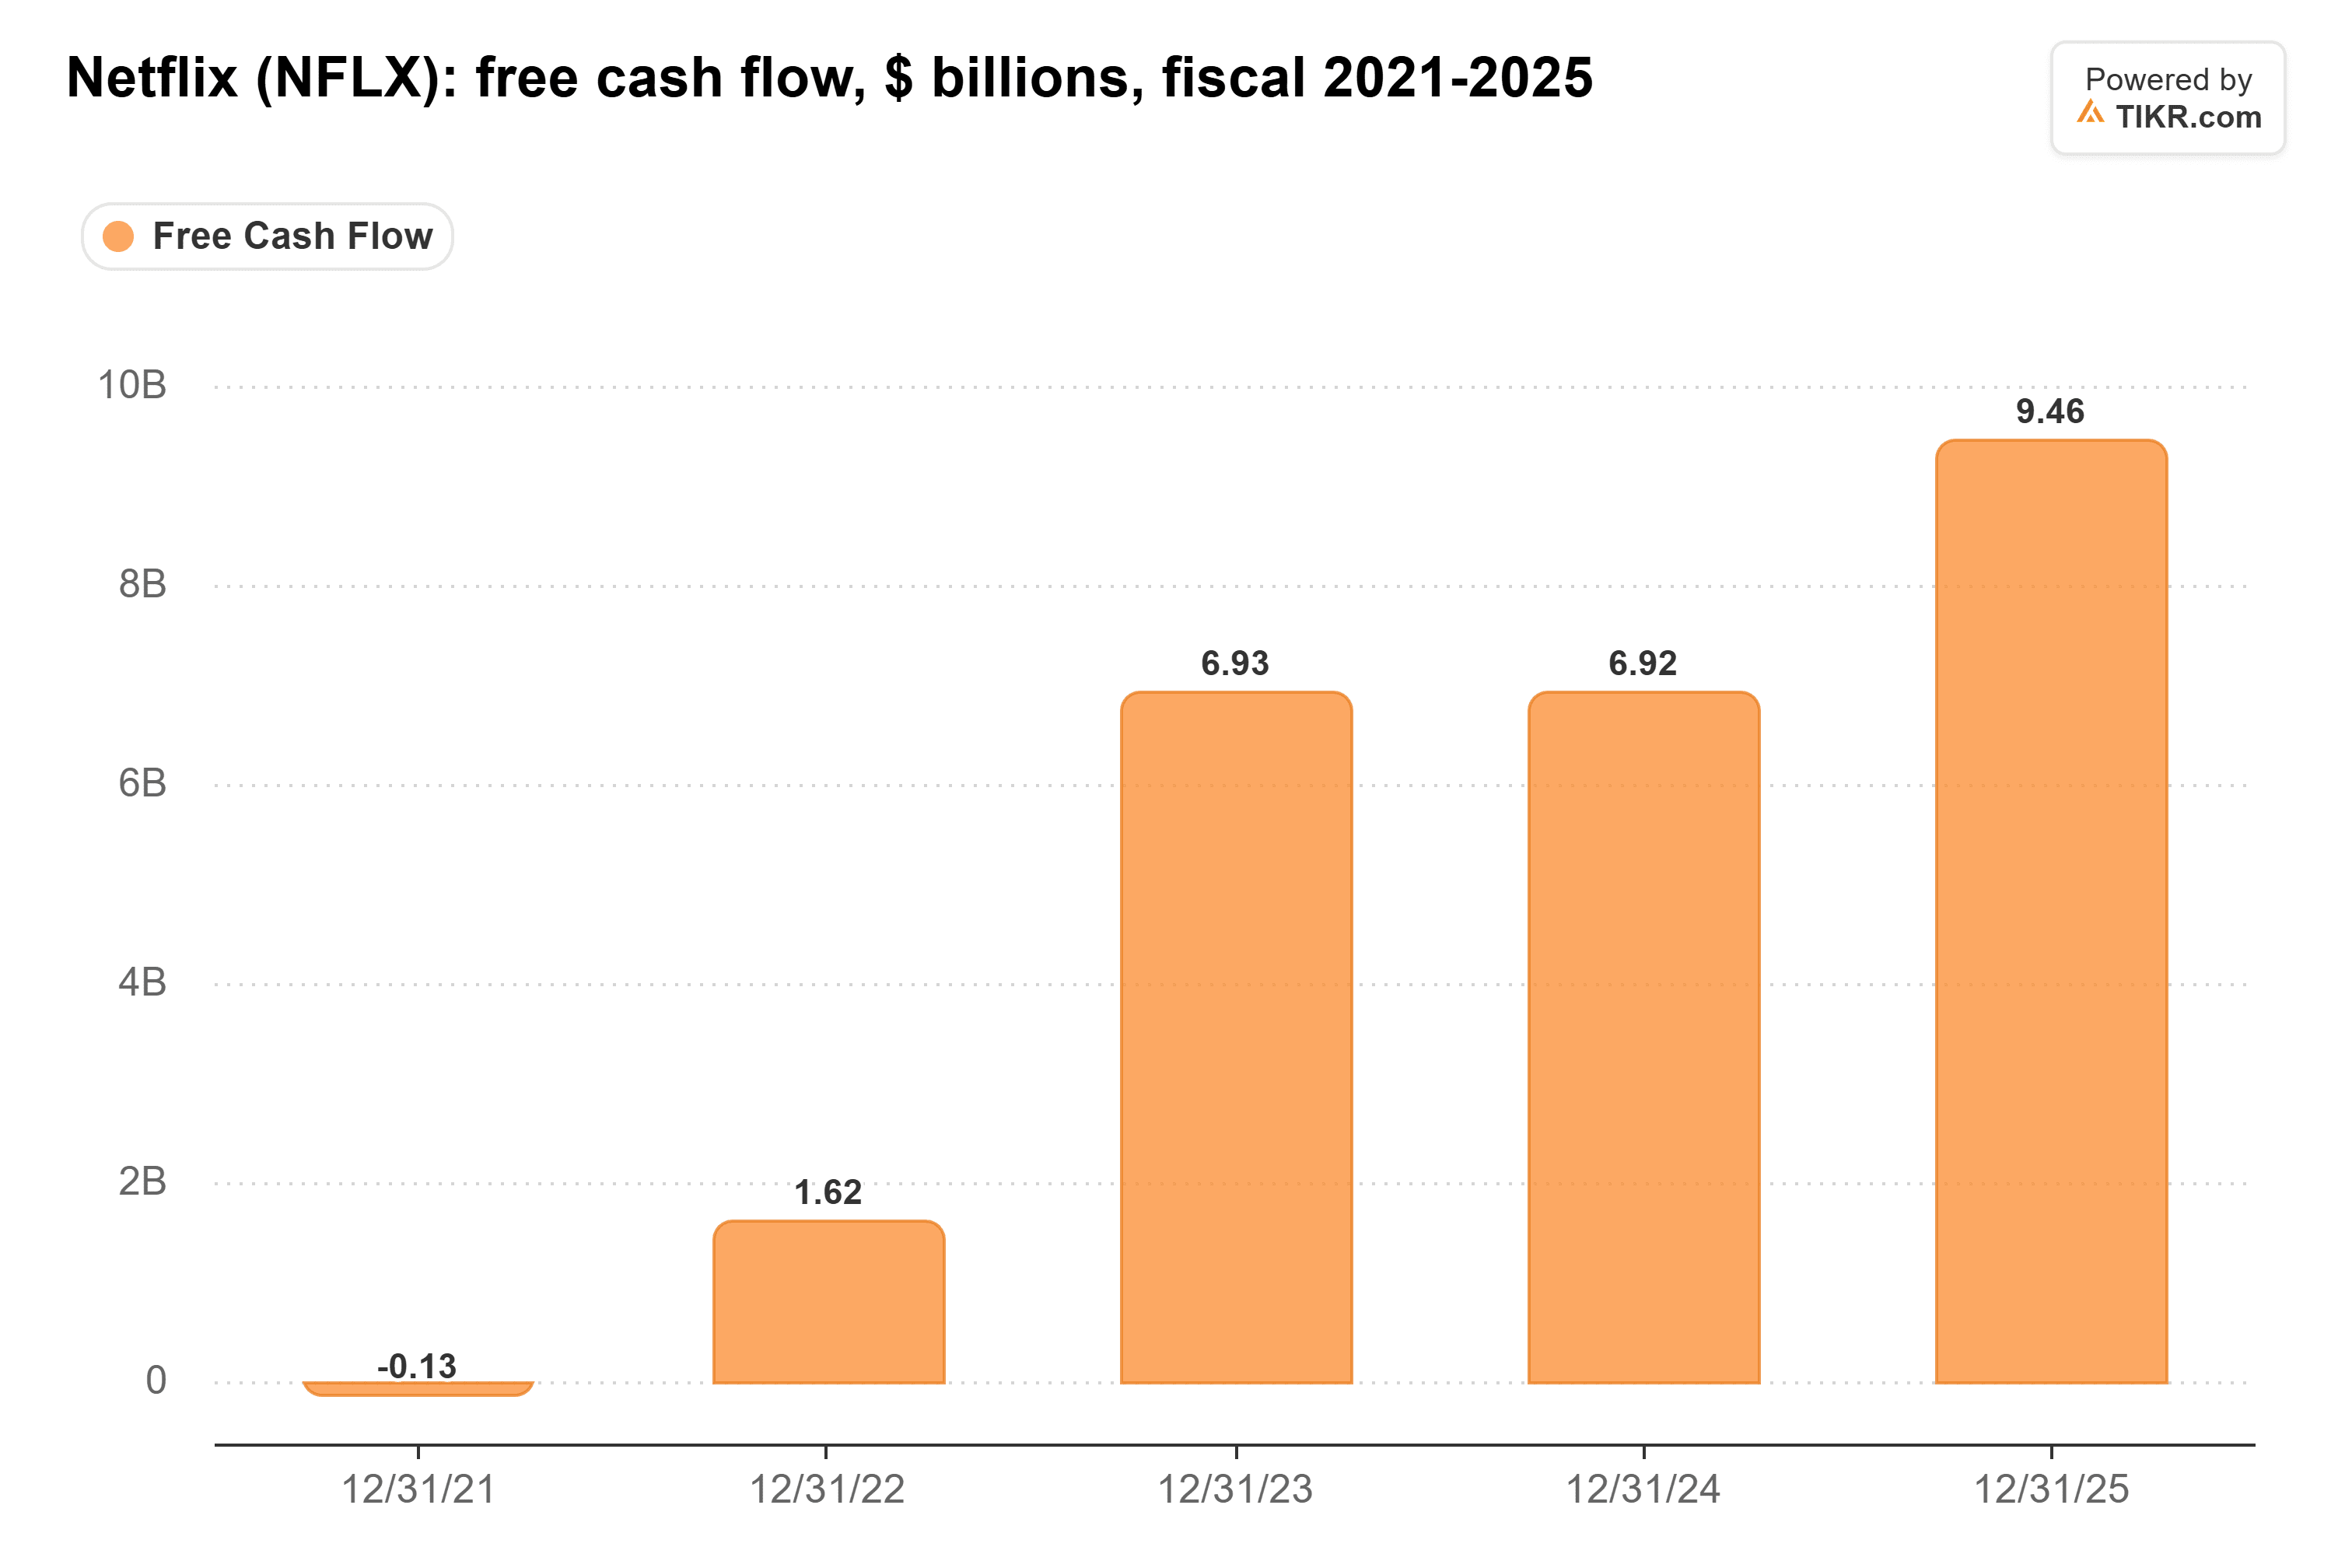
El efectivo es real. El flujo de caja libre alcanzó los $9.5 mil millones en 2025, y Netflix prevé unos $12 mil millones este año:
Los ingresos de Disney crecieron un 8% en el ejercicio fiscal 2026, ayudados por una semana extra en el año, y su negocio de suscripción Disney+ y Hulu obtuvo un margen operativo del 11.5%. Netflix prevé un margen operativo del 31.5% para 2026, casi 3 veces el margen de streaming de Disney, con un crecimiento más rápido.
Crecimiento en desaceleración y una incógnita
El crecimiento de ingresos de Netflix se ha desacelerado cada trimestre, desde el 17.6% en el cuarto trimestre de 2025 hasta el 11.8% en el tercer trimestre de 2026. En octubre, la dirección también recortó su pronóstico de anuncios para 2026 a unos $2.7 mil millones desde unos $3 mil millones. La previsión del cuarto trimestre sugiere que se está estabilizando, pero aún no se ha detenido.
Brown mencionó la mayor incógnita él mismo: los rumores en Hollywood sobre un intento de compra de Netflix por NBC y Universal Studios, el núcleo de NBCUniversal de Comcast. Comcast dice que está en camino de separar NBCUniversal y Sky en una empresa independiente, lo que pondría esos activos en juego. El último gran acuerdo de estudio de Netflix, por Warner Bros. Discovery, fracasó en febrero. Sobre un segundo intento, Brown admitió: "No sé qué hará eso con la acción".
La barra es la parte fácil
Brown tiene razón en esto: Netflix no debería tener problemas para superar el 10.8% el próximo año. A 17x, el mercado está pagando el precio de Disney por un servicio de streaming más rápido y rentable. El mayor riesgo es lo que Netflix hace con su efectivo.
Netflix debería reportar los resultados del cuarto trimestre a mediados de enero. Una previsión de ingresos para 2027 de al menos $56.6 mil millones superaría la barra de Brown. Una previsión de crecimiento inferior al 10%, o una oferta formal por NBCUniversal, cambiaría la historia.
Entonces, ¿cuánto vale realmente la acción de Netflix?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Netflix. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!