Puntos clave
- Appaloosa de David Tepper aumentó su posición en Micron un 28% en el tercer trimestre, convirtiéndola en el 17,6% de sus acciones del 13F. También añadió a SpaceX y NVIDIA y vendió la totalidad de su posición en AMD.
- Micron y NVIDIA han caído un 34% cada una desde el 30 de septiembre, SpaceX se mantiene plana y AMD ha bajado un 9%.
- Micron y NVIDIA cotizan a múltiplos bajos de beneficios futuros para su propia historia, mientras que SpaceX cotiza a un precio que anticipa una expansión de capacidad de computación que aún quema efectivo.
- NVIDIA es el movimiento que más vale la pena seguir, y el informe de mediados de diciembre de Micron es la próxima fecha importante para la mayor tenencia del fondo.
Appaloosa de David Tepper se inclinó aún más hacia la IA el trimestre pasado, y dos de las acciones a las que añadió han perdido un tercio de su valor desde entonces.
Su 13F para el trimestre finalizado el 30 de septiembre, presentado el 16 de noviembre, muestra que añadió un 28% a Micron (MU), ahora su mayor tenencia, y aumentó su posición en SpaceX (SPCX) en un 1.626%. También añadió un 31% a NVIDIA (NVDA) y vendió la totalidad de su posición en Advanced Micro Devices (AMD).
La firma gestiona $20.400 millones en total, y su 13F contenía $7.560 millones en acciones estadounidenses repartidas en 24 posiciones. Durante el trimestre, abrió o aumentó seis posiciones y salió de una.
La mayor apuesta de Tepper se abarató mucho
Appaloosa tenía 1,25 millones de acciones de Micron al 30 de septiembre, valoradas en $1.330 millones a los precios de cierre del trimestre. Eso es un 28% más de acciones que las que tenía al 30 de junio, y Micron representa ahora el 17,6% de sus acciones del 13F y es su posición número 1. La acción ha caído un 34% desde el 30 de septiembre. El 16 de noviembre, el Departamento de Comercio comenzó a exigir licencias para las exportaciones de chips avanzados a Indonesia, Malasia, Singapur, Tailandia y Brasil, una norma dirigida a los aceleradores de IA que utilizan la memoria de alto ancho de banda (HBM) de Micron, y Micron se hundió mientras se profundizaba la venta masiva de memoria. Un día después, GF Securities advirtió a sus clientes que la memoria NAND podría pasar a superávit en 2027. La NAND aportó a Micron $31.800 millones de sus $133.200 millones de ingresos en el año fiscal 2026, aunque GF considera que Micron está mejor protegida que sus rivales debido a sus ventas de DRAM y HBM.
TIKR hace seguimiento de 50 analistas sobre Micron. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Micron, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Micron
Wall Street aún ve a Micron más que duplicándose
Micron cotiza a aproximadamente 4 veces los beneficios futuros. Su mediana en las lecturas de fin de trimestre de TIKR desde 2014 es de 9,9x. El múltiplo actual está cerca de sus lecturas de 2017 y 2018 de 3,7x a 5,3x, cuando el último ciclo de memoria alcanzó su punto máximo. Así que el mercado está valorando los beneficios actuales como un pico.
Los analistas no están de acuerdo. Han elevado su precio objetivo promedio de $214 hace un año a $1.562 ahora.
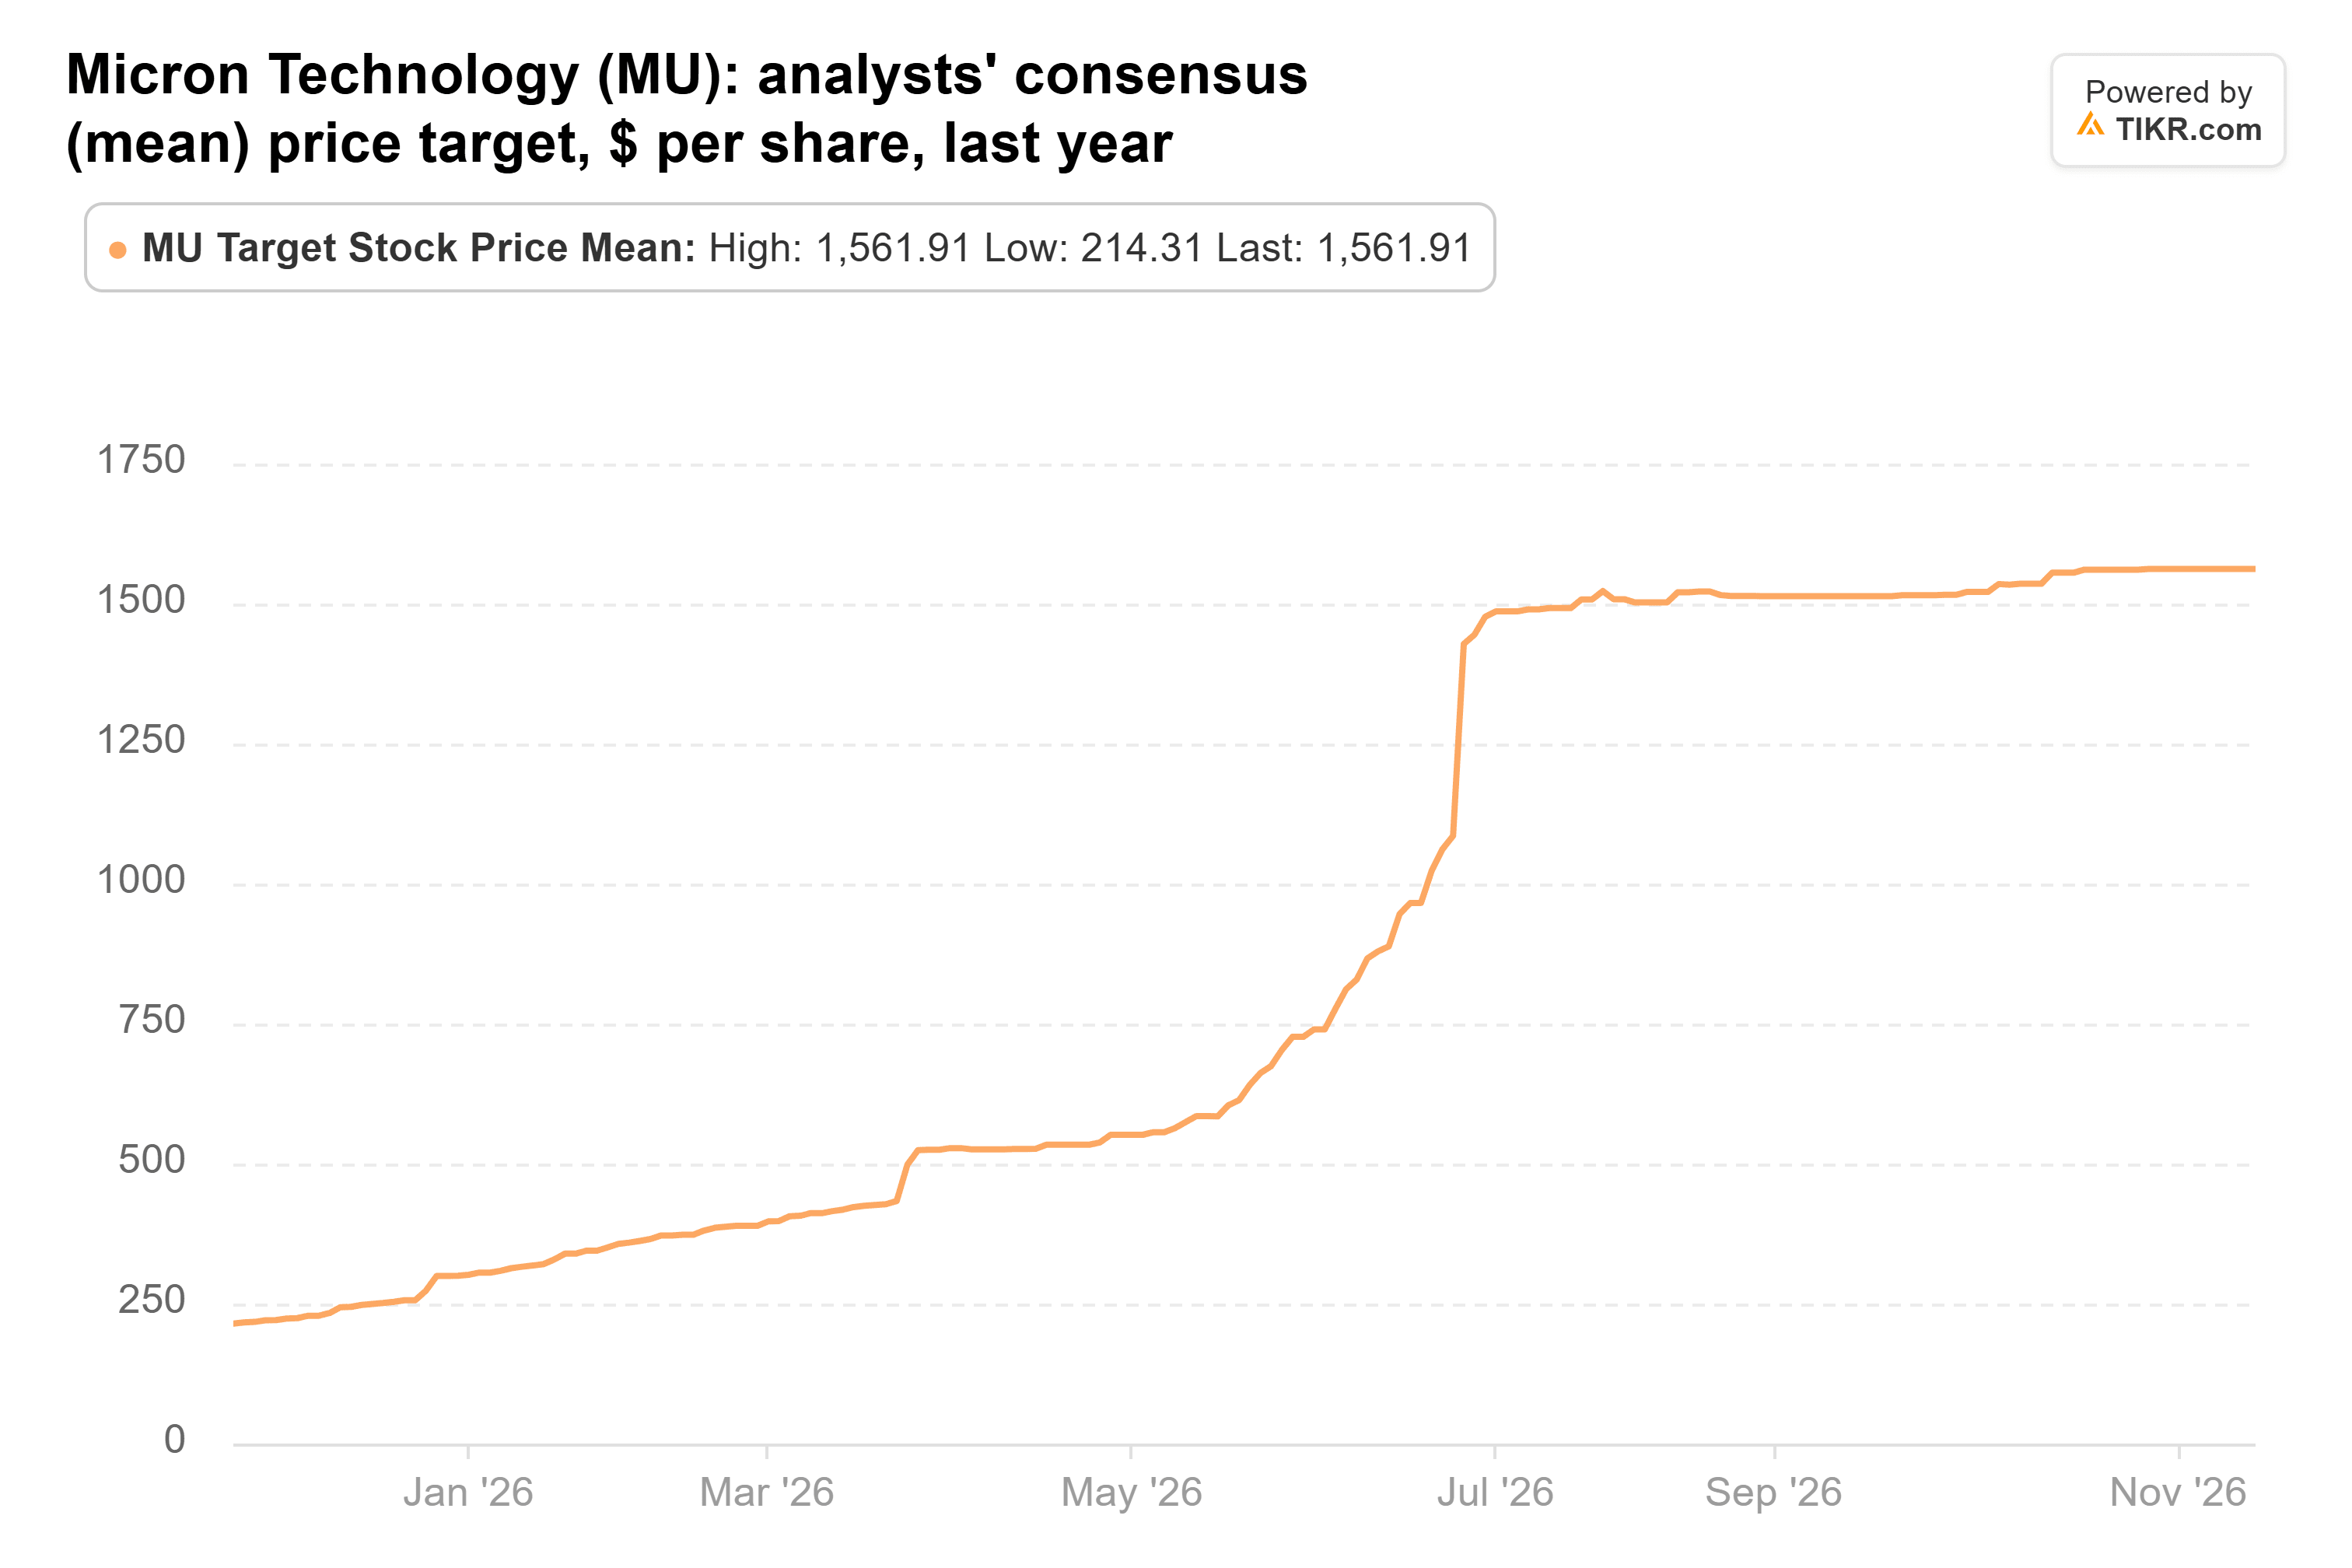
Ese objetivo está un 121% por encima del último cierre, y 49 analistas cubren la acción. El consenso estima que el BPA normalizado subirá de $75,52 en el año fiscal 2026 a $206,89 en el año fiscal 2028, para luego bajar a $203,33 en el año fiscal 2029. Esas estimaciones se hicieron antes de la advertencia de GF. Micron sí tiene un colchón: 26 contratos multi-anuales de toma o paga que la dirección estima cubrirán más del 35% de los ingresos hasta 2030, y una recompra de hasta $35.160 millones que puede comenzar el 9 de diciembre.
SpaceX saltó al top cinco
Appaloosa tenía 3,88 millones de acciones de SpaceX al 30 de septiembre, valoradas en $557 millones. Eso representa el 7,4% de sus acciones del 13F y es su cuarta posición, con un 1.626% más de acciones que las que tenía al 30 de junio. La acción ha subido un 0,1% desde el 30 de septiembre.
El negocio se mueve mucho más rápido que la acción. Los ingresos del tercer trimestre aumentaron un 161% hasta $14.600 millones, y $7.560 millones de ellos procedieron del segmento de Superinteligencia, que alquila capacidad de computación para IA. El 14 de noviembre, SpaceX también capturó por primera vez la etapa superior de Starship con su torre de lanzamiento.
Ese crecimiento es caro. La dirección prevé un gasto de capital (capex) de $35.000 a $40.000 millones para el cuarto trimestre, y el consenso estima un flujo de caja libre negativo de $150.000 millones para 2027. Adam Jonas de Morgan Stanley atribuye $170 de su objetivo de $300 a la IA empresarial. Ese negocio depende de un cliente: Anthropic suministra aproximadamente dos tercios de las ventas del segmento, según informó Bloomberg. Cualquiera de las partes puede rescindir su contrato con un preaviso de 90 días.
SpaceX cotiza a aproximadamente 47 veces los beneficios futuros. Solo cotiza desde junio, por lo que hay poca historia con la que comparar. El precio objetivo promedio de los analistas se ha más que duplicado desde que salió a bolsa.

El objetivo promedio de $258 está un 79% por encima del último cierre, pero los objetivos de los 40 analistas van desde $70 hasta $800. Wall Street no se ha puesto de acuerdo sobre cuánto vale esta empresa.
NVIDIA se abarató con mejores previsiones
Appaloosa tenía 2,00 millones de acciones de NVIDIA al 30 de septiembre, valoradas en $457 millones. Eso representa el 6,0% de sus acciones del 13F y es su sexta posición, tras un aumento del 31% en su número de acciones. La acción ha caído un 34% desde el 30 de septiembre. Jensen Huang renunció como CEO el 12 de noviembre, y la directora financiera Colette Kress asumió como CEO interina.
Su primer informe, el 17 de noviembre, previó para el trimestre de enero unos ingresos de aproximadamente $130.000 millones. También elevó la perspectiva de crecimiento de NVIDIA para el año fiscal 2028, que finaliza en enero de 2028, a aproximadamente el 75% desde aproximadamente el 70%. Los cobros fueron más débiles: los días de ventas pendientes de cobro (DSO) aumentaron a 64 desde 60. NVIDIA atribuyó esto al momento de los envíos de Rubin y a plazos de pago más largos para ciertos clientes con grado de inversión.
NVIDIA cotiza ahora a aproximadamente 10 veces los beneficios futuros, muy por debajo de su promedio de 36x de cinco años en TIKR. El precio objetivo promedio de los analistas es de $247, frente a los $329 de finales de octubre, pero aún está un 63% por encima del último cierre, y 62 analistas cubren la acción.
AMD está fuera y se ha mantenido mejor
Appaloosa vendió las 197.500 acciones de AMD que tenía al 30 de junio, una posición de $115 millones que entonces representaba el 1,5% de sus acciones del 13F. AMD ha caído un 9% desde el 30 de septiembre, mucho menos que NVIDIA. Su tercer trimestre fue sólido: los ingresos del centro de datos aumentaron un 97% hasta un récord de $8.500 millones, y AMD previó ingresos del cuarto trimestre de aproximadamente $17.000 millones. Sin embargo, la misma norma de exportación del 16 de noviembre afecta a sus GPU Instinct.
Los analistas han más que duplicado su precio objetivo promedio para AMD en el último año, de $277 a $658.

Ese objetivo está un 24% por encima del último cierre. AMD cotiza a aproximadamente 35 veces los beneficios futuros, justo en su promedio de 35x de cinco años, mientras que NVIDIA cotiza muy por debajo del suyo. Solo en base a los múltiplos, preferiría poseer las acciones de NVIDIA que Appaloosa añadió que las acciones de AMD que vendió.
NVIDIA es el movimiento que yo seguiría
Las tres adiciones dependen del gasto en IA, y la nueva norma de exportación afecta a todos los fabricantes de chips aquí. Si ese gasto se ralentiza, es probable que Micron, SpaceX y NVIDIA caigan juntas.
De los movimientos de Tepper, NVIDIA es el que yo copiaría. Cotiza a aproximadamente 10 veces los beneficios futuros, y su CEO interina acaba de elevar las perspectivas. Micron es aún más barata, pero su múltiplo es donde cotizan las acciones de memoria en el pico de un ciclo, y la advertencia sobre la NAND pone en riesgo sus estimaciones para 2027. SpaceX cuesta 47 veces los beneficios futuros por una expansión que el consenso espera que queme $150.000 millones de efectivo en 2027.
Micron reportará su primer trimestre fiscal a mediados de diciembre frente a una previsión de ingresos de $61.500 millones. El próximo 13F de Appaloosa vence a mediados de febrero y mostrará si aún mantenía las tres posiciones al 31 de diciembre.
Entonces, ¿cuánto vale realmente la acción de Micron?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Micron. Comienza desde las estimaciones consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!