Conclusiones Clave
- Citi rebajó la calificación de McDonald’s a Neutral desde Compra el 18 de noviembre y recortó su precio objetivo a $301 desde $315. La acción está un 20% por debajo de su máximo de febrero.
- Las ventas comparables de McDonald’s en EE.UU. cayeron un 0,2% en el tercer trimestre debido a menos clientes, mientras que las de Burger King subieron un 8,4%.
- El objetivo de $301 de Citi está un 10,5% por encima del cierre del 19 de noviembre. Aplicar el PER forward actual de 20,5x a la estimación de BPA para 2028 de los analistas da $297, a solo $4 del objetivo.
- Citi tiene razón en dar un paso atrás porque el múltiplo ya se ha recuperado de sus mínimos, y McDonald’s apunta a un lanzamiento nacional de su nuevo programa de valor a principios de 2027.
McDonald’s (MCD) acaba de perder una de sus calificaciones de Compra. El analista de Citi Jon Tower rebajó la calificación de la acción a Neutral desde Compra el 18 de noviembre y recortó su precio objetivo a $301 desde $315, un objetivo que había elevado desde $295 tras el informe del tercer trimestre.
Ese informe mostró ventas comparables en EE.UU. un 0,2% más bajas debido a menos clientes. En Restaurant Brands International (QSR), las ventas comparables de Burger King en EE.UU. subieron un 8,4%. Yum! Brands (YUM) vio caer las ventas en tiendas comparables de Taco Bell un 4% tras un brote de seguridad alimentaria en julio, pero el CEO Chris Turner dijo en la llamada del 3 de noviembre que desde finales de septiembre la cadena ha estado "superando a la industria QSR en crecimiento de ventas en tiendas comparables". McDonald’s dice que sus ofertas digitales restauradas superaron las expectativas de visitas adicionales, pero aún está probando qué paquete de valor lanzar a nivel nacional.
Un Resultado Que Se Apoyó en la Venta de Restaurantes
El BPA ajustado de McDonald’s subió un 11% a $3,57, con unos ingresos que apenas subieron un 1% hasta $7.160 millones. Otros ingresos operativos, que incluyen ganancias por la venta de restaurantes gestionados por la empresa a franquiciados, aumentaron a $139 millones desde $37 millones. Esos $102 millones fueron el 43% del aumento de $238 millones en el ingreso operativo, y solo las mayores ganancias por ventas de restaurantes contribuyeron con $62 millones.
En la llamada, el Presidente y CEO Chris Kempczinski dijo que las ventas comparables en EE.UU. se volvieron positivas en septiembre. Su máxima prioridad es "definir la pieza final de nuestra ecuación de valor, las ofertas de nivel de entrada", y McDonald’s está probando paquetes de valor en 1.900 restaurantes de EE.UU. antes de un lanzamiento nacional previsto para principios de 2027.
TIKR Sigue a 34 Analistas en McDonald’s. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre McDonald’s, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver Calificaciones de Analistas de McDonald’s
El Objetivo de Citi No Necesita una Revaloración
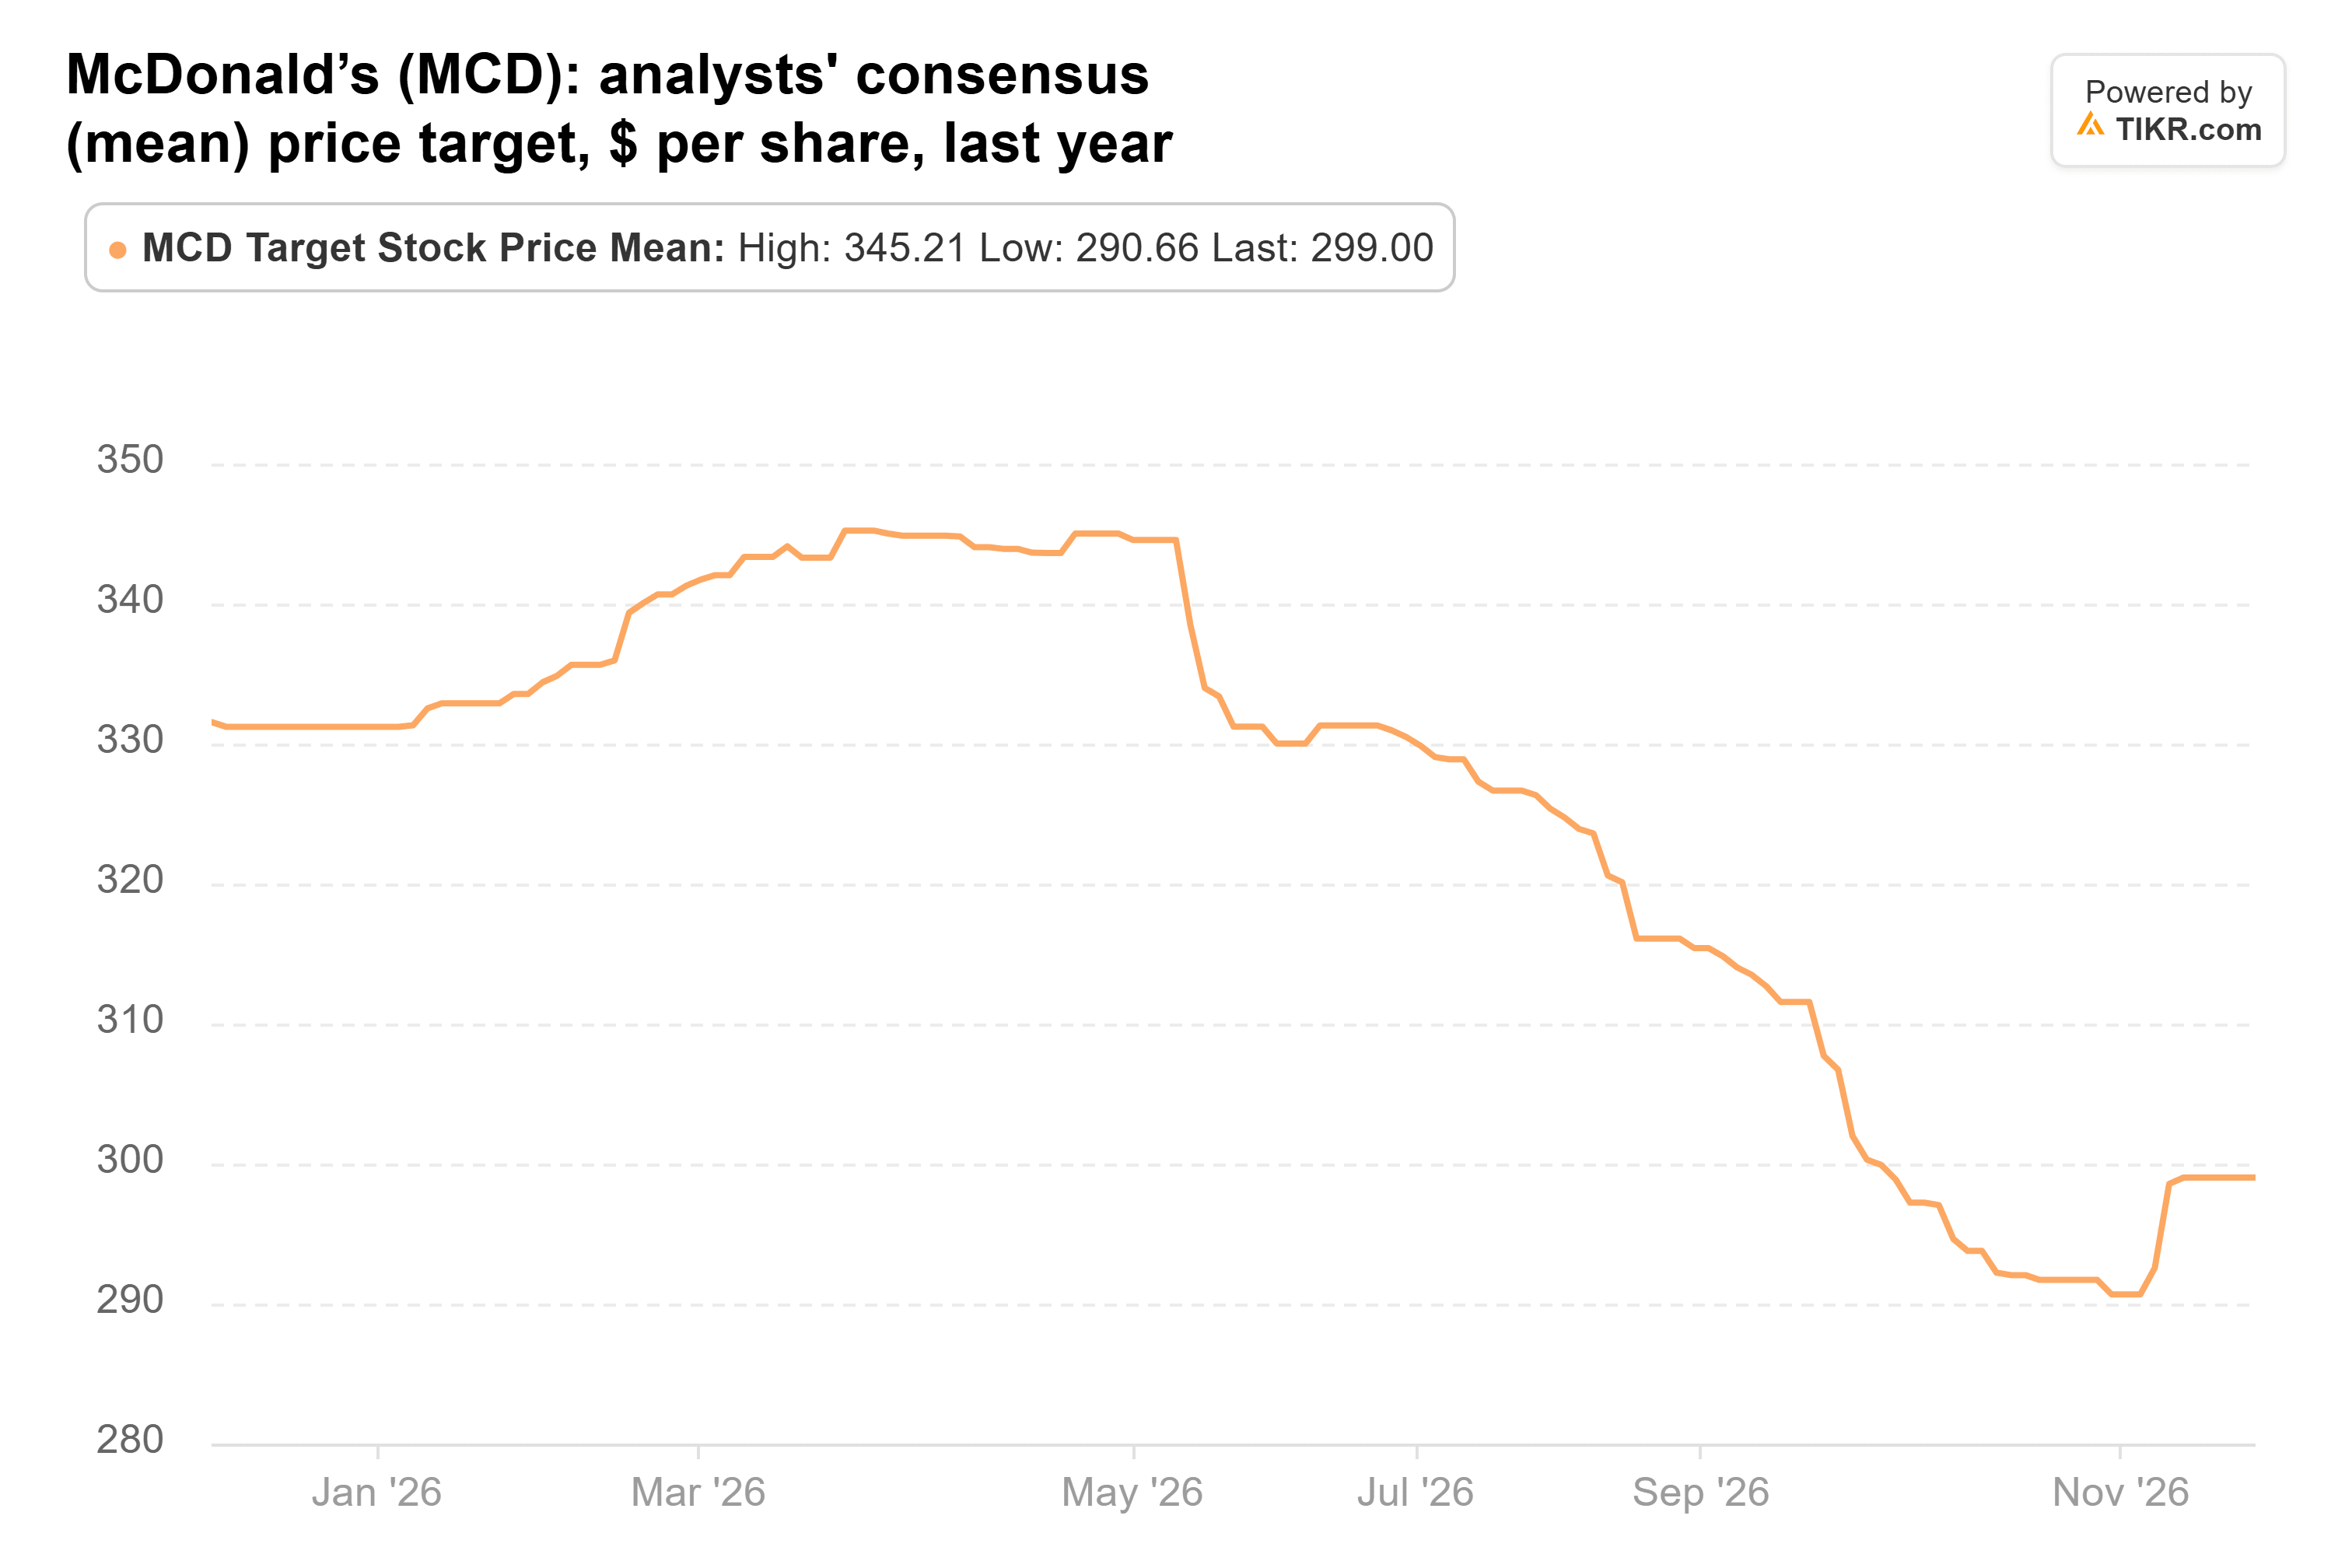
Citi no está solo en los recortes. El consenso de objetivos es de $299, frente a los $332 de hace un año y un máximo de $345 en marzo, por lo que los $301 de Citi se sitúan justo por encima del promedio.
Los analistas esperan un BPA normalizado de $12,94 este año, $13,65 en 2027 y $14,50 en 2028. La estimación para 2027 era de $14,00 hace tres meses.
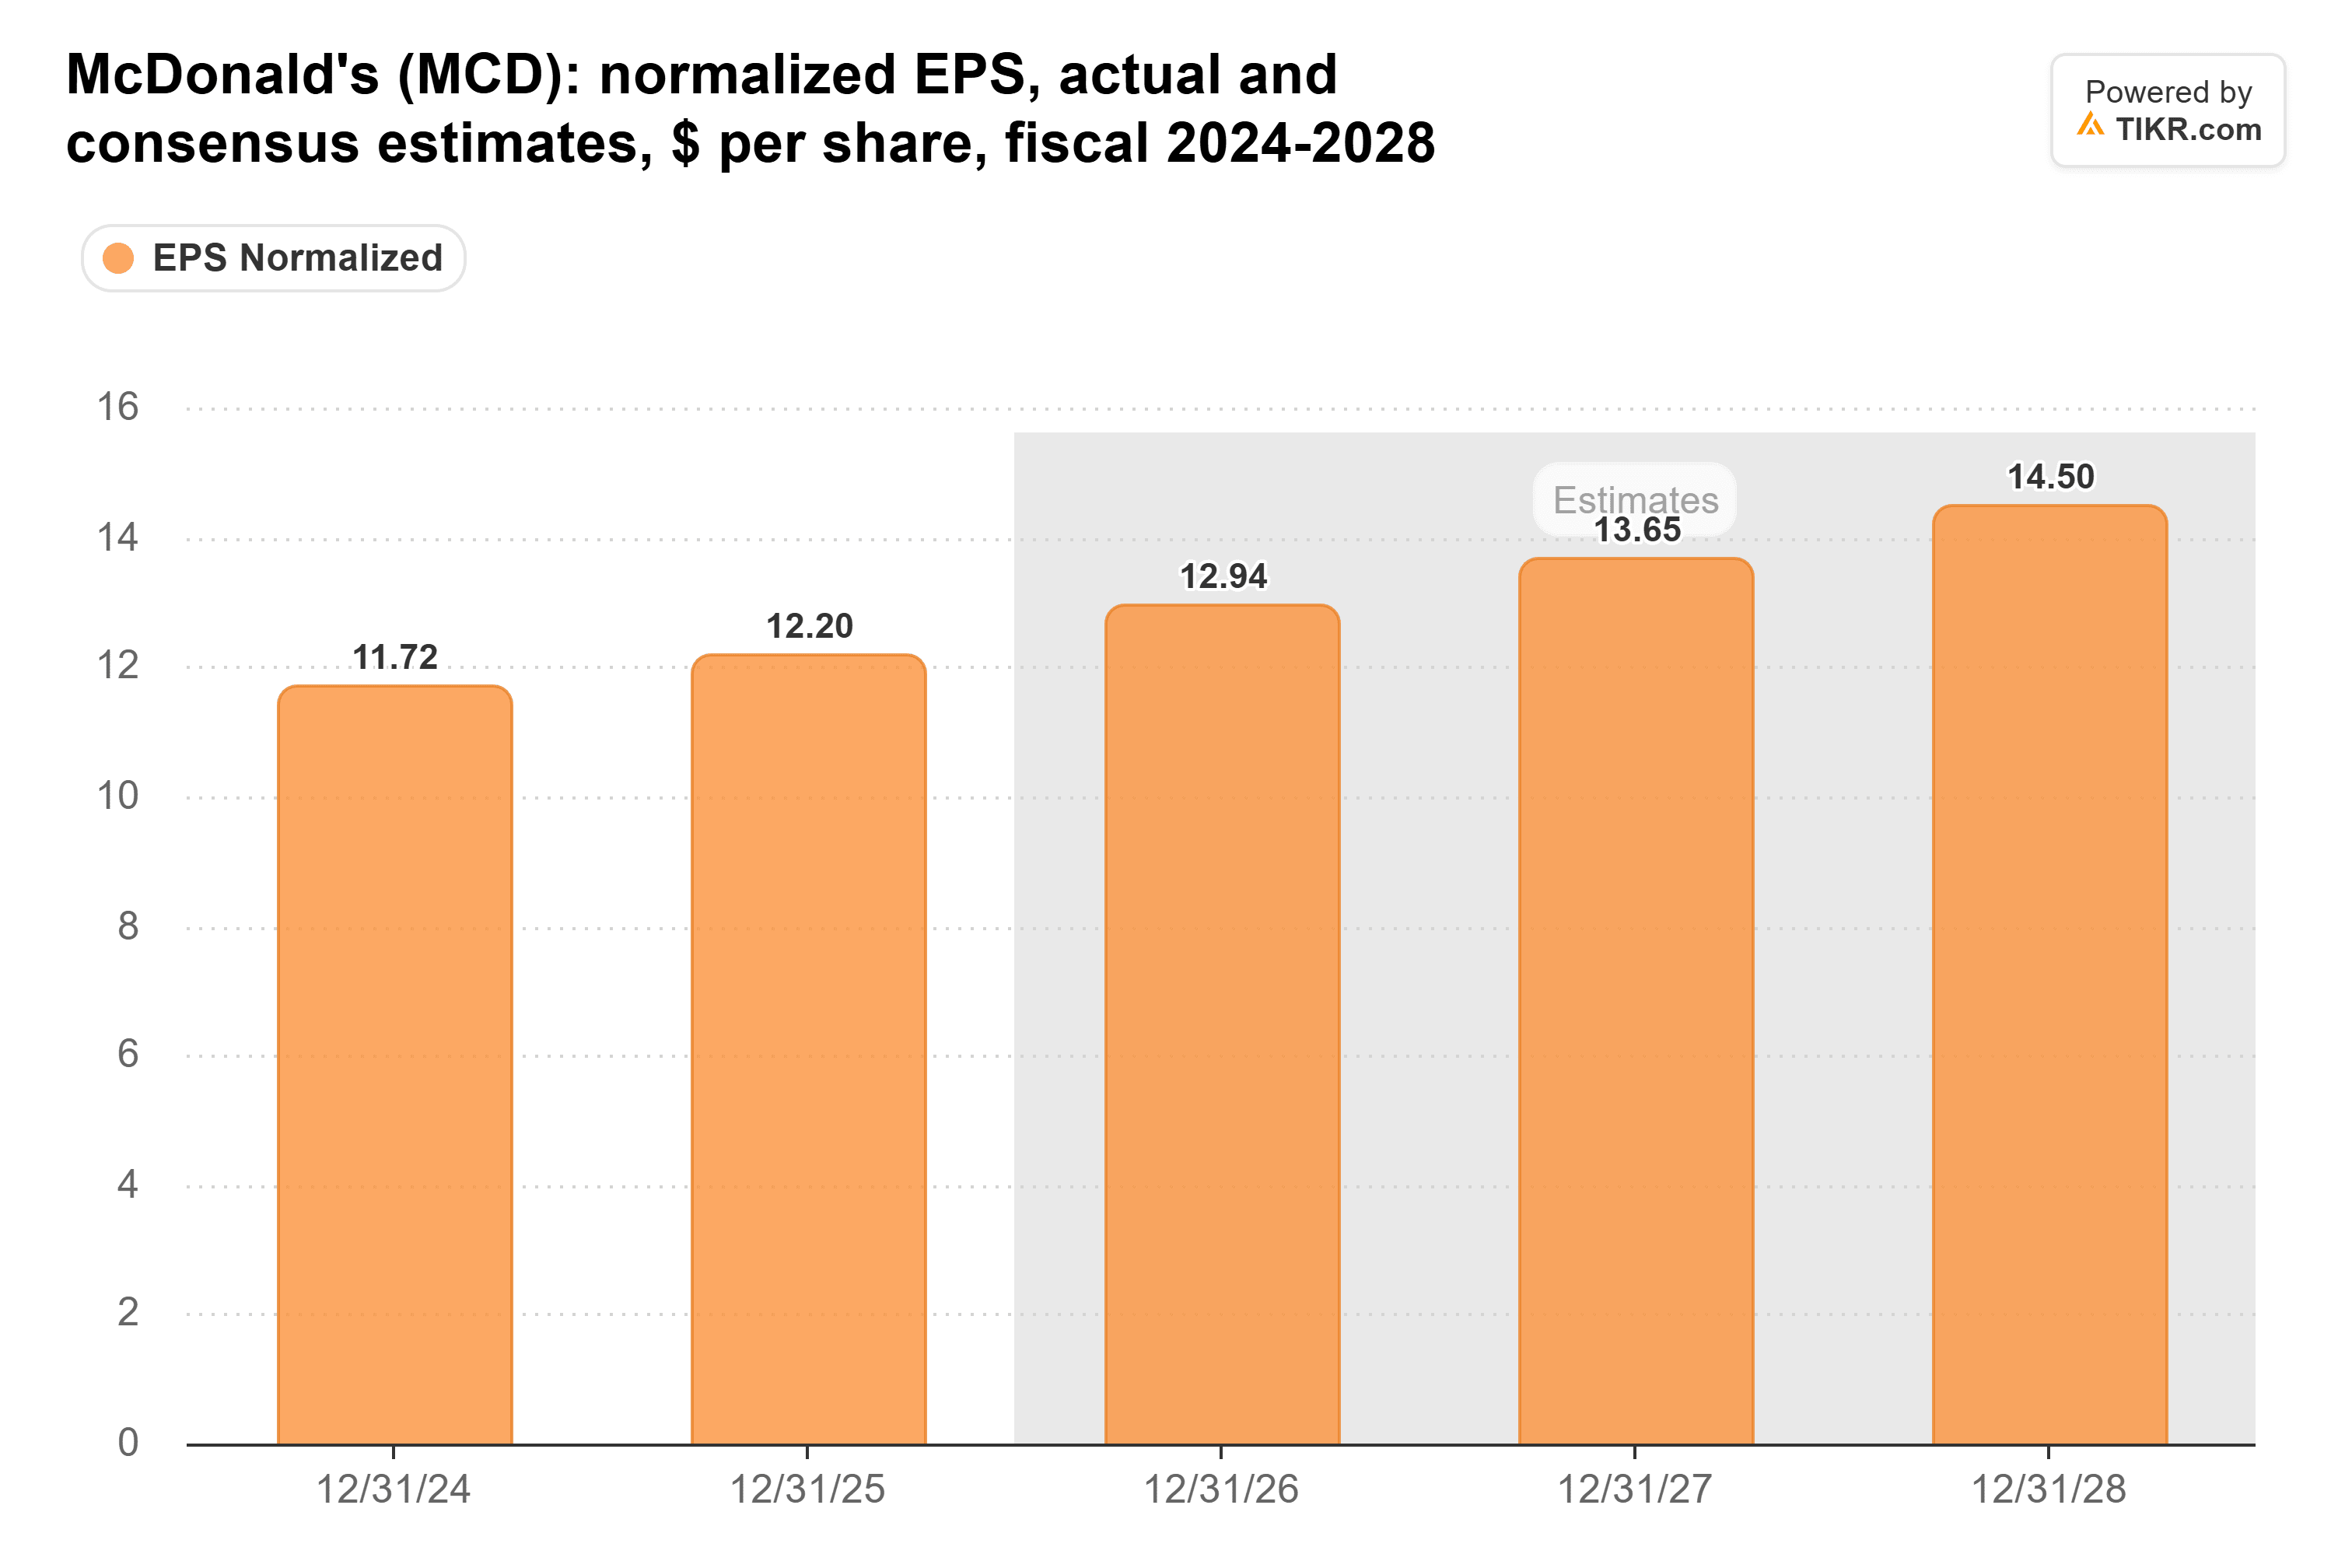
Sobre las estimaciones para 2028, $301 es 20,8x beneficios, apenas por encima del PER forward actual de 20,5x y muy por debajo del promedio de cinco años de 24x.
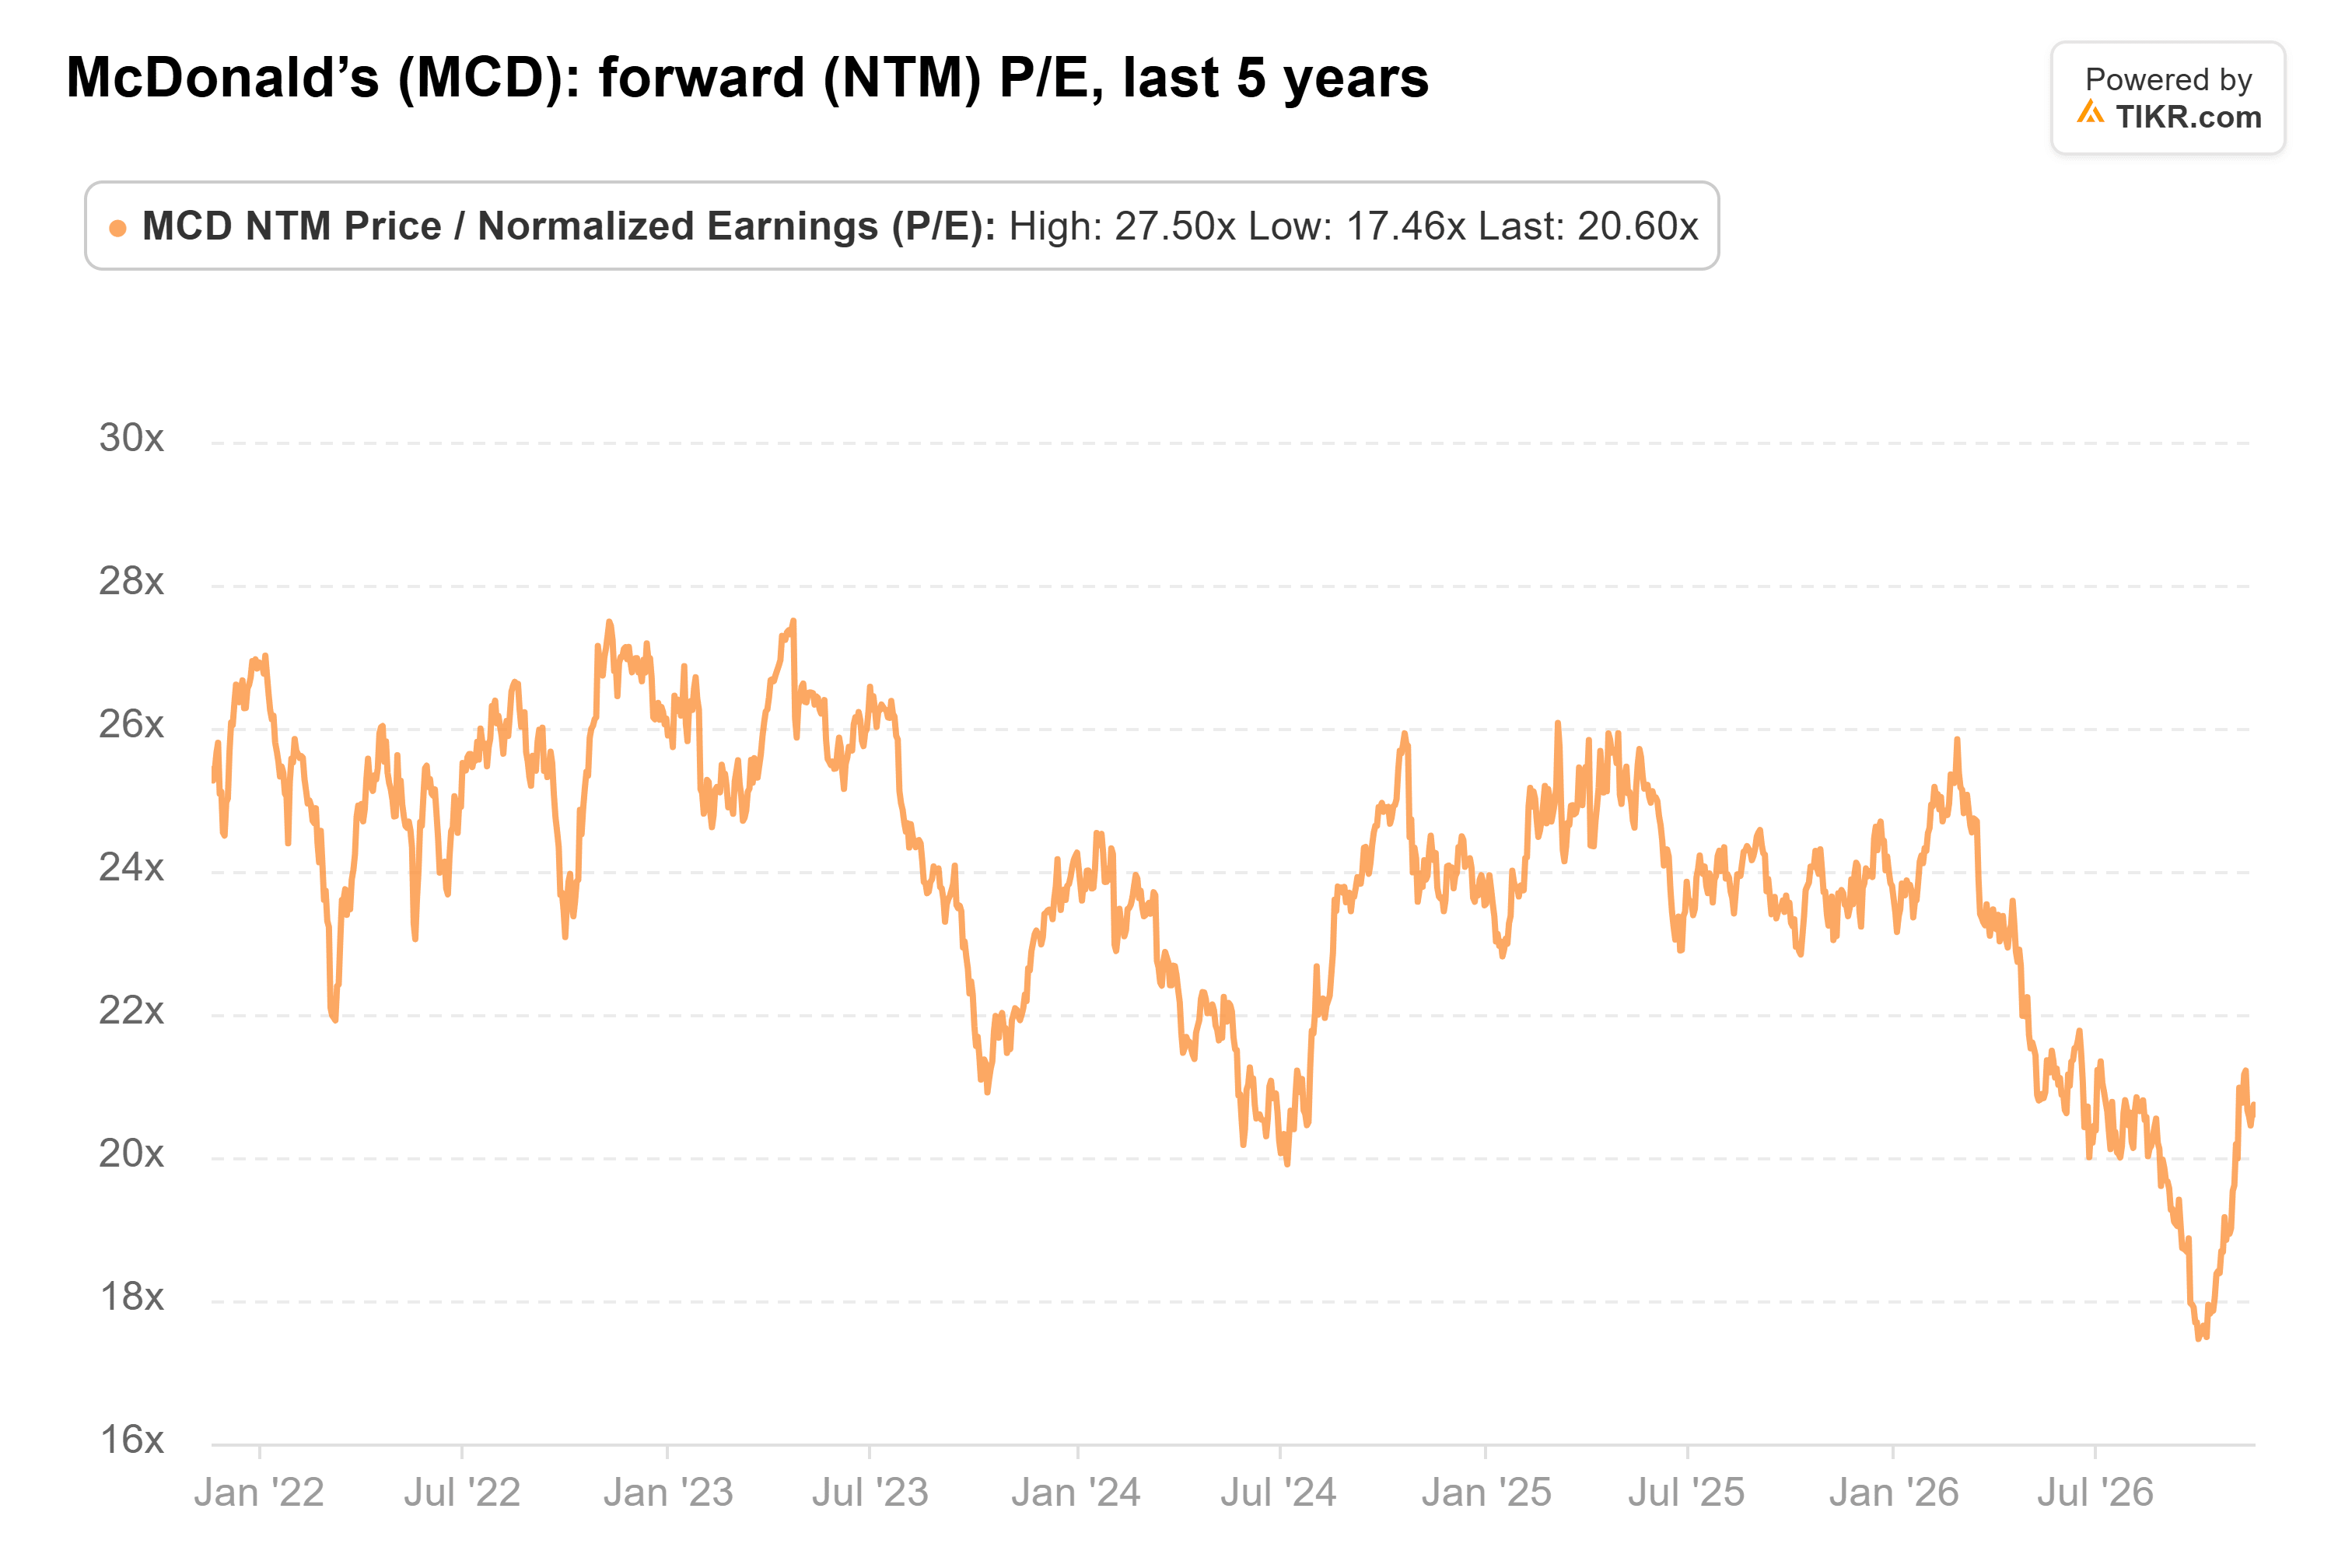
Manteniendo el múltiplo actual de 20,5x sobre los $14,50 de los analistas para 2028 se obtiene $297, a solo $4 del objetivo de Citi.
La Parte Fácil de la Recuperación de McDonald’s Ya Pasó
El mayor riesgo a largo plazo es el SIGUIENTE. McDonald’s planea unos $8.500 millones en alivio de alquileres y apoyo de capital para franquiciados hasta 2036. El alivio de alquileres sale directamente de los márgenes franquiciados, que representaron alrededor del 90% de los dólares de margen de restaurante de McDonald’s en el tercer trimestre.
Citi tiene la mejor parte en esto. El múltiplo ya ha subido desde 17x en su mínimo del 30 de septiembre hasta 20,5x. Si se mantiene ahí, las ganancias adicionales dependerán de mayores beneficios forward, y los analistas han recortado su estimación para 2027 en los últimos tres meses. El informe del cuarto trimestre es la próxima prueba: las ventas comparables en EE.UU. tienen que crecer frente al salto del 6,8% del año pasado, y la perspectiva para 2027 tiene que respaldar los $13,65 por acción que esperan los analistas.
Entonces, ¿Cuál Es el Valor Real de la Acción de McDonald’s?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer McDonald’s. Comienza desde las estimaciones consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!