Puntos clave
- Bernstein mantuvo su calificación de Compra y su precio objetivo de $268 para SpaceX el 19 de noviembre, un 95% por encima del precio de la acción tras una caída del 29% desde su máximo de junio.
- Bernstein confía en los centros de datos de IA que SpaceX está construyendo en tierra, y Anthropic, ahora pública, es el mayor arrendatario de esa capacidad de cómputo.
- Sobre las estimaciones de ganancias para 2028, $268 es aproximadamente 45x, cerca del múltiplo actual, por lo que la revalorización proviene del crecimiento de las ganancias.
- En cuanto a los números, Bernstein tiene razón, y el informe de Dell del 24 de noviembre es la siguiente lectura sobre la demanda de servidores de IA antes de los resultados del cuarto trimestre de SpaceX.
Douglas Harned de Bernstein mantuvo su calificación de Compra y su precio objetivo de $268 para SpaceX (SPCX) el 19 de noviembre, un 95% por encima del precio, con la acción un 29% por debajo de su máximo de junio.
Él confía en la capacidad de cómputo de IA que SpaceX alquila desde centros de datos en la Tierra, y su mayor arrendatario, Anthropic (ANT), recaudó $107.3 mil millones en su OPV y comienza a cotizar hoy. Dell Technologies (DELL), que ha nombrado a xAI, ahora parte de SpaceX, entre los clientes para los que construye clústeres de IA, reporta el 24 de noviembre.
Los inversores se resistieron a la factura
El primer informe de SpaceX como empresa pública, el 4 de agosto, mostró $18.4 mil millones de capex del segundo trimestre frente a $7.8 mil millones de ingresos. En la llamada del 20 de octubre, el CFO Bret Johnsen dio previsiones de capex para el cuarto trimestre de $35 mil millones a $40 mil millones, y el consenso ahora sitúa el flujo de caja libre de SpaceX en -$150 mil millones para 2027. Además, hasta 797.6 millones de acciones más se desbloquean el 8 de diciembre.
La apuesta de Harned está en la Tierra
Harned elevó su objetivo a $268 desde $248 a finales de octubre, calificando los planes de SpaceX para centros de datos de IA en tierra como una adición material a sus ingresos. Él modela $424 mil millones de ingresos para 2028 sobre 13 gigavatios de capacidad de cómputo terrestre para finales de 2027. Ese es el propio piso de Musk: "Me sorprendería si implementáramos menos de 13 gigavatios de capacidad de cómputo para finales del próximo año", dijo Musk en la llamada de octubre. Los centros de datos orbitales que Musk sigue promocionando son, para Harned, una revalorización adicional más allá de sus $268.
TIKR rastrea a 40 analistas sobre SpaceX. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre SpaceX, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de SpaceX
¿Tienen sentido los $268?
Los analistas han elevado sus objetivos rápidamente desde la cotización en junio:
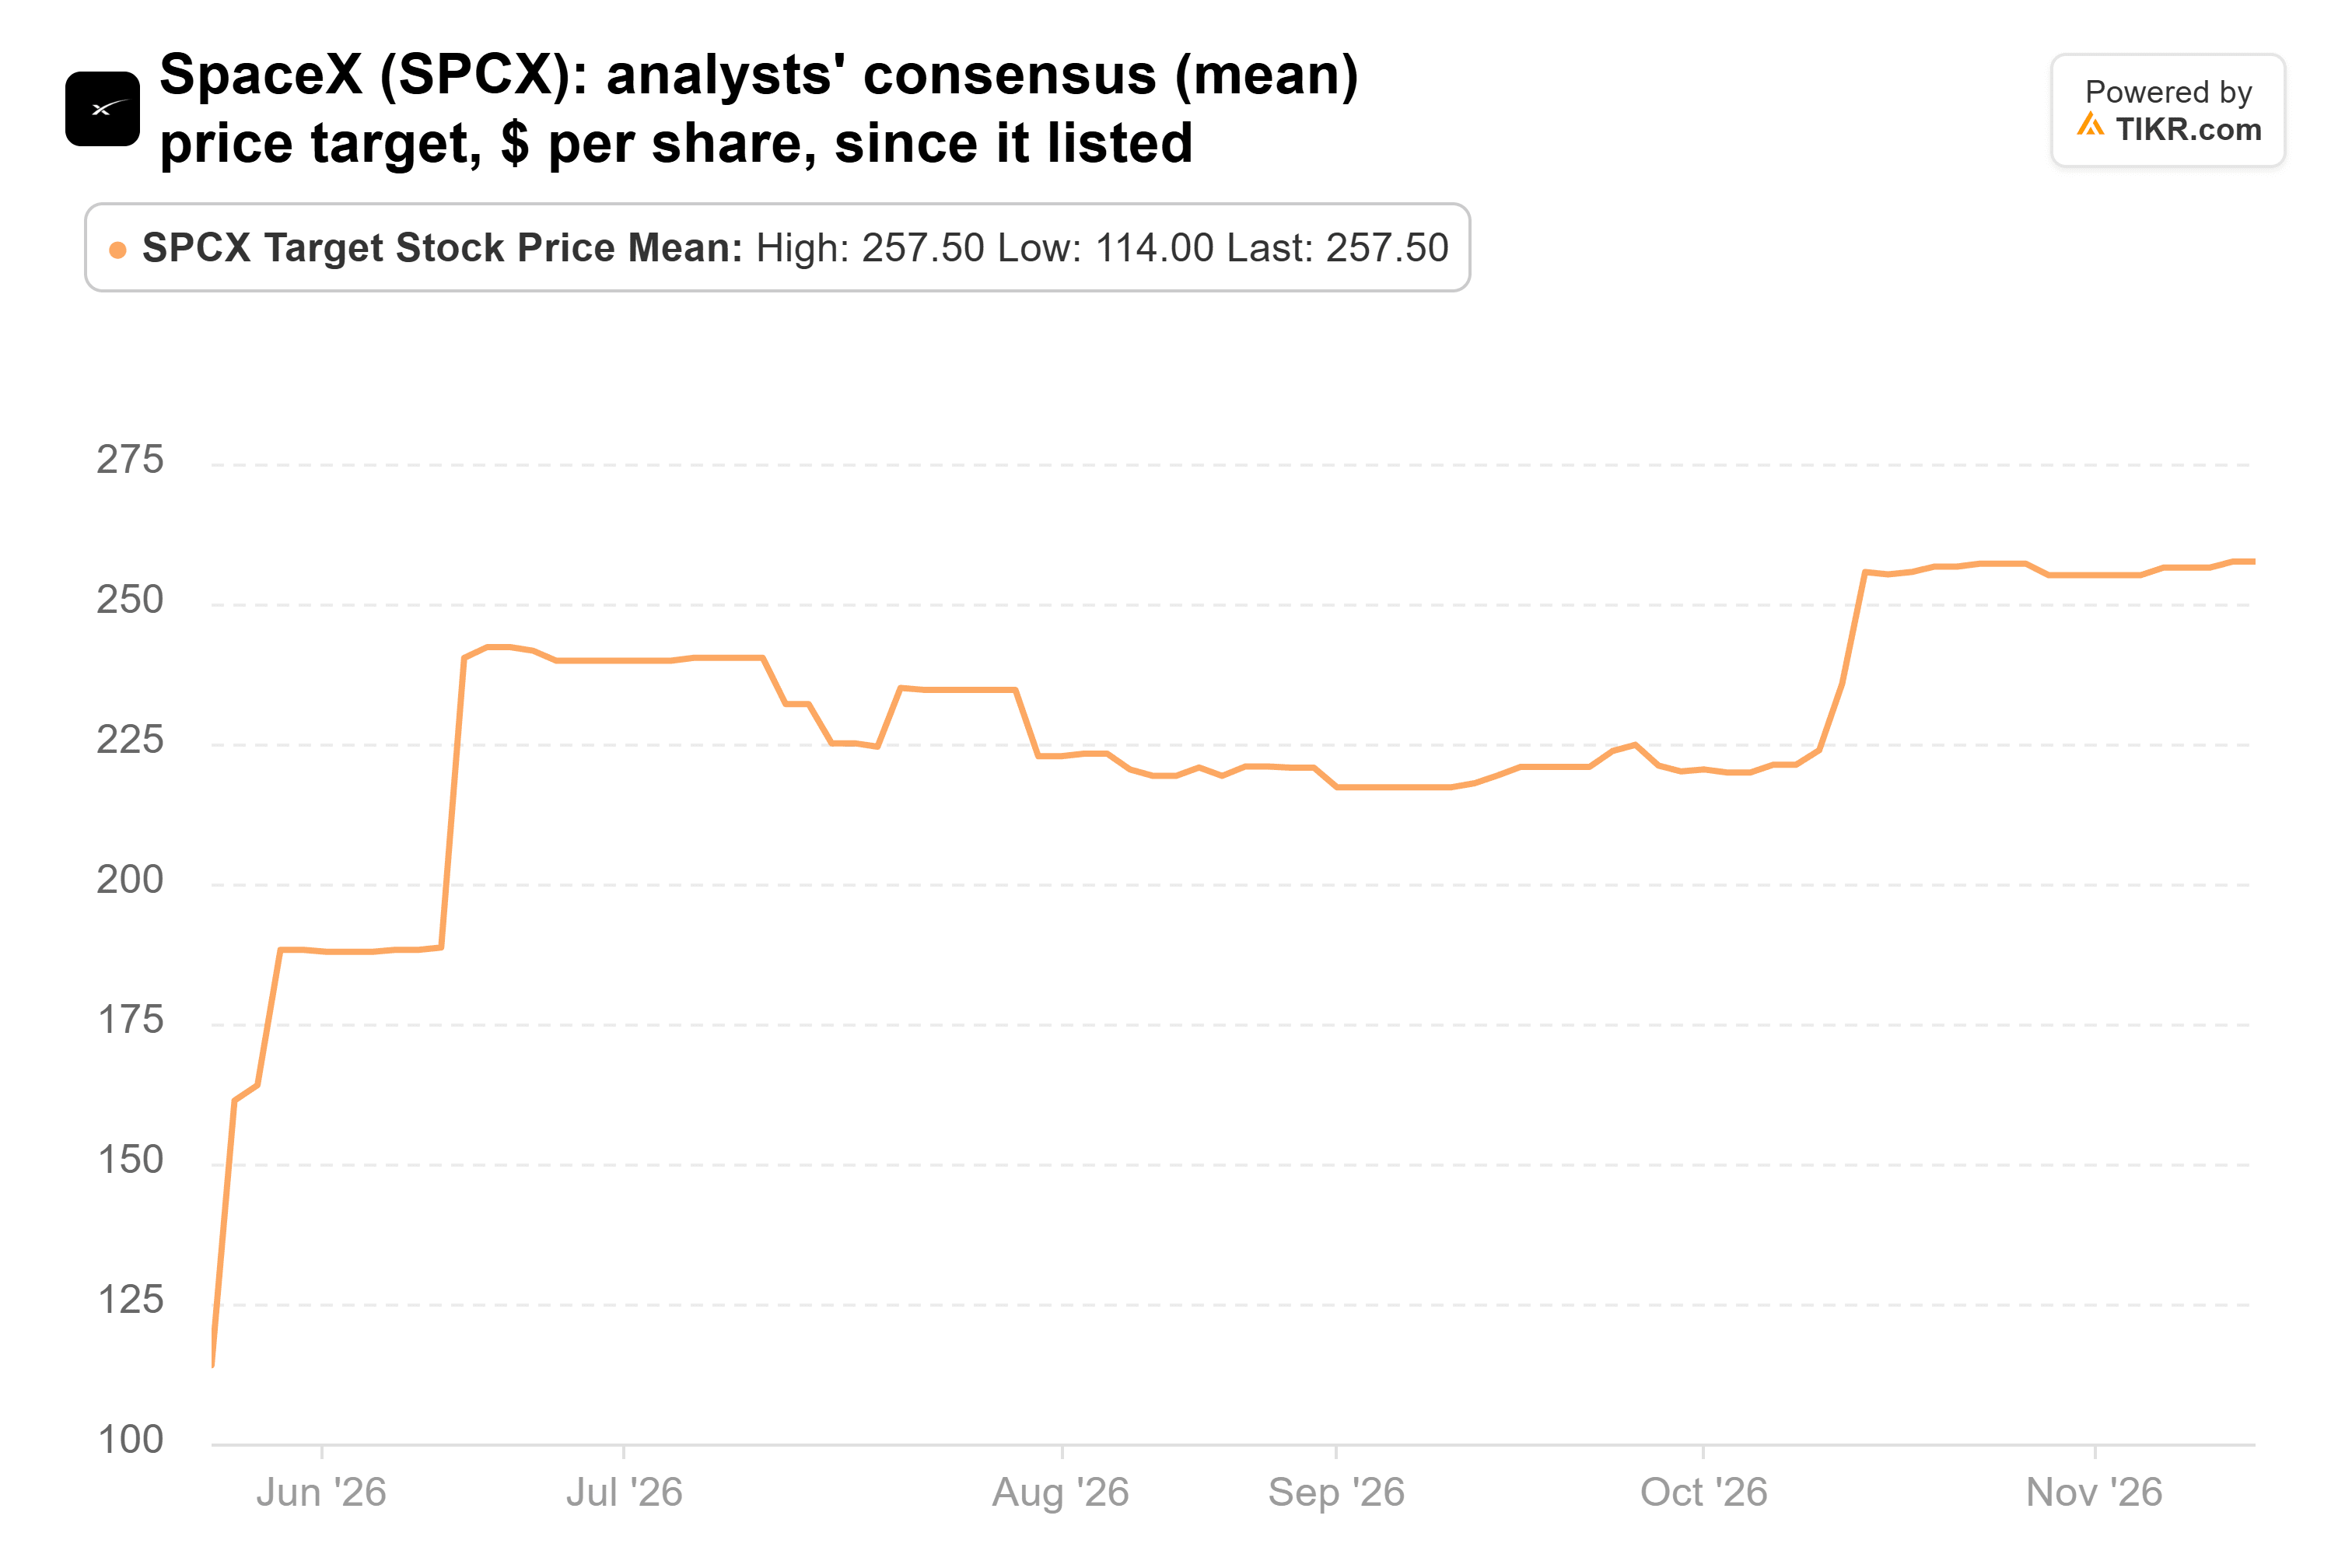
Los $268 de Harned se sitúan justo por encima del consenso de $258 entre los 40 analistas que cubren la acción, donde los objetivos van desde $70 hasta $800. DZ Bank mantuvo su calificación de Vender el 16 de noviembre. Las estimaciones de ganancias también han subido:
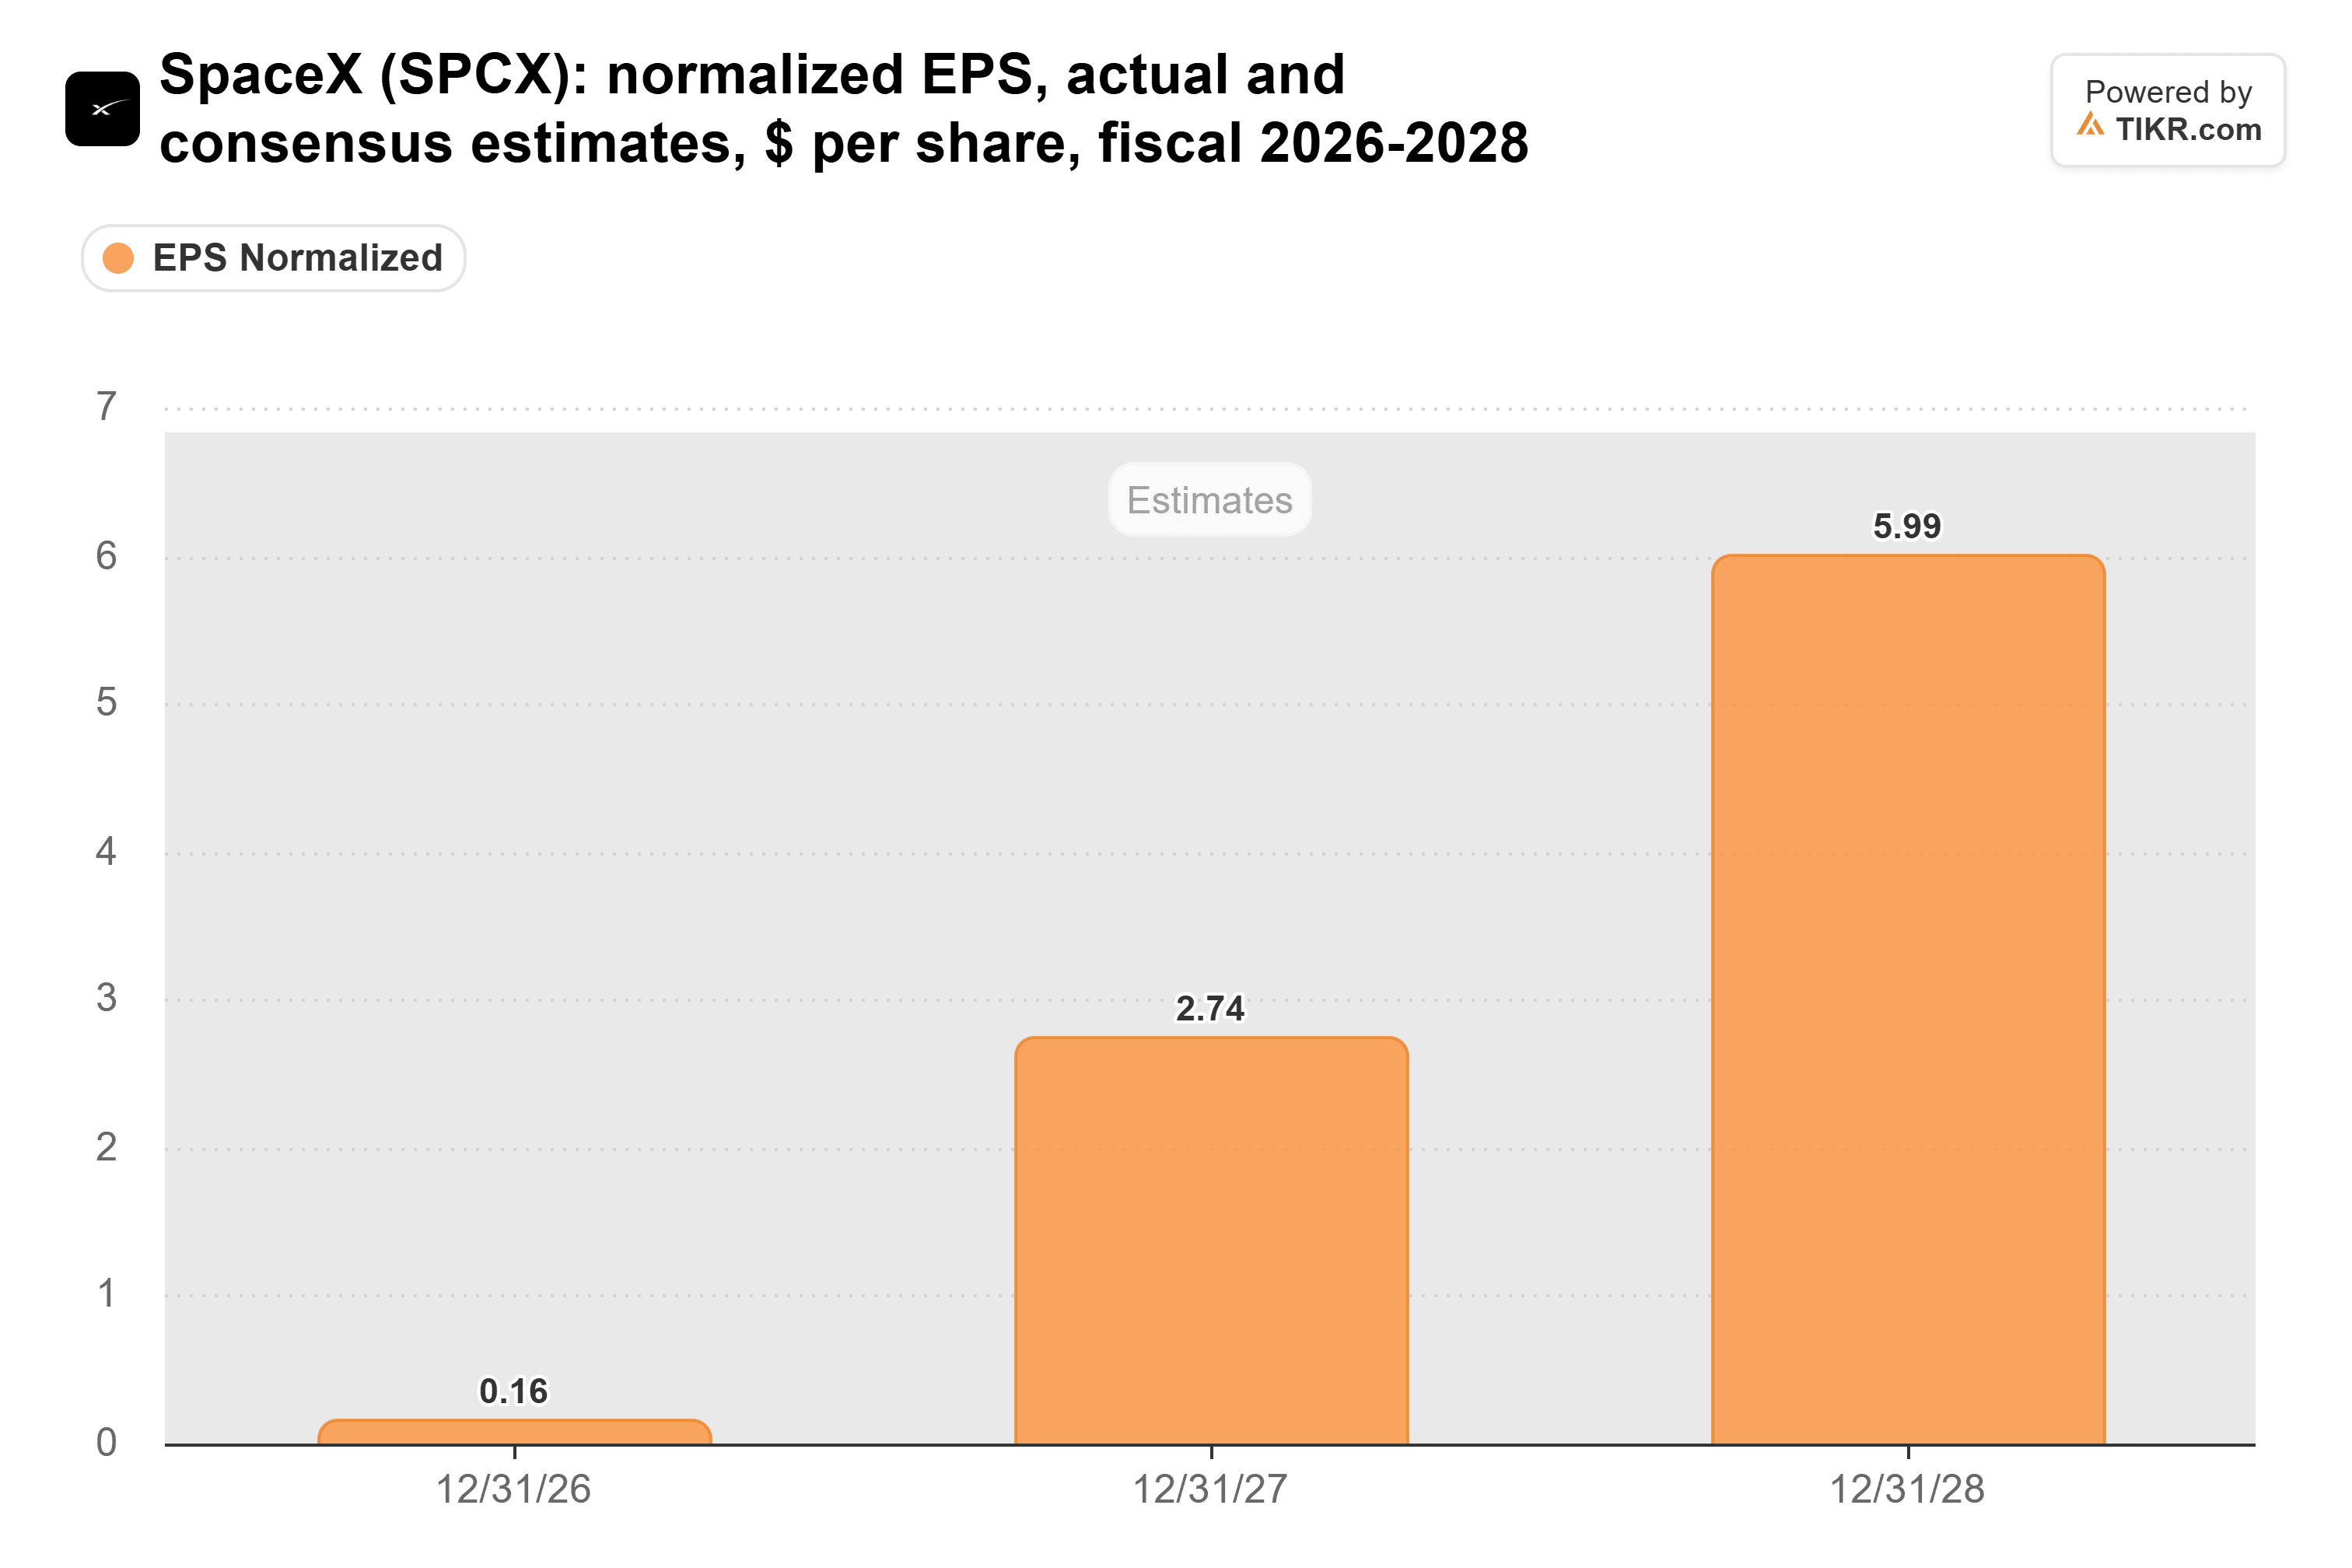
El consenso de BPA normalizado para 2028 es de $5.99, frente a $5.69 a finales de octubre. Sobre esas ganancias, $268 es aproximadamente 45x, cerca de las 48x a las que cotiza SpaceX hoy sobre sus ganancias de los próximos doce meses. Por lo tanto, la revalorización depende de que las ganancias casi se dupliquen desde los $3.02 por acción esperados en los próximos doce meses.
Un arrendatario hace gran parte del trabajo
Un cliente representó el 34.5% de los ingresos del tercer trimestre de SpaceX, y Bloomberg ha informado que Anthropic aporta aproximadamente dos tercios de las ventas del segmento de IA. Cualquiera de las partes puede rescindir ese contrato con 90 días de preaviso, aunque el efectivo de la nueva OPV de Anthropic hace que el alquiler sea más fácil de pagar.
Creo que Bernstein tiene razón en este caso: $268 no exige un múltiplo más alto que el actual, sobre estimaciones que siguen subiendo. El informe de Dell del 24 de noviembre mostrará si su backlog de servidores de IA, de $95 mil millones al 31 de julio, sigue creciendo. Luego, a principios de 2027, el informe del cuarto trimestre de SpaceX mostrará si los ingresos de diciembre alcanzaron aproximadamente $8.3 mil millones, el ritmo que requiere su objetivo anualizado de $100 mil millones.
Entonces, ¿cuánto vale realmente la acción de SpaceX?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer SpaceX. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!