Puntos clave
- Dorsal Capital Management, que gestiona $6.64 mil millones, vendió todas sus acciones de Home Depot y Nexstar Media en el tercer trimestre, según su último formulario 13F.
- El mismo archivo muestra posiciones más grandes en Meta y US Foods, que ahora son dos de las seis mayores posiciones del fondo.
- El precio objetivo consenso y las estimaciones de ganancias de Home Depot han caído en el último año, y la dirección recortó su perspectiva para el año completo el 17 de noviembre.
- Nexstar cotiza a aproximadamente 8x las ganancias futuras después de un trimestre récord, y de las dos, es la que preferiría poseer hoy.
Dorsal Capital Management acaba de salir de dos empresas que pagan dividendos. Su formulario 13F para el trimestre terminado el 30 de septiembre, presentado el 16 de noviembre, no muestra acciones restantes en Home Depot (HD) o Nexstar Media (NXST). Tenía ambas al 30 de junio.
Dos salidas, dos apuestas más grandes
Dorsal gestiona $6.64 mil millones en total, y su 13F enumeró $2.86 mil millones en acciones estadounidenses en 20 posiciones al 30 de septiembre. Home Depot había sido una gran posición: 600,000 acciones por valor de $212 millones al 30 de junio, o el 7.6% de sus acciones del 13F. Nexstar era más pequeña, con 250,000 acciones por valor de $45 millones, o el 1.6%.
El mismo archivo muestra que el fondo puso más dinero en otras dos acciones. Aumentó su participación en Meta Platforms (META) en un 27%. Esa es ahora 280,000 acciones y su posición No. 4, con el 7.1% de sus acciones del 13F. También aumentó su recuento de acciones de US Foods (USFD) en un 533% a 1.90 millones, su posición No. 6 con el 6.1%. Desde el 30 de septiembre, Meta ha caído un 15% y US Foods ha ganado un 17%.
TIKR sigue a 36 analistas en Home Depot. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta en Home Depot, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Home Depot
Las estimaciones de Home Depot siguen bajando
Home Depot ha caído un 4% desde el 30 de septiembre, y su informe del tercer trimestre del 17 de noviembre fue mixto. Las ventas subieron un 4.9% a $43.4 mil millones. Las ventas comparables en EE. UU. crecieron un 2.2%, frente al 1.3% del segundo trimestre. El BPA ajustado de $3.86 superó ligeramente los $3.84 que esperaban los analistas.
Pero la perspectiva empeoró. La dirección redujo sus previsiones para el año fiscal 2026 para el crecimiento de ventas comparables a aproximadamente un 1.4%, desde planas hasta un 2%. Redujo el crecimiento del BPA ajustado a aproximadamente un 2%, desde planas hasta un 4%. El margen operativo bajó al 12.6% desde el 12.9% del año anterior. Y recortó la perspectiva de crecimiento orgánico para SRS a dígitos bajos desde dígitos medios después de dos temporadas de tormentas débiles. SRS es la pieza más grande de los $24.2 mil millones que Home Depot ha gastado en distribuidores mayoristas para ganar contratistas profesionales.
Dorsal tuvo compañía en la salida: Lone Pine Capital también vendió toda su participación en Home Depot en el tercer trimestre. Home Depot también nombró al CFO Richard McPhail como su próximo CEO, efectivo el 23 de noviembre, por lo que un nuevo equipo establecerá el plan del próximo año.
Los analistas han estado recortando sus objetivos todo el año. El objetivo consenso ha bajado de $420 hace un año a $377.
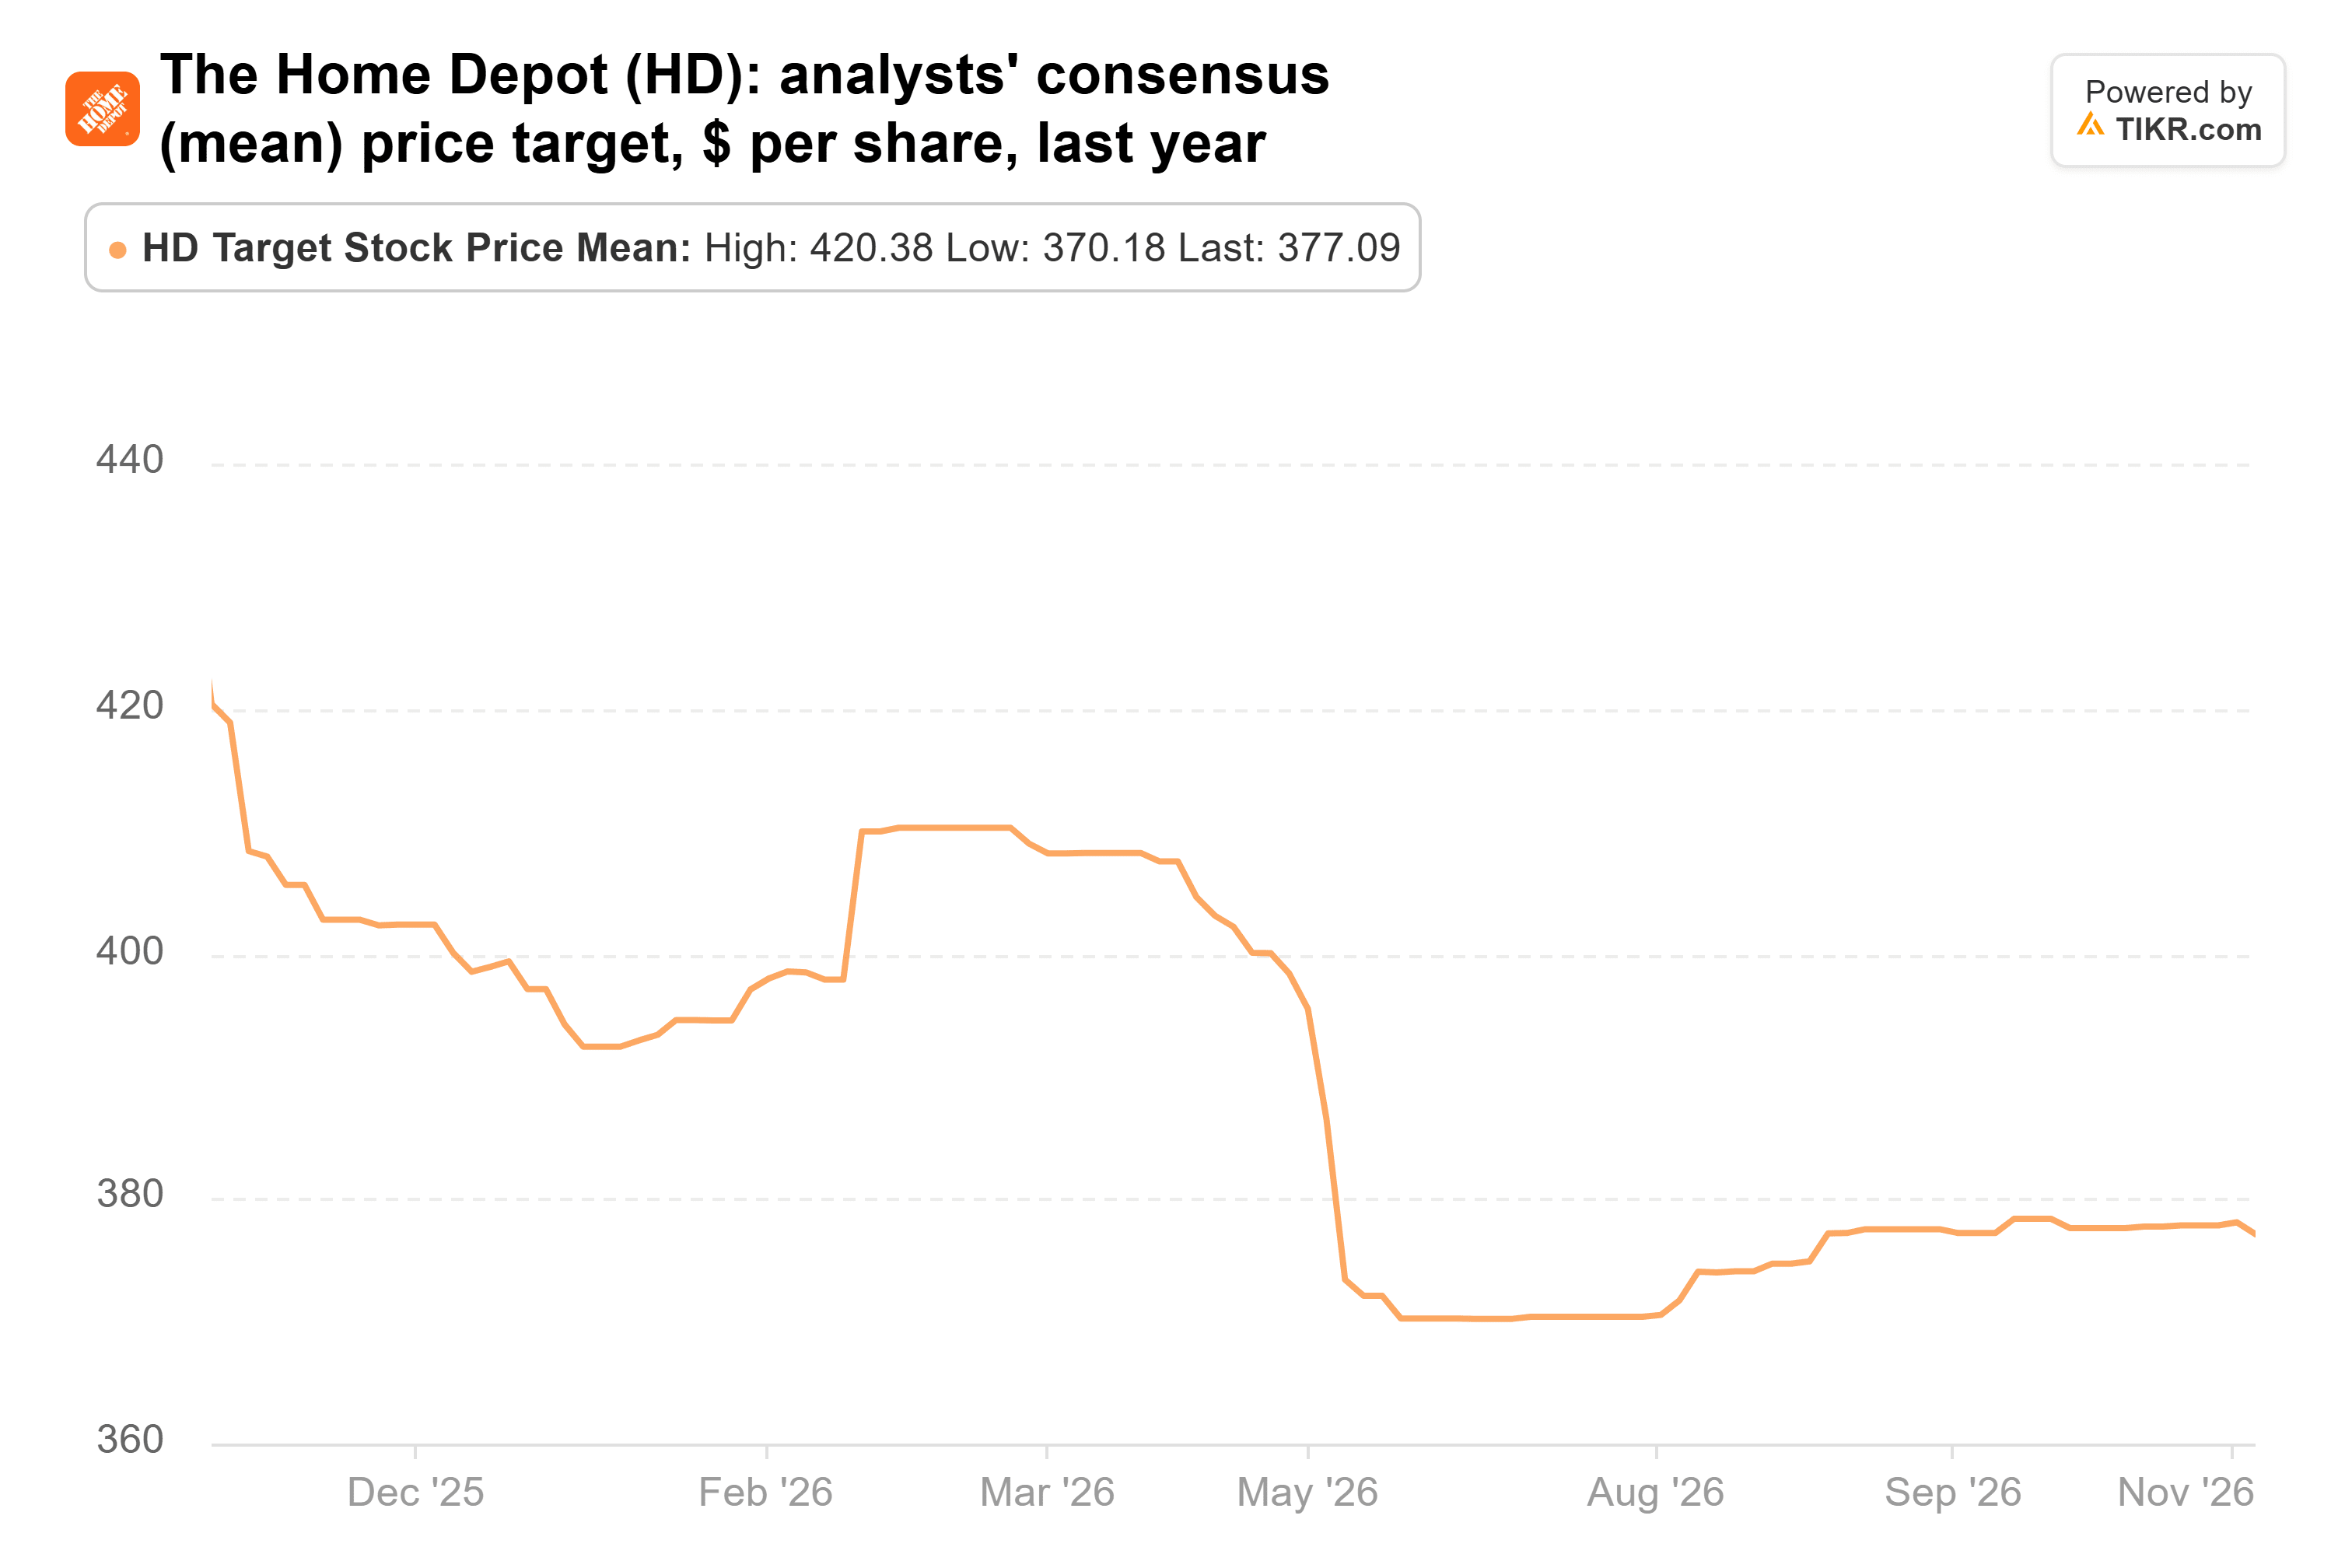
Eso sigue estando un 12% por encima del último cierre de $337.64, pero las estimaciones detrás siguen cayendo. El consenso para el año fiscal 2027, el año que termina en enero de 2028, bajó a $15.90 por acción desde $17.74 a fines de septiembre de 2025, y eso fue antes de las previsiones recortadas. A aproximadamente 22x las ganancias futuras, la acción cotiza justo alrededor de su promedio de 21.4x desde 2014.
Así que estás pagando el múltiplo habitual de Home Depot por ganancias que siguen revisándose a la baja, con un rendimiento del 2.8% mientras esperas.
Nexstar acaba de presentar un trimestre récord
Nexstar ha ido en la dirección contraria y ha subido un 15% desde el 30 de septiembre. En su comunicado del tercer trimestre del 5 de noviembre, los ingresos netos subieron un 78% a un récord de $2.13 mil millones. Dos cosas lo impulsaron: Tegna, el grupo de estaciones que Nexstar compró por $6.2 mil millones en marzo, y $317 millones en anuncios políticos, un récord del tercer trimestre en un año de elecciones intermedias. Los ingresos por distribución, las tarifas que pagan los servicios de televisión de pago y streaming por transmitir sus estaciones, subieron un 53.9% a $1.09 mil millones. Tegna añadió $352 millones de eso. El EBITDA ajustado más que se duplicó a $756 millones.
Los analistas han estado subiendo sus objetivos. El objetivo consenso ha subido de $232 a $245 en el último año, aunque todavía está por debajo de su máximo de $271.50 de marzo.
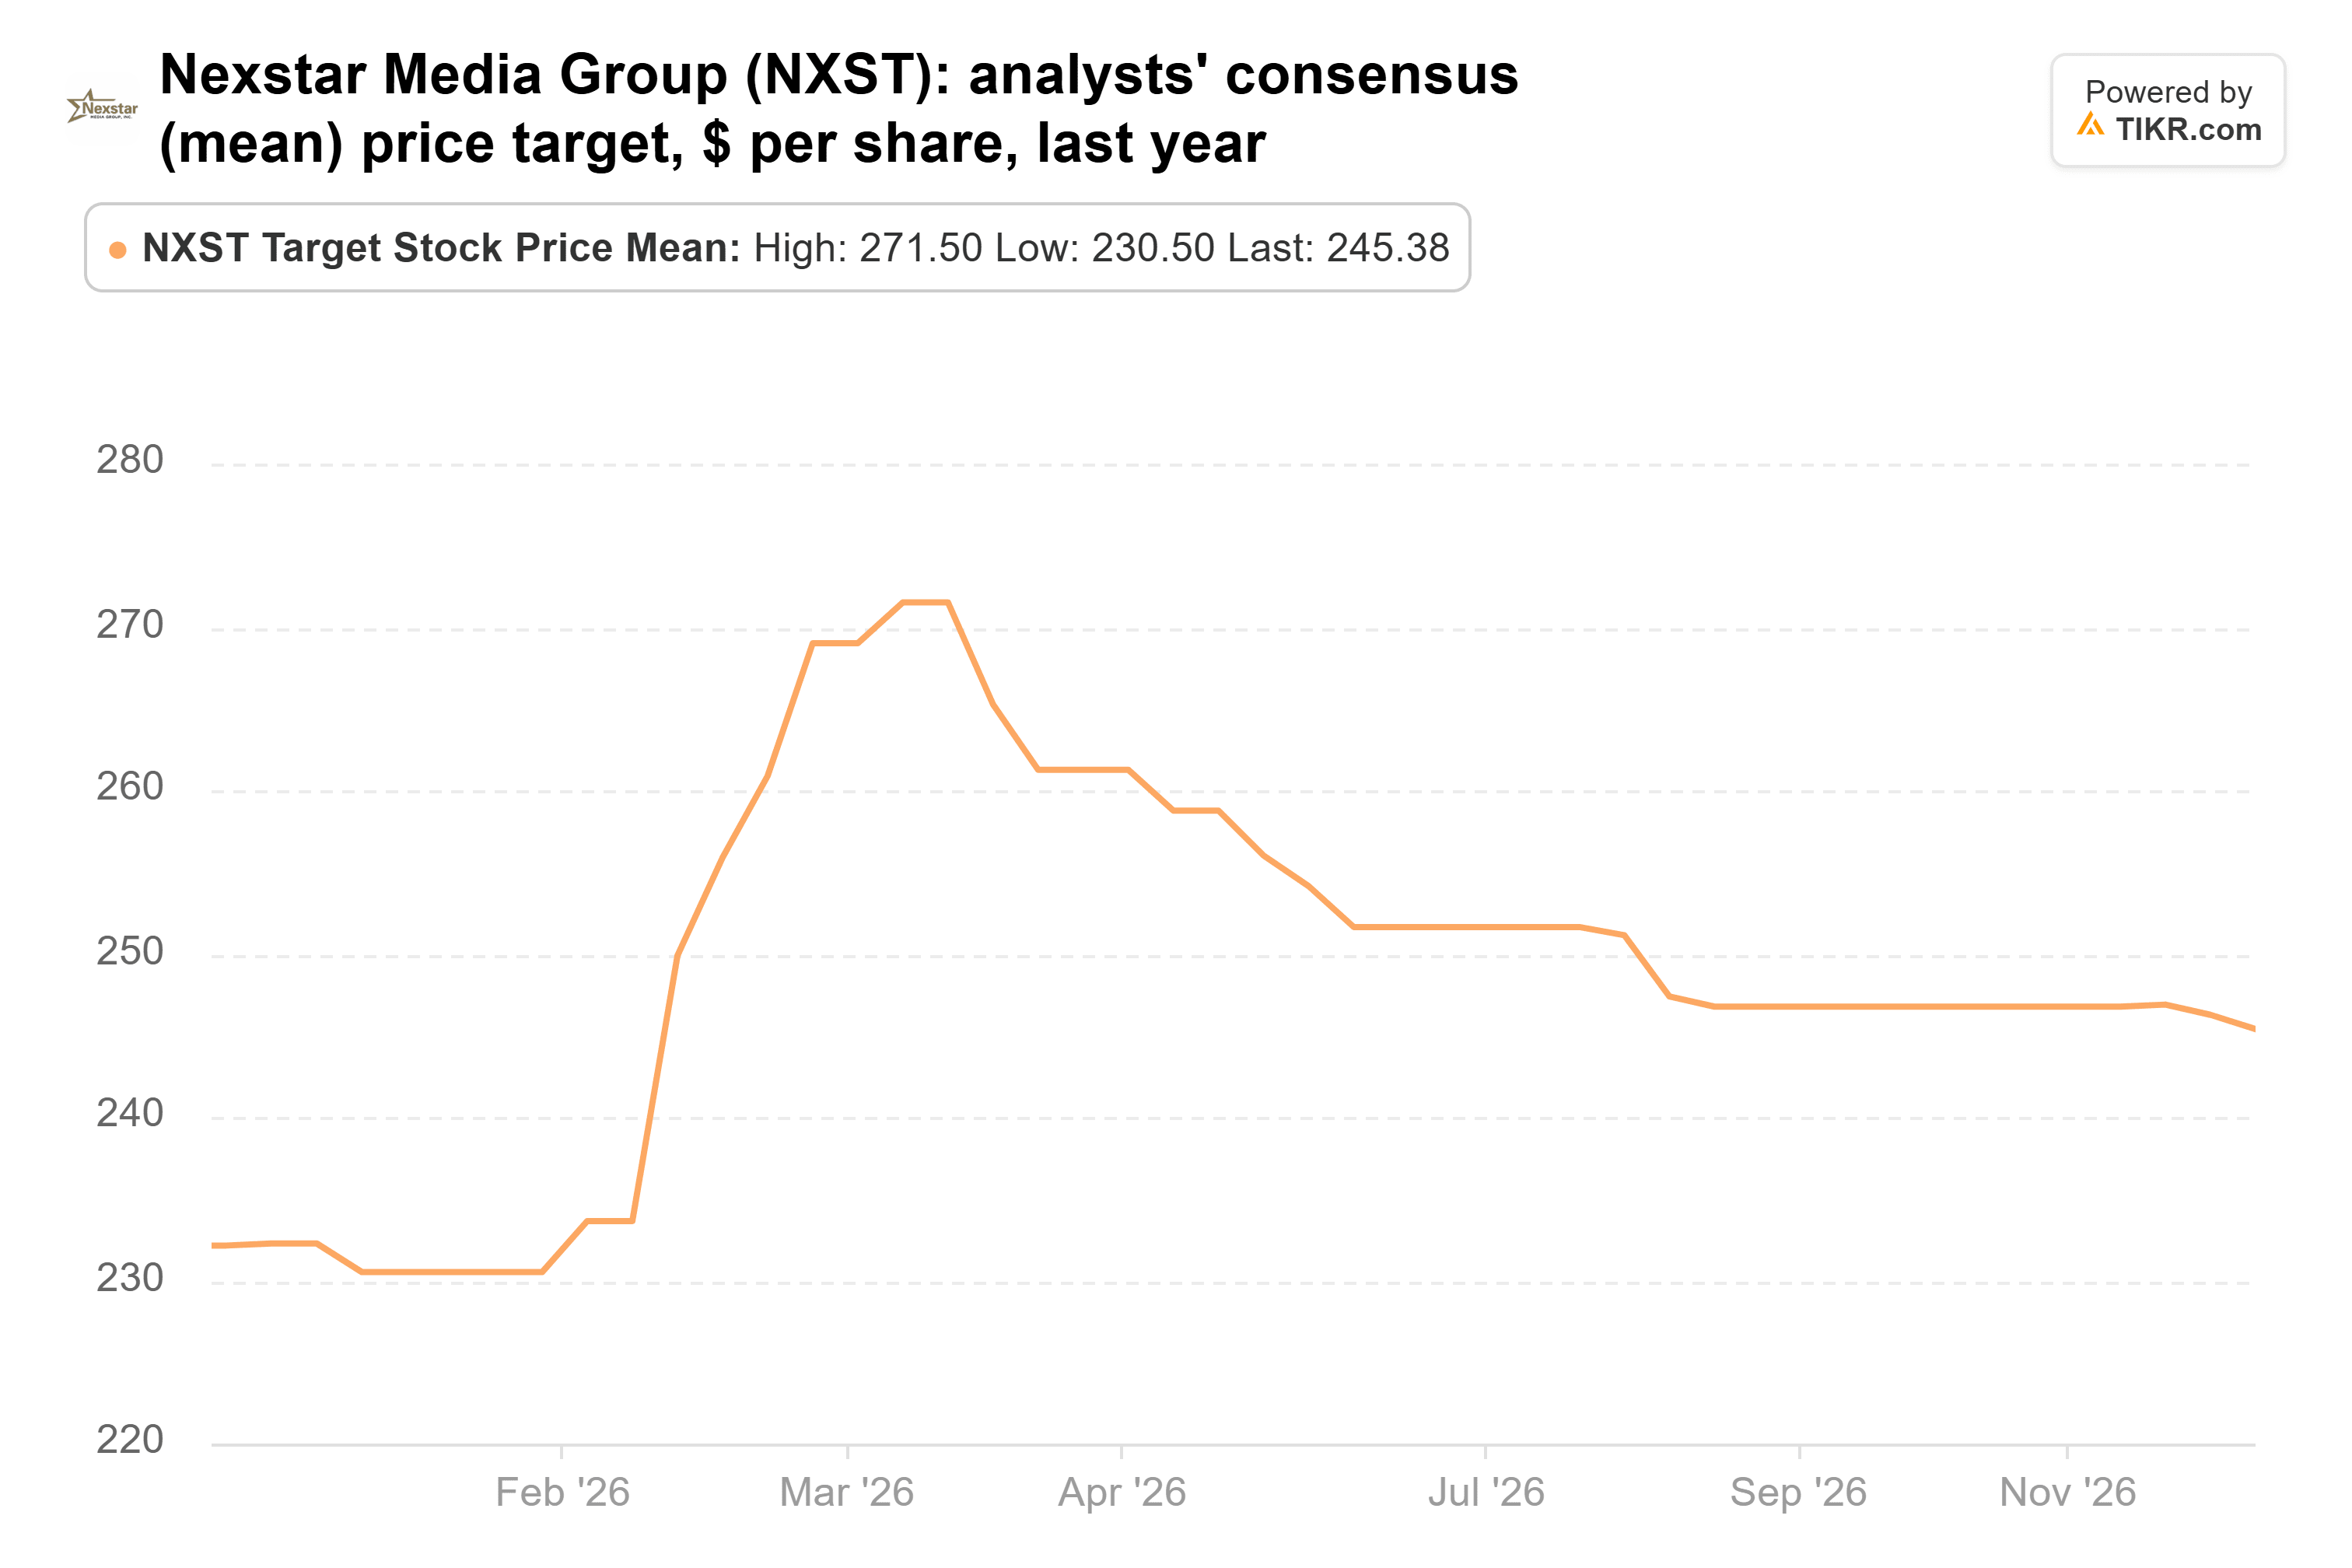
Eso está un 20% por encima del último cierre, y la acción cotiza a aproximadamente 8x las ganancias futuras con un rendimiento del 3.6%.
El próximo año no hay elecciones intermedias, por lo que el dinero político detrás del récord de este trimestre no volverá en ese tamaño. Las pérdidas de suscriptores de televisión de pago también siguen pesando sobre los ingresos por distribución. Y ocho fiscales generales estatales y DirecTV demandaron para bloquear el acuerdo de Tegna el día que se cerró. Aun así, creo que los inversores que pagan 8x ya están preparados para un 2027 más tranquilo.
¿Quién tiene razón?
En Home Depot, los números están del lado de Dorsal. La acción cotiza a su múltiplo habitual mientras las estimaciones siguen cayendo, y el nuevo CEO aún no ha dado su primera perspectiva para el año completo. En Nexstar, creo que el fondo se equivoca al alejarse: un trimestre récord, un objetivo consenso en alza y un múltiplo de un solo dígito presentan un caso sólido para poseerla.
Si solo pudiera comprar una de las dos ahora mismo, sería Nexstar. Es más barata, paga más y los analistas todavía están subiendo sus objetivos.
El informe del cuarto trimestre de Home Depot en febrero traerá la primera perspectiva de McPhail para el año fiscal 2027. Si guía por encima del consenso de $15.90, la salida de Dorsal parecerá prematura. El informe del cuarto trimestre de Nexstar a principios del próximo año debería dar la primera lectura de un año sin mucho dinero de anuncios políticos. Y el próximo 13F de Dorsal, debido a mediados de febrero, mostrará si volvió a alguna de las dos.
Entonces, ¿cuánto vale realmente la acción de Home Depot?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Home Depot. Comienza desde las estimaciones consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!