Puntos clave
- La acción de Dell cayó un 16% en la última semana, ya que el hardware de IA se vendió tras la renuncia de Jensen Huang como CEO de Nvidia, y Super Micro y CoreWeave también cayeron.
- Steve Eisman advierte que Dell se desacelerará junto con Nvidia, pero Cisco acaba de elevar su pronóstico de IA y los analistas han subido ligeramente las estimaciones de ganancias de Dell.
- La mayor exposición de Dell es el dinero que presta a sus clientes: sus cuentas por cobrar de financiación de grado más bajo se más que duplicaron a $4.4 mil millones en seis meses.
- Dell cotiza por debajo de su múltiplo forward habitual, pero su informe del 24 de noviembre necesita mostrar que el flujo de caja libre se equipara a las ganancias antes de que la acción parezca una compra.
Dell Technologies (DELL) ha caído un 16% en la última semana, y casi ninguna de las noticias detrás de la caída fue propia de Dell. Nvidia (NVDA) anunció la renuncia de Jensen Huang como CEO el 12 de noviembre, y el hardware de IA se vendió con ella: Nvidia cayó un 13%, Super Micro Computer (SMCI) un 20% y CoreWeave (CRWV) un 21%.
Steve Eisman, presentador del podcast The Real Eisman Playbook, cree que el daño se extenderá. "Las empresas de picos y palas como Arista, Cisco y Dell también se desacelerarán junto con NVIDIA, en proporción a la desaceleración en la construcción de centros de datos", dijo en su episodio del 13 de noviembre. Pero el día anterior, Cisco (CSCO) había elevado su pronóstico de ingresos por infraestructura de IA de los hiperescaladores para este año fiscal a $9 mil millones, más del doble del total del año pasado.
Dell se vio arrastrada al lío de Nvidia
Dell sí tuvo un titular propio. Antes de la apertura del 13 de noviembre, un informe rastreó chips Nvidia H800 prohibidos hasta un centro de datos en Shanghái. Los documentos mostraban que la empresa singapurense Aperia Cloud Services había comprado 22 servidores Dell que los transportaban. Dell ya había cortado relaciones con Aperia en febrero de 2025, así que eso son noticias viejas. El 16 de noviembre, Morgan Stanley recortó su precio objetivo a $403 desde $511 y Citi lo recortó a $550 desde $600, y ambos mantuvieron sus calificaciones. Un día después, Bernstein mantuvo su objetivo de $650. El informe de Nvidia, más fuerte de lo esperado, del 17 de noviembre impulsó a Dell antes de la apertura del día siguiente, pero la ganancia se desvaneció cuando el mercado en general cayó.
TIKR hace seguimiento de 29 analistas sobre Dell Technologies. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Dell Technologies, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Dell Technologies
Todavía no hay desaceleración en los números
Super Micro, que compite con Dell por los mismos pedidos de racks de Nvidia, tampoco está viendo una desaceleración. Sus ventas del trimestre de septiembre alcanzaron los $19.9 mil millones, frente a los $5.0 mil millones del año anterior. Ahora pronostica entre $72 mil millones y $82 mil millones para su año fiscal que finaliza en junio de 2027. Los analistas también han elevado ligeramente sus estimaciones de EPS normalizado para Dell este mes, a $26.01 para el año que finaliza en enero de 2027 y $30.65 para el año siguiente:
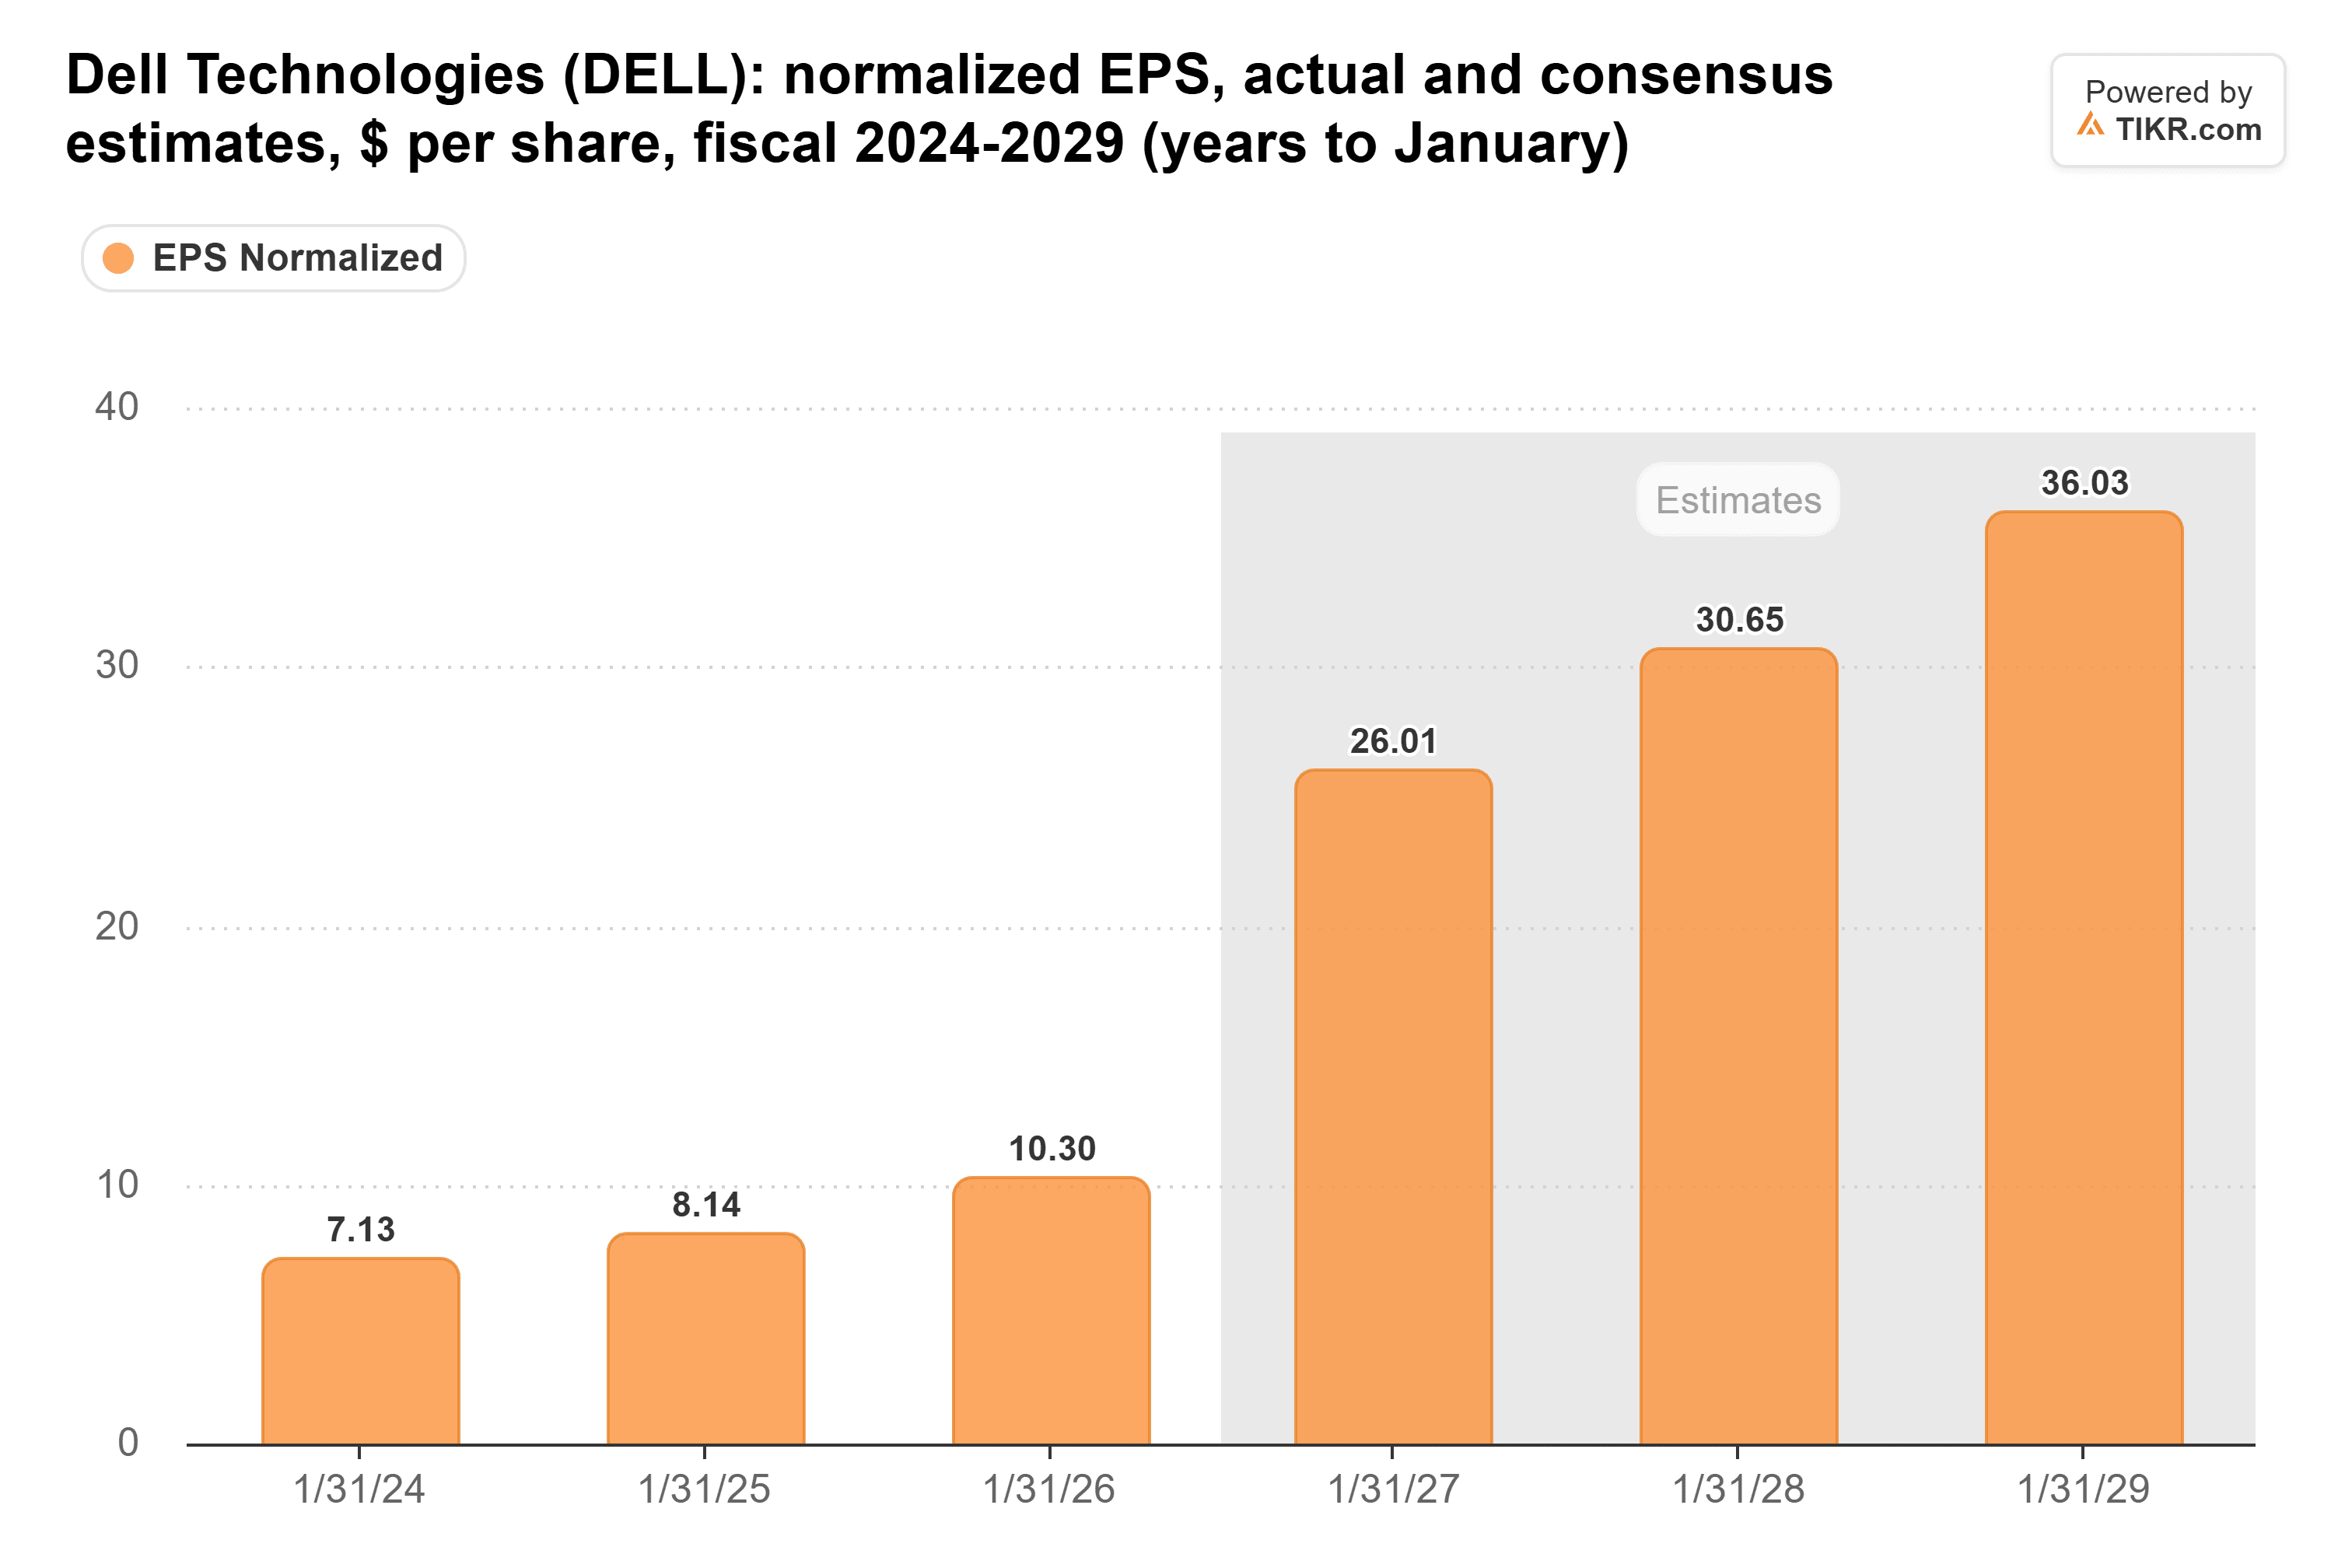
Eso es un crecimiento del 18%, por lo que toda la caída salió del múltiplo de la acción.
Los préstamos de Dell son el punto débil
Si Eisman resulta tener razón, el dinero que Dell presta a sus clientes es lo que más me preocupa. Las cuentas por cobrar de financiación de Dell, los préstamos que otorga a clientes que compran su equipo, aumentaron a $20.4 mil millones al 31 de julio desde $14.3 mil millones en enero. Los préstamos en su grado crediticio más bajo se más que duplicaron a $4.4 mil millones en esos seis meses, y el Informe de Estabilidad Financiera del 13 de noviembre de la Fed señaló la "financiación circular" en el negocio de la IA. CoreWeave, uno de los grandes clientes de IA para los que Dell ha dicho que construye clústeres, sigue perdiendo dinero: su pérdida neta del tercer trimestre se amplió a $709 millones desde $110 millones un año antes. Mientras tanto, el flujo de caja libre de Dell en el primer semestre se mantuvo plano en $4.1 mil millones mientras que su ingreso neto GAAP se más que triplicó a $7.6 mil millones.
Barata, pero quiero ver el efectivo
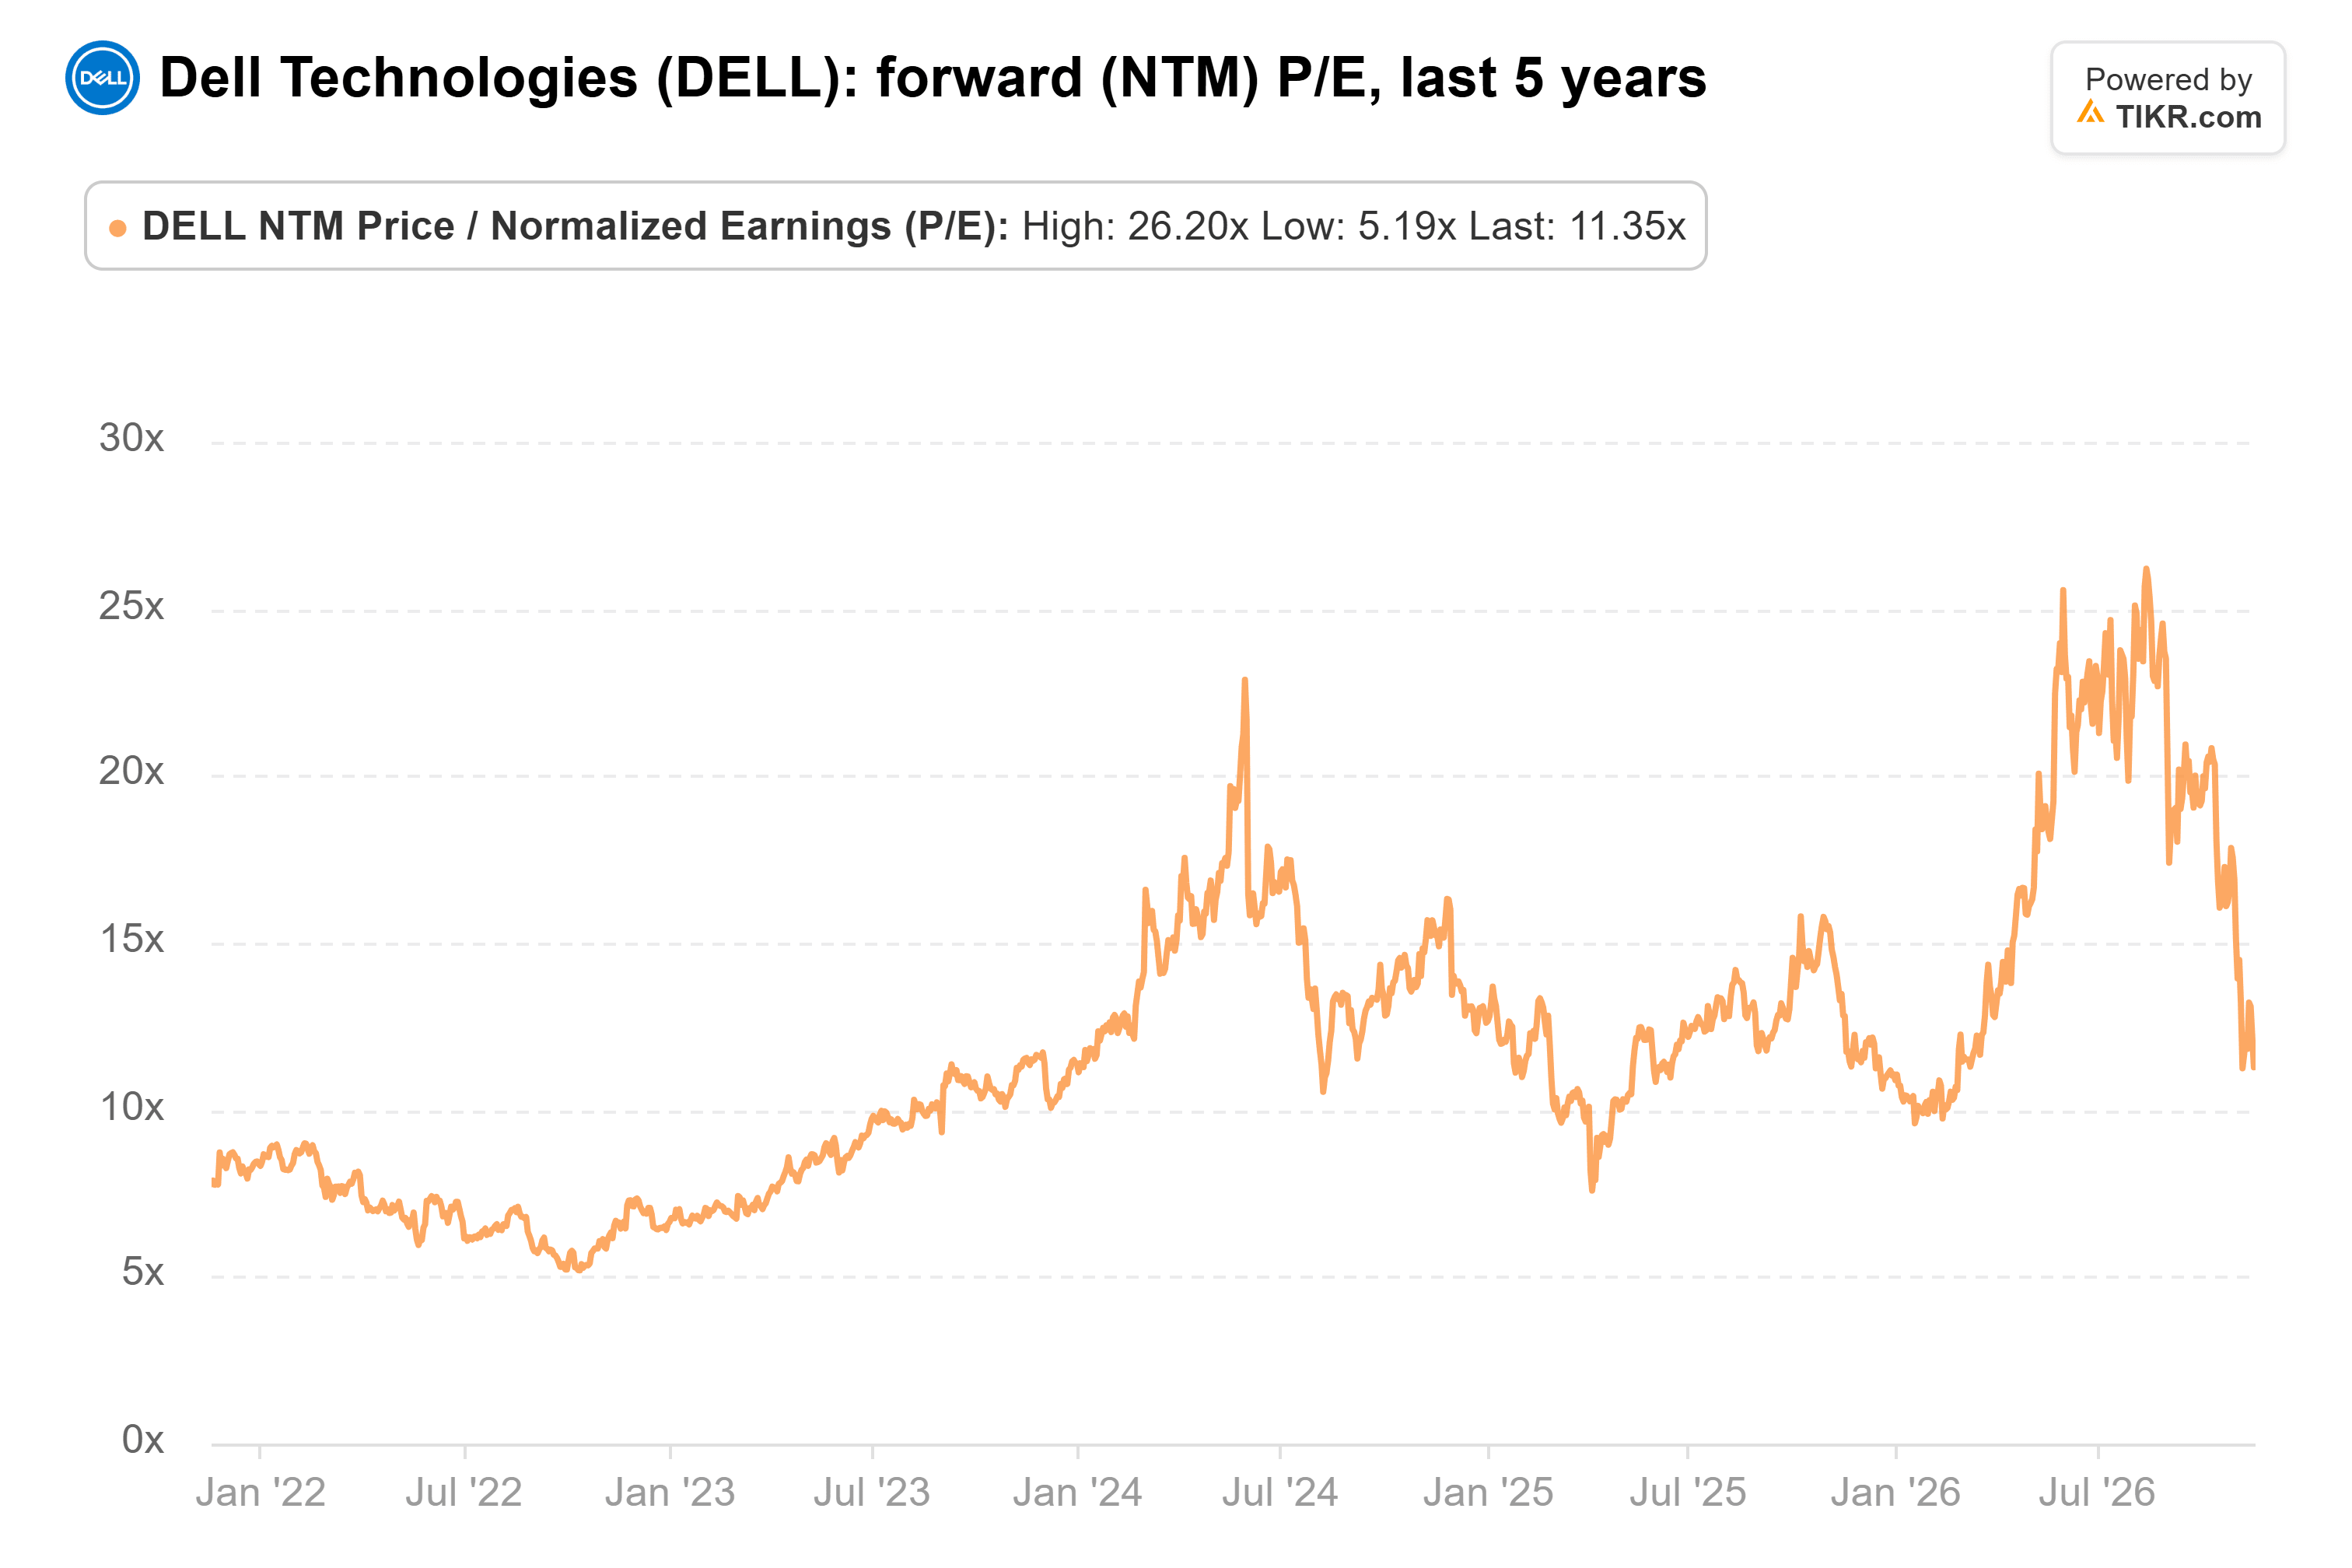
Dell cotiza a aproximadamente 11 veces las ganancias forward. Eso está por debajo de su promedio de cinco años de 12x y menos de la mitad de las 26x que alcanzó en agosto:
Dell reporta el 24 de noviembre, con su conferencia a las 3:30 p.m. hora central. Ha pronosticado $19 mil millones en ingresos por servidores de IA para el trimestre. Más allá de eso, quiero ver tres cosas: que el flujo de caja libre se equipare al ingreso neto, que la provisión por pérdidas crediticias esté por debajo de los $122 millones del último trimestre, y que las cuentas por cobrar de grado más bajo se mantengan cerca de los $4.4 mil millones.
Yo esperaría ese informe antes de comprar. A 11x, Dell tiene un precio que refleja una desaceleración que los números de Cisco y Super Micro no muestran. Pero si Dell sigue prestando más de sus ganancias a los clientes, una acción barata puede seguir siendo barata.
Entonces, ¿cuánto vale realmente la acción de Dell?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Dell. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y felices inversiones!