Conclusiones clave
- La acción de AMD ha subido un 130% en el último año tras registrar trimestres récord. Los ingresos del Centro de Datos del tercer trimestre aumentaron un 97% hasta $8.5 mil millones, y AMD pronosticó ingresos del cuarto trimestre de aproximadamente $17 mil millones.
- Los analistas han más que duplicado su estimación de ganancias para 2027, por lo que AMD cotiza justo por debajo de su múltiplo forward promedio de 5 años a pesar de la subida.
- La corrección desde el máximo de octubre se debió a sustos en todo el sector de chips, como la advertencia de Intel sobre los PC, mientras que clientes como Meta siguen gastando en los racks Helios de AMD.
- AMD parece una compra para inversores pacientes. El costo son warrants por hasta 320 millones de acciones, y el próximo test es el informe de principios de febrero.
La acción de Advanced Micro Devices (AMD) ha subido un 130% en el último año, y sus propios trimestres récord fueron los principales responsables.
AMD sigue ganando cuota de mercado en chips para servidores frente a Intel (INTC), y Meta Platforms (META) está entre los clientes que ya utilizan sus racks Helios.
TIKR sigue a 54 analistas sobre AMD. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre AMD, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de AMD
Los trimestres récord impulsaron la subida
La subida se basa en dos informes:
- Segundo trimestre (4 de agosto): los ingresos aumentaron un 50% hasta $11.5 mil millones, y los ingresos del Centro de Datos se más que duplicaron hasta $6.7 mil millones. AMD también anunció una asociación con Anthropic para desplegar hasta 2 gigavatios de GPUs MI450.
- Tercer trimestre (3 de noviembre): los ingresos aumentaron un 45% hasta $13.4 mil millones, el Centro de Datos subió un 97% hasta $8.5 mil millones, y el EPS no GAAP aumentó un 74% hasta $2.09.
- Pronóstico del cuarto trimestre: aproximadamente $17 mil millones de ingresos, un aumento de aproximadamente un 66%, con un margen bruto no GAAP de aproximadamente el 55%.
La presidenta y CEO Lisa Su dijo en el comunicado del tercer trimestre que "esperamos que el crecimiento se acelere aún más en el cuarto trimestre a medida que escalemos la producción de Helios y 'Venice'." (Venice es el nuevo CPU para servidores de AMD).
Meta es una gran parte de ese aumento. El 27 de octubre, AMD dijo que invertiría $1 mil millones en la oferta de acciones de Meta y que Helios ya está operando en Meta. Meta prevé un gasto de capital para 2026 de $135 mil millones a $145 mil millones. Pero su flujo de caja libre del tercer trimestre fue negativo en $2.1 mil millones. Así que parte del aumento de AMD depende de un cliente que está vendiendo acciones para pagar su expansión.
El consenso de TIKR tiene el EPS normalizado de AMD más que duplicándose, de $8.08 en 2026 a $17.64 en 2027:
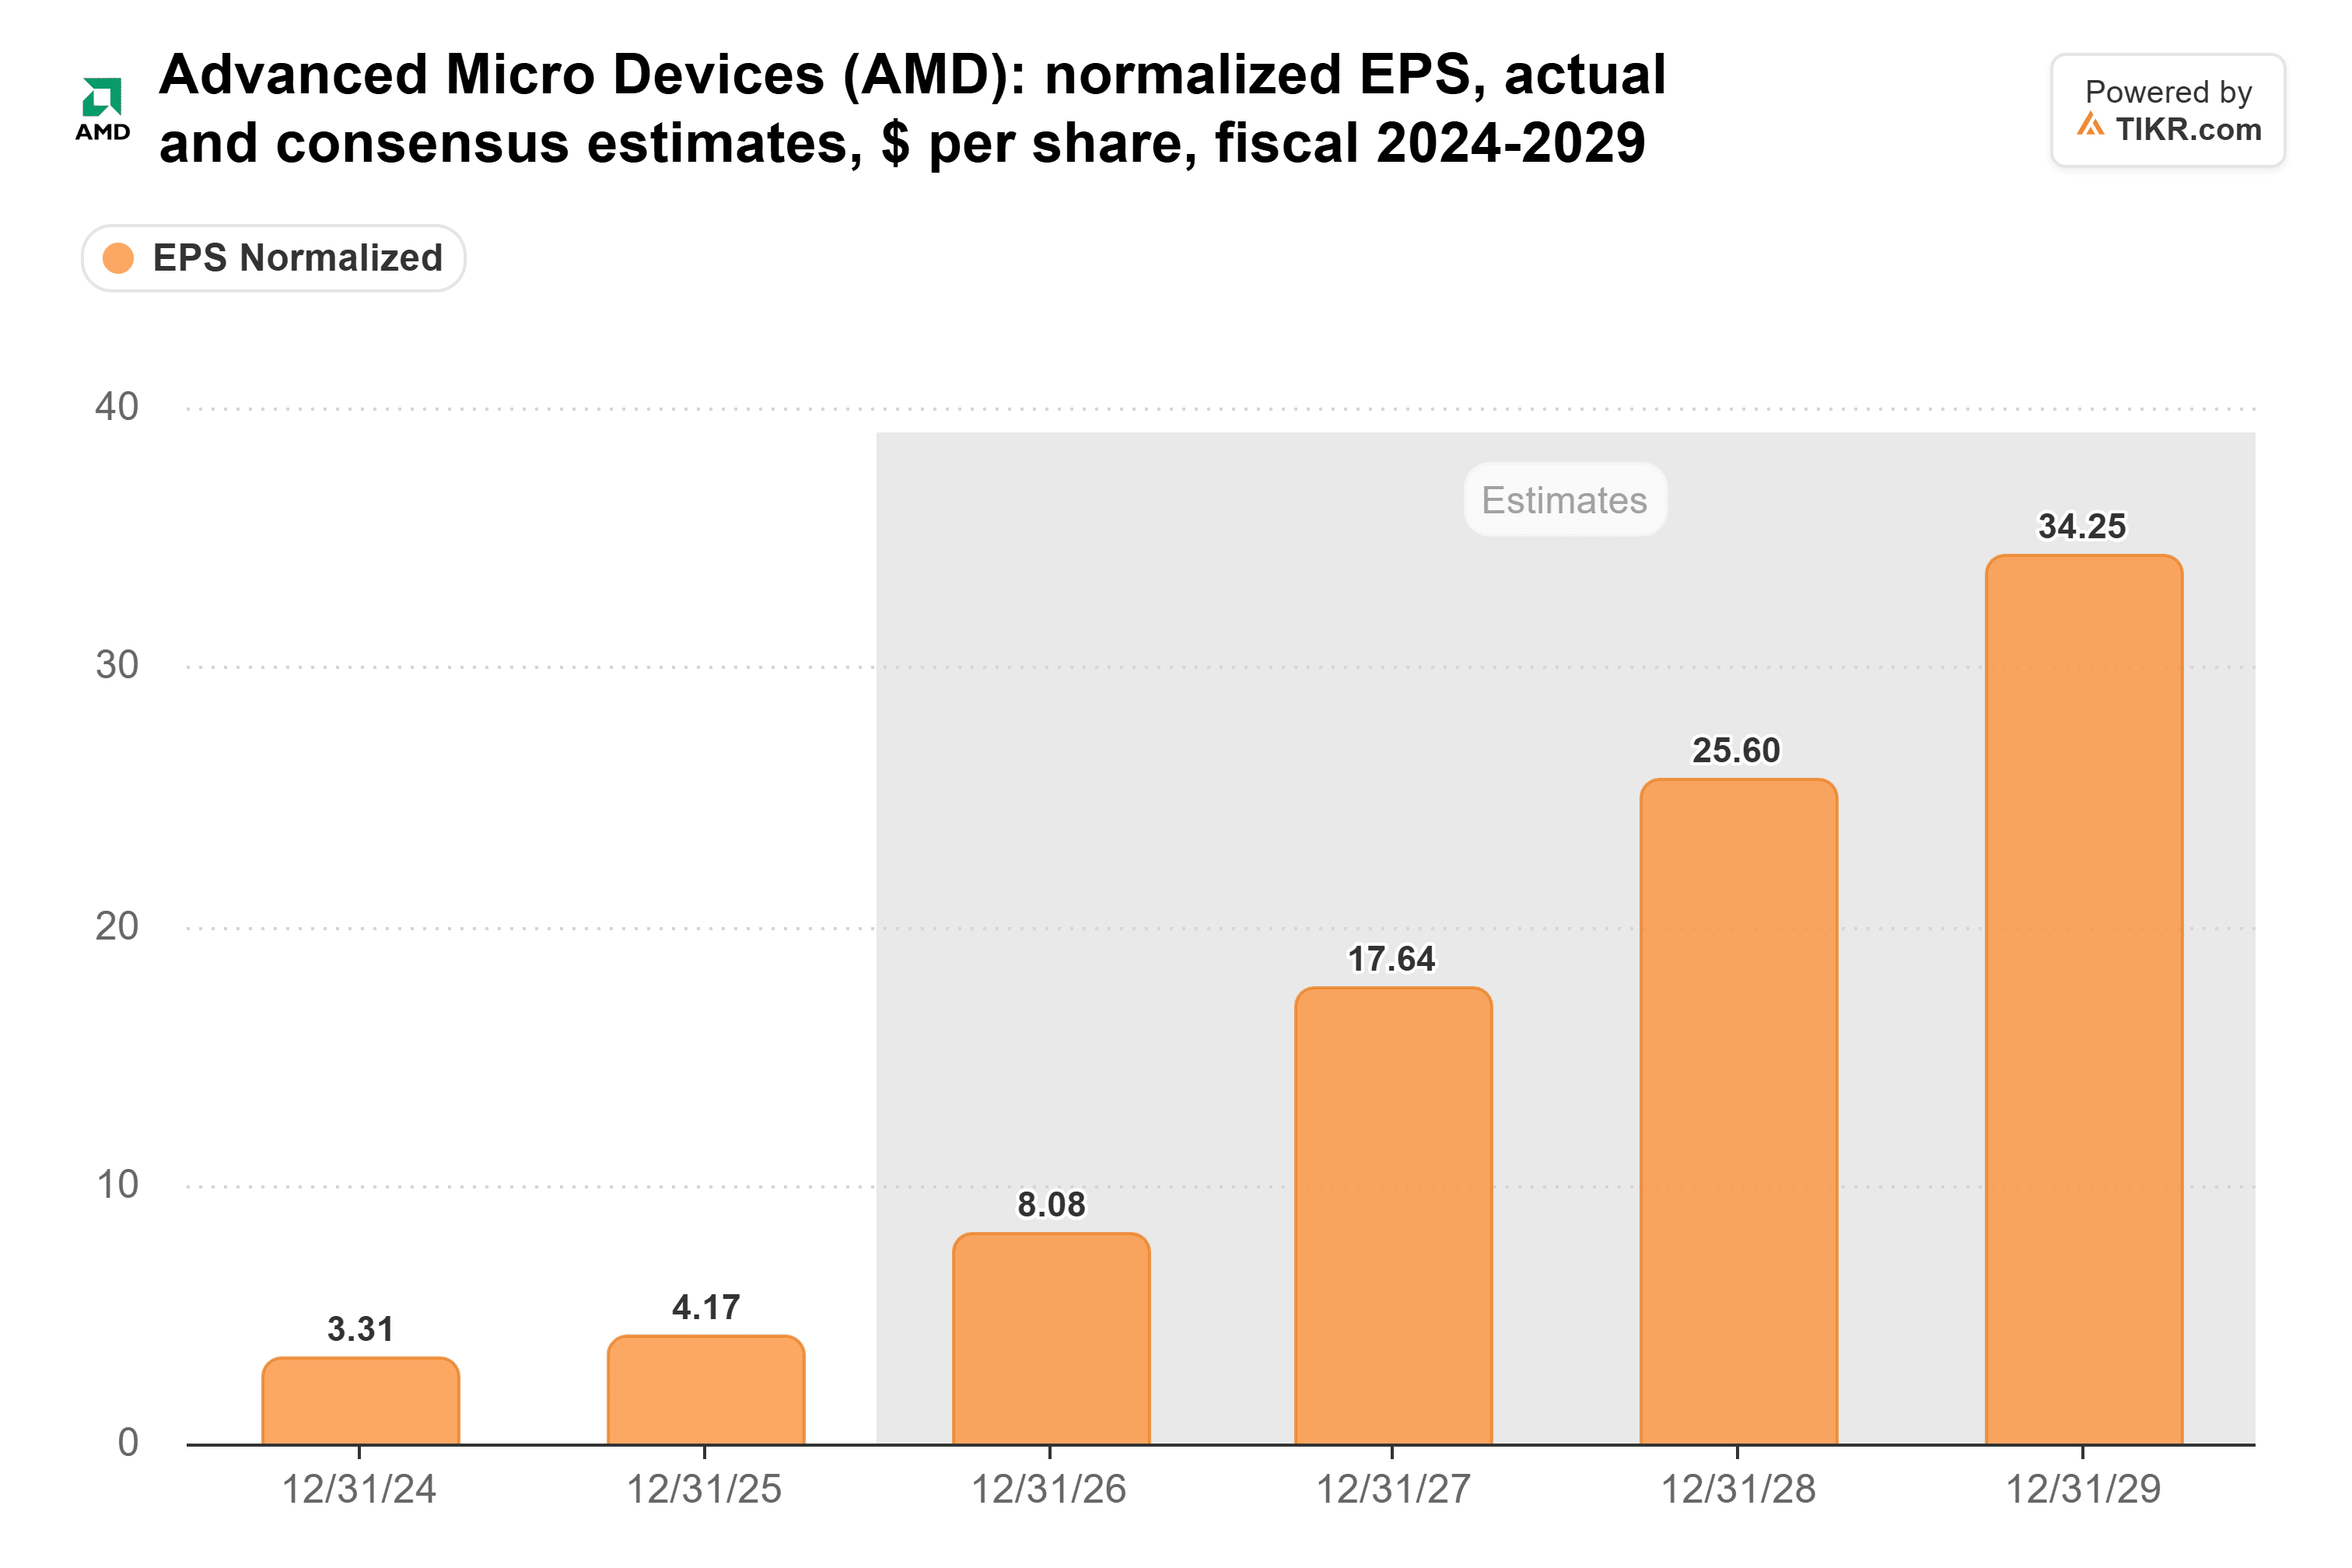
A finales de septiembre de 2025, los analistas esperaban solo $7.43 para 2027.
Las ventas masivas comenzaron en otro lugar
AMD está ahora un 20% por debajo de su máximo de octubre, y su propio negocio tuvo poco que ver con ello. Intel advirtió de una desaceleración en los PC el 29 de octubre. El 5 de noviembre, dos días después del trimestre récord de AMD, las acciones de chips se vendieron por temores a que los resultados de las elecciones de medio mandato ralentizaran la expansión de los centros de datos de IA. Luego, el CEO de Nvidia renunció. El 16 de noviembre, una nueva norma del Departamento de Comercio comenzó a exigir licencias para los chips avanzados enviados a cinco países.
AMD comparte uno de los problemas de Intel. Sus ventas de chips para PC crecieron solo un 7% hasta $2.9 mil millones en el tercer trimestre. Mientras tanto, Intel espera que los envíos de PC de la industria caigan aproximadamente un 12% este año y alrededor de un 10% más en 2027. Sin embargo, en servidores, Intel no puede producir suficientes chips. JPMorgan estima que la cuota de Intel en los ingresos por CPU x86 para servidores ha caído del 77% al 53% desde noviembre de 2022. Aun así, la acción de Intel ha subido un 58% en el último año.
No es demasiado tarde, si se cumplen las estimaciones
AMD no está valorada como una acción que haya subido demasiado. Cotiza a 33x las ganancias forward, justo por debajo de su promedio de 5 años de 35x y aproximadamente la mitad de su máximo de junio de 67x:
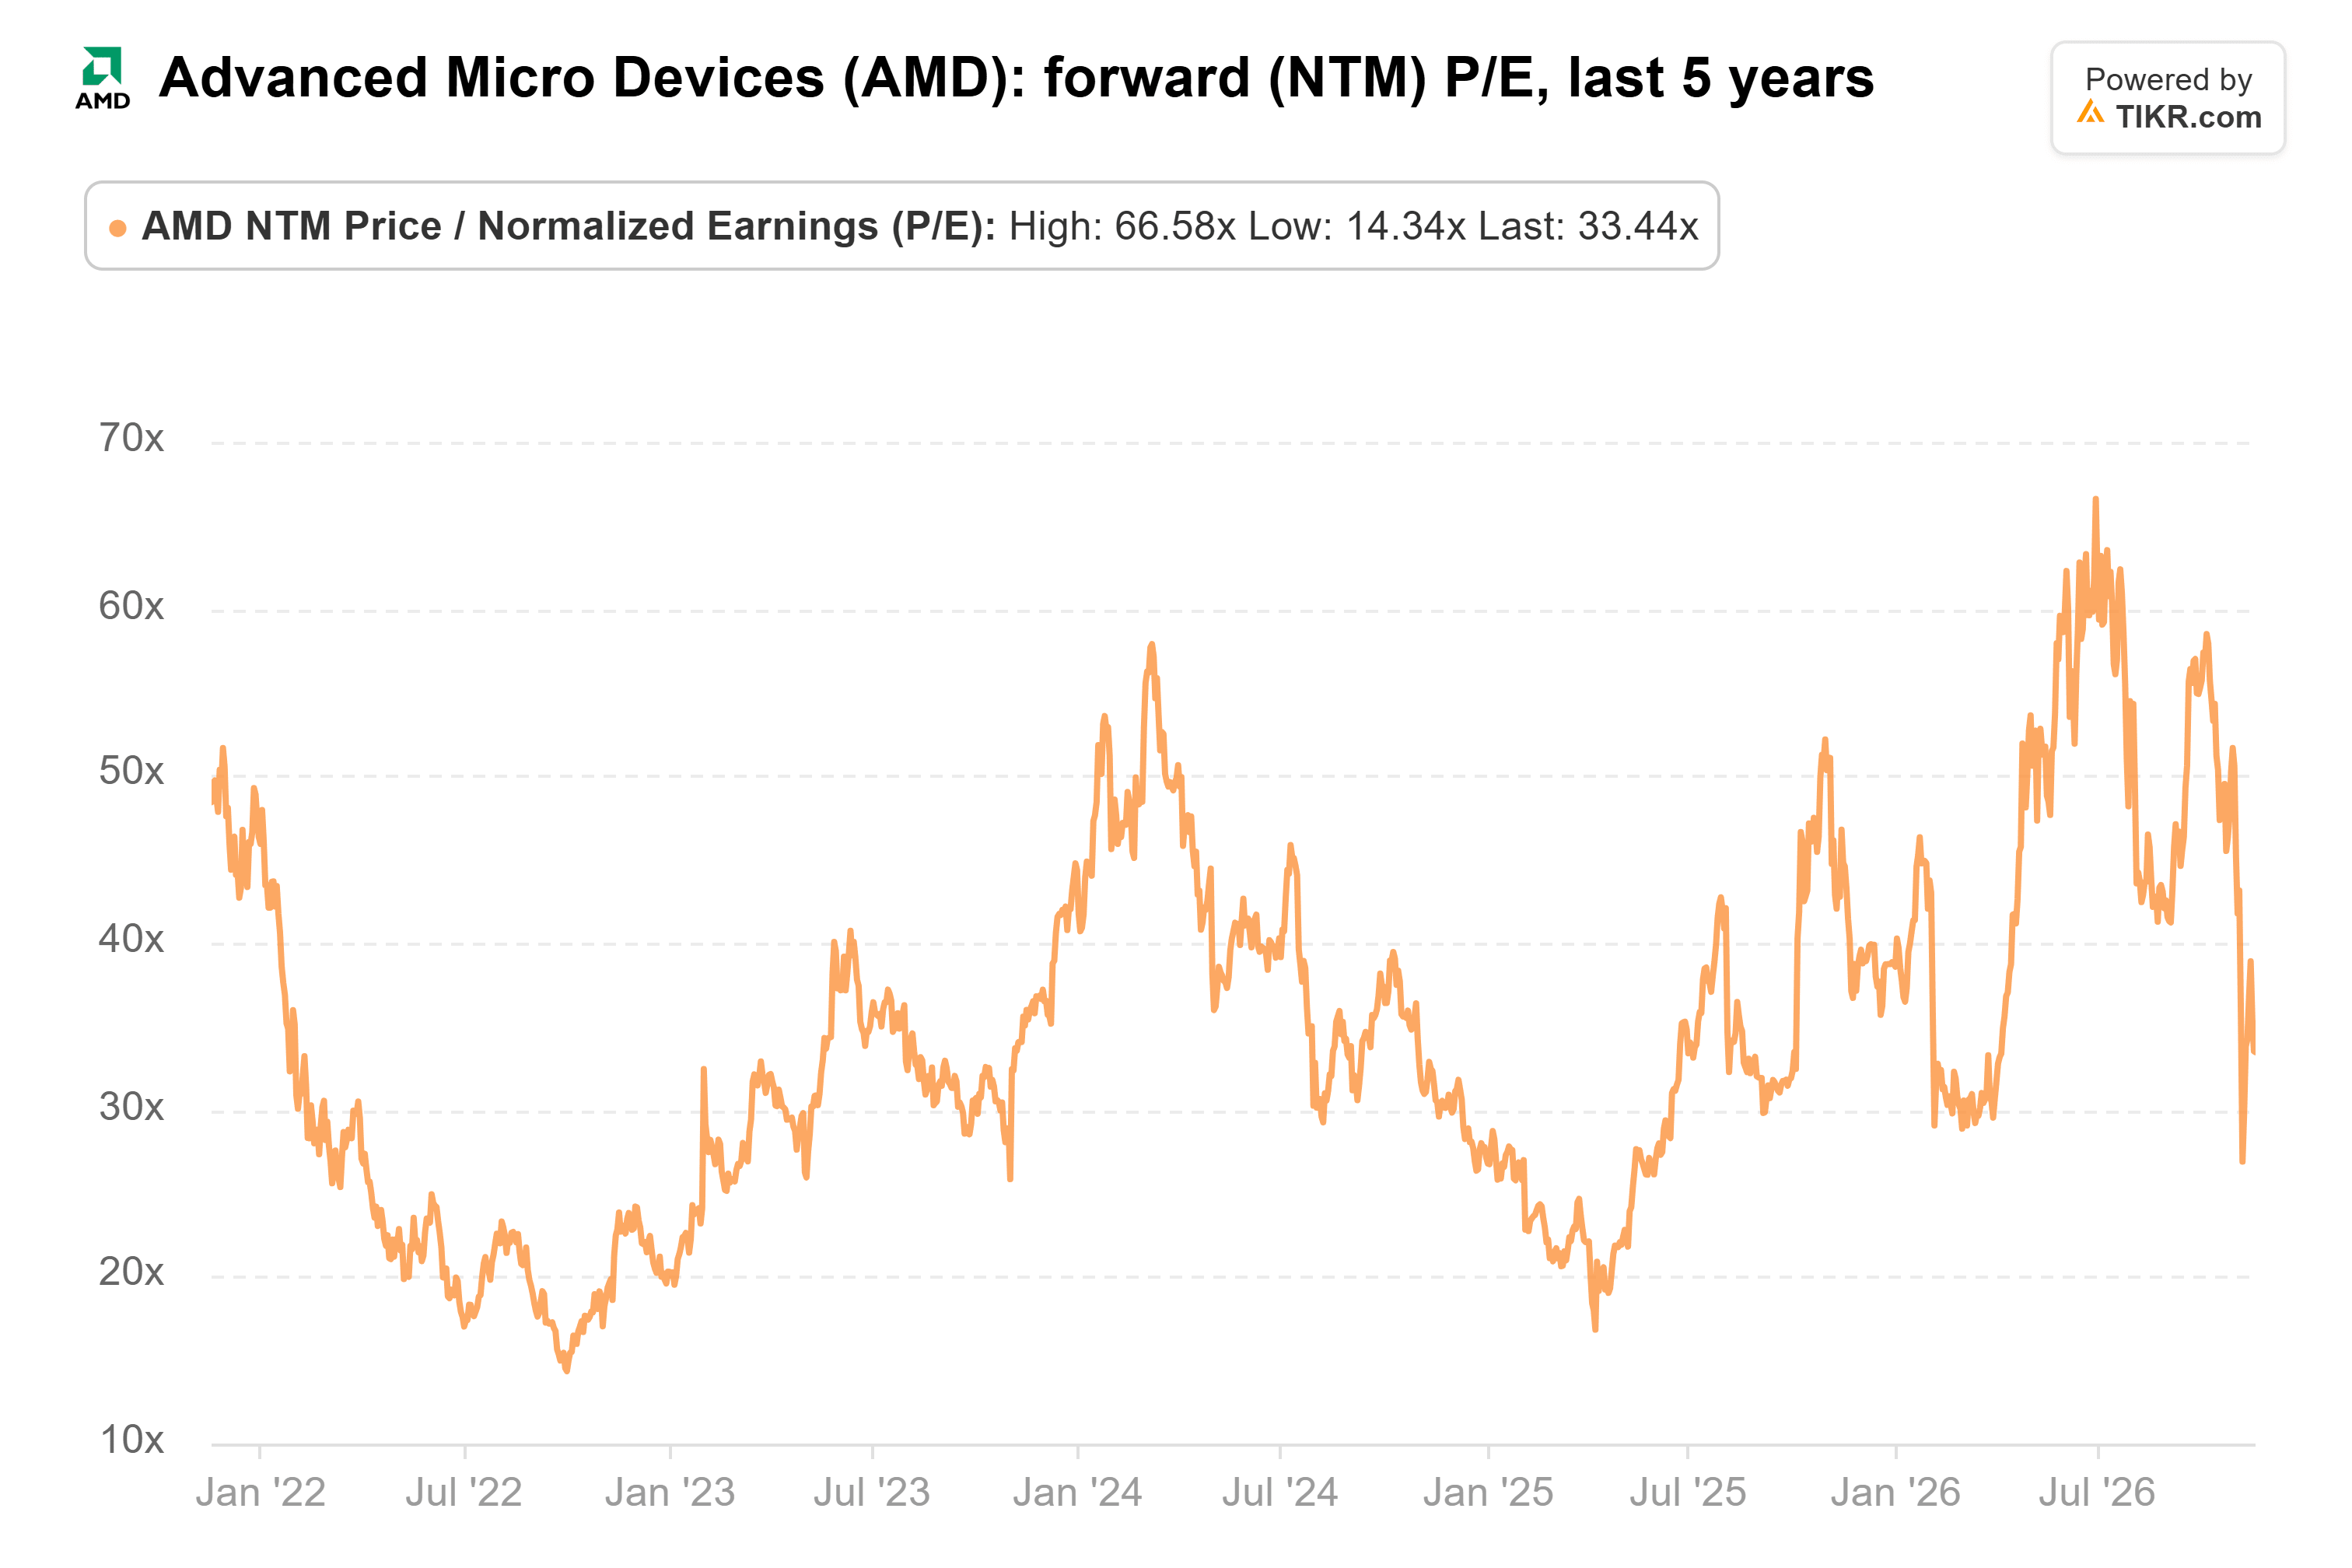
Al último cierre, AMD cotiza a aproximadamente 30x sus ganancias de consenso para 2027.
El costo es la dilución. OpenAI y Meta poseen warrants por hasta 320 millones de acciones de AMD a un centavo cada una, aproximadamente una quinta parte de su número de acciones en circulación. El flujo de caja libre también cayó a $554 millones en el tercer trimestre desde $1.56 mil millones en el segundo. El inventario aumentó aproximadamente $3 mil millones antes del aumento de producción de Helios y Venice.
Aun así, creo que AMD es una compra para inversores pacientes. La estimación de los analistas para 2027 se ha más que duplicado en aproximadamente un año. A su múltiplo habitual, AMD solo necesita que esos números se materialicen.
El próximo test es el informe del cuarto trimestre, previsto para principios de febrero. Unos ingresos cercanos al pronóstico de $17 mil millones con un margen bruto no GAAP del 55% o mejor confirmarían que Helios está aumentando la producción según lo planeado. Un fallo en cualquiera de los dos pondría en duda las estimaciones para 2027.
Entonces, ¿cuál es el valor real de la acción de AMD?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer AMD. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los inputs para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender ninguna acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!