Puntos clave
- El fondo Third Point de Dan Loeb convirtió a Meta Platforms en su mayor posición en acciones estadounidenses en el tercer trimestre, con una nueva participación valorada en $475 millones al 30 de septiembre.
- Meta ha caído un 15% desde entonces, después de que su gasto de capital del tercer trimestre superara al efectivo generado por su negocio.
- Meta cotiza a 19 veces los beneficios futuros, por debajo de su promedio de 21x de los últimos cinco años, y el objetivo promedio de los analistas de $848 es aproximadamente 20 veces su estimación de beneficios para 2028.
- Las perspectivas de beneficios y la valoración de Meta respaldan la apuesta de Loeb, y la próxima prueba será el plan de gastos para 2027 que Meta presente a finales de enero.
Dan Loeb tiene una nueva acción número uno, y es Meta Platforms (META).
El 13F de Third Point para el trimestre finalizado el 30 de septiembre, presentado el 16 de noviembre, muestra una nueva posición de 655,000 acciones valoradas en $475 millones a los precios de fin de trimestre. Eso representa el 10.5% de los $4.54 mil millones en acciones estadounidenses de su 13F. Se sitúa por delante de otras dos nuevas posiciones, Unum y NVIDIA, en una firma que gestiona $28.73 mil millones en total.
Un tramo difícil desde el 30 de septiembre
Meta ha caído un 15% desde su precio del 30 de septiembre y está un 21% por debajo de su máximo de 52 semanas. Ese es el movimiento de la acción desde el final del trimestre. El archivo no muestra lo que pagó Third Point, ni si aún mantiene todas las acciones. Desde entonces, Meta ha dado a los inversores algunas razones para preocuparse. Los ingresos del tercer trimestre crecieron un 26% hasta $64.6 mil millones. Pero el gasto de capital de $34.9 mil millones fue superior a los $32.8 mil millones de efectivo que generaron sus operaciones, por lo que el flujo de caja libre se volvió negativo. El 21 de octubre, un tribunal de Nuevo México también ordenó a Meta pagar una multa de $25 mil millones en una de sus demandas por menores, y Meta planea apelar.
TIKR hace seguimiento de 62 analistas sobre Meta Platforms. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Meta Platforms, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Meta Platforms
El negocio publicitario sigue haciendo el trabajo pesado
El negocio publicitario de Meta sigue creciendo rápidamente. En el tercer trimestre, el precio por anuncio subió un 14% y las impresiones publicitarias aumentaron un 10%. La dirección pronostica ingresos del cuarto trimestre entre $73 mil millones y $76 mil millones, un 22% a 27% por encima del año anterior. También atribuye a las mejoras en sus modelos de clasificación de anuncios ganancias en conversión del 1.4% al 9.6% en diferentes tipos de campañas, y esos modelos se ejecutan en la capacidad de computación que Meta está comprando.
Los analistas esperan que el BPA normalizado se estanque este año a medida que aumentan los costos, para luego crecer nuevamente en 2027 y 2028:
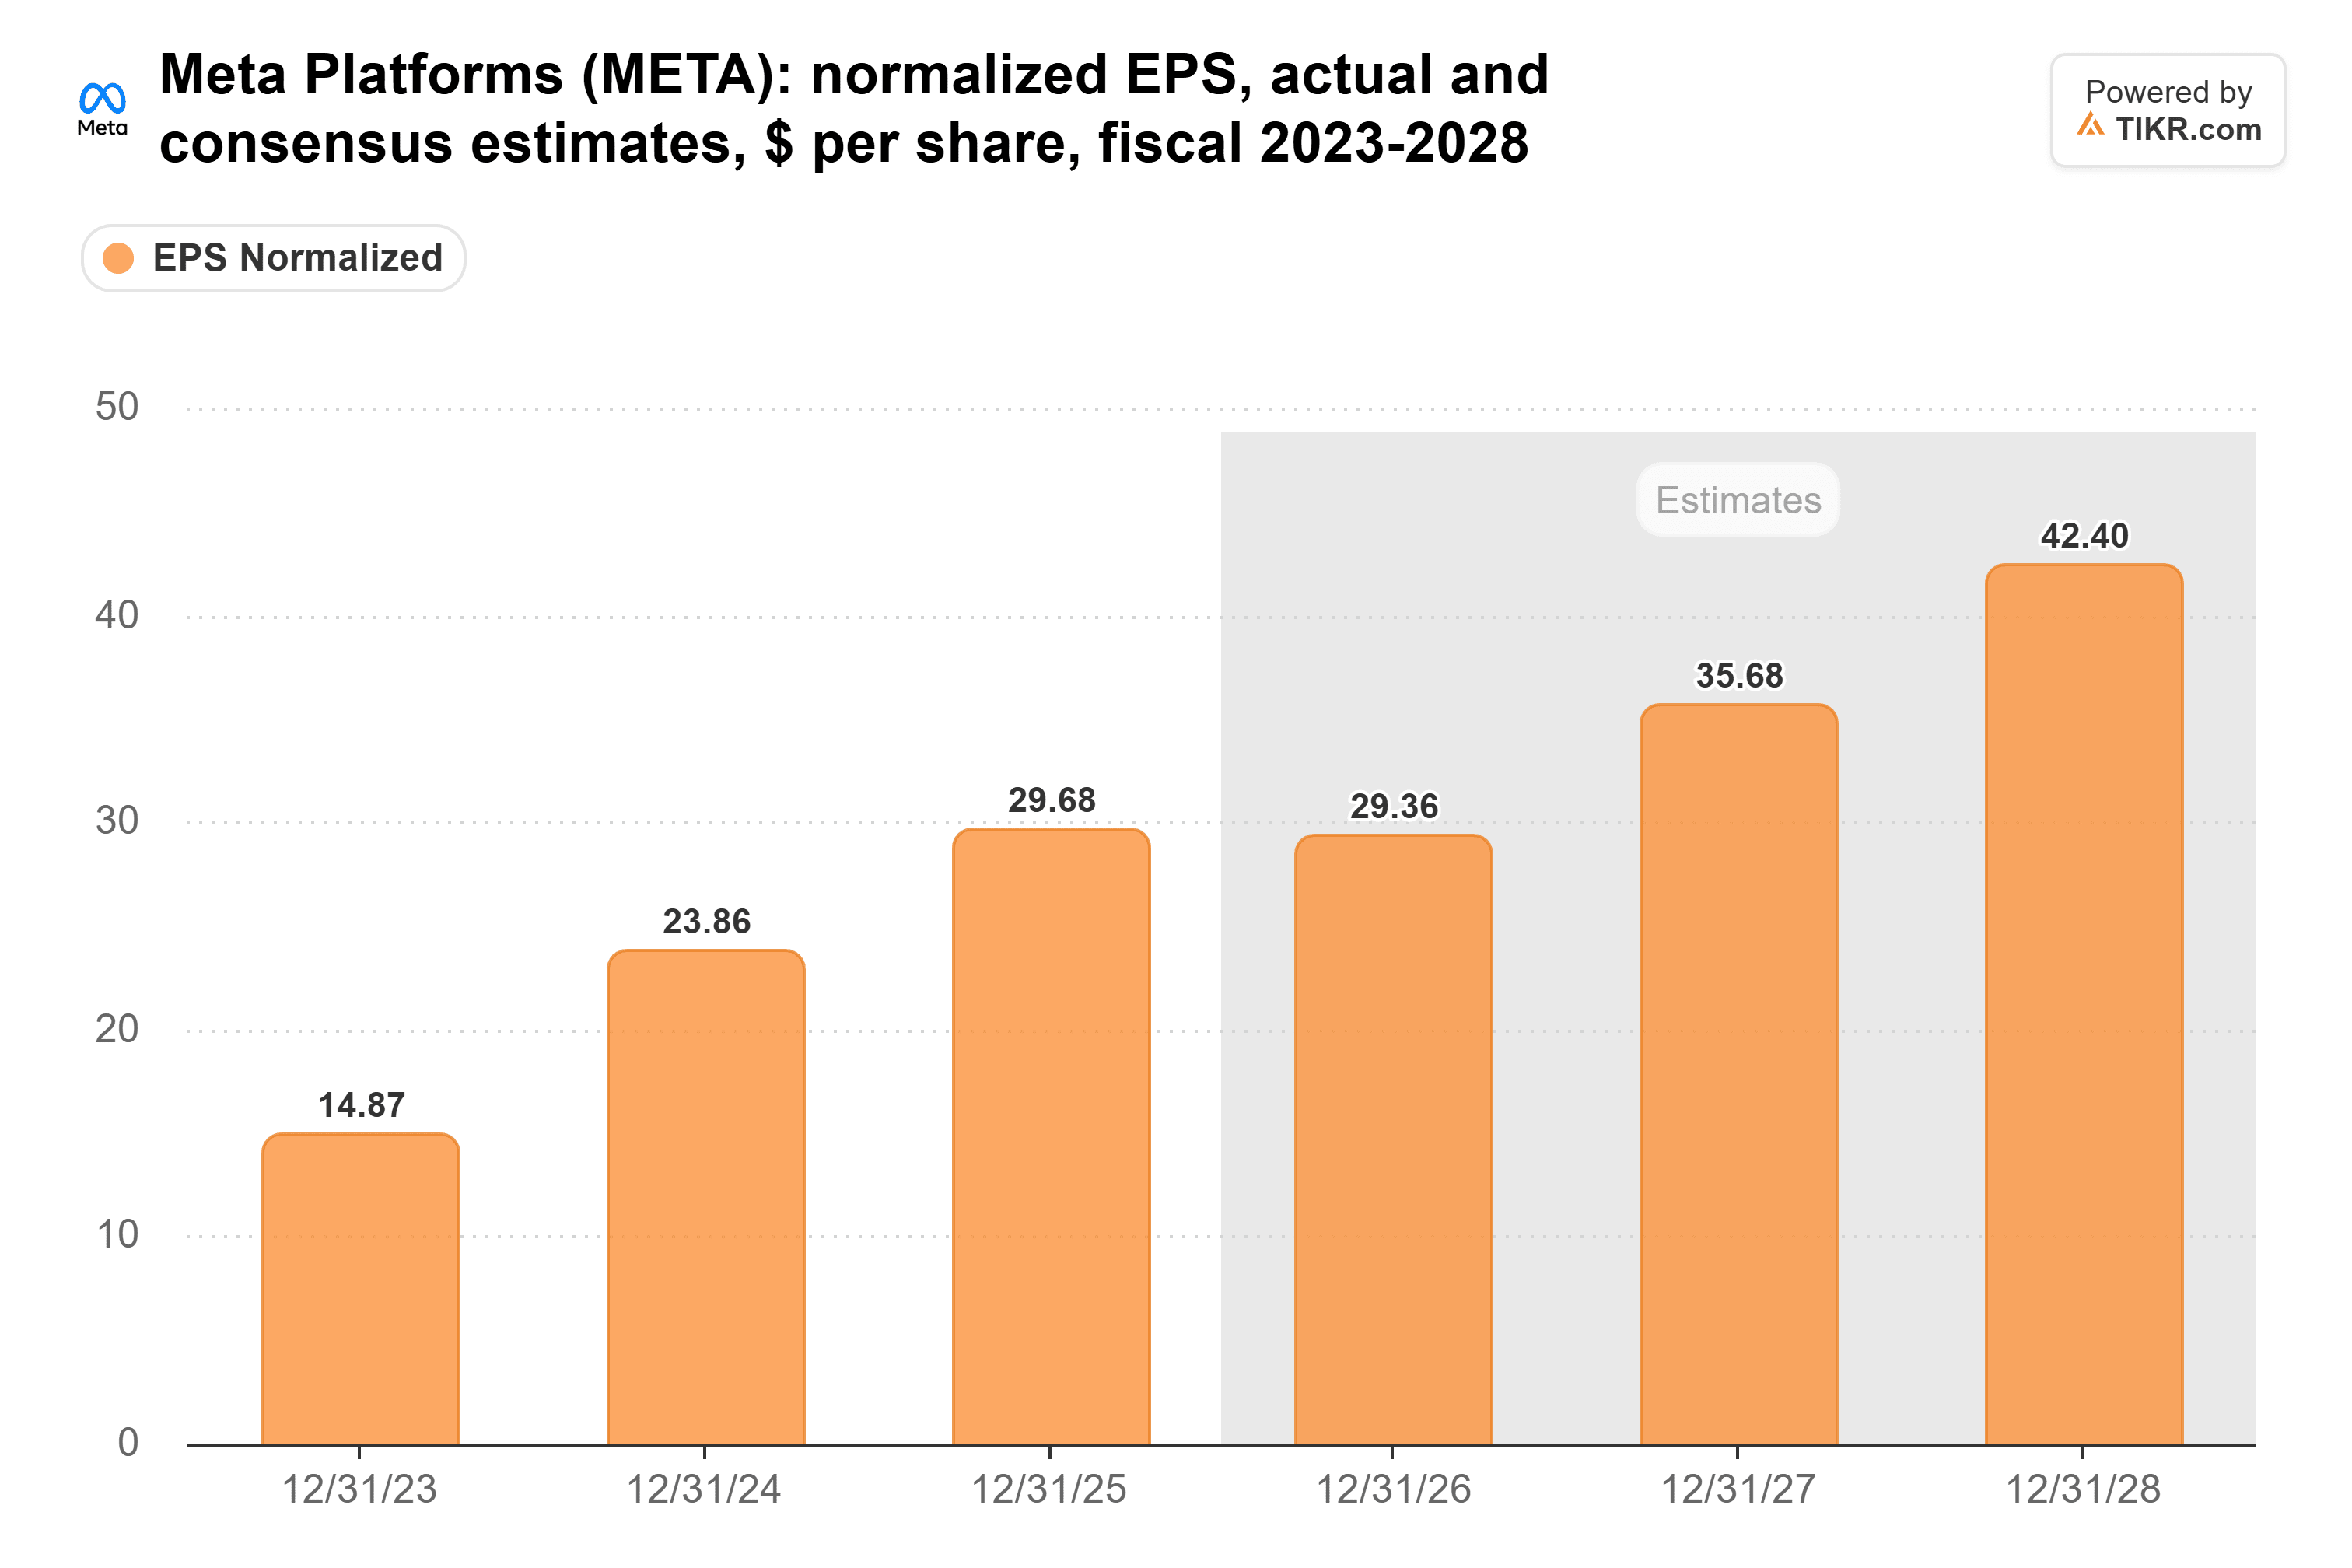
Si las estimaciones se mantienen, los beneficios pasan de $29.36 en 2026 a $42.40 en 2028, lo que equivale a aproximadamente un 20% anual.
El objetivo de Wall Street no necesita un múltiplo más alto
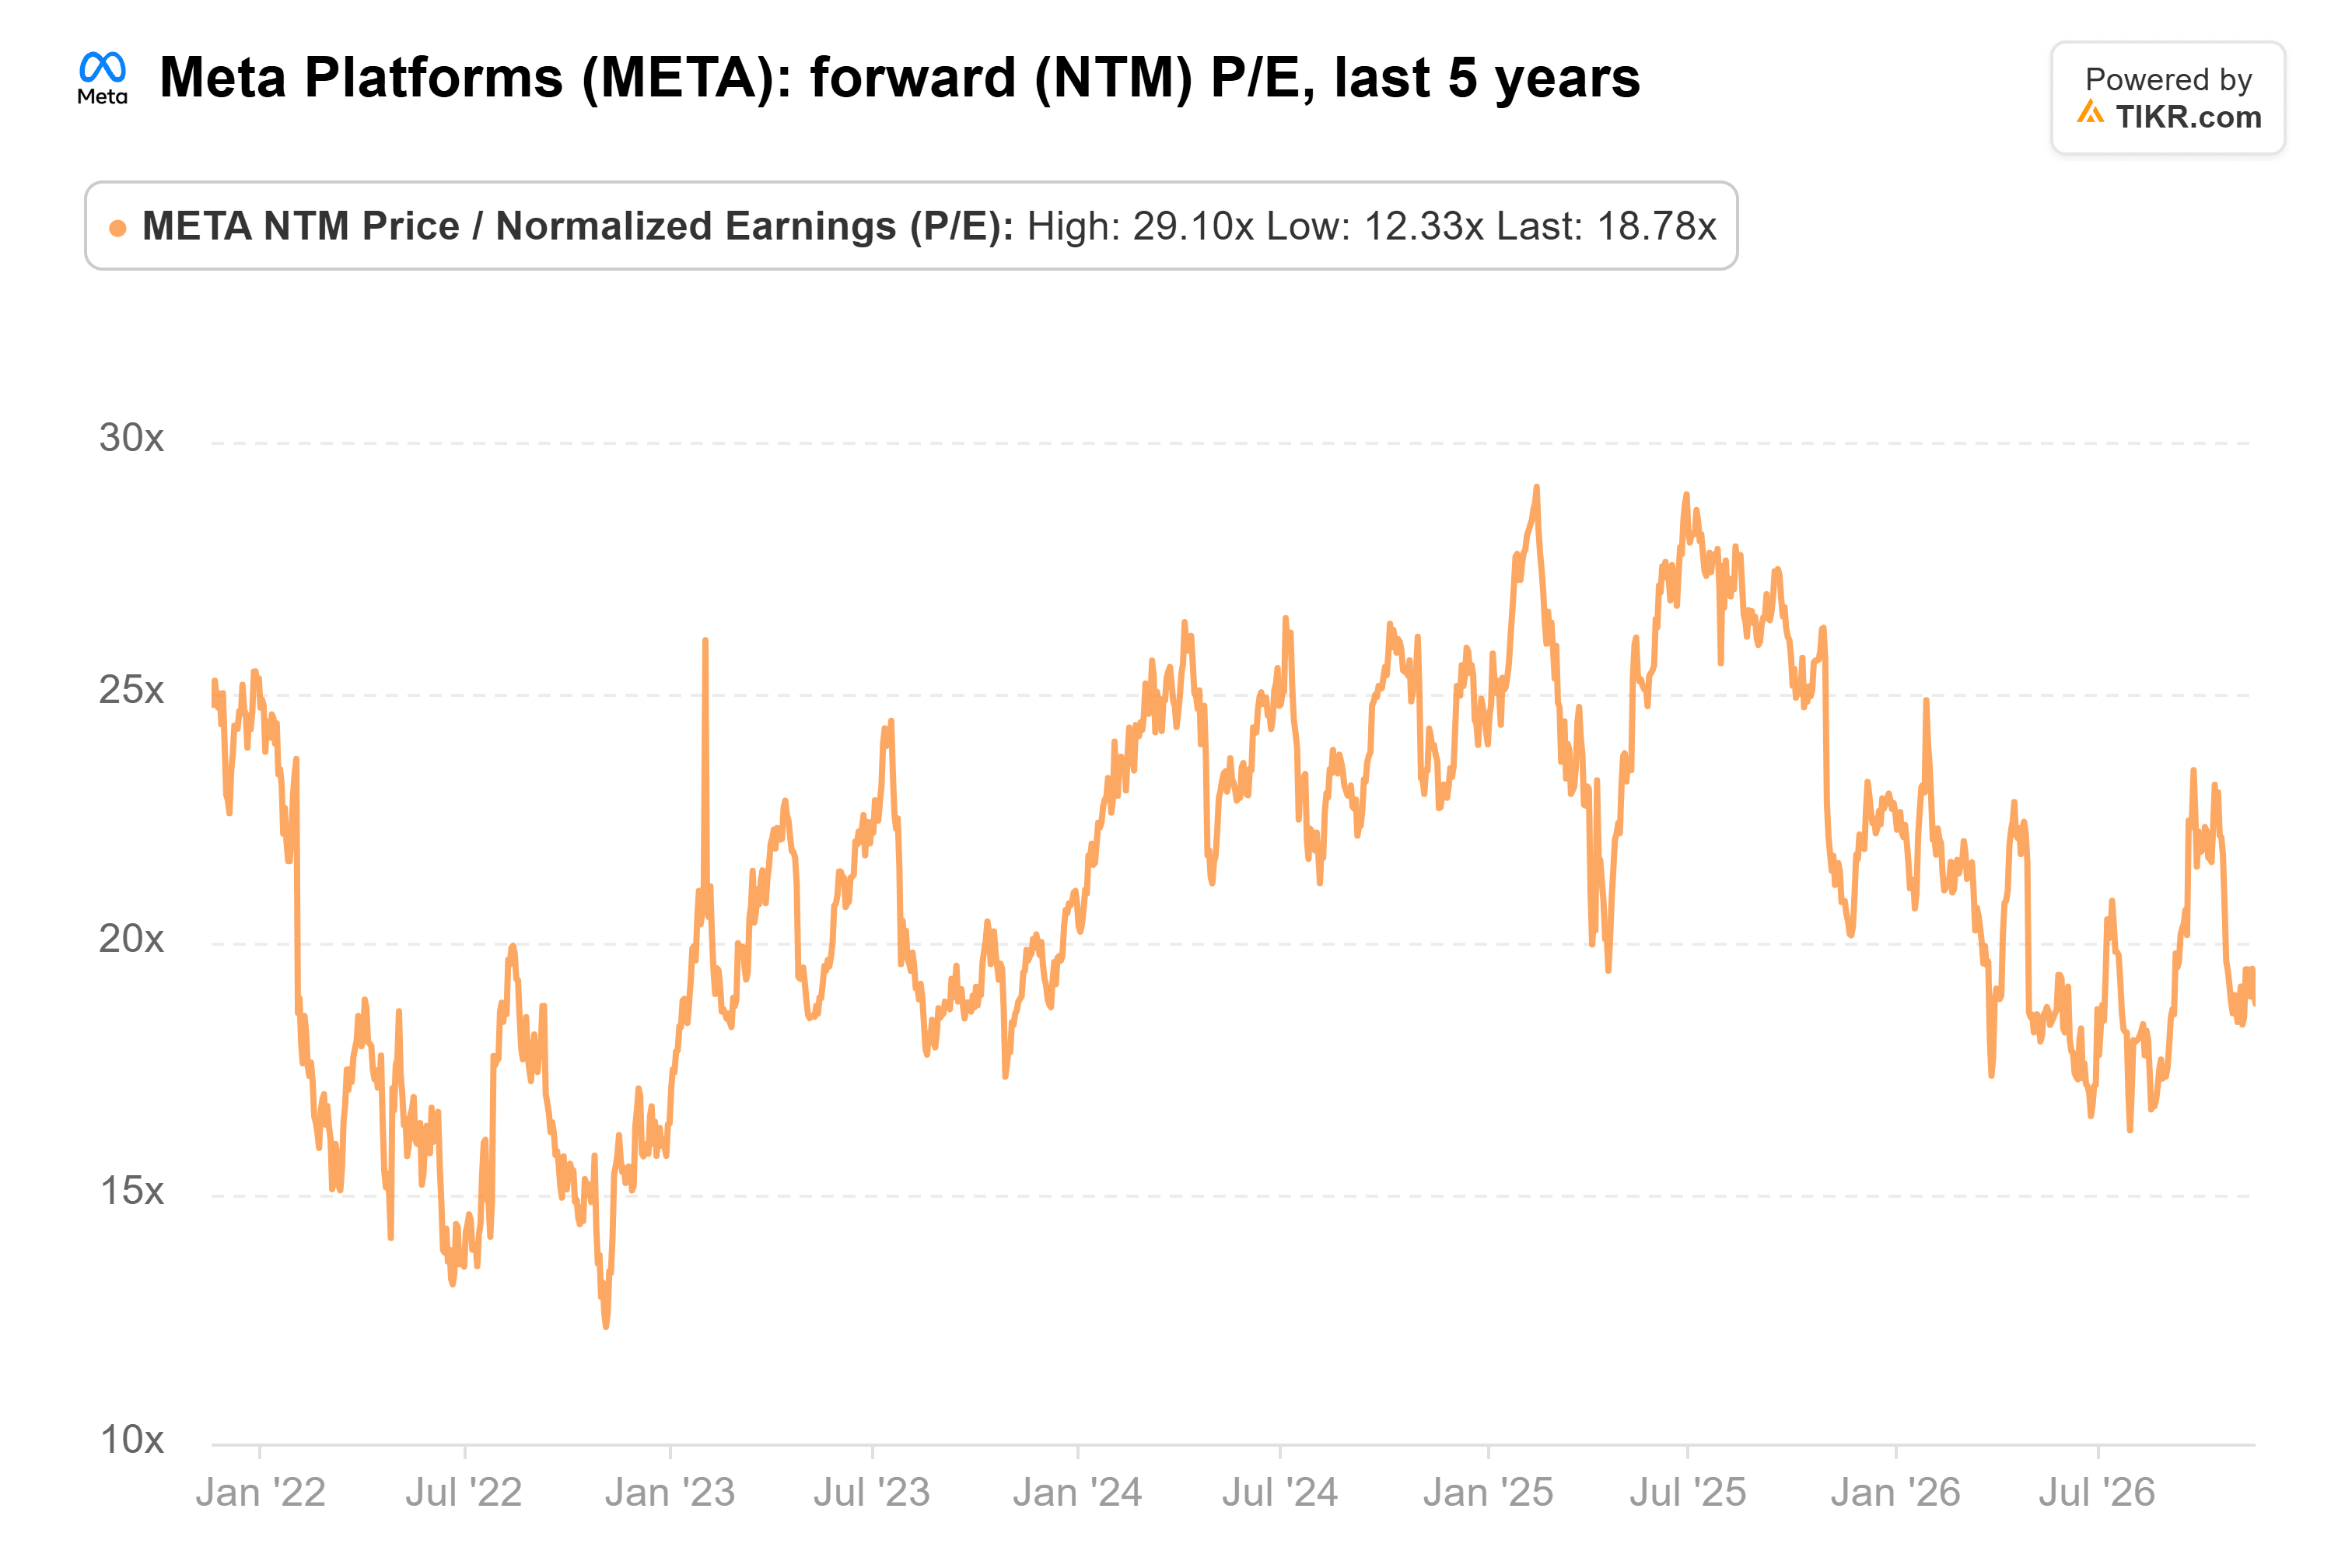
Meta cotiza a 19 veces los beneficios futuros, por debajo de su promedio de 21x de los últimos cinco años:
El objetivo promedio de los 62 analistas se ha mantenido entre $754 y $864 durante el último año. En $848, está un 37% por encima del último cierre de Meta:
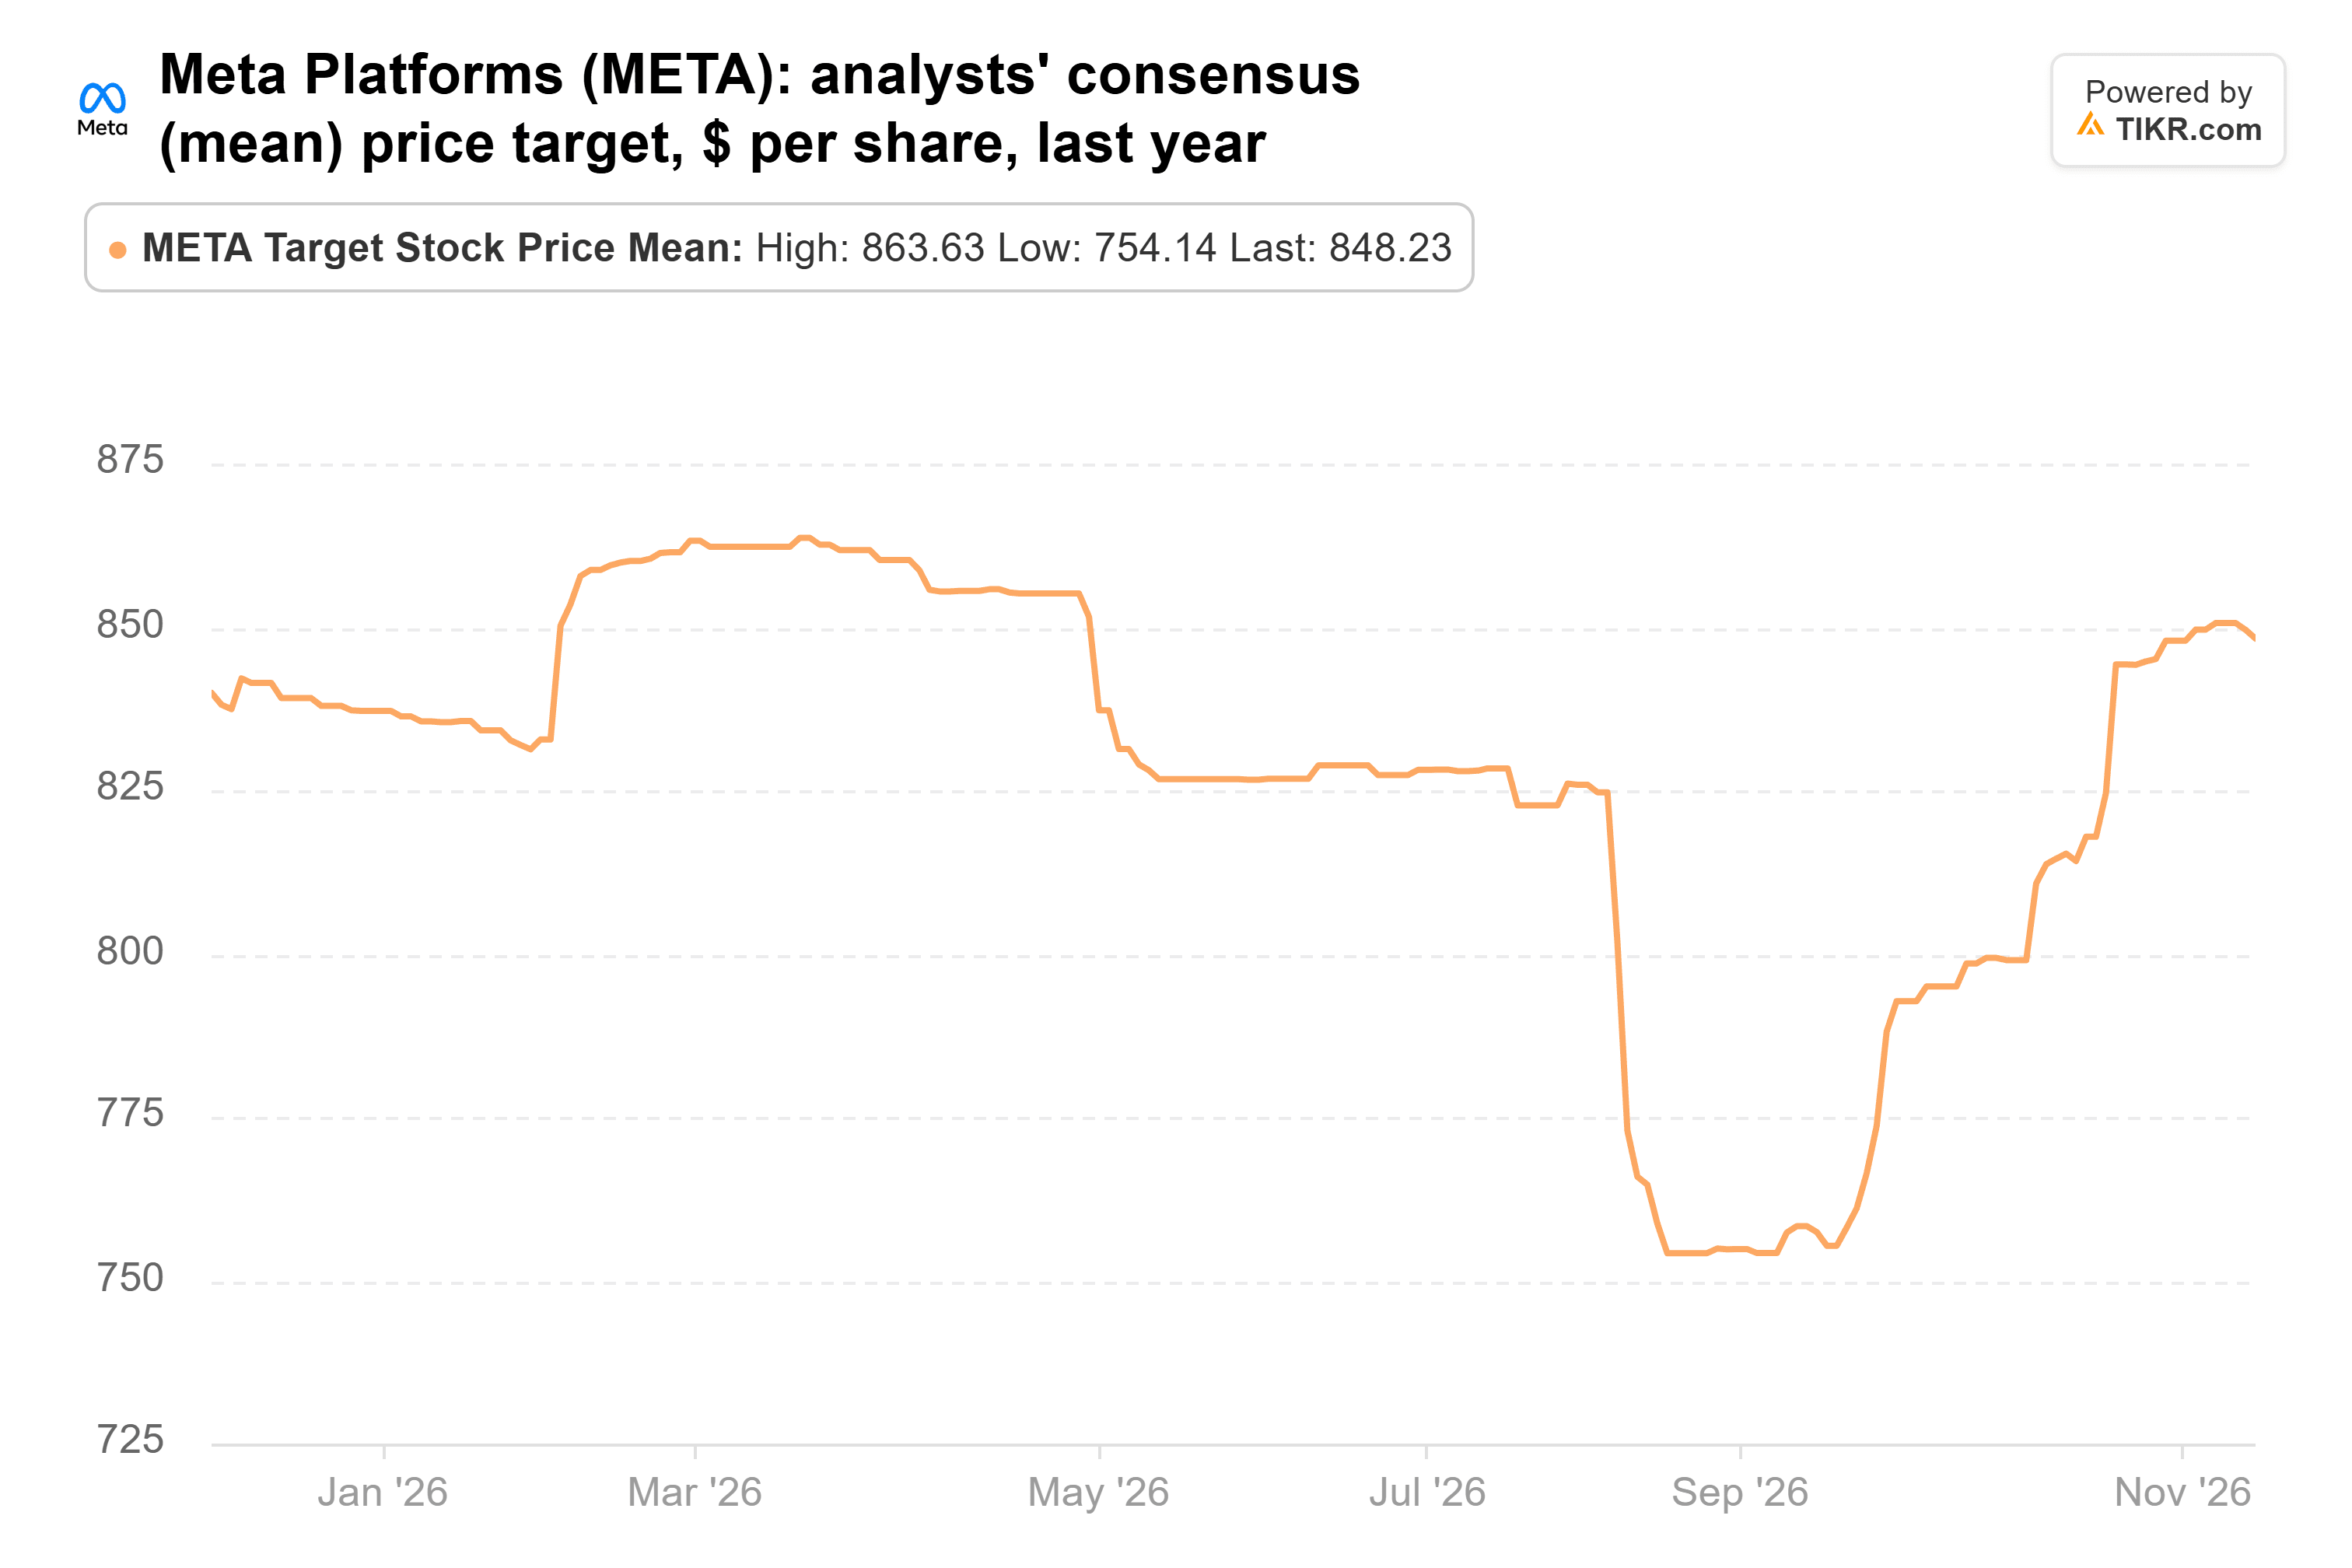
Según mis cálculos, $848 es aproximadamente 20 veces la estimación de beneficios para 2028, y 2028 es el año que el mercado estará valorando dentro de un año. Eso está ligeramente por encima del múltiplo forward actual de 19x y por debajo del promedio de 21x de Meta. Por lo tanto, el objetivo no requiere que los inversores paguen un múltiplo más alto. Solo necesita que las estimaciones se mantengan.
El efectivo es la trampa
El consenso estima que el flujo de caja libre de Meta tocará fondo en negativo $48.0 mil millones en 2027, con un gasto de capital de alrededor de $210 mil millones. Meta también ha recaudado más de $60 mil millones de nueva financiación desde finales de octubre, y sus bonos en dólares más recientes pagan más que los del año pasado. Sus $83.7 mil millones de deuda ya superaban sus $82.45 mil millones de efectivo y valores negociables al 30 de septiembre. No todos los fondos están de acuerdo con Loeb: Senvest Management vendió la totalidad de sus 70,000 acciones de Meta en el tercer trimestre, mientras que un fondo de $15 mil millones compró.
Aún así, creo que Loeb tiene razón en esta. Los inversores están pagando 19 veces los beneficios futuros por una empresa cuyos ingresos publicitarios crecieron un 26% el trimestre pasado, y el objetivo de Wall Street solo pide que las estimaciones se mantengan. Cualquiera que compre hoy también obtiene Meta con un 15% de descuento respecto a su precio del 30 de septiembre.
La prueba llegará a finales de enero, cuando Meta reporte los resultados del cuarto trimestre y presente su plan de gastos para 2027. Unos ingresos en la mitad superior del rango de $73 mil millones a $76 mil millones, más un gasto de capital para 2027 igual o inferior a los aproximadamente $210 mil millones que esperan los analistas, harían que la apuesta pareciera aún mejor. El próximo 13F de Third Point, debido a mediados de febrero, mostrará si mantuvo la posición.
Entonces, ¿cuál es el valor real de la acción de Meta?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Meta. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!