

Conclusiones clave
- Montanova Capital, que gestiona $7.87 mil millones, había vendido todas sus acciones de Advanced Micro Devices, Arcus Biosciences y Ferguson Enterprises antes del 30 de septiembre, según su último formulario 13F.
- Desde que terminó el trimestre, AMD ha caído un 13%, Arcus ha caído un 47% y Ferguson ha subido un 5%.
- Los objetivos de precio promedio de los analistas están un 31% por encima del precio de AMD, un 150% por encima del de Arcus y un 17% por encima del de Ferguson.
- AMD es la venta que parece más débil: su objetivo consensuado equivale a solo unas 26 veces la estimación de ganancias de 2028 de los analistas, por debajo de su múltiplo promedio de los últimos cinco años.
El formulario 13F de Montanova Capital para el trimestre finalizado el 30 de septiembre, presentado el 16 de noviembre, muestra tres posiciones eliminadas: Advanced Micro Devices (AMD), Arcus Biosciences (RCUS) y Ferguson Enterprises (FERG). La firma gestiona $7.87 mil millones en total, y el 13F enumera $3.63 mil millones en acciones estadounidenses distribuidas en 88 posiciones.
Un 13F solo muestra lo que un fondo poseía el último día de un trimestre, por lo que no indica cuándo vendió Montanova ni a qué precio. Lo que sí podemos ver es cuánto difiere Wall Street de la salida, y en una de estas acciones la discrepancia es grande.
TIKR hace seguimiento a 54 analistas sobre AMD. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre AMD, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de AMD
El objetivo de AMD no necesita un estiramiento
AMD era la más grande de las tres. Al 30 de junio, Montanova poseía 257,240 acciones valoradas en $149 millones, lo que representaba el 3.1% de sus acciones del 13F. Para el 30 de septiembre no poseía ninguna. La acción ha caído un 13% desde que terminó el trimestre y está un 24% por debajo de su máximo de 52 semanas.
Las noticias del negocio han sido buenas. Anthropic, Meta, Microsoft, OpenAI y Oracle ya ejecutan cargas de trabajo en los primeros racks Helios, y la producción está escalando fuertemente en el cuarto trimestre. Sin embargo, hay un nuevo problema. El 16 de noviembre, nuevas reglas de exportación de EE. UU. comenzaron a requerir licencias para los chips de IA avanzados enviados a Indonesia, Malasia, Singapur, Tailandia y Brasil, y las GPU Instinct de AMD están cubiertas.
Los analistas han seguido subiendo sus objetivos de todas formas. El objetivo consensuado se ha más que duplicado en el último año, pasando de $277.27 a $657.74:
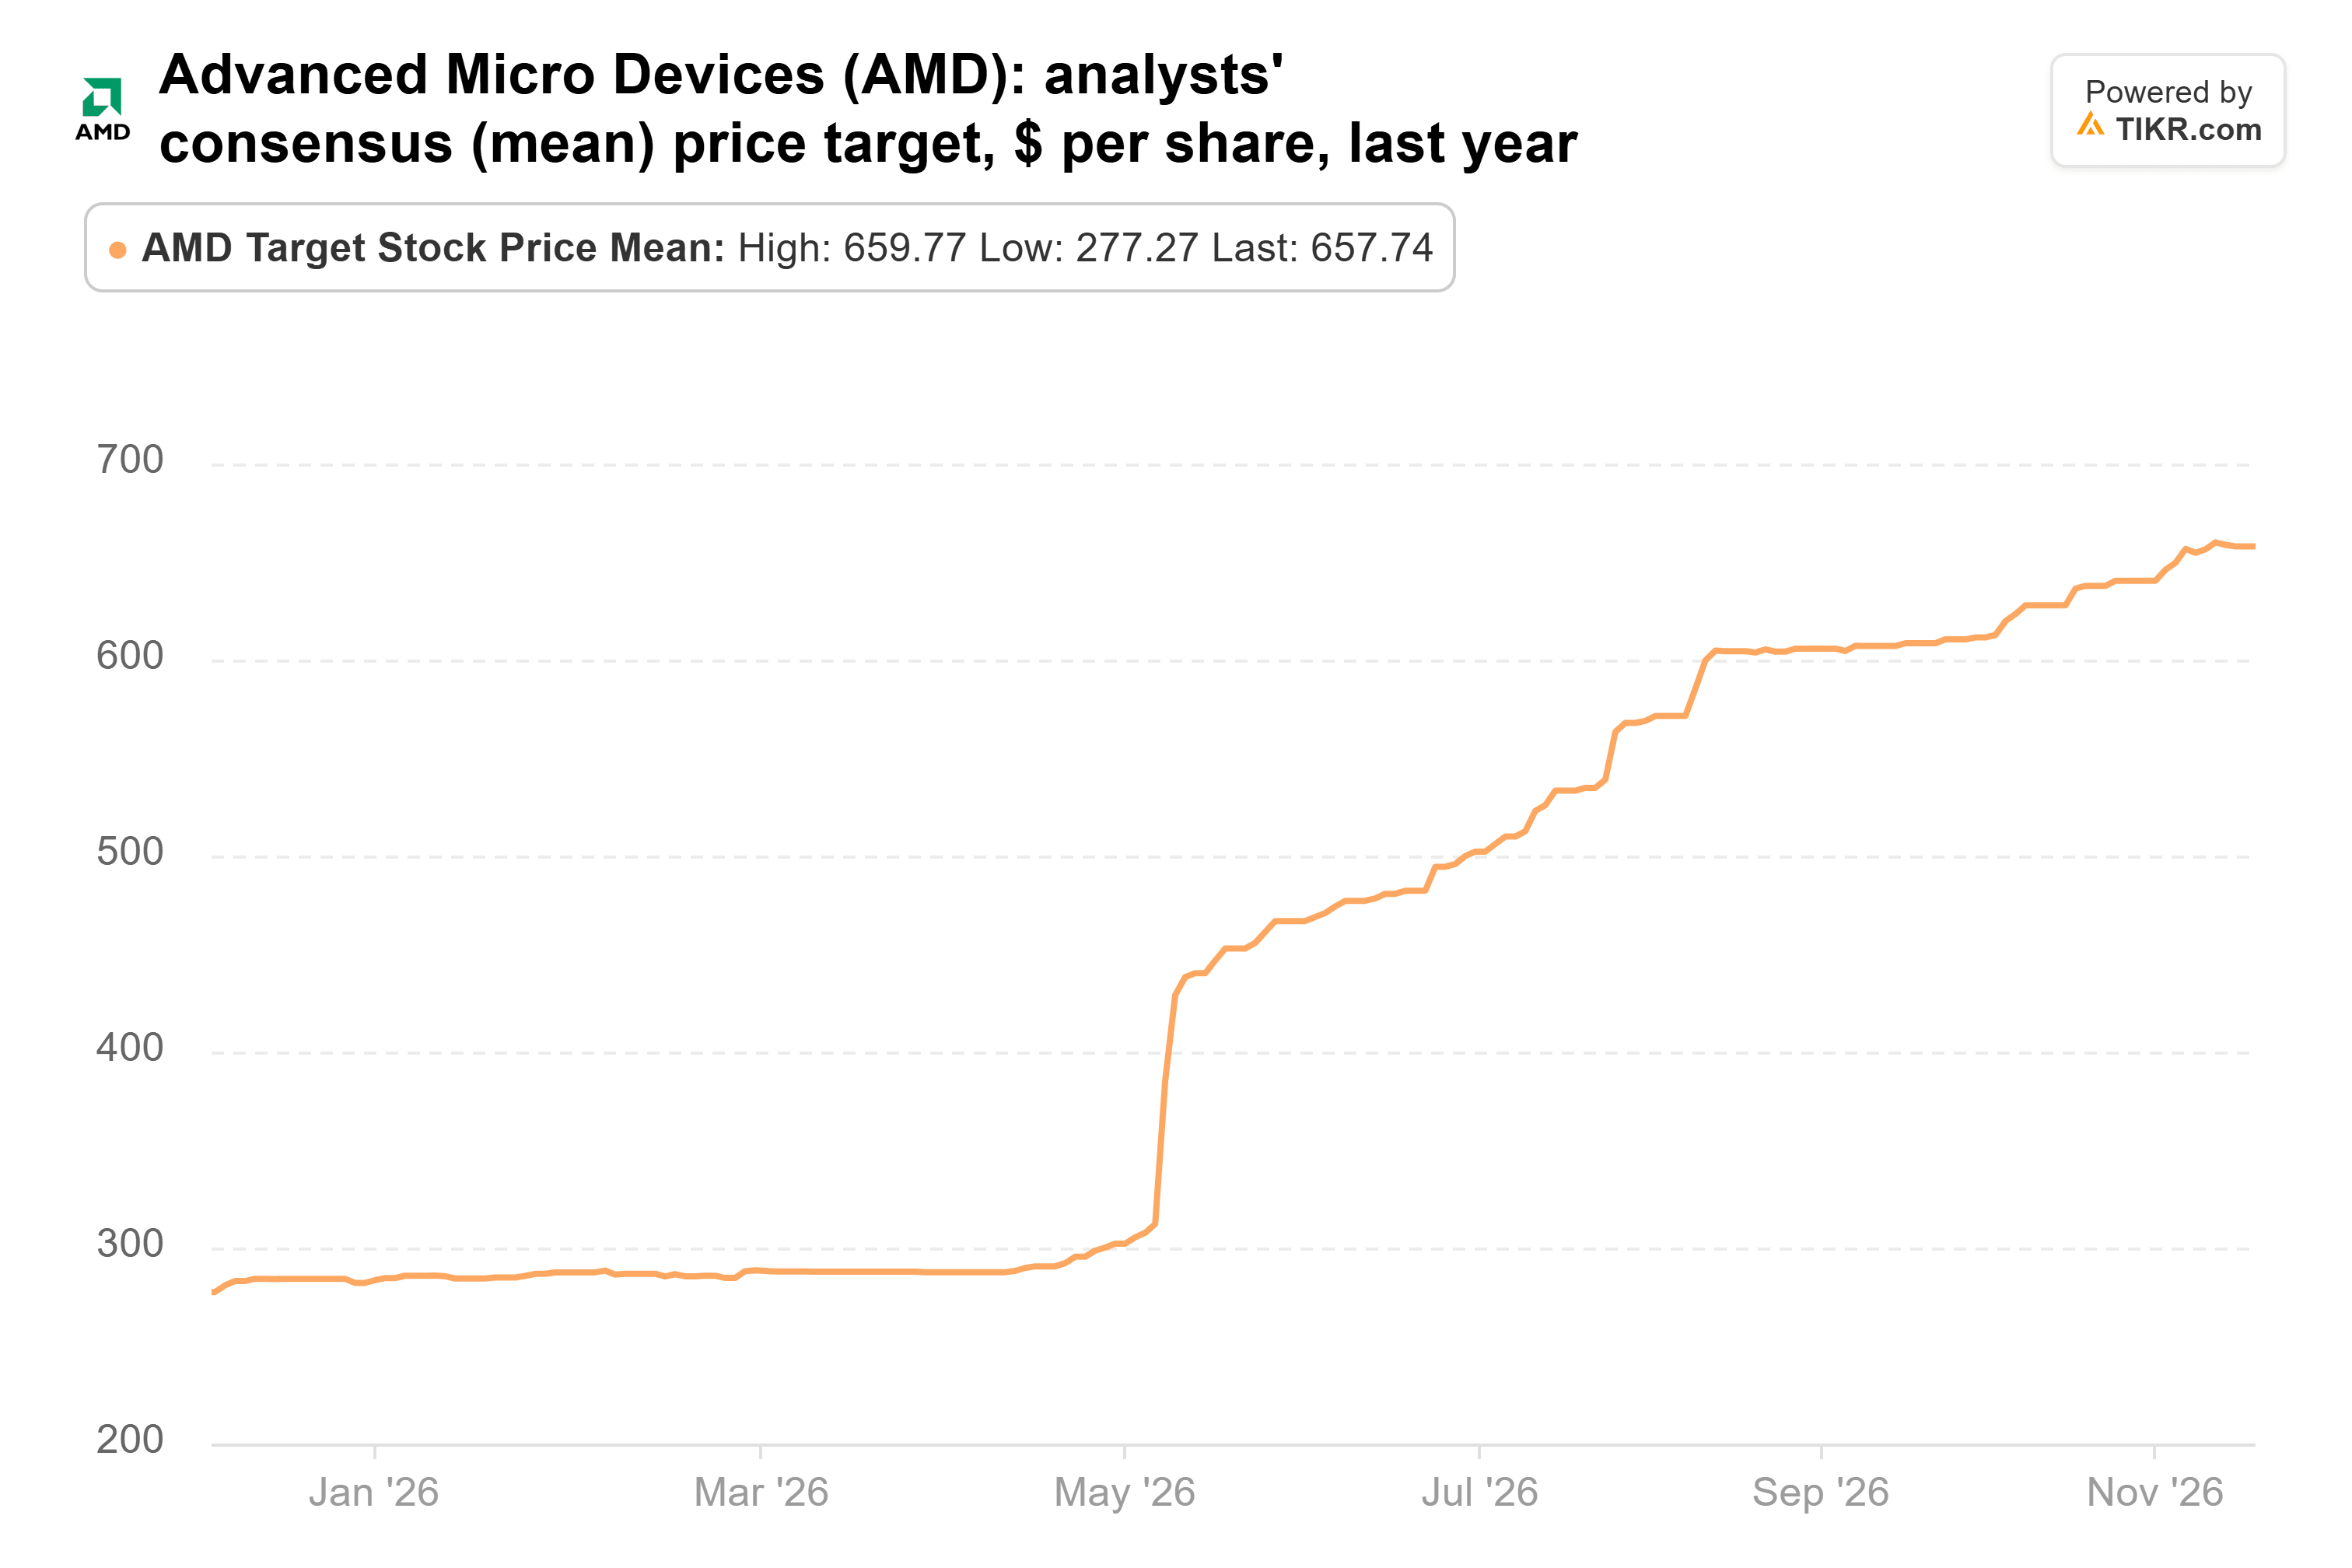
Eso está un 31% por encima del último cierre, y 54 analistas cubren la acción. Según mis cálculos, $657.74 equivale a aproximadamente 26 veces la estimación de ganancias de 2028 de los analistas de $25.52 por acción. Eso está por debajo del promedio de cinco años de AMD de aproximadamente 35 veces las ganancias futuras. Así que el objetivo no necesita un múltiplo más alto, solo que las estimaciones se mantengan.
El costo que tuvo para AMD ganar estos clientes es el principal riesgo. OpenAI y Meta poseen warrants por hasta 320 millones de acciones entre ambos, el 19.6% de las acciones en circulación, y las previsiones de margen bruto del cuarto trimestre de aproximadamente el 55% están en el extremo inferior del rango a largo plazo de AMD.
Arcus cayó a la mitad y sus objetivos subieron
Arcus era una posición casi tan grande: 4.78 millones de acciones valoradas en $147 millones al 30 de junio, también el 3.1% de las acciones del 13F del fondo. Desde el 30 de septiembre ha caído un 47%, quedando un 48% por debajo de su máximo de 52 semanas. En octubre, Arcus presentó nuevos datos de ARC-20 sobre su fármaco para cáncer renal casdatifan y recaudó $288 millones en ingresos brutos mediante la venta de acciones. Su comunicado del tercer trimestre indica que ese dinero, más los $694 millones en efectivo e inversiones que tenía al 30 de septiembre, financia a la empresa hasta 2029.
Los analistas no han seguido a la acción a la baja. En el último año, el objetivo consensuado subió de $33.22 a $40.92:

Ese objetivo, de 15 analistas, está un 150% por encima del último cierre, e incluso el objetivo más bajo, $23, está un 40% por encima. Arcus tenía casi $1 mil millones en efectivo después de la recaudación de octubre (antes de comisiones y de lo que ha gastado desde entonces). Su valor de mercado es de $2.36 mil millones.
El problema es que una biotecnológica que aún pierde dinero sube o baja según sus ensayos clínicos. La empresa espera que la inscripción en PEAK-1, su estudio de Fase 3 en cáncer renal de segunda línea, finalice en los próximos dos o tres meses. Se esperan datos más maduros de ARC-20 en 2027.
Ferguson fue la venta más pequeña y la única que ha subido desde entonces
Ferguson fue la más pequeña de las tres: 246,758 acciones valoradas en $59 millones al 30 de junio, o el 1.2% de las acciones del 13F del fondo. También es la única que ha subido desde que terminó el trimestre, un 5%, y está un 8% por debajo de su máximo de 52 semanas. El objetivo consensuado ha subido constantemente durante el año, de $258.41 a $291.23:
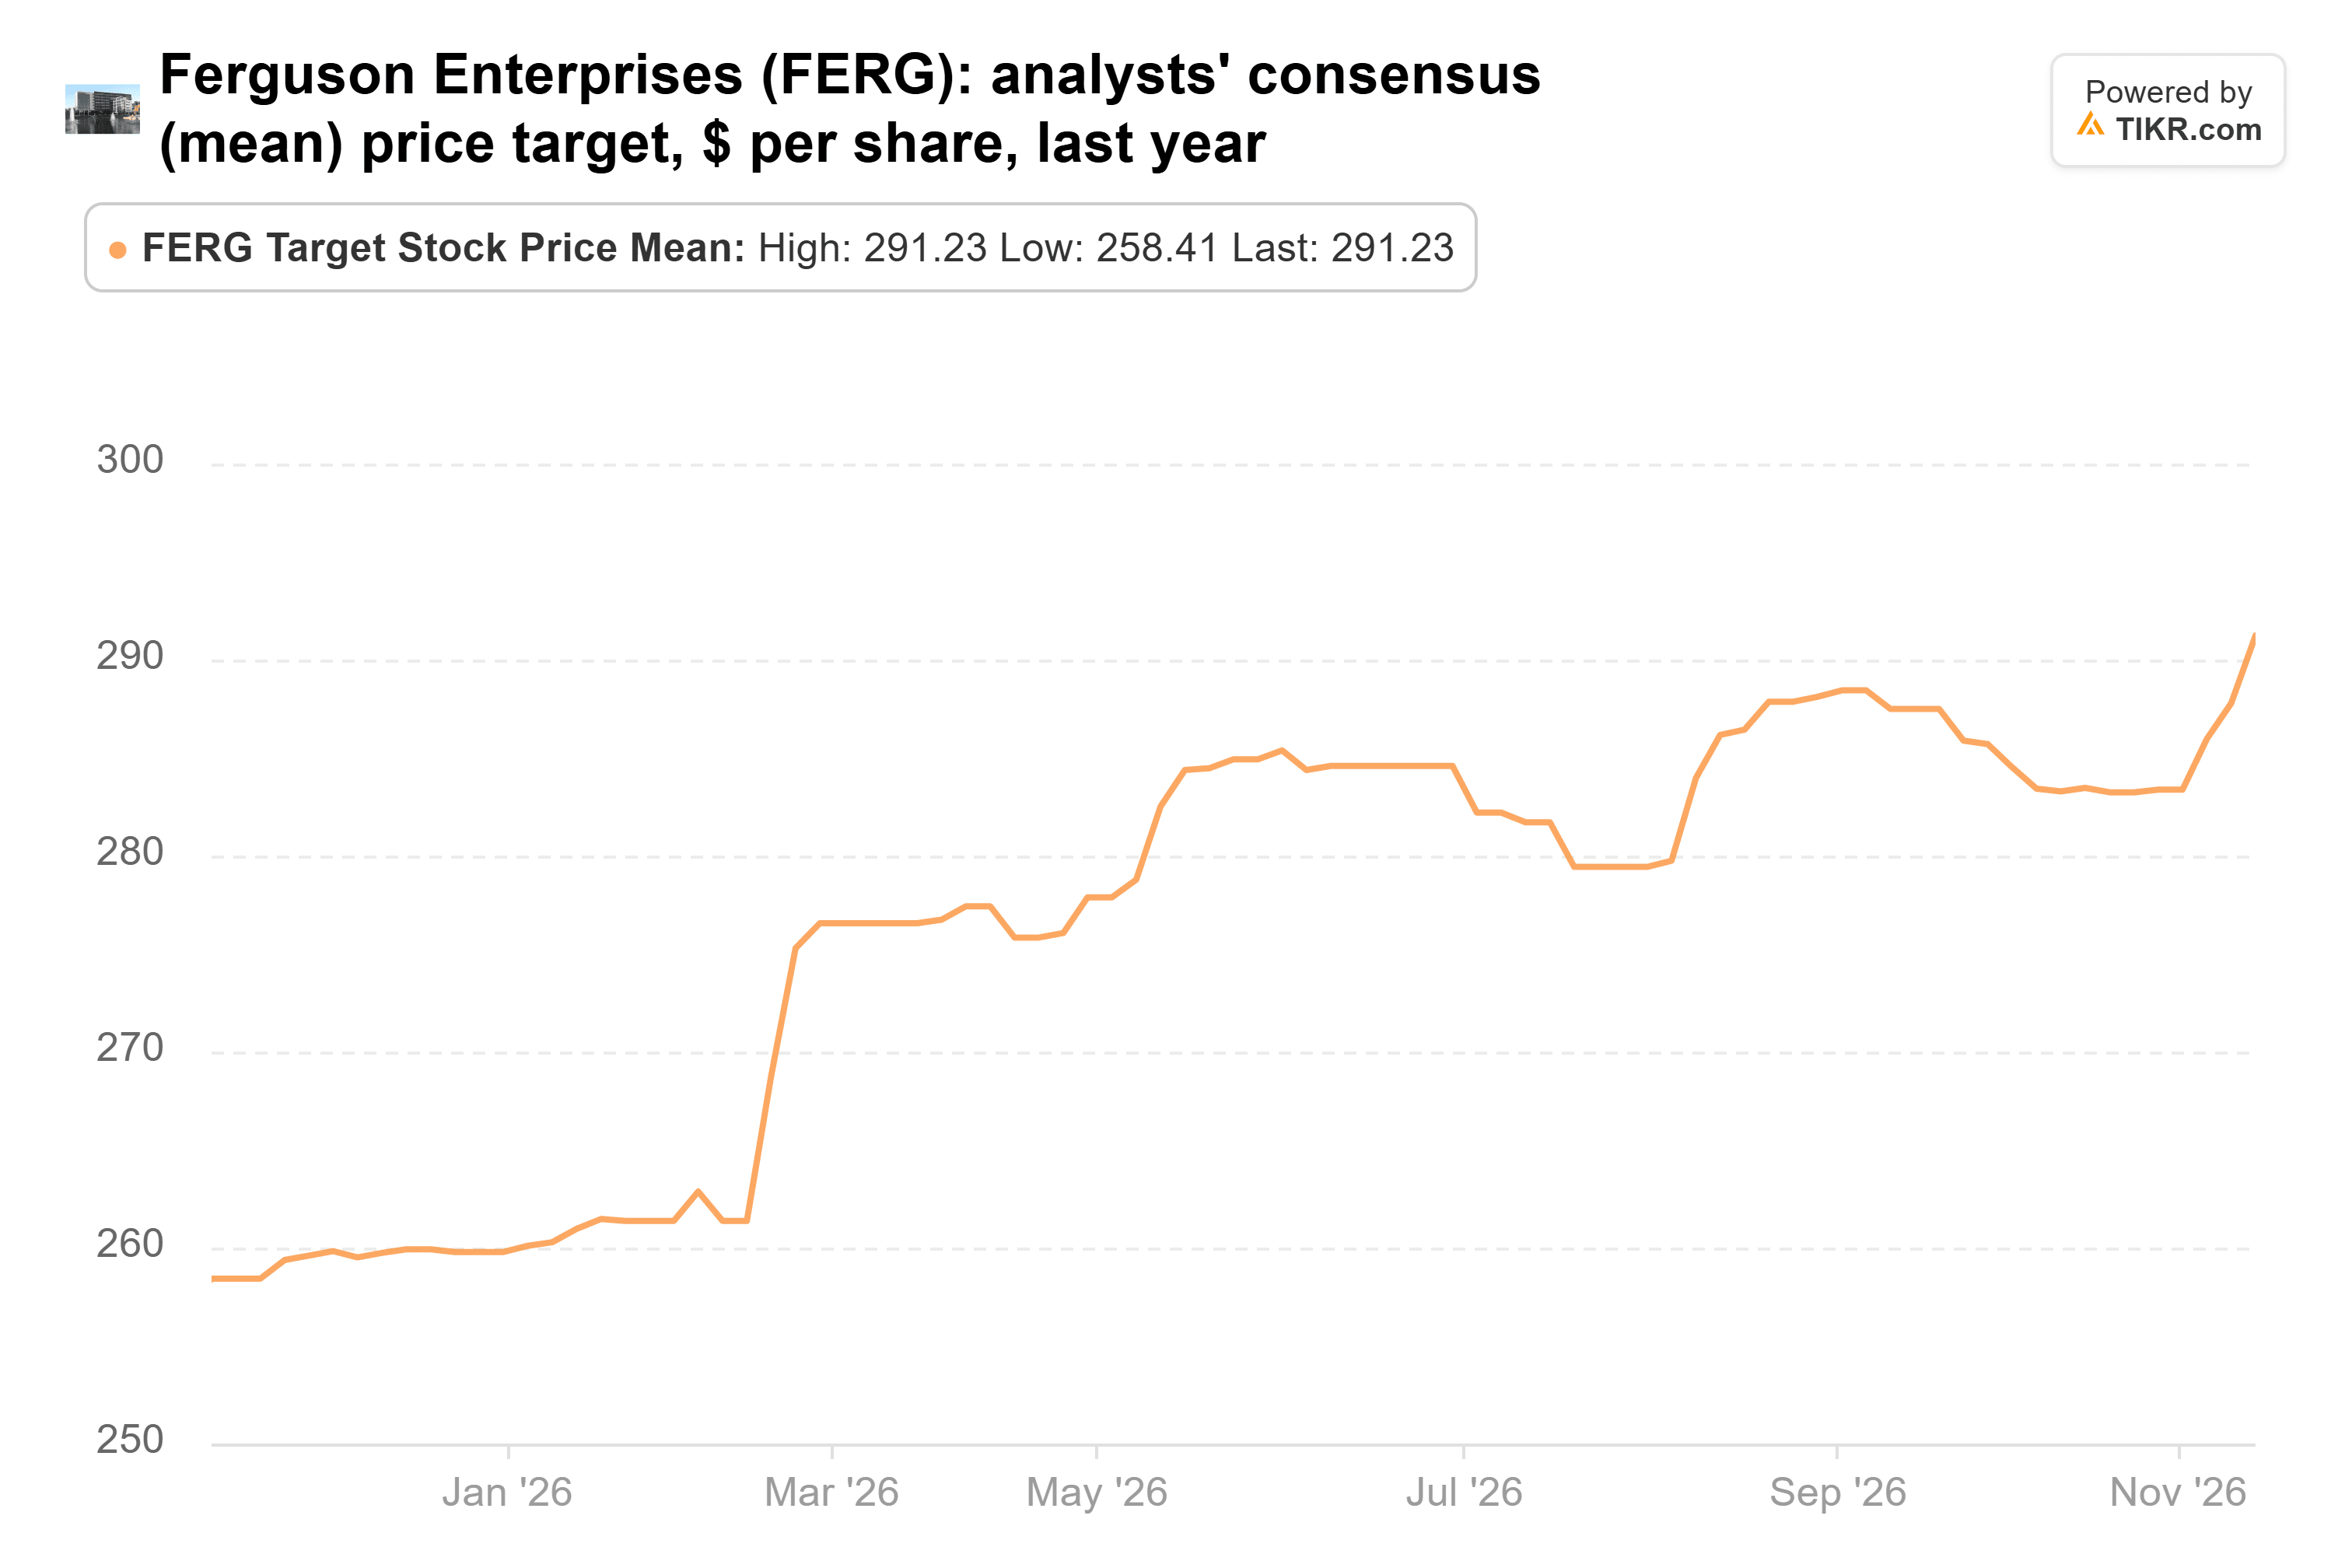
Eso está un 17% por encima del último cierre, según 24 analistas. Los analistas están inusualmente cercanos: el objetivo más bajo, $235, está aproximadamente un 6% por debajo del precio, y el más alto es $325. A aproximadamente 20 veces las ganancias futuras, Ferguson me parece razonablemente valorada.
AMD es la venta que yo cuestionaría
De las tres, AMD es la venta que yo cuestionaría más. El objetivo de Wall Street asume un múltiplo más bajo que el que AMD suele cotizar, y cinco de los mayores compradores de IA ya ejecutan sus racks. Arcus podría dar más rendimiento, pero solo si sus ensayos clínicos lo hacen. Ferguson es la más fácil de las tres para dejar ir.
El próximo 13F de Montanova vence a mediados de febrero y mostrará si recompró alguna de ellas. El informe del cuarto trimestre de AMD a principios de febrero es la prueba más importante: un margen bruto por debajo del 55%, el extremo inferior de su rango a largo plazo, significaría que Helios está costando más de lo que asumen los objetivos.
Entonces, ¿cuánto vale realmente la acción de AMD?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer AMD. Comienza desde las estimaciones consensuadas de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!



