


Puntos clave
- De los 460 grandes fondos que han presentado sus 13F para el trimestre finalizado el 30 de septiembre, 15 compraron Palo Alto Networks y 22 lo vendieron. Ken Fisher, de Fisher Investments, fue el mayor comprador, añadiendo acciones por valor de unos 948 millones de dólares.
- Stanley Druckenmiller, de Duquesne Family Office, redujo su posición en Palo Alto en un 74%, y la acción ha caído un 22% desde que finalizó el trimestre.
- Los analistas esperan que el BPA normalizado suba desde 3,84 dólares en el año fiscal 2026 hasta 4,88 dólares en el año fiscal 2028, y la acción cotiza a 74 veces los beneficios futuros frente a una media de cinco años de 57x.
- Por ahora, los vendedores tienen la razón, y el próximo informe del primer trimestre fiscal de Palo Alto esta semana será la siguiente prueba.
El dinero institucional se dividió respecto a Palo Alto Networks (PANW) el último trimestre. Ken Fisher, de Fisher Investments, añadió un 41% a su posición, según su 13F para el trimestre finalizado el 30 de septiembre, presentado el 6 de noviembre. Stanley Druckenmiller, de Duquesne Family Office, redujo un 74% de sus acciones, según su propio 13F, presentado el 16 de noviembre.
Fisher y Druckenmiller son parte de una división más amplia. De los 460 grandes fondos que han presentado sus 13F para el trimestre, 15 compraron Palo Alto, ya sea abriendo una posición o añadiendo un 20% o más, y 22 vendieron por completo o redujeron en un 20% o más. Ese grupo incluye fondos que los lectores conocen más fondos con 1.000 millones de dólares o más en acciones estadounidenses, excluyendo fondos cuantitativos e indexados. En total, 45 de ellos tenían acciones al final del trimestre.
La compra de Fisher eclipsa a todas las demás
Fisher Investments gestiona 387.000 millones de dólares en total. En el trimestre pasó de 5,76 millones de acciones de Palo Alto a 8,14 millones, añadiendo acciones por valor de unos 948 millones de dólares a los precios de cierre del trimestre. Su posición valía 3.240 millones de dólares el 30 de septiembre, pero eso aún representa solo el 0,9% de sus acciones en el 13F y es su 31ª mayor tenencia. GQG Partners, que gestiona 164.000 millones de dólares, fue el siguiente con una nueva posición de 1,26 millones de acciones valoradas en 502 millones de dólares. Después de esos dos, ningún comprador añadió más de 39 millones de dólares.
TIKR hace seguimiento de 56 analistas sobre Palo Alto Networks. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las recomendaciones de Compra, Mantenimiento y Venta sobre Palo Alto Networks, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las recomendaciones de los analistas sobre Palo Alto Networks
Los mayores vendedores aún poseen mucho
La mayor venta provino de Mirova US, una firma de 14.000 millones de dólares. Redujo su posición un 34% hasta 864.841 acciones, vendiendo acciones por valor de unos 175 millones de dólares a los precios de cierre del trimestre. Atreides Management, un fondo de 11.000 millones de dólares, también redujo un 34%, hasta 578.905 acciones, lo que equivale a unos 118 millones de dólares. Ninguno se deshizo por completo. Palo Alto seguía siendo la séptima mayor tenencia de Mirova, con un 3,8% de sus acciones en el 13F, y representaba el 2,1% de las de Atreides, una proporción mayor que la que tiene en las de Fisher.
Druckenmiller vendió menos en términos de dólares, unos 34 millones. Eso aún dejó a Duquesne, cuyo 13F contiene 4.150 millones de dólares en acciones estadounidenses, con solo 30.000 acciones valoradas en 12 millones de dólares. Un 13F solo muestra lo que un fondo poseía el 30 de septiembre, por lo que no puede decirnos a qué precio compraron o por qué actuaron. Desde esa fecha, la acción ha caído un 22%, incluyendo una caída de casi un 10% en un solo día.
Los beneficios siguen creciendo, pero más lentamente por acción
El negocio respalda a los compradores. Palo Alto prevé que los ingresos suban entre un 23% y un 24% en el año fiscal 2027, que finaliza en julio. También convirtió el 38,4% de los ingresos del año fiscal 2026 en flujo de caja libre ajustado. Los analistas esperan que el beneficio por acción siga aumentando hasta el año fiscal 2028:
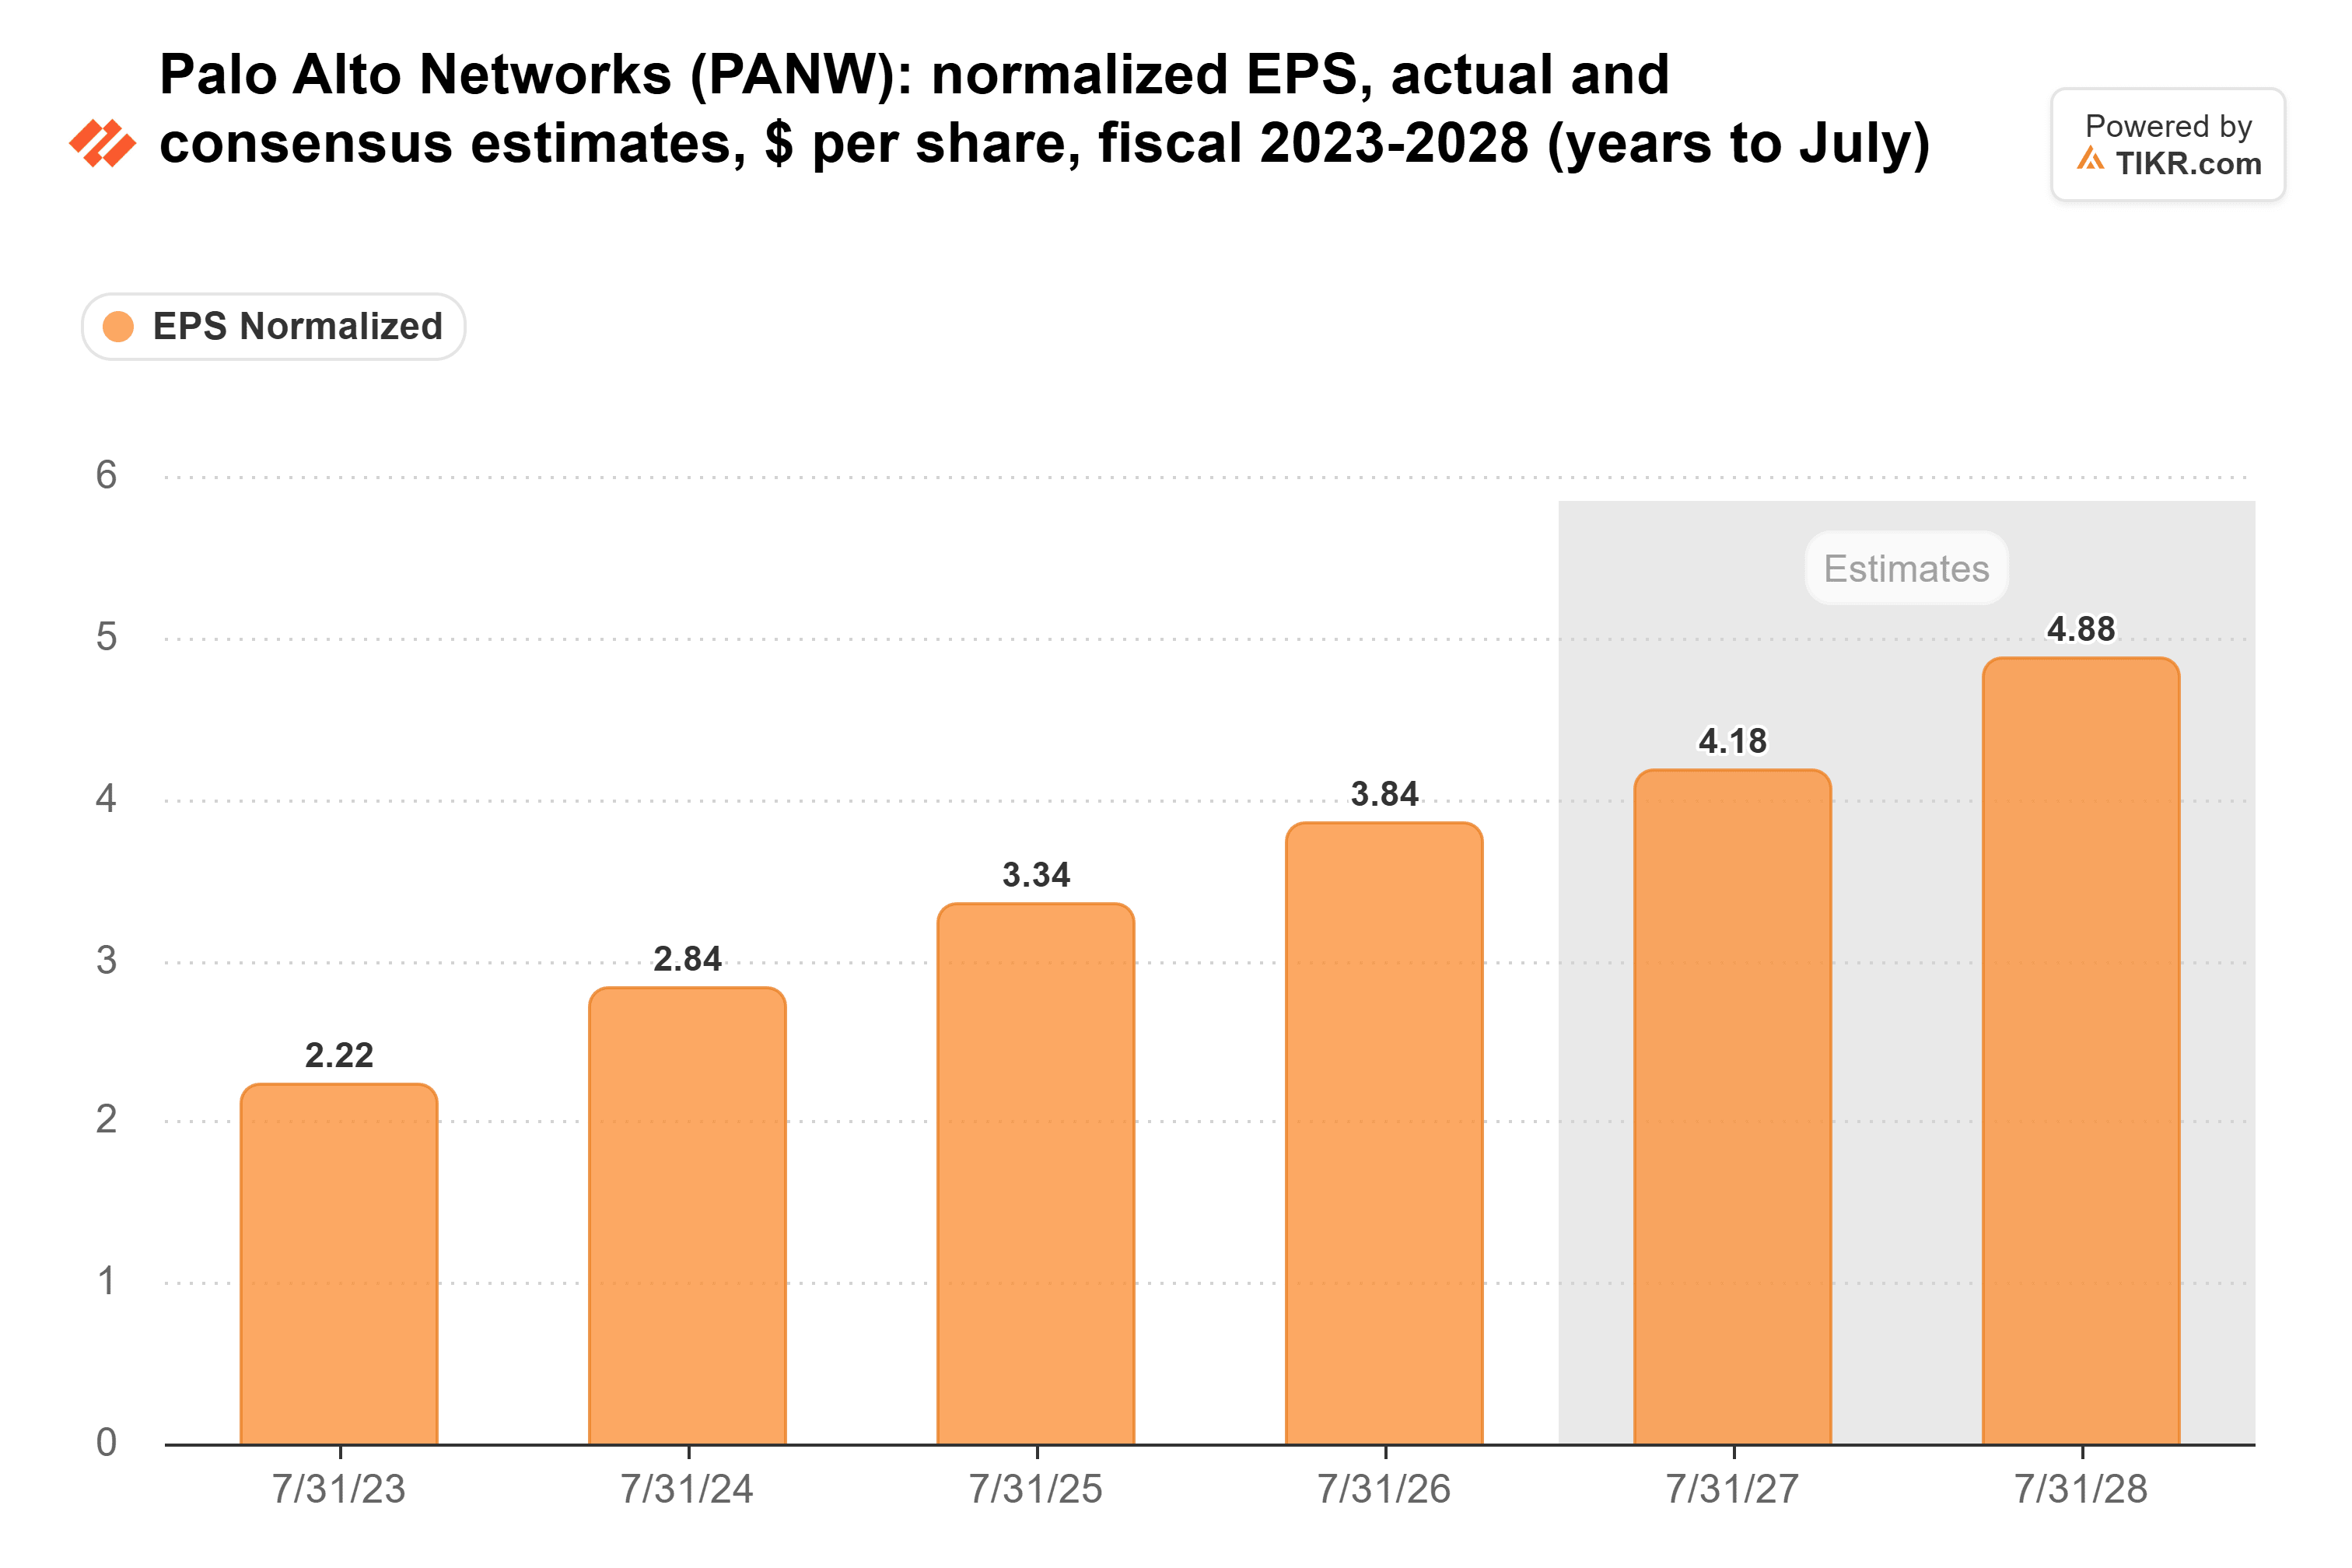
El BPA normalizado subió desde 2,22 dólares en el año fiscal 2023 hasta 3,84 dólares en el año fiscal 2026. El consenso prevé 4,18 dólares para el año fiscal 2027 y 4,88 dólares para el año fiscal 2028.
El problema es el número de acciones. Palo Alto pagó por CyberArk principalmente con acciones, y las acciones en circulación aumentaron un 22% en unos 15 meses, hasta 818 millones desde 668 millones en julio de 2025. En el año fiscal 2026, el beneficio neto no GAAP aumentó un 25%, pero el BPA no GAAP solo subió un 15%. La dirección prevé que el BPA suba solo entre un 8% y un 9% este año fiscal.
74x sigue siendo mucho que pagar
Incluso después de la caída, la acción es cara en comparación con su propio historial:
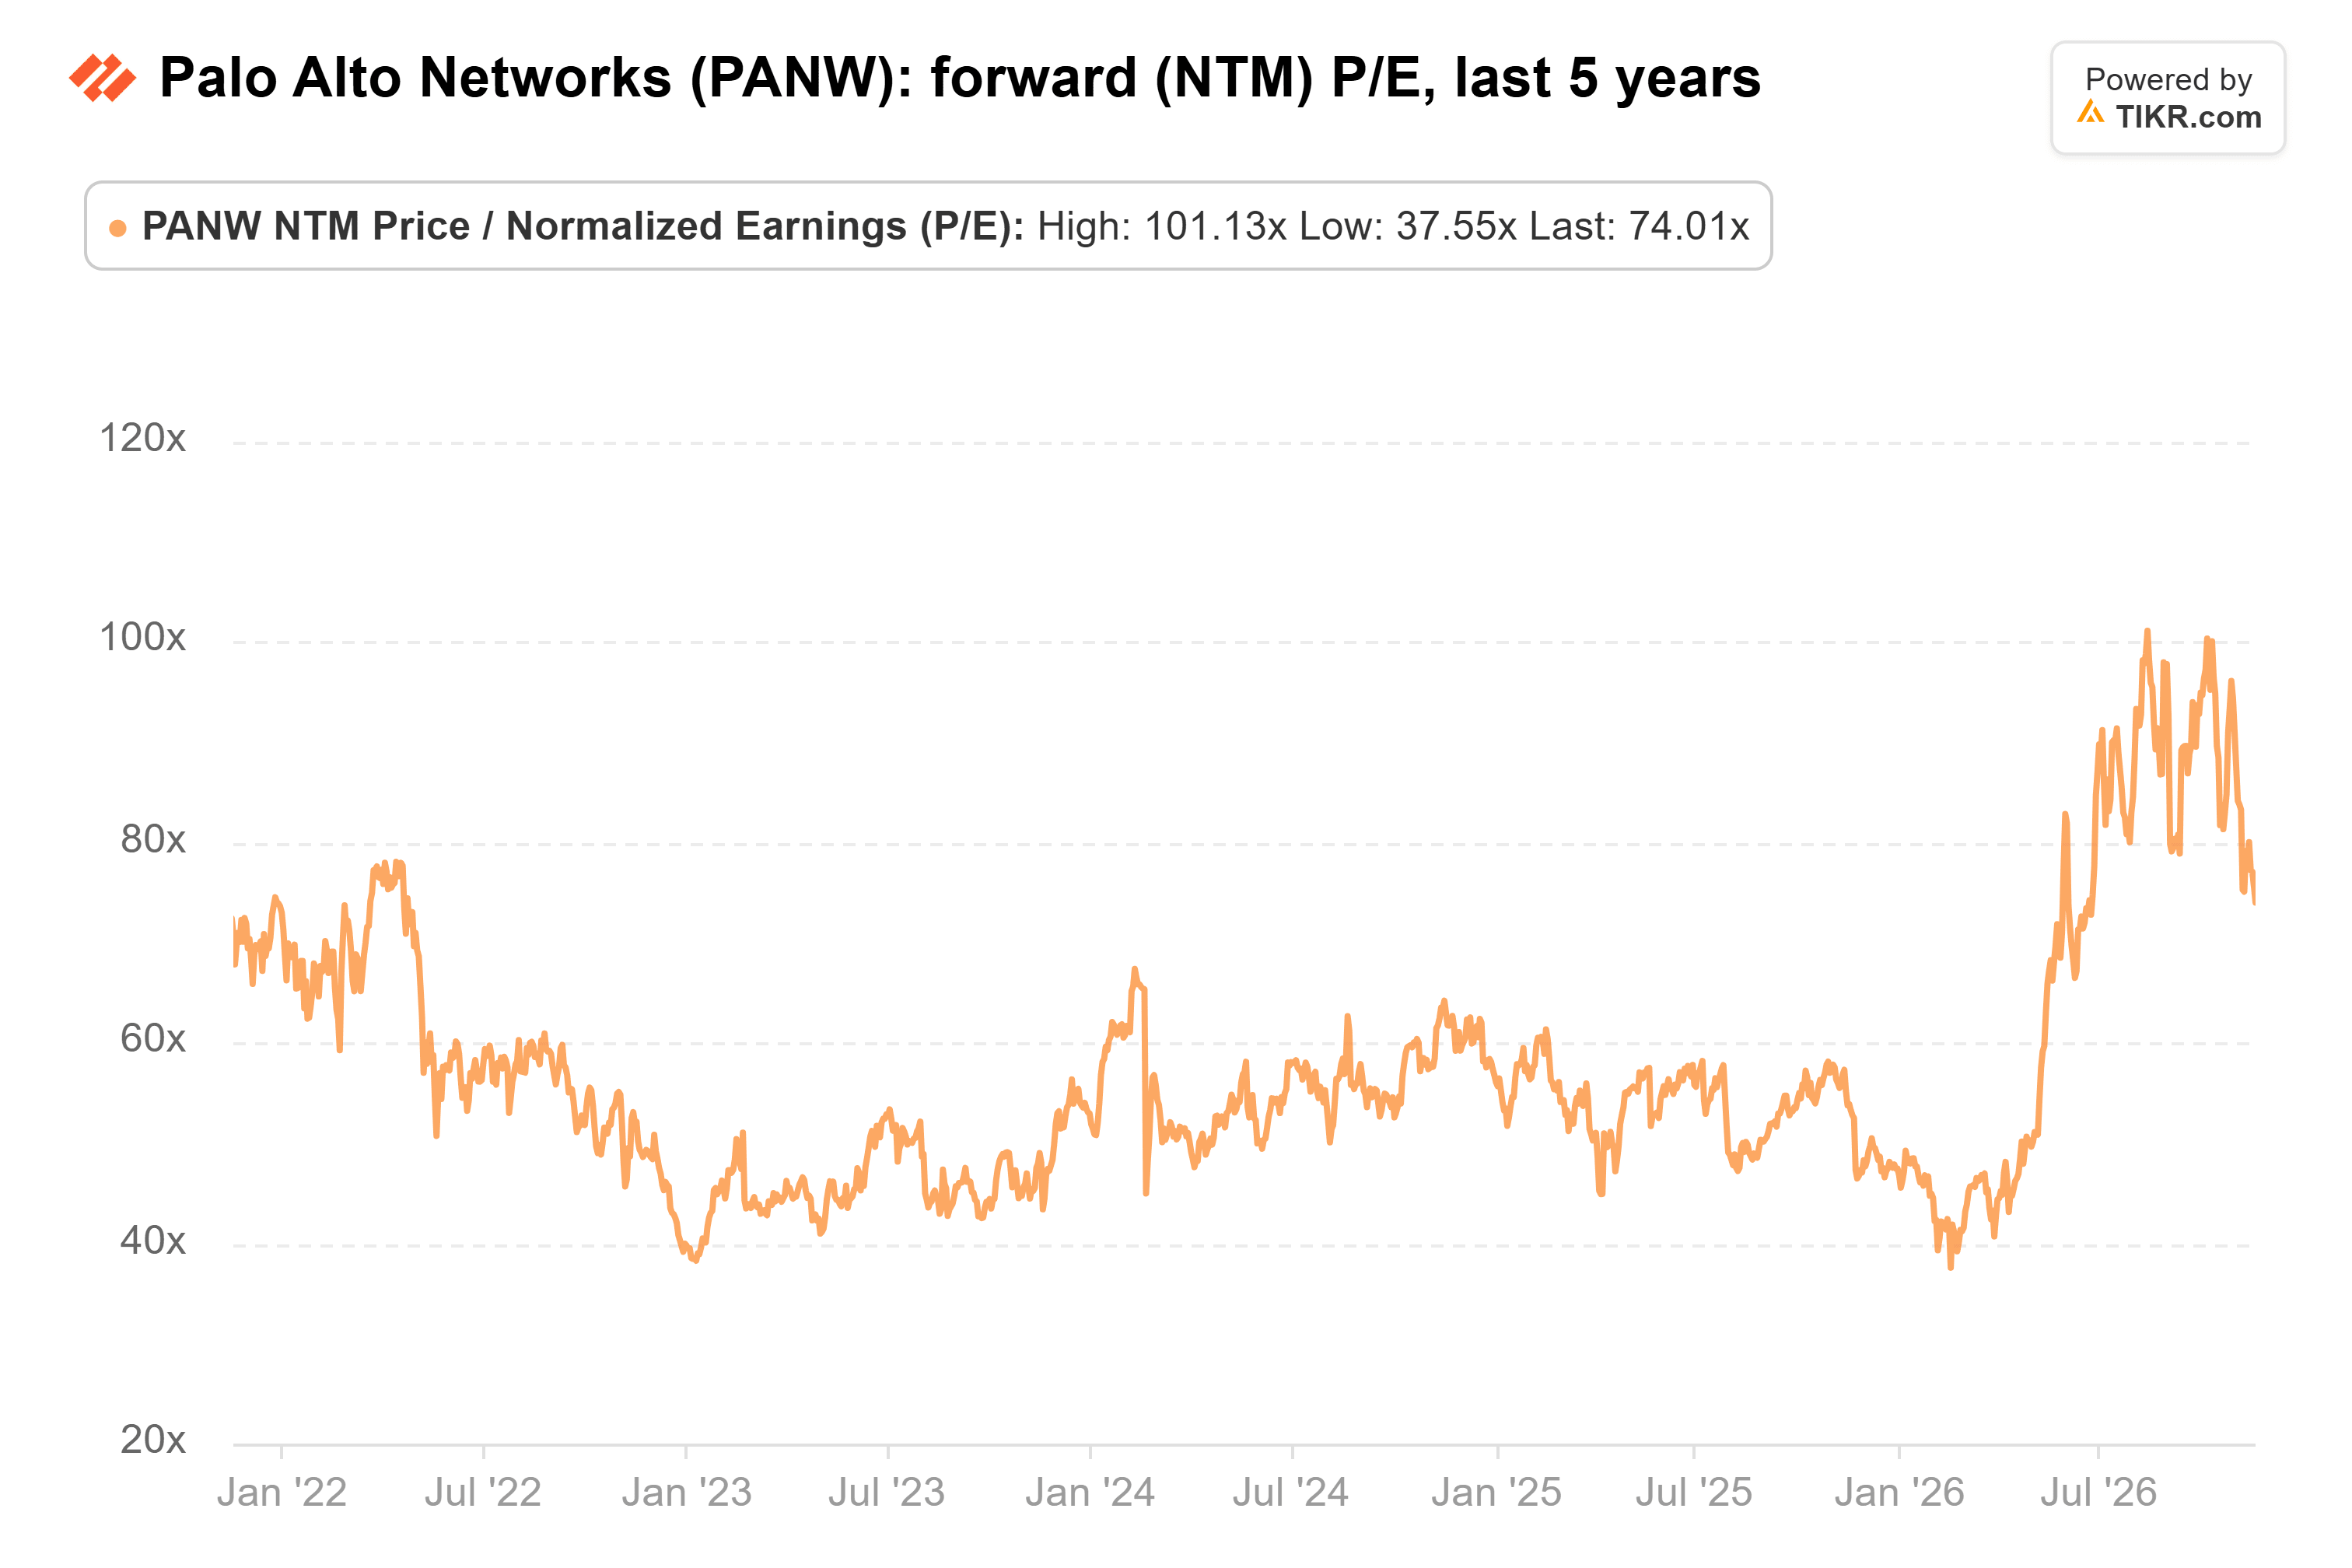
A 74 veces los beneficios futuros, Palo Alto cotiza muy por encima de su media de cinco años de 57x, aunque está por debajo de las 101x que alcanzó en agosto.
El precio objetivo de consenso de los analistas ha subido bruscamente desde su mínimo de abril:
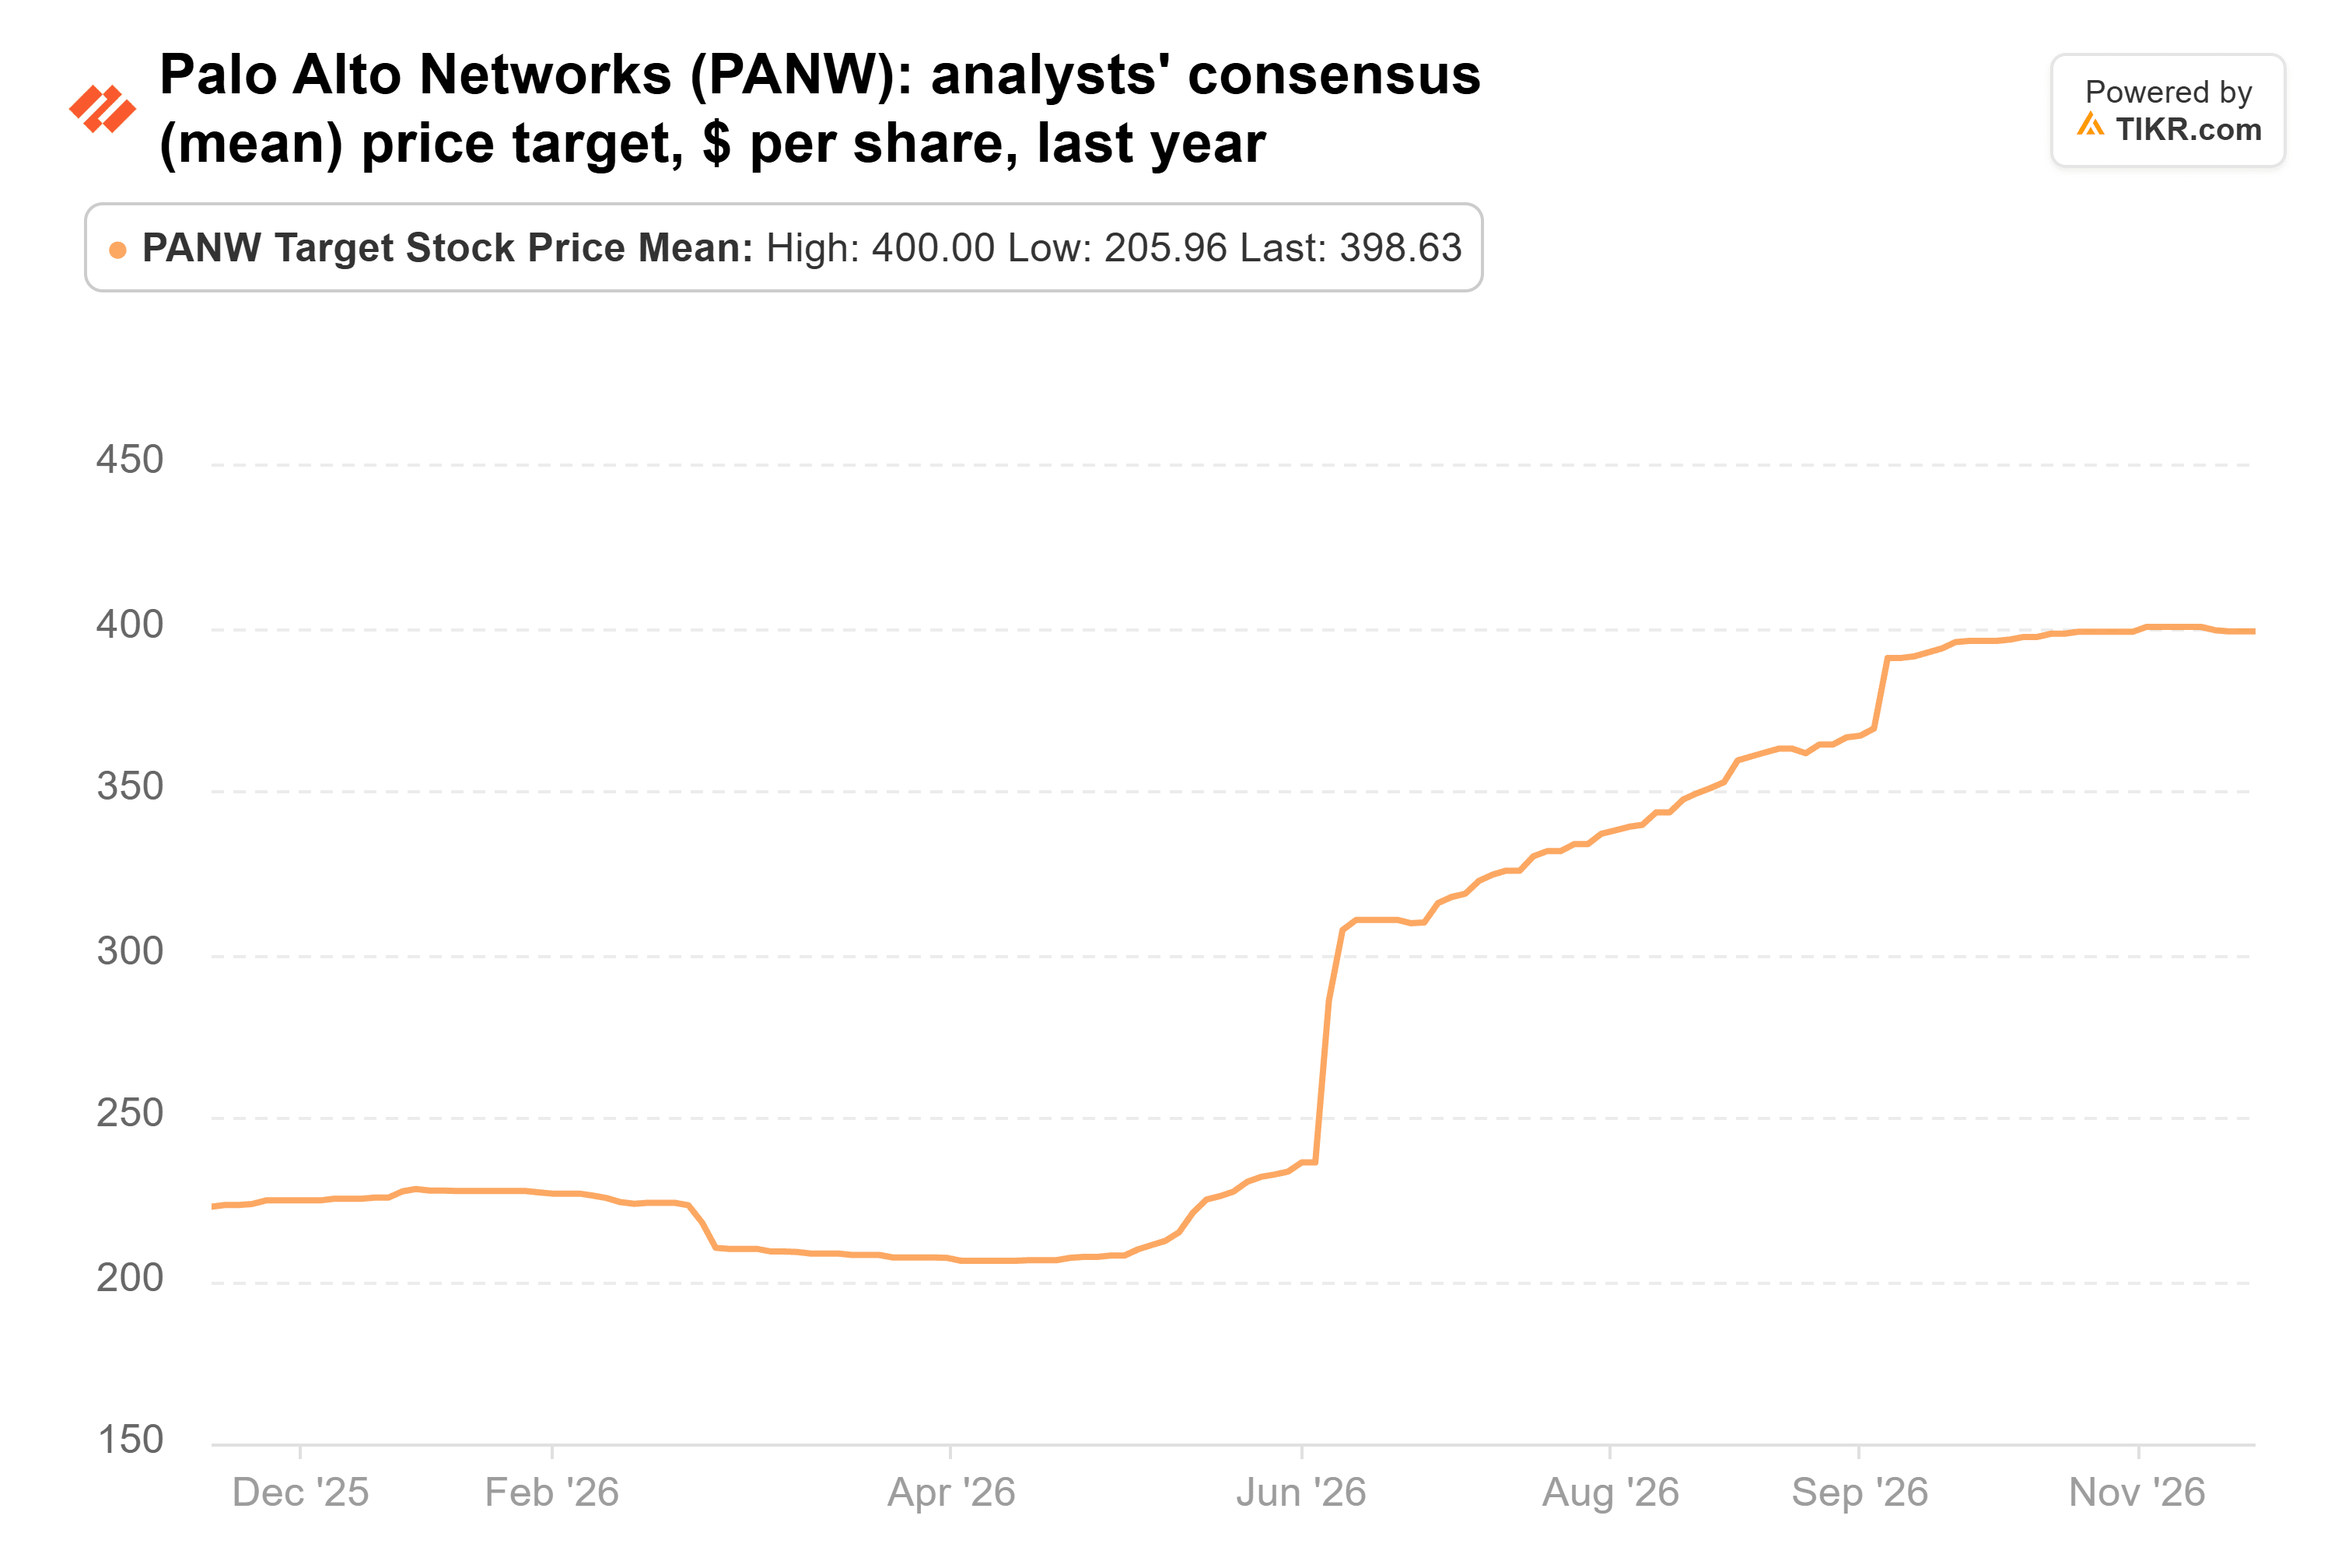
El objetivo de consenso de 399 dólares, de 55 analistas, está un 29% por encima del último cierre y ha subido desde los 223 dólares de hace un año. Según nuestros cálculos, 399 dólares son aproximadamente 82 veces la estimación del BPA del año fiscal 2028. El crecimiento de los beneficios desde aquí cubre un poco más de la mitad de ese potencial alcista del 29%. El resto requeriría que los inversores pagaran un múltiplo más alto que el actual de 74x.
Estoy con los vendedores, por ahora
Palo Alto es un negocio sólido. Pero a 74 veces los beneficios futuros, con el crecimiento por acción frenado por el número de acciones, los inversores ya están pagando por mucho crecimiento. Alcanzar el objetivo de consenso requeriría un múltiplo aún más alto. La apuesta de Fisher es enorme en dólares, pero representa menos del 1% de sus acciones en el 13F, mientras que los dos mayores vendedores aún mantienen una mayor proporción de la acción en las suyas.
Por supuesto, las adquisiciones podrían dar frutos más rápido que eso. La dirección dice que los márgenes de CyberArk subieron 1.000 puntos básicos o más en unos nueve meses.
La primera prueba llega con el informe del primer trimestre fiscal de Palo Alto esta semana. La dirección prevé unos ingresos anuales recurrentes (ARR) de Seguridad de Nueva Generación de entre 9.540 y 9.560 millones de dólares y un BPA no GAAP de entre 0,96 y 0,98 dólares. Su previsión para todo el año asume entre 844 y 847 millones de acciones diluidas. Unos ARR por encima del extremo superior de ese rango, con el número de acciones en línea, fortalecería el argumento de los compradores. Los próximos 13F de los fondos, que deben presentarse a mediados de febrero, mostrarán quién se mantuvo.
Entonces, ¿cuál es el valor real de la acción de Palo Alto Networks?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo tienes que introducir algunas suposiciones en el modelo de valoración de TIKR y ver cuánto podría valer Palo Alto Networks. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis.
Valora Palo Alto Networks gratis
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!





