


Puntos clave
- NVIDIA (NVDA) cayó aproximadamente un 12,7% en cinco sesiones de negociación, cerrando a $162,85 el 13 de noviembre después de que Jensen Huang renunciara como CEO, lo que generó preocupaciones sobre el liderazgo y las perspectivas de crecimiento de la empresa.
- Dan Ives de Yorkville Ives & Co. valoró a NVIDIA en $225 por acción sin Huang, lo que implica un potencial de revalorización de aproximadamente el 38% desde su último precio de cierre, en comparación con su valoración de $300 con Huang.
- NVIDIA cotizaba a aproximadamente 14 veces las ganancias futuras antes del anuncio de la renuncia, en comparación con su promedio de 10 años de aproximadamente 37 veces, mientras que el consenso de BPA normalizado se proyecta que alcance $21,34 en el año fiscal 2029.
- NVIDIA tenía aproximadamente $235 mil millones restantes bajo su autorización de recompra de acciones al 28 de septiembre, mientras que el próximo informe de resultados del 17 de noviembre pondrá a prueba si sus perspectivas de crecimiento se mantienen intactas.
¿Qué sucedió?
NVIDIA (NVDA) cerró a $162,85 el viernes 13 de noviembre, extendiendo su declive de cinco sesiones a aproximadamente un 12,7% después de que el fundador Jensen Huang renunciara como CEO en medio de informes sobre su conducta personal y posibles implicaciones de seguridad nacional.
Según el anuncio del 12 de noviembre de NVIDIA, Huang renunció como presidente, CEO y miembro de la junta, con efecto inmediato. La directora financiera Colette Kress se convirtió en CEO interina, mientras que el director de larga data Harvey Jones fue nombrado el primer presidente de la junta de la empresa.
Las acciones cayeron hasta $148,80 el 12 de noviembre antes de recuperar parte de sus pérdidas. El cambio de liderazgo llevó a los inversores a reevaluar el papel central de Huang en la estrategia de IA de NVIDIA, las relaciones con los clientes y las perspectivas de crecimiento a largo plazo.
Dan Ives de Yorkville Ives & Co. estimó que NVIDIA valía $225 por acción sin Huang, en comparación con $300 si permanecía como CEO.
En su evaluación del 12 de noviembre, Ives argumentó que la posición líder de NVIDIA en chips de IA permanecería intacta a pesar de la incertidumbre en el liderazgo.
La diferencia de $75 entre sus estimaciones destaca la prima sustancial que asignaba al liderazgo de Huang y sus relaciones con los principales clientes de IA.
Al precio de cierre del viernes, la valoración más baja de $225 implica un potencial de revalorización de aproximadamente el 38%, aunque una estimación de un analista no garantiza el rendimiento futuro de la acción.
El negocio subyacente de NVIDIA entró en la transición con un impulso de crecimiento sustancial.
La empresa reportó ingresos del segundo trimestre del año fiscal 2027 de $96.2 mil millones, un aumento del 106% interanual, mientras que los ingresos del centro de datos aumentaron un 117% a $89 mil millones.
Estos resultados demuestran la escala de NVIDIA en la infraestructura de IA, aunque son anteriores al cambio de liderazgo.
La pregunta central para los accionistas es si NVIDIA puede mantener ese impulso sin el ejecutivo que ayudó a establecer su posición dominante en la computación acelerada.
¿Está la acción de NVIDIA infravalorada o sobrevalorada?
NVIDIA parece infravalorada en relación con sus múltiplos históricos de ganancias y los pronósticos existentes de Wall Street, aunque la transición de liderazgo introduce una incertidumbre significativa.
Según datos de TIKR hasta el 11 de noviembre, NVIDIA cotizaba a aproximadamente 14 veces las ganancias futuras, en comparación con su promedio de 10 años de aproximadamente 37 veces y un máximo histórico de 71 veces.
Se proyecta que el consenso de BPA normalizado alcance $15,91 en el año fiscal 2028 y $21,34 en el año fiscal 2029, según estimaciones disponibles antes de la renuncia de Huang.

Estas proyecciones sugieren que los analistas esperan un crecimiento sustancial de las ganancias, respaldado por la continua inversión en infraestructura de IA y la demanda de las plataformas de computación acelerada de NVIDIA.
Sin embargo, esas estimaciones pueden necesitar ser revisadas a medida que los inversores evalúan las implicaciones financieras de la transición de liderazgo.
La valoración de $225 de Ives representa aproximadamente 14 veces el BPA normalizado proyectado de NVIDIA para el año fiscal 2028 de $15,91. Sin embargo, este cálculo utiliza un período de ganancias diferente del gráfico histórico de P/E forward, por lo que los múltiplos no son directamente comparables.

La compresión en el múltiplo de valoración de NVIDIA sugiere que los inversores están exigiendo un descuento mayor por la incertidumbre de gestión, las posibles restricciones regulatorias y las preocupaciones sobre la ejecución futura.
Es importante destacar que el múltiplo histórico de 14 veces refleja datos del 11 de noviembre, antes de la reacción completa del mercado, en lugar de una valoración del 13 de noviembre recién calculada.
El sustancial programa de recompra de acciones de NVIDIA podría proporcionar otra fuente de soporte.
En septiembre, NVIDIA anunció una autorización de recompra adicional de $150 mil millones, aumentando su monto autorizado restante a aproximadamente $235 mil millones al 28 de septiembre.
Usando el saldo de autorización de septiembre como ejemplo ilustrativo, $235 mil millones podrían teóricamente recomprar aproximadamente 1.440 millones de acciones a $162,85 por acción, equivalente a aproximadamente el 6% del recuento promedio ponderado de acciones diluidas de NVIDIA para el año fiscal 2026 de aproximadamente 24.500 millones.
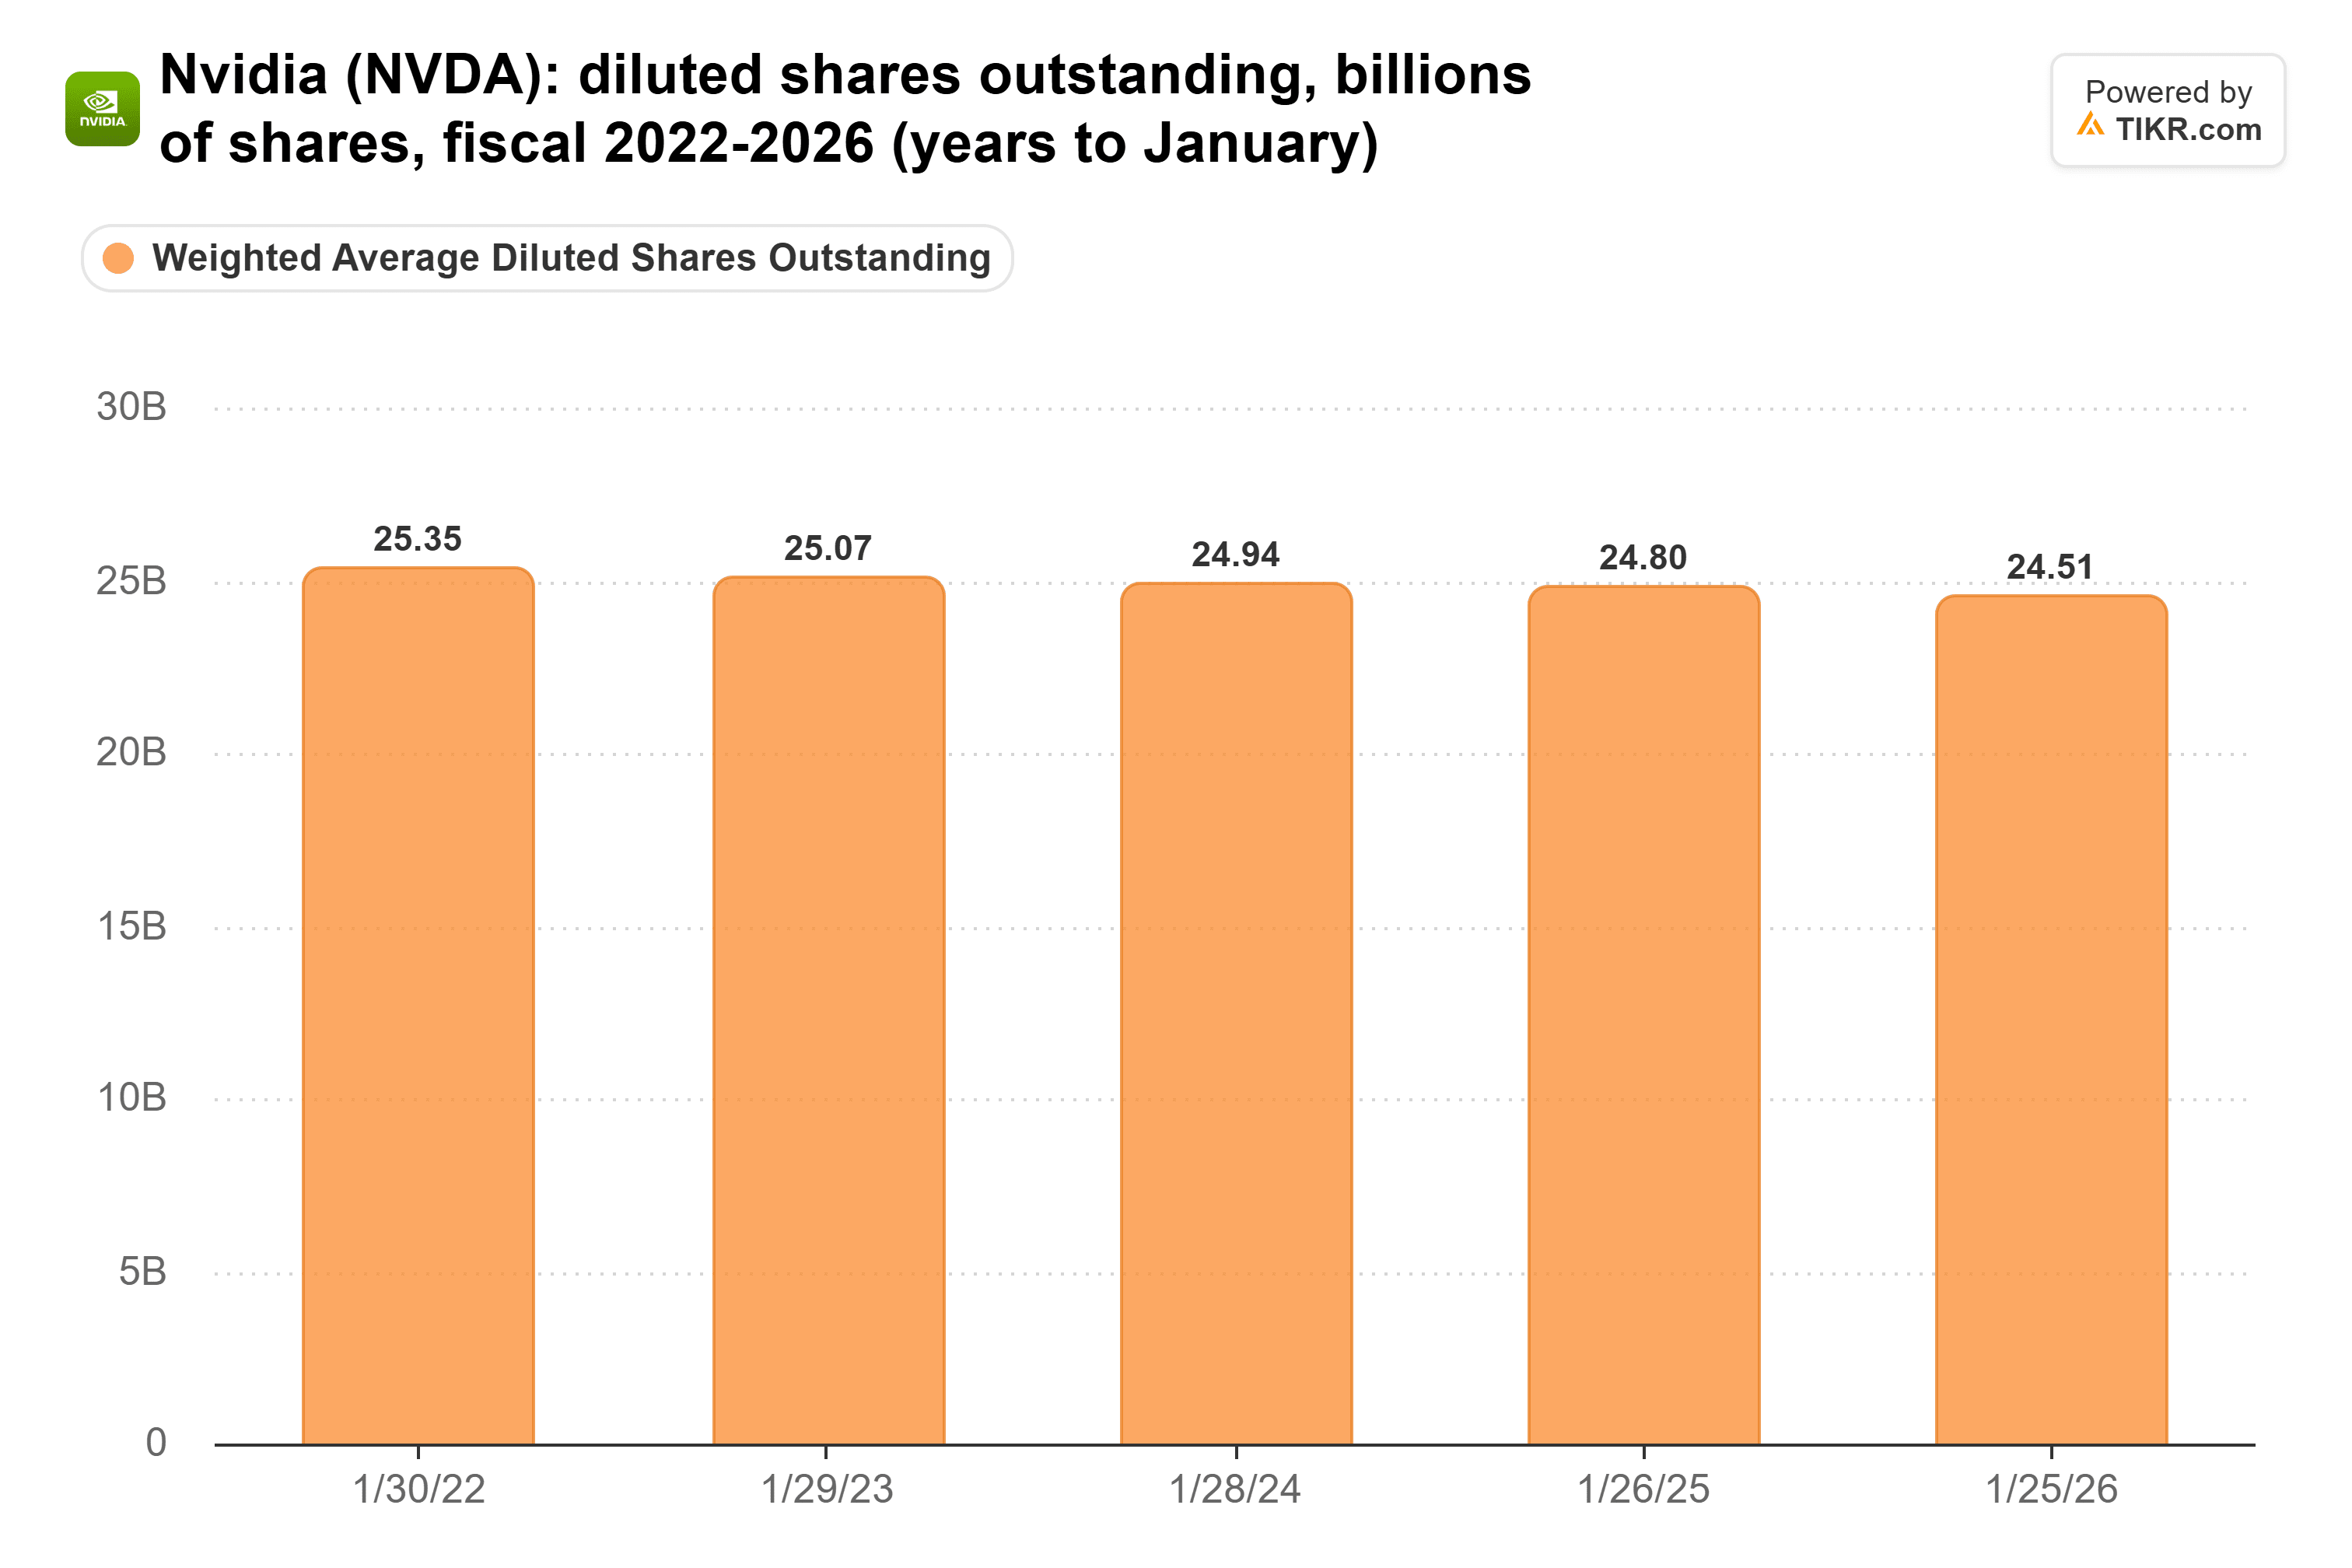
Esto no es un pronóstico de las recompras reales. El monto gastado y las acciones retiradas dependerán de la autorización restante, el efectivo disponible, los precios futuros de las acciones y las prioridades de asignación de capital de la gestión.
Un menor número de acciones podría respaldar las ganancias por acción con el tiempo, particularmente si NVIDIA mantiene su crecimiento de ganancias esperado.
El informe de resultados del 17 de noviembre de la empresa proporcionará una prueba más inmediata.
NVIDIA había previsto anteriormente aproximadamente $108 mil millones en ingresos del tercer trimestre fiscal, más o menos un 2%, después de su desempeño del segundo trimestre de $96.2 mil millones.
Kress, quien se ha desempeñado como CFO desde 2013, proporciona continuidad de gestión durante la transición.
En el anuncio del 12 de noviembre de NVIDIA, el nuevo presidente de la junta Harvey Jones declaró: "La Junta tiene plena confianza en Colette y en el equipo de liderazgo".
Sin embargo, las posibles restricciones a la exportación, las investigaciones regulatorias y la incertidumbre en torno al nombramiento del CEO permanente de NVIDIA podrían afectar el crecimiento de los ingresos y la confianza de los inversores.
A $162,85, NVIDIA parece infravalorada en relación con sus múltiplos históricos de ganancias, y la valoración de $225 de Ives sugiere un potencial de revalorización de aproximadamente el 38%.
En los próximos 12 meses, la continua inversión en infraestructura de IA, el crecimiento de las ganancias y las recompras de acciones podrían respaldar una recuperación en la valoración de NVIDIA.
Sin embargo, unas previsiones más débiles o contratiempos regulatorios adicionales podrían llevar a los analistas a reducir los pronósticos de ganancias, haciendo que el múltiplo aparentemente barato de la acción sea menos atractivo.
Por lo tanto, el informe de resultados del 17 de noviembre será crucial para determinar si la reciente caída de NVIDIA representa una oportunidad de valoración o una reevaluación más amplia de sus perspectivas de crecimiento.
Entonces, ¿cuánto vale realmente la acción de NVIDIA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer NVIDIA. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!





