Conclusiones clave
- Altimeter Capital de Brad Gerstner vendió todas sus acciones de Applied Materials, KLA y Qualcomm en el tercer trimestre, y en el mismo trimestre aumentó su posición en Meta Platforms y abrió una posición en Tesla.
- Applied Materials y KLA han caído un 52% cada una desde el 30 de junio, a pesar de que ambas acaban de reportar trimestres sólidos, y los objetivos promedio de los analistas se sitúan más de un 50% por encima de ambas acciones.
- Las estimaciones de ganancias de Qualcomm siguen cayendo y la calle solo ve un potencial alcista del 10%, por lo que los números respaldan más la venta de Qualcomm que cualquiera de las otras dos ventas.
- Al precio actual, Applied Materials es la única de las tres que vale la pena poseer: cotiza por debajo de su múltiplo habitual, y sus ventas alcanzaron un récord el trimestre pasado.
Tres de las acciones de chips más conocidas del mercado acaban de perder un tenedor conocido. Brad Gerstner’s Altimeter Capital ya no poseía ninguna acción de Applied Materials (AMAT), KLA (KLAC) o Qualcomm (QCOM) al 30 de septiembre, según su formulario 13F para el tercer trimestre, presentado el 16 de noviembre.
Altimeter no vendió en todos los frentes. En el mismo trimestre aumentó un 25% su participación en Meta Platforms (META), ahora su segunda tenencia principal, y abrió una nueva posición de $680 millones en Tesla (TSLA). Un 13F no puede decirnos cuándo en el trimestre vendió Altimeter ni a qué precio. Pero dos de estas tres acciones ahora cuestan aproximadamente la mitad de lo que valían el 30 de junio.
TIKR hace seguimiento a 40 analistas sobre Applied Materials. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantención y Venta sobre Applied Materials, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de Applied Materials
Applied Materials cuesta la mitad, con ventas récord
Altimeter tenía 261,950 acciones de Applied Materials por valor de $189 millones el 30 de junio, lo que representaba el 1.9% de sus acciones del 13F en ese momento. La acción ha caído un 52% desde entonces. Mientras tanto, Applied reportó ingresos récord del cuarto trimestre fiscal de $10.41 mil millones el 12 de noviembre, un aumento del 53%. Dio previsiones para su primer trimestre de 14 semanas del año fiscal 2027 de $11.1 mil millones en el punto medio.
El objetivo promedio de los analistas se ha más que duplicado en el último año, de $240 a $562.
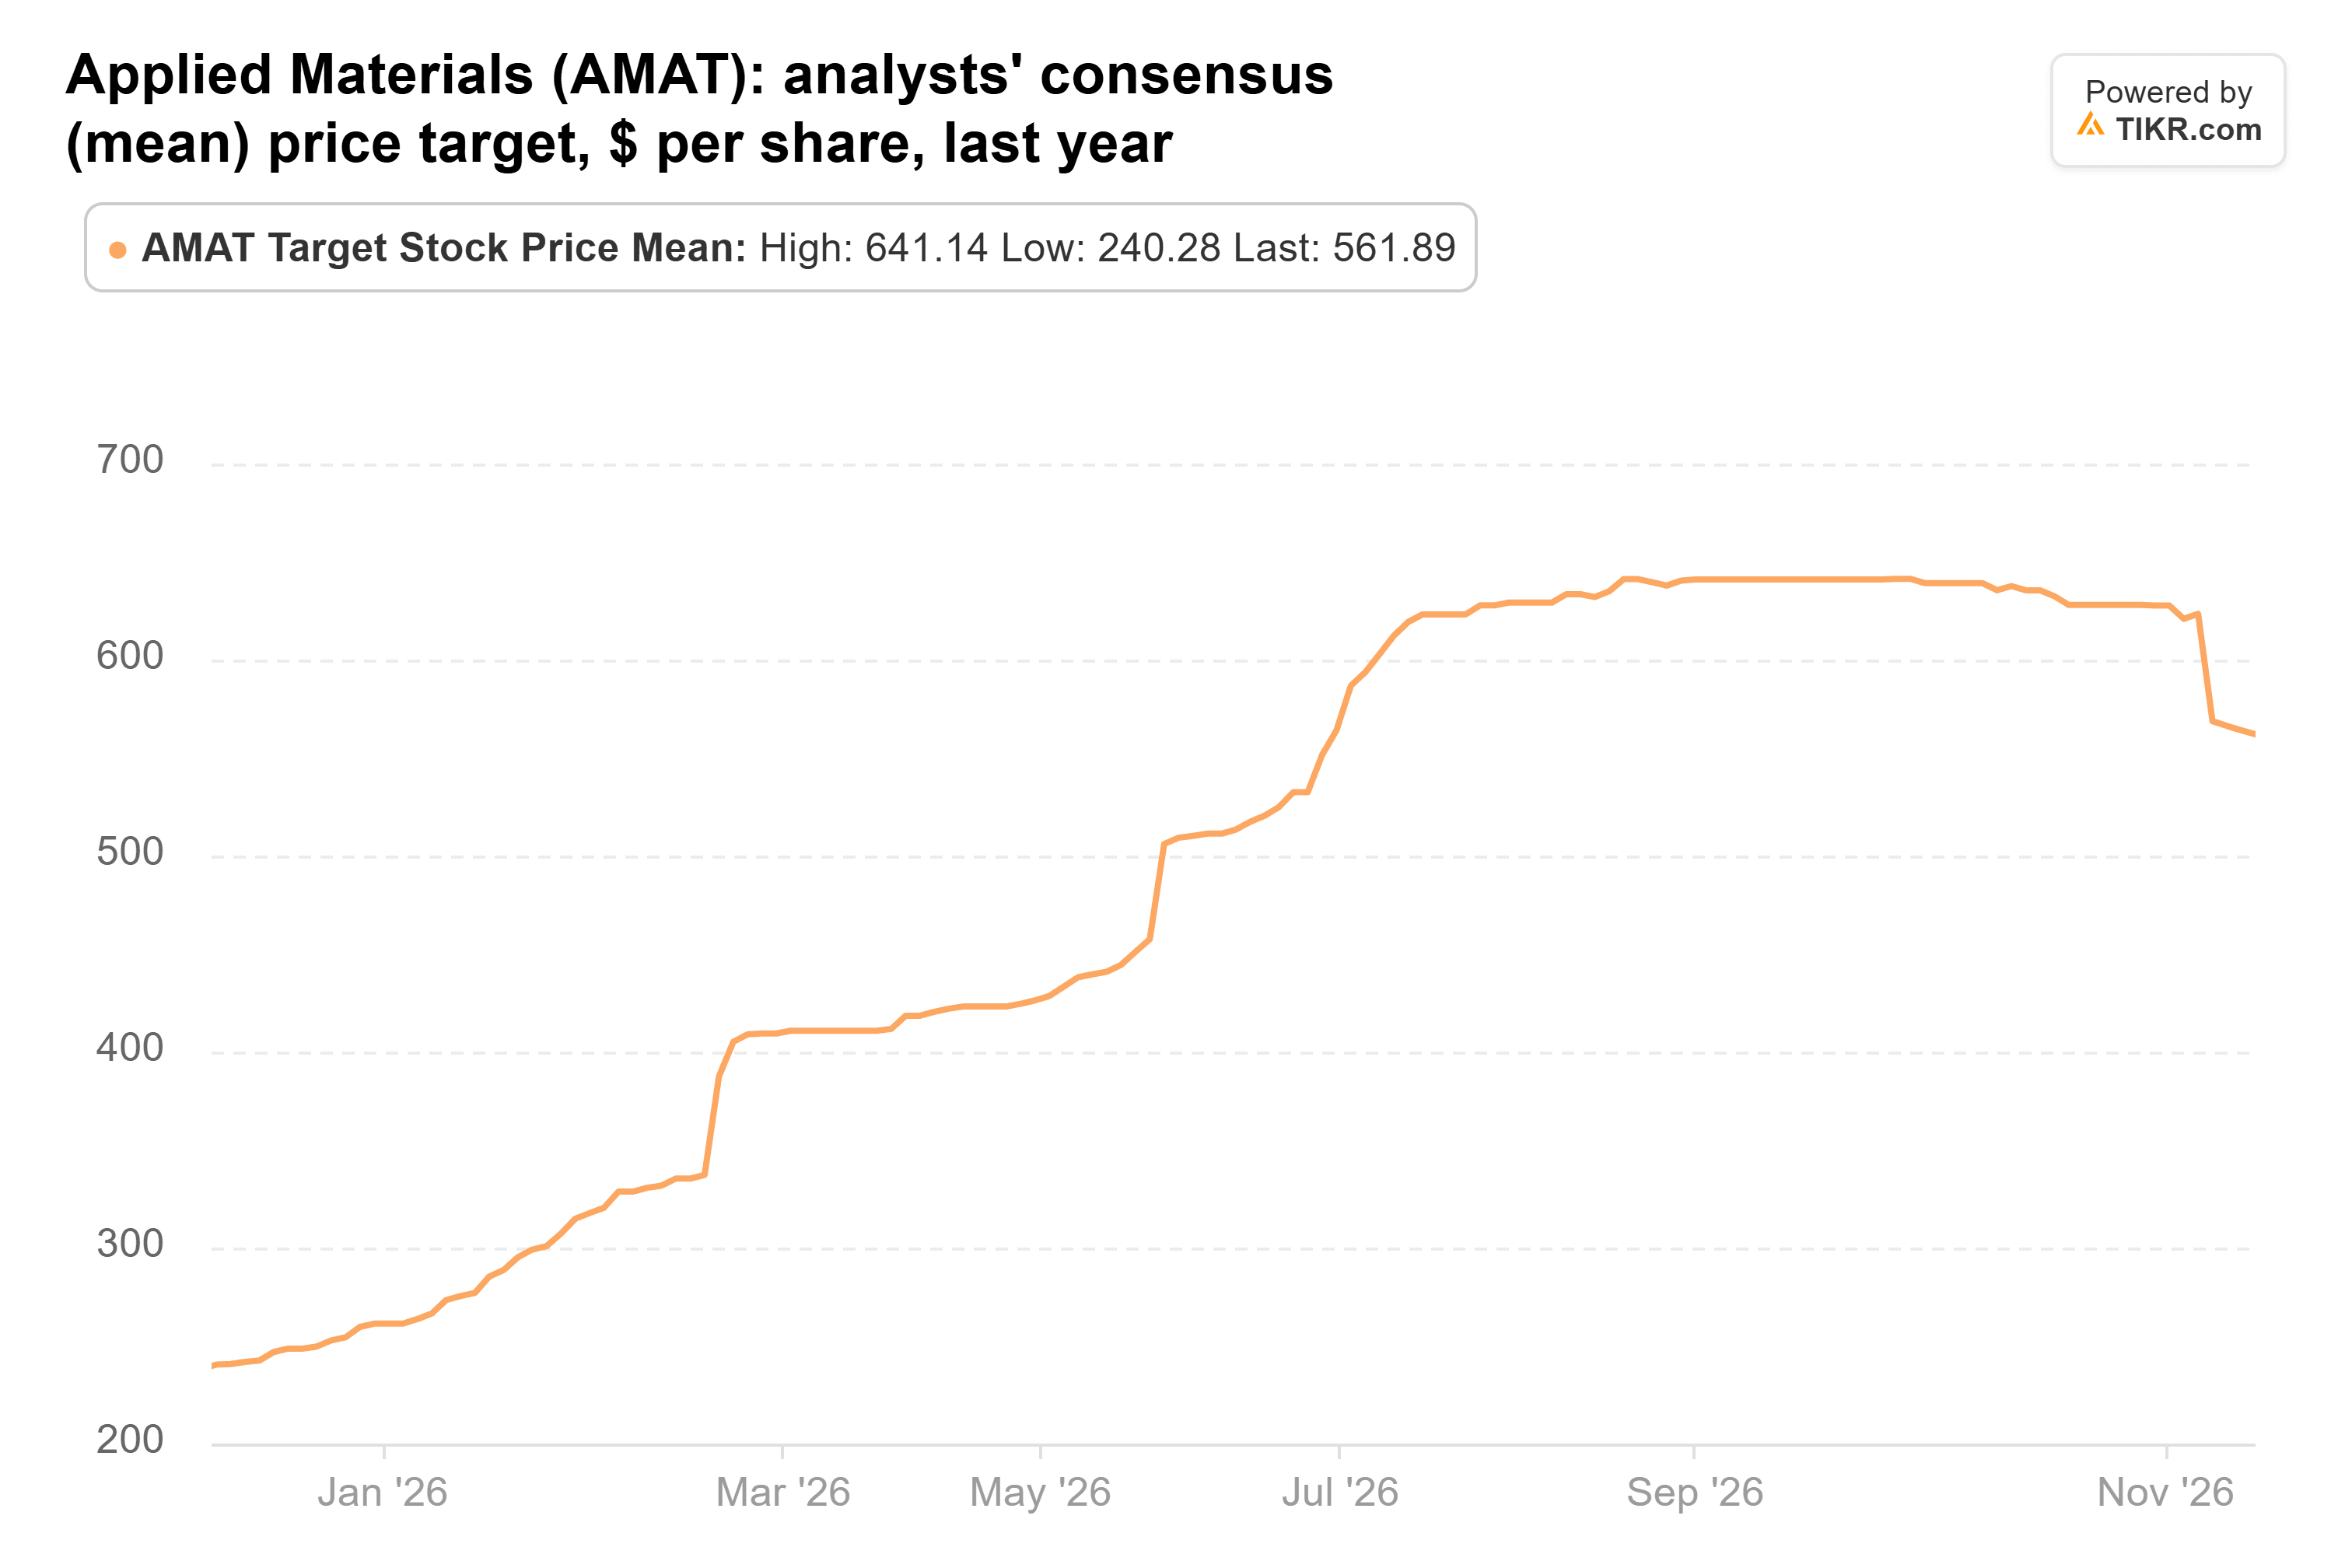
Eso es un 60% por encima del precio actual. El promedio ha bajado desde su máximo de $641 a finales de septiembre, en parte porque al menos 10 firmas recortaron sus objetivos después del informe. Incluso después de esos recortes, la calle todavía ve mucho espacio por encima del precio actual.
Los resultados de KLA se parecen mucho a los de Applied
KLA vende a los mismos presupuestos de los fabricantes de chips que Applied, y la venta de KLA por parte de Altimeter se desarrolló de manera muy similar. Altimeter tenía 578,230 acciones de KLA por valor de $174 millones el 30 de junio, o el 1.8% de sus acciones del 13F, y no le quedaba ninguna al 30 de septiembre. La acción de KLA también ha caído un 52% desde el 30 de junio. Sin embargo, en su comunicado de resultados del primer trimestre fiscal el 28 de octubre, KLA reportó ingresos del trimestre de septiembre de $4.14 mil millones, un aumento del 29% respecto al año anterior, y el EPS no GAAP subió a $1.22 desde $0.88.
El objetivo promedio de la calle ha subido de $127 a $220 en el último año.
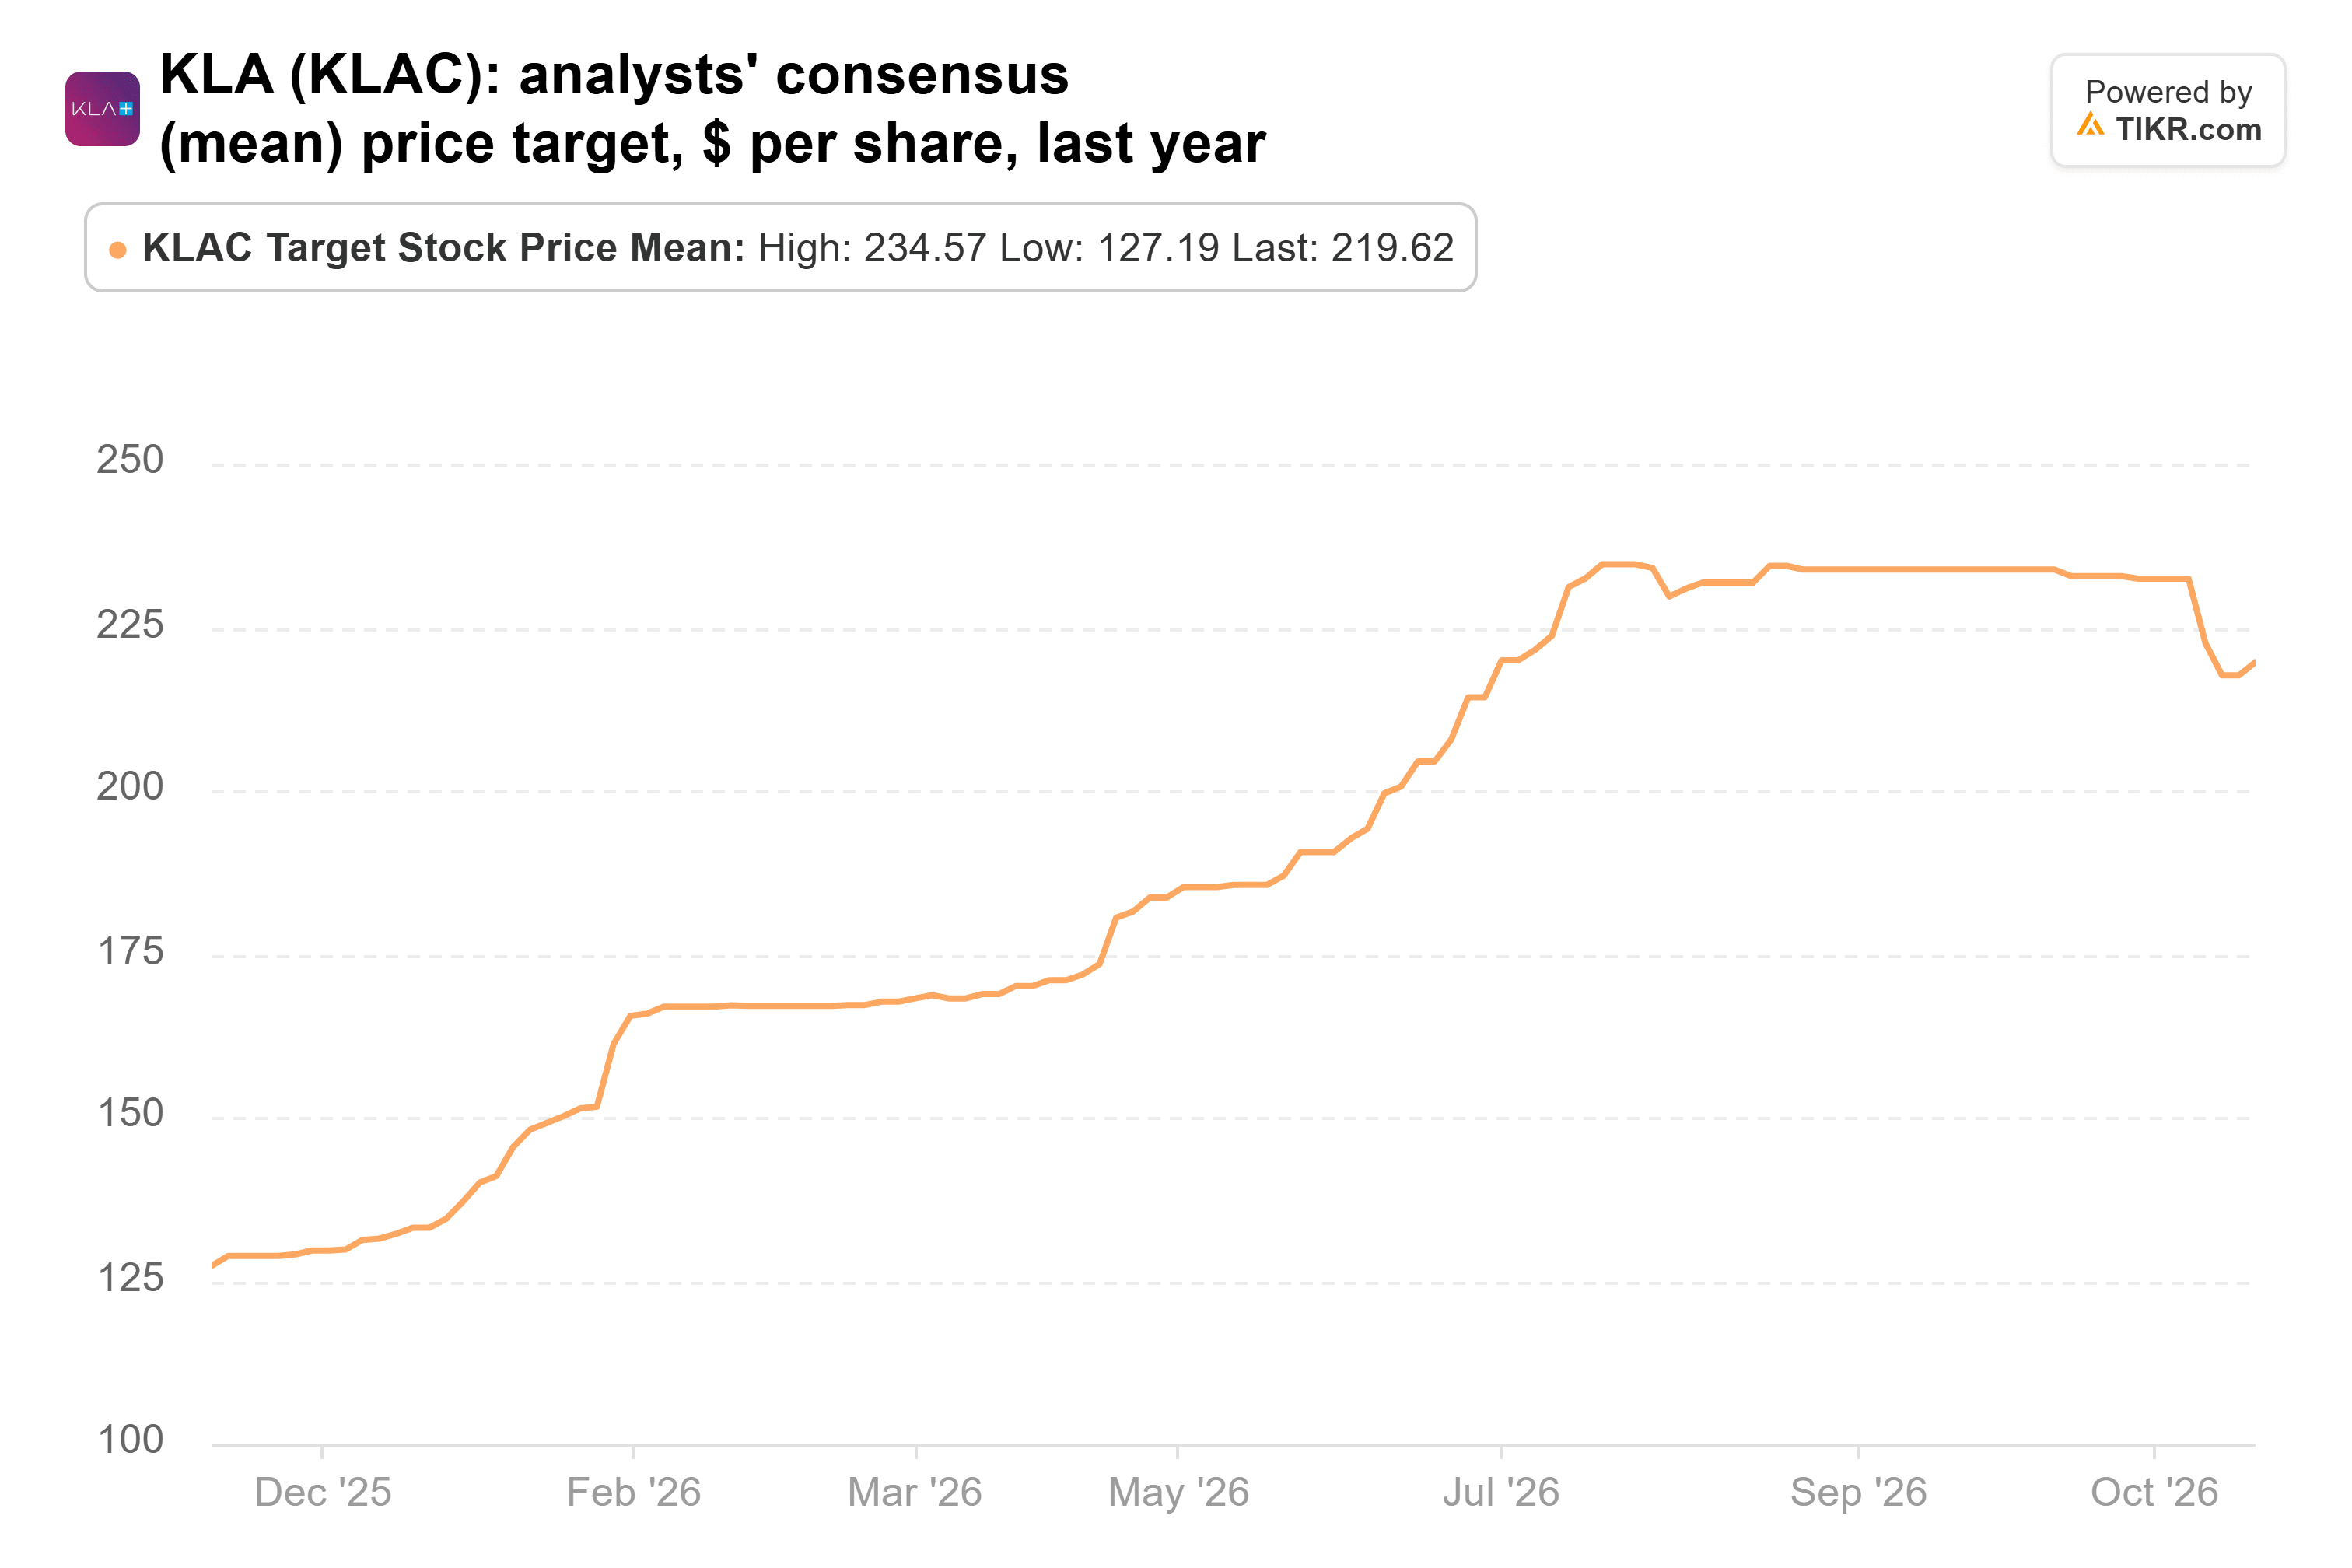
Eso deja un potencial alcista del 53%. Pero KLA es la más cara de las tres a aproximadamente 23x las ganancias futuras, por lo que necesita que ese crecimiento continúe más que las otras dos.
Los números de Qualcomm respaldan la venta
Qualcomm era la posición más grande de Altimeter de las tres: 1.88 millones de acciones por valor de $348 millones el 30 de junio, o el 3.5% de sus acciones del 13F. También se ha mantenido mejor, con una caída de solo el 9% desde entonces. Pero el negocio ha ido en la dirección equivocada. A principios de noviembre, los analistas recortaron su estimación de EPS para el año fiscal 2027 a $9.59 desde $10.17. Eso está por debajo de los $10.54 que Qualcomm ganó en el año fiscal 2026. Freedom Capital Markets rebajó la calificación de la acción el 9 de noviembre porque espera que la presión sobre los márgenes dure más de lo supuesto, y Bernstein también se ha vuelto pesimista sobre las perspectivas de margen.
El objetivo promedio de la calle ha bajado en el último año, de $190 a $186, y está muy por debajo de su máximo de $223 en julio.
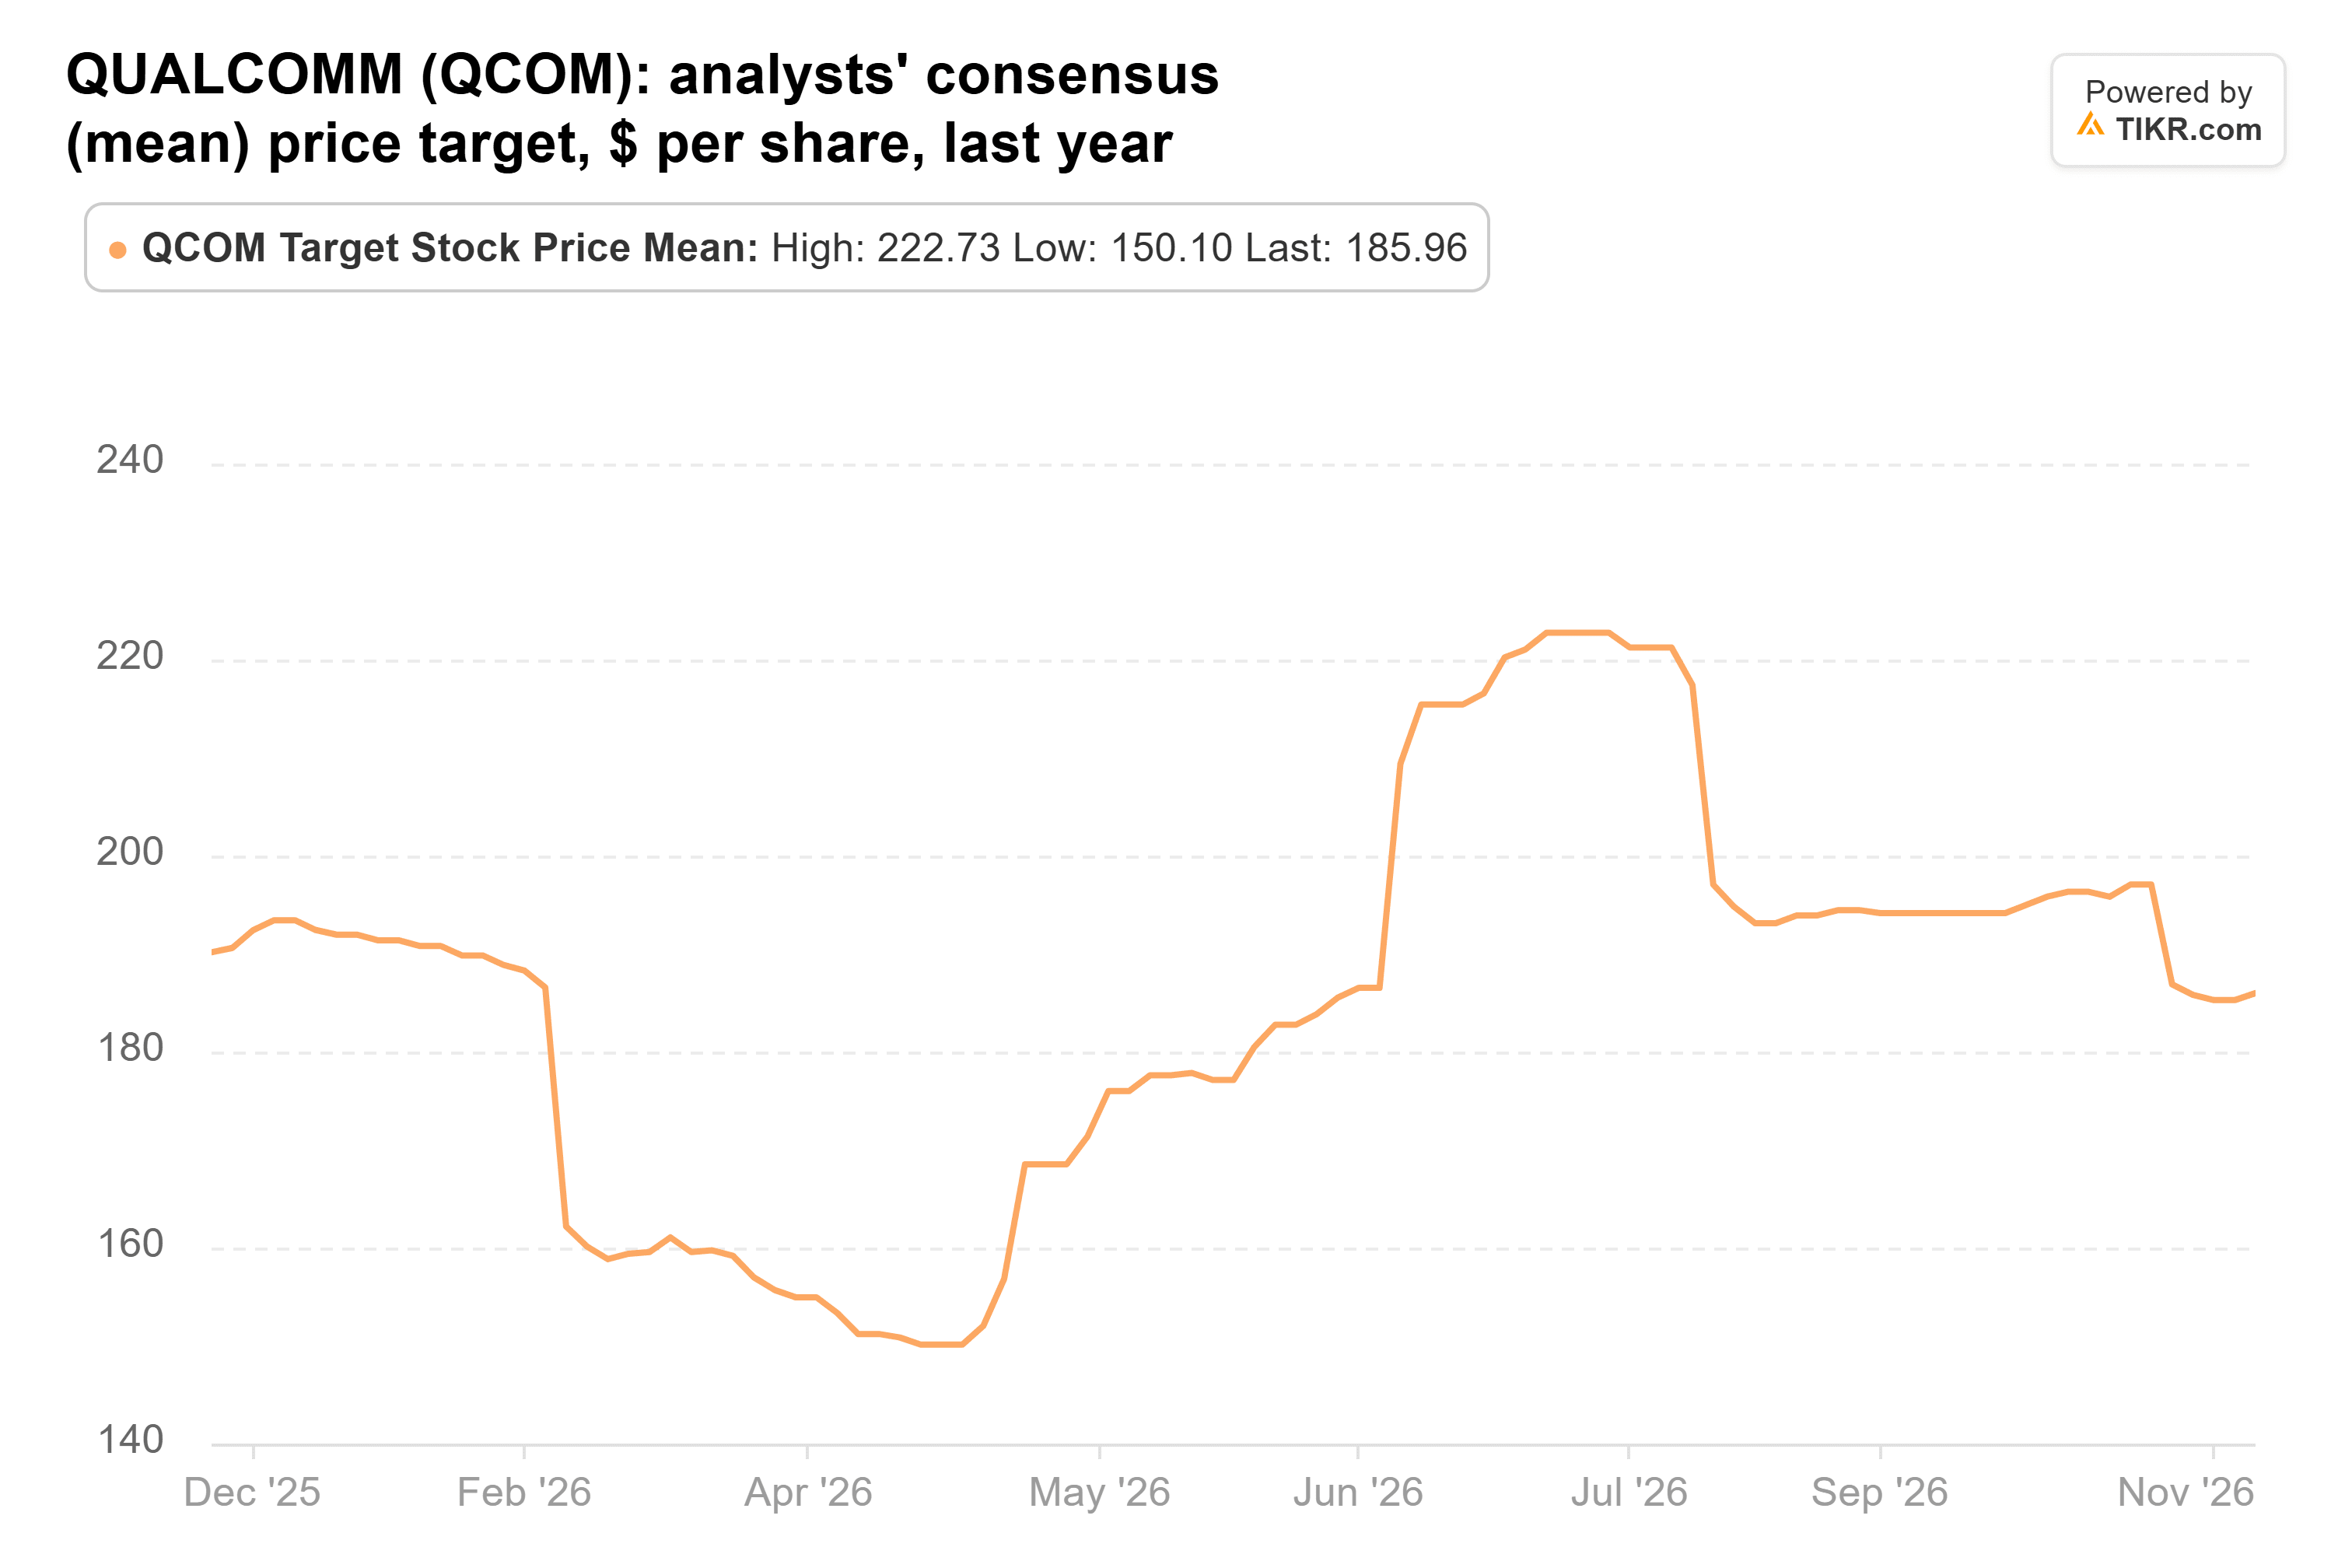
Eso deja solo un 10% de potencial alcista. Y a aproximadamente 18x las ganancias futuras, Qualcomm cotiza por encima del promedio de 15x que ha mantenido al cierre de trimestres desde 2014 en TIKR, a pesar de que los analistas esperan que sus ganancias se reduzcan el próximo año.
Applied es la que yo poseería
De las tres ventas, Qualcomm es la que los números respaldan mejor. Sus estimaciones están cayendo, su múltiplo está por encima de su promedio y hay poco potencial alcista respecto al objetivo de la calle.
Applied Materials es lo contrario. A aproximadamente 18x las ganancias futuras, cotiza por debajo de su promedio de 21x de los últimos cinco años en TIKR. Los analistas elevaron su estimación de EPS para el año fiscal 2027 un 13% entre finales de junio y finales de octubre. El CFO Brice Hill también espera que el gasto de capital en la nube aumente más del 50% en 2027 a más de $1 billón. Meta, la segunda tenencia principal de Altimeter, es uno de los mayores gastadores detrás de esa cifra. La acción de Meta ha caído un 14% desde su precio del 30 de septiembre, mientras que Tesla ha subido un 7%.
El principal riesgo es el espacio para colocar las herramientas. Summit Insights rebajó la calificación de Applied a Mantención el 13 de noviembre, argumentando que el espacio limitado en salas limpias limitará cuántas herramientas pueden instalar los fabricantes de chips.
Aún así, al precio actual, Applied es la única de estas tres que me gustaría poseer. Su primer trimestre de 14 semanas, previsto para principios del próximo año, es la próxima prueba: unos ingresos cercanos a la previsión de $11.1 mil millones mostrarían que la demanda se mantiene. El próximo 13F de Altimeter, previsto para mediados de febrero, mostrará si el fondo ha vuelto a Applied.
Entonces, ¿cuánto vale realmente la acción de Applied Materials?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Applied Materials. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Valora Applied Materials gratis
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!