Conclusiones clave
- Seis grandes fondos, incluido Atreides Management de Gavin Baker, redujeron sus posiciones en Palo Alto Networks entre un 20% y un 94% en el tercer trimestre, y la acción ha caído un 20% desde el 30 de septiembre.
- Cinco de los seis aún mantenían posiciones en Palo Alto que representaban el 2% o más de sus carteras 13F al 30 de septiembre.
- A unas 76 veces las ganancias futuras, Palo Alto es más cara que Palantir y tres veces más cara que Microsoft, mientras que la dirección prevé un crecimiento del BPA del 8% al 9% este año fiscal.
- En cuanto al precio, los vendedores parecen tener razón, y yo no compraría antes de que el informe del 18 de noviembre muestre que las ganancias por acción se están poniendo al día.
Seis grandes fondos redujeron sus posiciones en Palo Alto Networks (PANW) en el tercer trimestre. Eso es lo que muestran sus formularios 13F para el trimestre finalizado el 30 de septiembre, presentados entre el 5 y el 16 de noviembre. La acción ha caído un 20% desde su cierre del 30 de septiembre, y Palo Alto reporta su primer trimestre fiscal el 18 de noviembre.
La mayoría aún posee una cantidad considerable
Ninguno de los seis vendió completamente. Las reducciones oscilaron entre una quinta parte de la posición y casi toda ella:
| Fondo | Tamaño | Reducción de la posición en T3 | Posición al 30 de septiembre | Porcentaje de sus acciones 13F (ranking) |
|---|---|---|---|---|
| Atreides Management | $11 mil millones | 34% | $230 millones | 2.1% (No. 11) |
| Mirova US | $14 mil millones | 34% | $344 millones | 3.8% (No. 7) |
| Sandhill Capital Partners | $2.4 mil millones | 38% | $35 millones | 3.1% (No. 13) |
| Kranot Hishtalmut Le Morim Ve Gananot | $2.3 mil millones | 25% | $66 millones | 2.8% (No. 5) |
| Triodos Investment Management | $1.6 mil millones | 20% | $91 millones | 5.5% (No. 1) |
| LGT Capital Partners | $1.6 mil millones | 94% | $3 millones | 0.2% (No. 38) |
Fuente: formulario 13F de cada fondo para el trimestre finalizado el 30 de septiembre de 2026. El tamaño es lo que la firma gestiona, excepto para Kranot, Triodos y LGT, donde es lo que sus 13F mantienen en acciones estadounidenses.
LGT fue el más cercano a salir, con solo 6,678 acciones restantes. Triodos está en el otro extremo: recortó un 20%, y Palo Alto seguía siendo su mayor posición. Atreides de Gavin Baker redujo su posición en un tercio, a 578,905 acciones. Un 13F solo muestra lo que un fondo poseía el último día del trimestre, por lo que no sabemos cuándo vendieron estos fondos, qué obtuvieron o por qué.
TIKR sigue a 56 analistas sobre Palo Alto Networks. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Palo Alto Networks, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Palo Alto Networks
Los mismos fondos pagan mucho menos por Microsoft
Cinco de los seis también poseen Microsoft (MSFT), y para algunos es una posición mucho mayor. Era la segunda mayor posición de Mirova con un 6.3% de sus acciones 13F, y la tercera de LGT con un 8.2%. Cuatro de los cinco también la recortaron, entre un 7% y un 28%. Atreides hizo lo contrario y abrió una nueva posición en Microsoft de 275,976 acciones, con un valor de $142 millones. Microsoft cotiza a unas 25 veces las ganancias futuras, un tercio del múltiplo de Palo Alto, y ha subido un 1% desde el 30 de septiembre.
Palo Alto incluso es más cara que Palantir (PLTR) en términos de ganancias futuras. Kranot, el único de los seis que posee Palantir, aumentó esa posición en un 3%. Palantir creció sus ingresos un 96% el trimestre pasado, frente al 23% al 24% que Palo Alto prevé para este año fiscal. Aun así, Palantir cotiza a unas 70 veces las ganancias futuras, por debajo de las 76x de Palo Alto.
¿Son 76x demasiado para un crecimiento del 9%?
Los analistas esperan que Palo Alto gane $4.18 por acción en términos normalizados este año fiscal, que finaliza en julio de 2027. Eso supone un aumento del 9%, en línea con la previsión de la dirección de un crecimiento del 8% al 9%. Prevén $4.88 para el año siguiente:
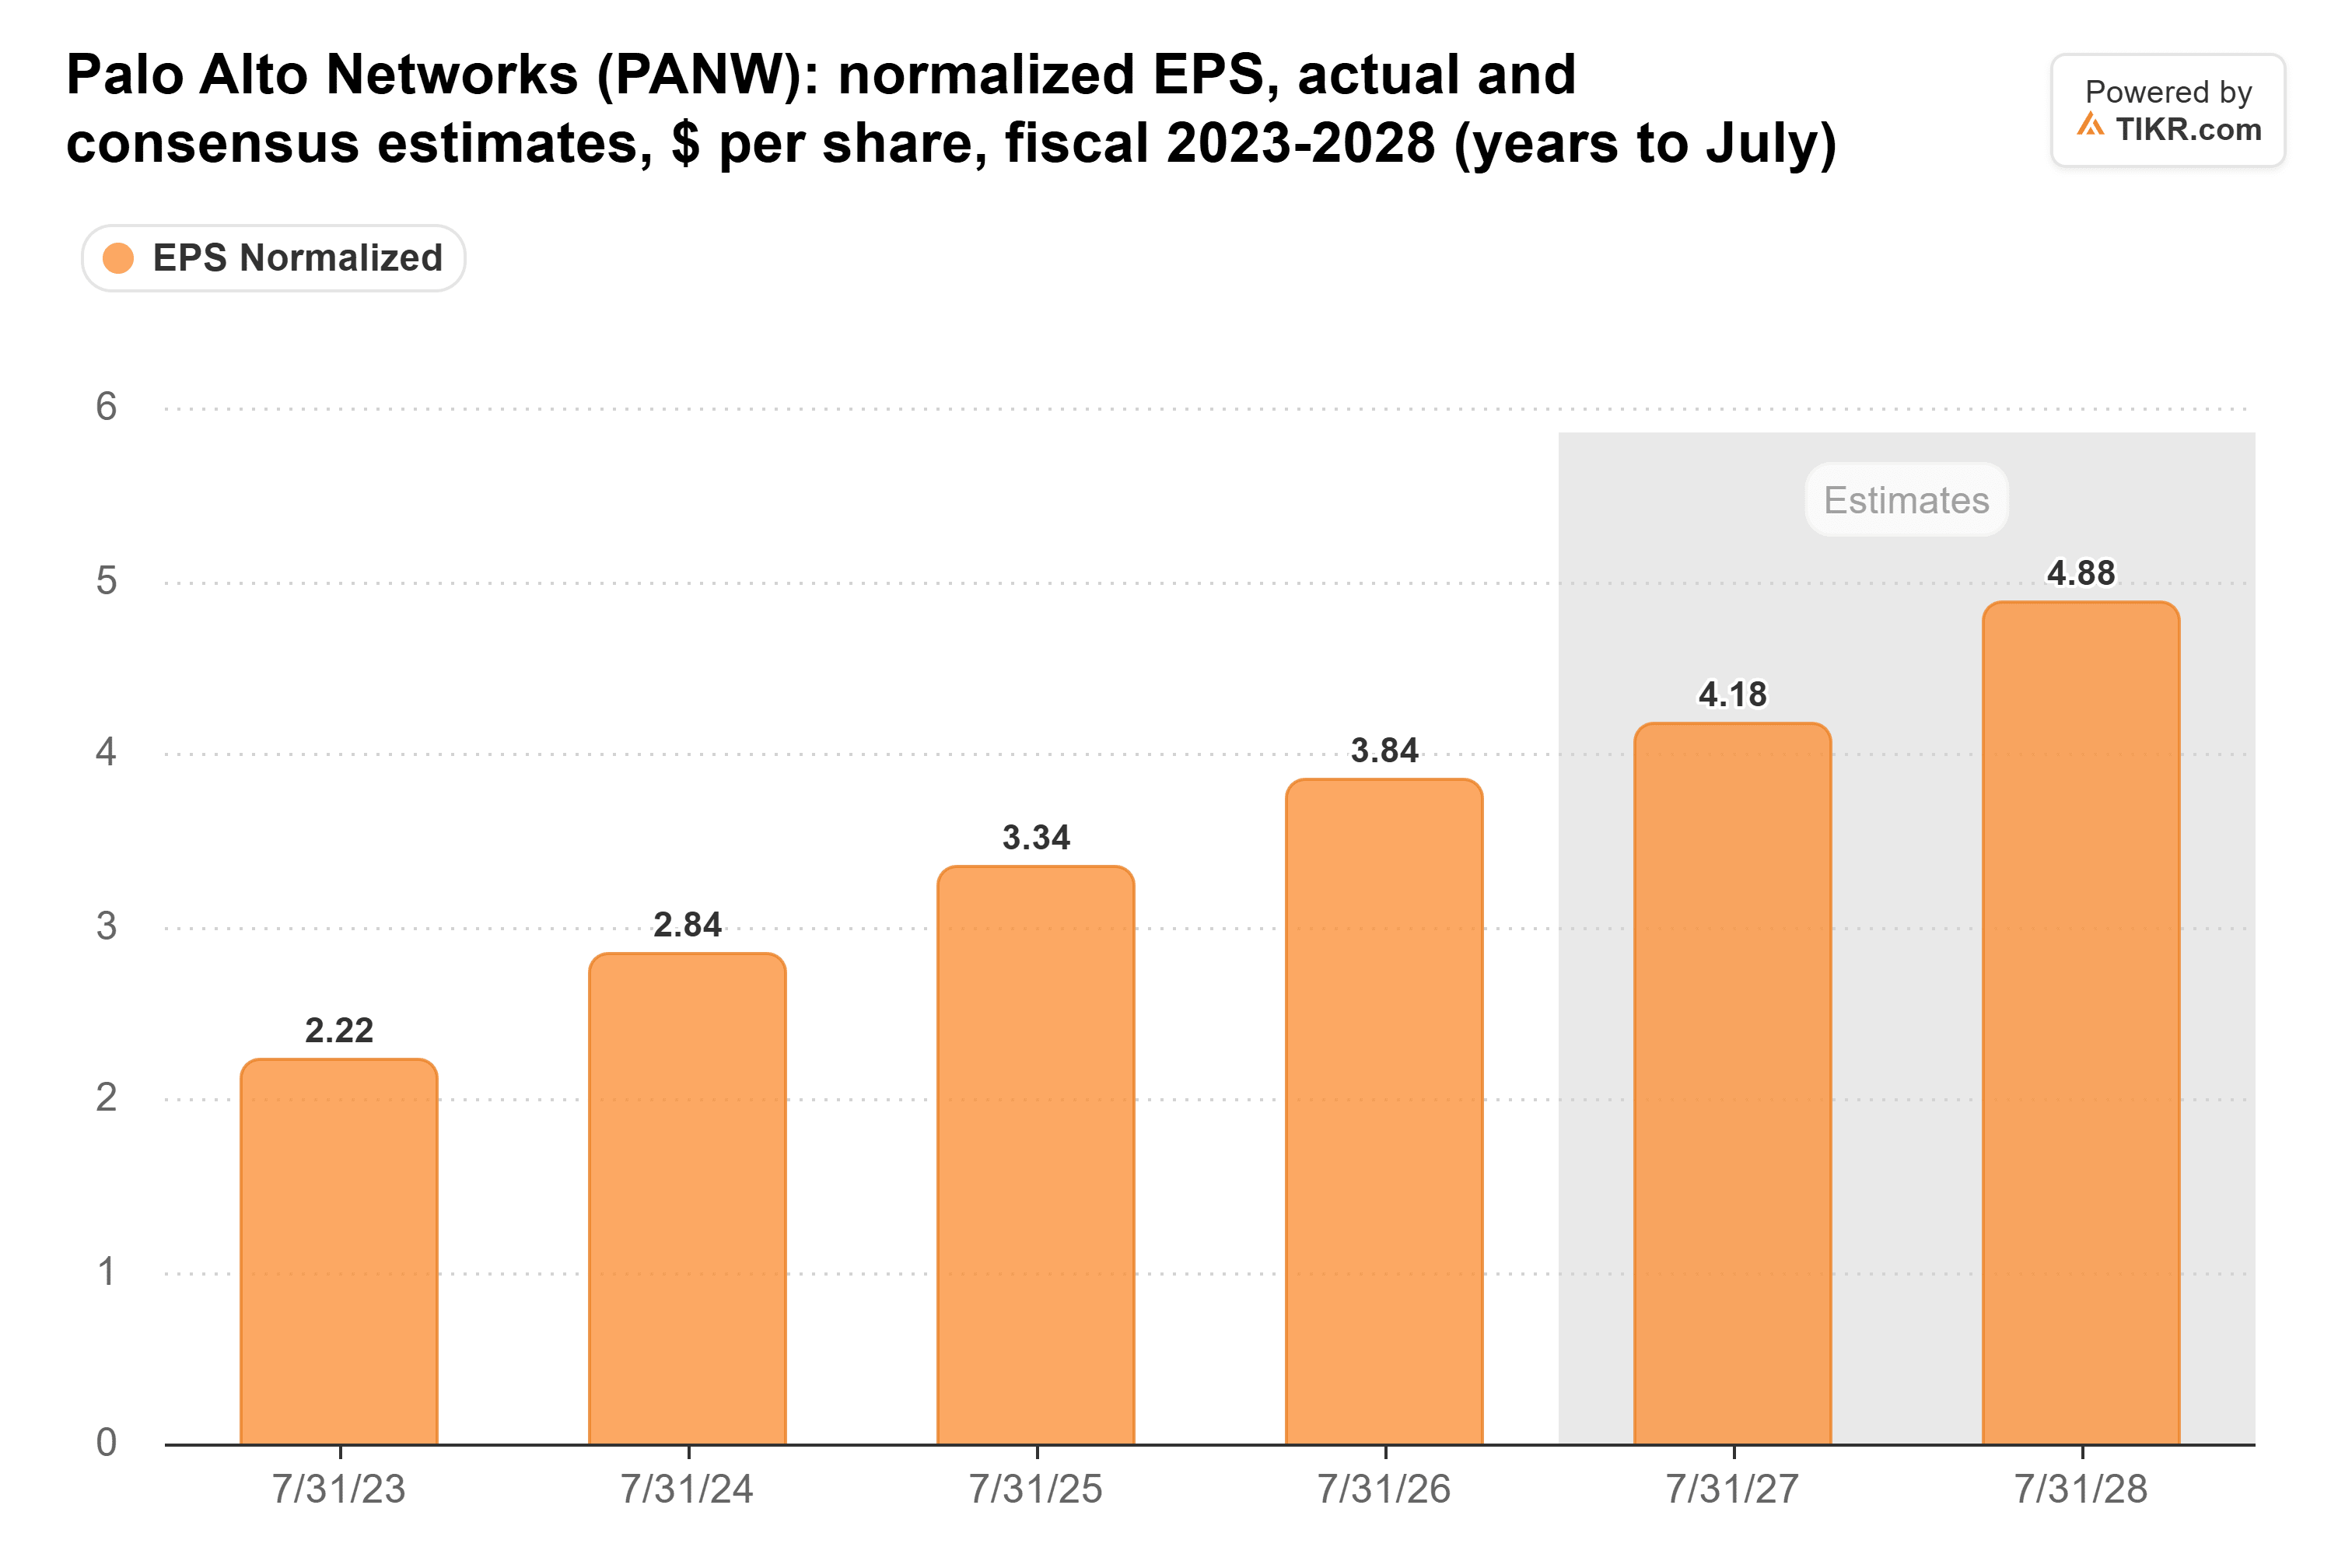
El crecimiento por acción se queda rezagado respecto al negocio porque Palo Alto pagó por CyberArk y Chronosphere principalmente con acciones. Las acciones en circulación aumentaron un 22%, de 668 millones en julio de 2025 a 818 millones en octubre. Por eso un aumento del 25% en el ingreso neto no GAAP en el año fiscal 2026 se convirtió en un crecimiento del BPA del 15%.
Los inversores aún están pagando un precio elevado por esas ganancias. Palo Alto cotiza a 76 veces las ganancias futuras, un tercio por encima de su promedio de cinco años de 57x:
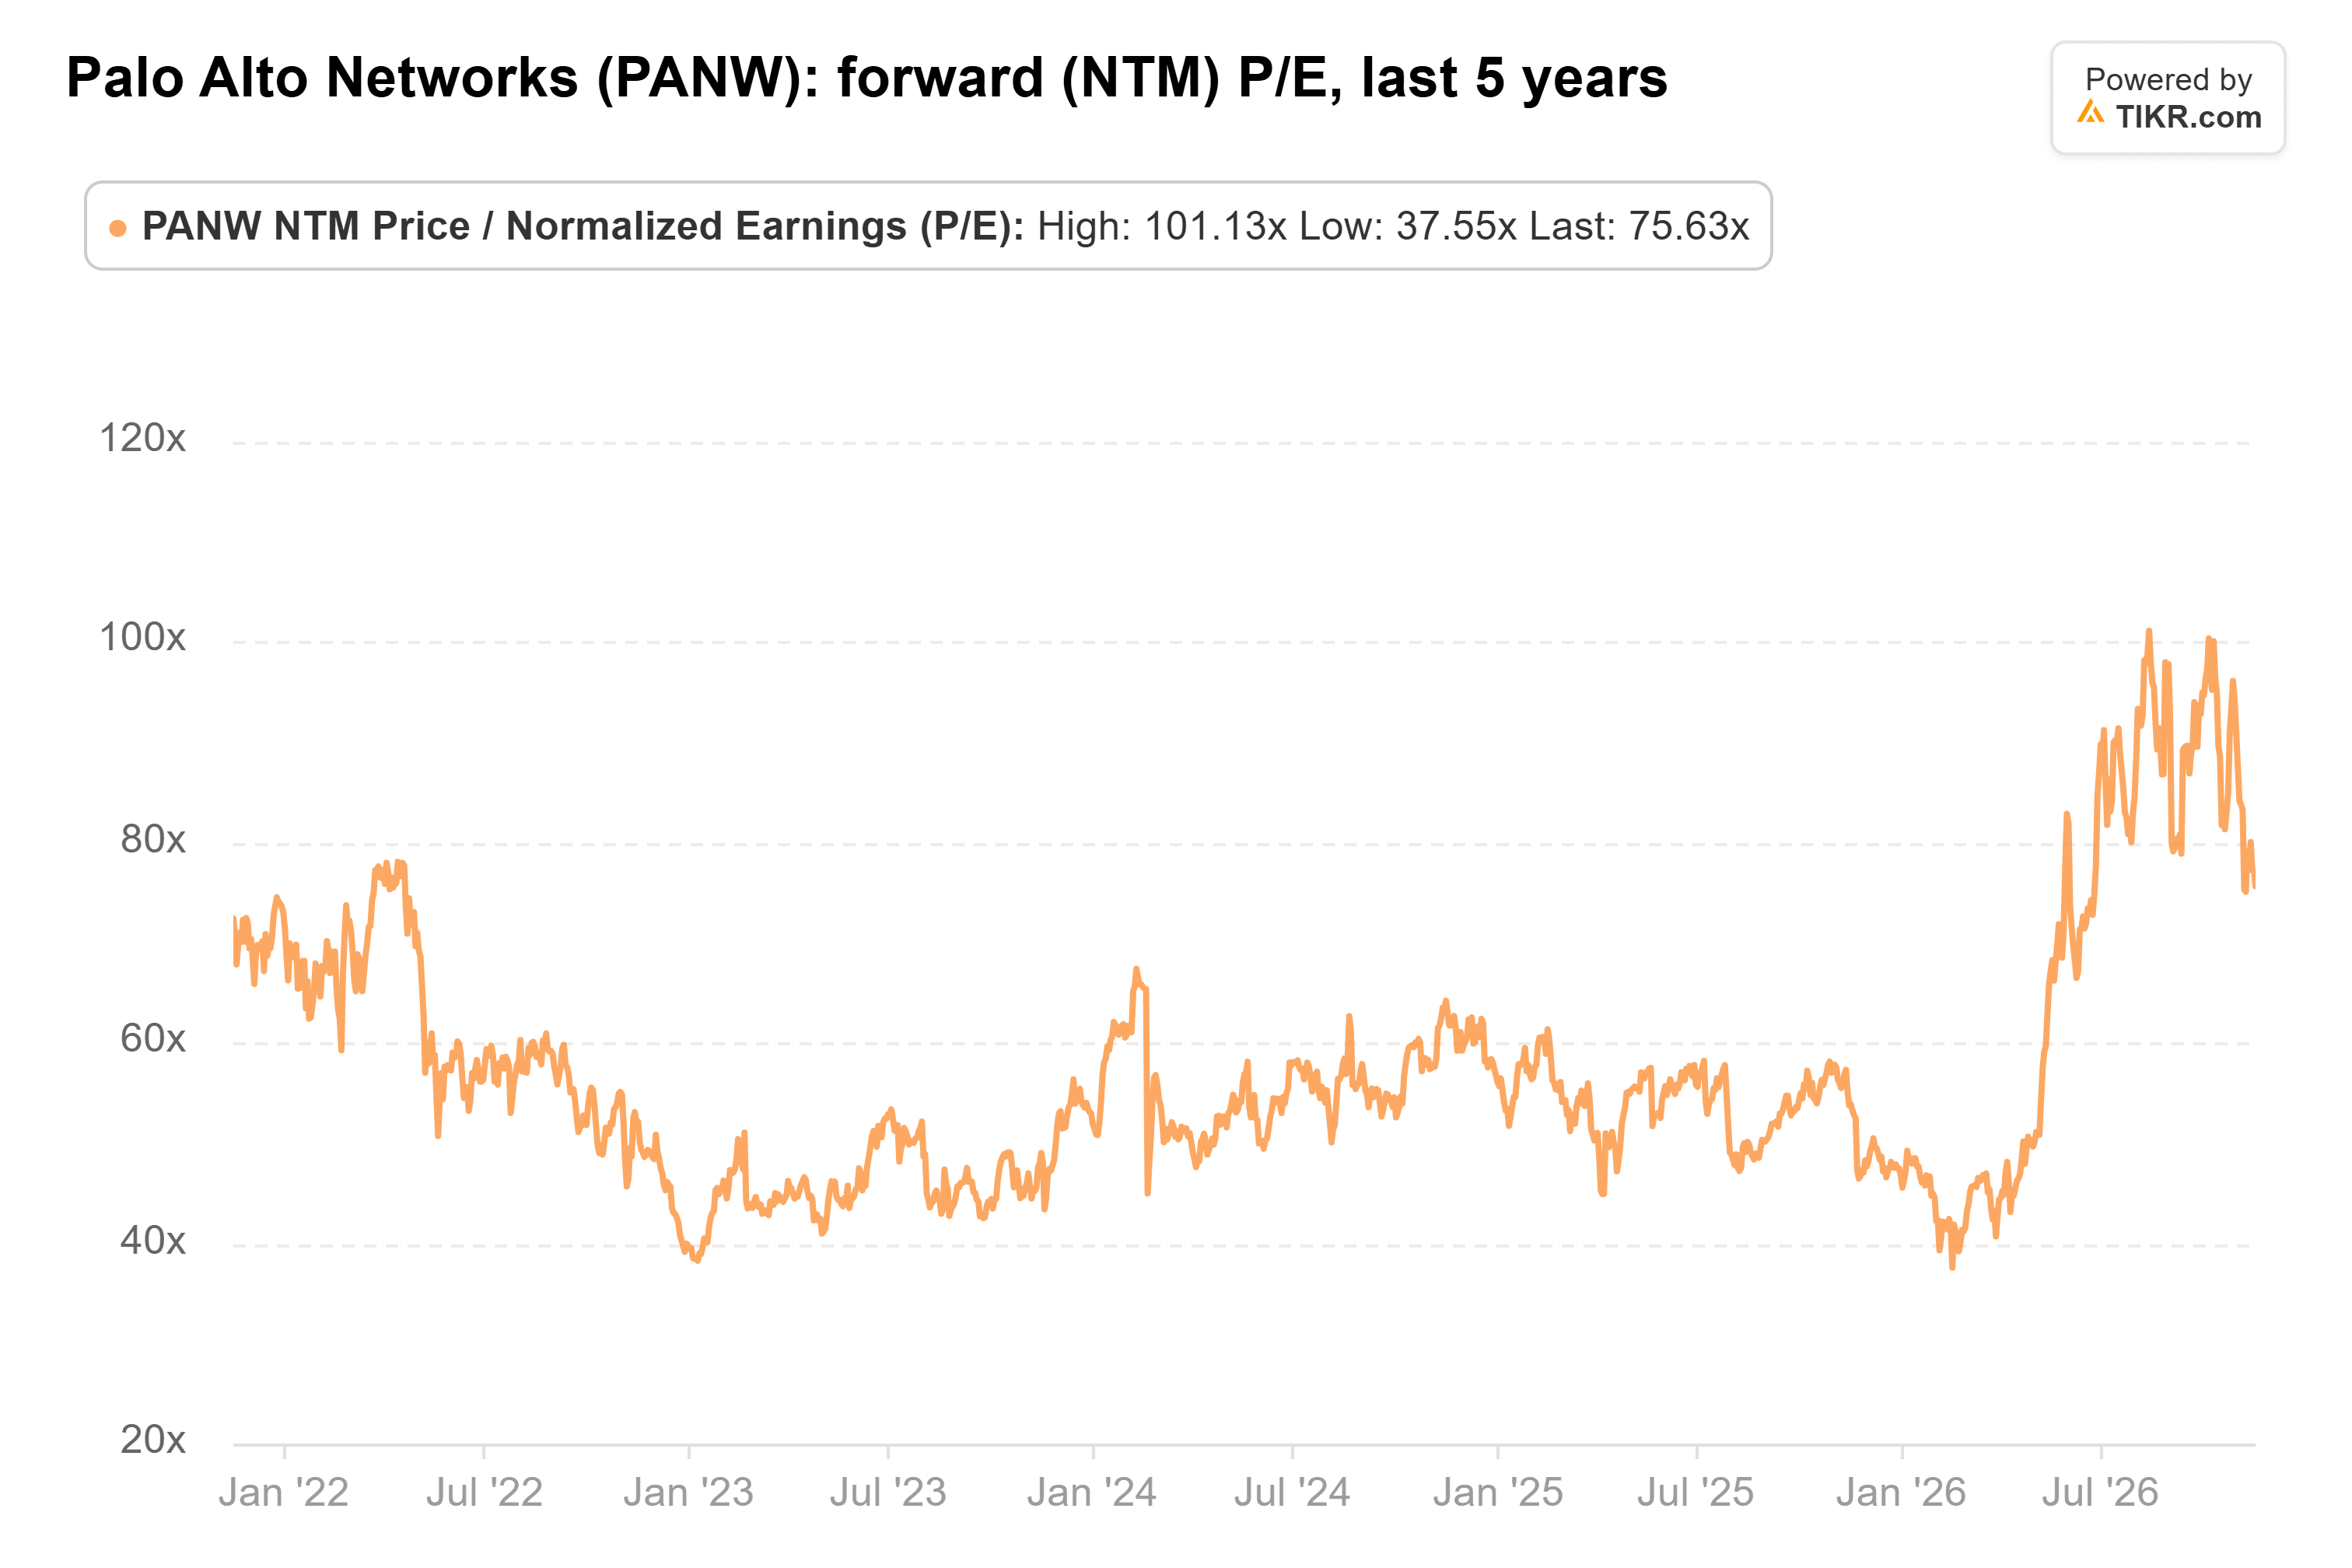
(Eso está muy por debajo del pico de 101x de agosto, pero el múltiplo fue tan bajo como 38x en febrero).
El precio objetivo promedio de Wall Street es de $399, según 55 analistas, lo que supone un 26% por encima del último cierre. Ese promedio ha subido desde $221 hace un año:
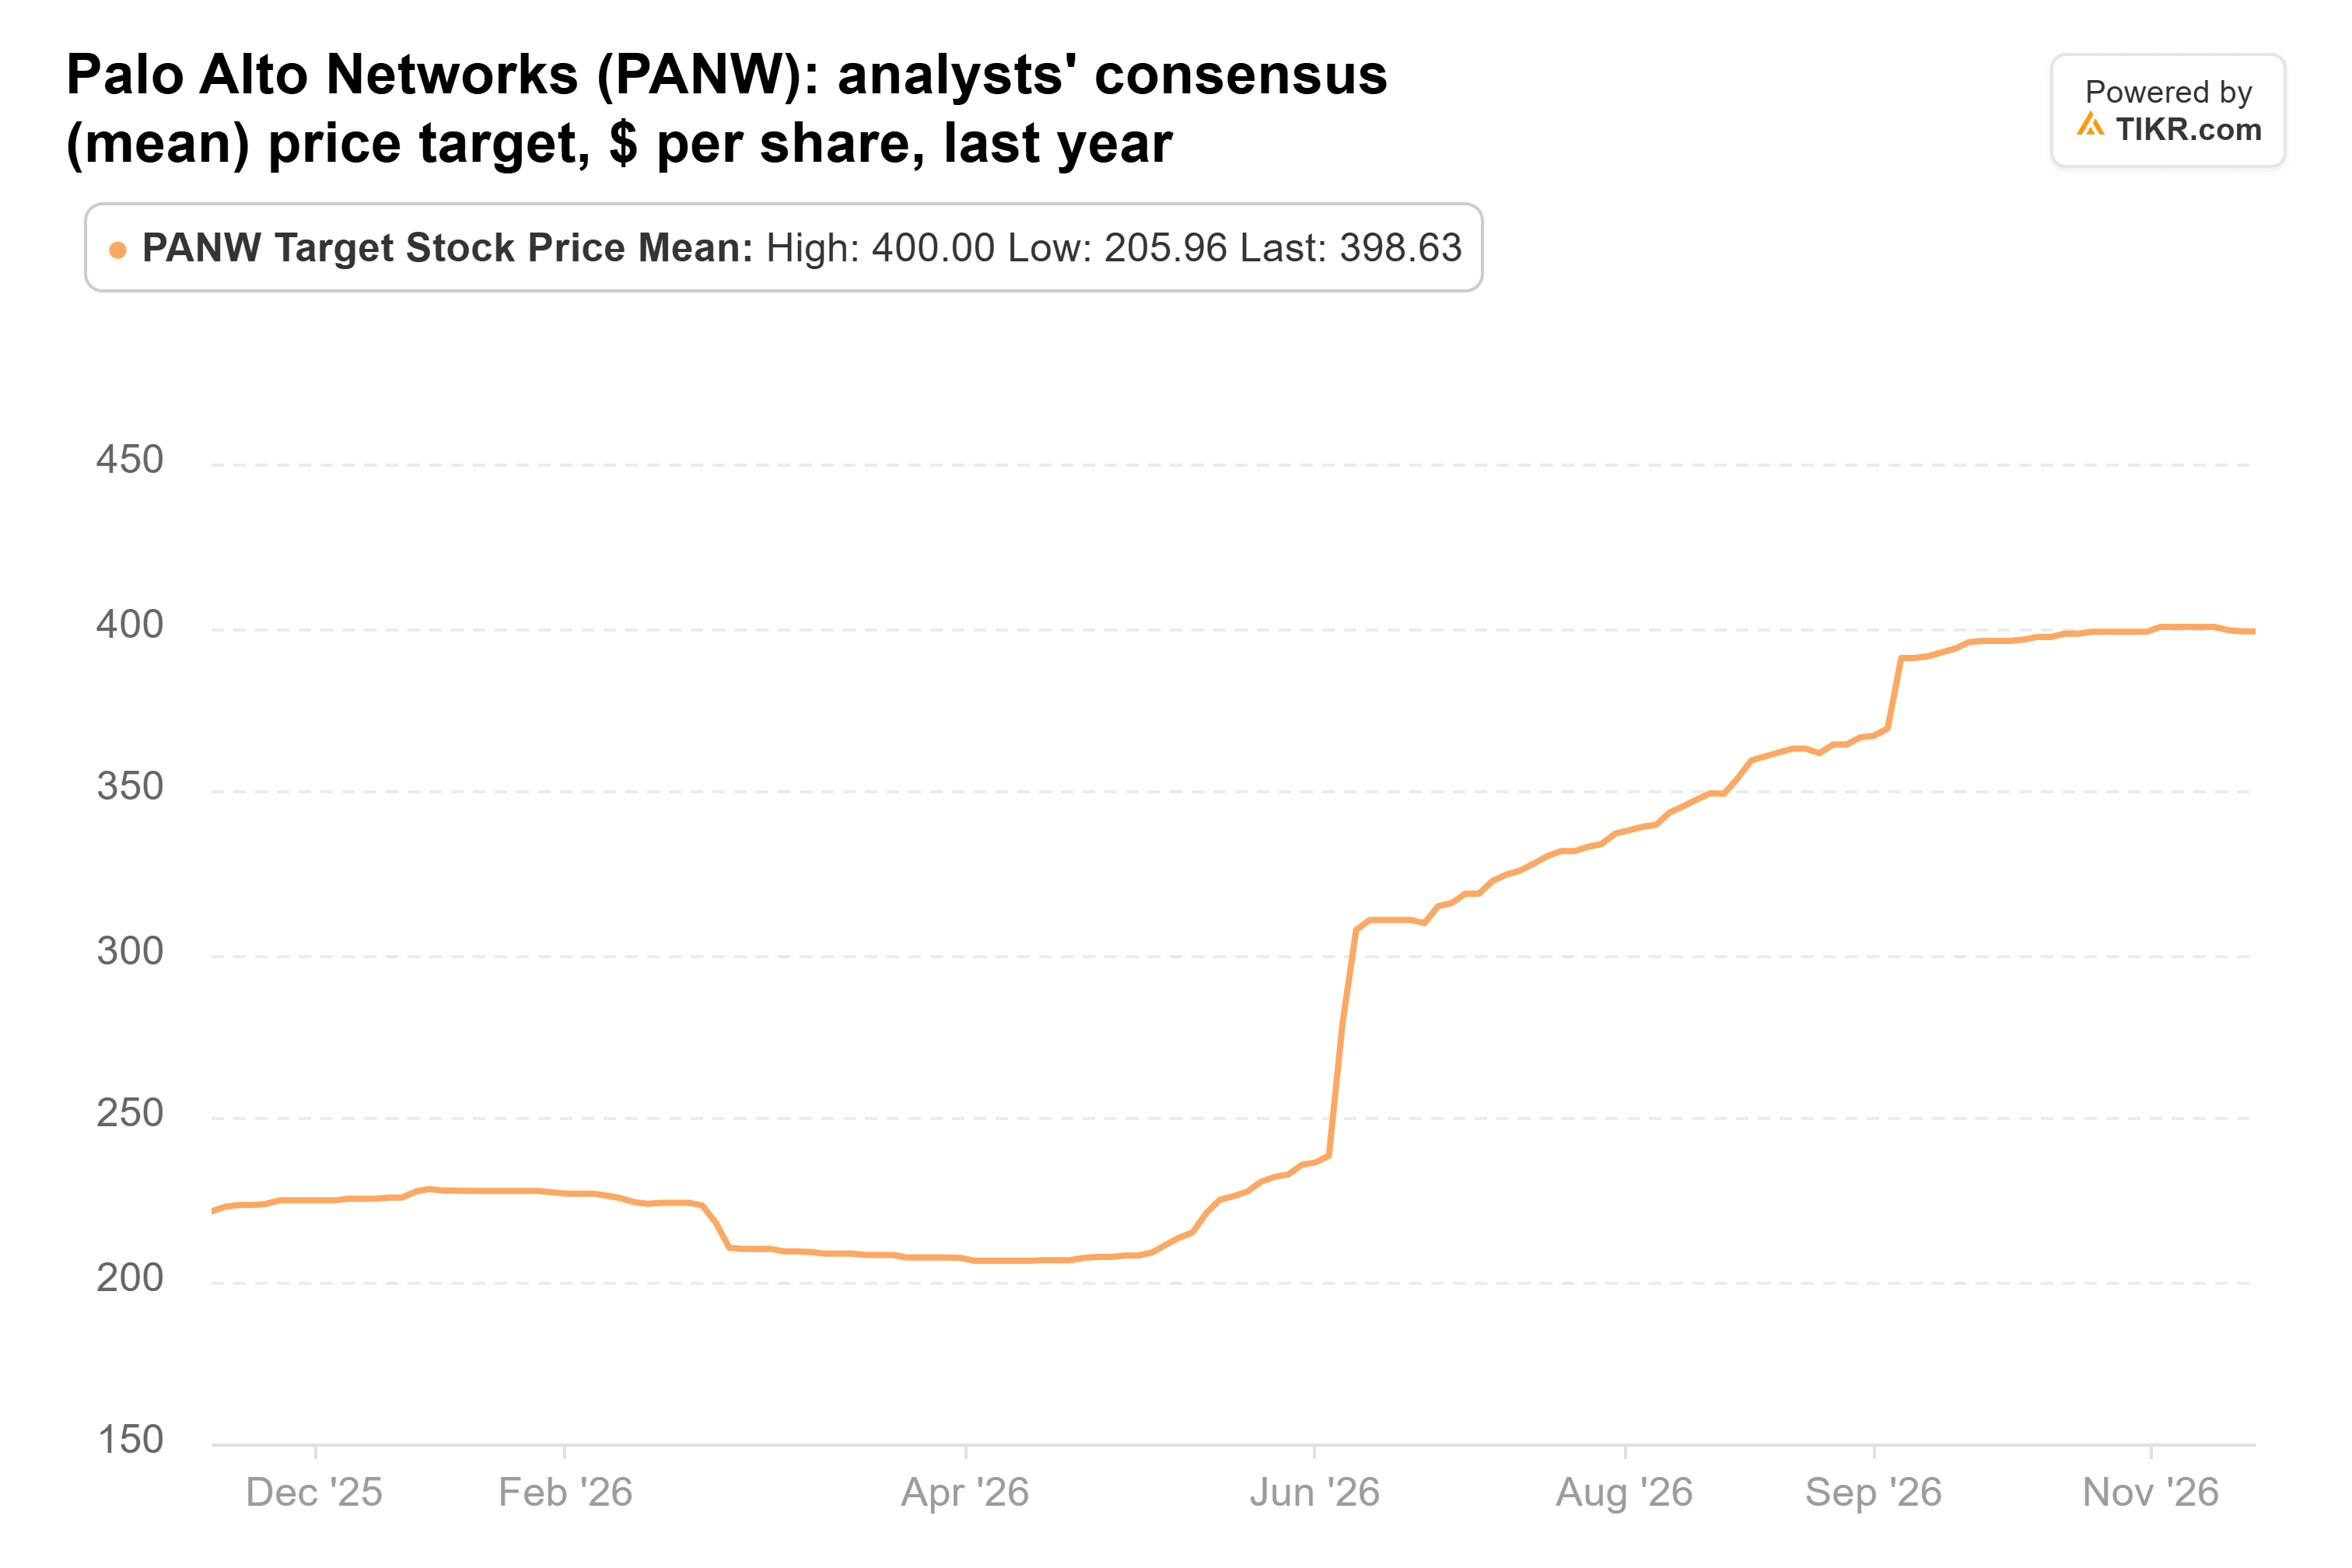
Desde finales de septiembre de 2025, los analistas han aumentado sus estimaciones de ingresos para el año fiscal 2027 en un 19% y han recortado sus estimaciones de BPA en un 3%. Así que los objetivos han subido únicamente por un múltiplo más alto.
Yo esperaría hasta el 18 de noviembre
La demanda parece saludable. Los ingresos anuales recurrentes netos de nueva generación en seguridad alcanzaron casi $1 mil millones en el cuarto trimestre fiscal, y el CEO Nikesh Arora sigue viendo a la IA como un factor a favor duradero. Un trimestre fuerte podría enviar la acción rápidamente de vuelta hacia ese promedio de $399.
Aun así, yo estaría del lado de los vendedores. A 76 veces las ganancias futuras, Palo Alto tiene un precio que refleja un crecimiento que sus cifras por acción aún no están entregando, y yo no compraría antes del informe.
Para el primer trimestre, la dirección prevé un BPA no GAAP de $0.96 a $0.98 y unos ingresos anuales recurrentes de seguridad de nueva generación de $9.54 mil millones a $9.56 mil millones. Dos cosas comenzarían a cerrar la brecha entre el múltiplo y las ganancias. Una es superar el tope de esos rangos. La otra es un recuento de acciones en camino de alcanzar las 844 millones a 847 millones de acciones diluidas previstas para el año completo. Y los próximos 13F de estos fondos, que deben presentarse a mediados de febrero, mostrarán si siguieron vendiendo.
Entonces, ¿cuál es el valor real de la acción de Palo Alto Networks?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Palo Alto Networks. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Valora Palo Alto Networks gratis
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!