Puntos clave
- De los 456 grandes fondos que han presentado sus 13F para el trimestre finalizado el 30 de septiembre, 22 vendieron Apple o redujeron su posición en un 20% o más, entre ellos el fondo de George Soros, mientras que 13 compraron o aumentaron su posición en un 20% o más.
- Los dos movimientos más grandes casi se cancelan: GQG Partners añadió aproximadamente $2.040 millones en acciones de Apple, y H&H International Investment redujo aproximadamente $1.960 millones.
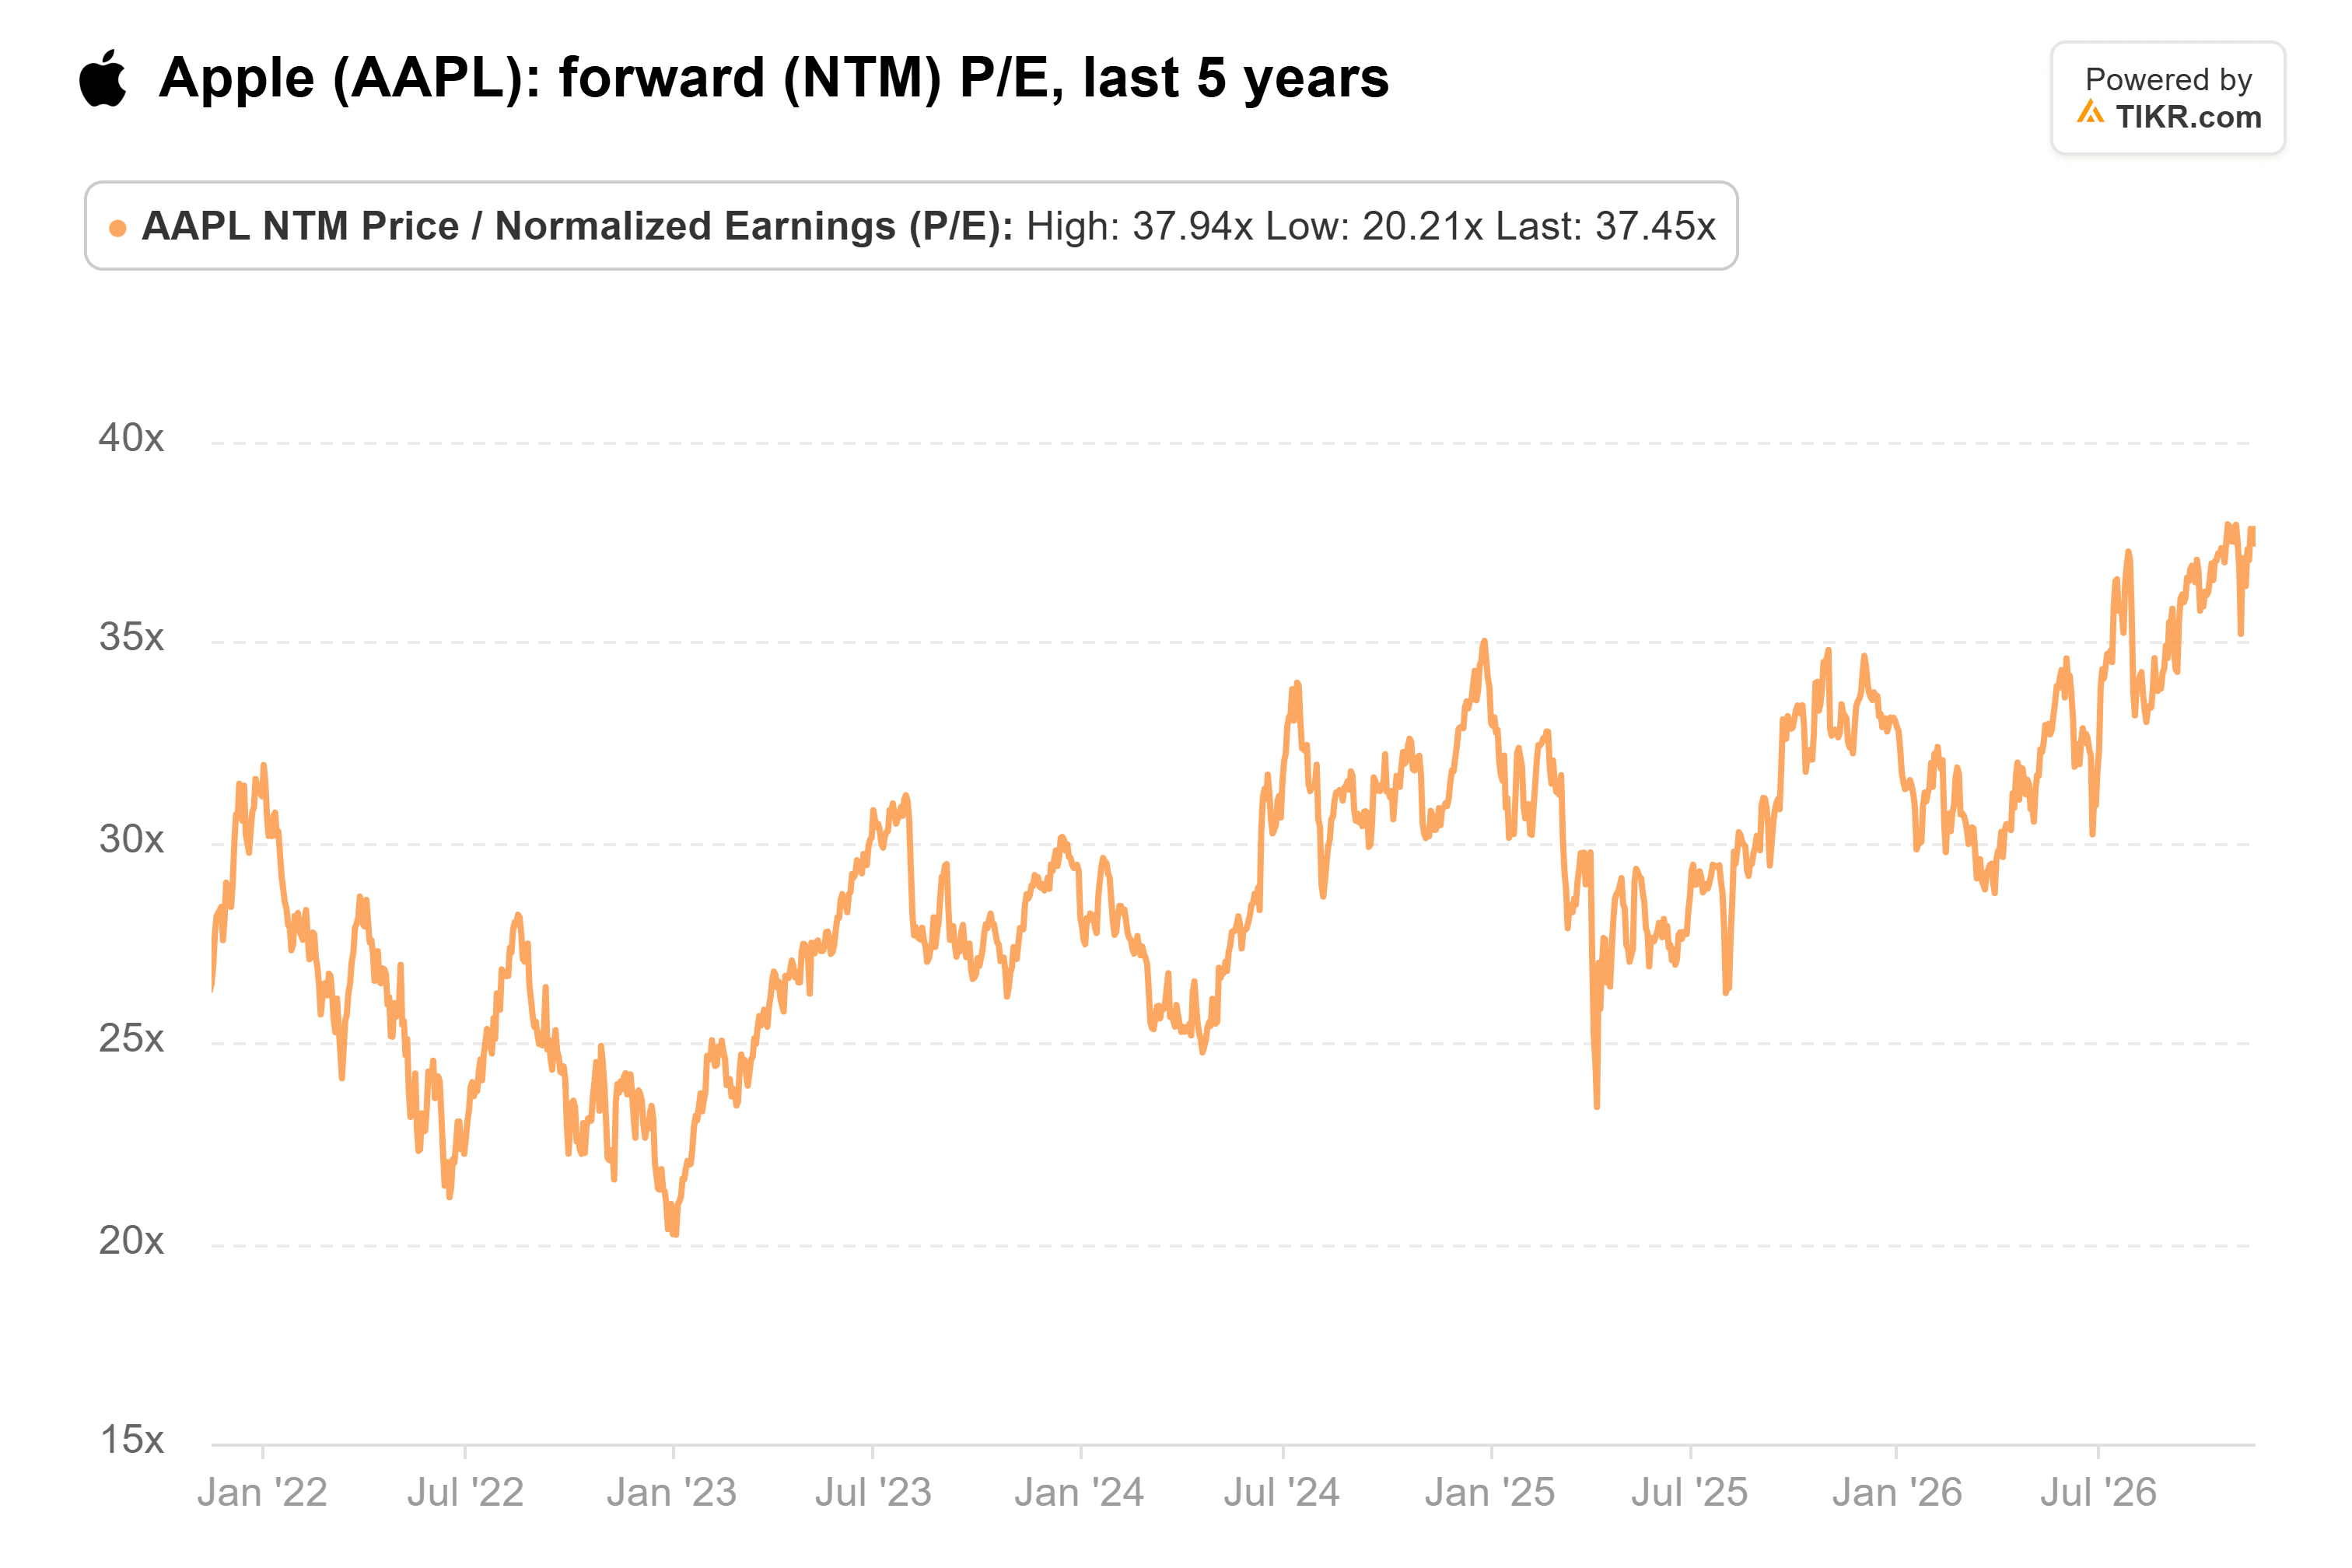
- Apple cotiza a unas 38 veces los beneficios futuros, cerca de su máximo de cinco años y muy por encima de su promedio de 29x, mientras que los analistas esperan que los beneficios crezcan solo alrededor de un 5% en el año fiscal 2027.
- A este precio, los vendedores tienen el mejor argumento, y el informe del trimestre de diciembre de Apple, a finales de enero, es la próxima prueba.
Más grandes fondos vendieron Apple (AAPL) el trimestre pasado que la compraron, y el fondo de George Soros estuvo entre los vendedores.
De los 456 grandes fondos que han presentado sus 13F para el trimestre finalizado el 30 de septiembre, 22 salieron de Apple o redujeron sus participaciones en un 20% o más. Esta cuenta incluye fondos que los lectores conocen, o aquellos con al menos $1.000 millones en acciones estadounidenses en sus 13F, y excluye fondos cuantitativos e indexados. Trece abrieron nuevas posiciones o aumentaron en un 20% o más, y 111 mantuvieron la acción al final del trimestre.
GQG hizo la apuesta más grande
GQG Partners, que gestiona $164.000 millones, hizo con diferencia la mayor compra. Su 13F, presentado el 13 de noviembre, muestra que su posición en Apple aumentó un 476%, de 1,29 millones de acciones a 7,40 millones. Eso representa aproximadamente $2.040 millones en acciones a los precios de cierre del trimestre, y convirtió a Apple en el 4,6% de las acciones de los 13F de GQG y en su séptima mayor tenencia.
MKP Capital Management, que gestiona $12.900 millones, abrió una nueva posición de 492.000 acciones valorada en $164 millones. La nueva posición de Apollo Management Holdings son opciones de venta (put) sobre 1,00 millón de acciones, con un valor nocional de $333 millones, por lo que no es una apuesta a que Apple suba. Cinco de los 13 compradores también salieron de Nvidia o la redujeron en un 20% o más en el mismo trimestre.
TIKR hace seguimiento de 45 analistas sobre Apple. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Apple, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Apple
El mayor vendedor aún tiene un 41% en Apple
H&H International Investment, que gestiona $25.500 millones, hizo la mayor venta. Su 13F, presentado el 16 de noviembre, muestra que redujo su participación un 22%, de 27,10 millones de acciones a 21,20 millones. Eso representa aproximadamente $1.960 millones en acciones a los precios de cierre del trimestre, casi igualando la compra de GQG. Aun así, Apple terminó septiembre como el 41,1% de las acciones de los 13F de H&H y su mayor tenencia, valorada en $7.060 millones. Parnassus Investments, Alphinity Investment Management y Crake Asset Management vendieron cada uno entre $258 millones y $298 millones en acciones, y Crake vendió la totalidad de sus 890.000 acciones.
La venta de Soros Fund Management fue menor. Su 13F, presentado el 13 de noviembre, contiene $6.480 millones en acciones estadounidenses y muestra que Apple se redujo un 26%, de 529.538 acciones a 393.680, aproximadamente $45 millones en acciones. Apple sigue siendo su sexta mayor tenencia, con un 2,0% de esas acciones.
¿Merece Apple cotizar a 38 veces los beneficios?
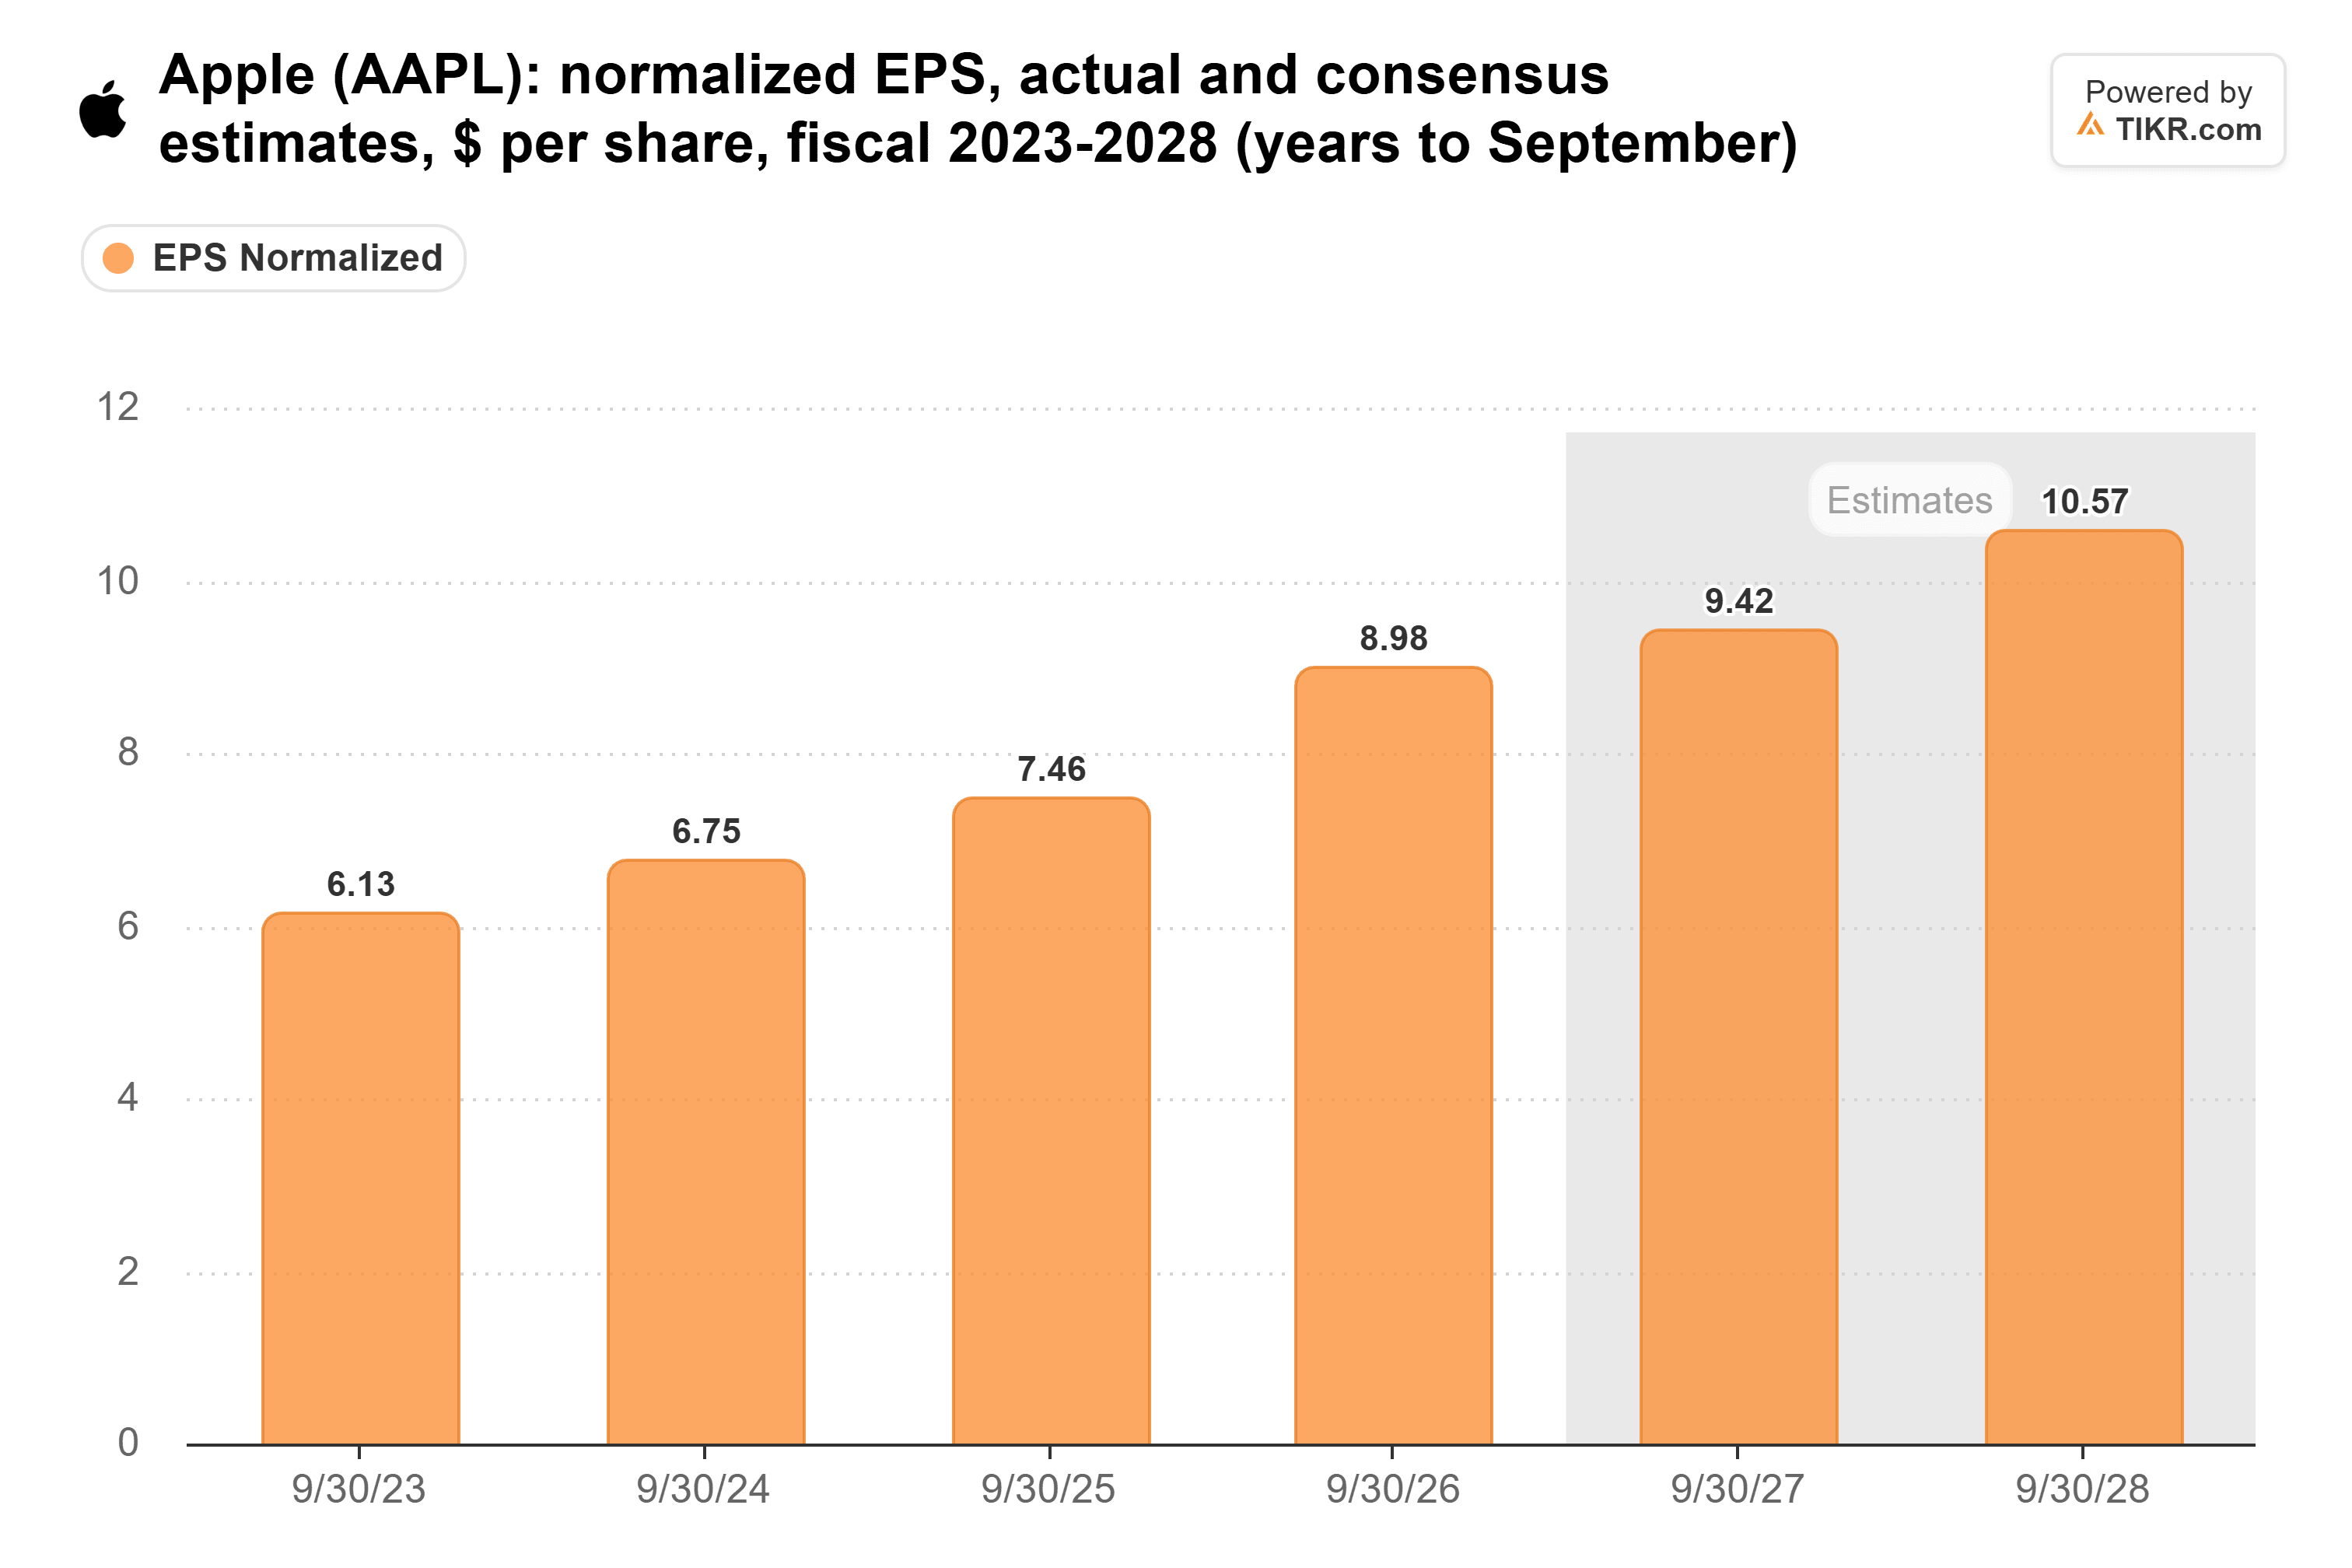
Los analistas esperan que el crecimiento de los beneficios de Apple se desacelere bruscamente. El EPS normalizado aumentó un 20% hasta $8,98 en el año fiscal 2026, el año finalizado en septiembre. El consenso prevé solo un crecimiento de alrededor del 5% en el año fiscal 2027, hasta $9,42, y luego un 12% en el año fiscal 2028:
La memoria es una gran parte de esa desaceleración. El aumento de los precios de los chips de memoria ha estado afectando al margen bruto de Apple. En la conferencia de resultados de julio de la empresa, Tim Cook, entonces CEO de Apple, calificó los precios de la memoria como "una inundación del siglo".
Sin embargo, la acción cotiza a unas 38 veces los beneficios futuros, apenas por debajo de su máximo de cinco años de octubre y muy por encima de su promedio de cinco años de 29x:
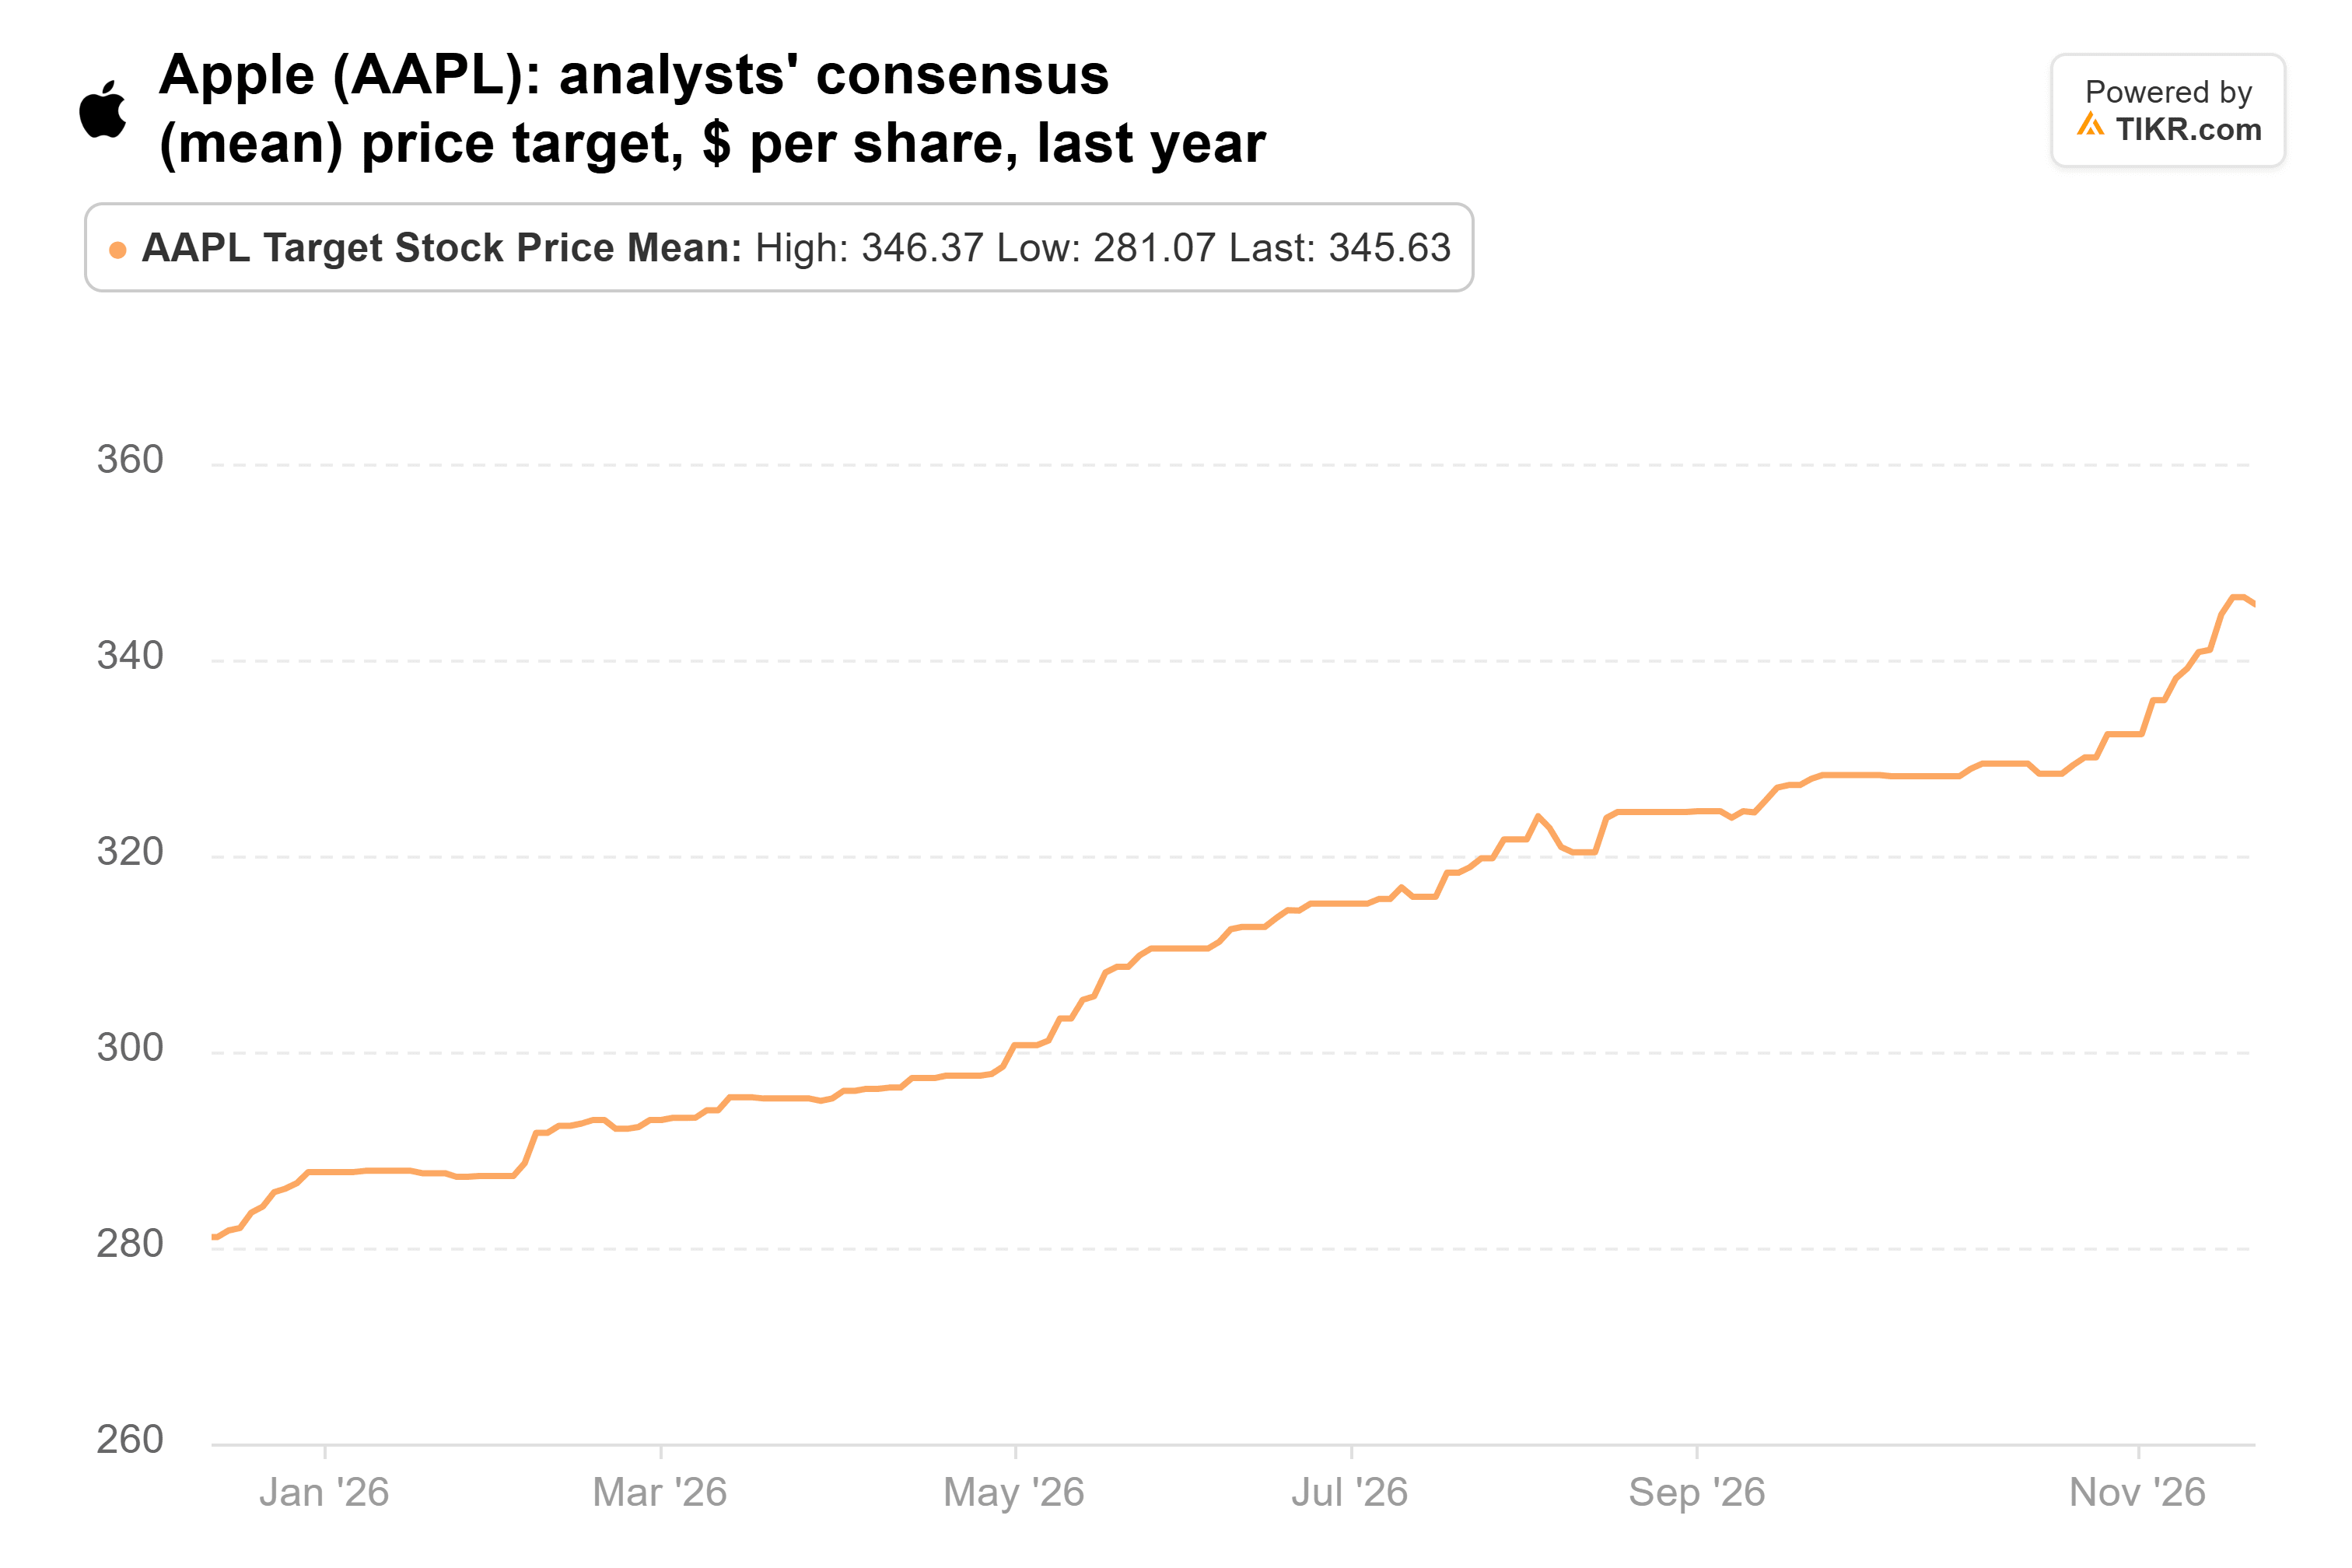
Y los objetivos de los analistas han ido a la zaga de la acción. El objetivo promedio de los 45 analistas que cubren Apple ha subido desde $281 hace un año hasta $346. Eso sigue estando un 2% por debajo del último cierre de $352,78:
Los compradores también tienen un argumento sólido. Apple se mantuvo al margen de la carrera de gasto en IA: el capex cayó un 29% en el año fiscal 2026, y el flujo de caja libre aumentó un 38% hasta $136.100 millones. UBS espera que los ingresos por iPhone del trimestre de diciembre aumenten un 12% hasta un récord de $95.000 millones debido a precios más altos, incluso con una caída del 3% en las unidades de iPhone. Y desde el 30 de septiembre, las acciones de Apple han subido un 6%.
Los vendedores tienen la mejor parte
Desde mi punto de vista, los vendedores tienen razón a este precio. Pagar 38x por un crecimiento de beneficios de alrededor del 5% en el año fiscal 2027 deja poco margen para un error, y el propio objetivo promedio de los analistas ya está por debajo de la acción. El flujo de caja de Apple es tan sólido como siempre, así que esto es una apuesta sobre el precio: si la acción volviera hacia su promedio de 29x, yo estaría del lado de GQG. La próxima prueba llegará a finales de enero, cuando Apple reporte su trimestre de diciembre. Un trimestre récord del iPhone con un margen bruto que se mantenga elevaría las estimaciones y pondría a los compradores de nuevo en la discusión.
Entonces, ¿cuál es el valor real de las acciones de Apple?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Apple. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender ninguna acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y feliz inversión!