


Conclusiones Clave
- Box superó las estimaciones del segundo trimestre del año fiscal 2027 en ingresos, facturación y obligaciones de rendimiento restantes (RPO), elevó sus previsiones de ingresos para el año completo a aproximadamente $1.290 millones y aumentó la retención neta al 106%.
- BOX cotiza ahora a 21,5 veces los beneficios normalizados a 12 meses (NTM), por encima de su media de tres años de 19,35x pero muy por debajo del pico de ~30x que alcanzó a mediados de 2025, lo que contradice la lectura de que "la acción está sobrecalentada".
- El precio objetivo medio de los analistas (The Street) alcanzó un récord de $38,71 el 17 de septiembre, y el descuento implícito de la acción respecto a ese objetivo (alrededor del 12%) es en realidad menor que el descuento que los inversores estaban descontando durante la mayor parte del año pasado.
- El margen de flujo de caja libre mejoró notablemente interanual en el trimestre estacionalmente más débil (22,0% frente a 15,0%), incluso cuando la dirección redujo la previsión del margen bruto anual completo debido a los costes de infraestructura de IA.
Vea el historial completo de valoración NTM de Box en TIKR gratis →
El Superávit de Box en el T2 Confirma que Enterprise Advanced Está Funcionando
El quinto trimestre consecutivo de Box (BOX) con crecimiento acelerado en moneda constante no fue una casualidad. Los ingresos del segundo trimestre del año fiscal 2027 alcanzaron los $321,1 millones, un 9% más que el año anterior, mientras que la facturación aumentó un 17% y las obligaciones de rendimiento restantes crecieron un 15% hasta los $1.700 millones.
La retención neta subió al 106%, por encima de la propia previsión de la compañía del 105% y superior al 103% del año anterior. La dirección atribuye casi todo este resultado a Enterprise Advanced, el nivel premium que conlleva un aumento del precio por asiento del 30% al 40% y que, según el CFO Dylan Smith, impulsa una retención neta más fuerte dentro de esa cohorte que el promedio de la empresa. Box elevó sus previsiones de ingresos para el año completo en $10 millones hasta aproximadamente $1.290 millones gracias a este impulso, y la evidencia cualitativa, victorias en todos los frentes en un banco multinacional y una agencia federal, un proveedor de seguros modernizando más de 100 terabytes de contenido, respalda la aceleración en lugar de solo describirla.
La Revalorización de la Acción de BOX Parece Merecida, No Excesiva
Aquí es donde los números complican la simple historia de que "Wall Street va muy por delante de la acción".
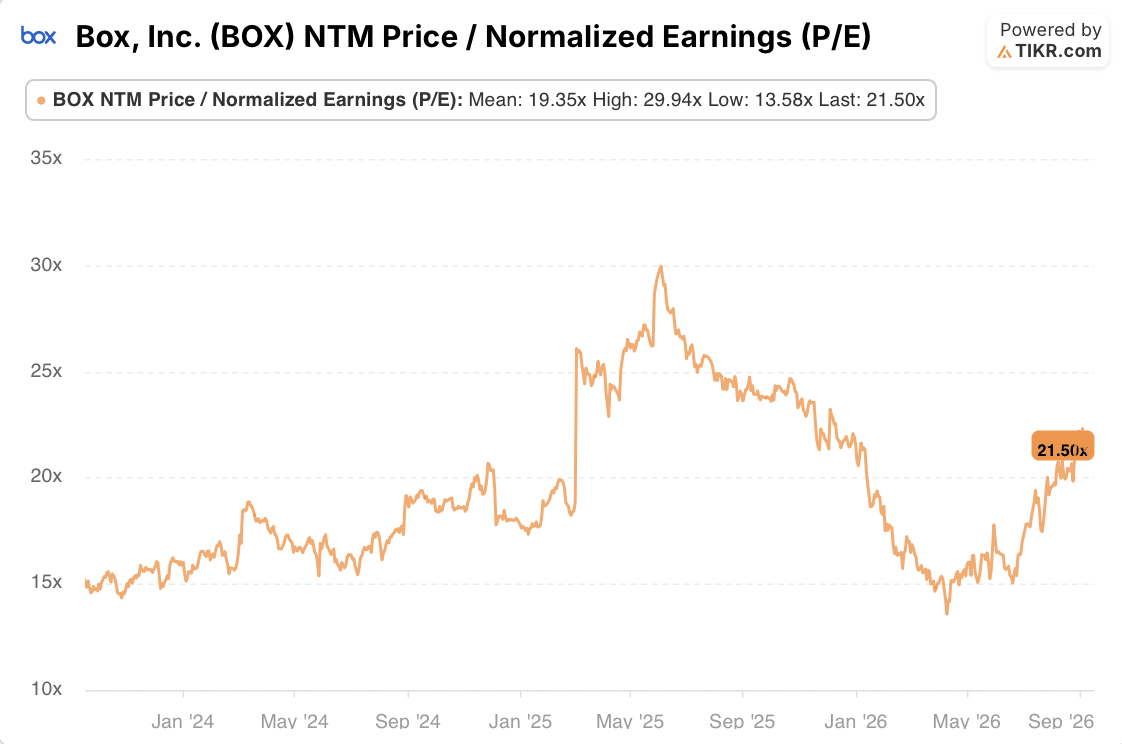
El múltiplo precio/beneficios normalizados a 12 meses (NTM) de BOX se sitúa hoy en 21,5x, por encima de su media de tres años de 19,35x pero lejos del máximo de aproximadamente 30x que tocó a mediados de 2025, y muy por debajo del mínimo de 13,58x que alcanzó alrededor de mayo de 2026, cuando la acción se había desplomado hasta mediados de los $20. Esa es una acción que se recupera hacia su punto medio histórico, no una que cotiza en un extremo.
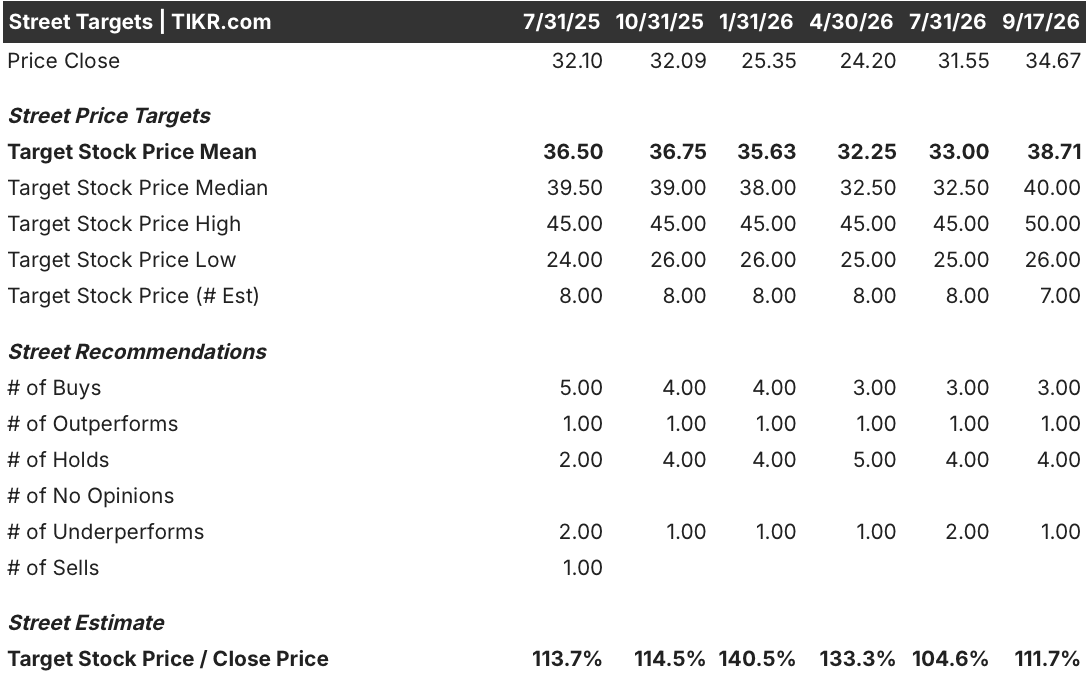
Los Objetivos de los Analistas (The Street) cuentan una historia similar. El objetivo medio de $38,71 al 17 de septiembre es el más alto en la ventana de dos años mostrada, superando los picos anteriores de $36,50 y $36,75 establecidos cuando la acción cotizaba en los $30 bajos. Pero la prima que ese objetivo implica sobre el precio real de la acción, alrededor del 112% del cierre, es menor que las primas del 133% al 140% vistas a principios y mediados de 2026, cuando la acción había caído al rango de $24 a $25. En otras palabras, los objetivos han subido, pero también lo ha hecho la acción, y la brecha entre ambos se ha reducido en realidad respecto a donde estuvo durante la mayor parte del año pasado.
El sentimiento de los analistas también ha mejorado en los márgenes: las recomendaciones de venta, presentes hasta mediados de 2025, han desaparecido de la tabla, incluso cuando el número total de analistas que cubren el valor bajó ligeramente de ocho a siete.
Siga cómo se ha movido el precio objetivo de BOX contra su propio múltiplo en TIKR gratis →
La Generación de Caja de Box Supera Sus Propias Previsiones de Margen
La tensión en la historia de Box no es la valoración, sino la brecha entre las previsiones de margen bruto y lo que el flujo de caja muestra realmente. La dirección proyectó un margen bruto anual completo de aproximadamente el 80,5%, con un debilitamiento adicional en el cuarto trimestre hasta aproximadamente el 80%, y el CFO Dylan Smith dijo en la conferencia TMT de Citi que la presión por los costes de computación de IA y la capacidad limitada de la nube pública deberían persistir "al menos probablemente hasta el próximo año".
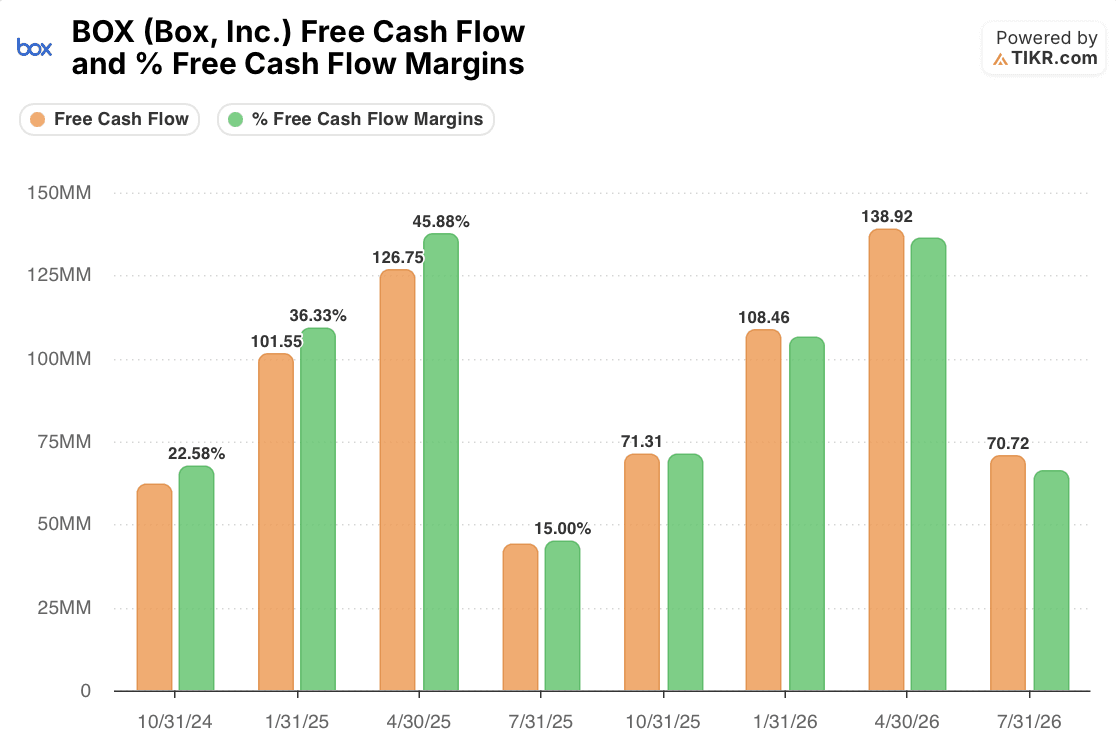
El flujo de caja libre cuenta una historia más constructiva. El segundo trimestre fiscal de Box es consistentemente su trimestre estacionalmente más débil para la generación de caja; el margen de FCF cayó a solo el 15,0% en el trimestre de julio de 2025 y al 22,6% en octubre de 2024, muy por debajo de los márgenes superiores al 45% que Box registra en sus trimestres de abril. Frente a ese patrón estacional, los $70,72 millones de flujo de caja libre y el margen del 22,0% del trimestre de julio de 2026 representan una mejora real interanual respecto a los $44,10 millones y el margen del 15,0% registrados un año antes, incluso cuando las previsiones de margen bruto se movieron en la dirección opuesta. Esa combinación, previsiones de margen bruto más débiles junto con una conversión de flujo de caja libre más fuerte, sugiere que la presión de costes de IA está apareciendo en el estado de resultados antes que en el efectivo, lo que merece ser observado en lugar de descartado. También se da junto con una desaceleración prevista en la facturación, del crecimiento del 17% en el T2 a aproximadamente el 9% en el T3, que la dirección atribuye a la comparación temporal más que a un debilitamiento de la demanda.
El T3 es la Prueba de si la Revalorización de Box se Mantiene
La evidencia respalda una empresa cuya reaceleración del crecimiento es real y cuya valoración se ha recuperado hacia, no más allá de, su norma histórica, con un flujo de caja libre que en realidad va por delante de las cautelosas previsiones de margen bruto en lugar de ir por detrás. Lo que aún no se ha resuelto es si la desaceleración prevista de la facturación en el T3 es realmente solo una cuestión de comparaciones irregulares, como insiste la dirección, o el primer signo de que el ciclo de actualización de Enterprise Advanced se está normalizando después de dos años de aceleración. Un resultado del T3 que reacelere el crecimiento de la facturación por encima del límite del 9%, o un margen bruto que se estabilice en lugar de continuar deslizándose hacia el 80%, respaldaría el argumento de que los ahora récord de precios objetivos de los analistas (The Street) están alcanzando a un negocio que se los ha ganado. Un fallo en cualquiera de los dos frentes sugeriría que la reciente recuperación del múltiplo se adelantó un poco a los fundamentos después de todo.
Compare las próximas previsiones trimestrales de Box con las estimaciones de consenso en TIKR gratis →
¿Debería Invertir en Box, Inc.?
La única manera de saberlo realmente es mirar los números usted mismo. TIKR le ofrece acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales utilizan para responder exactamente a esa pregunta.
Abra la acción de BOX y verá años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y beneficios en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los precios objetivos están en tendencia alcista o bajista.
Puede crear una lista de seguimiento gratuita para rastrear Box, Inc. junto con cualquier otra acción que tenga en su radar. No se requiere tarjeta de crédito. Solo los datos que necesita para decidir por sí mismo.
Acceda a Herramientas Profesionales para Analizar la Acción de BOX en TIKR Gratis →
¿Buscando Nuevas Oportunidades?
- Vea qué acciones están comprando los inversores multimillonarios para poder seguir al dinero inteligente.
- Analice acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuantas más piedras levante... más oportunidades descubrirá. Busque entre más de 100K acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


